


مقدمه: گزارش بانک، همه هزینه ضمانت را نشان نمیدهد
مدیرعامل یک شرکت تولیدی، گزارش هزینه خدمات پس از فروش را بررسی میکند. واحد مالی برای گروهی از محصولات، ۲۱۰ میلیون ریال هزینه ضمانت شناسایی کرده است؛ اما گردش حساب بانکی فقط ۶۰ میلیون ریال پرداخت مرتبط نشان میدهد.
پرسش مدیرعامل روشن است: «وقتی فقط ۶۰ میلیون ریال خرج کردهایم، چرا هزینه گارانتی ۲۱۰ میلیون ریال شده است؟»
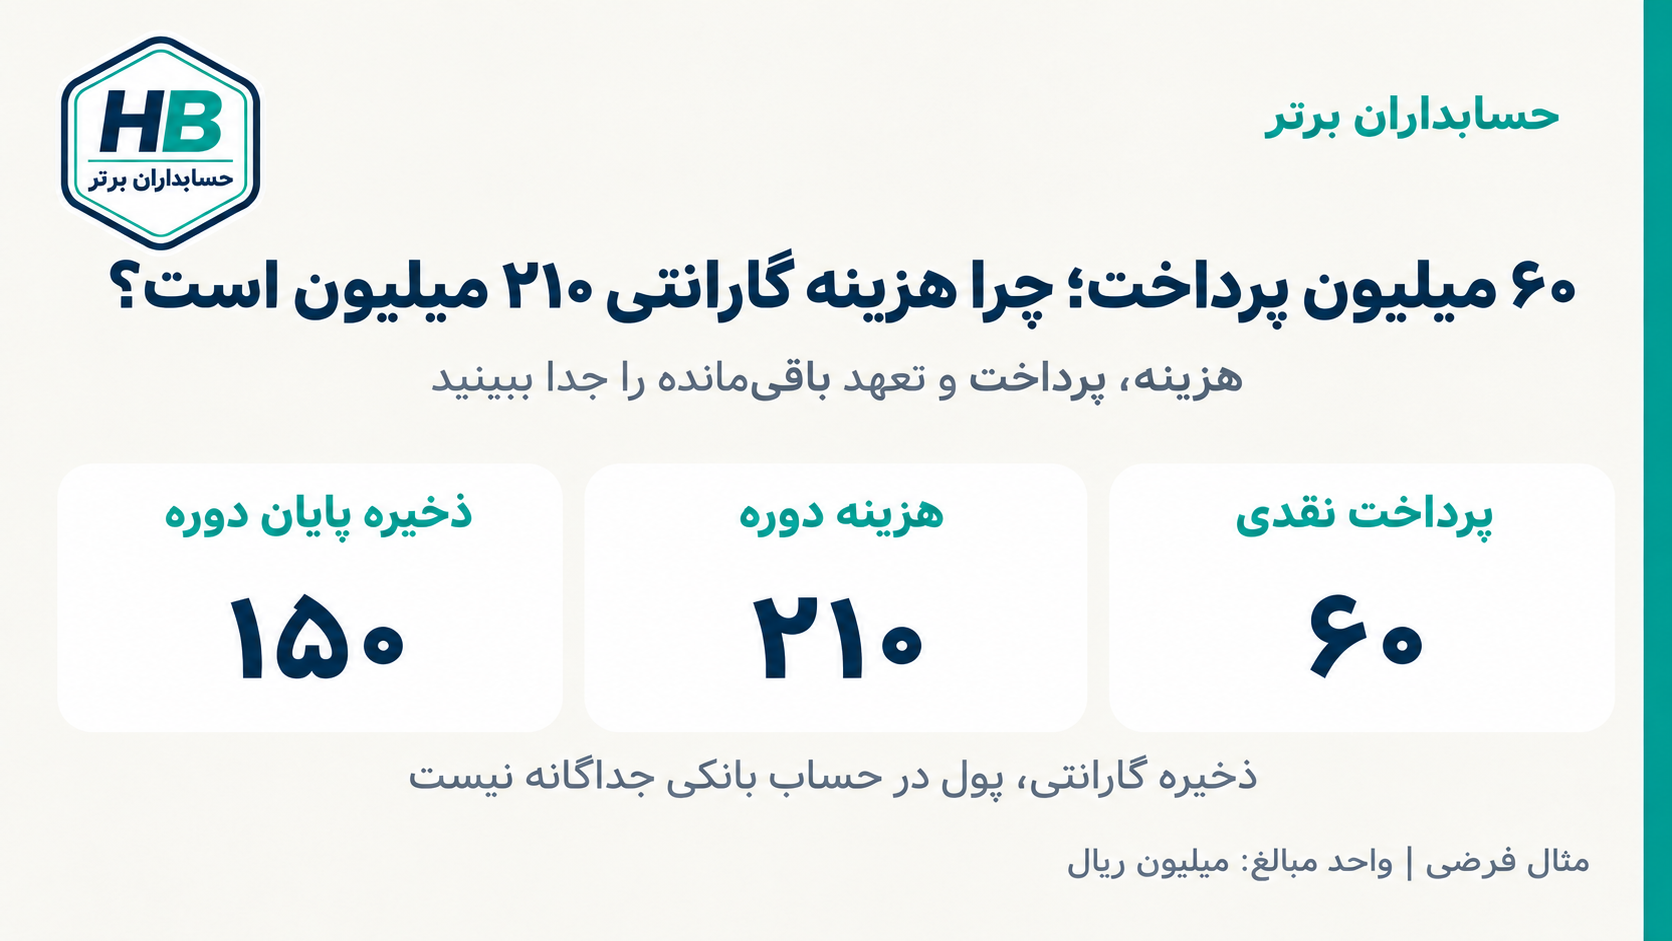
همزمان، حسابرس در ترازنامه با مانده ۱۵۰ میلیون ریالی ذخیره تضمین محصولات روبهرو میشود. سه عدد داریم:
- پرداخت نقدی: ۶۰ میلیون ریال
- هزینه دوره: ۲۱۰ میلیون ریال
- ذخیره پایان دوره: ۱۵۰ میلیون ریال
آیا هزینه دوبار ثبت شده است؟ آیا شرکت باید ۱۵۰ میلیون ریال پول نقد کنار بگذارد؟ آیا ذخیره، همان بودجه تعمیرات سال آینده است؟
در مثال این مقاله، هر سه عدد صحیحاند؛ به شرط آنکه تعهد، مصرف ذخیره و تجدید برآورد بهدرستی ثبت شده باشند.
اشتباه اصلی زمانی رخ میدهد که نرمافزار، «پرداخت انجامشده»، «هزینه شناساییشده» و «تعهد باقیمانده» را یک مفهوم تلقی کند.
زمینه فناوری: رسیدگی هوشمند به گارانتی، جای برآورد حسابداری را نمیگیرد
ServiceNow در اطلاعیه رسمی ۲۰ آوریل ۲۰۲۶، قابلیت Warranty Claims with AI Fraud Detection را معرفی کرد. شرکت، این قابلیت را برای گردش کار ادعاهای ضمانت و شناسایی الگوهای نامتعارف توصیف کرده و در همان اطلاعیه از دسترسی عمومی آن در مجموعه مربوط سخن گفته است. این توضیحات، ادعای سازنده درباره محصول است و اثبات مستقل میزان کاهش تقلب محسوب نمیشود.
این اطلاعیه، زمینه فناوری مقاله است و بهعنوان خبر امروز معرفی نمیشود.
رسیدگی هوشمند به درخواستهای ثبتشده میتواند اطلاعات مفیدی برای حسابدار فراهم کند؛ اما مبلغ ذخیره فقط از جمع پروندههای موجود به دست نمیآید. بخشی از تعهد ممکن است به عیوبی مربوط باشد که هنوز گزارش نشدهاند.
از طرف دیگر، هر درخواست ثبتشده نیز الزاماً تعهد معتبر شرکت نیست. پوشش قرارداد، علت خرابی، مهلت ضمانت و مدارک رسیدگی باید بررسی شوند.
بنابراین، سامانه خدمات پس از فروش و دفتر حسابداری به هم مرتبطاند، اما خروجی یکی نباید بدون کنترل به دیگری منتقل شود.
پیش از محاسبه: درباره چه نوع ضمانتی صحبت میکنیم؟
موضوع این مقاله، تعهدی است که همراه فروش کالا ایجاد میشود و هدف آن رفع عیوب مشمول ضمانت و اطمینان از انطباق محصول با مشخصات توافقشده است.
این موضوع را باید از قرارداد خدمات اضافی، اشتراک تعمیرات یا ضمانت تمدیدشدهای که جداگانه فروخته میشود تفکیک کرد.
در چارچوب IFRS، راهنمای IFRS 15 میان ضمانت اطمینانبخش و ضمانتی که خدمت اضافی فراهم میکند تفاوت میگذارد. امکان خرید جداگانه ضمانت و ماهیت خدمات وعدهدادهشده در این تشخیص اهمیت دارد. ضمانتهای صرفاً اطمینانبخش، در شرایط مربوط، تحت IAS 37 بررسی میشوند.
این تفکیک، توضیح چارچوب IFRS است؛ برای قرارداد شرکت ایرانی، استانداردهای لازمالاجرای ایران و مفاد واقعی قرارداد باید جداگانه بررسی شوند.
در مثال زیر فرض میکنیم نوع ضمانت مشخص شده و شرایط شناخت ذخیره احراز شده است.
ذخیره گارانتی چه چیزی را نشان میدهد؟
ذخیره تضمین محصولات، برآورد بدهی شرکت بابت تعهدات موجود است؛ مبلغ یا زمان تسویه آن هنوز کاملاً قطعی نیست.
در این موضوع، فروش کالای مشمول ضمانت میتواند رویداد ایجادکننده تعهد باشد. لازم نیست همه مشتریان پیش از شناسایی تعهد، درخواست تعمیر ثبت کرده باشند.
برای مجموعه بزرگی از محصولات، احتمال خروج منابع در سطح مجموعه تعهدات بررسی میشود. کمبودن احتمال خرابی هر دستگاه، بهتنهایی به معنی نبود تعهد برای کل جمعیت نیست.
IAS 37 شناخت ذخیره را به وجود تعهد فعلی ناشی از رویداد گذشته، محتملبودن خروج منابع و امکان برآورد اتکاپذیر وابسته میکند.
اما برنامه فروش آینده، بهتنهایی تعهد فعلی بابت ضمانت کالاهای هنوز فروختهنشده ایجاد نمیکند. بودجه خدمات پس از فروش ممکن است فروش آینده را نیز پوشش دهد؛ ذخیره حسابداری باید به تعهد موجود متصل باشد.
سناریوی عددی: ۱۰۰۰ دستگاه فروخته شده است
تمام اعداد، نرخها و شرایط این مقاله فرضی و آموزشی هستند. واحد مبالغ جدولها میلیون ریال است.
مفروضات:
- گروه بررسیشده شامل ۱۰۰۰ دستگاه فروختهشده با تعهد ضمانت است.
- مانده ذخیره مربوط به این گروه، پیش از ثبت اولیه صفر است.
- معیارهای شناخت ذخیره احراز شدهاند.
- برآوردها بر هزینههای مربوط به ایفای تعهد ضمانت استوارند.
- پیامدهای جدول، متقابلاً مانعةالجمعاند و مجموع مخارج هر دستگاه را در افق پوشش مدل نشان میدهند.
- مطالبهای از بیمهگر یا تأمینکننده در مثال وجود ندارد.
- اثر تنزیل در مفروضات مثال بااهمیت نیست.
- مالیات و عوارض و آثار مالیات بر درآمد وارد محاسبات نشدهاند.
برآورد اولیه برای گروه فروش چنین است:
| پیامد مورد انتظار | نسبت فرضی | تعداد مورد انتظار | مخارج هر دستگاه | مخارج مورد انتظار |
|---|---|---|---|---|
| بدون مخارج ضمانت | ۸۵٪ | ۸۵۰ | صفر | صفر |
| عیب جزئی | ۱۲٪ | ۱۲۰ | ۰٫۵ | ۶۰ |
| عیب عمده | ۳٪ | ۳۰ | ۴ | ۱۲۰ |
| جمع | ۱۰۰٪ | ۱۰۰۰ | — | ۱۸۰ |
این تعدادها پیشبینی آماریاند؛ فهرست قطعی دستگاههای خراب نیستند.
محاسبه ذخیره اولیه، مرحلهبهمرحله
مخارج مورد انتظار عیوب جزئی: ۱۰۰۰ × ۱۲٪ × ۰٫۵ = ۶۰
مخارج مورد انتظار عیوب عمده: ۱۰۰۰ × ۳٪ × ۴ = ۱۲۰
مجموع تعهد برآوردی: ۶۰ + ۱۲۰ = ۱۸۰ میلیون ریال
فرمول ساده مثال:
ذخیره اولیه = مجموعِ تعداد دستگاه × احتمال هر پیامد × مخارج همان پیامد
این روش با انتخاب پرهزینهترین حالت برای همه دستگاهها تفاوت دارد. همچنین، صفر قراردادن ذخیره به این دلیل که بیشتر محصولات سالم خواهند بود، نتیجه مناسبی برای این مثال نیست.
روش ارزش مورد انتظار برای تعهدات شامل اقلام متعدد در IAS 37 مطرح شده است.
در کاربرد واقعی، نرخها باید با شواهد پشتیبانی شوند: سابقه خرابی، تغییر کیفیت محصول، شرایط پوشش، هزینه قطعات و دستمزد و اطلاعات مرتبط با دوره جاری.
ثبت اولیه: هزینه بدون پرداخت نقدی
با احراز شرایط مثال:
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تضمین محصولات | ۱۸۰ | — |
| ذخیره تضمین محصولات | — | ۱۸۰ |
| جمع | ۱۸۰ | ۱۸۰ |
در این مرحله:
- هزینه ۱۸۰ افزایش یافته است.
- بدهی ۱۸۰ افزایش یافته است.
- وجه نقد تغییری نکرده است.
این ثبت، به معنی واریز پول به حساب بانکی جداگانه نیست. ذخیره، یک بدهی حسابداری است؛ تصمیم درباره نگهداری نقدینگی برای تسویه آن، موضوع خزانهداری است.
ذخیره تضمین محصولات، حساب کاهنده موجودی یا دارایی ثابت نیست. یکسانبودن واژه «ذخیره» در اصطلاحات مختلف، ماهیت حسابها را یکسان نمیکند.
مرحله دوم: شرکت ۶۰ میلیون ریال پرداخت میکند
در ادامه، شرکت بابت تعمیرات معتبر مشمول همین تعهدات، ۶۰ میلیون ریال پرداخت میکند.
فرض میکنیم مبلغ مزبور مستقیماً صرف تسویه تعهداتی شده که در ذخیره منظور شدهاند. بنابراین:
| حساب | بدهکار | بستانکار |
|---|---|---|
| ذخیره تضمین محصولات | ۶۰ | — |
| بانک | — | ۶۰ |
| جمع | ۶۰ | ۶۰ |
مانده ذخیره پس از پرداخت: ۱۸۰ − ۶۰ = ۱۲۰
در این ثبت، هزینه تازهای شناسایی نمیشود؛ شرکت بخشی از بدهی برآوردشده قبلی را تسویه کرده است.
اگر تعمیرات با مصرف قطعات انبار یا خدمات دریافتشده نسیه انجام شوند، حساب بستانکار و مسیر ثبت متفاوت خواهد بود. اصل کنترلی ثابت است: تسویه تعهد نباید به شناسایی دوباره همان هزینه منجر شود.
خطر ثبت دوباره هزینه
فرض کنیم حسابدار، پرداخت ۶۰ را دوباره به حساب هزینه بدهکار کند، ولی ذخیره را مصرف نکند.
در این وضعیت، هم هزینه بیش از مقدار لازم ثبت شده و هم بخشی از بدهی تسویهشده در حساب ذخیره باقی مانده است.
راه اصلاح، فقط کمکردن یک عدد از گزارش مدیریت نیست؛ پرداخت باید به پرونده و ذخیره مرتبط تخصیص یابد تا گردش حساب قابل رسیدگی باشد.
مرحله سوم: برآورد تعهد باقیمانده بهروز میشود
در پایان دوره، بررسی قراردادها و سوابق نشان میدهد:
- مدت پوشش ۴۰۰ دستگاه پایان یافته است.
- بابت این ۴۰۰ دستگاه، تعهد رسیدگینشدهای باقی نمانده است.
- ۶۰۰ دستگاه همچنان در جمعیت تعهدات باقیمانده قرار دارند.
- پرداخت ۶۰ میلیونی مرحله قبل، در محاسبه مخارج باقیمانده دوباره منظور نشده است.
پایان مدت ضمانت، اگر پرونده معتبر تسویهنشدهای باقی مانده باشد، بهتنهایی دلیل حذف آن تعهد نیست. فرض مثال صریحاً نبود چنین تعهدی برای ۴۰۰ دستگاه است.
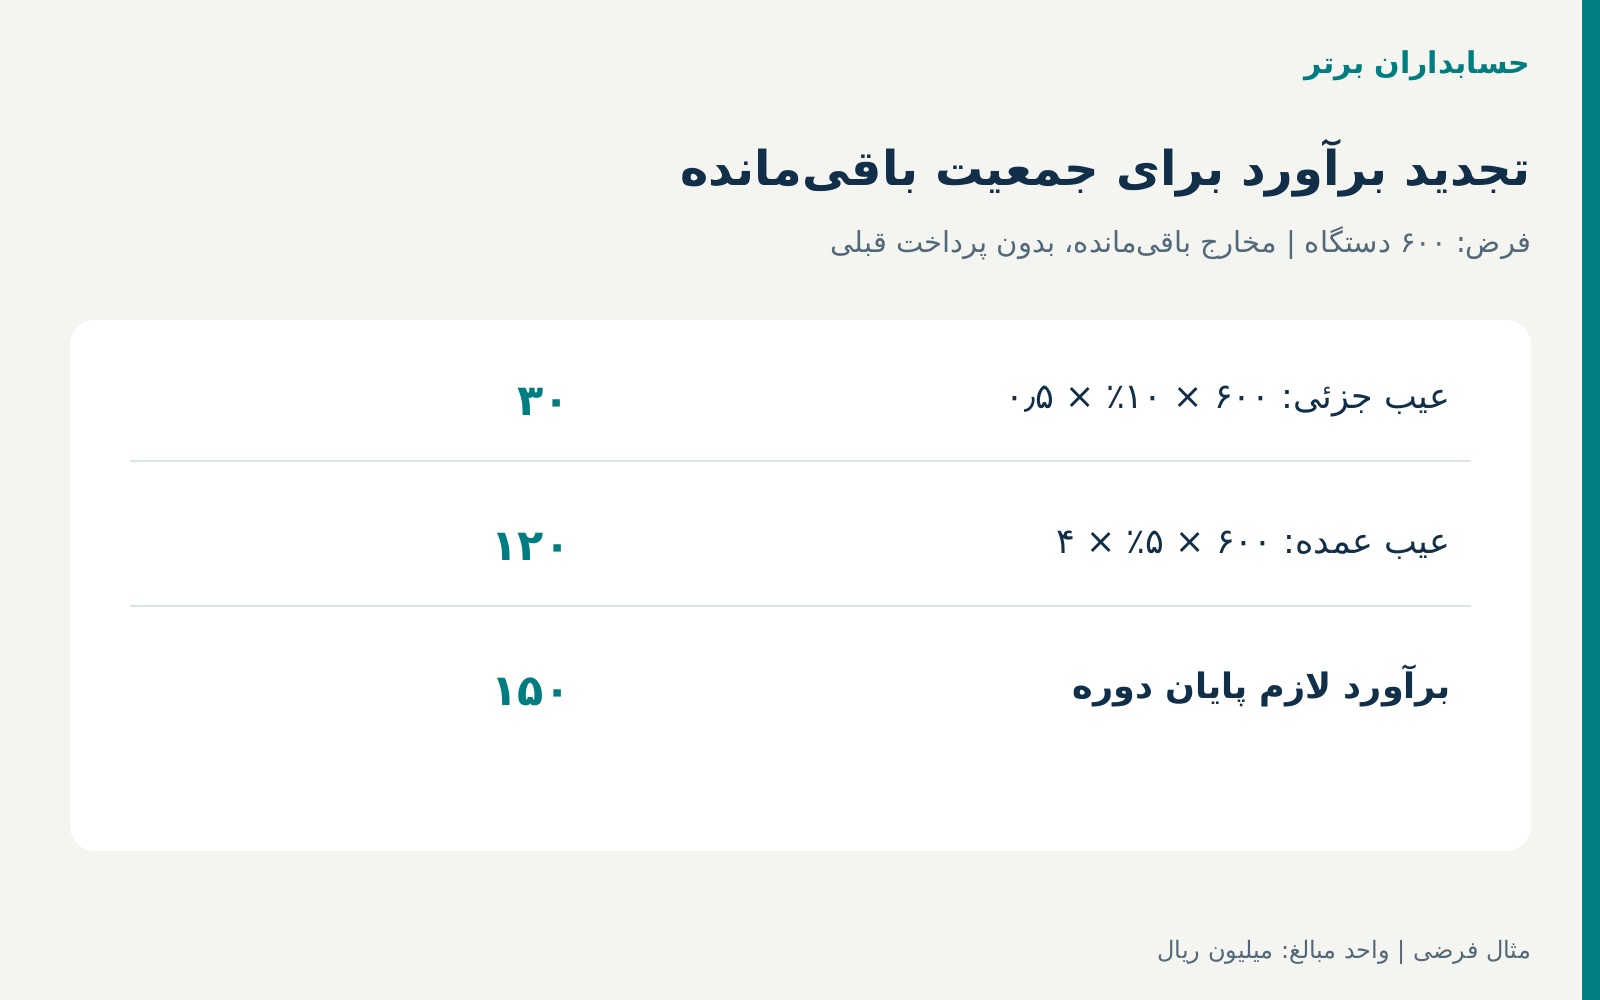
برآورد بهروز برای ۶۰۰ دستگاه باقیمانده:
| پیامد باقیمانده | نسبت فرضی جدید | تعداد مورد انتظار | مخارج هر دستگاه | مخارج مورد انتظار |
|---|---|---|---|---|
| بدون مخارج اضافی | ۸۵٪ | ۵۱۰ | صفر | صفر |
| عیب جزئی | ۱۰٪ | ۶۰ | ۰٫۵ | ۳۰ |
| عیب عمده | ۵٪ | ۳۰ | ۴ | ۱۲۰ |
| جمع | ۱۰۰٪ | ۶۰۰ | — | ۱۵۰ |
نرخ عیب عمده در برآورد جدید بالاتر است. این تغییر در مثال، نتیجه اطلاعات تازه فرض شده است؛ شرکت واقعی باید علت آن را مستند کند.
محاسبه:
۶۰۰ × ۱۰٪ × ۰٫۵ = ۳۰
۶۰۰ × ۵٪ × ۴ = ۱۲۰
۳۰ + ۱۲۰ = ۱۵۰
این ۱۵۰ میلیون ریال، برآورد مخارج باقیمانده است؛ مبلغ کل عمر ضمانت شامل پرداختهای انجامشده نیست.
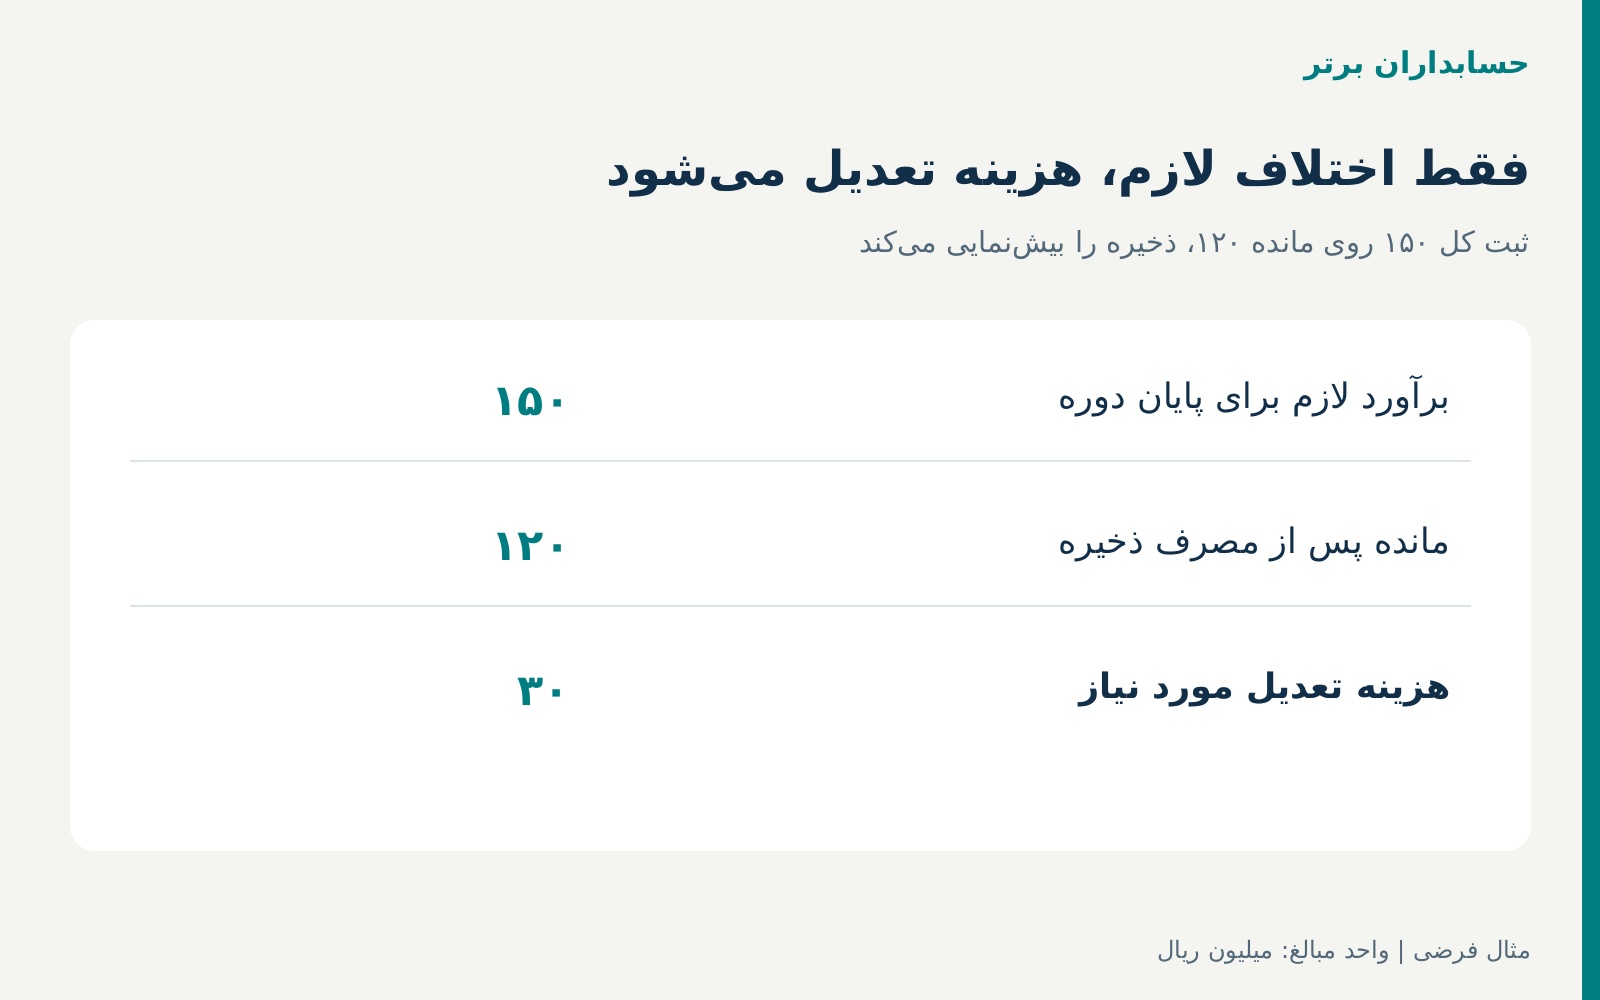
چرا تعدیل هزینه فقط ۳۰ میلیون ریال است؟
مانده ذخیره پیش از تجدید برآورد: ۱۲۰
ذخیره لازم طبق برآورد پایان دوره: ۱۵۰
پس تعدیل مورد نیاز: ۱۵۰ − ۱۲۰ = ۳۰
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تضمین محصولات ـ تعدیل برآورد | ۳۰ | — |
| ذخیره تضمین محصولات | — | ۳۰ |
| جمع | ۳۰ | ۳۰ |
ثبت دوباره کل ۱۵۰ بهعنوان هزینه، بدون توجه به مانده موجود، اشتباه است. موتور محاسبات باید ابتدا مانده معتبر حساب را به دست آورد و سپس اختلاف را محاسبه کند.
IAS 37 بازبینی ذخیره در پایان هر دوره گزارشگری و استفاده از آن فقط برای مخارج مربوط به تعهد اولیه را مقرر میکند.
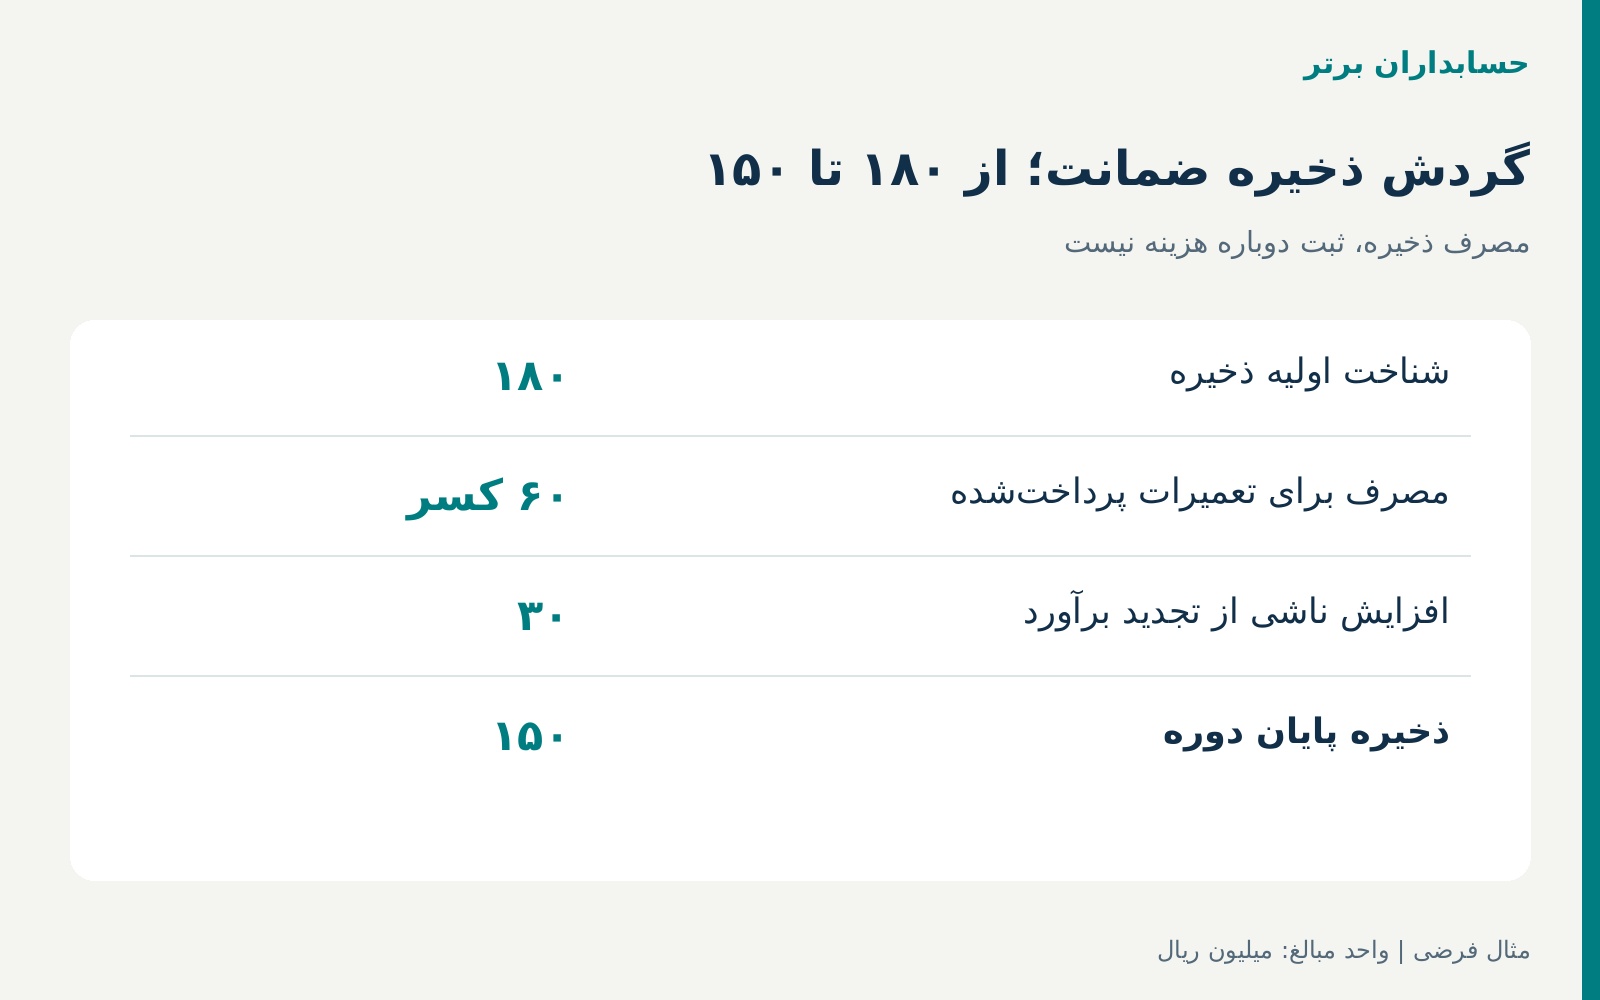
جدول گردش ذخیره: سه عدد چگونه به هم میرسند؟
| شرح | افزایش ذخیره | کاهش ذخیره | مانده |
|---|---|---|---|
| مانده ابتدای دوره برای گروه مثال | — | — | صفر |
| شناخت اولیه | ۱۸۰ | — | ۱۸۰ |
| مصرف برای تعمیرات تسویهشده | — | ۶۰ | ۱۲۰ |
| افزایش ناشی از تجدید برآورد | ۳۰ | — | ۱۵۰ |
| مانده پایان دوره | — | — | ۱۵۰ |
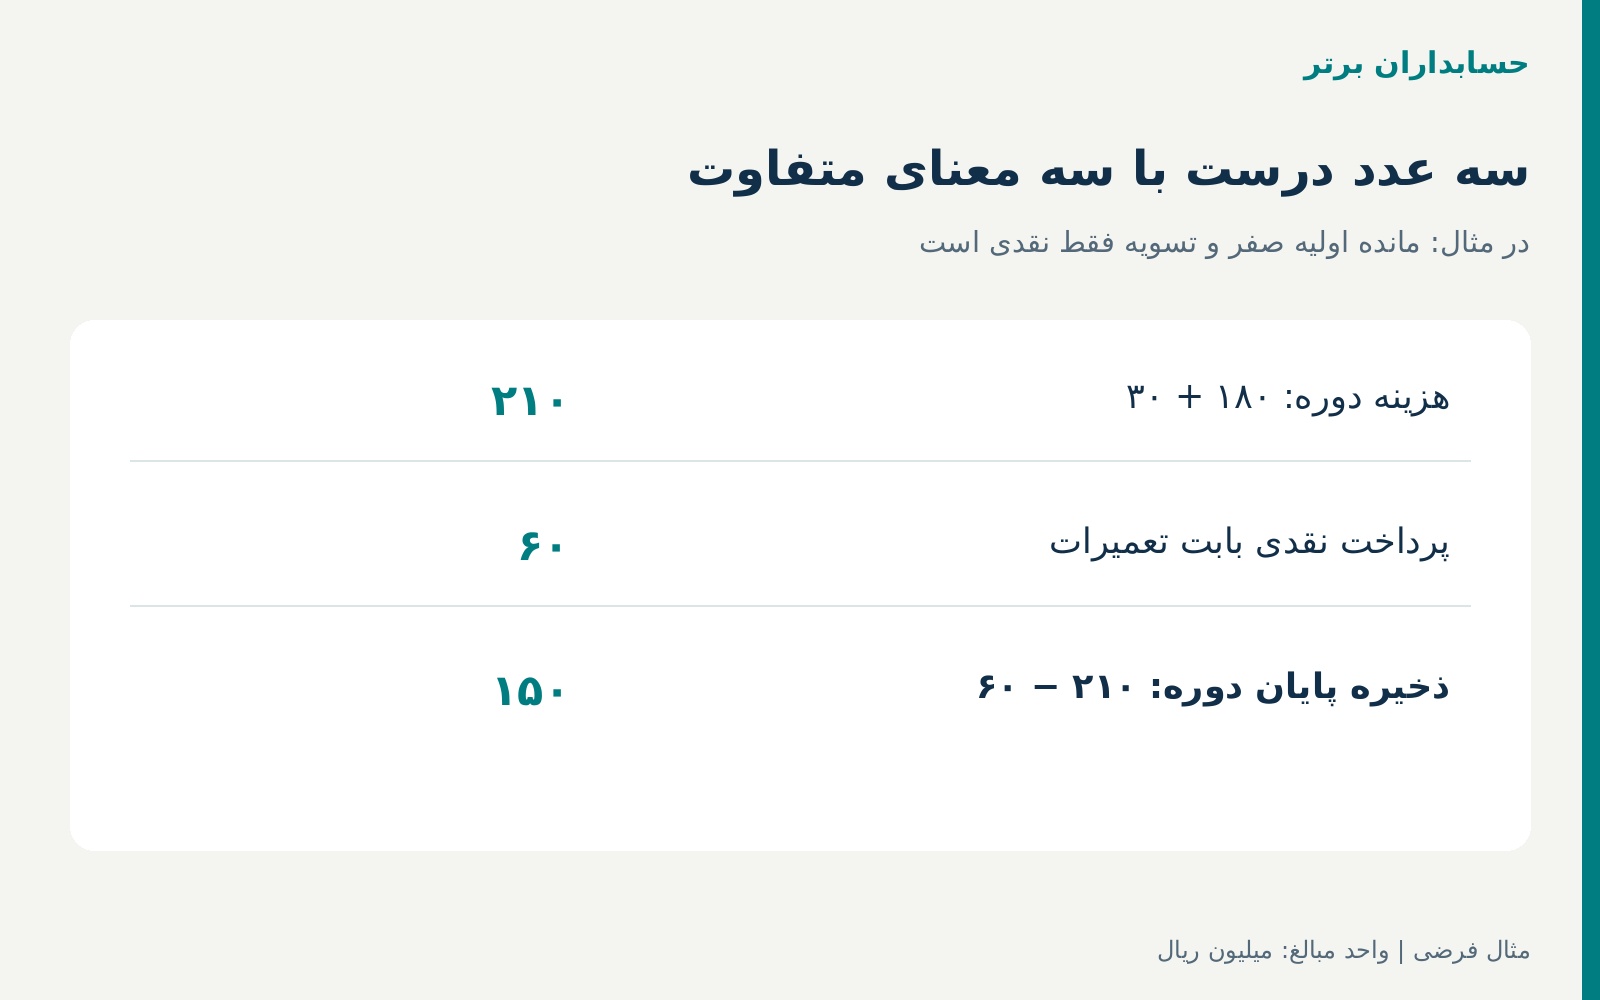
هزینه دوره: ۱۸۰ + ۳۰ = ۲۱۰
پرداخت نقدی: ۶۰
ذخیره پایان دوره: ۱۵۰
کنترل نهایی: صفر + ۲۱۰ − ۶۰ = ۱۵۰
در مفروضات این مثال:
هزینه دوره = پرداخت بابت تعهدات + افزایش خالص ذخیره
این رابطه ساده، به نبود مانده اولیه، تسویه غیرنقدی، انتقال حساب، تنزیل و سایر تغییرات در مثال وابسته است.
اثر بر صورتهای مالی و نقدینگی
| شاخص | اثر نهایی مربوط به ضمانت در مثال |
|---|---|
| وجه نقد | کاهش ۶۰ |
| بدهی ذخیره تضمین محصولات | افزایش ۱۵۰ |
| سود پیش از مالیات | کاهش ۲۱۰ |
| حقوق مالکانه، پیش از آثار مالیاتی | کاهش ۲۱۰ |
این جدول فقط آثار ضمانت را نشان میدهد؛ فروش، بهای تمامشده کالا و سایر عملیات شرکت خارج از آن هستند.
پرداخت ۶۰ میلیونی نمیتواند بهتنهایی معیار سنجش هزینه ضمانت باشد. از طرف دیگر، هزینه ۲۱۰ میلیونی نیز به معنی نیاز به پرداخت فوری همین مبلغ نیست.
مدیر خزانهداری باید زمانبندی پرداختهای آتی را بررسی کند. مدیر مالی باید مبلغ تعهد و هزینه شناساییشده را کنترل کند. هر دو گزارش لازماند و هدف متفاوتی دارند.
سه خطای عددی که سیستم باید متوقف کند
| خطا | نتیجه در مفروضات مثال |
|---|---|
| شناسایی فقط پرداخت نقدی بهعنوان هزینه | هزینه ۱۵۰ کمتر و ذخیره ۱۵۰ کمتر از مقدار صحیح |
| حفظ هزینه اولیه ۱۸۰ و ثبت دوباره پرداخت ۶۰ به هزینه | شناسایی تکراری هزینه تسویه، مگر آنکه مسیر ثبت اصلاح شود |
| افزودن کل برآورد نهایی ۱۵۰ به مانده ۱۲۰ | ذخیره ۲۷۰ بهجای ۱۵۰؛ بیشنمایی ۱۲۰ |
خطای مهم دیگر، اجرای نرخ جدید روی همه ۱۰۰۰ دستگاه است. برآورد جدید در این مثال به جمعیت ۶۰۰ دستگاهی مربوط است. تغییر نرخ بدون کنترل جمعیت، مدل ظاهراً دقیقی میسازد که پاسخ مسئله دیگری را محاسبه میکند.
استاندارد حسابداری ایران چه میگوید؟
در متن بازنشرشده استاندارد حسابداری شماره ۴ ایران که در پژوهش مبنای مقاله به آن ارجاع شده است:
- بند ۱۱ معیارهای شناخت ذخیره را بیان میکند.
- بندهای ۳۳ و ۳۶ به بهترین برآورد و روش ارزش مورد انتظار برای اقلام متعدد ارتباط دارند.
- بند ۵۰ بازبینی و تعدیل ذخیره را مطرح میکند.
محدودیت اعتبارسنجی: نسخه مورد اشاره بازنشر استاندارد است؛ آخرین نسخه رسمی لازمالاجرا از مرجع تدوینکننده در این نوبت احراز نشد. برای اجرای واقعی، نسخه معتبر مورد استفاده شرکت و اصلاحات مرتبط باید کنترل شوند.
این مقاله درباره پذیرش مالیاتی هزینه ذخیره حکم قطعی صادر نمیکند. شناخت حسابداری، مستندسازی مالیاتی و پذیرش هزینه در رسیدگی مالیاتی سه موضوع مرتبط اما جداگانهاند.
کیفیت برآورد: نرخ خرابی بدون هزینه و زمان کافی نیست
برای ساخت برآورد قابل دفاع، فقط دانستن درصد خرابی کافی نیست. اطلاعات باید پاسخ دهد:
- نرخ خرابی به کدام محصول، نسل و دوره تولید مربوط است؟
- چند دستگاه هنوز تحت پوششاند؟
- چه مدت از ضمانت آنها باقی مانده است؟
- مخارج تعمیر شامل چه اقلامی است؟
- آیا تعمیر تکراری در برآورد منظور شده است؟
- آیا تغییر قیمت قطعات یا دستمزد در شواهد جاری منعکس شده است؟
نرخ خرابی یک محصول قدیمی ممکن است برای نسل جدید مناسب نباشد. همچنین، پروندههای باز فعلی تمام تعهدات گزارشنشده را نشان نمیدهند.
در طراحی مدل، گروهبندی بر اساس نوع محصول، دوره فروش و مدت باقیمانده پوشش میتواند از استفاده یک نرخ کلی برای همه اقلام جلوگیری کند. تعداد گروهها باید با کیفیت داده و اهمیت موضوع متناسب باشد.
نقش واقعی AI در حسابداری گارانتی
استخراج و طبقهبندی
مدل زبانی میتواند شرح خرابی، نوع قطعه و مفاد پوشش را از مدارک استخراج کند. خروجی باید به اصل مدرک متصل بماند.
شناسایی ناهنجاری
تکرار شماره سریال، استفاده دوباره از یک فاکتور یا الگوی غیرمعمول تعمیر میتواند برای رسیدگی علامتگذاری شود. هشدار، اثبات تقلب نیست و نباید خودکار موجب رد حق مشتری شود.
پیشبینی
مدل آماری میتواند تعداد و مخارج تعمیرات آتی را برآورد کند. عملکرد آن باید با نتایج واقعی مقایسه و تغییر کیفیت محصولات بررسی شود.
محاسبه و ثبت
محاسبه احتمالات، کنترل جمعیت، گردش ذخیره و مبلغ تعدیل باید در موتور قواعد قابل بازآزمایی انجام شود. مدل زبانی میتواند توضیح و پیشنویس تهیه کند؛ تأیید رقم و ثبت نهایی باید مسئول مشخص داشته باشد.
معماری پیشنهادی شامل فروش و قرارداد معتبر، داده خدمات پس از فروش، تحلیل AI، موتور قواعد ذخیره، بازبینی مالی، ثبت نهایی و ردپای حسابرسی است.
هشت کنترل داخلی عملیاتی
۱. تطبیق جمعیت: دستگاههای مشمول با فروش، شماره سریال و قرارداد پوشش تطبیق داده شوند.
۲. کنترل پایان پوشش: خروج دستگاه از جمعیت، به بررسی تعهدات باز وابسته باشد.
۳. تفکیک نوع ضمانت: تعهد رفع عیب از خدمات اضافی و قراردادهای جداگانه متمایز شود.
۴. یکتایی پرونده: هر تعمیر و پرداخت، شناسه یکتا و ارتباط روشن با محصول داشته باشد.
۵. تطبیق مصرف ذخیره: پرداخت، مصرف قطعه و حساب پرداختنی مرتبط، دوباره هزینه نشوند.
۶. تأیید مفروضات: نرخها، مخارج و تغییرات آنها توسط مسئول فنی و مالی بررسی شوند.
۷. کنترل مانده: برآورد مورد نیاز با مانده حساب مقایسه شود؛ سند فقط برای اختلاف لازم ایجاد شود.
۸. حفظ نسخهها: جمعیت، داده، مدل، محاسبات و تأیید هر دوره نگهداری شوند.
ذخیره نباید به مخزنی برای جذب هزینههای نامرتبط یا تنظیم دلخواه سود تبدیل شود. هر مصرف باید به همان تعهدی متصل باشد که ذخیره بابت آن ایجاد شده است.
پیشنهاد توسعه محصول برای حسابداران برتر
این بخش پیشنهاد توسعه محصول است و ادعای وجود فعلی چنین قابلیتی در محصولات حسابداران برتر نیست.
ماژول پیشنهادی «مدیریت ذخیره ضمانت و خدمات پس از فروش» میتواند فروش، قرارداد، پرونده تعمیر و دفتر کل را به هم متصل کند.
خروجی اصلی بهتر است سه گزارش جدا داشته باشد:
| گزارش | پرسش اصلی |
|---|---|
| گزارش هزینه ضمانت | چه هزینهای در دوره شناسایی شده است؟ |
| گزارش گردش ذخیره | چه تعهدی ایجاد، تسویه یا تعدیل شده است؟ |
| گزارش نقدینگی | چه مبلغی پرداخت شده و چه پرداختهایی انتظار میرود؟ |
در مثال مقاله، داشبورد باید همزمان ۲۱۰ هزینه، ۶۰ پرداخت و ۱۵۰ ذخیره را با توضیح رابطه آنها نمایش دهد.
هشدارهای مفید شامل ثبت تکراری تعمیر، نبود قرارداد پوشش، استفاده از نرخ بدون تأیید و اختلاف میان جمعیت فروش و مدل ذخیره است.
برنامه آزمایشی چهارمرحلهای
مرحله اول: یک گروه محصول انتخاب و داده فروش و تعمیرات آن تطبیق داده شود.
مرحله دوم: تیم مالی و خدمات، تعهدات، جمعیت باقیمانده و مفروضات برآورد را تعیین کنند.
مرحله سوم: مدل پیشنهادی در کنار کاربرگ تأییدشده اجرا شود؛ بدون اختیار ثبت قطعی.
مرحله چهارم: اختلاف پیشبینی با تجربه واقعی، کاملبودن داده و صحت گردش ذخیره بررسی شود.
معیار موفقیت فقط سرعت نیست. نبود هزینه تکراری، قابلیت توضیح تغییر برآورد و اتصال هر مصرف به تعهد مربوط اهمیت بیشتری دارند.
جمعبندی تخصصی
شرکت در مثال فقط ۶۰ میلیون ریال پرداخت کرد؛ اما تعهدات باقیمانده نیز باید در حسابها منعکس شوند.
ذخیره اولیه ۱۸۰ بود. پس از مصرف ۶۰، مانده به ۱۲۰ رسید. برآورد جدید تعهدات باقیمانده ۱۵۰ بود؛ بنابراین، ۳۰ میلیون ریال هزینه تعدیل شناسایی شد.
هزینه دوره: ۲۱۰ میلیون ریال
پرداخت نقدی: ۶۰ میلیون ریال
ذخیره پایان دوره: ۱۵۰ میلیون ریال
برای حسابدار و طراح نرمافزار، کنترل اصلی این است: هزینه، پرداخت و مانده تعهد باید جدا محاسبه شوند و گردش آنها با یکدیگر تطبیق داشته باشد.
برای آشنایی با راهکارهای نرمافزاری مالی و هوشمندسازی حسابداری: حسابداران برتر.
مقالات مرتبط
- حسابداری تعویض اجزای دارایی ثابت؛ ثبت حذف و استهلاک
- کاهش ارزش موجودی کالا؛ مثال عددی، ثبت و برگشت کاهش ارزش
- تحلیل سودآوری پروژه با هوش مصنوعی؛ چرا سود امروز به زیان تبدیل میشود؟
- حسابداری اضافهواریز مشتری؛ تخصیص وجه و کنترل استرداد با AI
- فاکتور بدون سفارش خرید؛ جلوگیری از ثبت ۱۳۵ میلیون هزینه اضافی
- ثبت پیشدریافت مشتری؛ اعمال بیعانه به فاکتور با کنترل AI
- تسویه مساعده کارکنان با AI؛ چرا ۱۸۰ میلیون رسید، ۵۶ میلیون پرداخت دارد؟
- حسابداری پاداش خرید؛ تخصیص به موجودی و بهای تمامشده
- اجاره پنهان در قرارداد خدمات؛ استاندارد ۴۴ و بدهی اجاره
- تأمین مالی سهام و بدهی؛ تفاوت وجه خالص و سود با کمک AI