




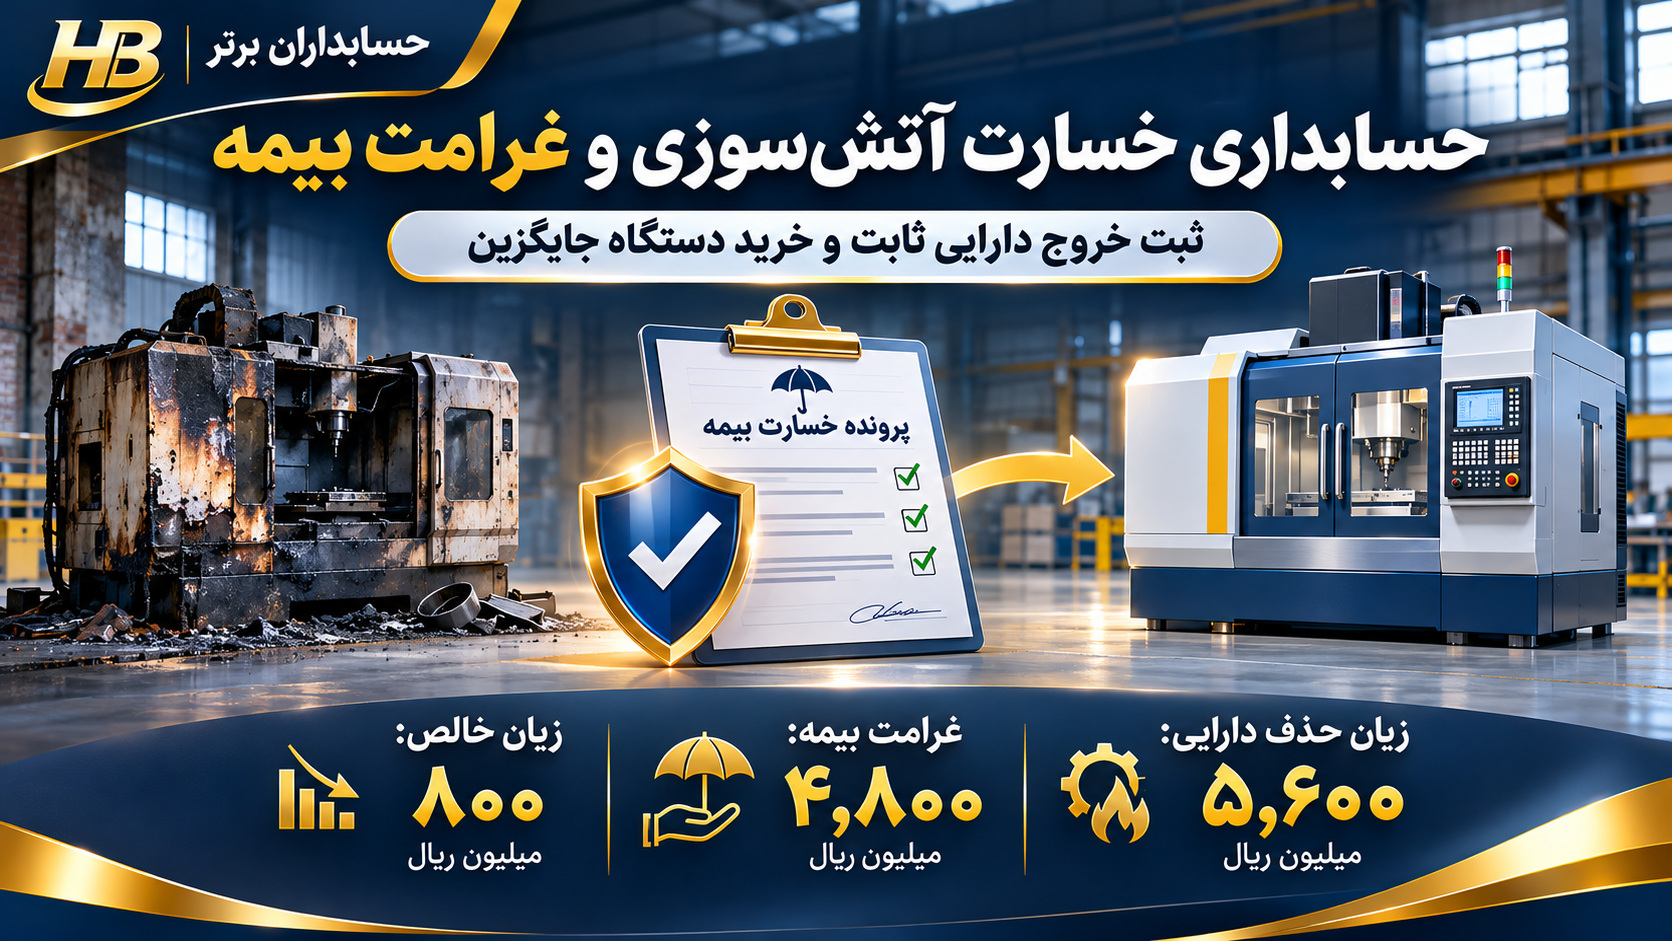
مقدمه؛ خسارت ۶٬۰۰۰ میلیونی، غرامت ۴٬۸۰۰ میلیونی و سه رویداد حسابداری مستقل
وقوع آتشسوزی، سیل، سرقت یا حادثه در کارخانه صرفاً یک مسئله بیمهای نیست؛ واحد مالی باید تعیین کند کدام دارایی دیگر منافع اقتصادی ندارد، چه بقایایی قابل بازیافت است، آیا حق دریافت غرامت ایجاد شده و هزینه خرید تجهیزات جایگزین چگونه ثبت میشود. در این بررسی، دستگاهی با بهای اولیه ۱۵٬۰۰۰ و استهلاک انباشته ۹٬۰۰۰ میلیون ریال در آتشسوزی نابود میشود. از آن بقایایی به ارزش ۴۰۰ میلیون ریال باقی میماند، بیمهگر در تاریخی بعد ۴٬۸۰۰ میلیون ریال غرامت را تأیید میکند و شرکت دستگاه جدیدی با مجموع بهای خرید و نصب ۱۸٬۶۰۰ میلیون ریال تحصیل میکند.
اصل مقاله: نابودی دارایی، احراز حق دریافت غرامت و خرید دارایی جایگزین، سه رویداد اقتصادی مستقلاند. مبلغ مطالبهشده از بیمه لزوماً همان طلب قابلشناسایی نیست و دریافت وجه بیمه باعث کاهش خودکار بهای دارایی جایگزین نمیشود. تمام ارقام به میلیون ریال و فرضی هستند.
۱. اطلاعات کامل سناریوی حسابداری
شرکت فرضی «پارس تولید هوشمند» در تاریخ ۱۰ آبان ۱۴۰۵ با آتشسوزی و نابودی کامل یک دستگاه صنعتی مواجه میشود. کارشناس فنی تأیید میکند تعمیر دستگاه از نظر اقتصادی ممکن نیست؛ بااینحال مقداری قطعه و ضایعات قابل استفاده باقی است. شرکت به موجب بیمهنامه درخواست جبران خسارت میکند.
| شرح | مبلغ یا وضعیت |
|---|---|
| بهای تمامشده اولیه دستگاه | ۱۵٬۰۰۰ |
| استهلاک انباشته تا تاریخ حادثه | ۹٬۰۰۰ |
| خالص ارزش دفتری دستگاه | ۶٬۰۰۰ |
| ارزش بقایای قابلبازیافت | ۴۰۰ |
| زیان خروج دستگاه | ۵٬۶۰۰ |
| مبلغ مطالبه اولیه از بیمه | ۵٬۵۰۰ |
| غرامت مورد تأیید بیمهگر | ۴٬۸۰۰ |
| تاریخ آتشسوزی | ۱۰ آبان ۱۴۰۵ |
| تاریخ احراز شرایط شناخت غرامت در مثال | ۱۵ آذر ۱۴۰۵ |
| تاریخ وصول غرامت | ۲۰ دی ۱۴۰۵ |
| قیمت خرید دستگاه جایگزین | ۱۸٬۰۰۰ |
| نصب و آمادهسازی دستگاه جایگزین | ۶۰۰ |
| عمر مفید دستگاه جدید | ۵ سال |
فرض میکنیم شرکت از مدل بهای تمامشده استفاده میکند، استهلاک تا تاریخ حادثه بهروزرسانی شده، بقایا فاقد هزینه بازیافت بااهمیتاند و در ۱۰ آبان هنوز معیارهای شناخت طلب بیمه احراز نشدهاند. تمامی ارقام خالص از مالیات بر ارزش افزوده و سایر آثار مالیاتی مفروضاند.
۲. مبنای استاندارد حسابداری شماره ۱۱ ایران
استاندارد حسابداری شماره ۱۱ درباره شناخت، استهلاک، حذف و جبران خسارت داراییهای ثابت مشهود رهنمود دارد. دستگاهی که نابود شده و منافع اقتصادی آینده از خود آن انتظار نمیرود، نباید صرفاً به دلیل وجود بیمهنامه همچنان در حساب ماشینآلات باقی بماند. خسارت یا نابودی دارایی، مطالبه غرامت از شخص ثالث و خرید یا ساخت دارایی جایگزین طبق منطق استاندارد، رویدادهایی جداگانه هستند.
در نتیجه، حسابدار باید نخست ارزش دفتری دستگاه قدیمی را تعیین کند؛ سپس دارایی و استهلاک انباشته آن را حذف کند و بعد، در زمان مناسب، دریافتنی ناشی از قرارداد بیمه را شناسایی کند. هیچیک از این ثبتها جانشین ثبت خرید دستگاه جدید نخواهد بود.
۳. تفاوت حسابداری بیمهگذار با بیمهگر
در این پرونده، شرکت تولیدی بیمهگذار است؛ یعنی برای پوشش ریسک دستگاه، حق بیمه پرداخت کرده و پس از حادثه مطالبه غرامت میکند. بیمهگرطرف ارائهدهنده پوشش است و ثبتهای تخصصی مربوط به تعهدات بیمهای خود را دارد. حسابداری خسارت در دفاتر شرکت تولیدی با ثبتهای صنعت بیمه یکسان نیست.
در دفاتر بیمهگذار، موضوع اصلی حذف دارایی، ثبت زیان، شناخت بقایا و ایجاد احتمالی طلب از بیمهگر است. چنین طلبی باید با توجه به شرایط بیمهنامه و استاندارد مربوط مستند شود؛ نه صرفاً از روی عنوان «بیمه آتشسوزی» در قرارداد.
۴. محاسبه ارزش دفتری قبل از حادثه
ارزش دفتری خالص برابر است با بهای تمامشده، منهای استهلاک انباشته و کاهش ارزش انباشته احتمالی. در مثال حاضر کاهش ارزش جداگانهای مفروض نیست:
۱۵٬۰۰۰ − ۹٬۰۰۰ = ۶٬۰۰۰ میلیون ریال
زیان حادثه نباید براساس کل قیمت اولیه ۱۵٬۰۰۰ میلیونی محاسبه شود؛ زیرا ۹٬۰۰۰ میلیون ریال از بهای دستگاه در دورههای گذشته از طریق استهلاک به هزینه یا بهای تولید انتقال یافته است. ملاک حذف، مبلغ دفتری در تاریخ حادثه است.
۵. ضرورت محاسبه استهلاک تا تاریخ آتشسوزی
اگر آخرین ثبت استهلاک در پایان مهر صادر شده ولی حادثه در ۱۰ آبان رخ داده باشد، باید با توجه به سیاست استهلاک شرکت، سهم قابلشناسایی تا زمان حذف بررسی شود. در غیر این صورت زیان خروج دستگاه ممکن است بیش از مقدار صحیح محاسبه شود.
در سناریوی اصلی، مبلغ ۹٬۰۰۰ میلیون ریال شامل کل استهلاک واجد شرایط تا تاریخ حادثه است. لذا سند جداگانهای برای استهلاک معوق فرض نشده است. اگر در پرونده واقعی استهلاک ماهانه محاسبه شده باشد، ابتدا سند اصلاحی استهلاک و سپس سند حذف دارایی صادر میشود.
۶. شناسایی بقایای قابلبازیافت
کارشناس تأیید میکند قطعات و ضایعاتی به ارزش ۴۰۰ میلیون ریال پس از آتشسوزی باقی ماندهاند. اگر شرکت این بقایا را کنترل کند و مبلغشان بهطور اتکاپذیر اندازهگیری شود، میتوان متناسب با ماهیت در حساب موجودی قطعات بازیافتی یا ضایعات قابل فروش شناسایی کرد.
بقایای دستگاه، ادامه شناسایی خود دستگاه کامل بهعنوان دارایی ثابت نیستند. دستگاه اصلی از حساب حذف میشود، ولی ارزش اقتصادی باقیمانده در یک سرفصل مناسب دارایی ثبت خواهد شد. در پروندههایی که هزینه بازیافت، حمل یا کاهش ارزش بااهمیت است، اندازهگیری بقایا باید متناسب تعدیل شود.
۷. محاسبه زیان ناشی از حذف دستگاه
| جزء | مبلغ |
|---|---|
| ارزش دفتری خالص دستگاه | ۶٬۰۰۰ |
| کسر: بقایای قابلبازیافت | (۴۰۰) |
| زیان خروج دارایی ثابت | ۵٬۶۰۰ |
۶٬۰۰۰ − ۴۰۰ = ۵٬۶۰۰ میلیون ریال. این زیان، اثر حذف دارایی در ۱۰ آبان است. غرامت بیمه در این مرحله از زیان کسر نشده، زیرا براساس مفروضات مثال، حق دریافت آن هنوز شرایط شناخت را ندارد. رقم زیان حذف نباید با مبلغ مطالبهشده از بیمه یا خسارت مورد تأیید بیمهگر اشتباه گرفته شود.
۸. ثبت حسابداری حذف دستگاه
سند مورخ ۱۰ آبان ۱۴۰۵، میلیون ریال:
| حساب | بدهکار | بستانکار |
|---|---|---|
| استهلاک انباشته ماشینآلات | ۹٬۰۰۰ | — |
| موجودی قطعات و ضایعات بازیافتی | ۴۰۰ | — |
| زیان ناشی از نابودی دارایی ثابت | ۵٬۶۰۰ | — |
| ماشینآلات و تجهیزات | — | ۱۵٬۰۰۰ |
| جمع | ۱۵٬۰۰۰ | ۱۵٬۰۰۰ |
این ثبت بهای تاریخی دستگاه و استهلاک انباشته آن را از دفاتر حذف میکند، ارزش بقایا را جدا میسازد و زیان ۵٬۶۰۰ میلیونی شناسایی میکند. در آن هیچ حساب دریافتنی از بیمه و هیچ جریان نقدی فرضی وجود ندارد.
۹. چرا نمیتوان بلافاصله حساب بیمه را بدهکار کرد؟
بیمهنامه ممکن است سقف پوشش، فرانشیز، استثنا، شرط نگهداری تجهیزات یا تعهدات اطلاعرسانی داشته باشد. از طرف دیگر، مبلغ دفتری دستگاه با مبنای ارزیابی خسارت بیمهای یکسان نیست. بنابراین شرکت نمیتواند خودکار ۶٬۰۰۰ میلیون ریال ارزش دفتری دستگاه را به «مطالبات بیمه» منتقل کند.
ابتدا باید حقوق قراردادی، شواهد ارزیاب و وضعیت پرونده بررسی شود. در تاریخی که شرایط استاندارد احراز نشده است، ثبت قطعی یک طلب ممکن است دارایی و درآمد را بیش از واقع نشان دهد.
۱۰. مبلغ درخواستشده با طلب شناساییشده متفاوت است
در آغاز رسیدگی، شرکت از بیمهگر ۵٬۵۰۰ میلیون ریال درخواست میکند. این عدد تنها مبلغ مطالبهنامه است. اگر بیمهگر هنوز درخواست را رسیدگی نکرده و حق دریافت مستند و مبلغ قابل اتکا برای ثبت وجود نداشته باشد، این درخواست بهتنهایی کافی نیست.
در مثال ما، در تاریخ ۱۰ آبان هیچ دریافتنی از بیمه ثبت نمیشود. چنانچه الزامات افشای دارایی احتمالی و اهمیت اطلاعات برقرار باشد، وضعیت مطالبه ممکن است در یادداشتها توصیف شود؛ اما افشا جایگزین شناخت نیست.
۱۱. زمان شناخت غرامت طبق استاندارد ۱۱ ایران
طبق متن استاندارد شماره ۱۱ ایران، جبران خسارت داراییهای ثابت توسط اشخاص ثالث در دورهای شناسایی میشود که وصول آن محتمل و مبلغ آن بهگونهای اتکاپذیر قابل اندازهگیری باشد. نتیجه به شواهد واقعی بستگی دارد؛ وجود سند تأیید بیمهگر مدرک مهمی است ولی تنها مدرک قابل تصور نیست.
فرض میکنیم در ۱۵ آذر ۱۴۰۵ هر دو شرط با نامه قطعی بیمهگر برای مبلغ ۴٬۸۰۰ میلیون ریال احراز شده است. از همین تاریخ سند دریافتنی و درآمد جبران خسارت در مثال صادر میشود.
۱۲. تفاوت معیار شناخت در IAS 16
بند ۶۵ استاندارد بینالمللی IAS 16 شناسایی جبران خسارت داراییهای ازبینرفته یا آسیبدیده توسط اشخاص ثالث در سود و زیان را به زمانی مربوط میکند که غرامت قابل دریافت (becomes receivable) شود. بنابراین عبارتهای استاندارد ایران و IAS 16 را نباید بدون بررسی یکسان فرض کرد.
هم تأخیر بیدلیل تا زمان دریافت پول و هم ثبت زودهنگام صرفاً با مشاهده بیمهنامه میتواند نامناسب باشد. لازم است مبنای حقوقی حق دریافت و شواهد کافی در چارچوب گزارشگری منتخب شرکت بررسی شود.
۱۳. ثبت غرامت مورد تأیید بیمهگر
سند مورخ ۱۵ آذر ۱۴۰۵، میلیون ریال:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای دریافتنی ـ غرامت بیمه آتشسوزی | ۴٬۸۰۰ | — |
| درآمد جبران خسارت دارایی ثابت | — | ۴٬۸۰۰ |
| جمع | ۴٬۸۰۰ | ۴٬۸۰۰ |
زیان خروج دستگاه در دفتر کل همچنان ۵٬۶۰۰ میلیون ریال باقی است. در مقابل آن، درآمد مستقل جبران خسارت ۴٬۸۰۰ میلیونی ثبت میشود. تفکیک دو حساب برای حسابرسی، تحلیل ماهیت حادثه و تطبیق پرونده بیمه ضروری است.
۱۴. اثر خالص حادثه بر سود و زیان
| شرح | اثر بر سود و زیان |
|---|---|
| زیان حذف دستگاه | (۵٬۶۰۰) |
| درآمد جبران خسارت بیمه | ۴٬۸۰۰ |
| زیان خالص حادثه پس از شناخت غرامت | (۸۰۰) |
۵٬۶۰۰ − ۴٬۸۰۰ = ۸۰۰ میلیون ریال زیان خالص. این جمعبندی فقط خسارت دستگاه و غرامت مربوط را در بر دارد. مخارج توقف تولید، اجاره تجهیزات موقت، موجودی آسیبدیده و خسارت کارکنان در این محاسبه وارد نشدهاند. در دفاتر، ارقام ناخالص جداگانه نگهداری شوند؛ نحوه ارائه نهایی تابع اهمیت و الزامات مربوط است.
۱۵. ثبت وصول غرامت در بانک
در ۲۰ دی ۱۴۰۵ بیمهگر کل مبلغ تأییدشده را پرداخت میکند:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۴٬۸۰۰ | — |
| دریافتنی غرامت بیمه | — | ۴٬۸۰۰ |
در زمان وصول درآمد جدیدی ایجاد نمیشود. دریافتنی قبلی به وجه نقد تبدیل شده است؛ دوباره بستانکارکردن درآمد بیمه، موجب دوبرابرشدن غرامت شناساییشده خواهد شد.
۱۶. تطبیق زمانی سه رویداد اصلی
| تاریخ | رویداد | اثر بر صورتهای مالی |
|---|---|---|
| ۱۰ آبان ۱۴۰۵ | حذف دستگاه و شناخت بقایا | زیان ۵٬۶۰۰، بقایای ۴۰۰ |
| ۱۵ آذر ۱۴۰۵ | احراز حق دریافت غرامت | درآمد و دریافتنی ۴٬۸۰۰ |
| ۲۰ دی ۱۴۰۵ | وصول غرامت | افزایش بانک و حذف دریافتنی ۴٬۸۰۰ |
جداکردن تاریخها به ویژه در صورتهای مالی میاندورهای مهم است؛ زیرا سود و زیان، مانده مطالبات و جریان نقدی ممکن است در دورههای متفاوتی تغییر کنند.
۱۷. اگر بیمهگر پرونده را رد کند
در یک سناریوی مستقل، بیمهگر به استناد استثنای معتبر بیمهنامه تمام درخواست را رد میکند. اگر پیشتر حق دریافت قابلشناسایی ایجاد نشده باشد، شرکت هیچ طلب و درآمدی از بیمه ثبت نکرده و تنها زیان مربوط به خروج دستگاه را در حسابها نگه میدارد.
اعتراض حقوقی یا طرح شکایت بهتنهایی مجوز شناسایی طلب نیست. با دریافت حکم یا مدارک جدید، معیارهای شناخت و افشای دارایی احتمالی دوباره بررسی میشوند.
۱۸. چرا اختلاف درخواست ۵٬۵۰۰ و تأیید ۴٬۸۰۰، زیان جداگانه نیست؟
اختلاف رقم مطالبهشده و غرامت تأییدشده ۷۰۰ میلیون ریال است. در سناریوی اصلی، هیچ دریافتنی ۵٬۵۰۰ میلیونی در ابتدا ثبت نشده بود؛ بنابراین هنگام تأیید ۴٬۸۰۰ میلیون ریال، سند «زیان ۷۰۰ میلیونی ناشی از تعدیل طلب» صادر نمیشود.
صرف ارسال درخواست و کاهش مبلغ مورد پذیرش بیمهگر، لزوماً به معنی تحقق زیان مالی جداگانه نیست. آثار اصلی قبلاً در زیان حذف دستگاه منعکس شده است.
۱۹. اگر مبلغ طلب شناساییشده بعداً کاهش یابد
فرض کنید شرکت براساس مدارک معتبر، ۴٬۸۰۰ میلیون ریال طلب ثبت کرده ولی شواهد جدید نشان میدهد فقط ۴٬۳۰۰ میلیون ریال قابل وصول است. اگر این تفاوت، با بررسی منشأ آن، کاهش درآمد جبران خسارت قبلی باشد، ثبت نمونه چنین است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| تعدیل درآمد جبران خسارت بیمه | ۵۰۰ | — |
| دریافتنی از بیمهگر | — | ۵۰۰ |
باید تغییر برآورد معتبر را از اشتباه حسابداری گذشته و از کاهش ارزش ناشی از ریسک اعتباری بیمهگر تفکیک کرد. این مثال با سناریوی اصلیِ وصول کامل ۴٬۸۰۰ میلیون ریال ترکیب نمیشود.
۲۰. اگر غرامت از مبلغ دفتری بیشتر باشد
در سناریوی فرضی دیگری، دستگاه با ارزش دفتری ۶٬۰۰۰ میلیون ریالبدون بقایا نابود میشود، اما بیمهگر به موجب قرارداد ۸٬۰۰۰ میلیون ریالغرامت قابلشناسایی میپذیرد. زیان حذف ۶٬۰۰۰ و درآمد بیمه ۸٬۰۰۰ است؛ اثر خالص ۲٬۰۰۰ میلیون ریال مثبت خواهد بود.
این نتیجه بهصورت نظری ممکن است، چون مبنای بیمهای و مبلغ دفتری متفاوتاند. شناسایی درآمد همچنان منوط به احراز معیارهای مربوط است و آثار مالیاتی جداگانه بررسی میشوند.
۲۱. اگر دستگاه قابل تعمیر باشد
همه حوادث به حذف کامل دارایی منجر نمیشوند. اگر دستگاه پس از حادثه قابل استفاده یا تعمیر باشد، باید نشانههای کاهش ارزش آن و ماهیت مخارج تعمیر بررسی شود. تعمیرات معمول میتوانند هزینه دوره باشند؛ جایگزینی جزء عمده در شرایط مقرر ممکن است به سرمایهایکردن جزء جدید و حذف جزء قبلی نیاز داشته باشد.
لذا پیش از صدور سند حذف کامل، گزارش فنی، امکان تعمیر اقتصادی و منافع اقتصادی باقیمانده دارایی باید مستند شود.
۲۲. تفاوت زیان کاهش ارزش با زیان حذف دارایی
اگر دستگاه هنوز مورد استفاده باشد ولی مبلغ دفتری آن ۶٬۰۰۰ و مبلغ قابل بازیافت آن ۴٬۲۰۰ میلیون ریال باشد، با احراز شرایط، زیان کاهش ارزش ۱٬۸۰۰ میلیون ریال مطرح میشود. ثبت نمونه:
| حساب | بدهکار | بستانکار |
|---|---|---|
| زیان کاهش ارزش دارایی ثابت | ۱٬۸۰۰ | — |
| کاهش ارزش انباشته دارایی | — | ۱٬۸۰۰ |
در این وضعیت دارایی الزاماً از کارت دارایی ثابت حذف نمیشود. استاندارد ۳۲ ایران و IAS 36 باید در پرونده واقعی بررسی شوند. این حالت مستقل از سناریوی دستگاه کاملاً نابودشده است.
۲۳. ثبت حسابداری خرید دستگاه جایگزین
پس از حادثه، شرکت ماشینآلات جدیدی به بهای ۱۸٬۰۰۰ میلیون ریالخریداری میکند و ۶۰۰ میلیون ریال نیز بابت نصب و آمادهسازی پرداخت میکند. با فرض اینکه نصب واجد شرایط منظورشدن در بهای تمامشده باشد و همه مبالغ نقداً پرداخت شوند، ثبت زیر انجام میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات جدید | ۱۸٬۰۰۰ | — |
| ماشینآلات ـ مخارج نصب و آمادهسازی | ۶۰۰ | — |
| بانک | — | ۱۸٬۶۰۰ |
| جمع | ۱۸٬۶۰۰ | ۱۸٬۶۰۰ |
دستگاه جدید از نظر شناسه دارایی، تاریخ آمادگی برای استفاده، عمر مفید و برنامه استهلاک بهصورت مستقل ثبت میشود؛ حتی اگر وجه بیمه برای تأمین بخشی از خرید آن مصرف شده باشد.
۲۴. چرا بهای دارایی جایگزین ۱۳٬۸۰۰ میلیون ریال نیست؟
از نظر بودجه نقدی، میتوان گفت تأمین مالی خالص دستگاه جدید پس از دریافت غرامت ۱۸٬۶۰۰ − ۴٬۸۰۰ = ۱۳٬۸۰۰ میلیون ریال بوده است؛ اما این محاسبه، بهای تمامشده دارایی در حسابداری نیست.
مبلغ ۴٬۸۰۰ میلیون ریال، جبران خسارت دستگاه قدیمی است نه تخفیف فروشنده دستگاه جدید. بنابراین بهای تمامشده قابل استهلاک دستگاه جایگزین، طبق مفروضات، ۱۸٬۶۰۰ میلیون ریال باقی میماند. تهاتر خودکار دو رویداد مستقل، دارایی جدید و استهلاک سالهای بعد را کمتر از واقع نشان خواهد داد.
۲۵. برنامه استهلاک دستگاه جایگزین
بهای تمامشده دستگاه جدید ۱۸٬۶۰۰ میلیون ریال، عمر مفید مفروض آن ۵ سال و ارزش باقیمانده صفر است. با استفاده از روش خط مستقیم، استهلاک سالانه کامل برابر است با:
۱۸٬۶۰۰ ÷ ۵ = ۳٬۷۲۰ میلیون ریال.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه یا سربار استهلاک ماشینآلات | ۳٬۷۲۰ | — |
| استهلاک انباشته دستگاه جایگزین | — | ۳٬۷۲۰ |
رقم فوق برای یک سال کاملِ پس از آمادهشدن دارایی برای استفاده است. اگر دستگاه در میانه سال آماده بهرهبرداری شود، استهلاک همان سال باید متناسب با تاریخ و رویه مربوط محاسبه شود؛ تاریخ دریافت بیمه، آغاز استهلاک نیست.
۲۶. اگر دستگاه جایگزین دارای فناوری پیشرفتهتر باشد
شرکت ممکن است بهجای همان مدل قبلی، دستگاه CNC جدید با قابلیت تولید بیشتر خریداری کند. مبلغ مازاد خرید، بهصرف ارتباط اقتصادی با حادثه، «زیان آتشسوزی» محسوب نمیشود. کارت دارایی جدید باید مشخصات فنی، قطعات عمده، بهای تحصیل، مخارج مستقیم آمادهسازی و عمر مفید مختص به خود را داشته باشد.
اگر خرید شامل تجهیزات جانبی، تأسیسات یا تغییرات ساختمان است، تخصیص مبلغ قرارداد بین طبقات مختلف دارایی و هزینههای دوره باید با مدارک و معیارهای استاندارد ۱۱ انجام شود.
۲۷. تفاوت جبران خسارت دستگاه با بیمه وقفه در کسبوکار
بیمه آتشسوزی ممکن است علاوه بر خسارت فیزیکی دارایی، «وقفه در کسبوکار» را هم پوشش دهد؛ مثلاً بخشی از سود ازدسترفته، اجاره موقت تجهیزات یا مخارج ثابت دوره توقف. این دو نوع پوشش، مبنای حقوقی و اقتصادی متفاوتی دارند.
حسابدار باید ادعای جبران خسارت ماشینآلات را از ادعای جبران اختلال عملیات تولید جدا نگه دارد. مبنای شناخت دریافتنی و درآمد مربوط به پوشش دوم باید مستقل از قواعد ثبت زیان حذف دارایی ارزیابی شود و بهطور خودکار با بهای ماشینآلات تهاتر نشود.
۲۸. اگر موجودی مواد اولیه نیز نابود شود
فرض کنید علاوه بر دستگاه، مواد اولیهای با بهای دفتری ۲٬۰۰۰ میلیون ریال کاملاً در حادثه تلف شده و ارزش بازیافت ندارد. با احراز نابودی موجودی، ثبت نمونه طبق ماهیت قلم و استاندارد حسابداری ۸ چنین است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| زیان نابودی موجودی مواد اولیه | ۲٬۰۰۰ | — |
| موجودی مواد اولیه | — | ۲٬۰۰۰ |
این مبلغ نباید در زیان حذف دستگاه صنعتی ادغام شود. اگر بیمهنامه موجودی را نیز پوشش دهد، طلب ناشی از آن جداگانه و فقط پس از تحقق شرایط شناخت بررسی میشود. این یک سناریوی مستقل از ارقام جدول اصلی است.
۲۹. اگر شخص ثالث دیگری عامل خسارت باشد
ممکن است ارزیابی فنی، قصور پیمانکار تعمیرات یا متصدی نگهداری را علت حادثه معرفی کند. در این حالت، شرکت احتمالاً حق مطالبه از شخص مسئول دارد؛ ولی صرف انتساب اولیه تقصیر، دریافتنی قطعی به وجود نمیآورد. مدارک قراردادی، رأی مراجع صالح و احتمال وصول باید بررسی شوند.
همچنین لازم است شرکت از شناسایی همزمان دو دریافتنی جبران خسارت بابت یک حق یکسان جلوگیری کند. پس از پرداخت بیمه، احتمال انتقال حق رجوع به بیمهگر نیز باید مطابق مقررات و مفاد قرارداد لحاظ شود.
۳۰. تفاوت هزینه حق بیمه با درآمد غرامت
حق بیمه، بهای دریافت پوشش خطر در یک دوره است؛ غرامت، جبران خسارت حادثه تحت شرایط قرارداد است. فرض کنید حق بیمه سالانه ۳۶۰ میلیون ریال پرداخت شود و خدمات پوشش طی ۱۲ ماه بهصورت یکنواخت ارائه شوند. سهم ماهانه هزینه حق بیمه در این فرض ۳۰ میلیون ریال است.
وجود قرارداد پوشش در آغاز سال هیچ مجوزی برای شناخت «درآمد احتمالی بیمه» ایجاد نمیکند؛ مگر آنکه حادثه و شرایط شناسایی حق دریافت رخ داده باشند. حسابهای پیشپرداخت حق بیمه، هزینه بیمه، دریافتنی غرامت و درآمد جبران خسارت باید مستقل باشند.
۳۱. اثر حادثه و بیمه بر صورت جریانهای نقدی
ثبت نابودی دارایی و بقایا در ۱۰ آبان ماهیت عمدتاً غیرنقدی دارد. شناسایی دریافتنی و درآمد بیمه در ۱۵ آذر نیز جریان نقدی واقعی ایجاد نمیکند. در مقابل، وصول ۴٬۸۰۰ میلیون ریال در ۲۰ دی افزایش وجه نقد و خرید دستگاه جدید به مبلغ ۱۸٬۶۰۰ میلیون ریال خروج وجه نقد است.
طبقهبندی نهایی دریافت غرامت و پرداخت خرید تجهیزات در صورت جریانهای نقدی باید طبق استاندارد جریانهای نقدیِ لازمالاجرا، ماهیت دارایی و رویه گزارشگری شرکت بررسی شود. نباید در تاریخ آتشسوزی جریان نقدی ساختگی بابت زیان ۵٬۶۰۰ میلیونی ایجاد کرد.
۳۲. کنترل نهایی آثار مالی حادثه
ارزش دفتری دستگاه قدیمی ۶٬۰۰۰ میلیون ریال بوده است. در مقابل، بقایای قابلبازیافت ۴۰۰ و حق دریافت غرامتِ شناساییشده ۴٬۸۰۰ میلیون ریال است. بنابراین منابع اقتصادی شناساییشده پس از حادثه ۵٬۲۰۰ میلیون ریال خواهد بود و اختلاف آن با ارزش دفتری قبلی ۸۰۰ میلیون ریال زیان خالص است.
۶٬۰۰۰ − (۴۰۰ + ۴٬۸۰۰) = ۸۰۰.
دارایی جایگزین ۱۸٬۶۰۰ میلیونی در این معادله وارد نمیشود؛ خرید آن یک معامله جدا با بهای تحصیل مستقل است.
۳۳. آیا زیان آتشسوزی هزینه قابل قبول مالیاتی است؟
طبق مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم، شرایط پذیرش هزینهها با ثبت حسابداری یکسان نیست. بند ۹ ماده ۱۴۸، از جمله، بر محققبودن خسارت، مشخصبودن موضوع و میزان آن، و جبراننشدن خسارت از طریق دیگران تأکید دارد. لذا نمیتوان صرفاً از روی زیان حسابداری ۵٬۶۰۰ و غرامت ۴٬۸۰۰، پذیرش قطعی مبلغ ۸۰۰ میلیون ریال را نتیجه گرفت.
بهویژه باید ارزش دفتری مالیاتی ماشینآلات، جدول استهلاک مالیاتی، اسناد وقوع حادثه، میزان غرامت جبرانکننده و وضعیت رسیدگی سازمان امور مالیاتی ارزیابی شود. درخصوص مقررات اجرایی و الزام اطلاعرسانی خسارت نیز باید رأی دیوان عدالت اداری درباره ابطال بخشی از شرط مهلت اعلام کتبی بررسی شود؛ استناد به مهلت قدیمی بدون کنترل وضعیت حقوقی درست نیست.
۳۴. مدارک لازم برای حسابرسی و دفاع مالیاتی
پرونده حادثه باید حداقل شامل بیمهنامه و الحاقیهها، صورتجلسه وقوع آتشسوزی، گزارش آتشنشانی و کارشناس فنی، کارت دارایی ثابت، ریز استهلاک تا تاریخ حادثه، صورتجلسه تحویل بقایا، درخواست خسارت، نامه ارزیابی و تأیید بیمهگر، رسید وصول وجه، اسناد خرید و آمادهسازی دستگاه جایگزین و تأییدهای مسئولان مجاز باشد.
این مدارک هم برای اثبات شناخت صحیح دارایی و دریافتنی لازماند و هم برای کنترل مالیاتی، سنجش ریسک وصول و جلوگیری از تداخل خسارت دستگاه با خسارت موجودی یا وقفه کسبوکار کاربرد دارند.
۳۵. هشت کنترل داخلی ضروری پرونده خسارت
شناسه یکتای دارایی: هر دستگاه آسیبدیده به کارت دارایی مشخص متصل باشد.
کنترل استهلاک: مانده استهلاک تا تاریخ حادثه محاسبه و تأیید شود.
تأیید نابودی: حذف کامل صرفاً پس از مستندسازی نبود منفعت اقتصادی آینده انجام شود.
شناسایی بقایا: ورود قطعات بازیافتی با صورتجلسه شمارش و ارزشگذاری کنترل شود.
کنترل پوشش: سقف تعهد، فرانشیز، استثناها و دوره بیمهنامه بررسی شوند.
کنترل دریافتنی: پرونده قبل از احراز معیارهای شناخت، سند طلب قطعی تولید نکند.
تطبیق وصول: دریافت واقعی با نامه بیمهگر و مانده دفتر کل تسویه شود.
خرید مستقل جایگزین: کارت، بهای تمامشده و استهلاک دستگاه جدید از پرونده خسارت تفکیک شوند.
۳۶. نقش ERP در حسابداری خسارت بیمه
برای هر حادثه میتوان در زیرسیستم ERP پروندهای مانند FIRE-1405-001 ایجاد کرد. این پرونده باید کارت دارایی تخریبشده، گزارش فنی، بقایا، بیمهنامه، مبلغ ادعایی، مبلغ قابلشناسایی، برنامه وصول و اسناد دستگاه جایگزین را به یکدیگر مرتبط کند.
گردش کار پیشنهادی عبارت است از: ثبت حادثه ← تأیید فنی ← حذف دستگاه ← ثبت مطالبه بیمه ← احراز حق دریافت ← صدور سند دریافتنی ← کنترل وصول ← بستن پرونده. در هر گام، وضعیت، مسئول تأیید، تاریخ و سند پشتیبان ذخیره شود. بدین ترتیب حسابرس میتواند از هر مبلغ دفتر کل به سند منشأ برسد.
۳۷. استفاده کنترلشده از هوش مصنوعی
مدلهای تحلیل اسناد میتوانند مفاد بیمهنامه، شناسه دستگاه، تاریخ اعتبار، سقف پوشش، مبلغ درخواست و نامه تأیید خسارت را استخراج کنند؛ سپس مغایرتها را برای بررسی انسان علامتگذاری کنند. برای نمونه، اگر گزارش فنی از نابودی دستگاه خبر دهد ولی کارت دارایی همچنان فعال باشد، سیستم هشدار ایجاد کند.
اگر مبلغ تأییدشده ۴٬۸۰۰ و مبلغ وصولشده کمتر باشد، تطبیق بانکی و مطالبه باقیمانده باید بررسی شود. هوش مصنوعی نباید بهتنهایی حق دریافت، درآمد یا حذف دارایی را قطعی کند؛ قضاوت حقوقی و مالی باید توسط مسئولان مجاز و برمبنای مستندات انجام شود.
۳۸. پیشنهاد محصولی برای حسابداران برتر HB
بهعنوان طرح پیشنهادی توسعه محصول و نه قابلیت تأییدشده فعلی، ماژول «مدیریت خسارت داراییها و مطالبات بیمه» میتواند زیرسیستم دارایی ثابت، انبار، بیمهنامهها، اسناد و خزانهداری را متصل کند. امکانات پیشنهادی: پرونده دیجیتال حادثه، محاسبه ارزش دفتری، ثبت بقایا، برنامه پیگیری مطالبه، پیشنهاد ثبت غرامت در زمان احراز معیارها، تطبیق وصول و گزارش دستگاههای جایگزین.
| شاخص داشبورد | کارکرد |
|---|---|
| ارزش دفتری داراییهای آسیبدیده | سنجش زیان بالقوه |
| ارزش بقایای قابلبازیافت | کنترل داراییهای باقیمانده |
| مبلغ مطالبه اولیه | پیگیری ادعاهای باز |
| غرامت شناساییشده | گزارش دریافتنی و درآمد |
| وجه وصولشده | کنترل خزانهداری |
| پروندههای معوق | پایش ریسک وصول و سررسیدها |
۳۹. ده اشتباه رایج حسابداری خسارت و غرامت
ثبت قیمت خرید تاریخی بهعنوان زیان بدون کسر استهلاک انباشته.
ثبت تمام رقم درخواستی از بیمه بهعنوان دریافتنی در روز حادثه.
برابر دانستن ارزش دفتری دستگاه با مبلغ قابل پرداخت بیمهگر.
ثبت غرامت بیمه در سرفصل درآمد فروش کالا و خدمات.
کسر مستقیم غرامت از بهای تمامشده دستگاه جدید.
ثبت مجدد درآمد بیمه هنگام دریافت وجهی که قبلاً دریافتنی بوده است.
نادیدهگرفتن بقایا و قطعات قابل فروش یا استفاده.
حذف کامل دارایی قابل تعمیر بدون بررسی کاهش ارزش و اجزای اصلی.
مخلوطکردن بیمه خسارت دستگاه با پوشش وقفه در کسبوکار.
فرض پذیرش مالیاتی خودکار کل زیان، بدون ارزیابی جبران خسارت و ماده ۱۴۸.
۴۰. نمونه یادداشت توضیحی صورتهای مالی
در سال مالی ۱۴۰۵، یکی از ماشینآلات صنعتی شرکت بر اثر آتشسوزی از بین رفت. بهای تمامشده دستگاه در تاریخ حادثه ۱۵٬۰۰۰ میلیون ریال و استهلاک انباشته آن ۹٬۰۰۰ میلیون ریال بود. پس از شناسایی بقایای قابلبازیافت به مبلغ ۴۰۰ میلیون ریال، زیان حذف دستگاه به مبلغ ۵٬۶۰۰ میلیون ریال در حسابها شناسایی شد. شرکت از بیمهگر مطالبه غرامت کرد و پس از احراز شرایط شناخت، مبلغ ۴٬۸۰۰ میلیون ریال بهعنوان درآمد جبران خسارت و حساب دریافتنی ثبت شد. مبلغ مزبور در ادامه دوره وصول گردید. تحصیل دارایی جایگزین با بهای تمامشده مستقل ۱۸٬۶۰۰ میلیون ریال ثبت شده است.
این متن آموزشی است و باید متناسب با تاریخ صورتهای مالی، اهمیت اقلام، وضعیت بیمه و الزامات افشای واحد تجاری تکمیل شود.
۴۱. جمعبندی نهایی و کنترل تراز ثبتها
| عنوان | مبلغ (میلیون ریال) |
|---|---|
| بهای اولیه دستگاه آسیبدیده | ۱۵٬۰۰۰ |
| استهلاک انباشته آن | ۹٬۰۰۰ |
| ارزش دفتری دستگاه در تاریخ حادثه | ۶٬۰۰۰ |
| قطعات و بقایای قابلبازیافت | ۴۰۰ |
| زیان حذف دستگاه | ۵٬۶۰۰ |
| غرامت شناساییشده بیمه | ۴٬۸۰۰ |
| زیان خالص حادثه | ۸۰۰ |
| بهای دستگاه جایگزین با نصب | ۱۸٬۶۰۰ |
| استهلاک سالانه کامل دستگاه جدید | ۳٬۷۲۰ |
در سناریوی اصلی، ابتدا دستگاه از حسابهای دارایی ثابت حذف و بقایا شناسایی شد؛ سپس در زمان احراز شرایط، دریافتنی و درآمد جبران خسارت ثبت شد؛ در زمان وصول، دریافتنی به بانک انتقال یافت؛ و خرید دستگاه جدید مستقل و به بهای تمامشده خود ثبت شد. داشتن بیمهنامه، تحقق زیان و حق دریافت غرامت، سه مفهوم متفاوتاند.
اهمیت موضوع فقط در تراز سند نیست؛ ثبتهای صحیح باید با کنترل پرونده بیمه، اسناد فنی، آثار مالیاتی و برنامه تأمین نقدینگی همراه باشند. سامانههای ERP و ابزارهای هوش مصنوعی میتوانند در این فرایند نقش کنترل و هشدار داشته باشند، اما معیار نهایی شناخت و اندازهگیری همچنان استاندارد معتبر، قرارداد و قضاوت مستند متخصص است.
حسابداران برتر HB — آموزش تخصصی حسابداری، استانداردهای مالی و راهکارهای هوشمند
تذکر حرفهای: این مقاله آموزشی است و ارقام و نامها فرضیاند. در پرونده واقعی، مفاد بیمهنامه، زمان ایجاد حق دریافت، مبلغ قابل بازیافت داراییها، مقررات مالیاتی و استانداردهای لازمالاجرا باید جداگانه ارزیابی شوند.
برای مطالعه مطالب کاربردی حسابداری، دریافت آموزشهای تخصصی و آشنایی با ابزارهای مالی و هوشمند، از بخش ثبتنام و عضویت حسابداران برتر استفاده کنیدمطالعه تکمیلی در حسابداران برتر
۱۰ مقاله مرتبط در حسابداران برتر
- حسابداری تعمیرات اساسی ماشینآلات؛ استاندارد ۱۱ و IAS 16
- حسابداری ذخیره برچیدن تجهیزات و بازسازی محل
- حسابداری کمک بلاعوض دولت؛ ثبت و بازپرداخت
- حسابداری کاهش ارزش موجودی کالا؛ استاندارد ۸ و IAS 2
- حسابداری دارایی نگهداریشده برای فروش
- حسابداری ذخیره گارانتی محصولات؛ استانداردهای ۴ و ۴۳
- حسابداری ضمانتنامه بانکی؛ وثیقه و ذخیره خسارت
- حسابداری ERP ابری و دارایی نامشهود
- حسابداری هزینه توسعه نرمافزار و دارایی نامشهود
- استاندارد حسابداری ۴۴ اجارهها و دارایی حق استفاده