




مهندس حسابرسی کیست؟ پاسخ سریع
مهندس حسابرسی عنوانی نوظهور برای متخصصی است که حسابرسی، کنترل داخلی، داده، سامانههای مالی و هوش مصنوعی را به یکدیگر پیوند میدهد. او فقط بررسی نمیکند که یک سند یا گزارش درست است؛ بلکه میپرسد سامانهای که آن گزارش را ساخته چگونه کار میکند، داده از کجا آمده، کنترلها در کدام مرحله اجرا شدهاند و آیا خروجی هوش مصنوعی قابل اعتماد و قابل حسابرسی است یا نه.
به زبان ساده:
حسابرس سنتی بیشتر نتیجه را بررسی میکند؛ مهندس حسابرسی علاوه بر نتیجه، فرایندی را که نتیجه را ساخته نیز بررسی میکند.
این عنوان هنوز یک شغل رسمی و تثبیتشده در بازار کار ایران نیست و نباید آن را جایگزین عنوانهای حرفهای موجود حسابرسی دانست. اما در فضای بینالمللی، با گسترش هوش مصنوعی و خودکارسازی، نقشهایی با این ماهیت در حال پررنگشدن هستند. در یک گزارش تازه والاستریت ژورنال نیز از «مهندسان حسابرسی» بهعنوان متخصصانی یاد شده که درک ریسک و سامانه را با مهارتهای دادهای و قضاوت حرفهای ترکیب میکنند.
گزارش والاستریت ژورنال درباره نقشهای جدید حسابرسی
چرا حسابرسی به چنین نقشی نیاز پیدا کرده است؟
فرایند مالی امروز فقط از دفتر حسابداری و چند سند کاغذی تشکیل نشده است.
در یک شرکت ایرانی ممکن است اطلاعات یک معامله از چند مرحله عبور کند:
ثبت سفارش → فروش یا انبار → نرمافزار مالی → بانک → گزارش مدیریتی → صورتهای مالی
در بعضی شرکتها، سامانههای دیگری نیز در این زنجیره قرار میگیرند؛ مانند سامانه فروش، خزانهداری، حقوق و دستمزد، انبار، سامانههای مالیاتی یا ابزارهای هوش مصنوعی.
اگر حسابرس فقط عدد نهایی را ببیند، ممکن است بخشی از ریسک اصلی را نبیند.
سؤالهای جدید اینها هستند:
- داده اولیه از کجا آمده است؟
- در مسیر انتقال داده چه تغییراتی انجام شده؟
- چه کسی اجازه تغییر داشته؟
- کنترل در کدام مرحله اجرا شده؟
- آیا سابقه رویدادها قابل بررسی است؟
- آیا هوش مصنوعی در تصمیم یا طبقهبندی دخالت داشته؟
- اگر خروجی اشتباه بوده، آیا میتوان علت را پیدا کرد؟
این همان جایی است که مهارتهای مهندس حسابرسی اهمیت پیدا میکند.
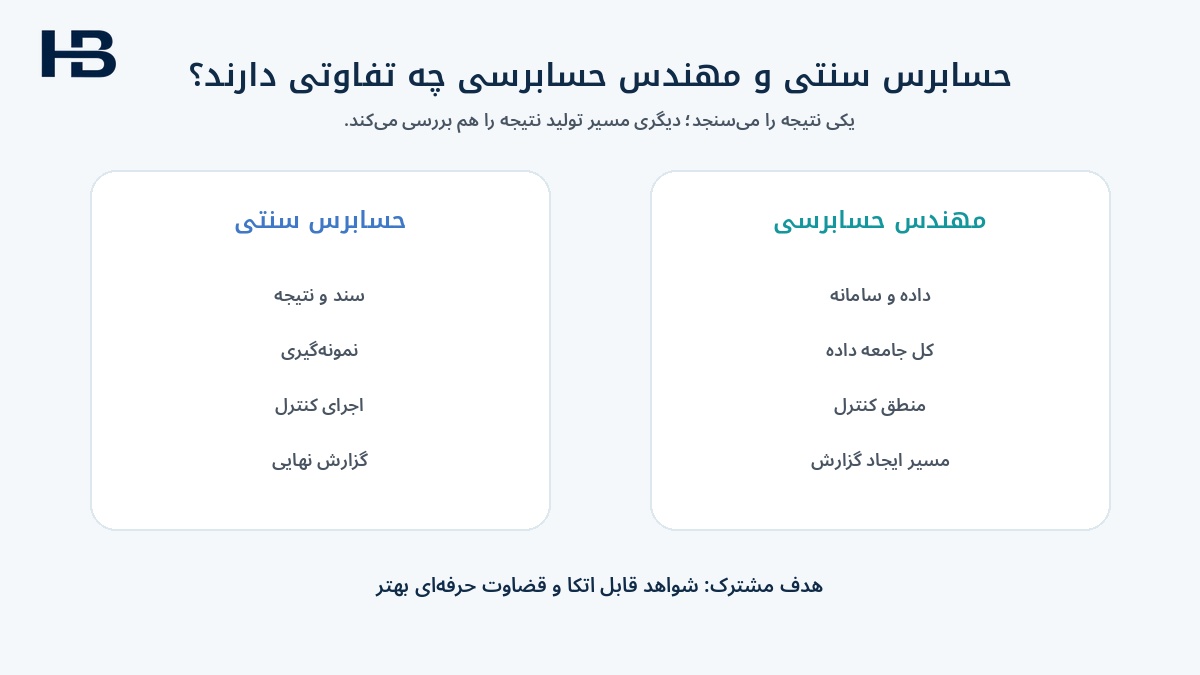
مهندس حسابرسی چه تفاوتی با حسابرس سنتی دارد؟
| حسابرس سنتی | مهندس حسابرسی |
|---|---|
| سند و نتیجه را بررسی میکند | سند، داده، سامانه و مسیر ایجاد نتیجه را بررسی میکند |
| نمونهگیری انجام میدهد | در صورت امکان کل جامعه داده را تحلیل میکند |
| بر اجرای کنترل تمرکز دارد | علاوه بر کنترل، منطق سامانه اجراکننده کنترل را میسنجد |
| شواهد کاغذی و گزارش را بررسی میکند | شواهد دیجیتال و سابقه رویدادها را هم بررسی میکند |
| خطای مالی را جستوجو میکند | خطای داده، سامانه و مدل هوشمند را نیز بررسی میکند |
| بیشتر بر گذشته تمرکز دارد | میتواند در حسابرسی مستمر و هشدار زودهنگام نیز نقش داشته باشد |
البته مرز این دو نقش کاملاً جدا نیست.
حسابرس حرفهای آینده احتمالاً به بخشی از همین مهارتها نیاز خواهد داشت، حتی اگر عنوان شغلی او «مهندس حسابرسی» نباشد.
سه لایه حسابرسی در محیط مالی جدید
برای فهم بهتر این نقش میتوان حسابرسی جدید را در سه لایه دید.
لایه اول: صحت مالی
سؤال این است:
آیا ثبت، مانده یا گزارش از نظر حسابداری درست است؟
مثلاً:
- مبلغ فاکتور درست ثبت شده؟
- حساب بدهکار و بستانکار صحیح است؟
- مانده حساب با مدارک پشتیبان سازگار است؟
لایه دوم: کنترل داخلی
سؤال این است:
آیا فرایند و کنترلهای لازم درست اجرا شدهاند؟
مثلاً:
- پرداخت تأیید لازم را داشته؟
- شخص ثبتکننده با شخص تأییدکننده متفاوت بوده؟
- سقف اختیار رعایت شده؟
- تغییر شماره حساب تأمینکننده کنترل شده؟
لایه سوم: فناوری
سؤال این است:
آیا سامانهای که داده و کنترل را پردازش کرده قابل اعتماد است؟
مثلاً:
- امکان تغییر سابقه وجود دارد؟
- دسترسیها درست تعریف شدهاند؟
- داده کامل منتقل شده؟
- تغییرات سامانه ثبت شدهاند؟
- اگر هوش مصنوعی تصمیم گرفته، آیا تصمیم آن قابل بررسی است؟
مهندس حسابرسی باید بتواند بین این سه لایه ارتباط برقرار کند.
مثال ایرانی: پرداخت تأمینکننده
فرض کنید آییننامه شرکت میگوید:
تمام پرداختهای بیش از یک میلیارد تومان باید دو تأیید مستقل داشته باشند.
روش سنتی ممکن است چند پرداخت را انتخاب و مدارک آنها را بررسی کند.
اما در رویکرد دادهمحور میتوان کل پرداختهای سال را بررسی کرد و تمام موارد بالاتر از یک میلیارد تومان را استخراج کرد.
بعد میتوان پرسید:
- چند تأیید برای هر پرداخت ثبت شده؟
- تأییدکنندگان چه کسانی بودهاند؟
- فاصله زمانی تأیید تا پرداخت چقدر بوده؟
- آیا یک نفر در دو نقش ظاهر شده؟
- آیا بعداً سابقه تأیید تغییر کرده؟
- آیا پرداختی بدون رعایت کنترل انجام شده؟
اینجا یک نکته مهم وجود دارد:
اگر داده مربوط به تأییدها قابل تغییر باشد، نتیجه آزمون هم قابل اتکا نیست.
بنابراین حسابرس فقط به عدد نگاه نمیکند؛ باید قابلیت اعتماد سامانه را هم بررسی کند.
مهندس حسابرسی باید مسیر منشأ و انتقال داده را بفهمد
فرض کنید رقم فروش در گزارش نهایی شرکت ۱۲۰ میلیارد تومان است.
حسابرس باید بتواند بپرسد:
این عدد دقیقاً از کجا آمده است؟
ممکن است مسیر آن چنین باشد:
سفارش مشتری → سامانه فروش → صدور صورتحساب → نرمافزار مالی → پایگاه داده گزارشگیری → گزارش مدیریت
اگر در یکی از این مراحل داده اشتباه تبدیل، حذف یا دوباره ثبت شود، رقم نهایی هم میتواند اشتباه باشد.
پس یکی از مهارتهای مهم حسابرس آینده، فهم مسیر منشأ و انتقال داده است.
یعنی بتواند مسیر یک عدد را از نقطه ایجاد تا گزارش نهایی دنبال کند.
هوش مصنوعی این مسیر را پیچیدهتر میکند
حالا فرض کنید بین این مراحل یک عامل هوشمند قرار گرفته باشد.
ممکن است عامل هوشمند:
- فاکتور را طبقهبندی کند؛
- حساب معین پیشنهاد دهد؛
- مغایرت را تشخیص دهد؛
- سند پیشنهادی بسازد؛
- تراکنش غیرعادی را علامتگذاری کند؛
- یا برای کاربر تصمیم پیشنهادی آماده کند.
در این حالت سؤال جدیدی ایجاد میشود:
چگونه عملکرد هوش مصنوعی را حسابرسی کنیم؟
انجمن جهانی حسابرسان داخلی در چارچوب حسابرسی هوش مصنوعی بر ارزیابی حاکمیت، داده، الگوریتمها، امنیت، شفافیت، قابلیت ردیابی و مسئولیتپذیری تأکید کرده است.
چارچوب حسابرسی هوش مصنوعی انجمن جهانی حسابرسان داخلی
چرا «درصد دقت» بهتنهایی کافی نیست؟
فرض کنید شرکتی میگوید:
«سامانه هوشمند ما ۹۹ درصد دقیق است.»
این عدد بهتنهایی برای حسابرس کافی نیست.
باید پرسید:
- این دقت روی چه دادهای اندازهگیری شده؟
- داده آزمون را چه کسی انتخاب کرده؟
- موارد دشوار هم در آزمون وجود داشتهاند؟
- چه نوع خطاهایی رخ دادهاند؟
- خطاها مربوط به تراکنشهای کماهمیت بوده یا بااهمیت؟
- آیا موارد واقعیِ پرخطر از دست رفتهاند؟
مثلاً اگر سامانه برای کشف تقلب استفاده شود، دو نوع خطا مهم داریم:
هشدار کاذب
سامانه یک تراکنش سالم را مشکوک اعلام میکند.
این خطا باعث اتلاف وقت و بررسی اضافی میشود.
از دستدادن مورد واقعی
سامانه یک تراکنش واقعاً مشکوک را عادی تشخیص میدهد.
در حسابرسی، این خطا میتواند بسیار خطرناکتر باشد.
پس حسابرس باید نوع خطا را بسنجد، نه فقط یک درصد کلی را.
مجموعه آزمون مرجع برای هوش مصنوعی چیست؟
برای ارزیابی یک سامانه هوشمند باید مجموعهای از سناریوهای مشخص و کنترلشده داشته باشیم.
مثلاً در حسابرسی پرداختها:
- فاکتور تکراری؛
- تأمینکننده جعلی؛
- پرداخت بدون تأیید؛
- تغییر شماره حساب تأمینکننده؛
- تقسیم یک پرداخت بزرگ به چند پرداخت کوچک؛
- پرداخت در ساعت غیرعادی؛
- تراکنش با طرف مرتبط؛
- ثبت اصلاحی غیرمعمول در پایان دوره.
برای هر سناریو باید بدانیم:
- نتیجه قابل قبول چیست؟
- چه شواهدی لازم است؟
- چه خطایی مهم محسوب میشود؟
- سامانه در کدام حالت باید موضوع را به انسان ارجاع دهد؟
این مجموعه به حسابرس کمک میکند بفهمد سامانه در چه شرایطی خوب عمل میکند و کجا نباید به آن اعتماد کرد.
مهمترین مهارت مهندس حسابرسی: شناخت نقطه شکست
ارزش واقعی حسابرس در این نیست که فقط بداند فناوری چه کارهایی را خوب انجام میدهد.
باید بداند:
چه زمانی نباید به آن اعتماد کرد.
برای مثال هوش مصنوعی ممکن است در کارهای زیر بسیار مفید باشد:
- تطبیق فاکتورها؛
- یافتن اسناد مرتبط؛
- طبقهبندی اولیه؛
- شناسایی الگوهای غیرعادی؛
- بررسی حجم زیاد تراکنش.
اما در موضوعاتی مثل:
- ارزیابی قصد مدیریت؛
- تداوم فعالیت؛
- تبانی؛
- قراردادهای پیچیده؛
- قضاوت درباره شواهد متناقض؛
- و ارزیابی تحریف بااهمیت
قضاوت حرفهای انسان همچنان اهمیت بالایی دارد.
راهنماهای حرفهای جدید نیز بر نقش نظارت انسانی در استفاده از هوش مصنوعی در حسابرسی تأکید دارند.
راهنمای انجمن جهانی حسابرسان داخلی درباره نظارت انسانی بر هوش مصنوعی
حسابرس باید خودِ کنترل هوشمند را هم آزمایش کند
فرض کنید شرکت میگوید:
«تمام پرداختها قبل از اجرا توسط هوش مصنوعی بررسی و سپس توسط مدیر تأیید میشوند.»
در ظاهر کنترل خوبی است.
اما حسابرس باید بپرسد:
- هوش مصنوعی چه چیزی را بررسی میکند؟
- مدیر چه اطلاعاتی هنگام تأیید میبیند؟
- آیا امکان رد پیشنهاد وجود دارد؟
- چند درصد پیشنهادها واقعاً رد میشوند؟
- آیا دلیل رد ثبت میشود؟
- آیا مدیر برای هر مورد زمان کافی دارد؟
- آیا تأیید تبدیل به یک کلیک عادتگونه شده است؟
وجود نام «تأیید انسانی» بهتنهایی ثابت نمیکند کنترل مؤثر است.
خطر اعتماد بیش از حد به پیشنهاد سامانه
اگر یک سامانه صدها بار پیشنهاد درست بدهد، کاربر ممکن است بهتدریج بررسی واقعی را کنار بگذارد.
در ظاهر، انسان هنوز دکمه تأیید را میزند.
اما در عمل دیگر تصمیم را ارزیابی نمیکند.
برای کنترل این خطر میتوان مواردی مانند اینها را بررسی کرد:
- زمان صرفشده برای بازبینی؛
- درصد رد پیشنهادها؛
- دلیل اصلاح یا رد؛
- اطلاعاتی که هنگام تأیید نمایش داده میشود؛
- و مواردی که حتماً باید به سطح بالاتر ارجاع شوند.
این نکته در طراحی احراز هویت و سطح اختیار عاملهای هوشمند در پرداخت هم اهمیت دارد؛ زیرا نقش انسان باید واقعی باشد، نه صرفاً ظاهری.
سابقه رویدادها یکی از مهمترین شواهد حسابرسی است
در محیط دیجیتال، یکی از مهمترین شواهد این است که بتوانیم بفهمیم:
- چه کسی وارد سامانه شده؟
- چه زمانی؟
- چه دادهای را دیده؟
- چه چیزی را تغییر داده؟
- با چه سطح دسترسی؟
- از کدام سامانه؟
- و نتیجه چه بوده است؟
اگر هوش مصنوعی در فرایند حضور داشته باشد، بهتر است ثبت شود:
- کدام عامل یا سامانه هوشمند؛
- کدام نسخه؛
- با چه دستور پایهای؛
- با چه دادهای؛
- و با چه خروجیای.
بدون این سابقه، بازسازی یک تصمیم بعد از وقوع مشکل بسیار دشوار میشود.
چرا نسخه سامانه هوشمند مهم است؟
ممکن است شرکت در ابتدای سال از یک نسخه هوش مصنوعی استفاده کرده باشد و شش ماه بعد نسخه دیگری را جایگزین کند.
اگر عملکرد این دو نسخه متفاوت باشد، حسابرس نمیتواند همه تراکنشهای سال را با یک فرض بررسی کند.
باید بتواند مشخص کند:
در تاریخ هر تصمیم، کدام نسخه فعال بوده است؟
این موضوع بهویژه زمانی مهم میشود که یک نسخه جدید باعث تغییر در نرخ خطا یا شیوه تصمیمگیری شده باشد.
دستور پایه هوش مصنوعی خودش میتواند یک کنترل حساس باشد
فرض کنید عامل هوشمند وظیفه دارد هزینهها را طبقهبندی کند.
در دستور پایه آن نوشته شده است:
- چه مخارجی باید برای بررسی بیشتر علامتگذاری شوند؛
- چه مواردی میتوانند مستقیماً طبقهبندی شوند؛
- در چه شرایطی باید از انسان سؤال شود؛
- و چه زمانی سطح اطمینان پایین تلقی شود.
اگر کسی این دستور را تغییر دهد، نتیجه مالی نیز ممکن است تغییر کند.
پس تغییر دستورهای مهم باید:
- ثبت شود؛
- آزمایش شود؛
- تأیید شود؛
- نسخه داشته باشد؛
- و امکان بازگشت به نسخه قبل وجود داشته باشد.
یعنی تغییر دستور هوش مصنوعی در سامانه مالی باید مثل تغییر یک جزء مهم نرمافزار کنترل شود.
مهندس حسابرسی با برنامهنویس چه تفاوتی دارد؟
برنامهنویس بیشتر میپرسد:
«سامانه طبق طراحی کار میکند؟»
مهندس حسابرسی میپرسد:
«آیا این سامانه کاری را که از منظر ریسک و کنترل باید انجام دهد، درست انجام میدهد؟»
این تفاوت مهم است.
فرض کنید برنامه بهدرستی تمام پرداختهای بالاتر از ۱۰ میلیارد تومان را برای تأیید ارسال میکند.
از نظر فنی هیچ خطایی وجود ندارد.
اما آییننامه شرکت میگوید سقف تأیید باید یک میلیارد تومان باشد.
پس برنامه درست اجرا شده، اما طراحی کنترل غلط است.
آیا مهندس حسابرسی باید برنامهنویس باشد؟
خیر.
مهندس حسابرسی الزاماً برنامهنویس حرفهای نیست.
اما بهتر است بتواند مفاهیمی مثل اینها را بفهمد:
- ساختار داده؛
- پایگاه داده؛
- پرسوجوی اطلاعات؛
- ارتباط بین سامانهها؛
- گردش کار؛
- سطح دسترسی؛
- سابقه تغییرات؛
- و منطق پردازش.
حسابرس آینده لازم نیست مهندس نرمافزار شود؛ اما دیگر نمیتواند سامانه را یک جعبه سیاه در نظر بگیرد.
شواهد حسابرسی در حال تغییر است
در حسابرسی سنتی شواهد معمولاً شامل مواردی مثل اینهاست:
- فاکتور؛
- قرارداد؛
- رسید؛
- تأییدیه؛
- صورتحساب بانکی؛
- و گزارش سامانه.
در محیط دیجیتال، شواهد دیگری هم اهمیت پیدا میکنند:
- سابقه رویدادها؛
- تنظیمات سامانه؛
- سوابق دسترسی؛
- داده ورودی؛
- مسیر انتقال داده؛
- نسخه سامانه؛
- خروجی هوش مصنوعی؛
- و ردپای اقدام عامل هوشمند.
هدف این است که حسابرس بتواند تصمیم یا رویداد را بعداً بازسازی کند.
حسابرسی مستمر چیست؟
در روش سنتی، بسیاری از آزمونها در دورههای مشخص انجام میشوند.
اما وقتی داده مستقیم از سامانه قابل دریافت باشد، بعضی آزمونها میتوانند مرتب اجرا شوند.
مثلاً هر شب بررسی شود:
- آیا پرداختی بدون تأیید انجام شده؟
- آیا شماره حساب تأمینکننده تغییر کرده؟
- آیا کاربری خارج از سطح اختیار اقدام کرده؟
- آیا سند غیرعادی در پایان شب ثبت شده؟
- آیا تراکنش بزرگ به چند تراکنش کوچک تقسیم شده؟
این رویکرد را میتوان حسابرسی مستمر نامید.
راهنمای جدید انجمن جهانی حسابرسان داخلی نیز حسابرسی مستمر را استفاده از فناوری برای ارزیابی پیوسته ریسکها و کنترلها توصیف میکند.
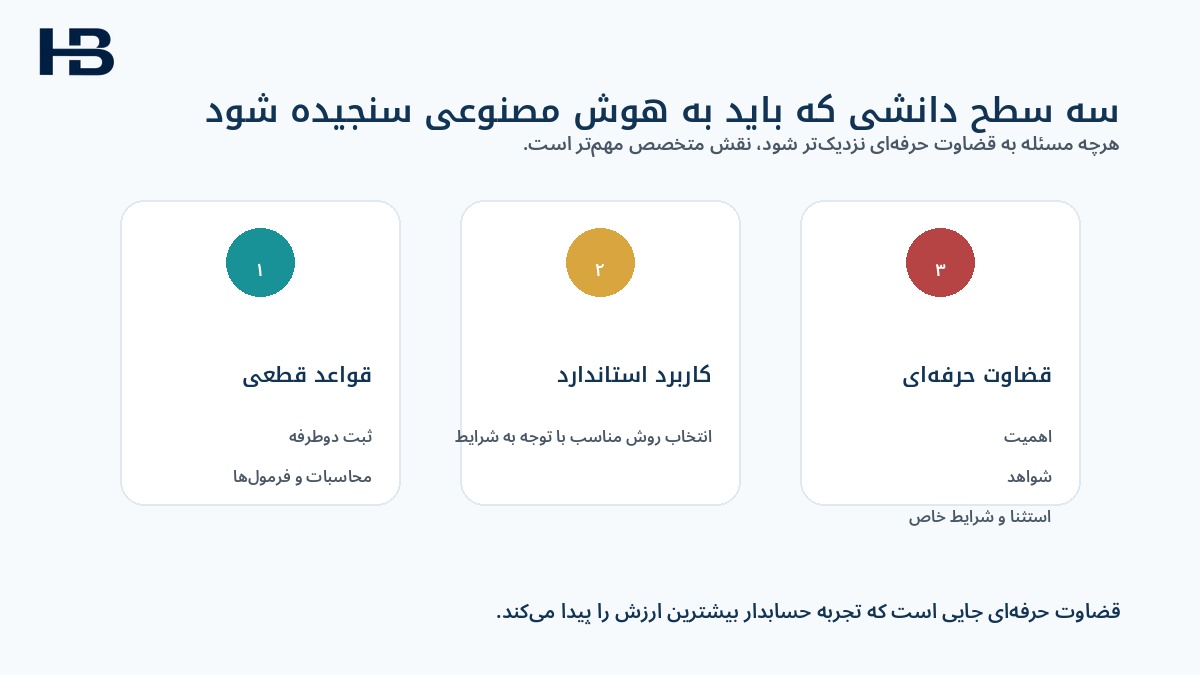
اگر ماشین آزمون را اجرا کند، حسابرس چه کار میکند؟
نقش حسابرس حذف نمیشود؛ تمرکز او تغییر میکند.
بهجای اینکه وقت زیادی صرف اجرای دستی آزمون کند، بیشتر روی این موارد تمرکز میکند:
- طراحی آزمون؛
- اعتبارسنجی داده؛
- بررسی موارد استثنایی؛
- ارزیابی کنترل؛
- تحلیل ریسک؛
- و قضاوت حرفهای.
یعنی حسابرس از اجراکننده آزمون به طراح و ناظر سامانه آزمون نزدیکتر میشود.
دیلویت نیز در سال ۲۰۲۶ از گسترش استفاده از عاملهای هوشمند در بستر حسابرسی و اطمینانبخشی خبر داده و همچنان بر الگوی «هدایتشده توسط انسان و تقویتشده با هوش مصنوعی» تأکید کرده است.
گزارش دیلویت درباره عاملهای هوشمند در حسابرسی
تردید حرفهای هنوز مهمترین مهارت حسابرس است
دانستن فناوری کافی نیست.
ماهیت حسابرسی همچنان به تردید حرفهای نیاز دارد.
اگر یک داشبورد همه شاخصها را سبز نشان دهد، حسابرس نباید فوراً نتیجه بگیرد همهچیز درست است.
باید بپرسد:
- داده داشبورد از کجا آمده؟
- چه چیزی اصلاً وارد داشبورد نشده؟
- چه کسی قواعد را تعریف کرده؟
- آیا امکان دورزدن کنترل وجود دارد؟
- آیا مدیریت میتواند فرایند را نادیده بگیرد؟
- آیا طرفهای مرتبط در داده شناسایی شدهاند؟
فناوری ابزار حسابرس است، نه جایگزین پرسشگری او.
ابزار نباید دامنه حسابرسی را تعیین کند
یکی از خطرهای فناوری این است که حسابرس فقط چیزهایی را بررسی کند که ابزار بهراحتی میتواند بررسی کند.
مثلاً چون سامانه در تحلیل تراکنش بسیار قوی است، تمام تمرکز حسابرسی روی تراکنشها قرار بگیرد.
درحالیکه ممکن است ریسک اصلی جای دیگری باشد:
- دورزدن کنترل توسط مدیریت؛
- قرارداد جانبی؛
- تبانی؛
- برآورد حسابداری؛
- یا اطلاعاتی که اصلاً وارد سامانه نشدهاند.
ترتیب درست این است:
ریسک → هدف حسابرسی → آزمون → انتخاب فناوری
نه اینکه اول ابزار بخریم و بعد برای آن مسئله پیدا کنیم.
مهندس حسابرسی باید خروجی هوش مصنوعی را به چالش بکشد
فرض کنید سامانه میگوید:
«هیچ مورد غیرعادی مشاهده نشد.»
حسابرس باید بپرسد:
- چه نوع ناهنجاریهایی جستوجو شده؟
- حد حساسیت چقدر بوده؟
- تراکنشهای آخر شب بررسی شده؟
- تعطیلات و روزهای غیرعادی بررسی شده؟
- طرفهای مرتبط در داده وجود داشتهاند؟
- تغییر حساب بانکی تأمینکننده بررسی شده؟
- تقسیم یک پرداخت بزرگ به چند پرداخت کوچک شناسایی شده؟
این پرسشها همچنان انسانیاند.
هوش مصنوعی میتواند جستوجو را سریعتر کند، اما تعریف اینکه چه چیزی باید جستوجو شود، یک مسئله حسابرسی است.
مهندس حسابرسی در ایران چه جایگاهی میتواند داشته باشد؟
در ایران نباید «مهندس حسابرسی» را فعلاً یک عنوان شغلی رسمی و جاافتاده در مؤسسات حسابرسی تلقی کرد.
اما ماهیت این نقش میتواند در چند محیط اهمیت پیدا کند:
- واحدهای حسابرسی داخلی شرکتهای بزرگ؛
- مؤسسات حسابرسی با مشتریان دارای سامانههای پیچیده؛
- شرکتهای نرمافزاری مالی؛
- واحدهای کنترل داخلی؛
- بانکها و مؤسسات مالی؛
- شرکتهای دارای حجم بالای تراکنش؛
- و سازمانهایی که از هوش مصنوعی در امور مالی استفاده میکنند.
در چنین محیطهایی، فردی که هم زبان حسابرسی را بفهمد و هم بتواند با تیم فناوری درباره داده، دسترسی، کنترل و سابقه رویدادها صحبت کند، ارزش بیشتری خواهد داشت.
یک حسابرس ایرانی برای نزدیکشدن به این نقش چه مهارتهایی نیاز دارد؟
لازم نیست از حسابرسی جدا شود و برنامهنویس تماموقت شود.
مسیر منطقیتر میتواند این باشد:
دانش حرفهای حسابرسی را عمیق کند
بهویژه:
- کنترل داخلی؛
- ریسک؛
- شواهد حسابرسی؛
- اهمیت؛
- تقلب؛
- تردید حرفهای؛
- و طراحی آزمون.
داده را بهتر بفهمد
مثلاً بتواند:
- ساختار فایل را تشخیص دهد؛
- داده ناقص را پیدا کند؛
- تراکنشها را فیلتر و گروهبندی کند؛
- داده تکراری یا غیرعادی را تشخیص دهد؛
- و منطق یک پرسوجوی اطلاعاتی را بفهمد.
سامانههای مالی را بشناسد
باید بداند اطلاعات چگونه بین:
- فروش؛
- انبار؛
- خزانهداری؛
- حقوق؛
- حسابداری؛
- بانک؛
- و گزارشهای مدیریتی
حرکت میکنند.
هوش مصنوعی را از منظر کنترل یاد بگیرد
نه فقط اینکه چگونه از آن سؤال بپرسد.
بلکه:
- چه زمانی خطا میکند؟
- چگونه آزمایش میشود؟
- چه دادهای نباید در اختیارش قرار گیرد؟
- چگونه خروجی آن کنترل میشود؟
- و چه زمانی تصمیم باید به انسان برگردد؟
این مسیر با نقش مربی هوش مصنوعی حسابداری نیز همپوشانی دارد؛ زیرا هر دو نقش به ارزیابی خروجی هوش مصنوعی و قضاوت تخصصی انسان وابستهاند.
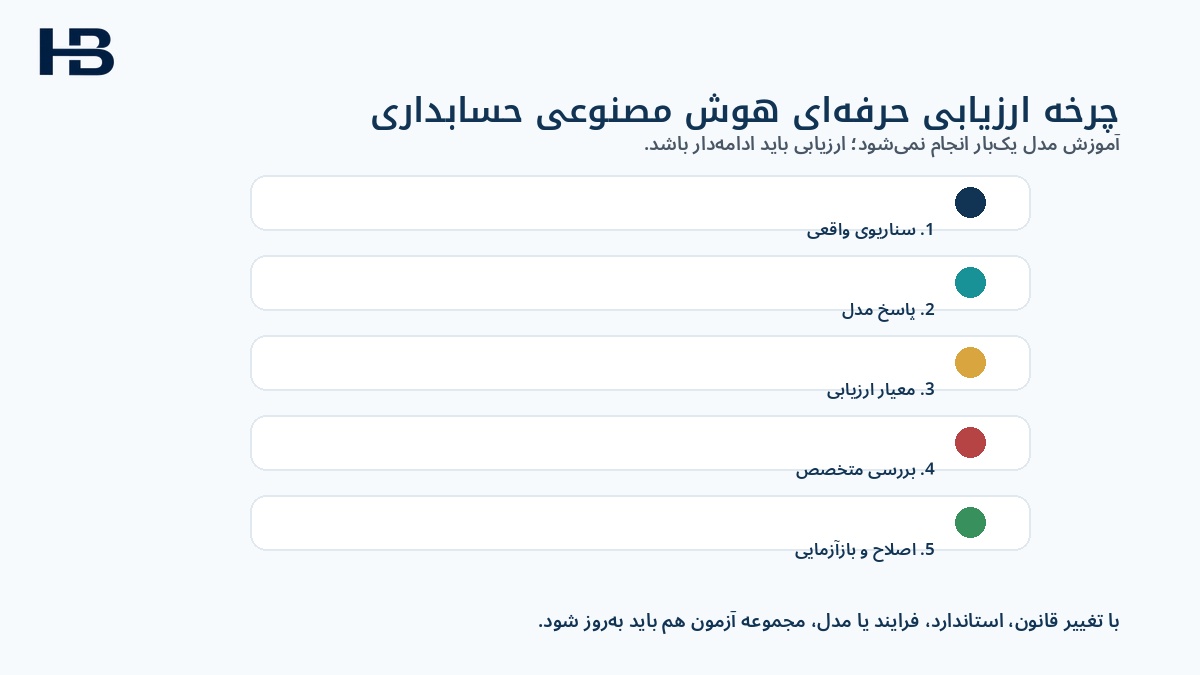
حسابرسیپذیری یعنی چه؟
یک سامانه ممکن است خوب کار کند، اما حسابرسی آن بسیار دشوار باشد.
سامانه حسابرسیپذیر باید بتواند پاسخ دهد:
- چه اتفاقی افتاد؟
- چه زمانی اتفاق افتاد؟
- چه کسی یا چه سامانهای اقدام کرد؟
- چه دادهای استفاده شد؟
- چرا تصمیم گرفته شد؟
- چه کسی آن را تأیید کرد؟
- آیا نتیجه بعداً قابل بازسازی است؟
اگر پاسخ این سؤالها مشخص نباشد، حسابرس با یک سامانه غیرشفاف روبهرو است.
راهنماهای حرفهای جدید نیز بر طراحی کنترلها و شواهد بهگونهای که از ابتدا قابل آزمون و قابل اثبات باشند، تأکید دارند.
راهنمای طراحی کنترلهای قابل آزمون برای هوش مصنوعی
هوش مصنوعی خوب فقط دقیق نیست؛ باید قابل حسابرسی هم باشد
هنگام ارزیابی یک سامانه هوشمند نباید فقط پرسید:
«درصد دقت چقدر است؟»
باید پرسید:
- تصمیم قابل ردیابی است؟
- سابقه رویدادها وجود دارد؟
- نسخه مشخص است؟
- منبع داده معلوم است؟
- سطح دسترسی روشن است؟
- تصمیم قابل بازسازی است؟
- تغییرات کنترل میشوند؟
- خطاهای بااهمیت جداگانه سنجیده میشوند؟
اینها همان پرسشهایی هستند که نقش مهندسی حسابرسی را از صرف استفاده از فناوری جدا میکنند.
آیا مهندس حسابرسی جای حسابرس را میگیرد؟
خیر.
این نقش بیشتر پاسخی به پیچیدهترشدن محیط حسابرسی است.
وقتی عملیات مالی توسط سامانهها، خودکارسازی و هوش مصنوعی انجام میشود، تیم حسابرسی به ترکیبی از مهارتها نیاز پیدا میکند.
ممکن است تیم آینده شامل این تخصصها باشد:
- حسابرس مالی؛
- متخصص کنترل داخلی؛
- حسابرس فناوری اطلاعات؛
- تحلیلگر داده؛
- و فردی با نقش مهندس حسابرسی.
مرز بین این نقشها هم ممکن است بهتدریج کمتر شود.
مهمترین تغییر در حسابرسی آینده چیست؟
در مدل سنتی سؤال اصلی این بود:
«آیا این گزارش درست است؟»
در محیط جدید سؤال دیگری هم اضافه میشود:
«آیا سامانهای که این گزارش را ساخته قابل اعتماد است؟»
و اگر هوش مصنوعی در فرایند تصمیمگیری حضور داشته باشد:
«آیا این تصمیم قابل کنترل، قابل ردیابی و قابل حسابرسی است؟»
این شاید مهمترین تغییر باشد.
سؤالات متداول
مهندس حسابرسی کیست؟
متخصصی میانرشتهای است که حسابرسی و کنترل داخلی را با داده، سامانههای مالی و ارزیابی هوش مصنوعی ترکیب میکند تا هم نتیجه و هم فرایند تولید نتیجه قابل بررسی باشد.
آیا مهندس حسابرسی همان حسابرس فناوری اطلاعات است؟
این دو نقش همپوشانی دارند، اما یکسان نیستند. مهندس حسابرسی تمرکز بیشتری بر پیوند ریسک مالی، کنترل داخلی، داده، خودکارسازی و هوش مصنوعی دارد.
آیا مهندس حسابرسی باید برنامهنویسی بلد باشد؟
الزاماً نه. اما باید منطق داده، پایگاه داده، ارتباط سامانهها و گردش کار را آنقدر بشناسد که بتواند کنترل و شواهد دیجیتال را ارزیابی کند.
آیا مهندس حسابرسی یک شغل رسمی در ایران است؟
فعلاً بهتر است آن را یک نقش نوظهور و مجموعه مهارت بدانیم، نه عنوان شغلی تثبیتشده و رسمی در بازار حسابرسی ایران.
حسابرسی مستمر چیست؟
روشی است که بعضی آزمونهای حسابرسی با استفاده از داده و فناوری بهصورت روزانه، هفتگی یا پیوسته اجرا میشوند تا موارد استثنایی سریعتر شناسایی شوند.
حسابرس چگونه خروجی هوش مصنوعی را ارزیابی میکند؟
با بررسی داده ورودی، نوع خطا، مجموعه آزمون مرجع، نسخه سامانه، سطح دسترسی، قابلیت ردیابی، تأیید انسانی و نتیجه واقعی تصمیم.
چرا درصد دقت هوش مصنوعی کافی نیست؟
چون ممکن است درصد کلی بالا باشد اما سامانه دقیقاً موارد بااهمیت یا پرریسک را از دست بدهد. نوع و اهمیت خطا مهمتر از یک درصد کلی است.
حسابرسیپذیری سامانه چیست؟
یعنی بتوان بعداً مشخص کرد چه اتفاقی افتاده، چه دادهای استفاده شده، چه کسی یا چه سامانهای تصمیم گرفته و آیا تصمیم قابل بازسازی است.
آیا هوش مصنوعی جای حسابرس را میگیرد؟
احتمالاً بیشتر از آنکه حسابرس را حذف کند، نوع کار و مهارتهای موردنیاز او را تغییر میدهد. قضاوت حرفهای، ارزیابی ریسک و تردید حرفهای همچنان نقش کلیدی دارند.
جمعبندی
هوش مصنوعی حسابرسی را فقط سریعتر نمیکند؛ موضوع حسابرسی را هم تغییر میدهد.
وقتی گزارشها، ثبتها و کنترلها از دل سامانههای پیچیده بیرون میآیند، حسابرس دیگر نمیتواند فقط خروجی نهایی را ببیند.
باید بتواند بفهمد:
- داده از کجا آمده؛
- چه تغییری کرده؛
- کنترل کجا اجرا شده؛
- چه کسی دسترسی داشته؛
- هوش مصنوعی چه نقشی داشته؛
- و آیا تصمیم قابل ردیابی و بازسازی است.
در چنین محیطی، مهندس حسابرسی حلقه اتصال میان فناوری و قضاوت حرفهای حسابرس است.
هدف این نقش تبدیل حسابرس به برنامهنویس نیست.
هدف این است که فناوریای که روزبهروز در تصمیمات مالی نقش بیشتری میگیرد، خودش نیز قابل آزمون، قابل ردیابی و قابل اعتماد باقی بماند.
مقالات مرتبط
احراز هویت عامل هوش مصنوعی در بانکداری و پرداخت ایران
خزانهداری هوشمند با هوش مصنوعی و مدیریت نقدینگی