





خودکارسازی فرایند خرید با هوش مصنوعی چیست؟ پاسخ سریع
خودکارسازی فرایند خرید با هوش مصنوعی یعنی سامانه بتواند درخواستهای خرید را از زمان ثبت تا تأیید، صدور سفارش، کنترل بودجه، پیگیری پرداخت و بررسی موارد معطلمانده دنبال کند و فقط مواردی را که به تصمیم انسانی نیاز دارند به کارشناس یا مدیر ارجاع دهد.
در یک شرکت ایرانی، هوش مصنوعی میتواند برای کارهایی مثل اینها استفاده شود:
- پیدا کردن درخواستهای خرید معطلمانده؛
- مشخص کردن اینکه درخواست نزد چه کسی متوقف شده است؛
- ارسال یادآوری به شخص مسئول؛
- تطبیق مبلغ درخواست با بودجه مصوب؛
- مقایسه سفارش خرید با پرداخت واقعی؛
- شناسایی مانده اعتبار مصرفنشده؛
- هشدار درباره پرداختهای نزدیک به سررسید؛
- و تهیه گزارش برای مدیر مالی.
هدف این نیست که هوش مصنوعی درباره همه خریدها تصمیم بگیرد.
هدف این است که کارهای تکراری، پیگیریهای دستی و کنترلهای زمانبر کمتر شوند و انسان روی استثناها و تصمیمهای مهم تمرکز کند.
مشکل اصلی خرید همیشه «ثبت درخواست» نیست
فرض کنید واحد فروش یک شرکت ایرانی به نرمافزار جدید نیاز دارد.
کارشناس درخواست خرید را ثبت میکند.
بعد درخواست باید به ترتیب توسط چند نفر بررسی شود:
- مدیر واحد؛
- مسئول بودجه؛
- تدارکات؛
- واحد مالی؛
- و در بعضی مبالغ، مدیرعامل یا صاحب امضای مجاز.
فرایند از نظر آییننامه کاملاً مشخص است.
اما مشکل زمانی ایجاد میشود که درخواست چند روز در یکی از این مراحل باقی بماند.
ممکن است هیچ ایراد تخصصی هم وجود نداشته باشد.
فقط شخص تأییدکننده:
- پیام را ندیده؛
- در جلسه بوده؛
- فراموش کرده؛
- یا اصلاً نمیداند درخواست در صف او قرار دارد.
در چنین وضعیتی، بخش زیادی از زمان چرخه خرید نه صرف بررسی، بلکه صرف انتظار میشود.
هوش مصنوعی چگونه درخواست خرید معطلمانده را پیگیری میکند؟
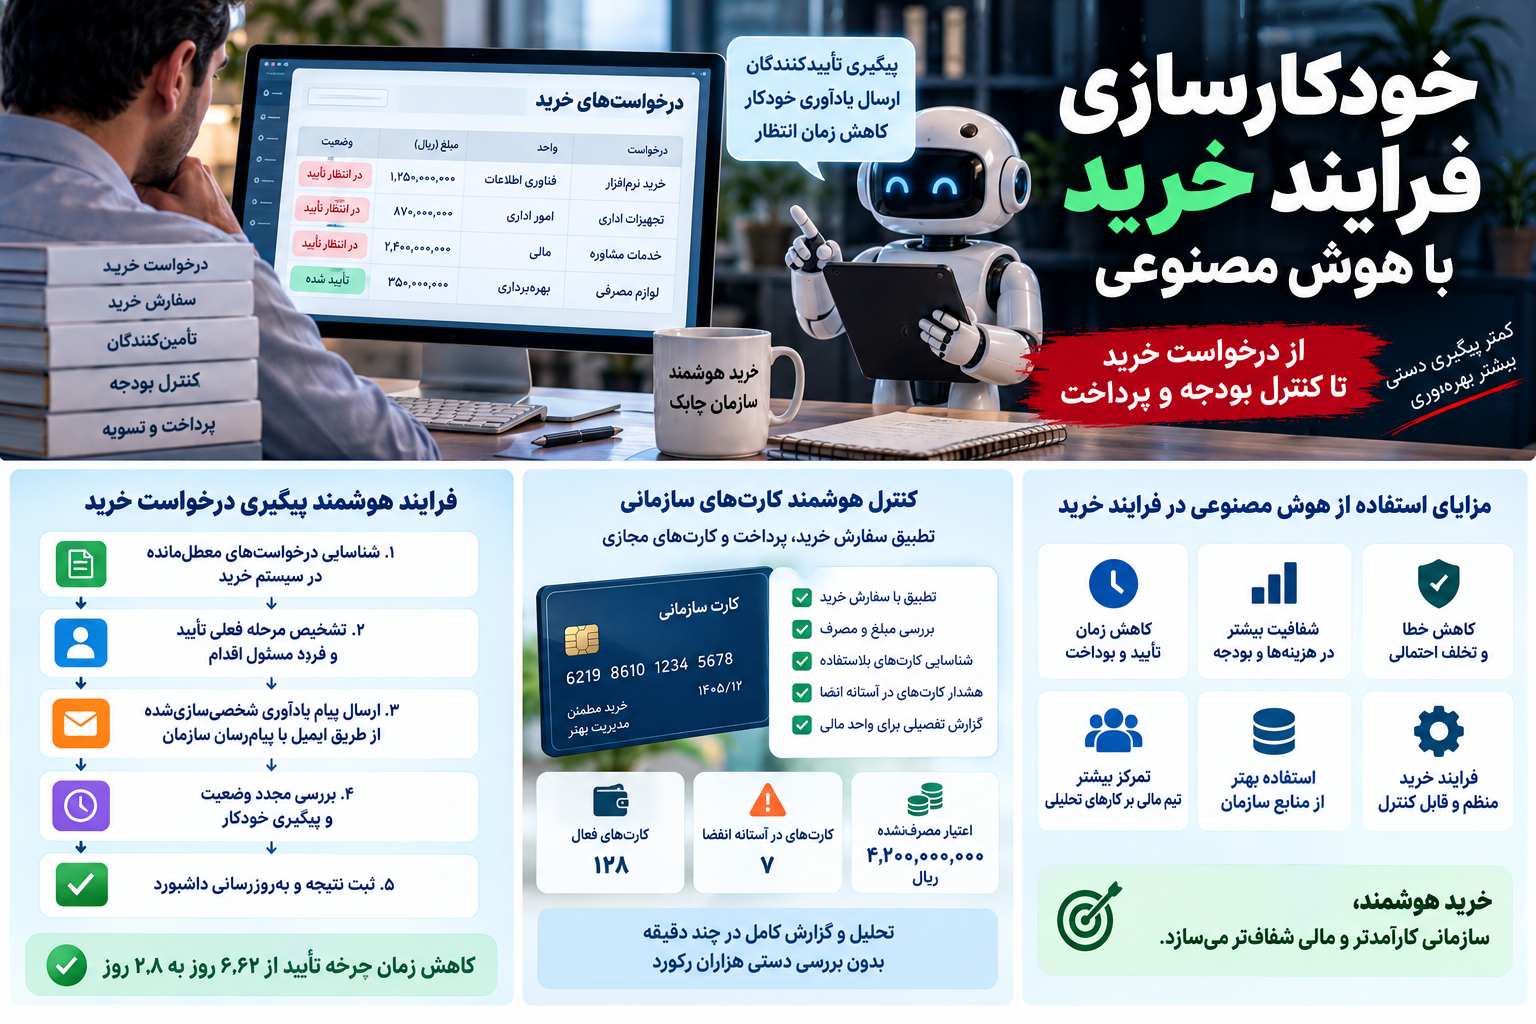
عامل هوشمند میتواند بهصورت دورهای وضعیت درخواستهای باز را بررسی کند.
فرایند میتواند چنین باشد:
- درخواستهای باز را پیدا کند.
- مرحله فعلی هر درخواست را مشخص کند.
- شخصی را که اقدام بعدی برعهده اوست شناسایی کند.
- مدت توقف درخواست را محاسبه کند.
- براساس مبلغ و اهمیت خرید، اولویت تعیین کند.
- پیام یادآوری مناسب بسازد.
- لینک مستقیم یا شماره درخواست را در پیام قرار دهد.
- بعد از مدت مشخص دوباره وضعیت را بررسی کند.
- اگر درخواست همچنان متوقف بود، آن را به سطح بالاتر ارجاع دهد.
در نتیجه کارشناس خرید یا حسابدار مجبور نیست هر روز چند سامانه و پیامرسان را جداگانه بررسی کند.

یادآوری هوشمند با پیام عمومی فرق دارد
یک سامانه ساده ممکن است هر روز پیام زیر را ارسال کند:
«لطفاً درخواستهای خرید خود را بررسی کنید.»
اما یک عامل هوشمند میتواند پیام دقیقتری بسازد:
«درخواست خرید شماره ۲۱۴۷ به مبلغ ۳۸۰ میلیون تومان از سه روز قبل در انتظار تأیید شماست. درخواست مربوط به تمدید خدمات نرمافزاری واحد فروش است و موعد موردنیاز واحد متقاضی تا دو روز آینده است.»
این نوع پیام چند مزیت دارد:
- موضوع درخواست روشن است؛
- مبلغ دیده میشود؛
- مدت تأخیر مشخص است؛
- اهمیت خرید معلوم است؛
- و مدیر میتواند سریعتر تصمیم بگیرد.
یعنی هوش مصنوعی بیشتر از اینکه «تصمیم» را سریع کند، زمان انتظار بین مراحل را کاهش میدهد.
تفاوت زمان انجام کار و زمان چرخه چیست؟
فرض کنید بررسی یک درخواست خرید فقط ۱۵ دقیقه زمان نیاز دارد.
اما درخواست سه روز در صف تأیید باقی میماند.
در این مثال:
- زمان واقعی بررسی: ۱۵ دقیقه
- زمان کل چرخه: بیش از ۳ روز
در بسیاری از فرایندهای مالی، مشکل اصلی همین فاصله است.
هوش مصنوعی میتواند با پایش مداوم و یادآوری هوشمند، این زمانهای مرده را کاهش دهد.
این موضوع فقط برای درخواست خرید نیست
همین الگو در بسیاری از فرایندهای واحد مالی و اداری وجود دارد:
- تأیید پرداخت؛
- تأیید هزینه؛
- تأیید قرارداد؛
- تصویب بودجه؛
- تأیید فاکتور؛
- ایجاد تأمینکننده جدید؛
- اصلاح شماره شبای تأمینکننده؛
- تأیید تنخواه؛
- و درخواست خرید دارایی.
در بسیاری از این موارد، بخش زیادی از اتلاف زمان مربوط به پیگیری افراد است، نه انجام خود کار.
مرحله بعد: کنترل بودجه و ابزار پرداخت
پس از تأیید خرید، سؤال مهم دیگری ایجاد میشود:
آیا مبلغی که برای خرید در نظر گرفته شده، واقعاً طبق همان مجوز مصرف شده است؟
در فضای شرکتهای ایرانی، ممکن است پرداخت خرید از طریق یکی از این روشها انجام شود:
- حساب بانکی شرکت؛
- کارت سازمانی؛
- تنخواه؛
- حساب پرداخت اختصاصی؛
- یا ابزار پرداختی که برای یک خرید یا پروژه مشخص در نظر گرفته شده است.
هوش مصنوعی میتواند داده خرید را با داده پرداخت مقایسه کند و اختلافها را نشان دهد.
مثال ایرانی: بودجه مصوب و پرداخت واقعی
فرض کنید برای خرید تجهیزات اداری مبلغ:
۵۰۰ میلیون تومان
تصویب شده است.
تا امروز:
۳۲۰ میلیون تومان
پرداخت شده است.
پس:
۱۸۰ میلیون تومان
از اعتبار مصوب هنوز مصرف نشده است.
حالا باید پرسید:
- آیا خرید هنوز ادامه دارد؟
- آیا قرارداد کامل اجرا نشده؟
- آیا بخشی از خرید لغو شده؟
- آیا اعتبار باقیمانده باید آزاد شود؟
- آیا پرداخت بعدی نزدیک است؟
- آیا مبلغ پرداختشده با سفارش خرید مطابقت دارد؟
اینها دقیقاً از همان سؤالهایی هستند که عامل هوشمند میتواند برای مدیر مالی آماده کند.
هوش مصنوعی چگونه سفارش خرید و پرداخت را تطبیق میدهد؟
برای کنترل مناسب، معمولاً چند مجموعه داده باید کنار هم قرار بگیرند:
- درخواست خرید؛
- سفارش خرید؛
- تأمینکننده؛
- مبلغ مصوب؛
- مبلغ فاکتور؛
- پرداخت انجامشده؛
- مانده تعهد؛
- تاریخ سررسید؛
- و شخص مسئول.
عامل هوشمند میتواند بین این دادهها ارتباط برقرار کند و مواردی مثل اینها را پیدا کند:
- پرداخت بیشتر از مبلغ سفارش؛
- پرداخت کمتر از تعهد؛
- سفارش بدون فاکتور؛
- پرداخت بدون سفارش خرید؛
- مانده مصرفنشده؛
- تأمینکننده اشتباه؛
- یا خریدی که مدت زیادی باز مانده است.
این کار در روش دستی معمولاً نیازمند گرفتن چند گزارش و تطبیق آنها در فایلهای جداگانه است.
چرا شناسه مشترک بین سامانهها مهم است؟
یکی از مهمترین مسائل در خودکارسازی خرید این است که سامانه بتواند بفهمد:
کدام پرداخت مربوط به کدام درخواست یا سفارش خرید است؟
اگر یک شناسه مشترک وجود داشته باشد، کار بسیار سادهتر میشود.
مثلاً:
- شماره درخواست خرید؛
- شماره سفارش خرید؛
- شماره قرارداد؛
- یا کد پروژه.
اما اگر چنین شناسهای وجود نداشته باشد، سامانه مجبور میشود از اطلاعاتی مثل:
- نام تأمینکننده؛
- مبلغ؛
- تاریخ؛
- شرح؛
- و درخواستکننده
برای تطبیق استفاده کند.
هرچه این تطبیق مبهمتر باشد، احتمال خطا بیشتر میشود.
هوش مصنوعی نباید در تطبیقهای مبهم خودش تصمیم نهایی بگیرد
فرض کنید سامانه با اطمینان بسیار بالا تشخیص داده است که یک پرداخت به سفارش خرید مشخصی مربوط است.
در این حالت میتوان تطبیق را خودکار کرد.
اما اگر چند سفارش با مبلغ و تأمینکننده مشابه وجود داشته باشند، بهتر است مورد برای بررسی انسان ارسال شود.
میتوان منطق را اینطور طراحی کرد:
- تطبیق روشن → ثبت خودکار
- تطبیق نسبتاً مطمئن → بررسی کارشناس
- تطبیق مبهم → عدم ثبت تا تعیین تکلیف
این مدل باعث میشود سرعت بالا برود، بدون اینکه کنترل مالی از بین برود.
مانده اعتبار مصرفنشده چرا مهم است؟
یکی از مشکلات رایج این است که برای خرید یا پروژه مبلغی تصویب میشود، اما بخشی از آن استفاده نمیشود و مدت زیادی باز میماند.
مثلاً:
| خرید | بودجه مصوب | مصرفشده | مانده |
|---|---|---|---|
| تجهیزات اداری | ۵۰۰ میلیون | ۳۲۰ میلیون | ۱۸۰ میلیون |
| خدمات نرمافزاری | ۲۴۰ میلیون | ۲۱۰ میلیون | ۳۰ میلیون |
| تبلیغات | ۳۰۰ میلیون | ۱۵۰ میلیون | ۱۵۰ میلیون |
ممکن است هر مانده بهتنهایی مهم به نظر نرسد.
اما وقتی صدها خرید و پروژه وجود داشته باشد، مجموع اعتبارهای بلااستفاده میتواند رقم قابل توجهی شود.
هوش مصنوعی میتواند این ماندهها را یکجا نشان دهد و مشخص کند:
- کدام خرید هنوز فعال است؛
- کدام مورد احتمالاً بسته شده؛
- کدام مانده باید آزاد شود؛
- و کدام مورد نیازمند پیگیری است.
زمان و میزان مصرف باید با هم دیده شوند
مصرف پایین همیشه نشانه مشکل نیست.
فرض کنید پروژه یکساله است و فقط یک ماه از آن گذشته.
طبیعی است که هنوز درصد کمی از بودجه مصرف شده باشد.
اما اگر:
- فقط ۲۰ درصد بودجه مصرف شده؛
- پروژه پنج روز دیگر تمام میشود؛
- و هنوز ۸۰ درصد اعتبار باز است؛
موضوع ارزش بررسی دارد.
بنابراین سامانه نباید فقط درصد مصرف را ببیند.
باید همزمان این عوامل را بررسی کند:
- درصد مصرف؛
- مانده؛
- زمان باقیمانده؛
- وضعیت خرید؛
- برنامه پرداخت؛
- و شرایط قرارداد.
عامل هوشمند بعد از پیدا کردن مشکل چه میکند؟
پس از شناسایی یک مورد، سامانه میتواند پیام مناسب برای شخص مسئول آماده کند.
مثلاً:
«از اعتبار ۵۰۰ میلیون تومانی سفارش خرید شماره ۲۱۴۷، مبلغ ۱۸۰ میلیون تومان هنوز مصرف نشده و فقط ۷ روز تا پایان دوره قرارداد باقی مانده است. آیا خرید دیگری در این قرارداد در انتظار انجام است؟»
در این مرحله، سامانه اطلاعات لازم را آماده میکند.
اما تصمیم درباره:
- آزادسازی اعتبار؛
- تمدید مهلت؛
- تغییر سقف؛
- لغو خرید؛
- یا انجام پرداخت جدید
بهتر است براساس سطح اختیار شرکت توسط انسان گرفته شود.
کنترل موارد استثنایی بهجای بررسی همه خریدها
فرض کنید شرکت در ماه ۲ هزار خرید دارد.
اگر ۹۵ درصد آنها بدون مشکل باشند، منطقی نیست کارشناس مالی تمام ۲ هزار مورد را با همان دقت بررسی کند.
عامل هوشمند میتواند همه آنها را بررسی کند و فقط مواردی مانند اینها را جدا کند:
- خرید بدون تأیید؛
- مبلغ بیشتر از بودجه؛
- اختلاف با سفارش؛
- مانده غیرعادی؛
- تأخیر زیاد در تأیید؛
- تأمینکننده جدید و پرریسک؛
- تغییر اطلاعات بانکی؛
- یا پرداخت نزدیک به سررسید.
این مدل، مدیریت را از بررسی همه موارد به سمت بررسی استثناها میبرد.
کنترل داخلی میتواند از ماهانه به روزانه تبدیل شود
در روش سنتی ممکن است کنترل شرکت این باشد:
«کارشناس مالی در پایان هر ماه خریدهای باز را بررسی کند.»
اما اگر داده به سامانه متصل باشد، میتوان کنترل را تغییر داد:
«سامانه هر روز تمام خریدهای باز را بررسی کند و موارد استثنایی را گزارش دهد.»
در نتیجه کنترل:
- سریعتر؛
- مستمرتر؛
- و کمتر وابسته به حافظه افراد
میشود.
این موضوع با مفهوم حسابرسی مستمر و نقش مهندس حسابرسی نیز ارتباط مستقیم دارد.
هوش مصنوعی چه گزارشی باید به مدیر مالی بدهد؟
گزارش خوب فقط تعداد درخواستها را نشان نمیدهد.
باید پاسخ عملی بدهد.
مثلاً:
درخواستهای خرید معطل
- تعداد درخواستهای باز
- میانگین روزهای انتظار
- درخواستهای بیش از سه روز
- شخص یا واحدی که بیشترین تأخیر را دارد
بودجه و مصرف
- بودجه مصوب
- مبلغ مصرفشده
- مانده اعتبار
- درصد مصرف
موارد نیازمند اقدام
- خرید نزدیک به پایان مهلت
- مانده غیرعادی
- پرداخت بیش از سفارش
- سفارش بدون پرداخت
- پرداخت بدون سفارش
- تغییر اطلاعات تأمینکننده
تصمیمهای منتظر تأیید
- تأیید مدیر مالی
- تأیید مدیرعامل
- اصلاح بودجه
- آزادسازی اعتبار

کیفیت داده از خود هوش مصنوعی مهمتر است
اگر نام تأمینکننده اشتباه ثبت شده باشد، تطبیق اشتباه میشود.
اگر مبلغ سفارش قدیمی باشد، گزارش بودجه غلط خواهد بود.
اگر شخص مسئول درست مشخص نشده باشد، یادآوری برای فرد اشتباه میرود.
پس خودکارسازی باعث نمیشود کیفیت داده کماهمیت شود.
برعکس:
هرچه فرایند خودکارتر شود، کیفیت داده اهمیت بیشتری پیدا میکند.
هوش مصنوعی نباید محدودیتهای کنترل داخلی را دور بزند
فرض کنید عامل هوشمند میتواند پرداخت را آماده کند.
این به معنای مجازبودن اجرای پرداخت نیست.
سطح اختیار باید مطابق آییننامه شرکت باشد.
مثلاً:
- مشاهده اطلاعات → مجاز
- تطبیق و تحلیل → مجاز
- تهیه پیشنویس پرداخت → مجاز
- پیشنهاد تغییر بودجه → مجاز
- تغییر قطعی بودجه → نیازمند تأیید
- پرداخت با مبلغ بالا → نیازمند تأیید صاحبان اختیار
- تغییر شماره شبای تأمینکننده → کنترل مستقل انسانی
این همان اصلی است که در مقاله احراز هویت عامل هوش مصنوعی در بانکداری و پرداخت ایران بررسی شده است.
استفاده امن از هوش مصنوعی در خرید نیازمند چه کنترلهایی است؟
برای شرکتهای ایرانی، چند کنترل ساده میتواند بسیار مهم باشد:
دسترسی محدود
عامل فقط به اطلاعاتی دسترسی داشته باشد که برای وظیفه خودش لازم است.
سطح اختیار مشخص
هیچ عاملی نباید اختیار نامحدود برای تغییر بودجه یا پرداخت داشته باشد.
سابقه قابل پیگیری
تمام اقدامها، پیشنهادها و تأییدها ثبت شوند.
کنترل تغییر اطلاعات تأمینکننده
تغییر شماره حساب یا شماره شبا نباید صرفاً براساس پیشنهاد سامانه اجرا شود.
تأیید انسانی در تصمیمهای مهم
تصمیم مالی با اثر بالا باید طبق آییننامه شرکت توسط شخص مجاز تأیید شود.
بازبینی دورهای
عملکرد عامل هوشمند و میزان خطای آن باید مرتب بررسی شود.
یک سناریوی کامل در شرکت ایرانی
فرض کنید درخواست خرید خدمات فناوری اطلاعات با مبلغ ۷۵۰ میلیون تومان ثبت شده است.
فرایند میتواند چنین باشد:
- واحد متقاضی درخواست را ثبت میکند.
- عامل هوشمند بودجه واحد را بررسی میکند.
- درخواست برای مدیر واحد ارسال میشود.
- اگر بیش از دو روز معطل بماند، یادآوری ارسال میشود.
- بعد از تأیید، درخواست به واحد مالی میرود.
- مبلغ با بودجه مصوب تطبیق داده میشود.
- سفارش خرید ایجاد میشود.
- هنگام دریافت فاکتور، مبلغ با سفارش مقایسه میشود.
- پرداخت برای تأیید مدیر مالی آماده میشود.
- پس از پرداخت، مانده تعهد و بودجه دوباره محاسبه میشود.
- اگر پس از پایان قرارداد اعتبار باز باقی مانده باشد، برای تعیین تکلیف گزارش میشود.
در این مدل، هوش مصنوعی بیشتر پیگیری، تطبیق، هشدار و آمادهسازی تصمیم را انجام میدهد.
اختیار نهایی مالی همچنان با انسان باقی میماند.
[📌 تصویر ۴ اینجا درج شود: image-04-iran-purchase-scenario.jpg | Alt: سناریوی خودکارسازی خرید در شرکت ایرانی از درخواست تا پرداخت و کنترل بودجه]
این نوع خودکارسازی برای چه شرکتهایی مناسبتر است؟
بیشترین فایده معمولاً در شرکتهایی دیده میشود که:
- تعداد درخواست خرید بالایی دارند؛
- تأیید چندمرحلهای دارند؛
- خریدها بین چند واحد پخش شدهاند؛
- بودجه هر واحد جداگانه کنترل میشود؛
- چند سامانه درگیر فرایند هستند؛
- و کارشناسان زمان زیادی صرف پیگیری میکنند.
در یک شرکت کوچک با تعداد محدود خرید، ممکن است یک فرایند ساده کافی باشد.
اما با افزایش حجم عملیات، ارزش پایش خودکار بیشتر میشود.
مهمترین شاخصهای این فرایند چیست؟
| شاخص | چه چیزی را نشان میدهد؟ |
|---|---|
| متوسط زمان تأیید خرید | درخواست چند روز در چرخه میماند |
| تعداد درخواستهای معطل | چه تعداد درخواست از حد مجاز عبور کردهاند |
| زمان انتظار هر مرحله | گلوگاه اصلی کجاست |
| درصد خریدهای خارج از بودجه | میزان رعایت بودجه |
| مانده اعتبارهای باز | چه مقدار بودجه هنوز تعیین تکلیف نشده |
| درصد تطبیق خودکار | چه میزان از سفارش و پرداخت بدون بررسی دستی تطبیق میشوند |
| تعداد موارد استثنایی | چند خرید نیازمند بررسی انسانیاند |
هدف شاخصها فقط گزارشدادن نیست.
باید مشخص کنند کدام مرحله واقعاً نیازمند اصلاح است.
سؤالات متداول
خودکارسازی فرایند خرید با هوش مصنوعی چیست؟
یعنی استفاده از عاملهای هوشمند برای پیگیری درخواست خرید، کنترل مراحل تأیید، تطبیق بودجه و پرداخت و شناسایی موارد استثنایی.
هوش مصنوعی میتواند درخواستهای معطل را پیدا کند؟
بله. اگر سامانه به وضعیت درخواستها دسترسی داشته باشد میتواند مدت توقف و شخص مسئول مرحله بعد را مشخص و یادآوری ایجاد کند.
آیا هوش مصنوعی باید خرید را خودش تأیید کند؟
در خریدهای مهم بهتر است سطح اختیار مطابق آییننامه شرکت باشد. هوش مصنوعی میتواند تحلیل و پیشنهاد ارائه کند، اما تصمیم مالی پراثر باید تحت کنترل انسان باقی بماند.
آیا این روش فقط برای شرکتهای بزرگ مناسب است؟
خیر، اما هرچه تعداد درخواستها و مراحل تأیید بیشتر باشد، ارزش خودکارسازی بیشتر میشود.
مانده اعتبار مصرفنشده چیست؟
بخشی از بودجه مصوب خرید است که هنوز مصرف نشده و ممکن است نیاز به آزادسازی، تمدید یا تعیین تکلیف داشته باشد.
مهمترین پیشنیاز خودکارسازی خرید چیست؟
داده منظم، شناسه مشترک بین درخواست، سفارش و پرداخت، سطح اختیار مشخص و دسترسی کنترلشده از مهمترین پیشنیازها هستند.
آیا هوش مصنوعی میتواند پرداخت را هم انجام دهد؟
از نظر فنی ممکن است برخی مراحل قابل خودکارسازی باشند، اما اجرای واقعی پرداخت باید براساس سطح اختیار، ریسک و کنترلهای شرکت طراحی شود.
جمعبندی
یکی از بهترین کاربردهای هوش مصنوعی در واحد مالی لزوماً تحلیل پیچیده صورتهای مالی نیست.
گاهی بیشترین ارزش در کارهای ساده اما پرتکرار ایجاد میشود:
- پیدا کردن درخواستهای معطل؛
- یادآوری به تأییدکننده؛
- تطبیق سفارش و پرداخت؛
- کنترل مانده بودجه؛
- پیدا کردن موارد غیرعادی؛
- و آمادهکردن گزارش برای مدیر مالی.
در شرکتهای ایرانی، میتوان این فرایند را بدون واگذاری اختیار مالی به ماشین اجرا کرد.
مدل مناسب این است:
هوش مصنوعی پیگیری کند، تطبیق دهد، هشدار بدهد و پیشنهاد آماده کند؛ انسان تصمیم مهم مالی را بگیرد.
این رویکرد میتواند زمان انتظار را کاهش دهد، کنترل بودجه را بهتر کند و کارشناسان مالی را از پیگیریهای تکراری به سمت کارهای تحلیلیتر ببرد.
مقالات مرتبط
مهندس حسابرسی کیست؟ شغل جدید حسابرسان در عصر هوش مصنوعی
احراز هویت عامل هوش مصنوعی؛ کنترل عاملهای هوشمند در بانکداری و پرداخت ایران
خزانهداری هوشمند با هوش مصنوعی؛ ۷ کاربرد در مدیریت نقدینگی
چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟ ۱۱ دلیل و راهحل