





حسابرسی هوشمند از درخواست مدارک تا کاربرگ چیست؟ پاسخ سریع
حسابرسی هوشمند میتواند فاصله میان درخواست مدرک از صاحبکار، دریافت فایل، کنترل کاملبودن اطلاعات، انتقال داده به کاربرگ و اجرای آزمون حسابرسی را به یک زنجیره متصل تبدیل کند.
در روش سنتی، حسابرس ممکن است یک فایل را چند بار دریافت، باز، کنترل، کپی و در کاربرگهای مختلف وارد کند. در روش هوشمند، همان داده پس از کنترل اولیه میتواند مستقیماً وارد پرونده حسابرسی شود و در آزمونها، نمونهگیری، تحلیل و کاربرگ مورد استفاده قرار گیرد.
اصل مهم این است:
هوش مصنوعی میتواند مدارک را بررسی و آماده کند؛ اما پذیرش شواهد و نتیجهگیری حرفهای همچنان بر عهده حسابرس است.
چرا این بخش از حسابرسی زمان زیادی میگیرد؟
بخش مهمی از زمان حسابرس صرف قضاوتهای پیچیده نمیشود.
گاهی زمان زیادی صرف کارهایی میشود که در ظاهر سادهاند:
- تهیه فهرست مدارک موردنیاز؛
- ارسال درخواست برای صاحبکار؛
- پیگیری فایلهای ناقص؛
- تشخیص نسخه صحیح؛
- بازکردن فایلها؛
- کنترل دوره مالی؛
- تطبیق جمع فایل با تراز آزمایشی؛
- انتقال داده به اکسل؛
- ساخت کاربرگ؛
- انتخاب نمونه؛
- الصاق مدارک پشتیبان؛
- و درخواست مجدد اطلاعات ناقص.
این چرخه ممکن است در یک پرونده حسابرسی دهها یا صدها بار تکرار شود.
بنابراین یکی از واقعیترین کاربردهای هوش مصنوعی در حسابرسی، نه نوشتن گزارش نهایی، بلکه کاهش همین رفتوآمدهای دستی میان صاحبکار، فایل و کاربرگ است.
دریافت فایل به معنی دریافت شواهد مناسب نیست
فرض کنید حسابرس از صاحبکار درخواست میکند:
«ریز حسابهای دریافتنی به تفکیک مشتری در پایان سال ارسال شود.»
صاحبکار یک فایل اکسل میفرستد.
در ظاهر، درخواست پاسخ داده شده است.
اما ممکن است:
- گزارش مربوط به یک ماه قبل باشد؛
- جمع ماندهها با تراز آزمایشی مطابقت نداشته باشد؛
- چند مشتری از فایل حذف شده باشند؛
- ستون تاریخ سررسید وجود نداشته باشد؛
- فایل فقط بخشی از مشتریان را شامل شود؛
- یا نسخه قدیمی گزارش ارسال شده باشد.
پس سؤال اصلی این نیست که:
«آیا فایل دریافت شد؟»
بلکه باید پرسید:
«آیا این فایل برای هدف حسابرسی قابل استفاده است؟»
هوش مصنوعی میتواند اولین کنترل را قبل از حسابرس انجام دهد
یک سامانه هوشمند میتواند قبل از اینکه فایل وارد کاربرگ حسابرس شود، چند کنترل اولیه انجام دهد:
- آیا فایل باز میشود؟
- آیا دوره زمانی درست است؟
- آیا ستونهای لازم وجود دارند؟
- آیا جمع فایل با عدد مورد انتظار سازگار است؟
- آیا اطلاعات لازم برای آزمون وجود دارد؟
- آیا فایل به همان درخواست مربوط است؟
- آیا دادههای اصلی ناقصاند؟
- آیا نسخه جدیدتری قبلاً دریافت شده است؟
اگر پاسخ مناسب نباشد، سامانه میتواند مورد را برای بررسی مشخص کند.
در نتیجه حسابرس مجبور نیست همه فایلها را با یک سطح از دقت دستی باز کند؛ بلکه روی مواردی تمرکز میکند که واقعاً نیازمند قضاوت هستند.

هوش مصنوعی فقط فایل را خلاصه نمیکند
خواندن و خلاصهکردن یک فایل کار مفیدی است، اما برای حسابرسی کافی نیست.
هوش مصنوعی تخصصی حسابرسی باید پرونده را بشناسد.
یعنی بداند:
- سال مالی صاحبکار چیست؛
- حساب مورد آزمون کدام است؛
- سطح اهمیت چقدر تعیین شده؛
- تراز آزمایشی چه عددی دارد؛
- نمونههای انتخابی کداماند؛
- هدف آزمون چیست؛
- چه مدارکی قبلاً دریافت شدهاند؛
- و نتیجه مورد انتظار از رسیدگی چیست.
در این حالت سؤال هوش مصنوعی دیگر فقط این نیست:
«این فایل چه اطلاعاتی دارد؟»
بلکه میتواند بپرسد:
«آیا این فایل برای اجرای آزمون این حساب در این پرونده کافی و قابل استفاده است؟»
تفاوت هوش مصنوعی عمومی با هوش مصنوعی آگاه از پرونده
فرض کنید یک فایل فروش شامل ۱۲ هزار تراکنش را به یک ابزار عمومی بدهیم.
ممکن است بگوید:
«فایل شامل ۱۲ هزار ردیف فروش است و بیشترین فروش مربوط به ماه اسفند است.»
اما سامانه آگاه از پرونده میتواند علاوه بر محتوای فایل بداند:
- رقم فروش در تراز آزمایشی چقدر است؛
- سطح اهمیت چقدر است؛
- کدام نمونهها انتخاب شدهاند؛
- چه آزمونهایی باید اجرا شوند؛
- و چه مدارکی برای اثبات فروش موردنیاز است.
بنابراین خروجی آن به نیاز واقعی حسابرس نزدیکتر میشود.
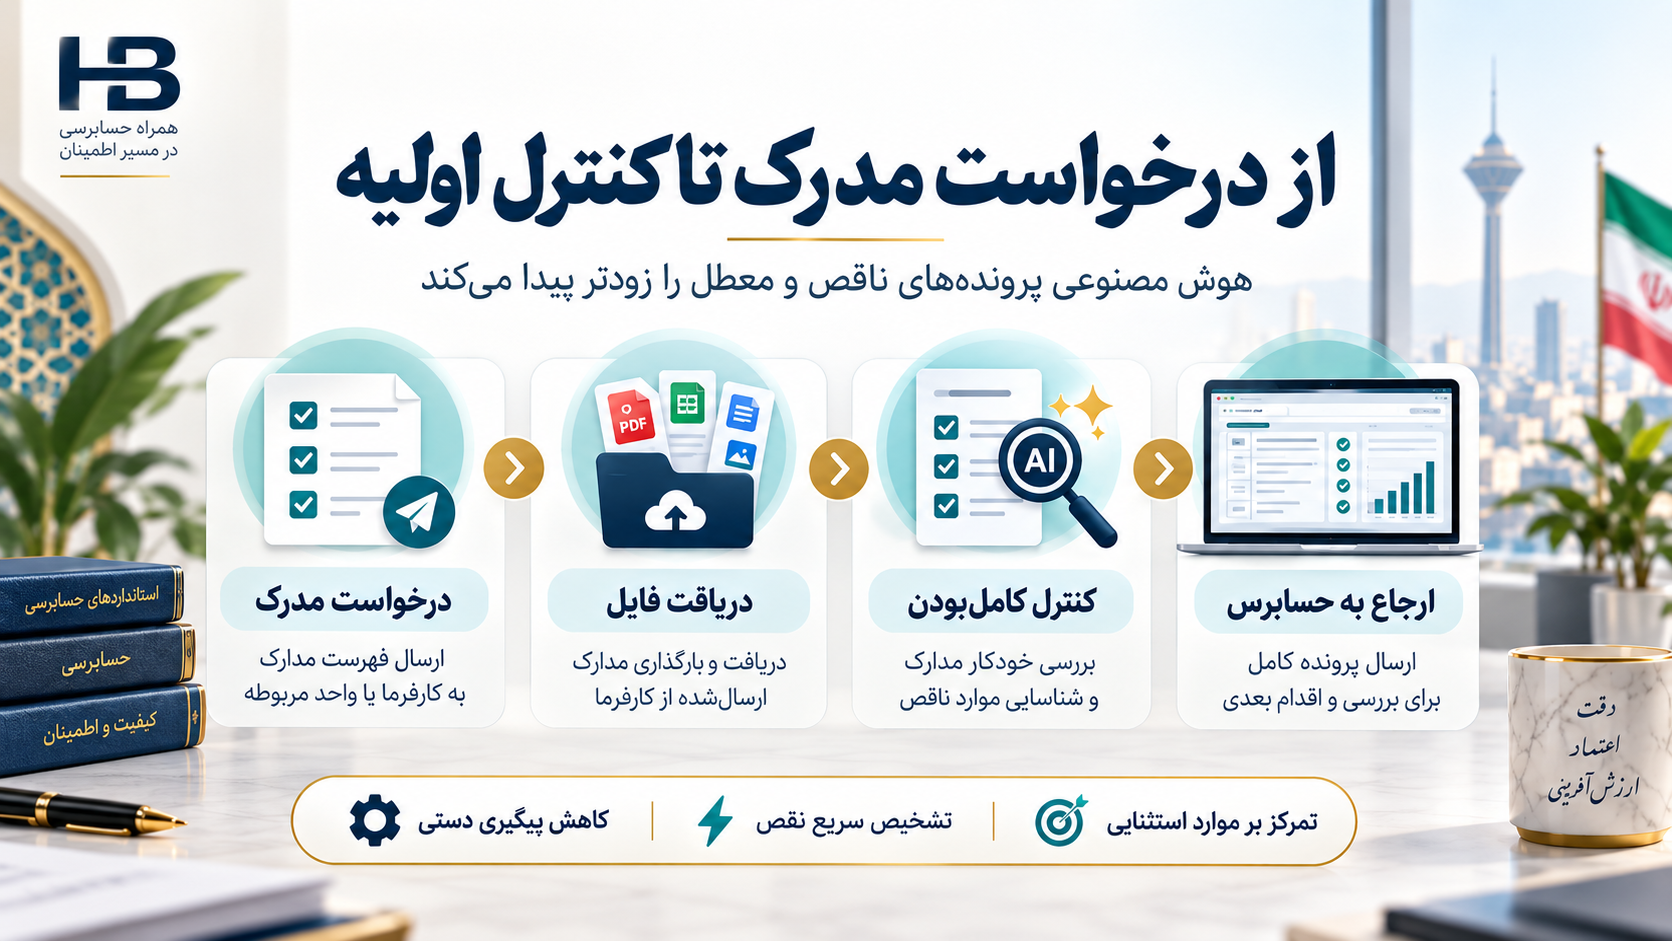
از درخواست مدرک تا کاربرگ؛ زنجیرهای که میتواند یکپارچه شود
در روش سنتی معمولاً این اتفاق میافتد:
درخواست مدرک → دریافت فایل → دانلود → بازکردن → کپی اطلاعات → انتقال به کاربرگ → تنظیم فرمول → اضافهکردن ارجاع → اجرای آزمون
در روش هوشمند، مسیر میتواند کوتاهتر شود:
درخواست مدرک → دریافت فایل → کنترل خودکار → ورود به پرونده → استفاده در کاربرگ → اجرای آزمون → بررسی حسابرس
تفاوت اصلی این است که داده بعد از دریافت، دیگر یک فایل جداافتاده نیست.
به بخشی از پرونده تبدیل میشود و میتواند در چند مرحله استفاده شود.

چرا ورود مجدد اطلاعات یکی از پرهزینهترین کارهای حسابرسی است؟
فرض کنید رقم در فایل صاحبکار وجود دارد.
اما حسابرس دوباره آن را:
- در کاربرگ وارد میکند؛
- در فایل نمونهگیری کپی میکند؛
- در تحلیل جداگانه استفاده میکند؛
- و در نهایت دوباره در گزارش کنترل میکند.
هر بار انتقال دستی دو هزینه دارد:
زمان
و:
ریسک خطا
ممکن است عدد اشتباه کپی شود، ستون اشتباه انتخاب شود، یک ردیف جا بیفتد، نسخه قدیمی فایل استفاده شود یا فرمول به محدوده اشتباه متصل شود.
اگر داده پس از اعتبارسنجی یک بار وارد پرونده شود، همان داده میتواند در چند کاربرگ و آزمون مورد استفاده قرار گیرد.
اکسل حذف نمیشود؛ نقش آن تغییر میکند
حسابرسان سالهاست با اکسل کار میکنند و احتمالاً این ابزار به این زودی از فرایند حسابرسی حذف نمیشود.
اما تفاوت مهم این است که کاربرگ دیگر لزوماً یک فایل مستقل و جدا از پرونده نیست.
میتواند به دادههای پرونده متصل باشد.
یعنی وقتی اطلاعات صاحبکار بهروزرسانی میشود:
- کاربرگ هم بهروزرسانی شود؛
- آزمون مجدداً اجرا شود؛
- مغایرت جدید دیده شود؛
- و حسابرس بداند کدام قسمت تغییر کرده است.
این رویکرد، کاربرگ را از یک فایل ثابت به نمایی از دادههای پرونده نزدیک میکند.
مثال ایرانی: آزمون حسابهای دریافتنی
فرض کنید حسابرس میخواهد مانده حسابهای دریافتنی یک شرکت ایرانی را بررسی کند.
از صاحبکار گزارش سنی مطالبات دریافت میشود.
سامانه هوشمند میتواند ابتدا بررسی کند:
- تاریخ گزارش مربوط به پایان سال مالی است؟
- جمع گزارش با تراز آزمایشی مطابقت دارد؟
- شناسه مشتری وجود دارد؟
- تاریخ صورتحساب وجود دارد؟
- تاریخ سررسید ثبت شده؟
- مانده هر مشتری مشخص است؟
- مشتریان با مانده غیرعادی وجود دارند؟
اگر فایل قابل قبول باشد، همان اطلاعات میتواند برای تحلیل سنی مطالبات، انتخاب نمونه، شناسایی مطالبات سررسیدگذشته، تهیه فهرست تأییدیهها و بررسی تمرکز مشتریان استفاده شود.
یعنی یک فایل، چند مرحله از رسیدگی را تغذیه میکند.
کاملبودن مدرک با مناسببودن شواهد فرق دارد
ممکن است یک فایل از نظر ظاهری کامل باشد؛ همه ستونها وجود داشته باشند، جمعها درست باشند و دوره مالی هم صحیح باشد.
اما هنوز سؤال مهم باقی میماند:
این اطلاعات تا چه حد قابل اتکاست؟
مثلاً:
- فایل از کدام سامانه استخراج شده؟
- چه کسی آن را تهیه کرده؟
- آیا بعد از استخراج امکان ویرایش دستی داشته؟
- آیا پارامتر گزارش صحیح بوده؟
- آیا دسترسی به گزارش کنترل شده؟
- آیا منبع اصلی داده قابل پیگیری است؟
پس هوش مصنوعی نباید فقط بررسی کند که فایل «پر» است؛ باید تا حد امکان در ارزیابی منشأ و قابلیت اتکای اطلاعات هم به حسابرس کمک کند.
چرا پذیرش مدرک نباید کاملاً خودکار باشد؟
فرض کنید سامانه میگوید:
«فایل کامل است و با تراز آزمایشی مطابقت دارد.»
اما حسابرس میداند صاحبکار در سال قبل بخشی از معاملات اشخاص وابسته را به شکل نادرست طبقهبندی کرده است.
این سابقه حرفهای ممکن است در فایل فعلی دیده نشود.
حسابرس ممکن است تصمیم بگیرد مدرک بیشتری درخواست کند، آزمون را گسترش دهد، نمونه بیشتری انتخاب کند یا گزارش دیگری از سیستم منبع بخواهد.
بنابراین قاعده باید روشن باشد:
هوش مصنوعی بررسی میکند؛ حسابرس میپذیرد.
هوش مصنوعی چگونه در آزمون کنترل کمک میکند؟
فرض کنید کنترل شرکت چنین است:
«تمام خریدهای بیش از ۵۰۰ میلیون تومان باید تأیید مدیر خرید را داشته باشند.»
سامانه هوشمند میتواند همه خریدهای بالاتر از سقف را استخراج کند، سوابق تأیید را بررسی کند، موارد بدون تأیید را جدا کند، تاریخ تأیید را با تاریخ خرید مقایسه کند و مواردی را که تأیید بعد از انجام خرید ثبت شده مشخص کند.
حسابرس سپس روی استثناها تمرکز میکند.
در برخی آزمونها حتی میتوان کل جامعه را بررسی کرد، نه فقط یک نمونه محدود.
آیا نمونهگیری از بین میرود؟
خیر.
بررسی کل جامعه داده به این معنی نیست که نمونهگیری دیگر کاربرد ندارد.
ممکن است سامانه همه تراکنشها را برای وجود تأیید کنترل کند، اما حسابرس برای بررسی فاکتور، قرارداد، رسید کالا، پرداخت یا سایر مدارک پشتیبان همچنان نمونه انتخاب کند.
تفاوت این است که نمونهگیری میتواند هوشمندتر شود؛ مثلاً ترکیبی از نمونههای تصادفی، تراکنشهای با مبلغ بالا، موارد غیرعادی، طرفهای وابسته و تراکنشهای پایان سال.
هوش مصنوعی در تحلیلهای حسابرسی چه کمکی میکند؟
سامانه میتواند الگوهای مالی را نیز بررسی کند؛ مثل فروش ماهانه، حاشیه سود، تعداد فاکتورها، میانگین مبلغ فروش، برگشت از فروش و تمرکز مشتریان.
اما پیدا کردن یک الگوی غیرعادی فقط آغاز کار است.
فرض کنید فروش اسفند ۴۰ درصد بیشتر از ماههای قبل باشد.
این افزایش ممکن است ناشی از رشد واقعی، فروش فصلی، ثبت زودهنگام درآمد، معامله با شخص وابسته یا خطای قطع زمانی باشد.
هوش مصنوعی میتواند سؤال را پیدا کند.
پاسخ نهایی باید با شواهد حسابرسی ساخته شود.
آزمون جزئیات چگونه سریعتر میشود؟
فرض کنید ۵۰ نمونه خرید انتخاب شدهاند.
برای هر نمونه باید فاکتور، سفارش خرید، رسید کالا یا خدمت، تأیید مسئول مجاز و مدرک پرداخت وجود داشته باشد.
اگر درخواست مدارک مستقیماً به هر نمونه متصل باشد، صاحبکار دقیقاً میبیند برای هر مورد چه چیزی باید بارگذاری کند.
بعد از دریافت، سامانه میتواند کنترل اولیه انجام دهد:
- شماره فاکتور مطابق است؟
- مبلغ یکسان است؟
- نام تأمینکننده درست است؟
- تاریخ در دوره مالی صحیح قرار دارد؟
- شماره سفارش خرید مربوط است؟
- مدرک پرداخت وجود دارد؟
در نتیجه حسابرس زمان کمتری صرف پیدا کردن «فایل اشتباه» میکند.
وضعیت درخواستهای مدارک باید لحظهای دیده شود
در یک پرونده بزرگ، دهها یا صدها درخواست مدرک وجود دارد.
هر درخواست ممکن است در یکی از این وضعیتها باشد:
- هنوز ارسال نشده؛
- ارسال شده؛
- توسط صاحبکار دیده شده؛
- فایل بارگذاری شده؛
- نیازمند اصلاح است؛
- پذیرفته شده؛
- یا اطلاعات بیشتری لازم دارد.
اگر این وضعیتها به پرونده متصل باشند، حسابرس سریع میفهمد چه مدارکی عقب افتادهاند، کدام درخواست گلوگاه پرونده است، چه چیزی مانع تکمیل آزمون شده و کدام واحد صاحبکار بیشترین تأخیر را دارد.
حسابرسی از فایلمحوری به پروندهمحوری حرکت میکند
در مدل قدیمی، هر فایل یک جزیره است.
یک اکسل برای فروش، یک فایل برای خرید، یک پوشه برای قراردادها، یک سامانه برای درخواست مدارک و یک ابزار دیگر برای کاربرگ.
در مدل پروندهمحور، اسناد، اعداد، درخواستها، آزمونها، نمونهها، نتایج و تصمیمهای حسابرس به یک زمینه مشترک متصل میشوند.
هوش مصنوعی در این مدل بسیار مفیدتر است؛ چون دیگر فقط یک فایل را نمیبیند، بلکه جایگاه آن فایل در کل پرونده را میفهمد.
خطر مهم: اعتماد بیش از حد به خودکارسازی
اگر سامانه بارها فایلها را درست کنترل کند، ممکن است حسابرس بهتدریج فرض کند:
«اگر سیستم پذیرفته، پس حتماً درست است.»
بهتر است سامانه برای هر نتیجه نشان دهد:
- چه کنترلهایی انجام داده؛
- چه چیزهایی را نتوانسته بررسی کند؛
- کدام موارد مبهم هستند؛
- چرا فایل را قابل قبول دانسته؛
- و کجا نیاز به قضاوت حسابرس دارد.
این همان جایی است که تردید حرفهای همچنان اهمیت اصلی خود را حفظ میکند.
سابقه کامل اقدامات باید باقی بماند
اگر هوش مصنوعی در پرونده حسابرسی نقش دارد، باید بتوان بعداً فهمید:
- چه فایلی دریافت شد؛
- چه زمانی دریافت شد؛
- چه کسی آن را ارسال کرد؛
- سامانه چه بررسیای انجام داد؛
- چه نقصی پیدا شد؛
- حسابرس چه تصمیمی گرفت؛
- چه نسخهای وارد کاربرگ شد؛
- و نتیجه آزمون چه بود.
این سابقه برای بررسی پرونده، کنترل کیفیت و پاسخگویی حرفهای بسیار مهم است.
نقش سرپرست و مدیر حسابرسی چگونه تغییر میکند؟
در روش سنتی، سرپرست ممکن است زمان زیادی صرف کنترل فایل، فرمول، نسخه و بهروزرسانی کاربرگ کند.
با اتصال داده، بخشی از این کنترلها میتوانند خودکار شوند.
در نتیجه بررسی سطح بالاتر میتواند بیشتر روی نتیجه آزمون، ریسک، استثناها، کفایت شواهد و قضاوت حرفهای تمرکز کند.
این موضوع با نقش مهندس حسابرسی نیز ارتباط مستقیم دارد.
آیا حسابرس باید همه کار هوش مصنوعی را دوباره انجام دهد؟
اگر حسابرس تمام کاری را که سامانه انجام داده دوباره از ابتدا اجرا کند، صرفهجویی زمانی از بین میرود.
راه بهتر، طراحی روش بررسی است:
- مورد پرریسک → بررسی کاملتر؛
- مورد کمریسک → بررسی نمونهای؛
- مورد مبهم → ارجاع به حسابرس؛
- مورد استثنایی → رسیدگی ویژه.
یعنی انسان باید هوشمندانه کنترل کند، نه اینکه تمام کار ماشین را دوباره تکرار کند.
قضاوت حرفهای همچنان آخر زنجیره است
حتی اگر هوش مصنوعی مدرک را دریافت کند، کاملبودن را بررسی کند، داده را وارد کاربرگ کند، آزمون را اجرا کند و موارد استثنایی را نشان دهد، باز هم سؤال نهایی باقی میماند:
«آیا شواهد حسابرسی کافی و مناسب هستند؟»
این تصمیم حرفهای همچنان بر عهده حسابرس است.
حسابرسی هوشمند چه مزایایی دارد؟
اگر درست طراحی شود، میتواند:
- ورود مجدد اطلاعات را کاهش دهد؛
- خطای کپی و انتقال را کمتر کند؛
- فایل ناقص را زودتر پیدا کند؛
- رفتوبرگشت با صاحبکار را کم کند؛
- استفاده چندباره از یک داده معتبر را ممکن کند؛
- حسابرس را روی موارد استثنایی متمرکز کند؛
- قابلیت ردیابی را بهتر کند؛
- و زمان بیشتری برای قضاوت حرفهای ایجاد کند.
سؤالات متداول
حسابرسی هوشمند چیست؟
حسابرسی هوشمند یعنی استفاده از داده، خودکارسازی و هوش مصنوعی برای کاهش کارهای تکراری، اجرای آزمونهای سریعتر و کمک به حسابرس در شناسایی موارد نیازمند رسیدگی.
آیا هوش مصنوعی میتواند مدارک صاحبکار را بررسی کند؟
بله. میتواند کاملبودن، دوره مالی، وجود ستونهای لازم، تطبیق جمعها و برخی خطاهای آشکار را بررسی کند؛ اما پذیرش نهایی مدرک همچنان نیازمند قضاوت حسابرس است.
آیا هوش مصنوعی جای کاربرگ حسابرسی را میگیرد؟
لزومی ندارد. احتمالاً کاربرگ باقی میماند، اما بیشتر به دادههای پرونده متصل میشود و ورود مجدد اطلاعات کمتر خواهد شد.
آیا اکسل در حسابرسی هوشمند حذف میشود؟
خیر. اکسل همچنان میتواند محیط اصلی کار باشد، اما دادههای آن میتوانند مستقیمتر به پرونده و سامانه حسابرسی متصل شوند.
آیا با هوش مصنوعی نمونهگیری حذف میشود؟
خیر. بعضی کنترلها میتوانند روی کل جامعه اجرا شوند، اما برای بررسی مدارک پشتیبان و قضاوت حرفهای همچنان نمونهگیری کاربرد دارد.
مهمترین خطر حسابرسی هوشمند چیست؟
اعتماد بیش از حد به نتیجه سامانه، استفاده از داده غیرقابل اتکا و کمرنگشدن نقش قضاوت حرفهای از مهمترین خطرها هستند.
هوش مصنوعی آگاه از پرونده چه تفاوتی با ابزار عمومی دارد؟
ابزار عمومی فقط فایل را میبیند؛ اما هوش مصنوعی آگاه از پرونده، هدف آزمون، سطح اهمیت، تراز آزمایشی، نمونهها و سایر شواهد موجود در پرونده را نیز میشناسد.
جمعبندی
یکی از واقعیترین کاربردهای هوش مصنوعی در حسابرسی، حذف کارهای کوچک اما پرتکرار میان:
درخواست مدرک → دریافت فایل → کنترل پاسخ → انتقال داده → ساخت کاربرگ → اجرای آزمون
است.
در حسابرسی سنتی، حسابرس زمان زیادی صرف جابهجایی اطلاعات بین مراحل میکند.
در حسابرسی هوشمند، هدف این است که اطلاعات خودشان بین مراحل حرکت کنند و حسابرس بیشتر روی این تمرکز کند که داده قابل اتکاست یا نه، استثنا چه معنایی دارد، ریسک کجاست و آیا شواهد برای نتیجهگیری حرفهای کافی و مناسب هستند.
هوش مصنوعی میتواند زنجیره جمعآوری و پردازش شواهد را سریعتر کند؛ اما قضاوت حرفهای، تردید حسابرس و مسئولیت پذیرش شواهد همچنان انسانی باقی میماند.
مقالات مرتبط
مهندس حسابرسی کیست؟ شغل جدید حسابرسان در عصر هوش مصنوعی
احراز هویت عامل هوش مصنوعی؛ کنترل عاملهای هوشمند در بانکداری و پرداخت ایران
خزانهداری هوشمند با هوش مصنوعی؛ ۷ کاربرد در مدیریت نقدینگی
چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟ ۱۱ دلیل و راهحل