




حسابهای پرداختنی چیست؟ پاسخ سریع
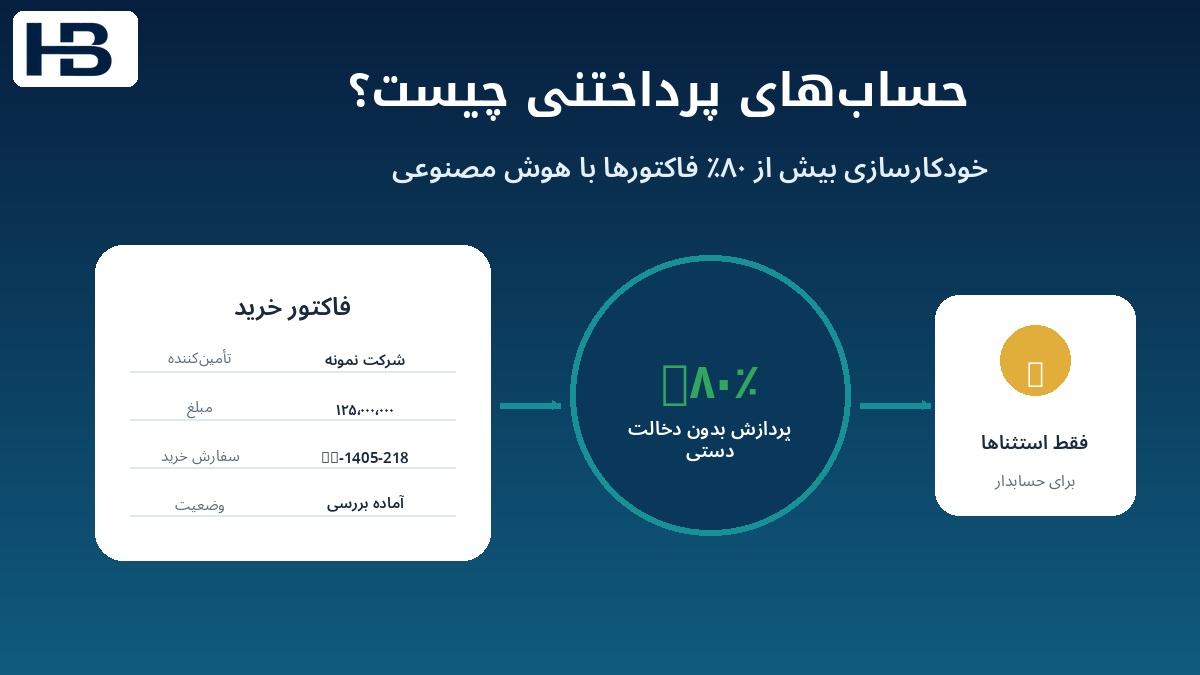
حسابهای پرداختنی بدهیهای شرکت به تأمینکنندگان بابت کالا یا خدماتی است که دریافت شده اما هنوز وجه آن پرداخت نشده است. در واحد مالی، مدیریت این حسابها فقط ثبت بدهی نیست؛ دریافت فاکتور، شناسایی تأمینکننده، کنترل سفارش خرید، بررسی دریافت کالا یا خدمت، تعیین حساب، کنترل مالیات، تأیید و آمادهسازی پرداخت هم بخشی از فرایند است.
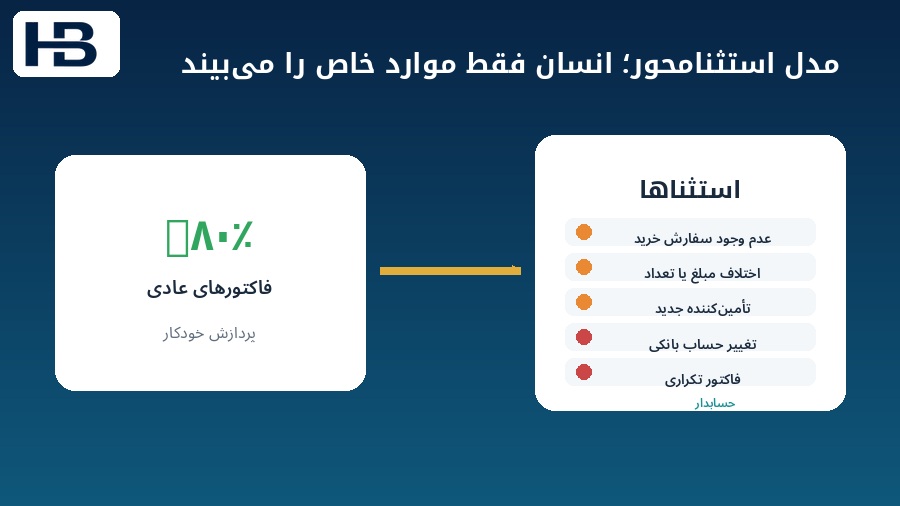
هوش مصنوعی اکنون میتواند بخش بزرگی از این چرخه را بدون ورود دستی حسابدار انجام دهد. در نتایج عملیاتی منتشرشده از محیطهای واقعی سازمانی، نرخ پردازش فاکتور بدون دخالت انسانی از ۲۶٪ به بیش از ۸۰٪ رسیده است؛ در حالی که انسان همچنان روی استثناها، ریسکها و تصمیمهای حساس نظارت میکند.
نکته مهم این است:
هدف، حذف حسابدار نیست؛ هدف این است که حسابدار مجبور نباشد همه فاکتورهای عادی را لمس کند.
چرا حسابهای پرداختنی برای خودکارسازی مناسباند؟
فرایند حسابهای پرداختنی چند ویژگی دارد که آن را به یکی از بهترین گزینهها برای خودکارسازی تبدیل میکند:
- تعداد زیاد فاکتور و سند؛
- مراحل تکراری؛
- قواعد قابل تعریف؛
- کنترلهای مشخص؛
- استثناهای قابل شناسایی؛
- و نیاز به قضاوت انسانی فقط در بخشی از موارد.
در بسیاری از شرکتهای ایرانی، هنوز بخش زیادی از زمان واحد پرداختنی صرف بازکردن فایل، خواندن فاکتور، پیدا کردن تأمینکننده، کنترل سفارش خرید، بررسی رسید کالا، انتخاب حساب و پیگیری تأیید میشود.
مشکل این کارها دشواری آنها نیست؛ مشکل تعداد و تکرار آنهاست.
پردازش بدون دخالت دستی در حسابهای پرداختنی یعنی چه؟
پردازش بدون دخالت دستی به این معنا نیست که هیچ انسانی در کل فرایند حضور نداشته باشد.
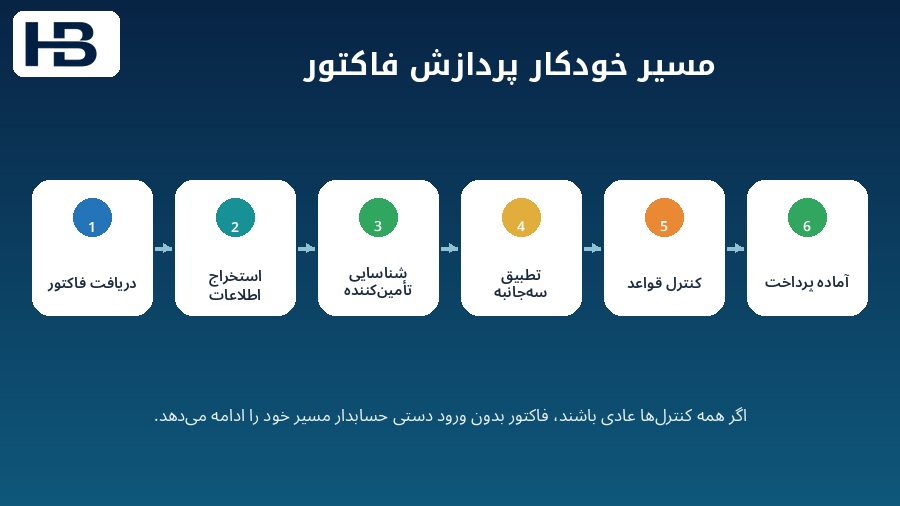
منظور این است که یک فاکتور عادی بتواند بیشتر مسیر خود را بدون ورود دستی حسابدار طی کند:
دریافت فاکتور → استخراج اطلاعات → شناسایی تأمینکننده → کنترل سفارش خرید → بررسی رسید کالا یا خدمت → تطبیق سهجانبه → تعیین حساب → کنترل قواعد → آمادهسازی برای پرداخت
اگر همهچیز عادی باشد، فاکتور میتواند به مرحله بعد برود.
اگر مغایرت یا ریسک وجود داشته باشد، پرونده برای حسابدار متوقف میشود.
اعداد عملیاتی چه میگویند؟
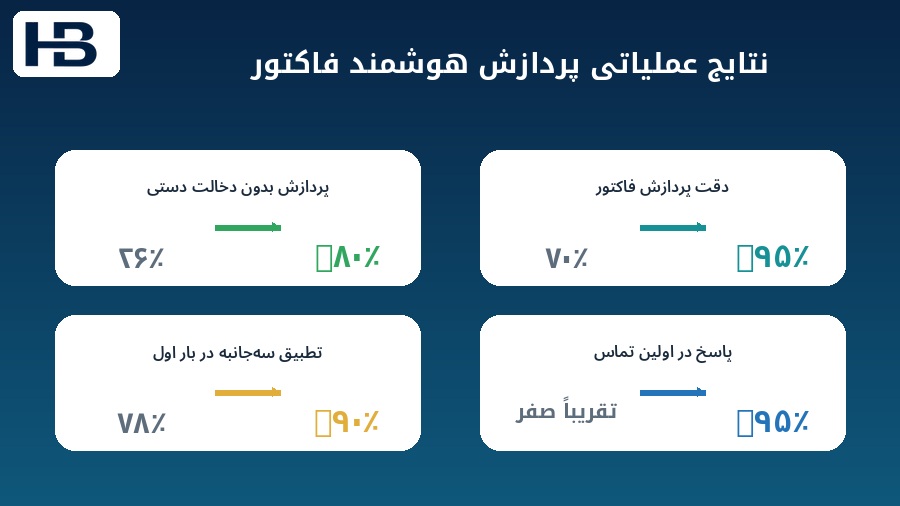
در یک مجموعه از استقرارهای واقعی عاملهای هوشمند در حسابهای پرداختنی، چهار شاخص مهم بهبود قابل توجهی داشتهاند:
| شاخص | قبل | بعد |
|---|---|---|
| پردازش بدون دخالت دستی | ۲۶٪ | بیش از ۸۰٪ |
| دقت پردازش فاکتور | ۷۰٪ | بیش از ۹۵٪ |
| تطبیق سهجانبه موفق در بار اول | ۷۸٪ | بیش از ۹۰٪ |
| پاسخگویی موفق به تأمینکننده در اولین تماس | تقریباً صفر | بیش از ۹۵٪ |
این اعداد یک پیام روشن دارند:
هوش مصنوعی از مرحله «کمک به حسابدار» به مرحله «اجرای حجم بزرگی از کار و ارجاع فقط استثناها به انسان» رسیده است.
روش سنتی پردازش فاکتور چگونه است؟
فرض کنید یک شرکت روزانه ۱۰۰۰ فاکتور دریافت میکند.
در مدل سنتی، برای تعداد زیادی از فاکتورها باید:
- فایل باز شود؛
- نام تأمینکننده پیدا شود؛
- شماره و تاریخ فاکتور خوانده شود؛
- مبلغ ثبت شود؛
- سفارش خرید پیدا شود؛
- دریافت کالا یا خدمت کنترل شود؛
- حساب هزینه تعیین شود؛
- مالیات و عوارض بررسی شود؛
- تأییدهای لازم کنترل شوند؛
- و فاکتور برای مرحله بعد ارسال شود.
اگر این مراحل برای هزاران فاکتور تکرار شوند، حتی کارهای ساده هم به حجم سنگینی از عملیات تبدیل میشوند.
عامل هوشمند چه چیزی را تغییر میدهد؟
یک ابزار ساده استخراج اطلاعات فقط میتواند شماره فاکتور، تاریخ، مبلغ و نام تأمینکننده را از سند بخواند.
اما عامل هوشمند باید بعد از خواندن اطلاعات بداند چه کاری انجام دهد.
مثلاً:
- تأمینکننده را در سیستم پیدا کند.
- سفارش خرید مرتبط را بازیابی کند.
- رسید کالا یا خدمت را بررسی کند.
- اختلاف مبلغ یا تعداد را محاسبه کند.
- قواعد و حدود مجاز را اجرا کند.
- احتمال تکراریبودن فاکتور را بررسی کند.
- در صورت عادیبودن شرایط، فرایند را ادامه دهد.
- در صورت وجود ریسک، مورد را برای حسابدار متوقف کند.
این تفاوت میان خواندن سند و اجرای فرایند است.
این موضوع با مقاله خودکارسازی فرایند خرید با هوش مصنوعی نیز ارتباط مستقیم دارد؛ زیرا کیفیت حسابهای پرداختنی از همان سفارش خرید و دریافت کالا یا خدمت آغاز میشود.
تطبیق سهجانبه چیست؟
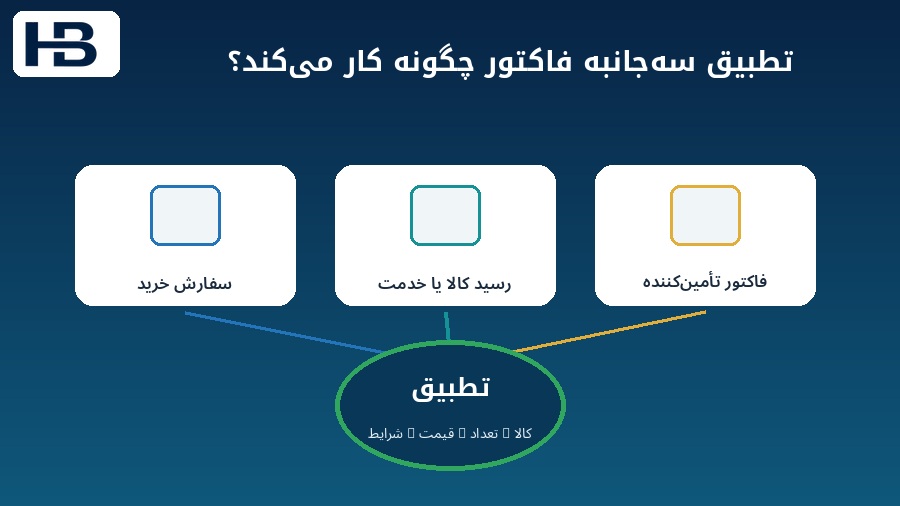
یکی از مهمترین کنترلهای حسابهای پرداختنی، مقایسه سه منبع است:
سفارش خرید
شرکت چه کالا یا خدمتی را با چه تعداد، قیمت و شرایطی سفارش داده است؟
رسید کالا یا خدمت
واقعاً چه چیزی دریافت شده است؟
فاکتور تأمینکننده
تأمینکننده بابت چه کالا یا خدمتی چه مبلغی مطالبه کرده است؟
سامانه باید بررسی کند که کالا یا خدمت، تعداد، قیمت و شرایط با یکدیگر سازگار باشند.
اگر این سه بخش تطبیق داشته باشند، فاکتور میتواند مسیر عادی را ادامه دهد.
اگر اختلاف وجود داشته باشد، فاکتور به استثنا تبدیل میشود.
چرا تطبیق موفق در بار اول مهم است؟
اگر سیستم همان بار اول بتواند سفارش خرید، دریافت کالا و فاکتور را بدون رفتوبرگشت اضافی تطبیق دهد:
- زمان پردازش کم میشود؛
- نیاز به بررسی دستی کمتر میشود؛
- تأخیر پرداخت کاهش پیدا میکند؛
- و تیم مالی وقت بیشتری برای موارد واقعیِ مشکلدار خواهد داشت.
در نتایج عملیاتی مورد اشاره، این شاخص از ۷۸٪ به بیش از ۹۰٪ رسیده است.
مهمترین شاخص شاید نرخ پردازش بدون دخالت دستی باشد
فرض کنید شرکت ماهانه ۲۰ هزار فاکتور دارد.
اگر نرخ پردازش خودکار ۲۶٪ باشد:
۵۲۰۰ فاکتور بدون دخالت دستی عبور میکنند.
اگر این نرخ به ۸۰٪ برسد:
حدود ۱۶ هزار فاکتور میتوانند بدون ورود دستی حسابدار پردازش شوند.
یعنی تیم حسابهای پرداختنی عمدتاً با حدود ۴ هزار مورد باقیمانده سروکار خواهد داشت.
این تغییر، فقط سریعترشدن کار نیست؛ ساختار کار تیم حسابداری را عوض میکند.
حسابدار دیگر لازم نیست همه فاکتورها را ببیند
در مدل سنتی:
هر فاکتور → حسابدار
در مدل استثنامحور:
هر فاکتور → سامانه هوشمند → فقط موارد خاص → حسابدار
استثنا میتواند شامل این موارد باشد:
- سفارش خرید وجود ندارد؛
- مبلغ با سفارش تطبیق ندارد؛
- کالا کامل دریافت نشده است؛
- تأمینکننده ناشناخته است؛
- شماره حساب بانکی تغییر کرده است؛
- فاکتور احتمالاً تکراری است؛
- مالیات غیرعادی است؛
- مدرک ناقص است؛
- یا مبلغ از حد کنترل تعیینشده بیشتر است.
هدف سیستم خوب این نیست که همه فاکتورها را عبور دهد.
هدف این است که موارد عادی سریع عبور کنند و موارد مشکوک سریع پیدا شوند.
دقت بیش از ۹۵٪ هنوز به معنی نبود خطا نیست
دقت بیش از ۹۵٪ رقم بسیار خوبی است، اما ۹۵٪ برابر با ۱۰۰٪ نیست.
در حجم بالا، حتی درصد کمی خطا میتواند تعداد قابل توجهی مورد ایجاد کند.
بنابراین معماری درست نباید بر این فرض ساخته شود که:
«هوش مصنوعی تقریباً همیشه درست است.»
باید بر این فرض ساخته شود که:
«سامانه گاهی اشتباه میکند و فرایند باید بتواند آن اشتباه را شناسایی و مدیریت کند.»
در مقاله چرا هوش مصنوعی در تحلیل گزارشهای مالی خطا میکند؟ نیز همین اصل درباره لزوم کنترل داده، منبع و نتیجه اهمیت دارد.
اطمینان مدل باید وارد مسیر تصمیم شود
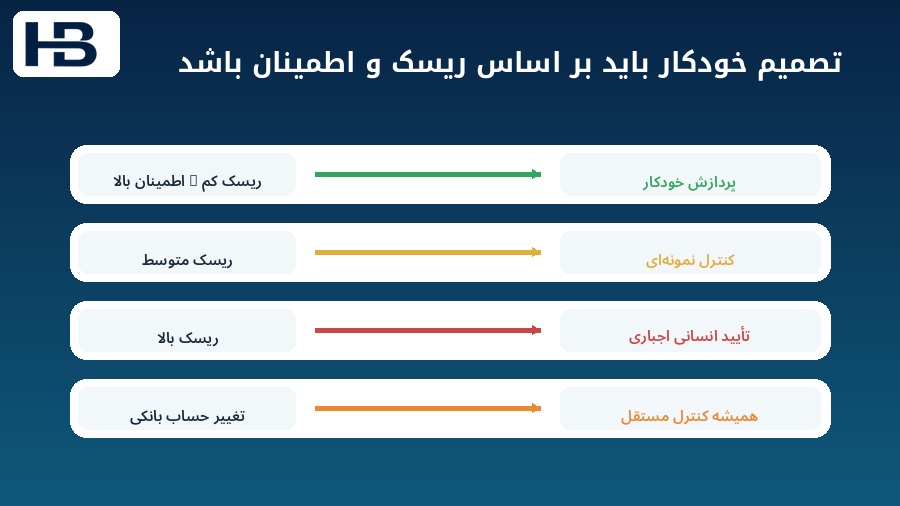
برای هر تصمیم میتوان علاوه بر نتیجه، سطح اطمینان و ریسک را نیز در نظر گرفت.
برای مثال:
- ریسک کم + اطمینان بالا → پردازش خودکار
- ریسک متوسط → بررسی نمونهای یا کنترل تکمیلی
- ریسک بالا → تأیید انسانی اجباری
حدها نباید دلخواه باشند. باید براساس داده واقعی، مبلغ، نوع هزینه، سابقه تأمینکننده و کنترلهای شرکت تعیین شوند.
همه فاکتورها ریسک یکسان ندارند
یک فاکتور ۵ میلیون تومانی با یک فاکتور ۵ میلیارد تومانی یکسان نیست.
همینطور:
- تأمینکننده قدیمی با تأمینکننده جدید؛
- هزینه عادی با هزینه غیرمعمول؛
- فاکتور دارای سفارش خرید با فاکتور بدون سفارش؛
- و حساب بانکی ثابت با حساب بانکی تازهتغییرکرده.
بنابراین تصمیم درباره پردازش خودکار باید فقط به «دقت مدل» وابسته نباشد.
مبلغ + ریسک تأمینکننده + نوع هزینه + سابقه استثنا + تغییر اطلاعات بانکی + قواعد شرکت باید با هم دیده شوند.
تغییر حساب بانکی تأمینکننده نباید خودکار تأیید شود
یکی از حساسترین نقاط حسابهای پرداختنی، تغییر شماره حساب یا شبا است.
حتی اگر فاکتور کاملاً درست باشد، عامل هوشمند نباید صرفاً براساس اطلاعات یک فاکتور جدید، اطلاعات بانکی اصلی تأمینکننده را تغییر دهد.
روش مطمئنتر این است که تغییر:
- علامتگذاری شود؛
- مستقل از فاکتور تأیید شود؛
- توسط شخص مجاز بررسی شود؛
- و سابقه کامل تغییر نگهداری شود.
این کنترل برای کاهش ریسک تقلب بسیار مهم است.
هوش مصنوعی چگونه فاکتور تکراری را پیدا میکند؟
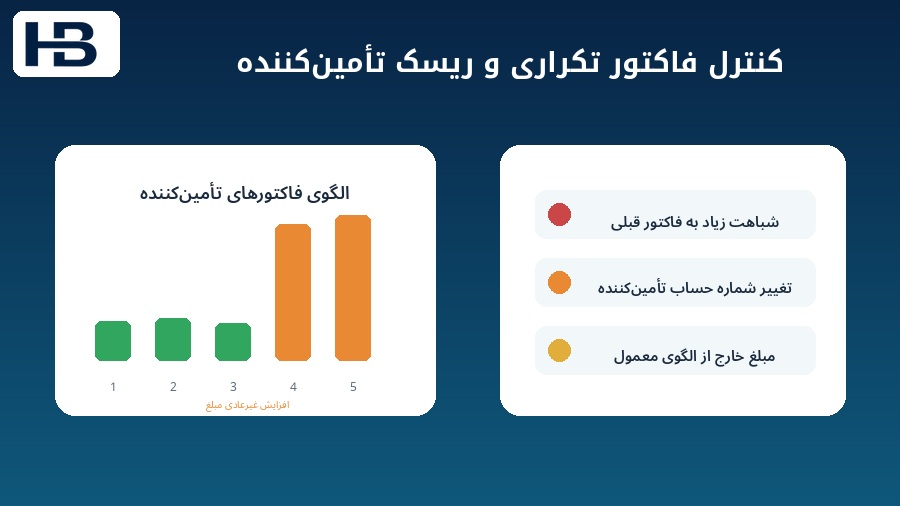
فاکتور تکراری همیشه دقیقاً مشابه نسخه قبلی نیست.
ممکن است:
- شماره فاکتور کمی تغییر کرده باشد؛
- فایل دیگری ارسال شده باشد؛
- تاریخ متفاوت باشد؛
- مبلغ کمی تغییر کرده باشد؛
- یا همان هزینه با شرح متفاوت ثبت شده باشد.
سامانه میتواند همزمان نام تأمینکننده، مبلغ، شماره، تاریخ، سفارش خرید و الگوی قبلی را مقایسه کند و احتمال تکراریبودن را مشخص کند.
تاریخچه تأمینکننده چرا مهم است؟
فرض کنید یک تأمینکننده معمولاً ماهانه یک فاکتور حدود ۱۰۰ میلیون تومان ارسال میکند.
ناگهان سه فاکتور ۴۵۰، ۴۸۰ و ۵۱۰ میلیون تومانی میفرستد.
حتی اگر سفارش خرید وجود داشته باشد، این تغییر الگو ارزش بررسی دارد.
هوش مصنوعی میتواند علاوه بر قواعد ثابت، رفتار گذشته تأمینکننده را نیز ببیند.
این همان جایی است که حافظه سازمانی برای هوش مصنوعی مالی اهمیت پیدا میکند؛ زیرا سابقه معتبر تأمینکننده و تصمیمهای قبلی میتواند در کنترل جدید استفاده شود.
پاسخ به تأمینکننده هم میتواند خودکار شود
یکی از کارهای پرتکرار تیم حسابهای پرداختنی پاسخ به سؤالهایی مثل این است:
«فاکتور من در چه وضعیتی است؟»
در روش سنتی، کارشناس باید سامانه را باز کند، فاکتور را پیدا کند، وضعیت تأیید را بررسی کند و تاریخ احتمالی پرداخت را ببیند.
عامل هوشمند میتواند همین اطلاعات را از سامانههای مرتبط جمع کند و پاسخ آماده کند.
در نتایج عملیاتی مورد اشاره، نرخ پاسخگویی موفق به درخواست تأمینکنندگان در همان اولین تماس به بیش از ۹۵٪ رسیده است.
این موضوع فقط هزینه داخلی را کاهش نمیدهد؛ تجربه تأمینکننده را هم بهتر میکند.
نقش انسان در این مدل چیست؟
مدل عملیاتی مناسب این است:
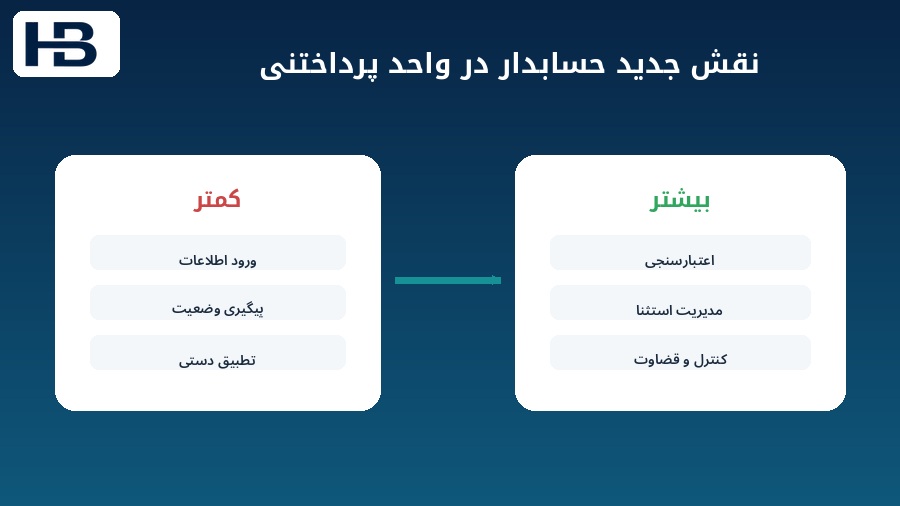
هوش مصنوعی حجم کار را انجام دهد؛ انسان خروجی، استثنا و ریسک را اعتبارسنجی کند.
یعنی نقش انسان از این فعالیتها فاصله میگیرد:
- ورود اطلاعات؛
- تطبیقهای ساده؛
- پیگیری وضعیت؛
- و پردازش تکراری.
و بیشتر به این سمت میرود:
- اعتبارسنجی؛
- مدیریت استثنا؛
- کنترل؛
- قضاوت؛
- بررسی ریسک تأمینکننده؛
- و نظارت بر عملکرد عاملهای هوشمند.
در محتوای حسابداران برتر نیز این نکته مهم است: مهارت حسابدار آینده فقط ثبت فاکتور نیست؛ حسابدار باید بتواند بفهمد چرا سامانه یک فاکتور را تأیید یا متوقف کرده است.
شاخصهای واحد حسابهای پرداختنی باید تغییر کنند
در مدل هوشمند، فقط «تعداد فاکتور پردازششده» کافی نیست.
شاخصهای مهمتر عبارتاند از:
- نرخ پردازش بدون دخالت دستی؛
- دقت پردازش فاکتور؛
- نرخ تطبیق موفق در بار اول؛
- نرخ استثنا؛
- نرخ تطبیق اشتباه؛
- متوسط زمان حل استثنا؛
- نرخ اصلاح خروجی توسط انسان؛
- نرخ تشخیص فاکتور تکراری؛
- و نرخ پاسخگویی موفق به تأمینکننده.
این شاخصها نشان میدهند خودکارسازی واقعاً چقدر قابل اعتماد است.
اصلاح خروجی هوش مصنوعی خودش یک داده مهم است
فرض کنید سامانه ۱۰ هزار تصمیم گرفته و حسابداران ۳ هزار مورد را تغییر دادهاند.
این میتواند نشانه مشکل باشد:
- قواعد مناسب نیستند؛
- دادهها ضعیفاند؛
- مدل دقت کافی ندارد؛
- یا اطلاعات اصلی تأمینکنندگان کیفیت لازم را ندارند.
هر اصلاح انسانی باید ثبت شود:
سامانه چه پیشنهاد داد؟ انسان چه چیزی را تغییر داد؟ چرا؟
این اطلاعات میتواند برای بهبود فرایند استفاده شود.
هوش مصنوعی بدون شناخت فرایند کافی نیست
مدل زبانی بهتنهایی حسابهای پرداختنی را خودکار نمیکند.
سامانه باید بداند:
- سفارش خرید چیست؛
- حد مجاز اختلاف چقدر است؛
- چه کسی مجاز به تأیید است؛
- استثنا به چه کسی ارجاع میشود؛
- تأمینکننده چگونه اعتبارسنجی میشود؛
- پرداخت چه زمانی مجاز است؛
- و تغییر اطلاعات حساس چگونه کنترل میشود.
بنابراین موفقیت در خودکارسازی حسابهای پرداختنی بیش از آنکه فقط به «مدل هوش مصنوعی» وابسته باشد، به ترکیب هوش مصنوعی با شناخت دقیق فرایند مالی وابسته است.
آیا میتوان به ۱۰۰٪ پردازش بدون دخالت دستی رسید؟
برای فرایندهای بسیار استاندارد ممکن است نرخهای بسیار بالا قابل دستیابی باشند، اما ۱۰۰٪ لزوماً هدف مناسبی نیست.
همیشه مواردی وجود دارند که:
- غیرعادیاند؛
- بااهمیتاند؛
- اطلاعات ناقص دارند؛
- ریسک تقلب دارند؛
- یا به قضاوت حرفهای نیاز دارند.
هدف منطقیتر این است:
حداکثر خودکارسازی برای موارد عادی + حداکثر توجه انسانی برای موارد غیرعادی
حسابدار نسل جدید در حسابهای پرداختنی چه مهارتهایی نیاز دارد؟
مهارت واحد پرداختنی دیگر نباید فقط شامل ثبت فاکتور، تشخیص حساب و کنترل اسناد باشد.
حسابدار باید بتواند پاسخ دهد:
- چرا سامانه این فاکتور را تطبیق داده است؟
- چه زمانی نباید نتیجه تطبیق را قبول کرد؟
- کدام استثنا واقعاً پرریسک است؟
- آیا اطلاعات اصلی تأمینکننده قابل اعتماد است؟
- آیا تغییر حساب بانکی مشکوک است؟
- آیا شواهد برای پرداخت کافی است؟
- و آیا یک اصلاح انسانی نشاندهنده ضعف قاعده یا داده است؟
با افزایش خودکارسازی، دانش حسابداری کماهمیت نمیشود؛ محل استفاده از آن تغییر میکند.
سؤالات متداول
حسابهای پرداختنی چیست؟
حسابهای پرداختنی بدهی شرکت به تأمینکنندگان بابت کالا و خدمات دریافتشدهای است که وجه آنها هنوز پرداخت نشده است.
پردازش بدون دخالت دستی فاکتور یعنی چه؟
یعنی فاکتور عادی بتواند از دریافت و استخراج اطلاعات تا کنترل سفارش خرید، تطبیق و آمادهسازی پرداخت را بدون ورود دستی حسابدار طی کند.
تطبیق سهجانبه چیست؟
مقایسه سفارش خرید، رسید کالا یا خدمت و فاکتور تأمینکننده برای اطمینان از سازگاری تعداد، قیمت و شرایط است.
آیا هوش مصنوعی میتواند همه فاکتورها را خودکار تأیید کند؟
خیر. فاکتورهای پرریسک، مبالغ بااهمیت، تأمینکنندگان جدید، تغییر حساب بانکی و موارد دارای مغایرت باید کنترل انسانی داشته باشند.
نرخ پردازش بدون دخالت دستی چقدر میتواند باشد؟
در برخی استقرارهای عملیاتی واقعی، این نرخ از ۲۶٪ به بیش از ۸۰٪ رسیده است. این عدد یک نتیجه عملیاتی مشخص است و نباید بدون بررسی شرایط به همه شرکتها تعمیم داده شود.
آیا دقت ۹۵٪ برای حذف کنترل انسانی کافی است؟
خیر. در حجم بالا، حتی درصد کم خطا میتواند تعداد زیادی مورد ایجاد کند. کنترل ریسک و مسیر استثنا همچنان لازم است.
فاکتور تکراری چگونه شناسایی میشود؟
سامانه میتواند شماره فاکتور، مبلغ، تاریخ، تأمینکننده، سفارش خرید و شباهت با اسناد قبلی را همزمان بررسی کند.
چرا تغییر حساب بانکی تأمینکننده حساس است؟
چون یکی از نقاط پرریسک تقلب است و باید مستقل از اطلاعات خود فاکتور تأیید شود.
جمعبندی
حسابهای پرداختنی یکی از روشنترین نمونههای تغییر نقش هوش مصنوعی در حسابداری است.
هدف دیگر فقط این نیست که حسابدار سریعتر فاکتور را ثبت کند.
هدف این است که فاکتور عادی اصلاً به دست حسابدار نرسد.
سامانه میتواند حجم کار را مدیریت کند، تطبیق را انجام دهد، فاکتور تکراری را تشخیص دهد، استثناها را جدا کند و پاسخ تأمینکننده را آماده کند.
اما سه اصل باید حفظ شوند:
خودکارسازی برای موارد عادی
کنترل انسانی برای موارد پرریسک
ردپای کامل برای هر تصمیم و تغییر
اگر این سه اصل درست اجرا شوند، واحد حسابهای پرداختنی از مرکز ورود اطلاعات به یک واحد کنترل، مدیریت استثنا و تصمیمگیری مالی تبدیل میشود.
مقالات مرتبط
تحلیل نوسانات مالی چیست؟ کاربرد هوش مصنوعی در پیدا کردن علت تغییر هزینهها و درآمدها
حافظه سازمانی برای هوش مصنوعی مالی چیست؟ چرا AI نباید هر بار از صفر شروع کند
خودکارسازی فرایند خرید با هوش مصنوعی؛ از درخواست خرید تا کنترل بودجه و پرداخت
حسابرسی هوشمند از درخواست مدارک تا کاربرگ؛ پایان کپیکاری در پرونده حسابرسی