




تنظیم اظهارنامه مالیاتی با هوش مصنوعی یعنی چه؟ پاسخ سریع
تنظیم اظهارنامه مالیاتی با هوش مصنوعی به این معنا نیست که فایل حسابداری را به یک ابزار بدهیم و چند دقیقه بعد یک اظهارنامه آماده و بدون خطا تحویل بگیریم.
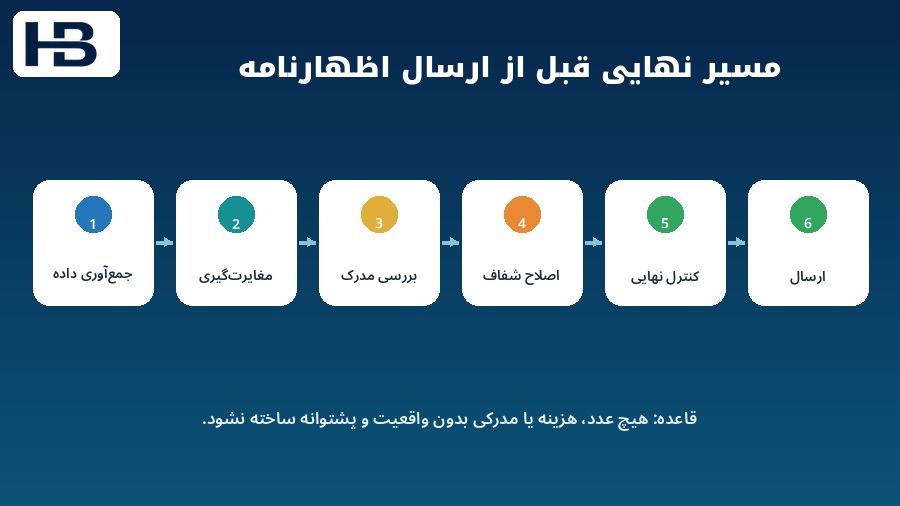
کاربرد حرفهایتر این است که هوش مصنوعی قبل از ارسال اظهارنامه اطلاعات موجود در نرمافزار حسابداری، بانک، سامانه مؤدیان، حقوق، بیمه، اجاره، دفاتر الکترونیکی و اظهارنامه سال قبل را کنار هم بگذارد، اختلافها را پیدا کند و حسابدار را روی مواردی متمرکز کند که نیاز به بررسی دارند.
قاعده اصلی ساده است:
هوش مصنوعی نباید برای شما عدد بسازد؛ باید اختلاف عددهایی را پیدا کند که از قبل در منابع واقعی کسبوکار وجود دارند.
نکته: تمام عددها و مثالهای این مقاله فرضیاند و برای توضیح روش کنترل نوشته شدهاند.
مسئله اصلی اظهارنامه، واردکردن عدد نیست؛ دفاعپذیربودن عدد است
در بسیاری از شرکتها، سختترین بخش اظهارنامه ورود اطلاعات در سامانه نیست. سؤال مهمتر این است:
کدام عدد باید وارد اظهارنامه شود و آیا برای آن مدرک و توضیح کافی داریم؟
فرض کنید سه منبع عددهای متفاوتی نشان میدهند: فروش ثبتشده در حسابداری ۱۲ میلیارد تومان، فروش مشاهدهشده در سامانه مؤدیان ۱۲.۳ میلیارد تومان و جمع واریزی بانک ۱۵.۸ میلیارد تومان.
هیچکدام از این سه عدد نباید بدون بررسی بهعنوان درآمد نهایی پذیرفته شوند. واریزی بانک ممکن است شامل انتقال بین حسابهای خود شرکت، وام، آورده شریک، برگشت وجه یا وصول مطالبات سال قبل باشد. اختلاف حسابداری و سامانه مؤدیان نیز میتواند به وضعیت صورتحساب، اصلاح، ابطال، برگشت یا تفاوت دوره مربوط باشد.
بنابراین سؤال اول هوش مصنوعی باید این باشد: «چرا منابع با یکدیگر اختلاف دارند؟» نه اینکه «چه عددی را در اظهارنامه بنویسم؟»
هوش مصنوعی در کنترل اظهارنامه چه کارهایی میتواند انجام دهد؟
در یک فرایند اصولی، هوش مصنوعی میتواند فایلهای مالی را بخواند و ساختار آنها را یکسان کند، فروش حسابداری را با سامانه مؤدیان مقایسه کند، ورودی و خروجی بانک را با اسناد حسابداری تطبیق دهد، حقوق و بیمه را کنترل کند، ماندههای غیرعادی را پیدا کند، نسخه دفاتر الکترونیکی را مقایسه کند و در پایان فهرست موارد پرریسک را برای بررسی حسابدار بسازد.
نتیجه این است که بهجای بررسی دستی هزاران ردیف، توجه حسابدار روی چند ده مورد مهم متمرکز میشود.
مرحله صفر؛ قبل از هر اصلاح، نسخههای اطلاعات را حفظ کنید
قبل از اینکه سندی اصلاح شود، حداقل سه نسخه نگهداری کنید: نسخه خام قبل از اصلاحات، نسخهای که قبلاً برای سامانه یا دفاتر الکترونیکی ارسال شده و نسخه نهایی پس از اصلاحات.
این کار باعث میشود بعداً بتوان دقیقاً مشخص کرد چه سندی اضافه شده، کدام مبلغ تغییر کرده، چه حسابی فقط تغییر عنوان داشته و هر تغییر چه اثری بر سود و زیان گذاشته است.
مرحله اول؛ «اتاق داده اظهارنامه» بسازید
قبل از تحلیل، همه منابع را در یک فضای کاری منظم جمع کنید: دفتر روزنامه، دفتر کل، تراز آزمایشی، صورت سود و زیان، ترازنامه، ریز فروش، سامانه مؤدیان، بانک، حقوق، بیمه، اجاره، دارایی ثابت، اظهارنامه سال قبل و دفاتر تجاری الکترونیکی.
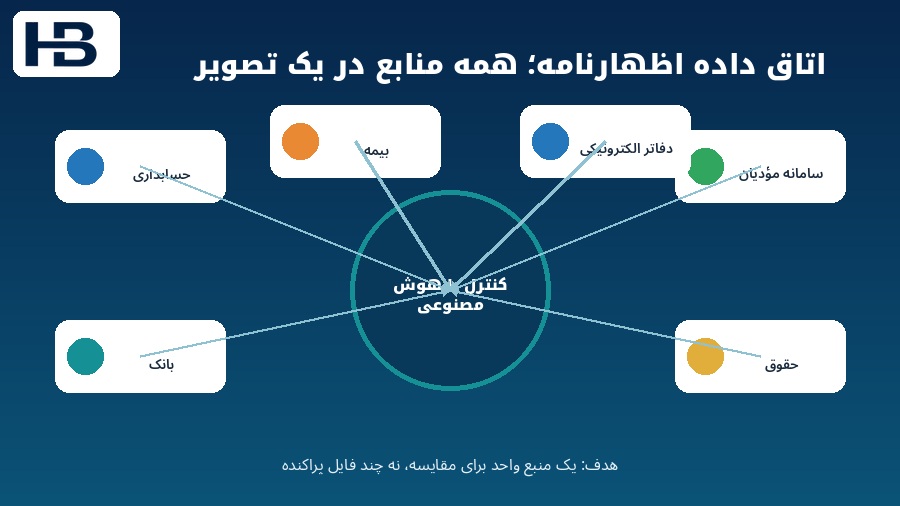
این ساختار به هوش مصنوعی اجازه میدهد قبل از نتیجهگیری ببیند هر عدد از کدام منبع آمده است.
مرحله دوم؛ فروش را ماهبهماه کنترل کنید
یکی از اشتباهات مهم این است که فقط جمع فروش سال را مقایسه کنیم. ممکن است جمع سالانه دو منبع برابر باشد اما اختلاف یک ماه با ماه دیگر خنثی شده باشد.
بهتر است کنترل در سه سطح انجام شود: ماهانه → فصلی → سالانه.
| ماه | فروش خالص حسابداری | فروش خالص سامانه مؤدیان | اختلاف |
|---|---|---|---|
| فروردین | ۹۲۰ میلیون | ۹۲۰ میلیون | صفر |
| اردیبهشت | ۱.۰۵ میلیارد | ۱.۱۲ میلیارد | ۷۰ میلیون |
| خرداد | ۸۴۰ میلیون | ۸۴۰ میلیون | صفر |
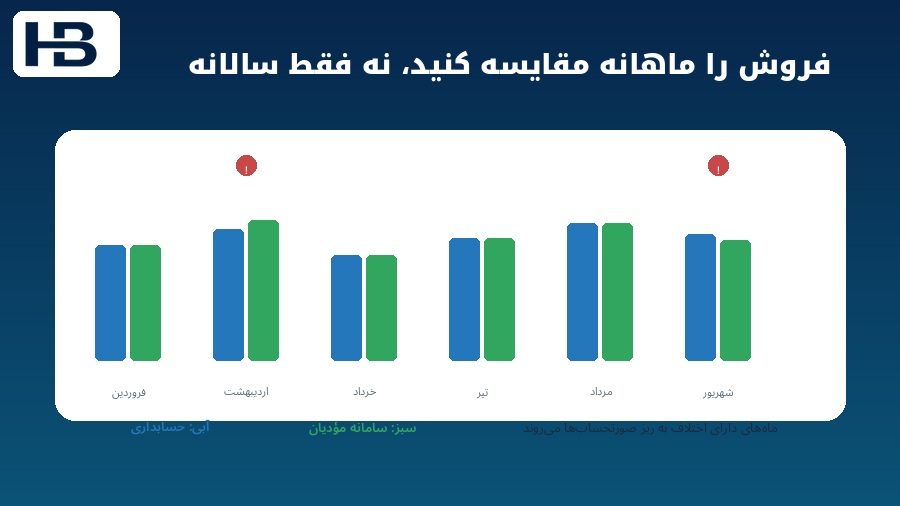
هوش مصنوعی میتواند ماههای بدون اختلاف را کنار بگذارد و فقط برای ماههای دارای مغایرت وارد ریز صورتحسابها شود.
فروش خالص را درست تعریف کنید
فروش خالص = فروش ناخالص - برگشت از فروش و تخفیفات مرتبط. اگر در یک منبع فروش ناخالص و در منبع دیگر فروش خالص مقایسه شود، مغایرت ساختگی ایجاد میشود.
وضعیت صورتحساب را نادیده نگیرید
صورتحسابهای اصلی، اصلاحی، ابطالی و برگشتی باید در زنجیره مربوط به خود بررسی شوند تا یک معامله دوبار شمرده نشود. هوش مصنوعی میتواند رابطه صورتحسابها را پیدا کند، اما نباید بدون بررسی وضعیت معتبر معامله، جمع نهایی را حدس بزند.
اختلاف تاریخ همیشه به معنی اختلاف مالی نیست
اگر مبلغ، نوع معامله و طرف معامله قابل تطبیق باشند، اختلاف چندروزه تاریخ لزوماً مغایرت مالی قطعی نیست. اما تاریخ زمانی مهم میشود که معامله را از یک ماه، فصل یا سال مالی به دوره دیگری منتقل کند.
مرحله سوم؛ واریزی بانک را با فروش اشتباه نگیرید
یکی از خطرناکترین میانبرها این است: جمع واریزی حساب بانکی = فروش شرکت. منشأ جریان وجه باید مشخص شود.
هوش مصنوعی میتواند ورودیها را در گروههایی مثل فروش احتمالی، انتقال داخلی، وام، جاری شرکا، استرداد وجه و نامشخص دستهبندی کند.
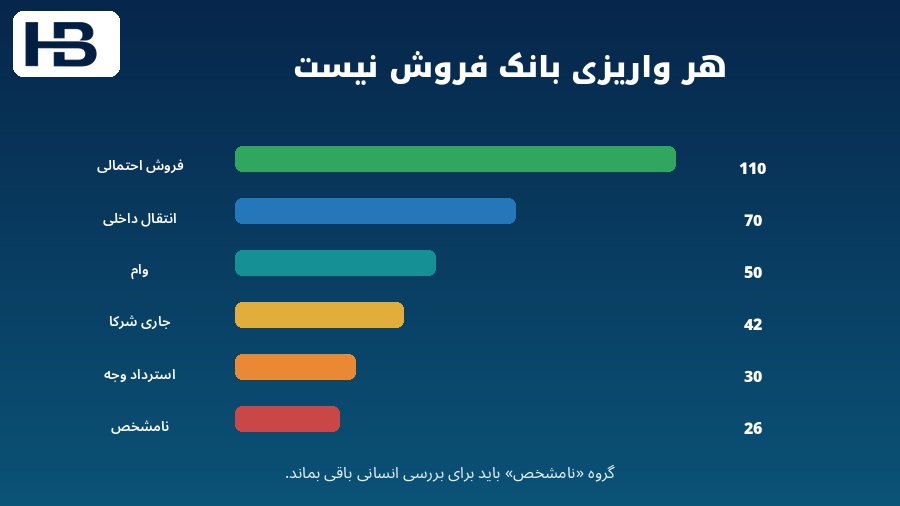
گروه «نامشخص» همان جایی است که باید توجه حسابدار را جلب کند. تطبیق بانکی نیز لزوماً یکبهیک نیست و ممکن است یکبهچند یا چندبهیک باشد.
مرحله چهارم؛ خرید سامانه مؤدیان را با تمام هزینهها یکی ندانید
تمام هزینههای شرکت الزاماً خرید ثبتشده در سامانه مؤدیان نیستند. حقوق، بیمه، اجاره، کارمزد بانکی، استهلاک و برخی اقلام دیگر مسیر مستند متفاوتی دارند.
کار هوش مصنوعی در این بخش، تفکیک هزینهها براساس ماهیت، مدرک و نوع تسویه است؛ نه صدور حکم قطعی درباره قابل قبول بودن مالیاتی صرفاً از روی نام حساب.
نوع تسویه را کنار هر هزینه نگه دارید
اگر هزینهای با بانک تسویه شده باید تراکنش بانکی آن قابل ردیابی باشد. اگر به حسابهای پرداختنی رفته باید مشخص باشد بدهی به چه شخص یا شرکتی ایجاد شده است.
هزینه واقعی بدون فاکتور؛ هوش مصنوعی چه کمکی میکند؟
نبود فاکتور، مجوز ساختن فاکتور یا هزینه غیرواقعی نیست. اما ممکن است برای یک هزینه واقعی مدارکی مثل گردش بانک، قرارداد، رسید کارت، ایمیل، رسید تحویل یا صورتحساب پنل آنلاین وجود داشته باشد.
کار مفید هوش مصنوعی، کمک به بازسازی پرونده مستند یک هزینه واقعی است؛ نه ساختن مدرک یا هزینهای که اتفاق نیفتاده است.
مرحله پنجم؛ حقوق و بیمه را مستقل از حسابداری کنترل کنید
برای هر ماه میتوان حقوق ثبتشده در حسابداری را با اطلاعات سامانه حقوق مقایسه کرد. در بخش بیمه نیز تعداد بیمهشدگان، دستمزد مشمول، سهم بیمهشده و کارفرما و مبلغ پرداختی را با حسابهای مربوط کنترل کرد.
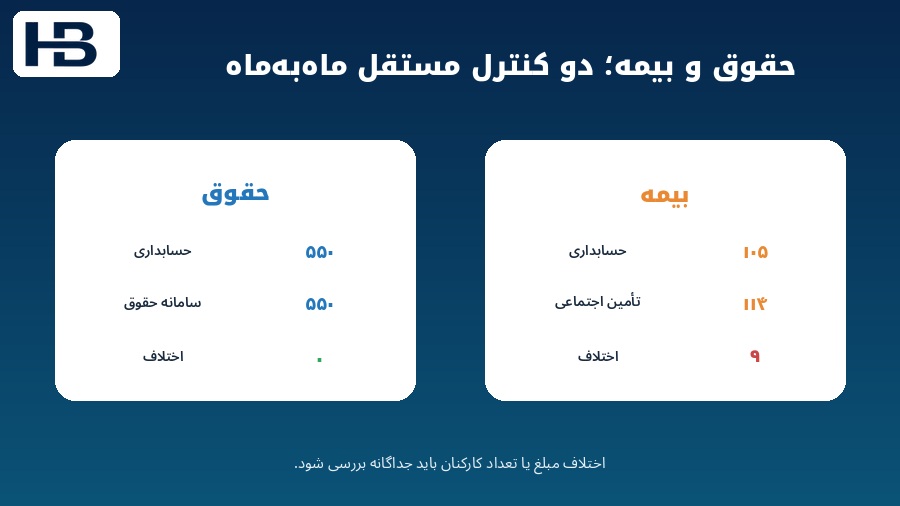
اگر اطلاعات سامانه برای یک ماه مبلغی نشان دهد اما حسابداری آن ماه صفر باشد، موضوع باید وارد فهرست بررسی شود. تطبیق فقط مبلغ نیست؛ تعداد کارکنان هم مهم است.
مرحله ششم؛ اجاره را در یک شیت مستقل ببینید
برای هر قرارداد اجاره، نام موجر، محل، تاریخ قرارداد، مبلغ اجاره، ودیعه، مبلغ ثبتشده و پرداخت بانکی را نگه دارید. اختلاف بین هزینه مورد انتظار و مبلغ ثبتشده باید علامتگذاری شود؛ علت نباید توسط هوش مصنوعی ساخته شود.
مرحله هفتم؛ صندوق و تنخواه غیرعادی را جدی بگیرید
اگر ترازنامه صندوق یا تنخواه بزرگی نشان میدهد ولی در واقعیت چنین وجهی وجود ندارد، نباید با یک ثبت تصادفی مسئله را حل کرد. باید مشخص شود وجه واقعاً هزینه شده، دارایی خریداری شده، برداشت شخصی بوده یا ماهیت دیگری داشته است.
هرکدام ثبت متفاوتی دارند.
مرحله هشتم؛ حسابهای پرداختنی و جاری شرکا را توضیحپذیر کنید
اگر مانده حسابهای پرداختنی بزرگ است، باید بتوان پاسخ داد شرکت دقیقاً به چه کسانی و بابت چه چیزی بدهکار است. سهم «نامشخص» یک هشدار است.
در جاری شرکا نیز هر خروج وجه از شرکت هزینه نیست. برداشت شخصی شریک ممکن است جاری شریک باشد؛ در مقابل ممکن است شریک شخصاً یک هزینه واقعی شرکت را پرداخت کرده باشد.
برای کنترل بهتر این بخش، مقاله حسابهای پرداختنی چیست؟ خودکارسازی بیش از ۸۰٪ فاکتورها با هوش مصنوعی نیز مکمل مناسبی است.
مرحله نهم؛ دارایی ثابت و استهلاک را فراموش نکنید
هوش مصنوعی میتواند تراکنشهای با مبلغ بالا و شرحهایی مثل خرید لپتاپ، سرور یا تجهیزات را برای بررسی ماهیت دارایی ثابت علامتگذاری کند. تصمیم نهایی به ماهیت واقعی معامله و مقررات مربوط وابسته است.
همین کنترل برای استهلاک نیز مهم است. اگر دارایی ثابت در تراز وجود دارد ولی هزینه استهلاک صفر است، موضوع باید بررسی شود.
مرحله دهم؛ دفاتر الکترونیکی را با نسخه فعلی نرمافزار مقایسه کنید
فرض کنید نسخه ارسالشده ۲۳۵ سند و نسخه فعلی نرمافزار ۲۷۵ سند دارد. این اختلاف باید ریز شود.
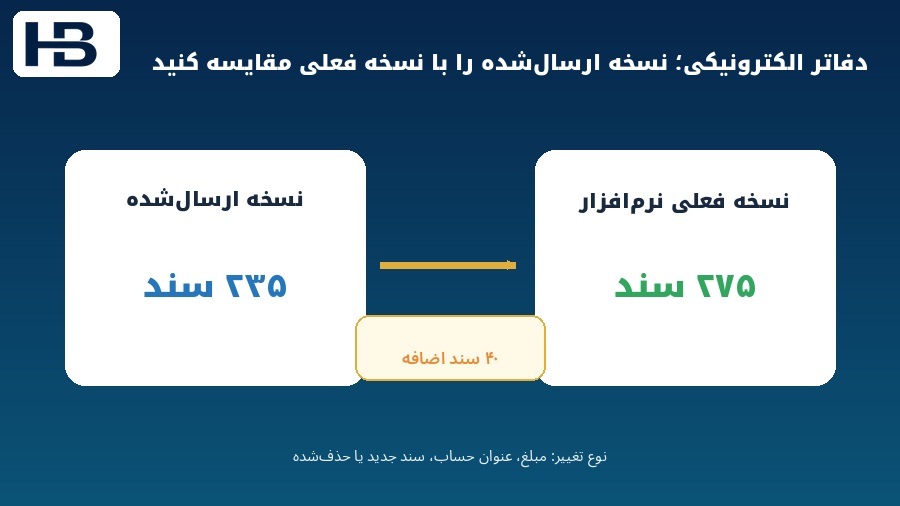
ابزار میتواند مشخص کند چه اسنادی اضافه شدهاند، کدام مبلغ تغییر کرده، کدام حساب فقط تغییر نام داشته و چه تغییری روی سود و زیان اثر گذاشته است.
تاریخ واقعی معامله را برای حل مغایرت تغییر ندهید
اگر اشتباهی بعداً کشف شد، اصلاح باید شفاف، قابل ردیابی، دارای شرح و مبتنی بر واقعیت باشد.
مرحله یازدهم؛ اظهارنامه سال قبل را هم وارد تحلیل کنید
فروش، هزینه، سود، دارایی و بدهی سال قبل میتوانند برای شناسایی تغییرات بزرگ مقایسه شوند. رشد شدید الزاماً خطا نیست؛ فقط به توضیح و شواهد نیاز دارد.
مقاله تحلیل نوسانات مالی چیست؟ کاربرد هوش مصنوعی در پیدا کردن علت تغییر هزینهها و درآمدها همین منطق را از زاویه تحلیل تغییرات مالی توضیح میدهد.
مرحله دوازدهم؛ نسبتهای غیرعادی را پیدا کنید
هوش مصنوعی میتواند نسبت تبلیغات به فروش، حقوق به فروش، هزینههای فاقد صورتحساب به کل هزینه و حسابهای پرداختنی به هزینهها را بررسی کند.
اگر عددی غیرعادی است، خروجی درست این نیست که «حتماً اشتباه است»؛ بلکه باید بنویسد: «عدد نسبت به الگو غیرعادی است؛ علت و مدارک بررسی شود.»
مدل سهرنگ برای کنترل اظهارنامه
سبز؛ تطبیق کامل و مستند
عدد با منابع دیگر هماهنگ است و مدرک کافی وجود دارد.
زرد؛ نیازمند مدرک یا توضیح
عدد احتمالاً درست است اما مدرک یا توضیح تکمیلی لازم دارد.
قرمز؛ مغایرت جدی
فروشنده مشخص نیست، پرداخت قابل ردیابی نیست، مانده حساب قابل توضیح نیست یا دو منبع مهم اختلاف معنیدار دارند.
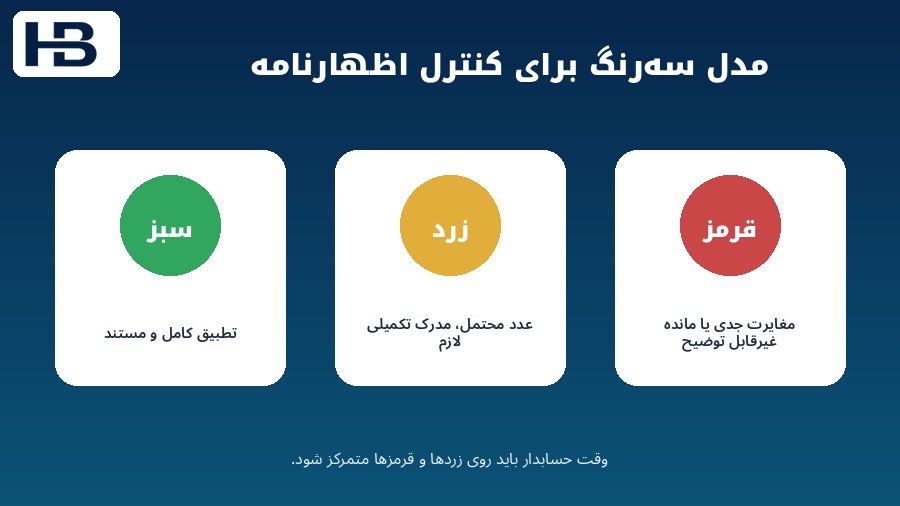
این مدل کمک میکند حسابدار وقت خود را روی زردها و قرمزها بگذارد.
قبل از ارسال اظهارنامه، میخواهید به آموزشها و ابزارهای کاربردی بیشتری دسترسی داشته باشید؟
با عضویت در حسابداران برتر میتوانید از پنل کاربری، مقالات تخصصی و محتوای آموزشی حسابداری و مالیاتی سایت استفاده کنید.
فایل اکسل نهایی کنترل اظهارنامه چه شیتهایی داشته باشد؟
خروجی حرفهای میتواند شامل شیت فروش، خرید و هزینه، حقوق و بیمه، اجاره، بانک، دفاتر الکترونیکی و یک شیت خلاصه باشد که تعداد موارد سبز، زرد و قرمز را نشان دهد.
این ساختار، هوش مصنوعی را از یک ابزار گفتوگویی به یک دستیار کنترل مالیاتی قابل استفاده در کار واقعی تبدیل میکند.
پرامپت مادر برای شروع کنترل اظهارنامه
من در حال تهیه اظهارنامه عملکرد یک شرکت ایرانی هستم. فایل دفتر روزنامه، تراز آزمایشی، صورت سود و زیان، گردش بانک، خرید و فروش سامانه مؤدیان، مالیات حقوق، بیمه، اجاره، دفاتر الکترونیکی و اظهارنامه سال قبل را در اختیار تو قرار میدهم. ابتدا هیچ ثبت، عدد یا تاریخ را تغییر نده. اطلاعات هر منبع را استخراج کن و گزارش مغایرت بساز. فروش سیستم را با سامانه مؤدیان و بانک تطبیق بده. خرید و هزینه را با سامانه مؤدیان و نوع تسویه کنترل کن. حقوق را با سامانه حقوق و بیمه را با اطلاعات تأمین اجتماعی مقایسه کن. ماندههای غیرعادی صندوق، تنخواه، جاری شرکا، دریافتنیها و پرداختنیها را مشخص کن. نسخه دفاتر الکترونیکی ارسالشده را با دفتر فعلی مقایسه کن. نتیجه را در سه گروه سبز، زرد و قرمز قرار بده. هیچ درآمد، هزینه، ثبت یا مدرکی را بدون پشتوانه واقعی پیشنهاد نکن و هرجا اطلاعات کافی نیست صریحاً بنویس «نیازمند بررسی انسانی».
پرامپت مغایرتگیری فروش
فروش سیستم حسابداری و فایل فروش سامانه مؤدیان را بررسی کن. ابتدا فروش ناخالص، برگشت از فروش و فروش خالص هر ماه را جدا محاسبه کن. سپس فروش خالص دو منبع را ماهبهماه مقایسه کن. ماههای بدون اختلاف را سبز کن و فقط برای ماههای دارای اختلاف وارد ریز صورتحسابها شو. صورتحسابهای اصلاحی، ابطالی و برگشتی را در ارتباط با صورتحساب اصلی بررسی کن و از دوبارهشماری جلوگیری کن. هیچ علت مغایرتی را بدون شواهد قطعی فرض نکن.
پرامپت کنترل هزینهها
ریز هزینههای دفتر روزنامه را استخراج کن. برای هر هزینه مبلغ، حساب، شرح، نوع تسویه و در صورت امکان مدرک متناظر را مشخص کن. خریدهای سامانه مؤدیان را تطبیق بده. حقوق، بیمه، اجاره، کارمزد بانک و استهلاک را جدا نگه دار. هزینههای بزرگ یا فاقد پشتوانه روشن را برای بررسی علامتگذاری کن، اما درباره قابل قبول بودن مالیاتی آنها بدون بررسی مقررات و مدارک حکم قطعی صادر نکن.
پرامپت نهایی قبل از ارسال
یک کنترل نهایی قبل از ارسال اظهارنامه انجام بده. فروش، خرید، هزینه، حقوق، بیمه، اجاره، بانک، صندوق، تنخواه، جاری شرکا، دریافتنی، پرداختنی، دارایی ثابت، استهلاک، دفاتر الکترونیکی و اظهارنامه سال قبل را بررسی کن. فقط مواردی را گزارش کن که ممکن است باعث اختلاف بین اظهارنامه و اطلاعات سایر منابع شوند. در پایان یک چکلیست «قابل ارسال / نیازمند بررسی» بده و هیچ عدد یا مدرکی را از خودت نساز.
هوش مصنوعی نباید در اظهارنامه چه کارهایی انجام دهد؟
هوش مصنوعی نباید برای کاهش مالیات هزینه غیرواقعی ایجاد کند، فاکتور صوری پیشنهاد دهد، برداشت شخصی را هزینه شرکت معرفی کند، تاریخ واقعی معامله را برای جابهجایی بین دورهها تغییر دهد، درآمد را بدون مستند حذف کند یا مدرک غیرواقعی تولید کند.
اگر داده کافی نیست، پاسخ درست این است: «اطلاعات کافی برای تصمیم وجود ندارد.»
محرمانگی اطلاعات مالی را جدی بگیرید
اطلاعات اظهارنامه، بانک، حقوق، قراردادها و شناسههای اشخاص از حساسترین دادههای کسبوکار هستند. در صورت عدم ضرورت، نام اشخاص، شماره حساب، شماره کارت و اطلاعات هویتی غیرضروری کارکنان را قبل از ورود به ابزارهای عمومی حذف یا ماسک کنید.
اشتباهات رایج در استفاده از هوش مصنوعی برای اظهارنامه
درخواست مستقیم «اظهارنامه را برایم پر کن»
بدون تطبیق منابع، خروجی قابل اتکا نیست.
ارسال فقط تراز آزمایشی
تراز بهتنهایی اختلاف بانک، سامانه مؤدیان یا حقوق و بیمه را نشان نمیدهد.
مقایسه فقط جمع سالانه
اختلاف ماهها میتواند در جمع سال خنثی شود.
فرض اینکه تمام واریزی بانک فروش است
منشأ هر جریان وجه باید مشخص شود.
فرض اینکه تمام خرید سامانه مؤدیان هزینه است
ماهیت معامله باید بررسی شود.
اعتماد کامل به خروجی هوش مصنوعی
خروجی ابزار باید توسط حسابدار یا مشاور مالیاتی کنترل شود.
چکلیست نهایی قبل از ارسال اظهارنامه
- آیا فروش حسابداری و سامانه مؤدیان ماهبهماه کنترل شده؟
- آیا برگشتها، اصلاحیهها و ابطالها دوبارهشماری نشدهاند؟
- آیا واریزیهای بانک دستهبندی و موارد نامشخص بررسی شدهاند؟
- آیا خرید و هزینه براساس ماهیت و نوع تسویه کنترل شده؟
- آیا حقوق با سامانه حقوق تطبیق دارد؟
- آیا بیمه با اطلاعات تأمین اجتماعی کنترل شده؟
- آیا اجاره با قرارداد و پرداختها سازگار است؟
- آیا صندوق و تنخواه واقعی و توضیحپذیرند؟
- آیا دریافتنی و پرداختنی به اشخاص مشخص قابل تفکیک است؟
- آیا جاری شرکا از هزینههای واقعی جدا شده؟
- آیا دارایی ثابت و استهلاک کنترل شده؟
- آیا نسخه دفاتر الکترونیکی با نسخه فعلی نرمافزار مقایسه شده؟
- آیا اظهارنامه سال قبل برای تغییرات غیرعادی مرور شده؟
- آیا تمام موارد قرمز تعیین تکلیف شدهاند؟
- آیا برای موارد بااهمیت مدرک کافی وجود دارد؟
برای کنترل مهلتها نیز از تاریخهای ثابت و حافظه استفاده نکنید. مقاله مهلتهای مالیاتی ۱۴۰۵؛ آخرین مهلتهای ۳۱ شهریور، ۳۰ آبان و ۲۹ اسفند در حسابداران برتر دامنه شمول برخی مهلتهای جاری را توضیح داده است؛ مهلت هر پرونده باید متناسب با نوع مؤدی و سال مالی خودش بررسی شود.
آیا هوش مصنوعی جای حسابدار را در تنظیم اظهارنامه میگیرد؟
نقش حرفهای حسابدار همچنان مرکزی است. تغییر اصلی این است که حسابدار کمتر وقت خود را صرف جمعزدن، جستوجوی ردیفها و کنارهمگذاشتن فایلهای پراکنده میکند و بیشتر روی تشخیص ماهیت معامله، بررسی مدرک، ارزیابی ریسک و دفاعپذیری عدد نهایی تمرکز میکند.
سؤالات متداول
آیا میتوان اظهارنامه مالیاتی را کامل به هوش مصنوعی سپرد؟
خیر. هوش مصنوعی میتواند در استخراج، تطبیق و شناسایی مغایرتها کمک کند، اما تصمیمهای مالیاتی و ثبت نهایی باید توسط فرد متخصص کنترل شوند.
بهترین فایلها برای شروع کنترل اظهارنامه کداماند؟
حداقل تراز آزمایشی، دفتر روزنامه، گردش بانک، اطلاعات فروش و خرید سامانه مؤدیان، حقوق، بیمه و اظهارنامه سال قبل. بسته به شرکت، اجاره، دارایی ثابت و دفاتر الکترونیکی نیز مهماند.
آیا جمع واریزی بانک باید با فروش برابر باشد؟
خیر. واریزی بانک میتواند شامل جریانهای غیر از فروش باشد و باید براساس منشأ تراکنش دستهبندی شود.
اگر فروش حسابداری و سامانه مؤدیان برابر نباشد چه کنیم؟
ابتدا اختلاف را ماهانه پیدا کنید، سپس ریز صورتحسابها، وضعیت اصلاحی یا ابطالی، برگشتها و دوره ثبت را بررسی کنید. علت را بدون شواهد فرض نکنید.
آیا هوش مصنوعی میتواند دفاتر الکترونیکی را کنترل کند؟
بله. یکی از کاربردهای مناسب آن، مقایسه نسخه ارسالشده با نسخه فعلی و شناسایی سندهای اضافهشده، تغییر مبلغ یا تغییر طبقهبندی است.
مدل سبز، زرد و قرمز چه کمکی میکند؟
به حسابدار کمک میکند موارد تطبیقیافته را کنار بگذارد و زمان خود را روی مواردی بگذارد که مدرک بیشتر یا بررسی جدی نیاز دارند.
آیا هوش مصنوعی میتواند قابل قبول بودن مالیاتی هزینه را تعیین کند؟
نباید صرفاً براساس نام حساب یا توضیح کوتاه حکم قطعی بدهد. ماهیت معامله، مدرک و مقررات مرتبط باید بررسی شوند.
جمعبندی
بهترین تعریف برای «تنظیم اظهارنامه مالیاتی با هوش مصنوعی» پرکردن خودکار فرم اظهارنامه نیست.
تعریف دقیقتر این است: ساخت یک سیستم کنترل چندمنبعی که قبل از ارسال اظهارنامه، اطلاعات حسابداری، بانک، سامانه مؤدیان، حقوق، بیمه، اجاره، دفاتر الکترونیکی و اظهارنامه سال قبل را کنار هم قرار میدهد و مغایرتها را برای تصمیمگیری متخصص مشخص میکند.
در این مدل، هوش مصنوعی عددها را پیدا میکند → کنار هم میگذارد → اختلافها را مشخص میکند → حسابدار تصمیم میگیرد.
هدف نهایی این است که قبل از ارسال، تمام ردپاهای مالی تا حد ممکن یک داستان واحد و قابل دفاع را نشان دهند.
میخواهید این نوع آموزشهای کاربردی حسابداری و مالیاتی را ادامه دهید؟
با عضویت در حسابداران برتر به پنل کاربری و مسیر دسترسی منظمتر به مقالات، آموزشها و ابزارهای حسابداری سایت دسترسی خواهید داشت.
اگر میخواهید فرایند تهیه و ارسال اظهارنامه را بهصورت عملی یاد بگیرید، دوره آموزش اظهارنامه مالیاتی ۱۴۰۵ نیز در سایت حسابداران برتر در دسترس است.
مقالات مرتبط
مهلتهای مالیاتی ۱۴۰۵؛ آخرین مهلتهای ۳۱ شهریور، ۳۰ آبان و ۲۹ اسفند
حسابهای پرداختنی چیست؟ خودکارسازی بیش از ۸۰٪ فاکتورها با هوش مصنوعی
بستن حسابها با هوش مصنوعی چیست؟ از بستن پایان ماه تا بستن صفرروزه
تحلیل نوسانات مالی چیست؟ کاربرد هوش مصنوعی در پیدا کردن علت تغییر هزینهها و درآمدها