





کاربرد هوش مصنوعی در حسابداری چیست؟ پاسخ سریع
کاربرد هوش مصنوعی در حسابداری یعنی استفاده از سیستمهای هوشمند برای خواندن اسناد، استخراج و طبقهبندی داده، تطبیق تراکنشها، شناسایی موارد غیرعادی، تحلیل اطلاعات مالی، پیشبینی، آمادهسازی گزارش و کمک به تصمیمگیری حسابدار و مدیر مالی.
کاربرد واقعی زمانی شکل میگیرد که هوش مصنوعی به یک فرایند مشخص مالی متصل شود؛ نه اینکه فقط بهعنوان یک ابزار گفتوگویی برای پرسیدن سؤال استفاده شود.
برای مثال، یک سیستم میتواند فاکتور را بخواند، مبلغ و تاریخ را استخراج کند، فروشنده را تشخیص دهد، ثبت پیشنهادی بسازد و فقط موارد کماطمینان را برای حسابدار بفرستد. در مغایرتگیری بانکی میتواند هزاران تراکنش را تطبیق دهد و فقط اختلافهای حلنشده را نشان دهد. در تحلیل مالی نیز میتواند از «هزینه ۳۰ درصد افزایش یافت» یک مرحله جلوتر برود و عوامل اصلی افزایش را مشخص کند.
اگر ابتدا به تعریف پایه و تفاوت هوش مصنوعی با اتوماسیون نیاز دارید، مقاله هوش مصنوعی در حسابداری چیست؟ ۱۰ کاربرد، مزایا و آینده حسابداران نقطه شروع مناسبی است. این مقاله جدید، تمرکز خود را روی کاربردهای عملیتر و جزئیتر قرار داده است.
۲۵ کاربرد هوش مصنوعی در حسابداری در یک نگاه
| حوزه | کاربرد | نقش اصلی هوش مصنوعی | نقش حسابدار |
|---|---|---|---|
| اسناد | خواندن فاکتور و رسید | استخراج اطلاعات | کنترل موارد مبهم |
| ثبت | پیشنهاد حساب و مرکز هزینه | طبقهبندی | تأیید ثبت |
| بانک | مغایرتگیری | تطبیق تراکنش | حل استثنا |
| خرید | کنترل درخواست و بودجه | بررسی قواعد | تصمیم موارد خاص |
| پرداختنی | تطبیق فاکتور و سفارش | کنترل خودکار | تأیید اختلاف |
| پرداخت | کشف پرداخت تکراری | تشخیص ناهنجاری | توقف یا تأیید |
| دریافتنی | اولویت وصول | امتیازدهی مشتری | اقدام وصول |
| نقدینگی | پیشبینی جریان نقد | پیشبینی | تصمیم تأمین مالی |
| بستن حسابها | پیگیری کارهای پایان ماه | کنترل مستمر | قضاوت نهایی |
| تعهدات | پیشنهاد هزینه تعهدی | استخراج شواهد | تأیید مبلغ |
| تحلیل | توضیح نوسان | یافتن عامل تغییر | تفسیر اقتصادی |
| بودجه | تحلیل انحراف | مقایسه و توضیح | اقدام اصلاحی |
| گزارش | پیشنویس گزارش مدیریتی | تولید متن | کنترل عدد و پیام |
| پرسش مالی | پاسخ با زبان طبیعی | بازیابی و تحلیل | کنترل منبع |
| تقلب | شناسایی تراکنش غیرعادی | کشف الگو | رسیدگی |
| اسناد طولانی | جستوجوی هدفمند | بازیابی اطلاعات | ارزیابی نتیجه |
| مالیات | مغایرتگیری چندمنبعی | تطبیق داده | تصمیم مالیاتی |
| اظهارنامه | کنترل قبل از ارسال | کشف اختلاف | تأیید نهایی |
| حسابرسی | کنترل مدارک | استخراج و تطبیق | قضاوت حرفهای |
| کاربرگ | آمادهسازی اولیه | ساخت پیشنویس | بازبینی حسابرس |
| کنترل داخلی | کنترل دسترسی و شواهد | ثبت ردپا | نظارت |
| قرارداد | استخراج تعهدات مالی | تحلیل متن | تفسیر |
| استخدام | غربال و آزمون | ساختاردهی ارزیابی | تصمیم استخدام |
| آموزش | مربی هوش مصنوعی | ارزیابی و تمرین | تعیین پاسخ مرجع |
| برنامهریزی | سناریوسازی مالی | شبیهسازی | تصمیم مدیریتی |

بخش اول؛ ثبت و پردازش اسناد
۱. استخراج اطلاعات فاکتور، رسید و سند
یکی از سادهترین اما پرکاربردترین نقاط شروع، خواندن خودکار اسناد است. سیستم میتواند از تصویر یا فایل فاکتور نام فروشنده، شماره فاکتور، تاریخ، مبلغ، مالیات، شرح کالا یا خدمت و اطلاعات پرداخت را استخراج کند.
در روش سنتی، حسابدار این دادهها را تایپ میکند. در روش هوشمند، سیستم اطلاعات را آماده میکند و حسابدار فقط موارد نامطمئن را بررسی میکند. مهمترین مزیت، فقط کاهش تایپ نیست؛ بلکه کاهش فاصله زمانی میان دریافت سند و قابلاستفادهشدن داده مالی است.
۲. تشخیص نوع سند
یک پوشه مالی میتواند شامل فاکتور، رسید بانکی، قرارداد، صورتحساب، گزارش هزینه یا پیشفاکتور باشد. هوش مصنوعی میتواند سند را براساس محتوا دستهبندی کند و آن را به فرایند مربوط بفرستد.
مثلاً:
فاکتور خرید → حسابهای پرداختنی
گردش بانک → مغایرتگیری
قرارداد → بررسی تعهدات
این طبقهبندی، زیرساخت اتوماسیون مراحل بعدی است.
۳. پیشنهاد حساب و مرکز هزینه
اگر سیستم سابقه کافی داشته باشد، میتواند براساس فروشنده، شرح، مبلغ و الگوی ثبتهای گذشته، حساب یا مرکز هزینه مناسب را پیشنهاد کند.
اما باید تفاوت میان پیشنهاد حساب و ثبت قطعی روشن باشد. ثبتهایی که اثر مالیاتی، مدیریتی یا بااهمیت دارند باید کنترل شوند.
۴. کنترل اطلاعات پایه قبل از ثبت
پیش از ثبت میتوان کنترل کرد:
- فروشنده موجود است؟
- شماره فاکتور تکراری نیست؟
- تاریخ داخل دوره معتبر است؟
- مبلغ با سفارش خرید سازگار است؟
- حساب پیشنهادی فعال است؟
- مرکز هزینه وجود دارد؟
این کنترلها بخشی از خطاها را قبل از رسیدن به دفتر کل متوقف میکنند.
۵. ساخت پیشنویس سند حسابداری
وقتی اطلاعات استخراج و کنترل شد، سیستم میتواند سند پیشنهادی آماده کند و مدرک را به آن متصل کند.
مدل حرفهای:
هوش مصنوعی آماده میکند → حسابدار بررسی میکند → سیستم ثبت میکند
نه اینکه مدل بدون کنترل، مستقیماً دفتر را تغییر دهد.

بخش دوم؛ مغایرتگیری و کنترل تراکنشها
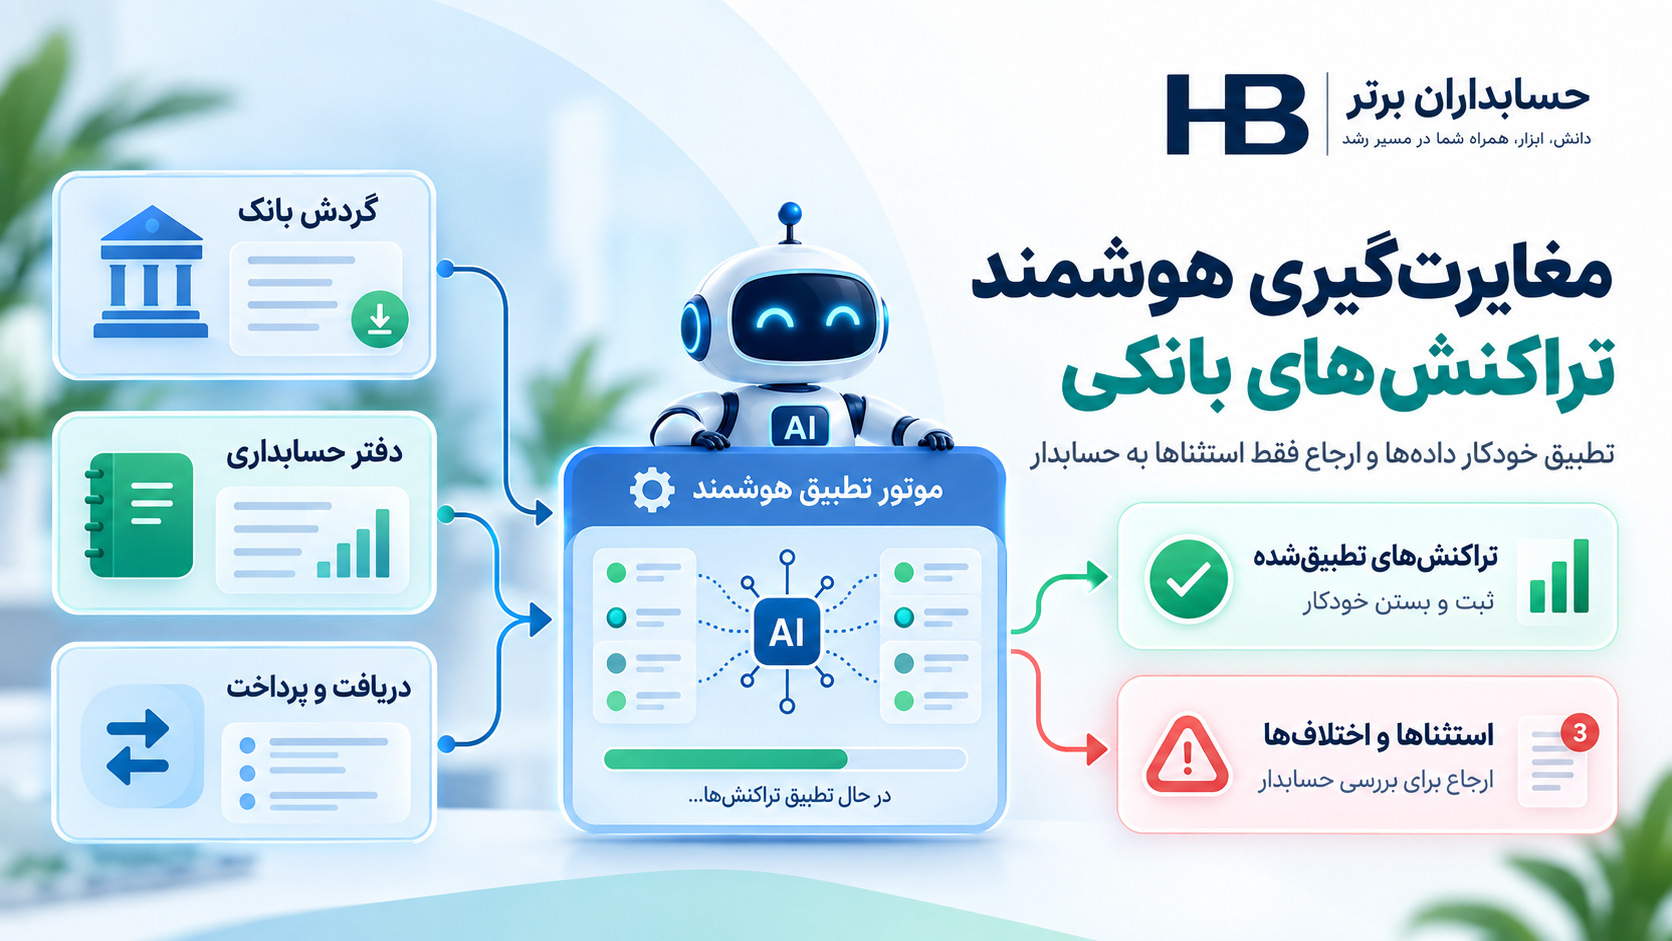
۶. مغایرتگیری بانکی
مغایرتگیری بانکی یکی از واضحترین کاربردهاست. سیستم میتواند تراکنش بانک را با دریافت مشتری، پرداخت فروشنده، اسناد حسابداری، انتقال بین حسابها و کارمزدها مقایسه کند.
تطبیق همیشه یکبهیک نیست. ممکن است یک واریز مربوط به چند فاکتور باشد یا یک فاکتور در چند مرحله تسویه شود. هوش مصنوعی میتواند تطبیق احتمالی را امتیازدهی کند و فقط موارد حلنشده را به حسابدار نشان دهد.
۷. شناسایی تراکنش تکراری
پرداخت یا ثبت تکراری ممکن است به علت ورود دوباره فایل، ثبت مجدد فاکتور یا ارسال دوباره درخواست رخ دهد. هوش مصنوعی میتواند شباهت میان تراکنشها را بررسی و موارد مشکوک را قبل از پرداخت یا ثبت نهایی علامتگذاری کند.
۸. تشخیص انتقال بین حسابهای خود شرکت
انتقال وجه میان دو حساب داخلی ممکن است اشتباهاً دریافت یا پرداخت عملیاتی تلقی شود. سیستم میتواند مبلغ، زمان، حساب مبدأ و مقصد را کنار هم قرار دهد و انتقال داخلی را تشخیص دهد.
۹. کنترل ماندههای غیرعادی
مانده بزرگ صندوق، تنخواه، جاری اشخاص، دریافتنی یا پرداختنی ممکن است نیازمند بررسی باشد. هوش مصنوعی میتواند تغییر ناگهانی، مانده بدون گردش، مانده قدیمی یا الگوی غیرعادی را مشخص کند.
اما «غیرعادی» به معنی «غلط» نیست؛ نتیجه فقط نقطه شروع بررسی است.
۱۰. تشخیص الگوی مشکوک در تراکنشها
سیستم میتواند پرداخت در زمان نامتعارف، مبلغ غیرمعمول، فروشنده جدید با مبلغ بالا، تغییر ناگهانی حساب بانکی یا چند پرداخت مشابه در فاصله کوتاه را جدا کند.
هوش مصنوعی در اینجا تقلب را اثبات نمیکند؛ فقط صف بررسی را هوشمندتر میکند.
بخش سوم؛ خرید و حسابهای پرداختنی
۱۱. کنترل درخواست خرید و بودجه
پیش از خرید میتوان بررسی کرد:
- درخواست کامل است؟
- بودجه کافی وجود دارد؟
- مبلغ از حد مجاز بیشتر نیست؟
- تأیید لازم گرفته شده؟
- خرید تکراری نیست؟
این مرحله جلوی بخشی از هزینههای غیرضروری را قبل از ایجاد تعهد میگیرد.
۱۲. تطبیق سفارش خرید، رسید و فاکتور
سه منبع مهم باید کنار هم قرار گیرند:
سفارش خرید → رسید کالا یا خدمت → فاکتور فروشنده
سیستم میتواند مقدار، قیمت، تخفیف، مالیات و شرایط پرداخت را مقایسه کند. اگر همهچیز مطابق باشد، فاکتور به مسیر عادی میرود و اختلافها برای انسان باقی میمانند.
۱۳. تشخیص تغییر مشکوک حساب بانکی فروشنده
اگر اطلاعات بانکی فروشنده ناگهان تغییر کند، سیستم میتواند پرداخت را متوقف یا برای تأیید اضافه علامتگذاری کند.
۱۴. اولویتبندی فاکتورهای قابل پرداخت
سیستم میتواند براساس سررسید، تخفیف پرداخت زودهنگام، اهمیت فروشنده، وضعیت نقدینگی و سیاست شرکت پیشنهاد بدهد کدام پرداختها اولویت بیشتری دارند.
۱۵. خودکارسازی موارد عادی در حسابهای پرداختنی
وقتی کنترلها برقرار باشند، بخش زیادی از فاکتورهای عادی میتواند بدون بازبینی کامل انسان پردازش شود و فقط استثناها باقی بمانند.
برای بررسی عمیقتر این فرایند، مقاله حسابهای پرداختنی چیست؟ خودکارسازی بیش از ۸۰٪ فاکتورها با هوش مصنوعی را ببینید.

بخش چهارم؛ بستن حسابها
۱۶. کنترل مستمر بهجای انباشت کار پایان ماه
مغایرت بانک، کنترل حسابهای موقت، پیگیری اسناد ناقص، تطبیق بین واحدها و بررسی ماندههای غیرعادی میتوانند در طول ماه انجام شوند.
هوش مصنوعی میتواند این کنترلها را مستمر اجرا کند و موارد حلنشده را زودتر نشان دهد.
مقاله بستن حسابها با هوش مصنوعی چیست؟ از بستن پایان ماه تا بستن صفرروزه این مسیر را مفصلتر توضیح میدهد.
۱۷. آمادهسازی هزینههای تعهدی
سیستم میتواند قرارداد، سفارش خرید، فاکتور دوره قبل، دریافت خدمت و روند هزینه را کنار هم بگذارد و پیشنهاد بدهد برای کدام مورد احتمال ثبت تعهد وجود دارد.
اما مبلغ تعهد نباید صرفاً حدس زده شود. شواهد و روش محاسبه باید برای حسابدار قابل مشاهده باشند.
۱۸. شناسایی حسابهای نیازمند بازبینی
بهجای بررسی یکسان همه حسابها، سیستم میتواند ریسک را امتیازدهی کند؛ مثل حساب با تغییر غیرعادی، ثبت دستی با مبلغ بالا یا حسابی که چند بار اصلاح شده است.
بخش پنجم؛ تحلیل مالی و گزارشگیری
۱۹. تحلیل نوسانات مالی
گزارش سنتی میگوید:
هزینه این ماه ۳۰ درصد افزایش یافته است.
تحلیل بهتر میپرسد:
چرا؟
هوش مصنوعی میتواند از مانده حساب به سند، تراکنش، فروشنده، واحد، پروژه یا عامل عملیاتی برگردد.
مثلاً افزایش هزینه حقوق را به افزایش تعداد کارکنان، اضافهکاری، پاداش یا تغییر نرخ تفکیک کند.
مقاله تحلیل نوسانات مالی چیست؟ کاربرد هوش مصنوعی در پیدا کردن علت تغییر هزینهها و درآمدها دقیقاً روی این موضوع تمرکز دارد.
۲۰. تهیه پیشنویس گزارش مدیریتی
هوش مصنوعی میتواند از داده تأییدشده یک پیشنویس اولیه برای گزارش مدیر تهیه کند: مهمترین تغییرات، انحراف از بودجه، ریسک نقدینگی، مطالبات دیرکرده و هزینههای غیرعادی.
نسخه نهایی باید با اعداد واقعی و پیام مدیریتی کنترل شود.
۲۱. پاسخ به سؤال مالی با زبان طبیعی
مدیر میتواند بپرسد:
«بیشترین رشد هزینه در این ماه مربوط به کدام بخش است؟»
اگر هوش مصنوعی به داده معتبر متصل باشد، میتواند پاسخ اولیه را آماده کند و منبع عدد را نشان دهد.
۲۲. پیشبینی جریان نقد و ریسک وصول
با ترکیب مانده دریافتنی، سابقه پرداخت، برنامه فروش و تعهدات پرداخت میتوان کمبود احتمالی نقد یا احتمال دیرکرد مشتری را زودتر دید.
پیشبینی عدد قطعی نیست؛ سناریو و تصمیم مدیر مالی همچنان اهمیت دارد.
برای جزئیات بیشتر، مقاله خزانهداری هوشمند با هوش مصنوعی چیست؟ را بخوانید.

بخش ششم؛ مالیات
۲۳. مغایرتگیری دادههای مالیاتی
هوش مصنوعی میتواند اطلاعات حسابداری، بانک، فروش، خرید، حقوق، بیمه و دفاتر را کنار هم بگذارد و اختلافها را مشخص کند.
کار مفید آن این است که بگوید:
کدام عددها با هم سازگار نیستند؟
نه اینکه بدون شواهد عدد جدید بسازد.
۲۴. کنترل اظهارنامه قبل از ارسال
سیستم میتواند فروش را با منابع دیگر مقایسه کند، هزینههای بدون پشتوانه روشن را جدا کند، ماندههای غیرعادی را مشخص کند و فهرستی از موارد نیازمند بررسی بسازد.
در مقاله تنظیم اظهارنامه مالیاتی با هوش مصنوعی؛ از مغایرتگیری تا کنترل نهایی این فرایند مرحلهبهمرحله توضیح داده شده است.
در امور مالیاتی، هوش مصنوعی عمومی نباید منبع نهایی نرخ، مهلت، ماده قانونی یا بخشنامه باشد.
بخش هفتم؛ حسابرسی و کنترل داخلی
۲۵. حسابرسی هوشمند و کنترل شواهد
هوش مصنوعی میتواند در حسابرسی به طبقهبندی مدارک، تشخیص فایل ناقص، استخراج داده، تطبیق دوره، کنترل نسخه، شناسایی مورد غیرعادی و آمادهسازی پیشنویس کاربرگ کمک کند.
اما تصمیم درباره کفایت شواهد و نتیجه حسابرسی همچنان نیازمند قضاوت حرفهای است.
مقاله حسابرسی هوشمند از درخواست مدارک تا کاربرگ این مسیر را با جزئیات بیشتری بررسی میکند.
کنترل داخلی؛ لایهای که روی همه کاربردها قرار میگیرد
اگر هوش مصنوعی فقط یک گزارش پیشنهادی بسازد، ریسک محدودتر است.
اما اگر بتواند سند ایجاد کند، فروشنده تغییر دهد، ثبت اصلاح کند یا پرداخت آزاد کند، کنترل داخلی حیاتی میشود.
سیستم باید بداند عامل چه هویتی دارد، چه اختیاری دارد، از چه دادهای استفاده کرده، چه قاعدهای اجرا شده و چه کسی نتیجه را تأیید کرده است.

مزایای کاربرد هوش مصنوعی در حسابداری
مزیت واقعی فقط «سرعت بیشتر» نیست.
- کاهش ورود داده و کار تکراری؛
- تمرکز حسابدار روی استثناها؛
- کنترل سریعتر حجم زیاد داده؛
- گزارشگیری و تحلیل سریعتر؛
- پیشگیری از بعضی خطاها قبل از ثبت یا پرداخت؛
- و امکان رشد حجم عملیات بدون رشد متناسب کار دستی.
محدودیتها و خطرات
پاسخ نادرست با ظاهر مطمئن
یک جواب حرفهای لزوماً درست نیست. عدد، قانون، استاندارد یا تحلیل باید با منبع واقعی کنترل شود.
داده ضعیف
اگر کدینگ، طرف حساب، شرح و داده تاریخی بینظم باشند، خروجی هوش مصنوعی هم ضعیف میشود.
محرمانگی
بانک، حقوق، قرارداد، اطلاعات هویتی و اسناد مالیاتی دادههای حساس هستند.
اعتماد بیش از حد
اگر حسابدار منطق کار را کنار بگذارد و فقط خروجی سیستم را بپذیرد، کنترل حرفهای تضعیف میشود.
خودکارسازی فرایند بد
اگر یک فرایند اشتباه را فقط سریعتر کنیم، نتیجه میتواند همان خطا باشد اما با سرعت بیشتر.
مقاله چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟ ۱۱ دلیل و راهحل برای طراحی پروژه واقعی بسیار مهم است.
چگونه از هوش مصنوعی در حسابداری شروع کنیم؟

مرحله اول؛ مسئله را دقیق تعریف کنید
نگویید:
«میخواهیم از هوش مصنوعی استفاده کنیم.»
بگویید:
«مغایرت بانکی ۳۰ ساعت در ماه زمان میگیرد.»
یا:
«۲۰ درصد فاکتورها نیاز به اصلاح دارند.»
مرحله دوم؛ خط مبنا بگیرید
قبل از پروژه، زمان، هزینه، تعداد خطا، حجم کار و بازکاری را اندازه بگیرید.
مرحله سوم؛ داده را آماده کنید
کدینگ، طرف حساب، فایلها و منابع باید تا حد ممکن منظم باشند.
مرحله چهارم؛ حالت پیشنهادی را اجرا کنید
ابتدا سیستم پیشنهاد بدهد و حسابدار تأیید کند.
مرحله پنجم؛ استثناها را تعریف کنید
مبالغ بالا، موارد جدید، داده ناقص و موضوعهای حساس باید به انسان ارجاع شوند.
مرحله ششم؛ نتیجه را اندازه بگیرید
بعد از پایلوت بپرسید:
- زمان کمتر شد؟
- خطا کمتر شد؟
- بستن حسابها سریعتر شد؟
- استثناها زودتر پیدا شدند؟
- کیفیت گزارش بهتر شد؟
اگر شاخص واقعی بهتر نشده، داشتن هوش مصنوعی بهتنهایی موفقیت نیست.
حسابدار در کنار هوش مصنوعی چه نقشی دارد؟
هرچه کارهای تکراری بیشتر خودکار شوند، نقش حسابدار به سمت کنترل کیفیت داده، تفسیر اقتصادی، حل استثنا، طراحی کنترل داخلی، ارزیابی شواهد و تصمیمسازی میرود.
برای بررسی عمیقتر این موضوع، مقاله آیا هوش مصنوعی جای حسابدار را میگیرد؟ آینده شغل حسابداری را ببینید.
تفاوت حسابداری سنتی، اتوماسیون و حسابداری هوشمند
| ویژگی | حسابداری سنتی | اتوماسیون | حسابداری هوشمند |
|---|---|---|---|
| اجرای قواعد ثابت | بله | بله | بله |
| استخراج از متن و سند | محدود | محدود | قویتر |
| تشخیص الگو | محدود | محدود | بله |
| تحلیل علت | دستی | محدود | کمک میکند |
| کار با زبان طبیعی | خیر | خیر | بله |
| پیشبینی | محدود | محدود | ممکن است |
| نیاز به کنترل انسان | زیاد | متوسط | در نقاط حساس زیاد |
مقاله حسابداری لحظهای چیست؟ نقش هوش مصنوعی در ثبت، کنترل و گزارش مالی نشان میدهد وقتی ثبت، کنترل و تحلیل به هم نزدیک شوند، ساختار واحد مالی چگونه تغییر میکند.
سؤالات متداول
مهمترین کاربرد هوش مصنوعی در حسابداری چیست؟
برای همه یک پاسخ واحد وجود ندارد. در واحدی با حجم فاکتور بالا، حسابهای پرداختنی میتواند بهترین نقطه شروع باشد. در واحدی با حجم بانک بالا، مغایرتگیری. در واحد مدیریتی، تحلیل نوسان و گزارش.
آیا هوش مصنوعی میتواند سند حسابداری بزند؟
از نظر فنی بله. اما سطح اختیار باید براساس ریسک تعیین شود. ثبتهای ساده و تکراری میتوانند بیشتر خودکار شوند، درحالیکه ثبتهای بااهمیت یا غیرمعمول باید بازبینی شوند.
آیا برای استفاده از هوش مصنوعی باید برنامهنویسی بلد باشیم؟
برای بسیاری از کاربردهای روزمره خیر. اما اتصال مستقیم به نرمافزار مالی، اجرای عاملهای چندمرحلهای و کنترل دسترسی معمولاً به طراحی فنی نیاز دارد.
آیا هوش مصنوعی خطای حسابداری را کاهش میدهد؟
میتواند برخی خطاهای تکراری و قابل شناسایی را کاهش دهد، اما خود سیستم نیز ممکن است خطا کند. کاهش خطا به طراحی فرایند و کنترل انسانی وابسته است.
آیا هوش مصنوعی میتواند تقلب را کشف کند؟
میتواند تراکنشهای غیرعادی و الگوهای مشکوک را شناسایی کند، اما غیرعادیبودن به معنی اثبات تقلب نیست.
آیا هوش مصنوعی برای مالیات مناسب است؟
برای استخراج، تطبیق، چکلیست و کشف مغایرت مفید است. اما حکم قانونی، نرخ و مهلت باید از منبع معتبر بررسی شود.
بهترین روش شروع چیست؟
یک مسئله محدود و قابل اندازهگیری انتخاب کنید، خط مبنا بگیرید، پایلوت اجرا کنید، کنترل انسانی نگه دارید و نتیجه را اندازه بگیرید.
جمعبندی
کاربرد هوش مصنوعی در حسابداری فقط به نوشتن گزارش یا پرسیدن سؤال از یک چتبات محدود نیست.
این فناوری میتواند در کل زنجیره مالی حضور داشته باشد:
سند → ثبت → کنترل → مغایرت → خرید → پرداخت → بستن → تحلیل → نقدینگی → مالیات → حسابرسی → تصمیم
اما هر مرحله سطح ریسک متفاوتی دارد.
جایی که کار تکراری و قابل قاعدهگذاری است، اتوماسیون میتواند بیشتر باشد.
جایی که اثر مالی، قانونی یا کنترلی بالاست، نقش انسان باید پررنگتر باشد.
در حسابداران برتر، مجموعه مقالات هوش مصنوعی تلاش میکند هرکدام از این کاربردها را جداگانه و عملی بررسی کند تا استفاده از هوش مصنوعی از سطح «آشنایی با ابزار» به سطح بهبود واقعی فرایند مالی برسد.
میخواهید کاربردهای جدید هوش مصنوعی در حسابداری را دنبال کنید؟
با عضویت در حسابداران برتر دسترسی شما به پنل کاربری و مسیر دنبالکردن مقالات و آموزشهای تخصصی سادهتر میشود.
مقالات مرتبط
هوش مصنوعی در حسابداری چیست؟ ۱۰ کاربرد، مزایا و آینده حسابداران
حسابداری لحظهای چیست؟ نقش هوش مصنوعی در ثبت، کنترل و گزارش مالی
چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟ ۱۱ دلیل و راهحل
خزانهداری هوشمند با هوش مصنوعی چیست؟ ۷ کاربرد در مدیریت نقدینگی
حسابرسی هوشمند از درخواست مدارک تا کاربرگ
تحلیل نوسانات مالی چیست؟ کاربرد هوش مصنوعی در پیدا کردن علت تغییر هزینهها و درآمدها