


وقتی نرمافزار فقط ابزار دست حسابدار بود
سالها الگوی فناوری حسابداری تقریباً ثابت بود: شرکت نرمافزار میساخت، حسابدار آن را میخرید و بعد خودش اطلاعات را وارد میکرد، مغایرت میگرفت، ثبت حسابداری میزد، حقوق و دستمزد را محاسبه میکرد و اظهارنامه را آماده میساخت. حتی بهترین نرمافزارها هم در نهایت ابزار اجرای کار بودند و مسئول انجام فرایند، کنترل خروجی و تحویل نتیجه همچنان حسابدار بود. این مدل هنوز بخش بزرگی از بازار را تشکیل میدهد، اما هوش مصنوعی دارد مرز میان «ابزار کار» و «انجامدهنده کار» را جابهجا میکند.
مدل جدید؛ مشتری نتیجه میخرد
در مدل تازه، مشتری لزوماً بهدنبال خرید یک نرمافزار دیگر نیست؛ او میخواهد نتیجه مشخصی تحویل بگیرد: حسابها مرتب باشد، مغایرتها بررسی شده باشد، حقوق درست محاسبه شود، تکالیف مالیاتی بهموقع آماده شوند و در پایان بتواند روی یک خروجی کنترلشده تکیه کند. به همین دلیل پیشنهاد ارزش از «این سامانه را در اختیار شما میگذاریم» به سمت «این کار را برای شما انجام میدهیم و بخش بزرگی از عملیات را عاملهای هوشمند اجرا میکنند» حرکت میکند.
عامل هوشمند چه کارهایی میتواند انجام دهد؟
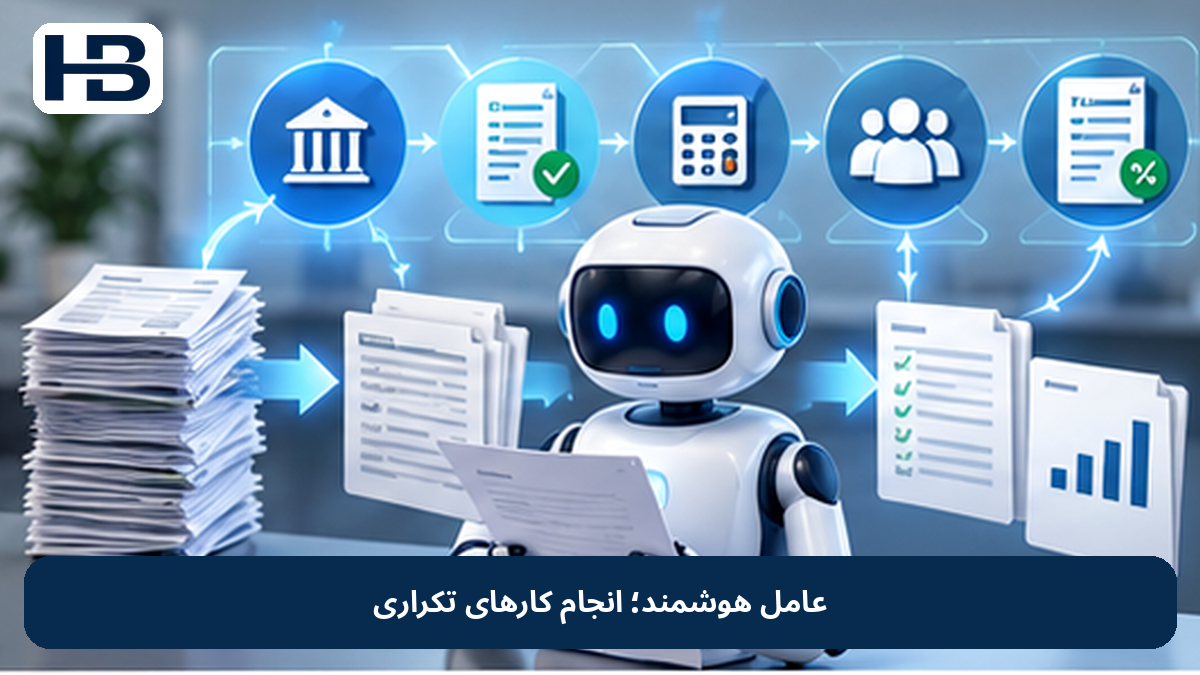
عامل هوشمند میتواند فاکتور را بخواند، تراکنش بانکی را با اسناد تطبیق دهد، ثبت پیشنهادی آماده کند، اطلاعات لازم برای حقوق و دستمزد را پردازش کند و پرونده مالیاتی را برای بررسی نهایی مرتب سازد. این همان مسیری است که در بخشهایی مانند حسابهای پرداختنی چیست؟ خودکارسازی بیش از ۸۰٪ فاکتورها با هوش مصنوعی هم دیده میشود: سیستم بهجای منتظر ماندن برای تکتک فرمانهای کاربر، بخشی از جریان کار را خودش جلو میبرد و نتیجه را برای کنترل آماده میکند.
انسان کجا وارد میشود؟
متخصص انسانی زمانی بیشترین ارزش را ایجاد میکند که موضوع از قواعد عادی خارج میشود؛ مثلاً ماهیت یک معامله روشن نیست، قرارداد نیاز به تفسیر دارد، مدرک کافی وجود ندارد، تصمیم مالیاتی حساس است یا مسئولیت حرفهای و تأیید نهایی لازم است. در چنین مدلی، حجم کارهای تکراری به عامل هوشمند سپرده میشود و متخصص روی موارد پرریسک و نیازمند قضاوت تمرکز میکند. این منطق با موضوع کنترل داخلی در حسابداری با هوش مصنوعی؛ چرا تأیید مدیر دیگر کافی نیست؟ نیز همراستا است.
از کاربرمحوری به انجام خودکار کار
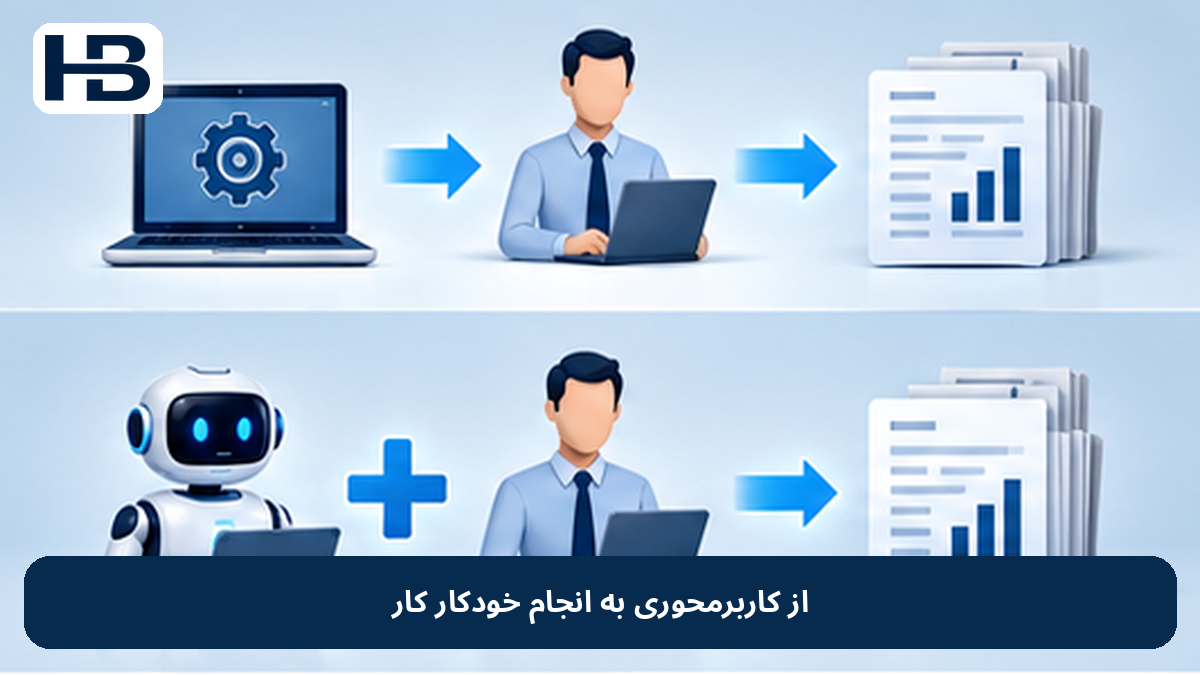
تفاوت دو نسل را میتوان ساده دید. در مدل قدیمی، نرمافزار منتظر بود کاربر فاکتور را وارد کند، بانک را بارگذاری کند، مغایرت را ببیند و گزارش را بگیرد. در مدل جدید، عامل هوشمند میتواند داده را دریافت کند، تطبیق و کنترل اولیه را انجام دهد، ثبت پیشنهادی بسازد و فقط موارد نیازمند تصمیم را به انسان برگرداند. یعنی نرمافزار از صفحهای که کاربر در آن کار میکند، به سامانهای نزدیک میشود که خودش بخشی از کار را انجام میدهد.
مشتری در نهایت خروجی صحیح میخواهد
برای صاحب کسبوکار، تعداد عاملها یا نام فناوری پشت صحنه معمولاً موضوع اصلی نیست. او میخواهد دفاتر منظم باشد، حقوق کارکنان درست محاسبه شود، گزارش مالی قابل اتکا باشد و تکالیف قانونی بهموقع آماده شوند. بنابراین ارزش واقعی زمانی ایجاد میشود که فناوری پیچیدگی پشت صحنه را پنهان کند و در مقابل، یک نتیجه روشن، قابل پیگیری و پاسخگو تحویل دهد؛ نه اینکه فقط ابزار بیشتری به فهرست ابزارهای مدیر و حسابدار اضافه کند.
دادههای عملیاتی چه میگویند؟
در یک نمونه عملیاتی منتشرشده در ۱۶ سپتامبر ۲۰۲۶، شرکت ارائهدهنده اعلام کرده عاملهای هوشمند آن برای بیش از نیمی از مشتریان، دفترداری را از ابتدا تا انتها آماده میکنند. همان شرکت میگوید عاملها تطبیق فاکتور و بانک، آمادهسازی ثبتهای حسابداری، آمادهسازی حقوق و دستمزد و پروندههای مالیاتی را انجام میدهند و متخصص دارای صلاحیت خروجی را بررسی و تأیید میکند. این ارقام ادعای عملکردی خود شرکت هستند و باید به همین عنوان خوانده شوند، نه بهعنوان میانگین کل بازار.
از چند هفته به چند ساعت
طبق همان گزارش، متوسط زمان عملیات حسابداری ماهانه برای بخشی از مشتریان از چند هفته به چند ساعت کاهش یافته است. این تغییر فقط به معنی سریعتر شدن یک کار نیست؛ وقتی دادهها زودتر پردازش و مغایرتها سریعتر جدا شوند، بستن حسابها میتواند از یک پروژه فشرده پایان ماه به یک جریان پیوسته نزدیک شود. مقاله بستن حسابها با هوش مصنوعی چیست؟ از بستن پایان ماه تا بستن صفرروزه همین تغییر از انباشت کار پایان دوره به پردازش مستمر را از زاویه دیگری توضیح میدهد.
ظرفیت هر متخصص میتواند بیشتر شود
در همان نمونه، شرکت اعلام کرده از ابتدای سال ۲۰۲۶ تعداد مشتریانی که هر متخصص میتواند پوشش دهد دو برابر شده است. اهمیت این عدد فقط در کاهش هزینه نیست؛ اگر متخصص زمان کمتری صرف ورود اطلاعات، تطبیقهای عادی و کارهای تکراری کند، ظرفیت بیشتری برای بررسی موارد حساس، ارتباط با مشتری و تصمیمهای حرفهای پیدا میکند. البته این ادعا تا زمانی که دادههای مستقل درباره نرخ خطا، حجم اصلاحات انسانی و کیفیت نهایی منتشر نشود، باید با احتیاط ارزیابی شود.
یک مثال ساده از اقتصاد این مدل
فرض کنید یک متخصص در مدل سنتی با حفظ کیفیت مناسب بتواند مسئول ۵۰ پرونده باشد. اگر خودکارسازی قابل اعتماد باعث شود همان فرد ۱۰۰ پرونده را با سطح کنترل مشابه مدیریت کند، هزینه خدمت به هر مشتری میتواند کاهش یابد و ظرفیت مؤسسه افزایش پیدا کند. این مثال صرفاً برای توضیح منطق اقتصادی است؛ در عمل ظرفیت مناسب به پیچیدگی پرونده، حجم تراکنش، کیفیت داده و میزان بازبینی لازم بستگی دارد و نمیتوان یک عدد ثابت را به همه کسبوکارها تعمیم داد.
کار بر اساس موارد استثنا
مدل کار میتواند از بررسی یکسان همه تراکنشها به بررسی مبتنی بر ریسک تغییر کند. اگر هزار تراکنش وجود داشته باشد، عامل هوشمند میتواند موارد عادی را بر اساس قواعد تأییدشده پردازش کند و فقط تراکنشهای غیرعادی، کممدرک یا پرریسک را برای متخصص جدا سازد. در یک مثال آموزشی، ممکن است ۹۶۰ مورد بدون مسئله خاص پردازش شوند و ۴۰ مورد برای بررسی انسانی باقی بمانند. این اعداد نمونهاند، اما منطق اصلی روشن است: وقت متخصص باید روی جایی مصرف شود که قضاوت او واقعاً ارزش ایجاد میکند.
مدل کسبوکار هم عوض میشود
وقتی فقط نرمافزار فروخته میشود، مشتری بابت دسترسی به ابزار پول میدهد و اجرای کار همچنان بر عهده خودش است. در مدل خدمات حسابداری مبتنی بر هوش مصنوعی، مشتری بابت نتیجه انجامشده هزینه میکند؛ یعنی ارائهدهنده باید علاوه بر فناوری، فرایند اجرایی، کنترل کیفیت، پاسخگویی و نیروی متخصص را هم در مدل خدمت ببیند. این تفاوت کوچک نیست؛ فروش اشتراک نرمافزار با پذیرش مسئولیت برای تحویل نتیجه مالی دو کسبوکار با ساختار عملیاتی متفاوتاند.
چرا این پیشنهاد برای صاحب کسبوکار روشنتر است؟
صاحب کسبوکار معمولاً نمیخواهد هر ماه چند سامانه جدید یاد بگیرد؛ میخواهد حسابها درست باشد، حقوق بدون خطا آماده شود، مغایرتها بسته شوند و پرونده مالیاتی ناقص نماند. اگر فناوری بتواند این خروجی را با سرعت مناسب و امکان پاسخگویی تحویل دهد، ارزش پیشنهادی برای مشتری سادهتر میشود. همین منطق در فرایندهایی مانند تنظیم اظهارنامه مالیاتی با هوش مصنوعی؛ از مغایرتگیری تا کنترل نهایی هم قابل مشاهده است: فناوری میتواند آمادهسازی را انجام دهد، اما کنترل نهایی باید روشن و قابل دفاع بماند.
مسئولیت حرفهای نباید مبهم شود
بزرگترین سؤال این مدل مسئولیت است. اگر عامل هوشمند ثبت اشتباه بسازد یا محاسبه نادرستی پیشنهاد دهد، باید از قبل مشخص باشد چه کسی آن را بررسی میکند، چه کسی اجازه نهایی میدهد و مسئولیت قراردادی و حرفهای نتیجه با چه شخص یا مؤسسهای است. نمونه خارجی مورد بررسی، تأیید نهایی را نزد متخصص دارای صلاحیت نگه داشته است؛ اما این سازوکار را نمیتوان بدون بررسی مقررات، قراردادها و ساختار مسئولیت حرفهای به محیط دیگری تعمیم داد.
تأیید نهایی را نباید با خودکارسازی اشتباه گرفت
عامل هوشمند میتواند داده جمع کند، محاسبات را کنترل کند، مغایرتها را پیدا کند و پیشنویس خروجی بسازد؛ اما در کارهای حساس باید پاسخ سه سؤال مشخص باشد: چه کسی بررسی کرد، چه کسی تأیید کرد و چه کسی مسئول ارسال یا تحویل نهایی است؟ خودکارسازی هرقدر گستردهتر شود، این مرزبندی اهمیت بیشتری پیدا میکند. حذف کار دستی یک هدف است، اما حذف نقطه مسئولیت و پاسخگویی نباید هدف باشد.
بازخورد متخصص به سیستم برمیگردد
یکی از بخشهای مهم مدل جدید این است که اصلاحات متخصص فقط برای همان پرونده استفاده نمیشود. وقتی حسابدار یک ثبت پیشنهادی را تغییر میدهد یا یک مورد را از حالت عادی خارج میکند، آن بازخورد میتواند برای بهبود قواعد و رفتار سیستم در پروندههای بعدی استفاده شود. چرخه به این صورت شکل میگیرد: عامل کار را آماده میکند، متخصص بررسی میکند، خطا اصلاح میشود، الگو ثبت میشود و در دفعات بعد احتمال خودکارسازی صحیح افزایش مییابد.
مرور انسانی فقط هزینه نیست
بازبینی متخصص همزمان سه نقش دارد: کنترل کیفیت، پذیرش مسئولیت و تولید داده برای بهتر شدن سامانه. بنابراین وجود انسان در حلقه لزوماً نشانه شکست خودکارسازی نیست. اگر بررسی انسانی روی نقاط درست متمرکز شود، میتواند باعث شود سامانه هم قابل اعتمادتر باشد و هم سریعتر یاد بگیرد. مسئله اصلی این نیست که «چند درصد کار بدون انسان انجام شد»؛ مسئله این است که چه مقدار از کار با کیفیت قابل قبول، ردپای روشن و امکان اصلاح انجام شده است.
شاخص موفقیت؛ خودکارسازی قابل اعتماد
برای سنجش چنین خدمتی، فقط تعداد کاربران یا میزان استفاده از نرمافزار کافی نیست. شاخصهایی مانند تعداد پرونده بهازای هر متخصص، درصد پروندههای آمادهشده بدون مداخله سنگین، نرخ موارد استثنا، زمان تکمیل ماهانه، نرخ اصلاح توسط متخصص و خطای پس از تأیید اهمیت بیشتری پیدا میکنند. علاوه بر این، امنیت اطلاعات، سطح خدمت، ردپای حسابرسی و کنترل دسترسی باید از ابتدا طراحی شوند. هدف نباید بیشترین میزان خودکارسازی باشد؛ هدف باید بیشترین میزان خودکارسازی قابل اعتماد باشد.
آینده نقش حسابدار؛ انجام کمتر، قضاوت بیشتر
این مدل به معنی حذف کامل حسابدار نیست، اما میتواند ترکیب کار او را تغییر دهد. بخشی از ساعتهایی که قبلاً صرف ورود داده، تطبیق و آمادهسازی میشد ممکن است کاهش پیدا کند و سهم بیشتری از زمان به کنترل عملیات عاملها، بررسی موارد استثنا، تفسیر قرارداد و قانون، ارتباط با مشتری و پذیرش مسئولیت حرفهای اختصاص یابد. برای مطالعه مسیر مشابه در حسابرسی، مطلب هوش مصنوعی در حسابرسی؛ پایان دانلود و آپلود دستی مدارک مشتری نیز مرتبط است. اگر این مدل در مقیاس بزرگ پایدار بماند، مشتری بیش از گذشته برای «نتیجه صحیح و پاسخگو» پول میدهد، نه صرفاً برای دسترسی به یک ابزار.
مقالات مرتبط
- بستن حسابها با هوش مصنوعی چیست؟ از بستن پایان ماه تا بستن صفرروزه
- حسابهای پرداختنی چیست؟ خودکارسازی بیش از ۸۰٪ فاکتورها با هوش مصنوعی
- تنظیم اظهارنامه مالیاتی با هوش مصنوعی؛ از مغایرتگیری تا کنترل نهایی
- کنترل داخلی در حسابداری با هوش مصنوعی؛ چرا تأیید مدیر دیگر کافی نیست؟
- هوش مصنوعی در حسابرسی؛ پایان دانلود و آپلود دستی مدارک مشتری