


مقدمه؛ کاهش افشا، نه کاهش دقت
مدیر مالی یک گروه چندشرکتی با پرسش سادهای روبهروست: آیا شرکت فرعی کوچک باید همان حجم یادداشتهای توضیحی شرکت مادر را ارائه کند؟ اگر صورتهای مالی فرعی طبق استانداردهای بینالمللی گزارشگری مالی تهیه میشود، پاسخ در بعضی شرایط میتواند «خیر» باشد؛ اما حذف افشا بدون احراز شرایط نیز راهحل حرفهای نیست.
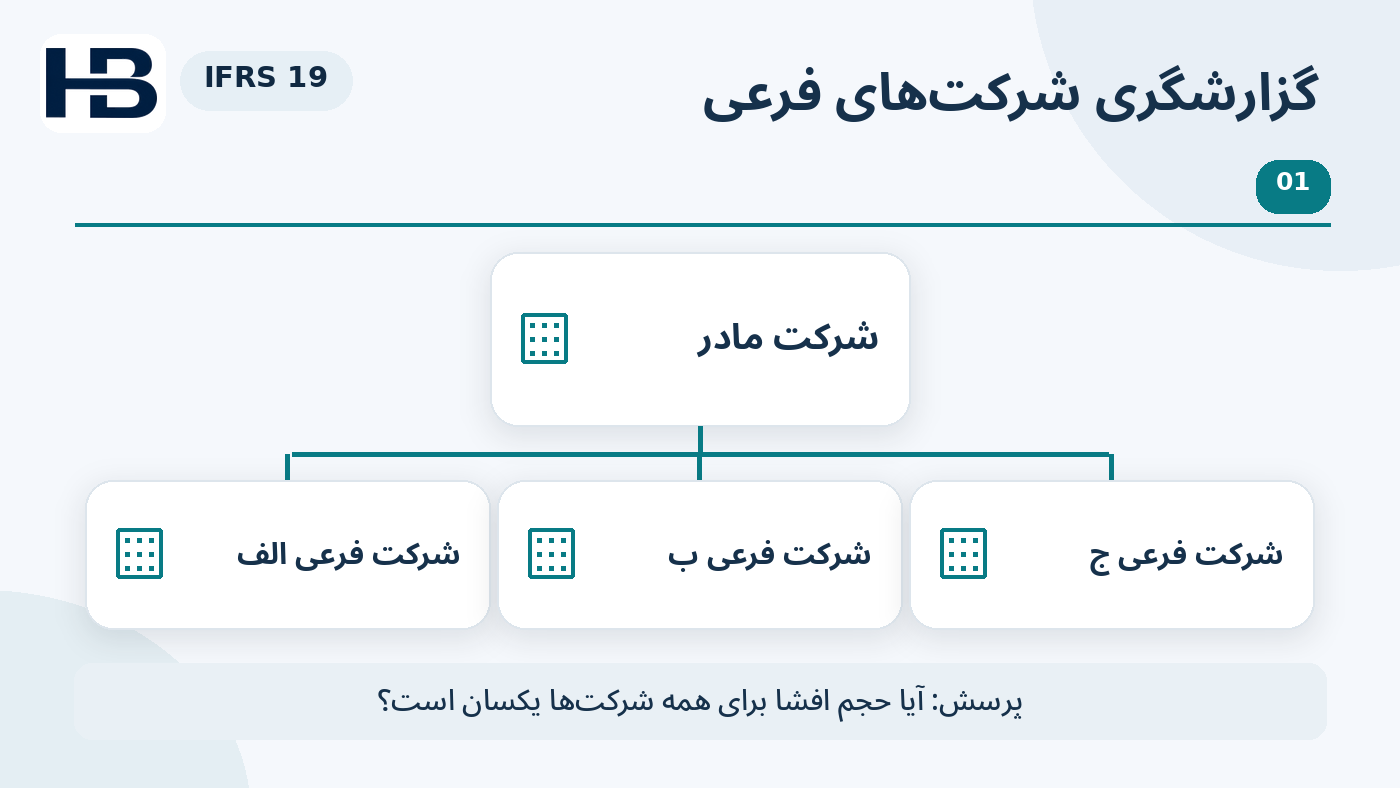
استاندارد IFRS 19 با عنوان «شرکتهای فرعی فاقد پاسخگویی عمومی: افشاها» برای همین مسئله طراحی شده است. این استاندارد به برخی شرکتهای فرعی اجازه میدهد الزامات افشای کمتری را به کار گیرند، در حالی که مبانی شناسایی، اندازهگیری و ارائه اقلام همچنان از استانداردهای مربوط IFRS پیروی میکند.
IFRS 19 از چه زمانی اجرا میشود؟
هیئت استانداردهای بینالمللی حسابداری این استاندارد را در مه ۲۰۲۴ منتشر کرد. IFRS 19 برای دورههای گزارشگری سالانه آغازشونده از اول ژانویهٔ ۲۰۲۷ یا پس از آن لازمالاجرا میشود و اجرای زودتر آن نیز در چارچوب IFRS مجاز است. این تاریخ، بهخودیخود، به معنای لازمالاجراشدن آن برای همه شرکتهای داخل ایران نیست.
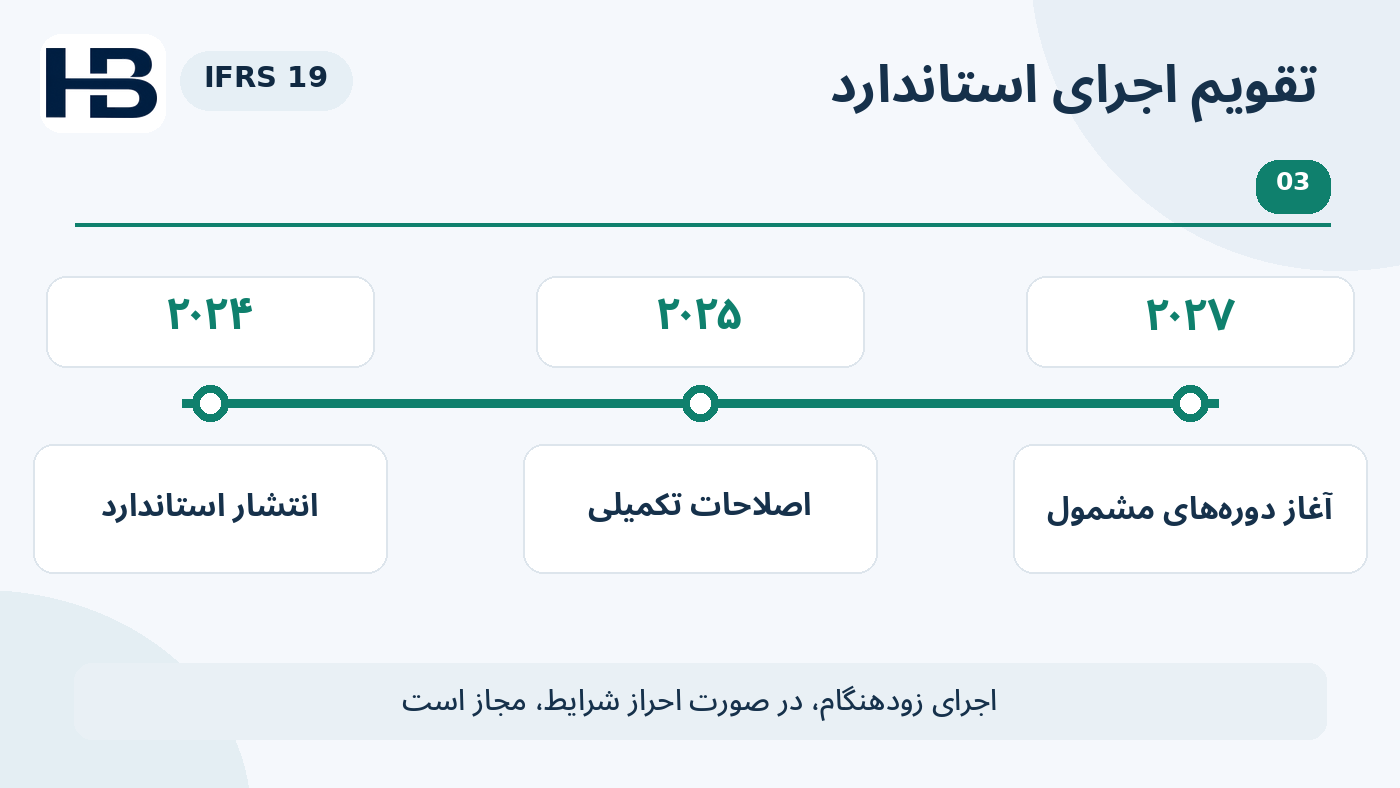
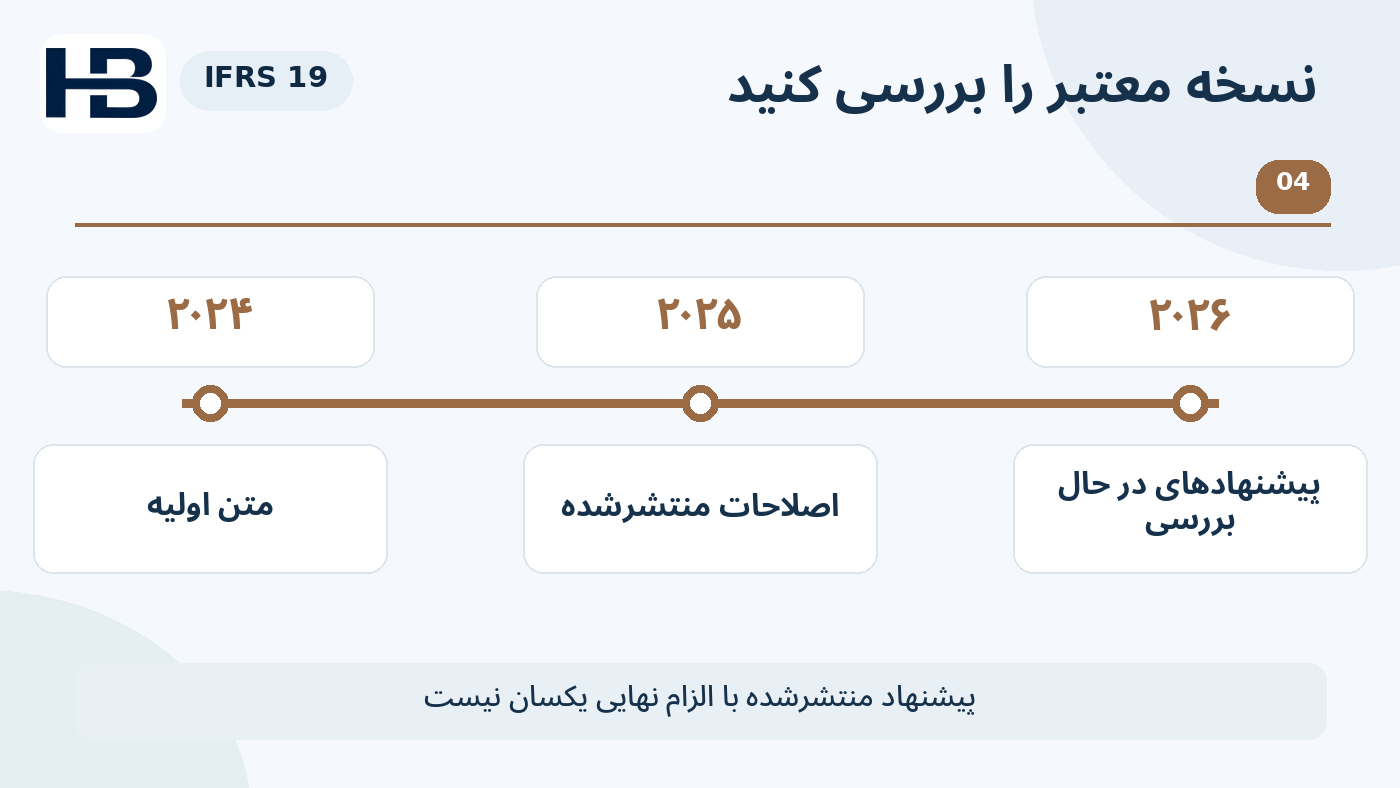
اصلاحات تکمیلی منتشرشده در اوت ۲۰۲۵ بخشی از الزامات افشای مرتبط با استانداردها و اصلاحات جدیدتر را نیز پوشش دادهاند؛ از جمله موضوعات مرتبط با IFRS 18. در سپتامبر ۲۰۲۶ نیز برخی تصمیمهای هیئت در زمینه اصلاحات احتمالی هنوز ماهیت موقت داشتند. بنابراین تهیه فهرست افشا باید بر اساس نسخه معتبر و قابلاعمال در تاریخ گزارش انجام شود، نه صرفاً یک خبر یا پیشنویس.
سه شرط احراز صلاحیت استفاده از IFRS 19
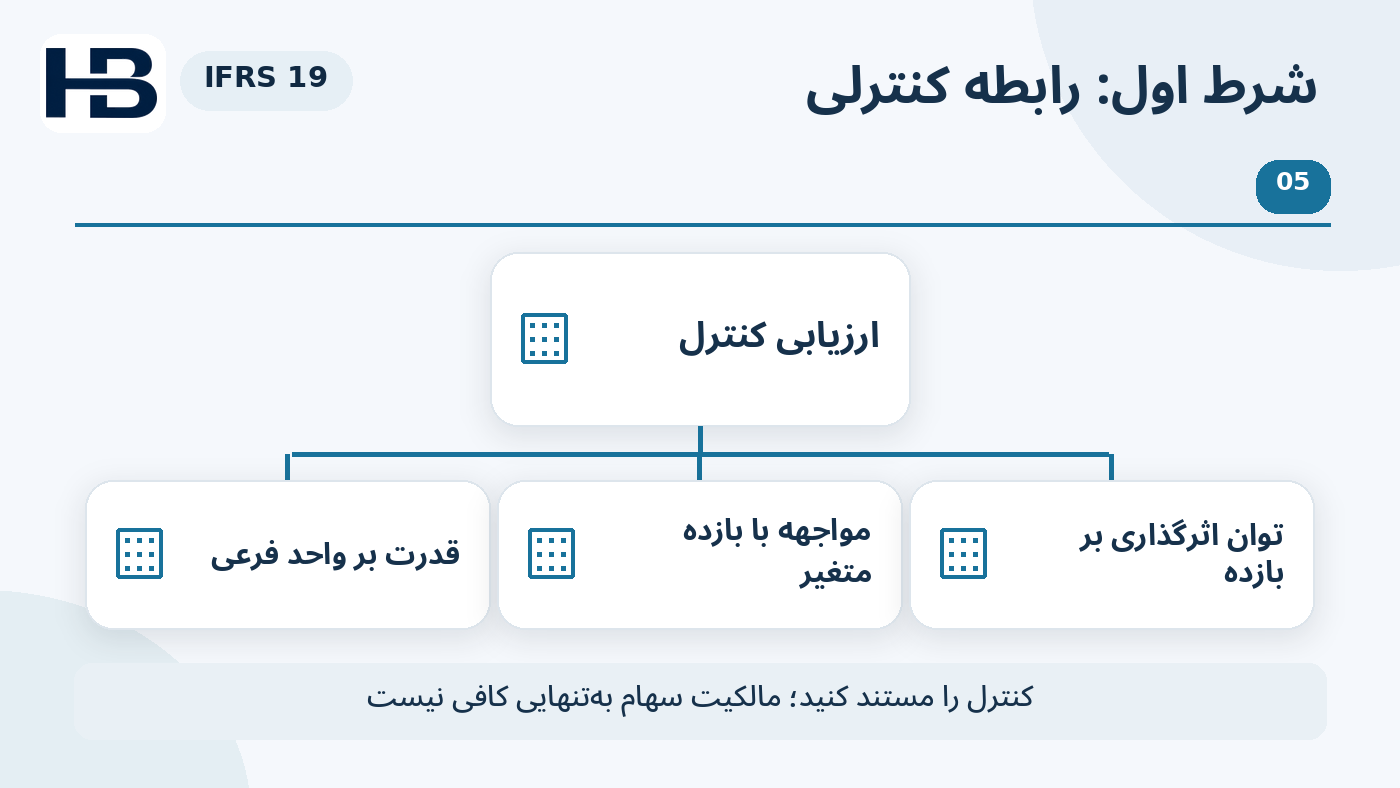
شرط نخست آن است که واحد گزارشگر در پایان دوره، واقعاً شرکت فرعی باشد. صرف داشتن سهامدار عمده، ارتباط تجاری یا عضویت در شبکه برند، بهتنهایی تعریف شرکت فرعی را محقق نمیکند؛ رابطه کنترل باید طبق اصول مربوط بررسی شود.
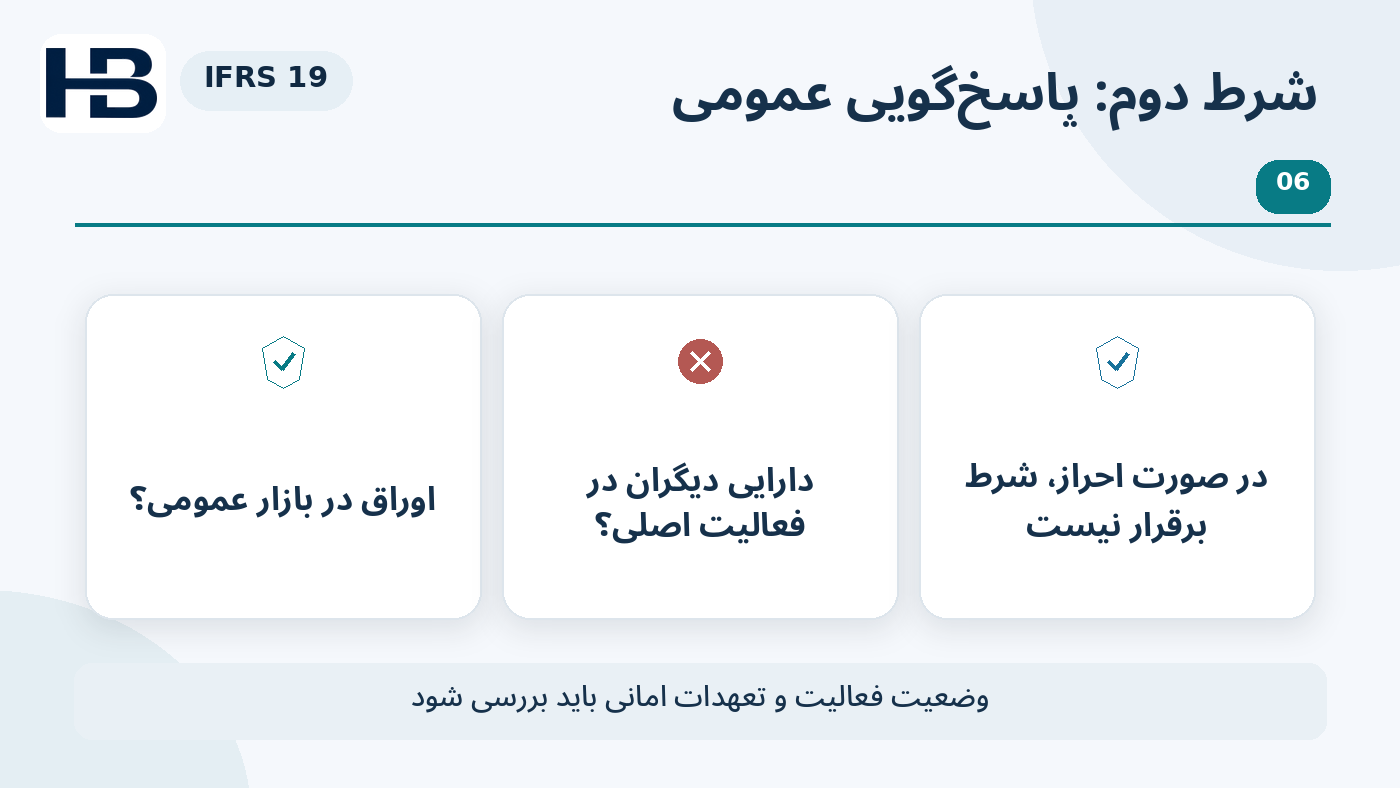
شرط دوم، نداشتن «پاسخگویی عمومی» است. معاملهشدن اوراق بدهی یا سهام در بازار عمومی، یا اقدام برای عرضه آنها، معمولاً مانع احراز این شرط میشود. نگهداری دارایی گروه بزرگی از اشخاص ثالث بهصورت امانی بهعنوان کسبوکار اصلی نیز میتواند مصداق پاسخگویی عمومی باشد؛ نمونههای متداول شامل بانک و شرکت بیمه است.
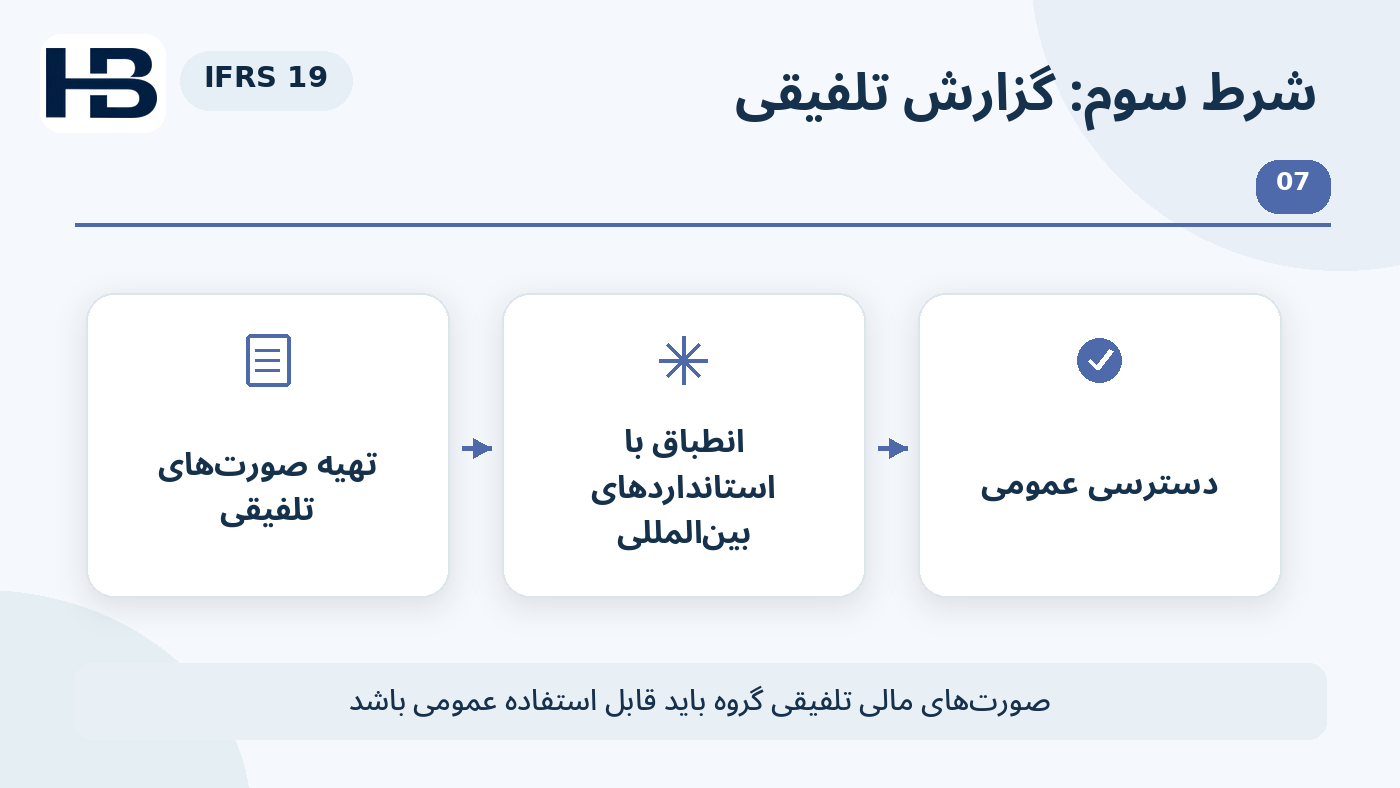
شرط سوم آن است که شرکت مادر نهایی یا میانی، صورتهای مالی تلفیقی منطبق با IFRS تهیه کند و آن صورتها برای استفاده عمومی در دسترس باشند. صرف اینکه مدیریت گروه یک فایل تلفیقی داخلی تهیه کرده یا در قرارداد وام از واژه IFRS استفاده شده، برای اثبات این شرط کافی نیست.
این سه شرط باید در پایان دوره گزارشگری ارزیابی شوند. نتیجه را بهتر است در یک «کاربرگ احراز صلاحیت» ثبت کرد: ساختار مالکیت، شواهد کنترل، وضعیت اوراق بهادار، ماهیت فعالیت، مشخصات صورتهای مالی تلفیقی مادر و نام بازبین. تغییر مالکیت یا فعالیت ممکن است نتیجه ارزیابی سال بعد را عوض کند.
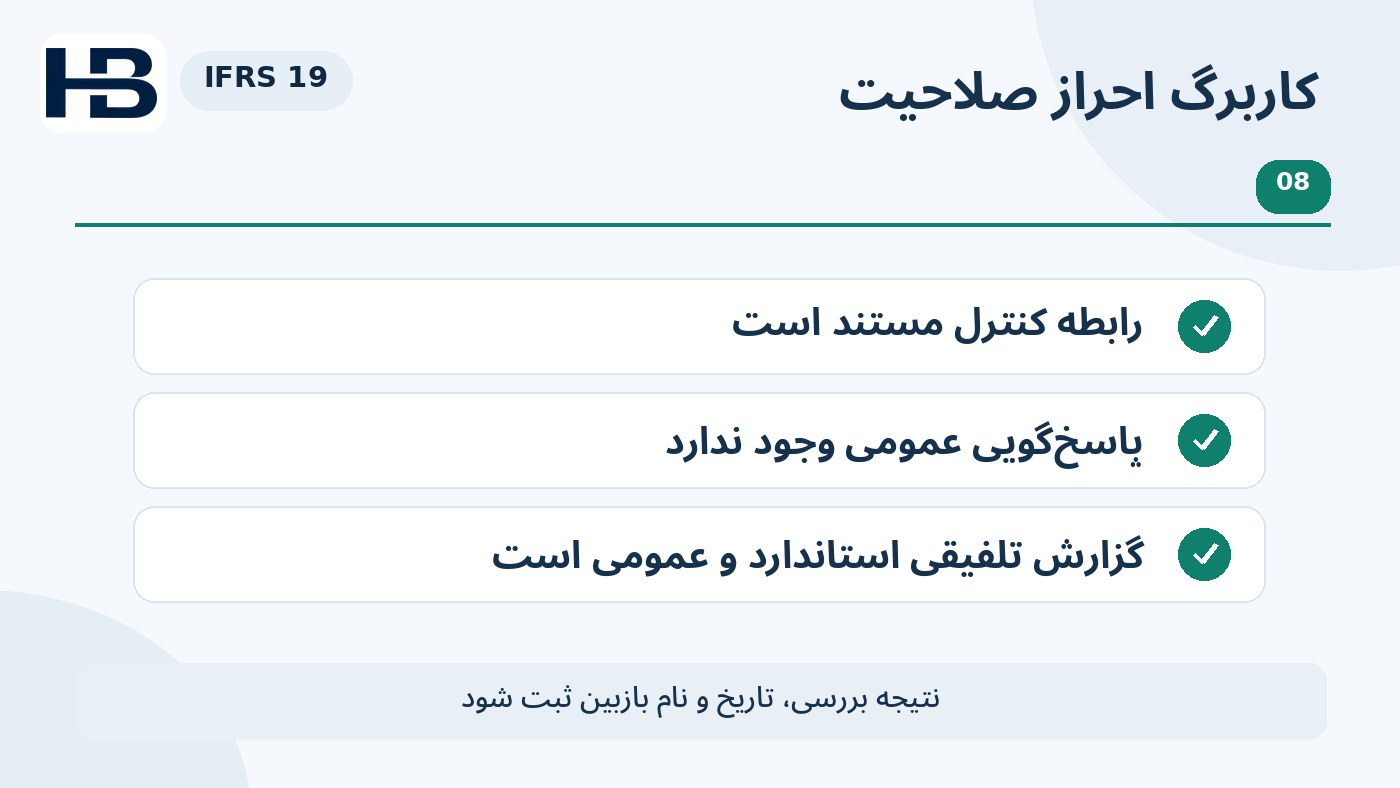
| معیار | پرسش کلیدی برای بازبین |
|---|---|
| رابطه فرعی | آیا واحد در پایان دوره تحت کنترل مادر است؟ |
| پاسخگویی عمومی | آیا اوراق عمومی یا فعالیت اصلی امانی وجود دارد؟ |
| گزارشگری مادر | آیا صورتهای تلفیقی عمومی منطبق با IFRS موجود است؟ |
IFRS 19 چه چیزی را کم میکند و چه چیزی را نه؟
IFRS 19 یک استاندارد افشا است، نه راهنمای جدید برای ثبت حسابداری. شرکتی که از آن استفاده میکند برای شناسایی درآمد، اندازهگیری داراییها، محاسبه کاهش ارزش، طبقهبندی بدهیها و ارائه صورتهای اصلی باید همچنان به استانداردهای IFRS مرتبط مراجعه کند؛ تفاوت عمده در مجموعه افشاهای مورد نیاز یادداشتهای توضیحی است.
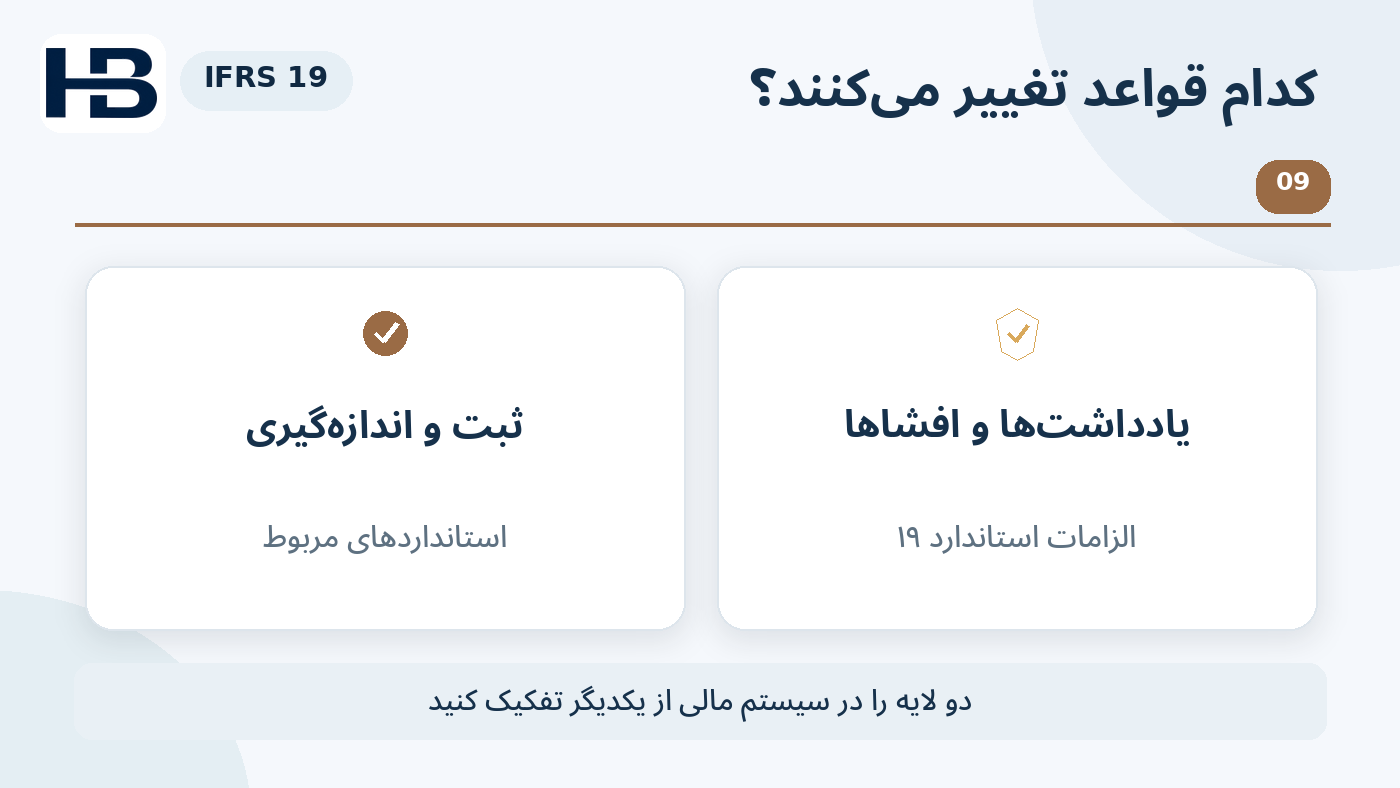
کاهش تعداد الزامات افشا به معنی مجوز حذف هر اطلاعات بااهمیت نیست. خود IFRS 19 تصریح میکند اگر اجرای الزامات مشخص استاندارد برای فهم آثار معاملات و رویدادها کافی نباشد، واحد تجاری باید ضرورت افشاهای تکمیلی را ارزیابی کند. قضاوت حرفهای درباره اهمیت، ریسک و نیاز استفادهکننده همچنان پابرجاست.
این استاندارد با IFRS ویژه واحدهای کوچک و متوسط نیز یکی نیست. IFRS 19 برای شرکتهای فرعی واجد شرایطی است که الزامات شناسایی و اندازهگیری مجموعه کامل IFRS را به کار میگیرند؛ در حالی که استاندارد IFRS برای واحدهای کوچک و متوسط چارچوب مستقلی دارد. انتخاب میان آنها موضوعی صرفاً ظاهری یا مربوط به حجم فایل نیست.
تفاوت IFRS 18 و IFRS 19 در یک تصمیم عملی
IFRS 18 ساختار ارائه و برخی افشاهای صورتهای مالی را برای واحدهای مشمول تغییر میدهد؛ IFRS 19 به شرکت فرعی واجد شرایط اجازه میدهد مجموعه افشاهای کاهشیافته را جایگزین الزامات افشای سایر استانداردها کند. ازاینرو ممکن است هر دو برای یک شرکت فرعی مهم باشند، اما یکی را نباید بهجای دیگری معرفی کرد.
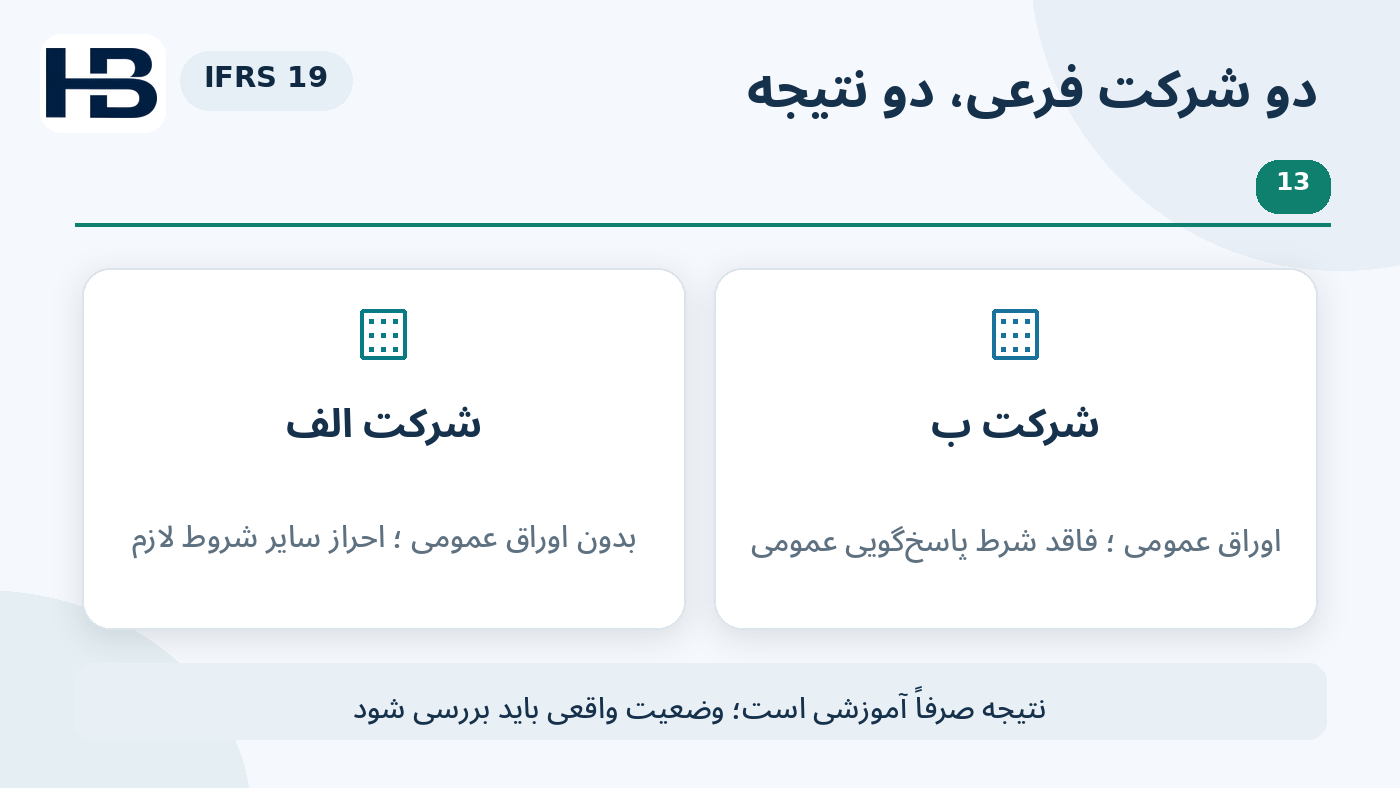
فرض کنید گروه «آرمان» صورتهای مالی تلفیقی عمومی طبق IFRS منتشر میکند و دو شرکت فرعی دارد. شرکت تولیدی «الف» اوراق پذیرفتهشده در بازار عمومی ندارد و دارایی اشخاص ثالث را بهعنوان فعالیت اصلی نگهداری نمیکند؛ شرکت «ب» اوراق بدهی معاملهشونده دارد. با فرض احراز سایر شرایط، «الف» ممکن است واجد استفاده از IFRS 19 باشد، اما «ب» به دلیل پاسخگویی عمومی این امکان را ندارد. این مثال صرفاً آموزشی است.
چگونه پرونده افشا را برای ۲۰۲۷ آماده کنیم؟
گام اول، استخراج فهرست تمام یادداشتهای سال قبل و اتصال هر سطر به استاندارد و موضوع مربوط است. برای هر افشا، منبع داده، مسئول تهیه، دوره مقایسهای، میزان اهمیت و وضعیت الزام در IFRS 19 مشخص شود. حذف یک یادداشت فقط به استناد اینکه سال گذشته کمکاربرد بوده است، کنترل مناسبی نیست.
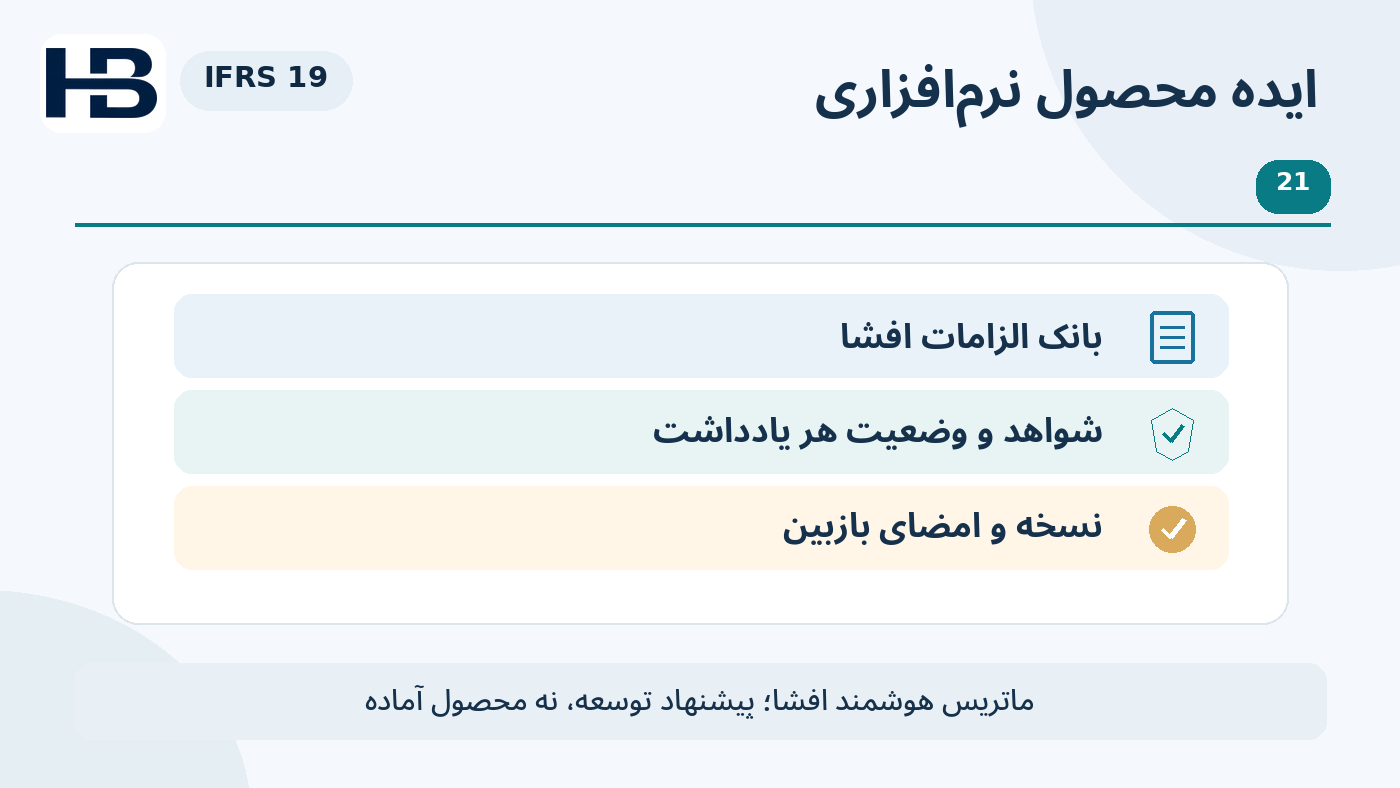
گام دوم، تهیه ماتریس تفاوت است: «افشای موجود»، «الزام متن معتبر IFRS 19»، «تصمیم نگهداری یا تعدیل»، «شواهد و مسئول». برخی افشاها ممکن است کوتاه شوند و برخی همچنان ضروری بمانند. نتیجه باید به بازبین اجازه دهد مسیر هر حذف، ادغام یا بازنویسی را بازسازی کند.
گام سوم، آزمون خروجی با اطلاعات واقعی است. مانده حسابها و رویدادهای مهم باید با یادداشتها سازگار باشند؛ اعداد دوره قبل و امسال، واحد پول، سررسیدها و رابطه میان جدولها بررسی شوند. هدف صرفاً کوتاهترشدن گزارش نیست؛ حفظ وضوح و جلوگیری از تناقض در گزارش نهایی است.
هوش مصنوعی کجا کمک میکند و کجا خطرناک است؟
هوش مصنوعی میتواند فهرست اولیه یادداشتها را از گزارش سال قبل استخراج کند، بخشهای مشابه را پیدا کند، اصطلاحات متفاوت را یکدست سازد و برای بازبین، جدول مقایسهای تهیه کند. کاربرد مناسب آن در این مرحله «پیشنهاد و جستوجو» است؛ هر پیشنهاد باید به بند معتبر استاندارد و داده اصلی شرکت قابل ارجاع باشد.
مدل زبانی ممکن است از روی شباهت واژهها نتیجه بگیرد یک افشا دیگر لازم نیست، در حالی که شرط شمول، استثنا یا اهمیت اقتصادی آن را ندیده باشد. به همین دلیل نباید به ابزار اجازه داد بدون تأیید متخصص، یادداشتها را حذف، نتیجه صلاحیت را صادر یا استاندارد را بهصورت خودکار تفسیر قطعی کند.
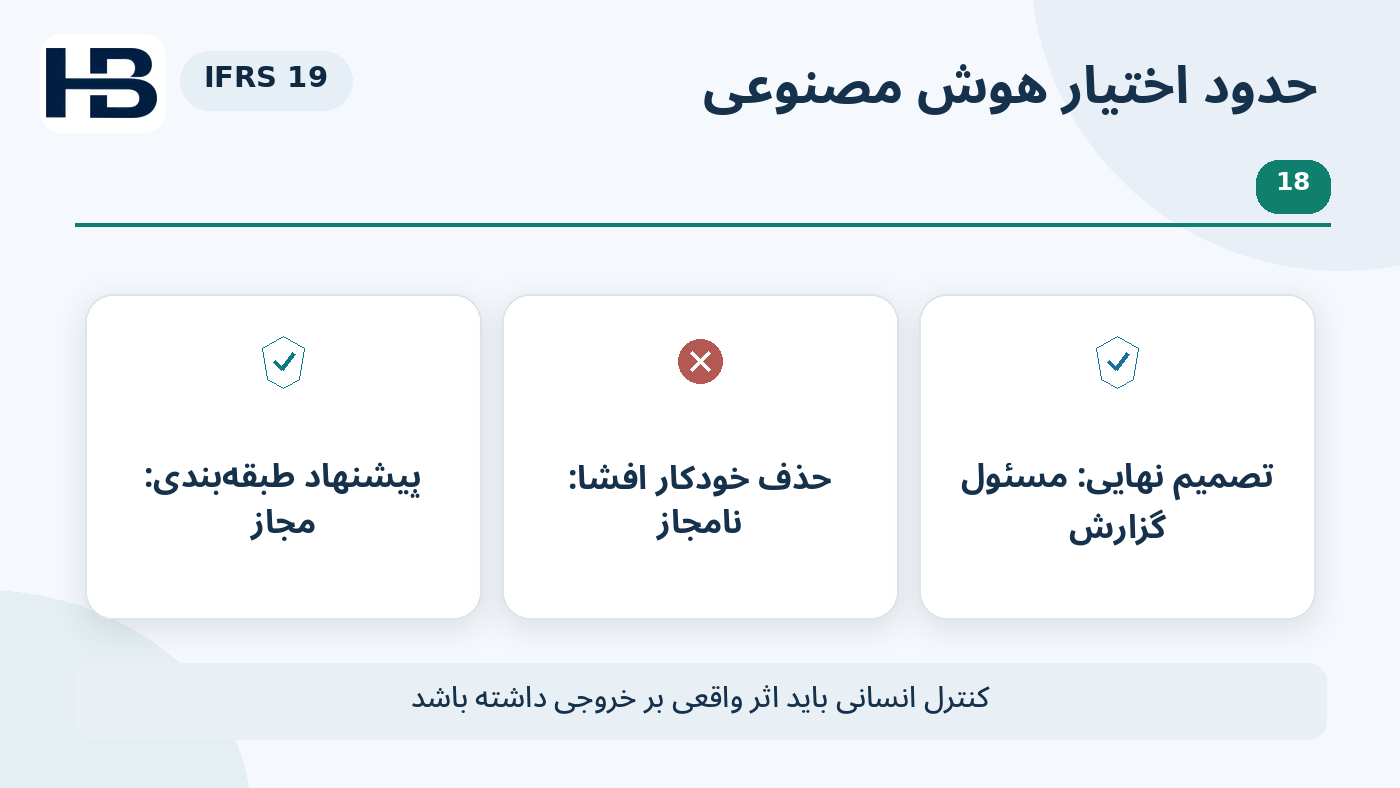
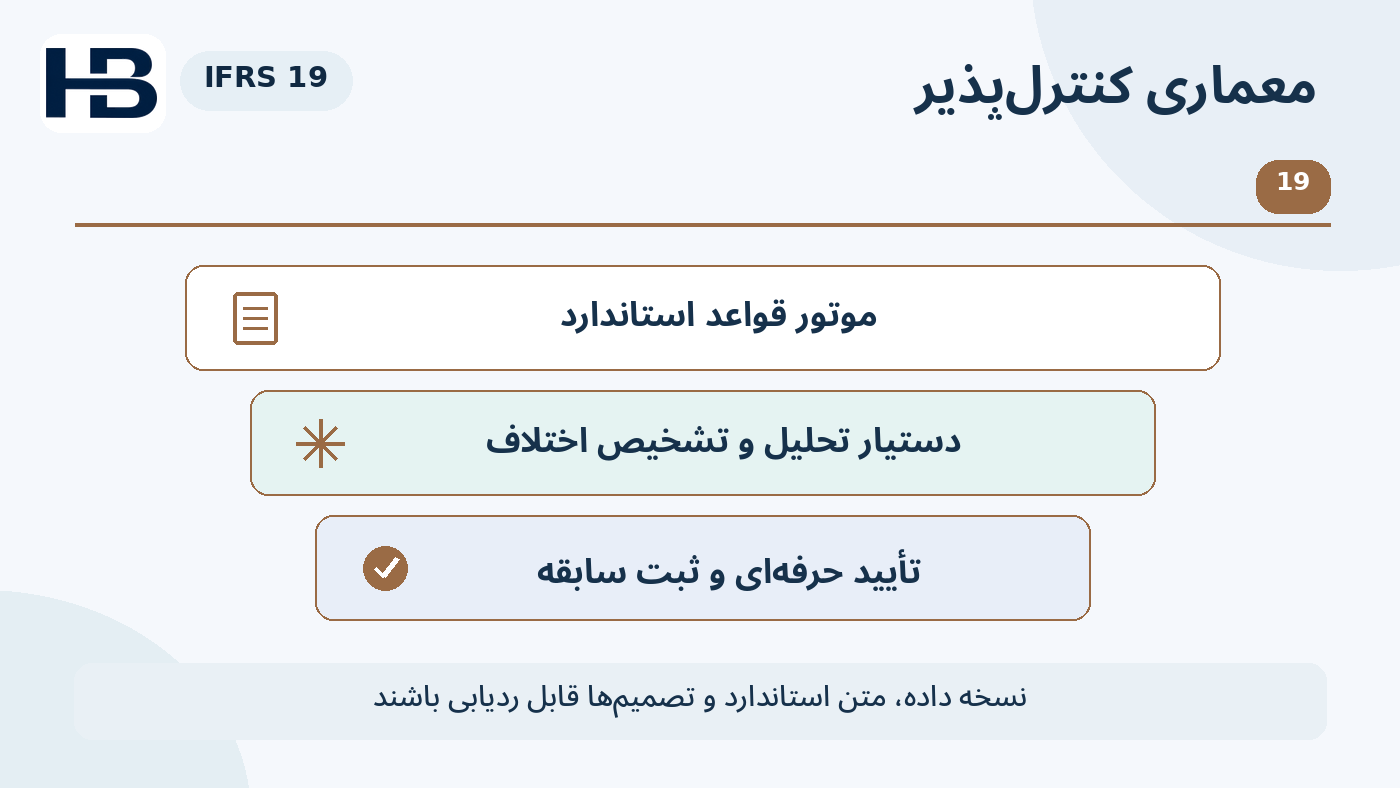
در پیادهسازی نرمافزاری، موتور قواعد باید نسخه استاندارد، شرایط صلاحیت و وضعیت هر افشا را بهطور ساختاریافته نگه دارد؛ هوش مصنوعی فقط جستوجو، خلاصهسازی، مقایسه نسخهها و توضیح استثنا را انجام دهد. ثبت نسخه مدل، ورودی استفادهشده، پیشنهاد تولیدشده، اصلاح انسان و دلیل تصمیم برای رسیدگی بعدی ضروری است.
ملاحظات اجرا برای شرکتها و نرمافزارهای مالی
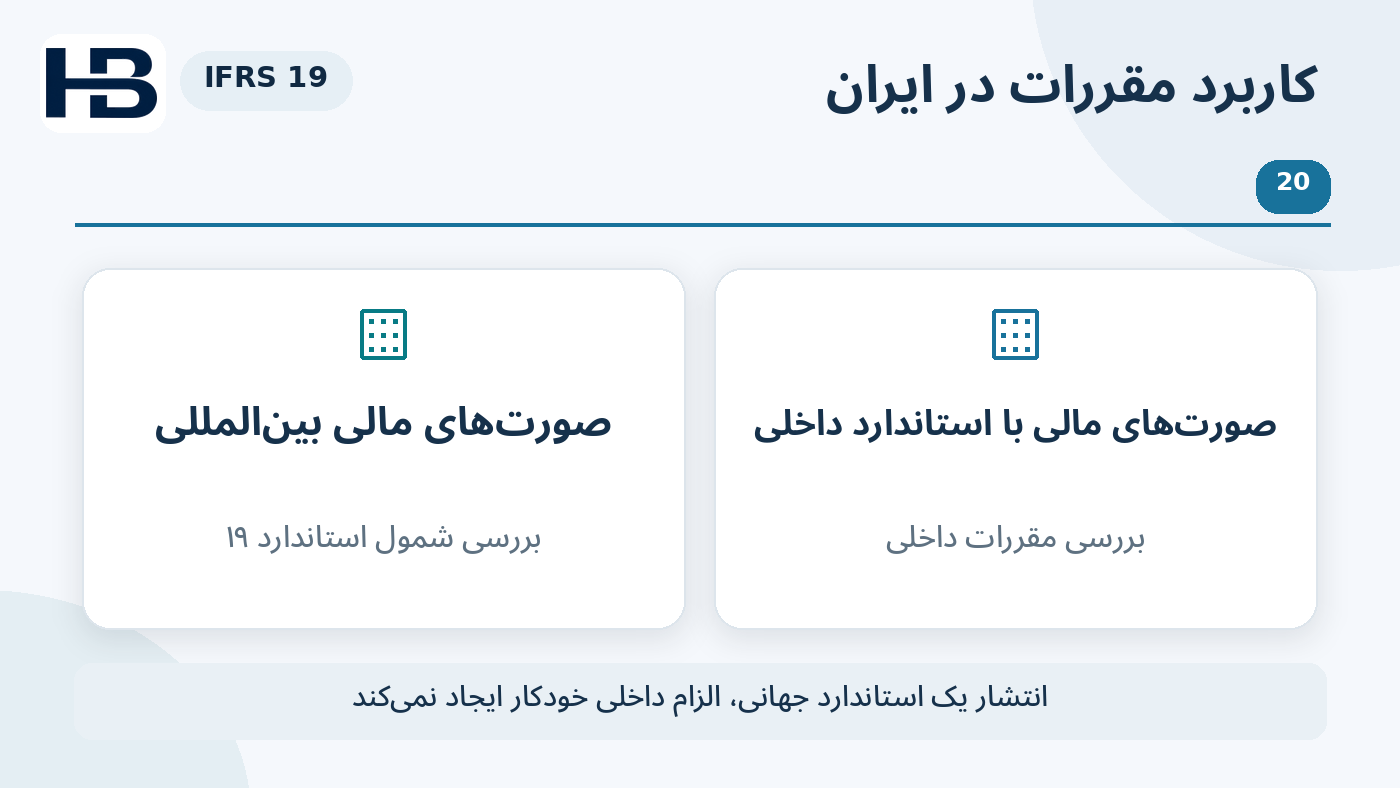
برای شرکتهای مستقر در ایران، ابتدا باید مبنای گزارشگری مشخص شود: صورتهای مالی بر اساس استانداردهای حسابداری ایران تهیه میشود یا الزامات گزارشگری IFRS نیز وجود دارد؟ IFRS 19 صرف انتشار بینالمللی برای همه واحدها الزام داخلی ایجاد نمیکند. در موارد قراردادی، تلفیقی یا فرامرزی، واحد مالی باید الزامات نهاد ناظر، قرارداد و مبنای حسابداری قابلاعمال را جداگانه بررسی کند.
فرصت نرمافزاری برای حسابداران برتر، طراحی «ماتریس هوشمند افشا» است: ماژولی که ساختار گروه، احراز صلاحیت، کتابخانه نسخهدار الزامات، نگاشت یادداشتها، کنترل تطبیق ارقام و گردش تأیید را کنار هم قرار دهد. این یک پیشنهاد توسعه محصول است، نه ادعای وجود محصول آماده. پایلوت باید با پروندههای مجاز و کنترل مستقل حسابدار ارزیابی شود.
جمعبندی و پرسشهای پرتکرار
پیام IFRS 19 حذف بیقیدوشرط یادداشتها نیست؛ کاهش افشای تکراری برای زیرمجموعههای واجد شرایط، بدون رهاکردن کیفیت اندازهگیری و شفافیت. بهترین شروع برای مدیر مالی، بررسی صلاحیت هر شرکت فرعی و ساخت ماتریسی است که نشان دهد هر افشا چرا نگه داشته، تغییر داده یا حذف شده است.
آیا IFRS 19 برای هر شرکت خصوصی قابل استفاده است؟ خیر. خصوصیبودن بهتنهایی کافی نیست؛ باید رابطه فرعی، نبود پاسخگویی عمومی و صورتهای مالی تلفیقی عمومی و منطبق با IFRS در سطح مادر نیز احراز شود.
آیا هوش مصنوعی میتواند فهرست نهایی افشاهای IFRS 19 را تصویب کند؟ خیر. ابزار میتواند پرونده را آماده و اختلافها را علامتگذاری کند، اما انتخاب متن قابلاعمال، قضاوت درباره افشای تکمیلی و تصویب گزارش بر عهده مسئول حرفهای و ارکان مجاز واحد تجاری باقی میماند.
مقالات مرتبط با هوش مصنوعی و گزارشگری مالی