


مقدمه: نرمافزار ابری را دارایی ثبت کنیم یا هزینه؟
فرض کنید یک شرکت تصمیم گرفته است نرمافزار حسابداری قدیمی خود را کنار بگذارد و از یک سیستم ابری مجهز به هوش مصنوعی استفاده کند. شرکت برای این پروژه هزینههای مختلفی پرداخت میکند: اشتراک سالانه نرمافزار، راهاندازی سیستم، انتقال اطلاعات، توسعه قابلیتهای اختصاصی، آموزش کارکنان و اتصال نرمافزار به سیستمهای داخلی. مدیر مالی با یک سؤال مهم مواجه میشود: کدام هزینهها باید در سود و زیان شناسایی شوند و کدام مبالغ میتوانند بهعنوان دارایی در صورت وضعیت مالی ثبت شوند؟ پاسخ همیشه ساده نیست. گاهی شرکت برای راهاندازی نرمافزار میلیاردها تومان پرداخت میکند، اما بر اساس استانداردهای بینالمللی گزارشگری مالی، تمام مبلغ پرداختشده الزاماً دارایی نامشهود نیست. در سپتامبر ۲۰۲۶، هیئت بینالمللی استانداردهای حسابداری بار دیگر تعریف دارایی نامشهود و قراردادهای نرمافزار ابری را بررسی کرد؛ موضوعی مهم برای استفادهکنندگان از SaaS، ابزارهای هوش مصنوعی و سامانههای مالی ابری.
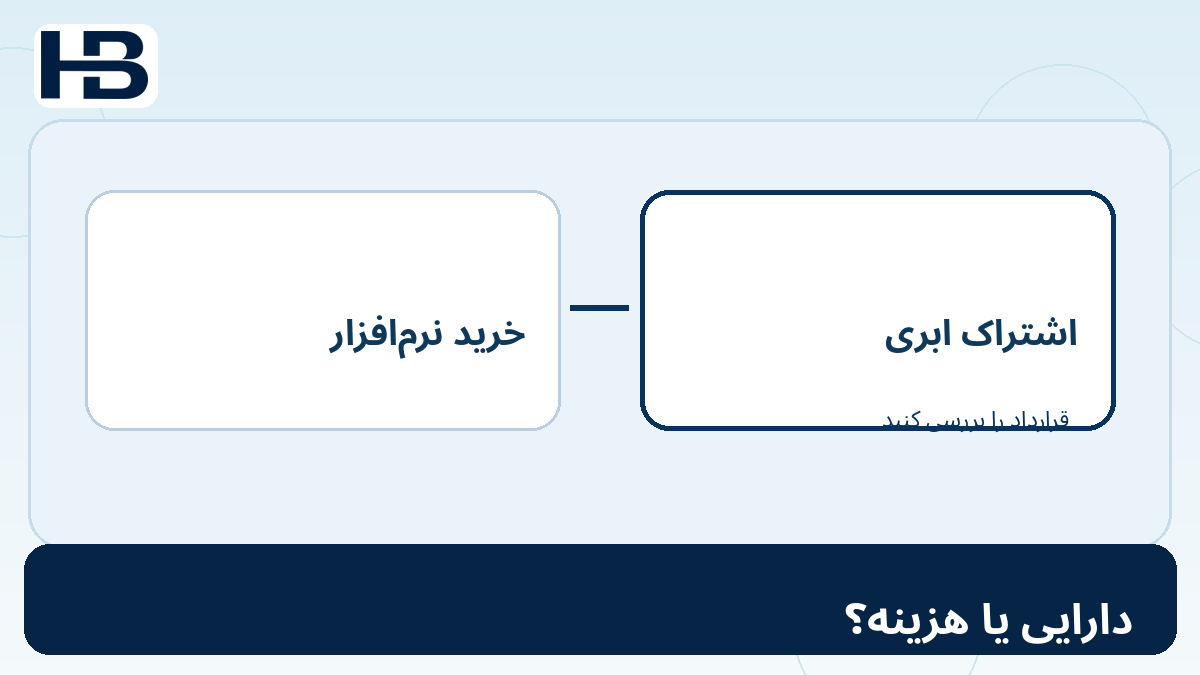
۱. چرا حسابداری نرمافزارهای ابری پیچیده شده است؟
در گذشته بسیاری از شرکتها نرمافزار را خریداری و روی سرورهای خود نصب میکردند؛ در بعضی قراردادها، شرکت حق استفاده و کنترل یک دارایی نرمافزاری مشخص را به دست میآورد. امروز بسیاری از شرکتها نرمافزار را نمیخرند، بلکه برای دسترسی به آن اشتراک میپردازند. ممکن است شرکت هر ماه مبلغ مشخصی پرداخت کند تا از سیستم حسابداری ابری استفاده کند، درحالیکه نرمافزار روی زیرساخت ارائهدهنده اجرا میشود و همان ارائهدهنده مسئول مدیریت و بهروزرسانی آن است. بنابراین سؤال اصلی این است: شرکت یک دارایی نرمافزاری تحت کنترل خود به دست آورده یا حق دریافت خدمات نرمافزاری طی مدت قرارداد را؟ همین تفاوت مبنای تصمیم حسابداری است.
۲. استاندارد IAS 38 چه میگوید؟
استاندارد بینالمللی حسابداری IAS 38 به داراییهای نامشهود مربوط است. دارایی نامشهود، دارایی غیرپولی قابل تشخیصی است که ماهیت فیزیکی ندارد. بااینحال هر هزینهای برای فناوری، دارایی نامشهود ایجاد نمیکند. واحد تجاری باید هم تعریف دارایی و هم معیارهای شناخت را احراز کند. یکی از مهمترین موضوعات کنترل منبع اقتصادی است؛ اگر شرکت فقط از نرمافزار ارائهدهنده استفاده کند، ممکن است کنترل خودِ نرمافزار را در اختیار نداشته باشد.
مطالعه مرتبط: حسابداری لحظهای چیست؟ نقش هوش مصنوعی در ثبت، کنترل و گزارش مالی
۳. تفاوت مالکیت نرمافزار با دسترسی به نرمافزار
شرکت «الف» را در نظر بگیرید که نرمافزار اختصاصی خریداری کرده است. قرارداد به شرکت حق کنترل نسخه مشخصی از نرمافزار را میدهد و سایر معیارهای شناخت نیز رعایت شدهاند؛ در این حالت ممکن است نرمافزار دارایی نامشهود باشد. اما شرکت «ب» فقط با پرداخت اشتراک ماهانه به نرمافزاری دسترسی دارد که روی زیرساخت تأمینکننده اجرا میشود؛ تأمینکننده نرمافزار را بهروزرسانی و شیوه ارائه خدمات را مدیریت میکند. این قرارداد ممکن است صرفاً دریافت خدمت باشد. پرداخت مبلغ زیاد برای استفاده از نرمافزار، بهتنهایی دارایی نامشهود ایجاد نمیکند.
۴. SaaS چیست؟
SaaS مخفف Software as a Service به معنای «نرمافزار بهعنوان خدمت» است. مشتری معمولاً بهجای خرید نرمافزار، برای دسترسی به آن هزینه میپردازد. نرمافزار حسابداری ابری، سامانه مدیریت ارتباط با مشتری، سیستم منابع انسانی، مدیریت اسناد، ابزارهای تحلیل مالی و برخی خدمات هوش مصنوعی از نمونههای رایج هستند. بااینحال همه قراردادهایی که فروشنده آنها را SaaS مینامد از نظر حسابداری یکسان نیستند؛ مفاد واقعی قرارداد تعیینکننده است.
۵. آیا اشتراک نرمافزار دارایی است؟
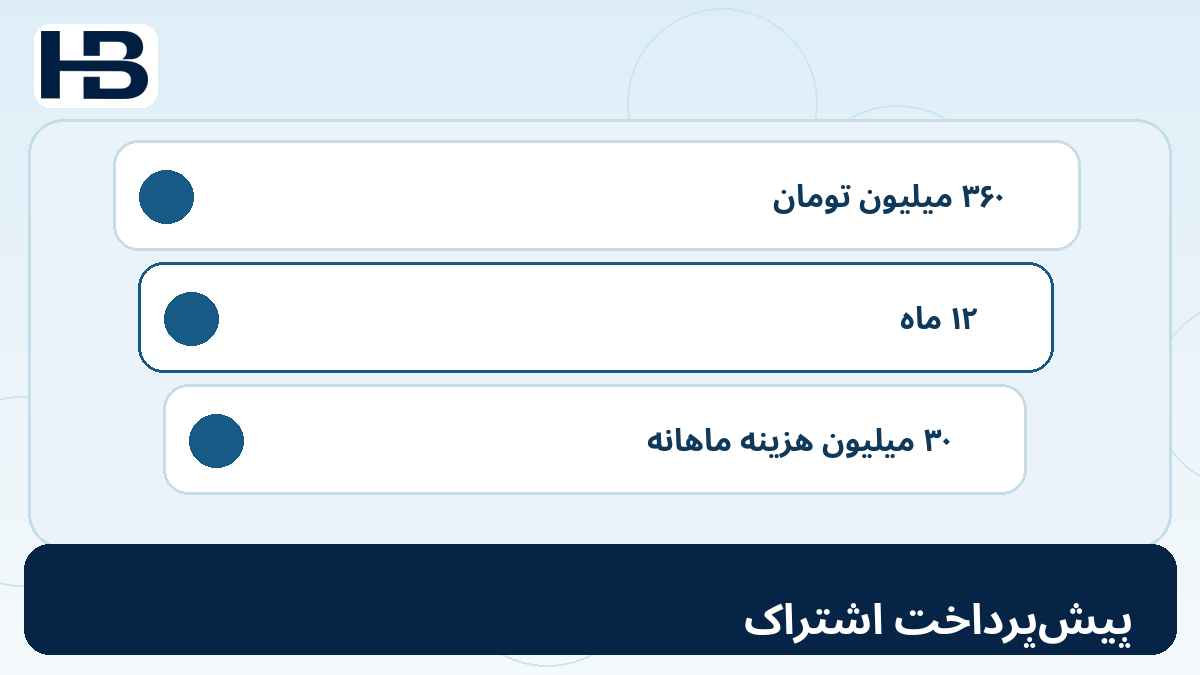
فرض کنید شرکتی اشتراک یکساله نرمافزار حسابداری را به مبلغ ۳۶۰ میلیون تومان خریداری کرده و کل مبلغ را ابتدای قرارداد پرداخته است. اگر قرارداد فقط دریافت خدمات دسترسی طی ۱۲ ماه باشد، پرداخت اولیه میتواند بهعنوان پیشپرداخت خدمات ثبت شود: «بدهکار: پیشپرداخت خدمات نرمافزاری — ۳۶۰ میلیون تومان؛ بستانکار: بانک — ۳۶۰ میلیون تومان». هر ماه نیز «بدهکار: هزینه خدمات نرمافزاری — ۳۰ میلیون تومان؛ بستانکار: پیشپرداخت خدمات نرمافزاری — ۳۰ میلیون تومان» ثبت میشود. پیشپرداخت، دارایی ناشی از حق دریافت خدمات آینده است، نه دارایی نامشهودی که خود نرمافزار را نمایندگی کند.
۶. هزینه راهاندازی نرمافزار چه میشود؟
هزینه راهاندازی یا پیادهسازی یکی از پیچیدهترین بخشهای حسابداری SaaS است. فرض کنید شرکتی برای تنظیم گردشکارها، تعریف سطوح دسترسی و پیکربندی فرایندهای حسابداری در یک سامانه مالی ابری ۳۰۰ میلیون تومان پرداخت کرده باشد. آیا تمام مبلغ دارایی نامشهود است؟ خیر؛ عنوان «هزینه راهاندازی» برای سرمایهایکردن کافی نیست. ابتدا باید بررسی شود که فعالیت انجامشده، منبعی جداگانه و تحت کنترل شرکت ایجاد کرده یا خیر. اگر چنین داراییای وجود ندارد، زمان شناسایی هزینه به ماهیت خدمات و ارتباط آنها با خدمات دسترسی به نرمافزار بستگی دارد.
مطالعه مرتبط: کنترل داخلی در حسابداری با هوش مصنوعی؛ چرا تأیید مدیر دیگر کافی نیست؟
منبع تخصصی: تصمیم تفسیری IFRIC درباره پیکربندی و سفارشیسازی SaaS (آوریل ۲۰۲۱)
۷. تصمیم تفسیری مهم سال ۲۰۲۱
کمیته تفسیر استانداردهای بینالمللی در آوریل ۲۰۲۱ تصمیمی درباره هزینههای پیکربندی و سفارشیسازی نرمافزارهای ابری منتشر کرد. در بسیاری از قراردادها مشتری کنترل نرمافزار تأمینکننده را ندارد و فعالیت پیکربندی نیز منبع جداگانهای تحت کنترل مشتری ایجاد نمیکند؛ بنابراین معمولاً دارایی نامشهود ناشی از پیکربندی شناسایی نمیشود. بااینحال اگر سفارشیسازی به ایجاد کد یا منبع قابل تشخیص و تحت کنترل مشتری منجر شود، معیارهای IAS 38 باید جداگانه بررسی شوند. این تصمیم تفسیری مربوط به ۲۰۲۱ است و نباید با مباحث پژوهشی ۲۰۲۶ اشتباه شود.
۸. آیا تمام هزینههای راهاندازی فوراً هزینه دوره هستند؟
خیر. اگر پیکربندی دارایی نامشهود ایجاد نکند، باید مشخص شود خدمات چه زمانی دریافت شدهاند. در بعضی قراردادها پیکربندی از خدمات دسترسی به نرمافزار قابل تفکیک است؛ هزینه معمولاً هنگام دریافت همان خدمت مستقل شناسایی میشود. اما وقتی پیکربندی از دسترسی به نرمافزار متمایز نباشد و تأمینکننده همان نرمافزار خدمات را ارائه کند، هزینه ممکن است طی دوره دریافت خدمات دسترسی شناسایی شود. اگر شرکت پیشاپیش پرداخت کرده باشد، بخش مربوط به خدمات دریافتنشده میتواند پیشپرداخت باشد. پس هم سرمایهایکردن خودکار تمام مخارج نادرست است و هم هزینهکردن فوری تمام پرداختها.
۹. مثال کامل یک پروژه نرمافزار ابری
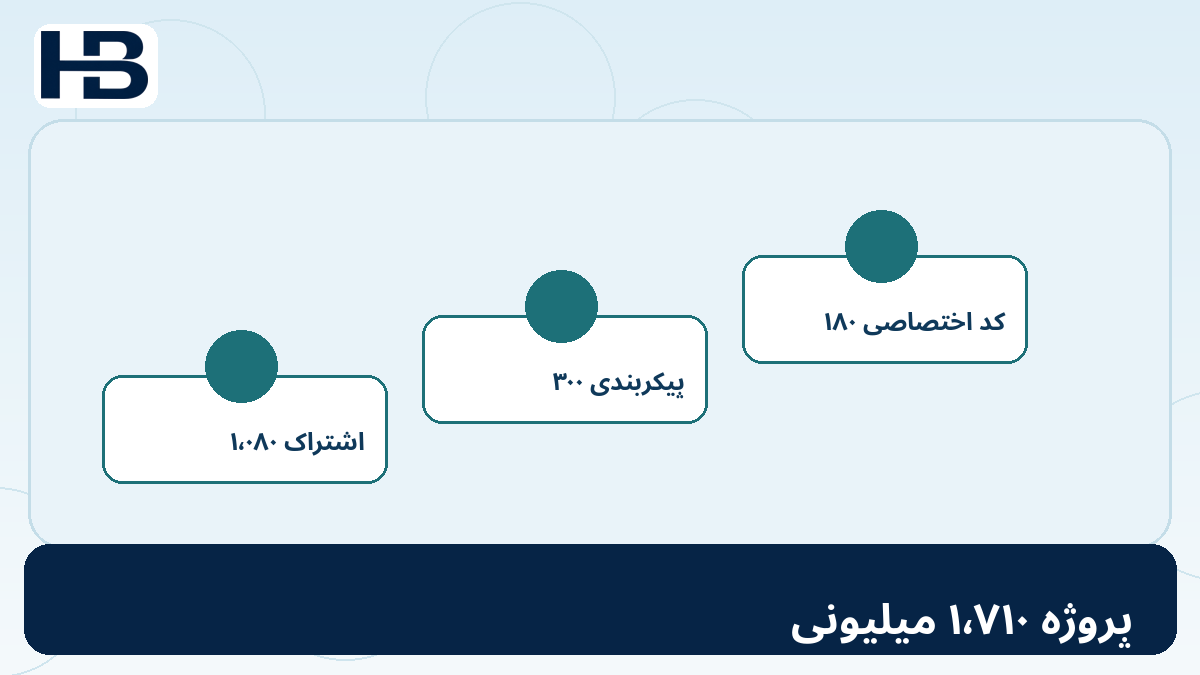
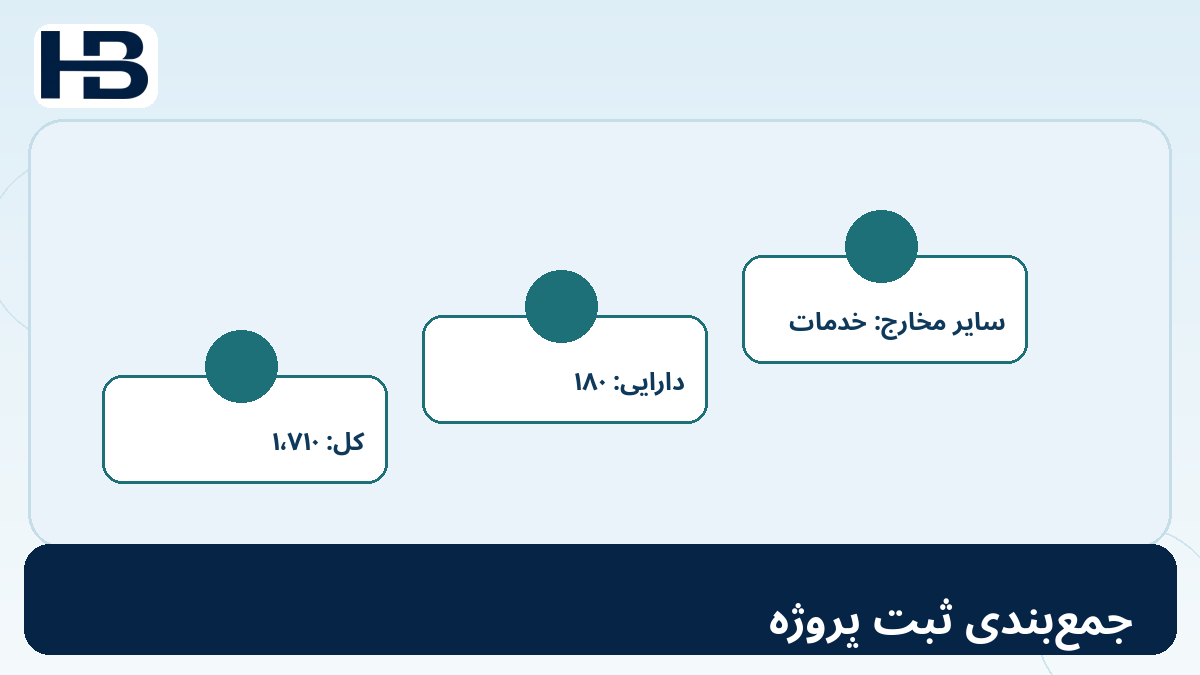
شرکت «الف» قرارداد سهساله استفاده از سامانه مالی ابری بسته است. مخارج پروژه عبارتاند از: ۱٬۰۸۰ میلیون تومان اشتراک سهساله، ۳۰۰ میلیون تومان پیکربندی توسط ارائهدهنده، ۹۰ میلیون تومان آموزش کارکنان، ۶۰ میلیون تومان انتقال دادههای قدیمی و ۱۸۰ میلیون تومان توسعه کد اختصاصی تحت کنترل شرکت؛ جمع کل ۱٬۷۱۰ میلیون تومان است. آیا کل این مبلغ باید دارایی نامشهود ثبت شود؟ پاسخ منفی است؛ هر قلم باید بر اساس ماهیت اقتصادی و معیارهای استاندارد تحلیل شود.
| نوع هزینه | مبلغ |
|---|---|
| اشتراک نرمافزار برای سه سال | ۱٬۰۸۰ میلیون تومان |
| پیکربندی توسط ارائهدهنده | ۳۰۰ میلیون تومان |
| آموزش کارکنان | ۹۰ میلیون تومان |
| انتقال دادههای قدیمی | ۶۰ میلیون تومان |
| توسعه کد اختصاصی تحت کنترل شرکت | ۱۸۰ میلیون تومان |
| جمع هزینههای پروژه | ۱٬۷۱۰ میلیون تومان |
۱۰. تحلیل اشتراک سهساله
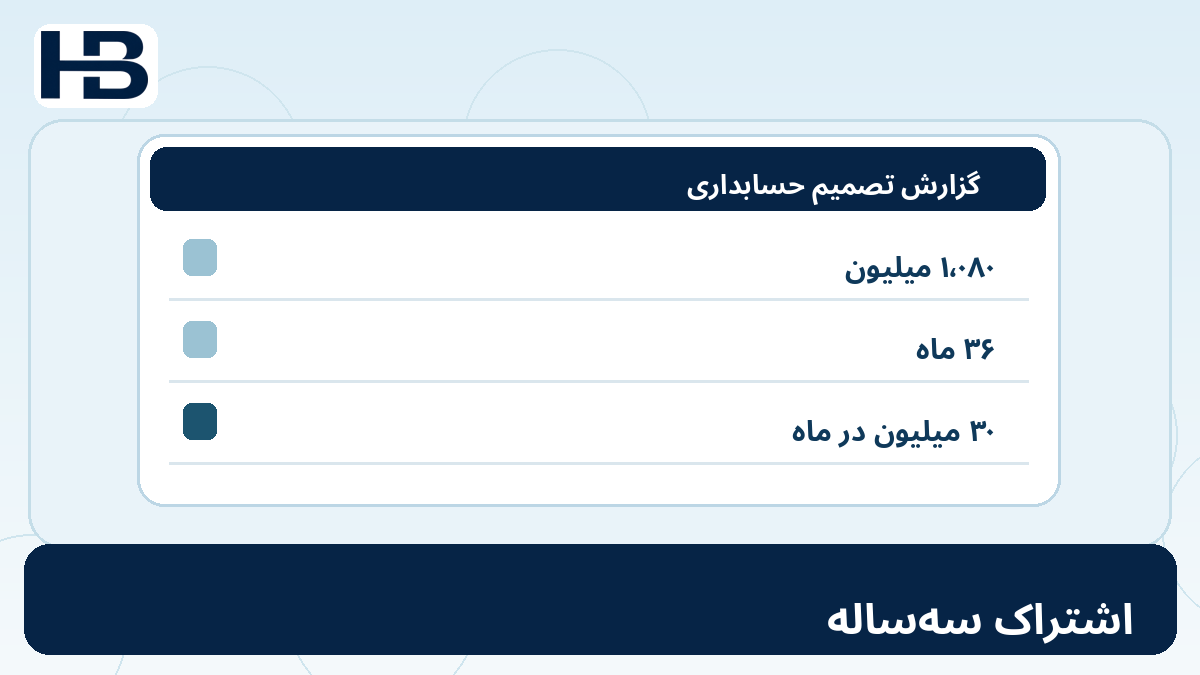
فرض کنیم قرارداد فقط حق دریافت دسترسی به نرمافزار ایجاد میکند. اشتراک سهساله ۱٬۰۸۰ میلیون تومان است و خدمات بهصورت یکنواخت طی ۳۶ ماه دریافت میشوند؛ بنابراین هزینه ماهانه برابر است با ۱٬۰۸۰ ÷ ۳۶ = ۳۰ میلیون تومان. این ۳۰ میلیون تومان هر ماه بهعنوان هزینه خدمات نرمافزاری شناسایی میشود. اگر کل مبلغ در ابتدا پرداخت شده باشد، خدمات هنوز دریافتنشده در حساب پیشپرداخت باقی میماند.
۱۱. تحلیل هزینه پیکربندی ۳۰۰ میلیون تومانی
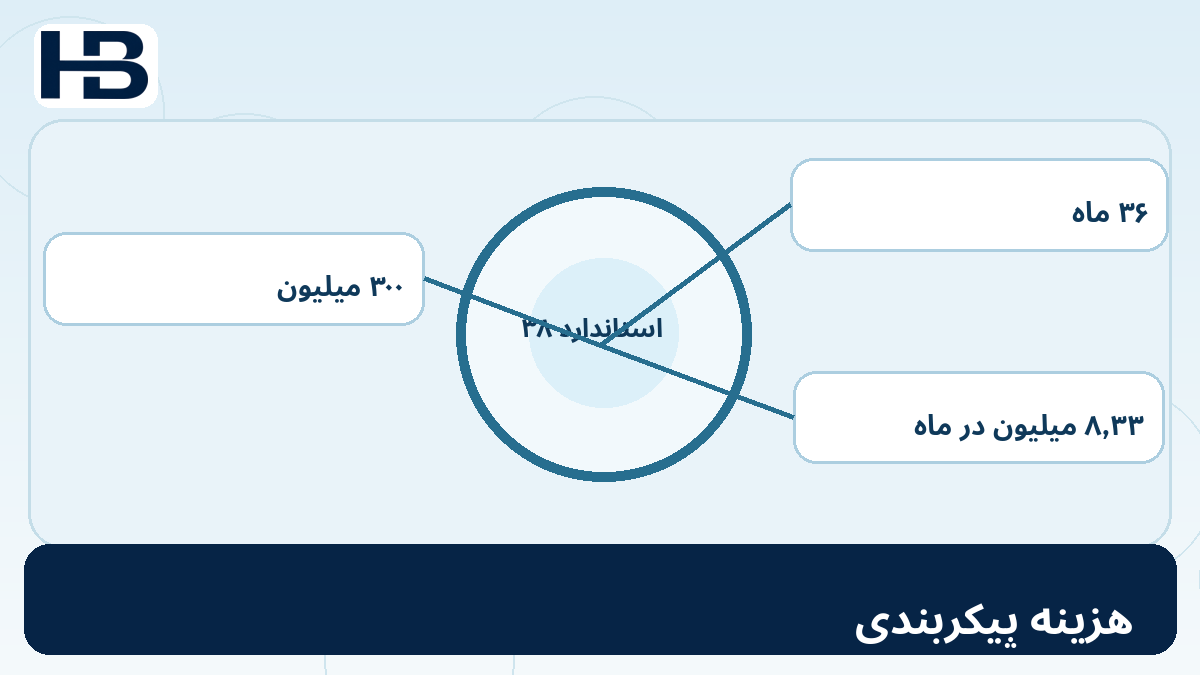
فرض کنیم پیکربندی را همان ارائهدهنده نرمافزار انجام میدهد، دارایی جداگانهای تحت کنترل مشتری ایجاد نمیشود و این خدمت از دسترسی به نرمافزار متمایز نیست. در این فرض مشخص، هزینه پیکربندی طی ۳۶ ماه دریافت خدمات دسترسی شناسایی میشود: ۳۰۰ ÷ ۳۶ ≈ ۸٫۳۳ میلیون تومان در ماه. مجموع هزینه ماهانه اشتراک و پیکربندی به حدود ۳۸٫۳۳ میلیون تومان میرسد. اگر خدمات پیکربندی مستقل یا مفاد قرارداد متفاوت باشند، نتیجه حسابداری نیز تغییر میکند.
۱۲. هزینه آموزش کارکنان
شرکت ۹۰ میلیون تومان برای آموزش کاربران سامانه پرداخت کرده است. حتی اگر آموزش برای اجرای پروژه ضروری باشد، ضرورت تجاری بهتنهایی مجوز شناسایی دارایی نامشهود نیست. مخارج آموزش کارکنان عموماً هنگام دریافت خدمات آموزشی هزینه میشوند. با فرض دریافت کامل خدمات: «بدهکار: هزینه آموزش کارکنان — ۹۰ میلیون تومان؛ بستانکار: بانک یا حسابهای پرداختنی — ۹۰ میلیون تومان».
۱۳. هزینه انتقال دادهها
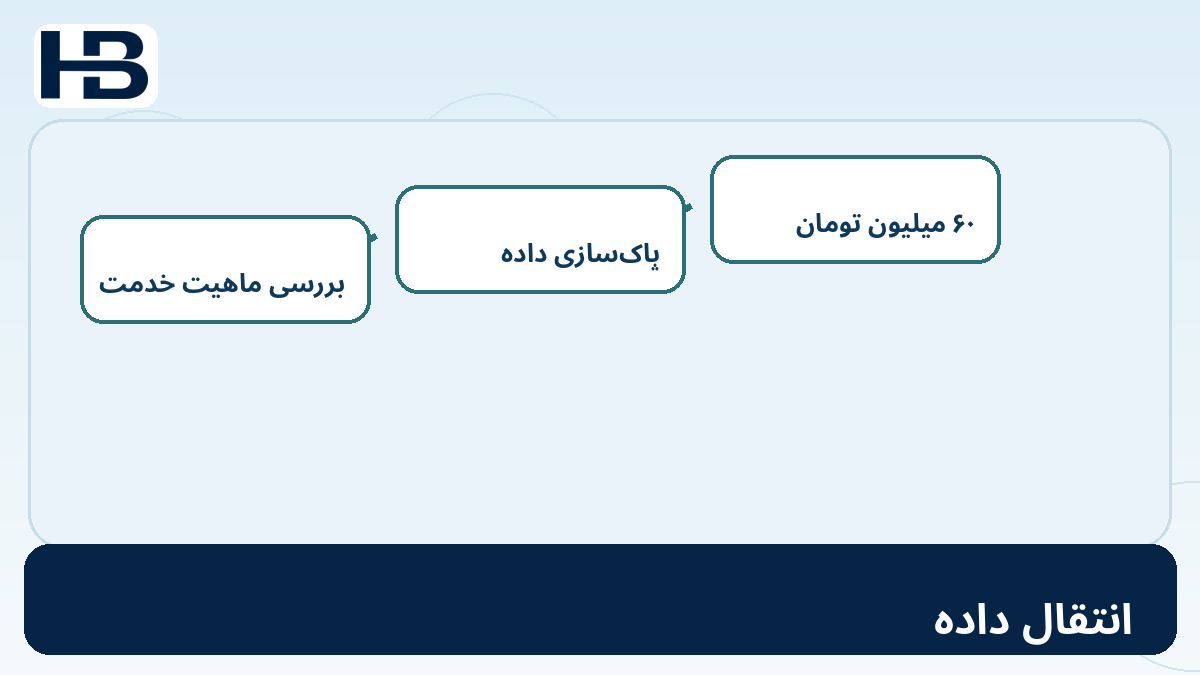
شرکت ۶۰ میلیون تومان برای استخراج، پاکسازی، تبدیل و بارگذاری دادههای قدیمی در سیستم جدید پرداخت کرده است. نحوه حسابداری به ماهیت فعالیت و وجود یا نبود دارایی قابل شناسایی بستگی دارد. در این مثال فرض میکنیم خدمات مستقل دریافت شده و دارایی نامشهود جداگانهای ایجاد نشده است؛ بنابراین مبلغ ۶۰ میلیون تومان هنگام دریافت خدمات هزینه میشود. نباید نتیجه را به همه پروژهها تعمیم داد؛ مخارجی در شرایط مشخص ممکن است با ایجاد دارایی واجد شرایط مرتبط باشند.
۱۴. توسعه کد اختصاصی
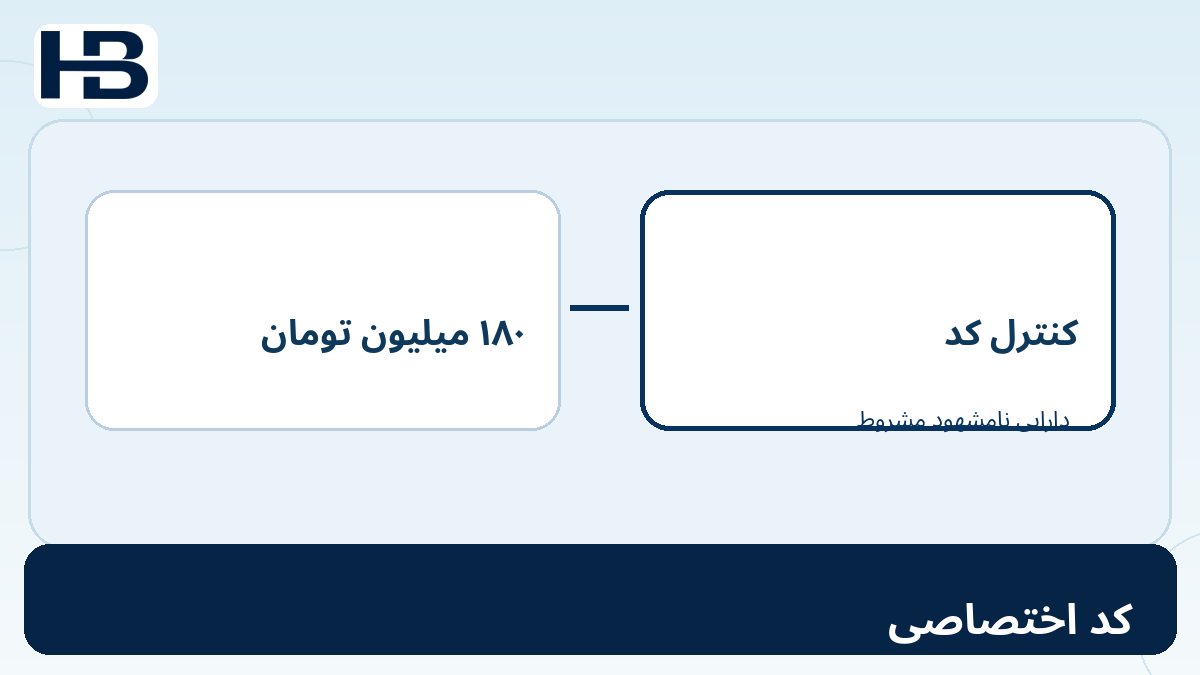
شرکت برای ایجاد یک ماژول اختصاصی ۱۸۰ میلیون تومان پرداخت کرده است. فرض کنیم کد قابل تشخیص است، شرکت کنترل آن و منافع اقتصادی آینده را در اختیار دارد و سایر معیارهای شناخت IAS 38 نیز احراز شدهاند. در این صورت مبلغ میتواند دارایی نامشهود باشد: «بدهکار: دارایی نامشهود — نرمافزار اختصاصی — ۱۸۰ میلیون تومان؛ بستانکار: بانک یا حسابهای پرداختنی — ۱۸۰ میلیون تومان». البته حقوق مالکیت، محدودیتهای استفاده و کنترل قراردادی کد باید بررسی شوند؛ پرداخت هزینه برنامهنویسی بهتنهایی کافی نیست.
۱۵. استهلاک کد اختصاصی
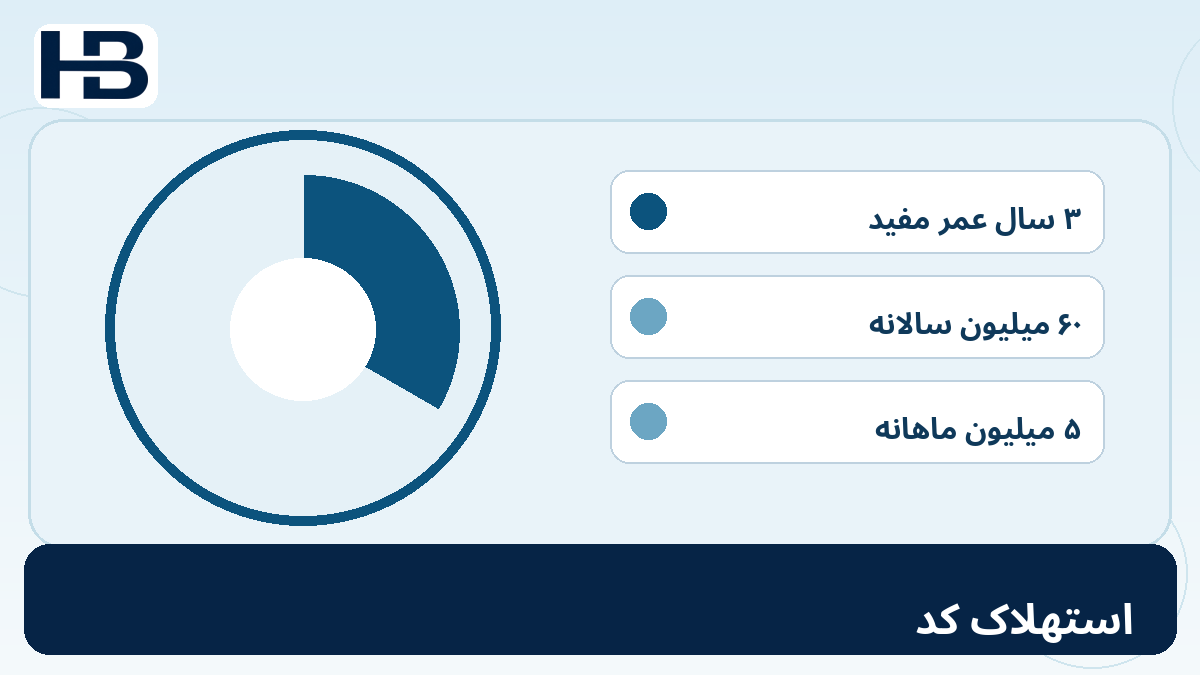
فرض کنید ماژول اختصاصی عمر مفید سهساله، ارزش باقیمانده صفر و الگوی مصرف منافع مناسب با روش خط مستقیم دارد و برای استفاده آماده است. استهلاک سالانه ۱۸۰ ÷ ۳ = ۶۰ میلیون تومان و استهلاک ماهانه ۶۰ ÷ ۱۲ = ۵ میلیون تومان خواهد بود. ثبت ماهانه: «بدهکار: هزینه استهلاک دارایی نامشهود — ۵ میلیون تومان؛ بستانکار: استهلاک انباشته دارایی نامشهود — ۵ میلیون تومان». استهلاک زمانی آغاز میشود که دارایی برای استفاده موردنظر آماده باشد، نه الزاماً در زمان اولین پرداخت.
۱۶. نتیجه نهایی مثال
از ۱٬۷۱۰ میلیون تومان مخارج پروژه، با مفروضات مشخص مثال فقط ۱۸۰ میلیون تومان برای کد اختصاصی واجد شرایط بهعنوان دارایی نامشهود نرمافزاری شناسایی میشود. اشتراک ۱٬۰۸۰ میلیون تومانی طی دوره دریافت خدمت هزینه است؛ پیکربندی ۳۰۰ میلیون تومانی با فرض غیرمتمایزبودن طی دوره دسترسی هزینه میشود؛ آموزش ۹۰ میلیون تومانی هنگام دریافت آموزش و انتقال داده ۶۰ میلیون تومانی در فرض خدمات مستقل هنگام دریافت آن خدمات هزینه میشوند. نکته مهم: باقی مبالغ لزوماً همگی در روز اول هزینه نمیشوند؛ زمان شناسایی با دریافت خدمات و مفاد قرارداد مرتبط است.
| نوع مخارج | برخورد حسابداری در فرض مثال |
|---|---|
| اشتراک ۱٬۰۸۰ میلیون تومانی | هزینه طی دوره دریافت خدمت |
| پیکربندی ۳۰۰ میلیون تومانی | هزینه طی دوره دسترسی، با مفروضات مثال |
| آموزش ۹۰ میلیون تومانی | هزینه هنگام دریافت آموزش |
| انتقال داده ۶۰ میلیون تومانی | هزینه هنگام دریافت خدمات مستقل |
| کد اختصاصی ۱۸۰ میلیون تومانی | دارایی نامشهود مشروط به معیارها |
۱۷. آیا هزینه توسعه هوش مصنوعی دارایی محسوب میشود؟
اگر شرکت بهجای ابزار آماده، مدل هوش مصنوعی اختصاصی توسعه دهد و هزینه برنامهنویسی، آزمایش، زیرساخت و توسعه مدل بپردازد، باز هم نمیتوان تمام مخارج را خودکار سرمایهای کرد. در IAS 38، مرحله تحقیق و مرحله توسعه قواعد متفاوت دارند. مخارج تحقیق در زمان وقوع به هزینه منظور میشوند؛ مخارج توسعه فقط زمانی میتوانند دارایی شوند که تمام معیارهای لازم استاندارد احراز شده باشد.
منبع تخصصی: متن استاندارد IAS 38 (نسخه منتشرشده IFRS)
۱۸. شش معیار اصلی شناخت مخارج توسعه
برای شناخت دارایی نامشهود حاصل از توسعه داخلی، شرکت باید هر شش مورد را اثبات کند: ۱) تکمیل فنی دارایی امکانپذیر باشد؛ ۲) قصد تکمیل و استفاده یا فروش آن وجود داشته باشد؛ ۳) توانایی استفاده یا فروش وجود داشته باشد؛ ۴) منافع اقتصادی آینده محتمل باشد؛ ۵) منابع فنی، مالی و سایر منابع لازم برای تکمیل و استفاده یا فروش در دسترس باشد؛ ۶) مخارج قابل انتساب به دارایی بهطور قابل اتکا اندازهگیری شود. اثبات این معیارها در پروژههای هوش مصنوعی ممکن است دشوار باشد؛ بهویژه یک مدل آزمایشی که هنوز امکانپذیری فنی آن روشن نیست، الزاماً واجد شرایط شناسایی دارایی نیست.
۱۹. هزینه دادههای آموزشی مدل هوش مصنوعی
در توسعه مدل AI، شرکت ممکن است برای جمعآوری، پاکسازی یا برچسبگذاری دادهها هزینه کند. حسابداری این مخارج به ماهیت حقوق شرکت نسبت به دادهها و ارتباط آنها با پروژه بستگی دارد. همچنین باید تعیین شود آیا این هزینهها مربوط به مرحله تحقیقاند یا بخشی از مخارج واجد شرایط دارایی در مرحله توسعه. نمیتوان بهطور کلی گفت تمام هزینههای داده آموزشی باید دارایی ثبت شوند یا همه آنها فوراً هزینهاند. مستندسازی مبنای تصمیم حسابداری ضروری است.
مطالعه مرتبط: هوش مصنوعی پنهان در واحد مالی چیست؟ خطر ابزارهای تأییدنشده برای اطلاعات مالی شرکت
۲۰. هزینه استفاده از API هوش مصنوعی
فرض کنید شرکت از ارائهدهنده هوش مصنوعی خدمات پردازش متن دریافت میکند و براساس تعداد درخواستها یا مصرف، هزینه میپردازد. اگر قرارداد فقط حق دریافت خدمت پردازش ایجاد کند، مخارج معمولاً براساس دریافت خدمت شناسایی میشوند. این وضعیت با توسعه و کنترل مدل اختصاصی متفاوت است. پرداخت برای استفاده از مدل زبانی عمومی به معنای مالکیت مدل نیست. استفاده از هوش مصنوعی و مالکیت دارایی هوش مصنوعی دو مفهوم متفاوتاند.
۲۱. چرا قرارداد فروشنده اهمیت دارد؟
دو شرکت ممکن است برای فناوری مشابه قراردادهایی کاملاً متفاوت ببندند: در یکی مشتری فقط حق دسترسی به سامانه دارد، در دیگری حقوق مشخصی نسبت به نرمافزار یا کد اختصاصی به دست میآورد. این تفاوت میتواند نتیجه حسابداری را تغییر دهد. مدیر مالی پیش از ثبت باید بندهای کنترل نرمافزار، حق استفاده، مالکیت کد، مدت قرارداد و محدودیتهای دسترسی را بررسی کند؛ نام محصول یا رقم پرداختی بهتنهایی معیار نیست.
منبع تخصصی: گزارش نشست IASB سپتامبر ۲۰۲۶؛ داراییهای نامشهود و SaaS، صفحه پروژه پژوهش داراییهای نامشهود IASB
۲۲. خبر جدید IASB در سپتامبر ۲۰۲۶ چیست؟
در نشست ۲۲ سپتامبر ۲۰۲۶، هیئت بینالمللی استانداردهای حسابداری درباره برخی جنبههای تعریف دارایی نامشهود در IAS 38 بحث کرد. بخشی از بررسی به مدل حسابداری مشتری در قراردادهای مجوز مالکیت فکری اختصاص داشت و یک قرارداد ارائه نرمافزار ابری در قالب SaaS بهعنوان مورد آزمایشی به کار رفت. این موضوع نشان میدهد مسئله نرمافزار ابری هنوز در دستور کار هیئت است، اما هیئت در این نشست تصمیم تازهای برای تغییر الزامات IAS 38 اتخاذ نکرد. بحث پژوهشی نباید با استاندارد اصلاحشده و لازمالاجرا اشتباه شود.
مطالعه مرتبط: کارخانه هوش مصنوعی مالی؛ چرا کنترل و امنیت باید در سطح پلتفرم ساخته شوند
۲۳. هوش مصنوعی چگونه قراردادهای نرمافزاری را بررسی میکند؟
واحد مالی میتواند از AI برای استخراج اطلاعات کلیدی قرارداد کمک بگیرد: مدت قرارداد چقدر است؟ آیا حق استفاده فقط در دوره اشتراک وجود دارد؟ مالک کد توسعهیافته کیست؟ پیکربندی خدمت مستقلی است؟ آیا مشتری از کد اختصاصی جدا از نرمافزار اصلی میتواند استفاده کند؟ آیا قرارداد خدمات پشتیبانی، آموزش و نگهداری دارد؟ هوش مصنوعی میتواند بندها را استخراج و برای بررسی آماده کند، اما ثبت حسابداری نباید صرفاً بر اساس خلاصه AI انجام شود؛ تفسیر حقوق و نتیجه حسابداری باید با بررسی متخصص تأیید شود.
۲۴. اشتباهات رایج حسابداران
اشتباه اول، فرض دارایی نامشهود بودن تمام مخارج پروژه نرمافزاری است. اشتباه دوم، هزینهکردن فوری همه مبالغ SaaS بدون توجه به خدمات دریافتنشده است. اشتباه سوم، سرمایهایکردن خودکار آموزش و راهاندازی است. اشتباه چهارم، بیتوجهی به حقوق مالکیت و کنترل کد اختصاصی است. اشتباه پنجم، استفاده از یک حساب برای اشتراک، پیادهسازی و توسعه دارایی نرمافزاری است. اشتباه ششم، برخورد با مباحث پژوهشی IASB بهعنوان استاندارد تصویبشده و لازمالاجراست.
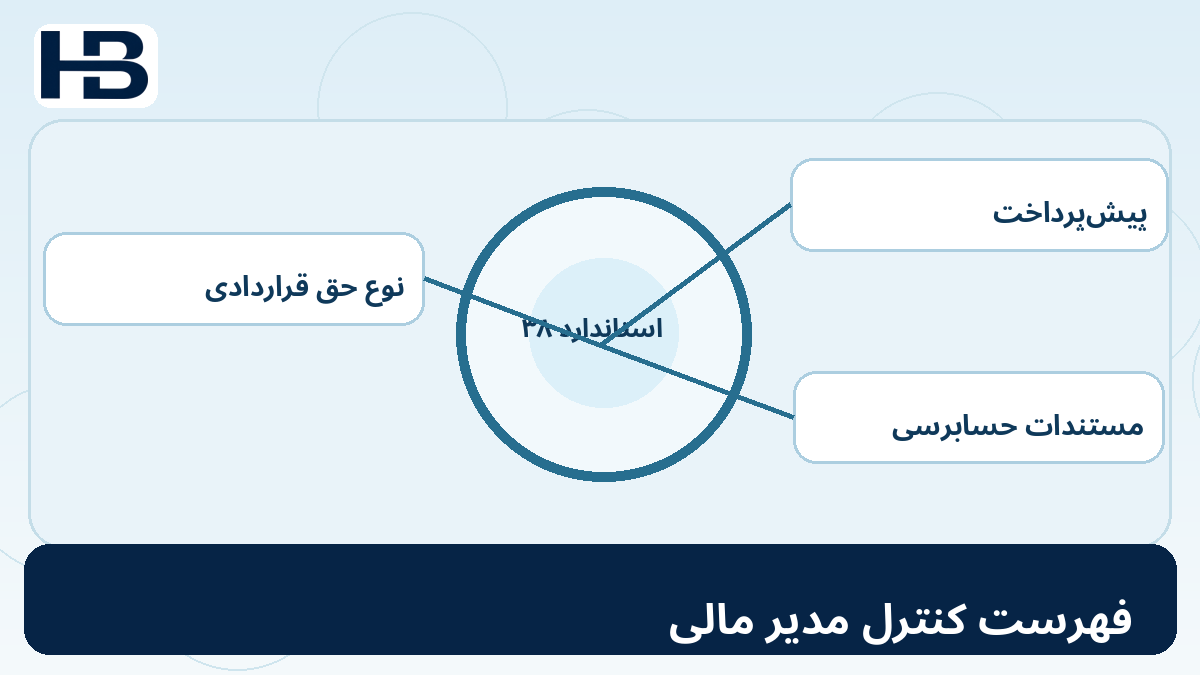
۲۵. چکلیست مدیر مالی قبل از ثبت قرارداد SaaS
پیش از ثبت، باید روشن شود: قرارداد خدمت یا دارایی تحت کنترل ایجاد میکند؟ خدمات راهاندازی از دسترسی به نرمافزار قابل تفکیک هستند؟ سفارشیسازی کد جداگانه ایجاد کرده و آیا شرکت کنترل آن را دارد؟ معیارهای IAS 38 رعایت شدهاند؟ آموزش و انتقال داده درست تفکیک شدهاند؟ پیشپرداخت خدمات آتی بهدرستی شناسایی شده؟ عمر مفید و زمان آغاز استهلاک دارایی واجد شرایط تعیین شده است؟ آیا قرارداد و مستندات لازم برای حسابرسی در دسترساند؟ پاسخ مستند به این پرسشها باید پیش از نهاییکردن ثبت تهیه شود.
۲۶. وضعیت حسابداری شرکتهای ایرانی
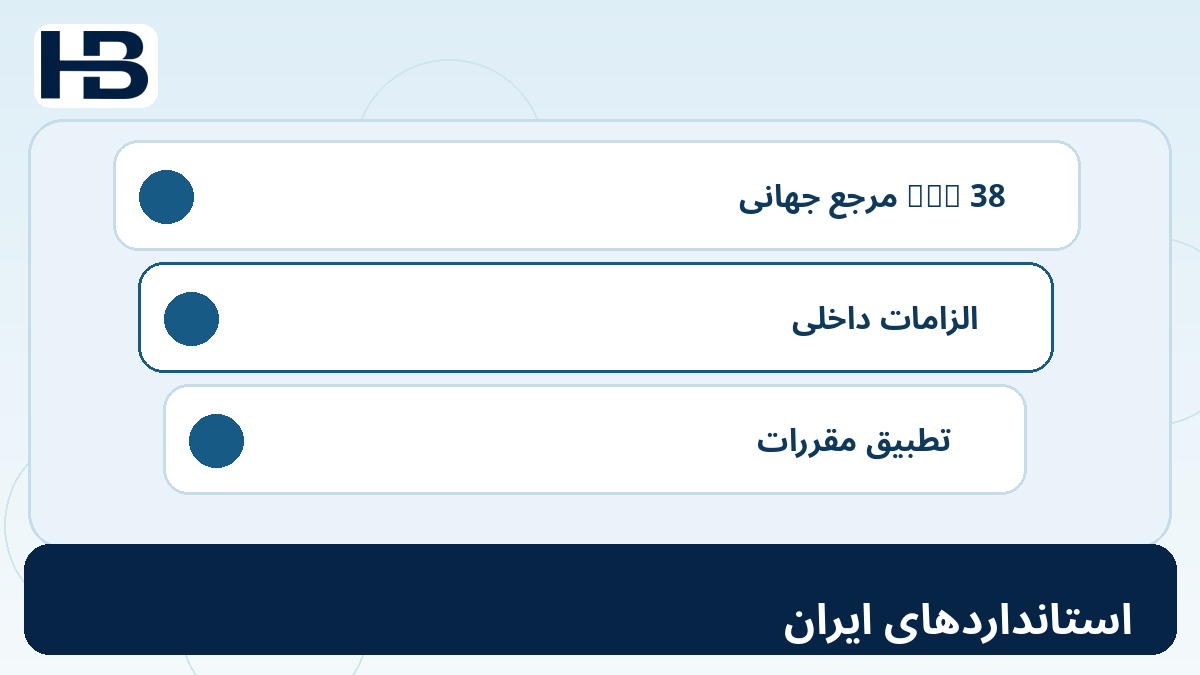
این مقاله IAS 38 را بهعنوان مرجع بینالمللی بررسی میکند. شرکتهایی که صورتهای مالی را بر اساس استانداردهای حسابداری ایران تهیه میکنند، باید الزامات داخلی مربوط به داراییهای نامشهود و شناخت هزینه را رعایت کنند. بنابراین نباید همه نتیجهگیریهای IFRS بدون تطبیق به دفاتر قانونی شرکت در ایران منتقل شود. بااینحال تحلیل ماهیت قرارداد، تفکیک خدمات از دارایی و مستندسازی حقوق شرکت برای واحدهای مالی در ایران کاربرد عملی دارد.
جمعبندی: آیا دارایی جدید ایجاد شده یا فقط خدمت دریافت شده است؟
رشد نرمافزارهای ابری و هوش مصنوعی این سؤال را مهمتر کرده است: شرکت دارایی جدیدی به دست آورده یا برای دریافت خدمات فناوری پرداخت کرده است؟ پاسخ به نام تجاری یا بزرگی مبلغ بستگی ندارد؛ ماهیت قرارداد، کنترل مشتری، منبع اقتصادی قابل تشخیص و معیارهای شناخت تعیینکننده هستند. بعضی مبالغ هزینه خدماتاند، بعضی پرداختها ابتدا پیشپرداخت میشوند و در شرایط مشخص، بعضی مخارج توسعه کد اختصاصی دارایی نامشهود خواهند بود. بررسی دوباره IAS 38 در ۲۰۲۶ نشاندهنده ادامه اهمیت داراییهای دیجیتال است، نه تصویب یک قاعده تازه. برای حسابدار آینده، شناخت قرارداد فناوری به اندازه شناخت ثبت حسابداری آن اهمیت دارد.
سؤالات متداول
آیا خرید اشتراک نرمافزار هوش مصنوعی دارایی نامشهود است؟
اگر قرارداد صرفاً حق دریافت خدمات دسترسی ایجاد کند، معمولاً خود نرمافزار دارایی نامشهود مشتری نیست؛ پرداخت برای خدمات آینده میتواند پیشپرداخت باشد.
آیا هزینه راهاندازی نرمافزار ابری باید سرمایهای شود؟
به ماهیت مخارج، کنترل دارایی احتمالی و تفکیکپذیری خدمات راهاندازی از خدمات اصلی بستگی دارد؛ تمام مخارج راهاندازی الزاماً سرمایهای نیستند.
آیا توسعه مدل اختصاصی هوش مصنوعی دارایی است؟
اگر دارایی نامشهود قابل تشخیص و تحت کنترل شرکت ایجاد شود و معیارهای شناخت از جمله معیارهای مرحله توسعه رعایت شود، مخارج واجد شرایط ممکن است سرمایهای شوند.
آیا هزینه آموزش کاربران نرمافزار دارایی است؟
مخارج آموزش کارکنان عموماً هنگام دریافت خدمات آموزشی بهعنوان هزینه شناسایی میشوند.
آیا IAS 38 در سپتامبر ۲۰۲۶ تغییر کرده است؟
خیر؛ در نشست سپتامبر ۲۰۲۶ درباره تعریف دارایی نامشهود و قراردادهای SaaS بحث شد، اما هیئت تصمیم جدیدی برای اصلاح استاندارد در آن نشست اتخاذ نکرد.
عضویت در حسابداران برتر
برای دسترسی به آموزشهای تخصصی حسابداری، استانداردهای بینالمللی، حسابرسی و کاربرد هوش مصنوعی در امور مالی، از طریق عضویت در حسابداران برتر اقدام کنید.