

مقدمه: اشتباهی که جمع بدهکار و بستانکار آن را نشان نمیدهد
فرض کنید شرکت صورتهای مالی خود را با دقت بسته است. جمع داراییها با بدهیها و حقوق مالکانه برابر است، درآمد و هزینه با دفتر کل تطبیق دارند و ارقام در گزارش PDF درست دیده میشوند. بااینحال، یک سامانه تحلیل صورتهای مالی، رقم درآمد را بهعنوان «سایر درآمدهای عملیاتی» میخواند یا مانده پایان سال را به یک دوره ششماهه نسبت میدهد. در ظاهر سند حسابداری اشتباهی ثبت نشده؛ اما دادهای که سرمایهگذار، بانک یا ابزار تحلیلی دریافت میکند معنای دیگری پیدا کرده است.
این خطر در گزارشگری مالی دیجیتال اهمیت دارد. زبان XBRL برای آن ساخته شده که هر عدد مالی همراه با معنای حسابداری و زمینه گزارش شود، نه فقط بهصورت متنی در یک جدول. اگر برچسب یا زمینه عدد اشتباه باشد، خروجی میتواند از نظر فنی قابل خواندن باشد ولی از نظر تحلیلی گمراهکننده شود.
در اکتبر ۲۰۲۶، پیشنهاد تازهای برای بهبود طبقهبندی گزارشگری مالی GAAP سال ۲۰۲۷ در آمریکا منتشر شد. موضوع پیشنهاد، از جمله حذف عناصر منسوخ، اصلاح برچسبها و بهروزرسانی ارجاعات برای انتخاب صحیح عناصر است. این اتفاق یادآور نکتهای کلیدی برای نسل جدید نرمافزارهای مالی است: در گزارشگری ماشینی، صحت عدد کافی نیست؛ صحت معنای عدد هم باید کنترل شود.
این تحول مربوط به طبقهبندی گزارشگری آمریکا و هنوز در مرحله نظرخواهی است؛ اعلام قانون تازه برای شرکتهای ایرانی نیست. برای حسابداران ایران، ارزش آن در یک روش فنی قابل اقتباس است: ساخت کنترل هوشمند کیفیت گزارشگری ساختیافته، با نظارت حرفهای انسان.
XBRL چیست و چرا یک برچسب میتواند گزارش را تغییر دهد؟
XBRL مخفف eXtensible Business Reporting Language، زبانی برای نمایش ساختیافته اطلاعات کسبوکار و مالی است. در این ساختار، هر واقعیت گزارششده یا Fact معمولاً به مفهومی معین در طبقهبندی یا Taxonomy متصل میشود و در کنار آن اطلاعاتی درباره دوره، واحد پول و در صورت لزوم ابعاد تحلیلی مانند بخش عملیاتی یا نوع فعالیت ثبت میشود.
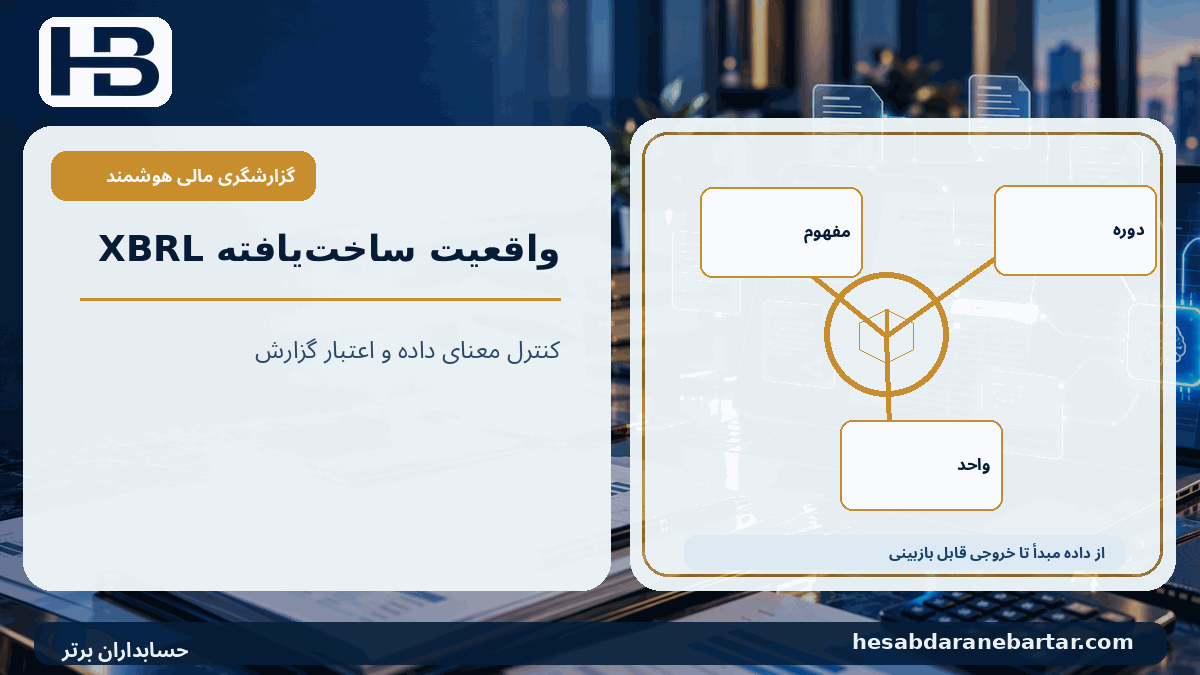
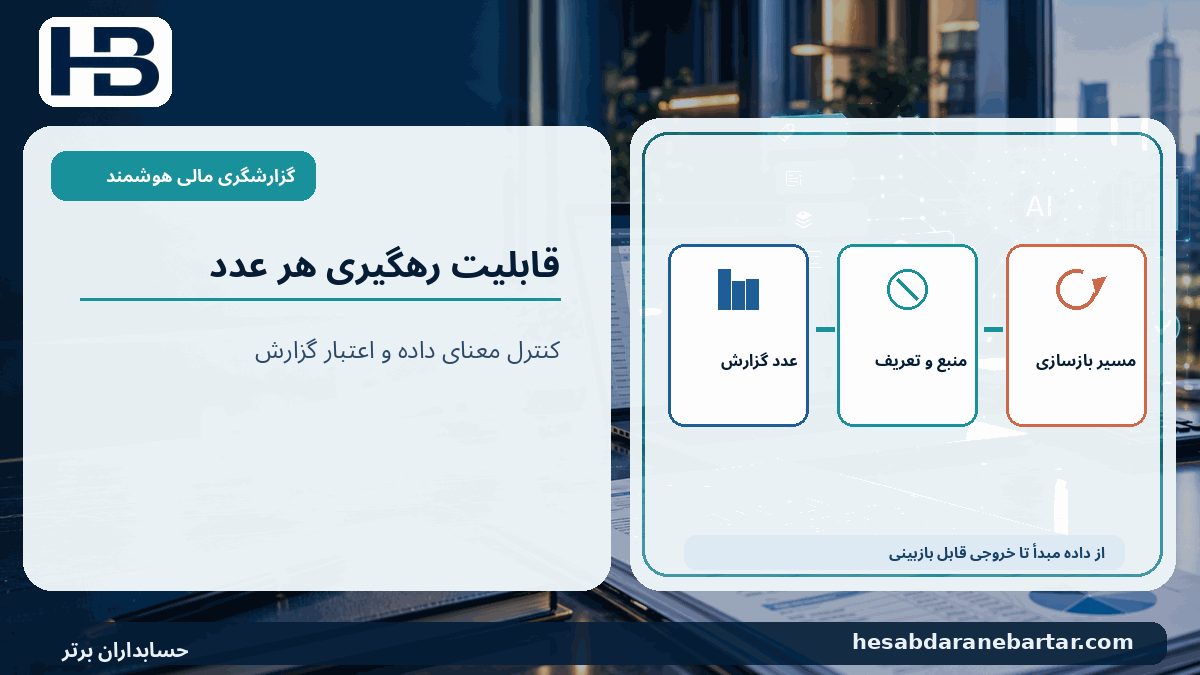
برای نمونه، عدد «۱۵۰ میلیارد ریال» بدون زمینه بهتنهایی روشن نمیکند درآمد فروش سالانه است، وجه نقد در یک تاریخ مشخص است یا بدهی یک شرکت فرعی. در گزارش ساختیافته باید مفهوم، واحد، دوره و موجودیت آن تعریف شود.
تاکسونومی را میتوان واژگان و روابط مورد قبول یک چارچوب گزارشگری دانست. این واژگان قابل بهروزرسانیاند: ممکن است مفهومی اصلاح، یک عنوان شفافتر یا عنصری منسوخ شود. البته تغییر یک برچسب فنی لزوماً به معنی تغییر روش شناسایی یا اندازهگیری حسابداری نیست.
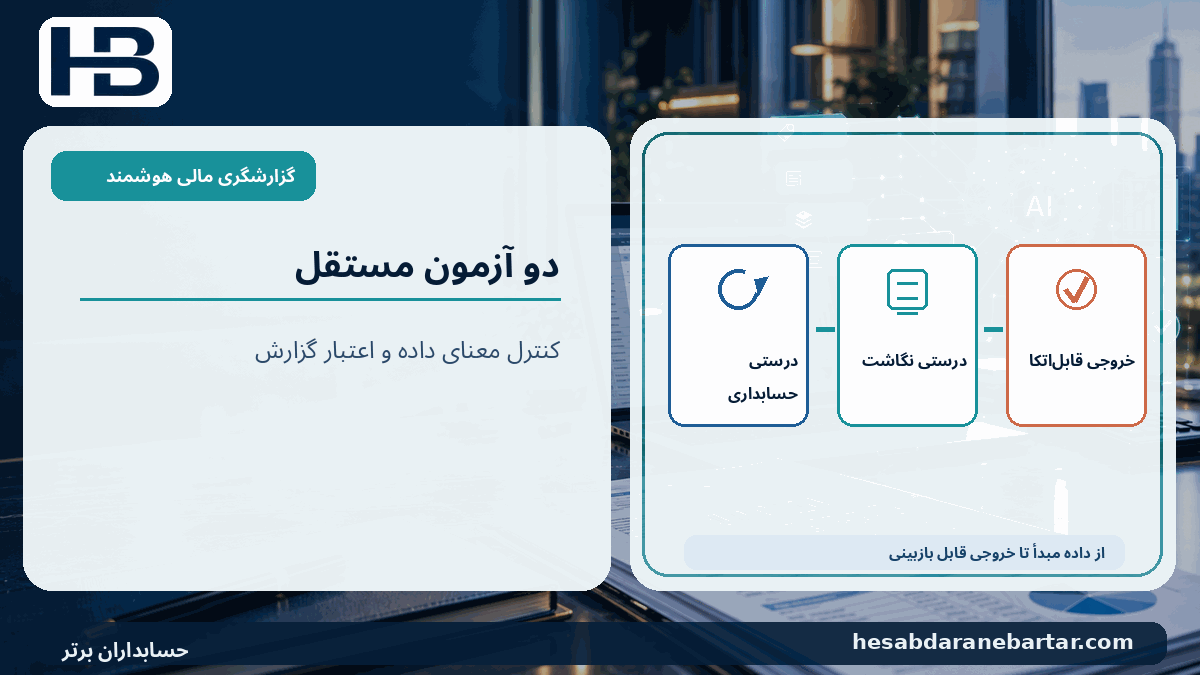
بنابراین باید دو آزمون مستقل داشت: آیا صورت مالی از نظر حسابداری درست تهیه شده است، و آیا اطلاعات درست با مفهوم و زمینه درست در خروجی دیجیتال عرضه شدهاند؟
مثال: وقتی درآمد عملیاتی در جای اشتباه مینشیند
فرض کنیم شرکت الف، برای سال مالی مشخص، درآمد اصلی از فروش کالا معادل ۱۵۰ میلیارد ریال و سایر درآمدهای عملیاتی معادل ۸ میلیارد ریال دارد. این ارقام فرضی و فقط برای آموزش هستند. گزارش انسانی هر دو ردیف را بهدرستی نمایش میدهد.
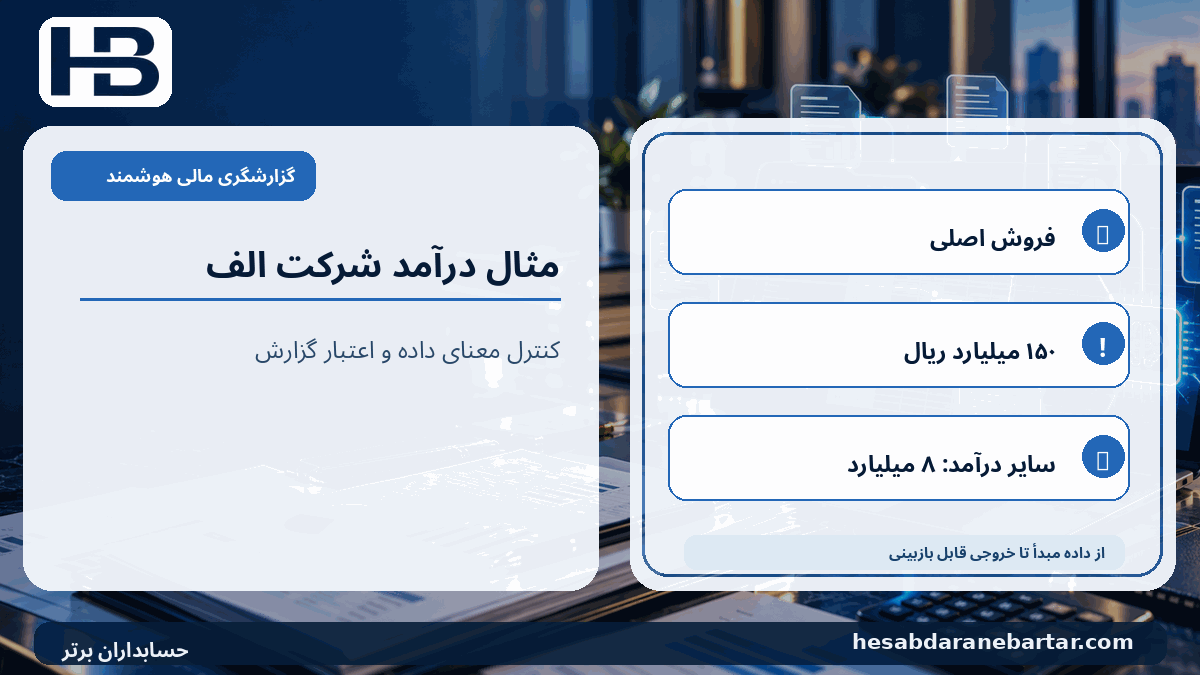
اما اگر خروجی ماشینی بهاشتباه رقم ۱۵۰ میلیارد ریال را به مفهوم «سایر درآمدهای عملیاتی» نگاشت کند، تحلیلگری که داده را خودکار دریافت میکند، ممکن است ترکیب درآمد شرکت را اشتباه تفسیر کند؛ حتی اگر جمع کل اقلام همچنان با صورت مالی مطابقت داشته باشد.
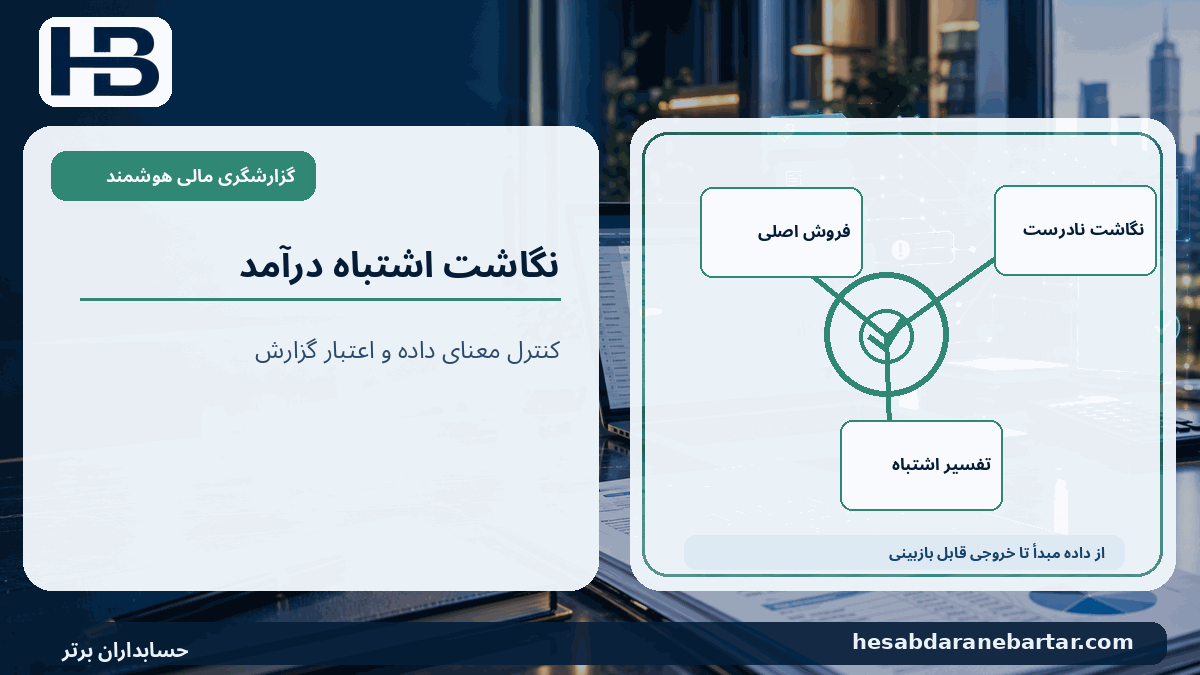
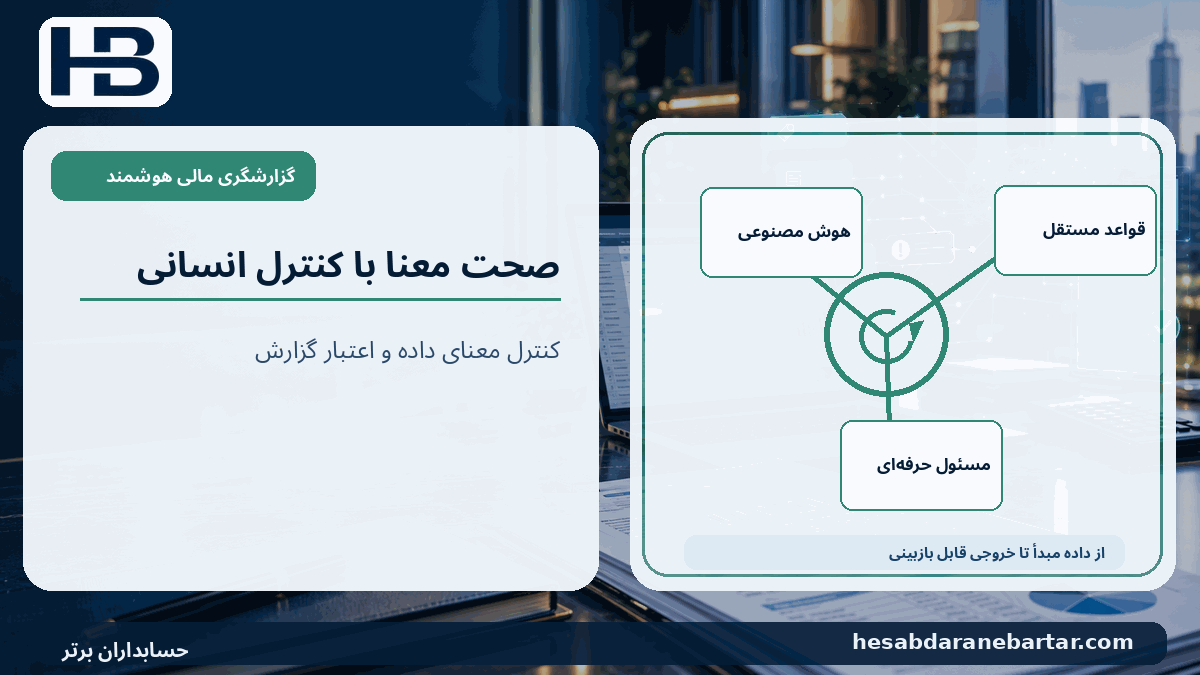
مفهوم
واحد
دوره
شخصیت گزارشگر
مبنای مقایسه
این خطا را نمیتوان فقط با کنترل جمع ستونها کشف کرد. لازم است معنای حسابداری سطر مبدأ با عنصر انتخابشده در طبقهبندی مقایسه شود. به بیان دیگر، آزمون موفق باید روشن کند خروجی واقعاً همان چیزی را میگوید که صورت مالی تأییدشده میگوید.
شش لایه خطا در گزارشگری ماشینی
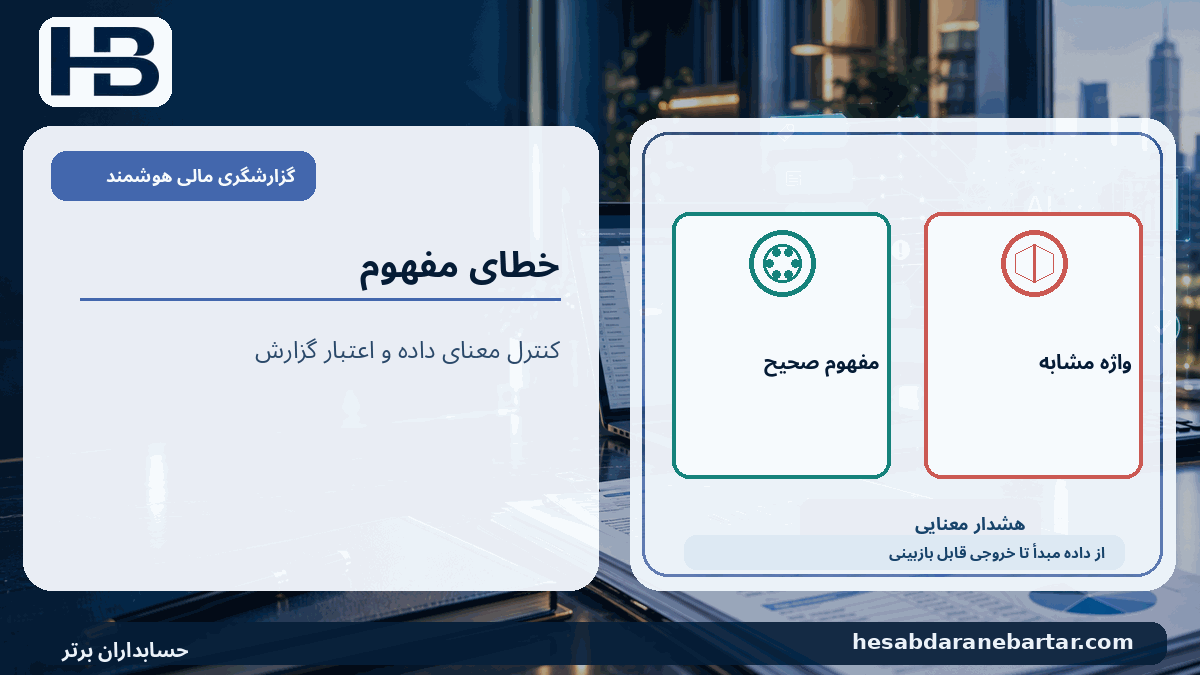
خطای مفهوم: برچسبی انتخاب میشود که از نظر واژگان شبیه است، ولی ماهیت حسابداری دیگری دارد؛ مثلاً درآمد عملیاتی با جریان نقدی عملیاتی اشتباه میشود.
خطای زمان: بعضی اقلام مانند مانده نقد و موجودی در یک نقطه زمانی اندازهگیری میشوند؛ در مقابل، درآمد و سود به یک بازه زمانی تعلق دارند. جابهجایی نوع دوره، معنی رقم را عوض میکند.
خطای واحد و مقیاس: مبلغی که در فایل داخلی برحسب «میلیون ریال» نگهداری شده، ممکن است بهاشتباه بهصورت «ریال» منتقل شود. ارقام فارسی و لاتین یا تبدیل ریال و تومان نیز برای طراحی ایرانی مهماند.
خطای بُعد: رقم مربوط به یک بخش عملیاتی، محصول یا شرکت زیرمجموعه به کل گروه نسبت داده میشود.
خطای علامت و جهت: علامت منفی یا مثبت، ماهیت بدهکار و بستانکار یا نحوه نمایش کاهندهها با مفهوم انتخابی سازگار نیست. نحوه علامتگذاری باید مطابق تعریف هر عنصر ارزیابی شود، نه با یک قانون سرانگشتی برای همه اقلام.
خطای نسخه طبقهبندی: خروجی از مفهوم قدیمی، منسوخ یا نامتناسب با دوره گزارشگری استفاده میکند. نسخه مناسب تابع مقررات مرجع دریافتکننده و تاریخ گزارش است؛ صرف انتشار نسخه جدید، مجوز استفاده فوری از آن نیست.
خبر اکتبر ۲۰۲۶ چه چیز تازهای به این بحث اضافه کرد؟
در اول اکتبر ۲۰۲۶، یادداشتهای انتشار پیشنهاد اصلاحات فنی برای طبقهبندی GAAP سال ۲۰۲۷ صادر شد. کمیسیون بورس و اوراق بهادار آمریکا نیز در ۹ اکتبر درباره دوره نظرخواهی آن اطلاعرسانی کرد. موضوعات اعلامشده شامل کنارگذاشتن عناصر مربوط به راهنماهای منسوخ، اصلاح برچسبهای استاندارد و توضیحی و بازبینی ارجاعات برای کمک به انتخاب عنصر صحیح است. مهلت اعلامشده برای دریافت نظرها ۳۰ اکتبر ۲۰۲۶ است.
این اصلاحات پیشنهادیاند و نباید بهعنوان نسخه نهایی یا دستور اجرایی در ایران معرفی شوند. ارزش تحلیلی خبر، خود شماره نسخه نیست؛ این است که حتی در سامانههای بالغ گزارشگری دیجیتال نیز انتخاب معنا و نگهداری نسخه تاکسونومی مسئلهای جاری است. نرمافزاری که امروز صحیح برچسبگذاری میکند باید بتواند تغییرات معتبر فردا را شناسایی، آزمایش و مستندسازی کند.
هوش مصنوعی دقیقاً کجای فرایند مفید است؟
مدل زبانی میتواند شرح سرفصلهای حسابداری، سیاستهای شرکت و توضیحات صورتهای مالی را بخواند و برای هر سطر چند مفهوم پیشنهادی از طبقهبندی مجاز ارائه کند. اما پیشنهاد مدل باید قابل توضیح و آزمون باشد. یک راهکار قابل دفاع باید چنین کار کند:
۱. نسخه مصوب صورت مالی و دفتر کل یا کاربرگهای تهیه گزارش را دریافت کند. ۲. فهرست عناصر طبقهبندی مجاز برای همان چارچوب و دوره را از منبع قابل اعتماد بارگذاری کند.
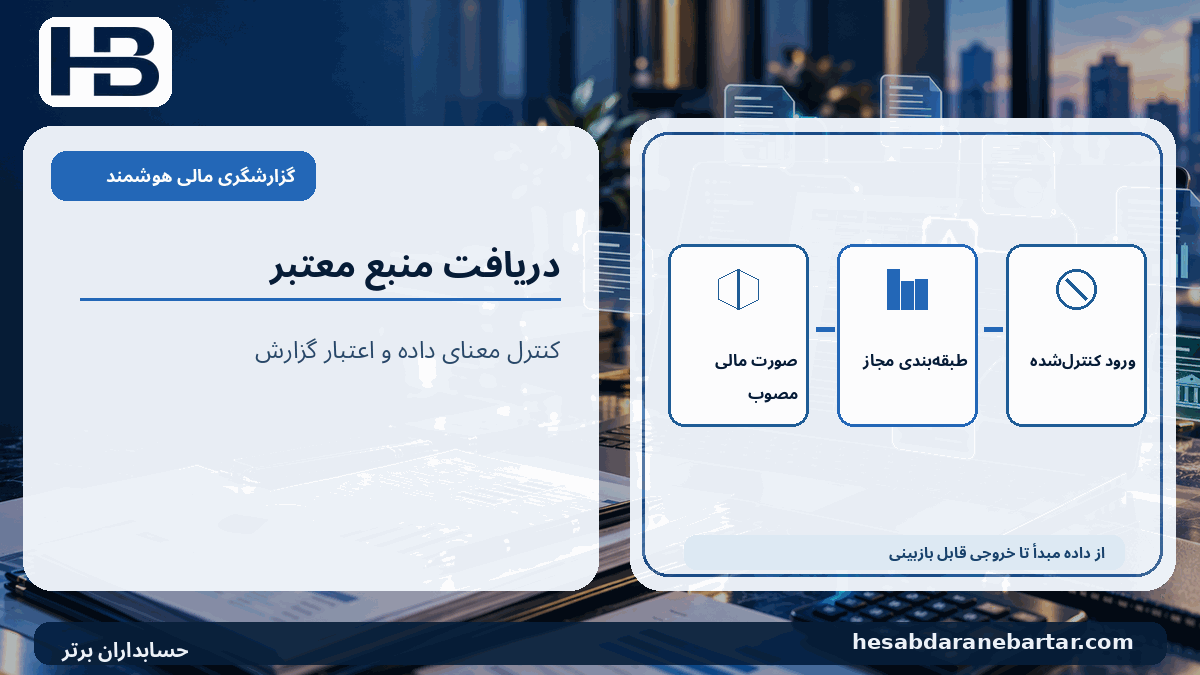
۳. برای هر سطر، مفهوم پیشنهادی همراه با دلیل، شناسه عنصر و مرجع بخش مربوط در صورت مالی ارائه دهد. ۴. تطبیق قواعد قطعی شامل نوع داده، دوره، ارز، سازگاری ابعاد و ساختار جمعها را در موتور جداگانه اجرا کند.
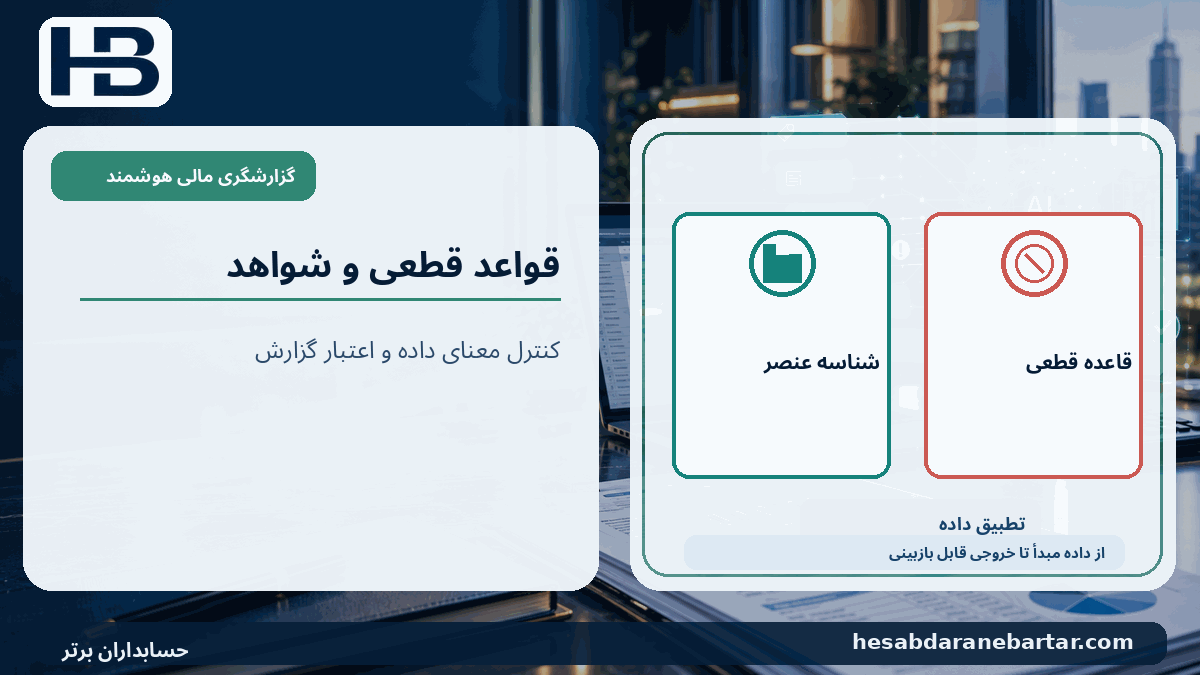
۵. ابهامها را برای بازبینی انسانی علامت بزند؛ بهویژه زمانی که دو مفهوم بسیار مشابهاند یا شرکت یک افشای خاص دارد. ۶. پس از تأیید، خروجی نهایی را با گزارش انسانی و پرونده شواهد دوباره تطبیق دهد.
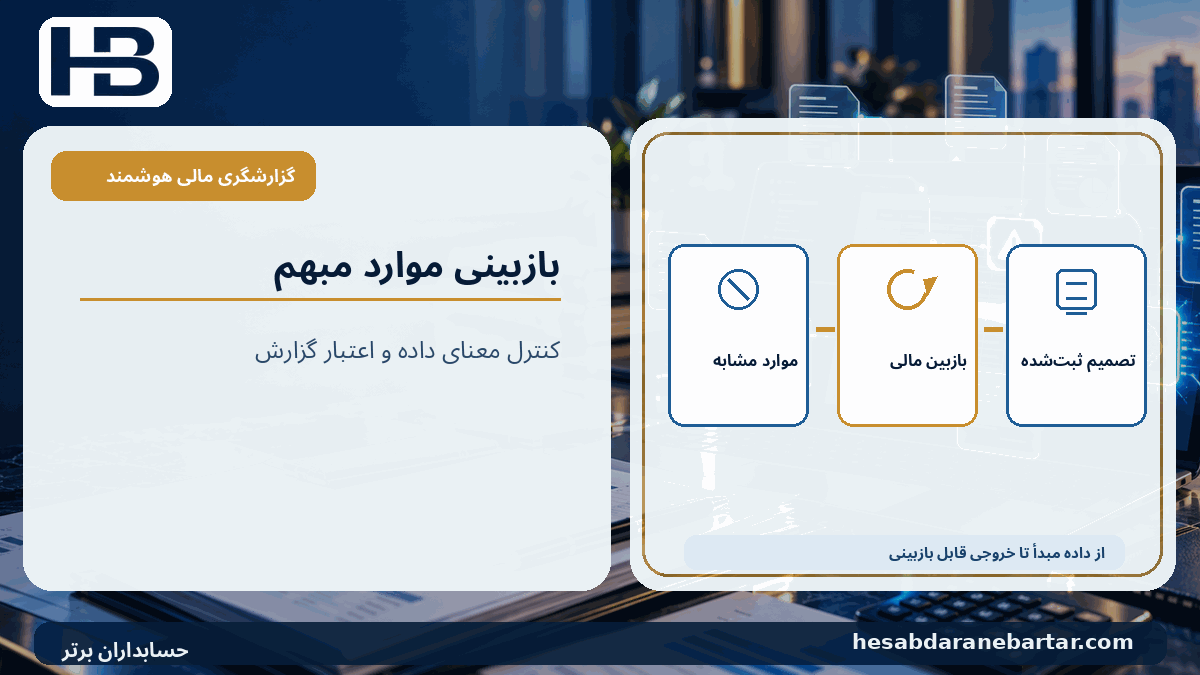
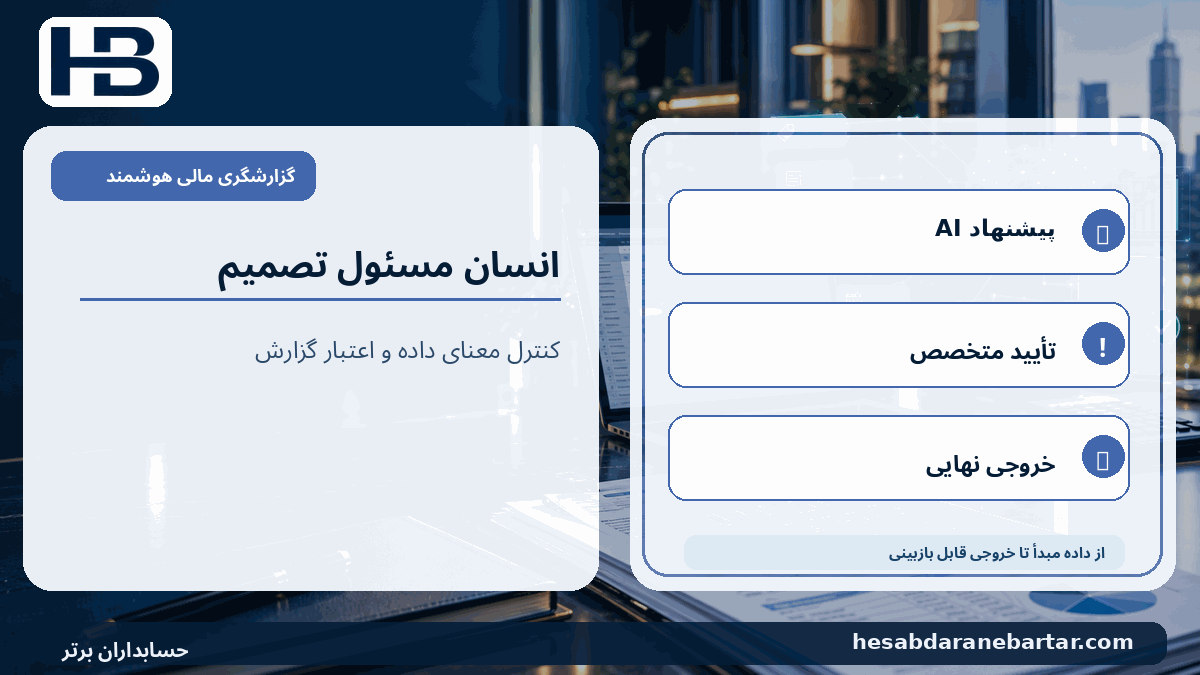
بهتر است هوش مصنوعی در این فرایند انتخابکننده نهایی بینظارت نباشد. قدرت آن در پیشنهاد اولیه و توضیح اختلاف است؛ اعتبار نهایی باید با قواعد معتبر، کارشناسی گزارشگری و تأیید مسئول مالی کنترل شود.
چرا کنترل فنی فایل کافی نیست؟
یک فایل میتواند از نظر قالب، نوع داده و الزامات فنی معتبر باشد، اما مفهوم اشتباهی به یک رقم پیوند دهد. همچنین ممکن است تمام فرمولهای جمع در یک بخش درست باشند، اما سرفصل انتخابشده برای یک قلم از نظر اقتصادی مناسب نباشد.
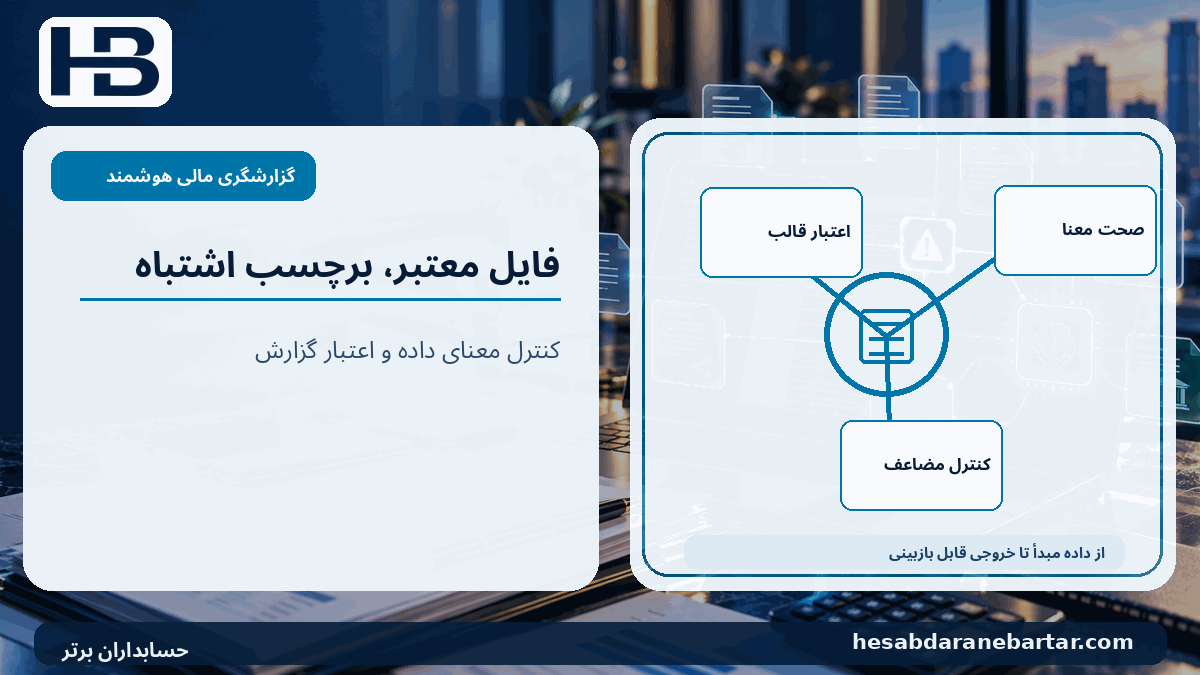
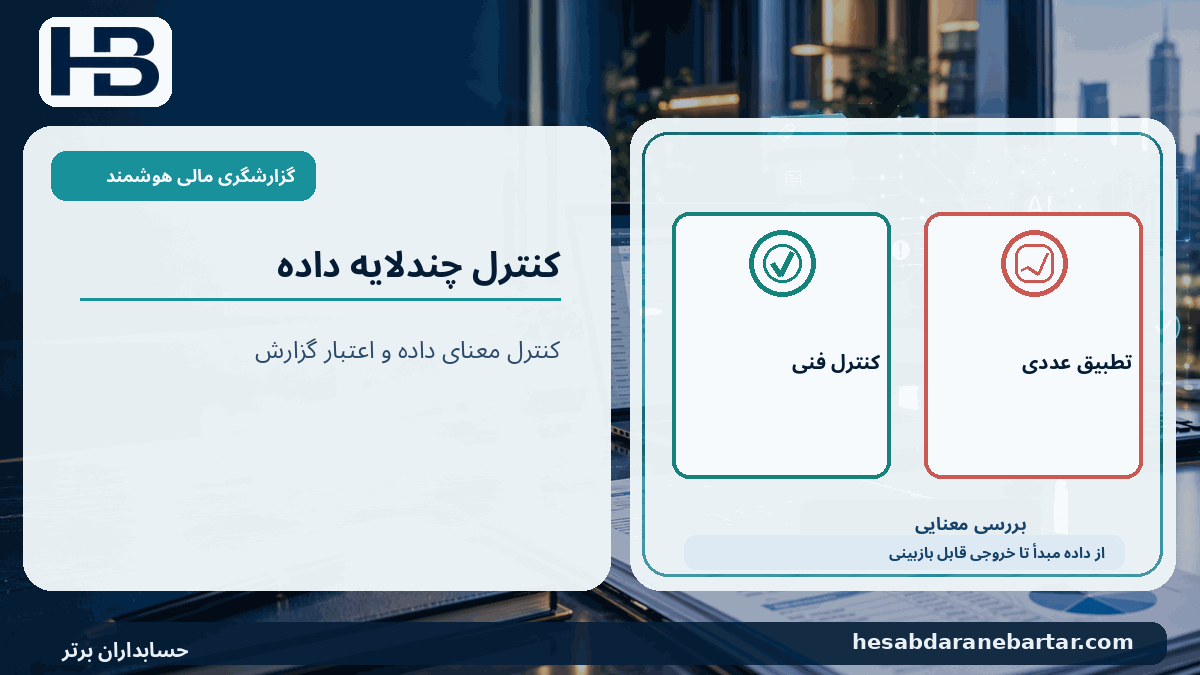
از سوی دیگر، خطاهای صرفاً فنی نیز مهماند: مقدار پولی بدون واحد ارز معتبر، زمینه زمانی نادرست یا داده ناسازگار با نوع عنصر باید پیش از ارسال شناسایی شود. راهکار مناسب، کنترل چندلایه است: اعتبارسنجی فنی XBRL، تطبیق عددی با منابع مصوب، بررسی معنایی نگاشت و در نهایت بازبینی حرفهای. این لایهها مکمل یکدیگرند و هیچکدام جای دیگری را نمیگیرد.
حتی درباره روابط جمعی نیز نباید صرفاً فرض کرد که همه جمعهای صورت مالی در همه طبقهبندیها به یک شکل مدل شدهاند. باید قواعد و روابط همان طبقهبندی معتبر اجرا شود.
کاربرد برای ایران بدون ادعای الزام جدید
شرکتهای ایرانی بسته به نوع شخصیت حقوقی و مرجع نظارتی، تکالیف و قالبهای متفاوتی برای گزارشگری دارند. این مقاله ادعا نمیکند اصلاحات پیشنهادی آمریکا، چارچوب IFRS یا نسخه خاص XBRL برای همه شرکتهای ایرانی الزامی است. اما مسئله کنترل معنا مستقل از کشور وجود دارد.
خروجیهای Excel، PDF و فایلهای قابلتحلیل که برای مدیریت، سرمایهگذار یا سامانههای گزارشگری تهیه میشوند، ممکن است در مرحله نگاشت سرفصلها دچار خطا شوند. برای نرمافزار مالی ایرانی، میتوان ابتدا یک لایه «فرهنگ مفاهیم گزارشگری» ساخت که سرفصلهای کدینگ را به عنوانهای مصوب و تعاریف روشن نگاشت کند، بدون آنکه وانمود شود این نگاشت خودبهخود یک گزارش رسمی XBRL مورد قبول نهاد ناظر تولید میکند.
اگر تولید فایل رسمی ساختیافته مدنظر باشد، لازم است قالب، نسخه، واژگان و الزامات مرجع دریافتکننده بهطور مستقل تأیید شود. تفاوت ریال و تومان، صورتهای مالی جداگانه و تلفیقی، تاریخهای شمسی و میلادی، تغییر کدینگ شرکت و انتقال اطلاعات از زیرسیستمها از نخستین موارد آزمون چنین محصولی هستند.
سناریوی اجرای آزمایشی در یک شرکت
فرض کنیم تیم مالی میخواهد کیفیت نگاشت یک صورت سود و زیان نمونه و یک ترازنامه را آزمایش کند. ابتدا نسخه تأییدشده گزارش را بهعنوان مبنای طلایی تثبیت میکند. سپس فهرست نگاشتهای موجود و طبقهبندی مجاز انتخاب میشود.
در مرحله نخست، سیستم فقط مغایرت پیشنهاد میدهد و خروجی رسمی تولید یا ارسال نمیکند. برای هر مغایرت، نام سطر، رقم، دوره، شناسه مفهوم پیشنهادشده، دلیل هشدار و مسئول رسیدگی ثبت میشود.
در مرحله دوم، حسابدار متخصص گزارشگری هر مورد را تأیید یا رد میکند. اختلافها دستهبندی میشوند: ابهام مفهومی، خطای دوره، خطای واحد، نگاشت منسوخ یا اختلاف داده مبدأ.
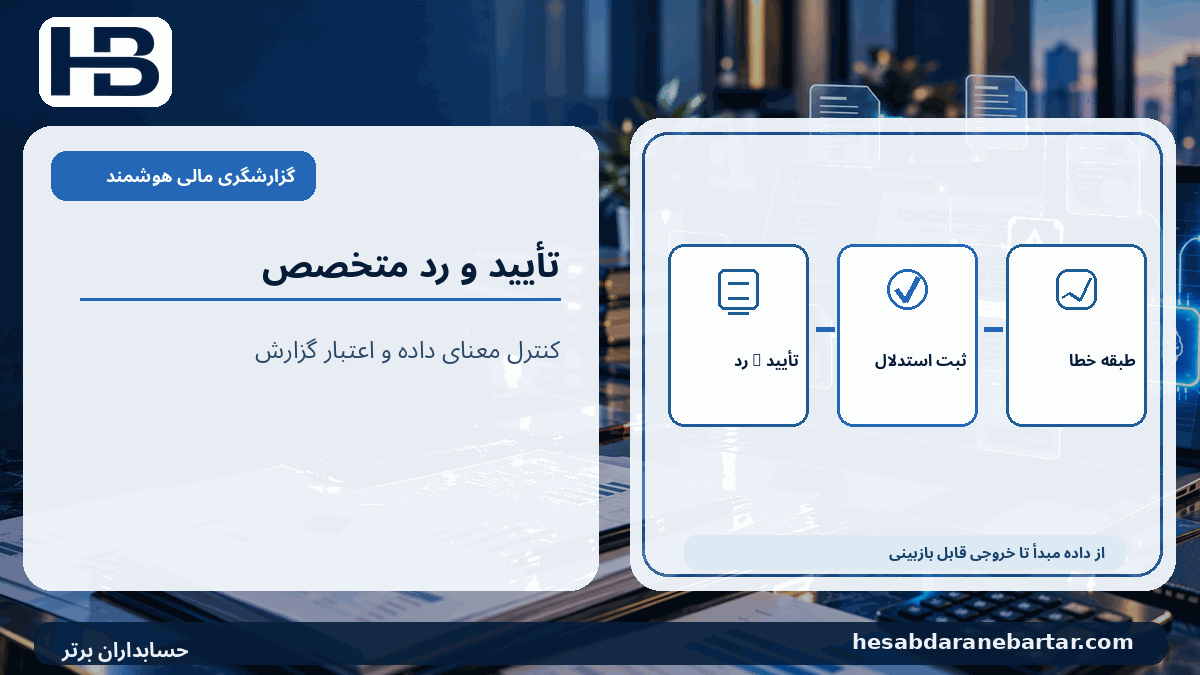
در مرحله سوم، پس از اصلاح، آزمون دوباره اجرا میشود و نسخه نگاشتها همراه با تاریخ و تأییدکننده نگهداری میشود. این فرایند باید روی نمونههایی اجرا شود که فقط خطاهای واضح ندارند؛ مثلاً دو سرفصل مشابه با تعریف متفاوت، قلمی که فقط در گزارش تلفیقی ظاهر میشود، و اقلام با دوره و مقیاس متفاوت نیز ضروریاند.
شاخصهای عملکردی که واقعاً ارزش دارند
تعداد سطرهایی که هوش مصنوعی برایشان برچسب پیشنهاد میدهد، بهتنهایی شاخص کیفیت نیست. سنجههای مفیدتر عبارتاند از: درصد نگاشتهای تأییدشده توسط متخصص، نرخ خطاهای بااهمیتی که پیش از ارسال کشف میشوند، مدت بازبینی هر گزارش، سهم اقلام فاقد منشأ مستند، تعداد موارد استفاده از نسخه نامعتبر تاکسونومی و مواردی که پس از انتشار نیازمند اصلاح میشوند.
خطای نگاشت مبلغ بااهمیت نباید در میان صدها سطر کماهمیت پنهان شود؛ بنابراین گزارش کنترل باید اهمیت مالی و ماهیت سرفصل را نیز در اولویتبندی لحاظ کند. اگر یک مدل تقریباً همه اقلام را بدون هشدار قبول کند، ممکن است ریسکهای جدی را از دست بدهد. اگر همه اقلام را برای بررسی بفرستد، ارزش خودکارسازی محدود میشود. معیار توقف و پذیرش باید قبل از پایلوت با مسئول مالی توافق شود.
فرصت محصولی برای حسابداران برتر
موضوع میتواند مبنای ماژول «بازبین هوشمند گزارشگری مالی ساختیافته» باشد: کتابخانه نگاشت سرفصلهای حسابداری، کنترل دوره و ارز، تطبیق با صورت مالی مرجع، مقایسه تغییرات نسخه طبقهبندی و پرونده تأیید انسانی. نسخه اولیه این ماژول حتی بدون تولید مستقیم XBRL میتواند برای کنترل یکپارچگی خروجیهای صورت مالی، بسته گزارش مدیریتی و افشاهای ساختیافته ارزش داشته باشد.
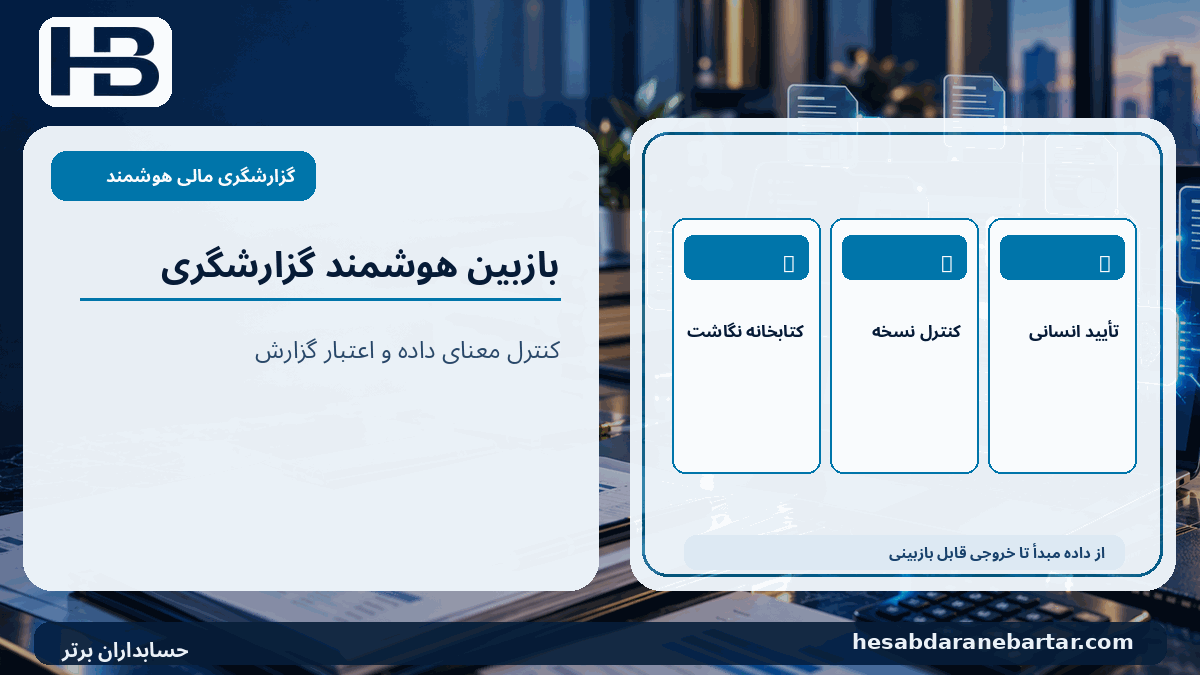
پس از احراز الزامات نهادهای دریافتکننده، امکان افزودن خروجی رسمی متناسب با هر چارچوب بررسی میشود. مزیت رقابتی چنین محصولی نباید وعده «برچسبگذاری صددرصد خودکار» باشد، بلکه باید در قابلیت پیگیری اینکه هر عدد چرا و براساس کدام تعریف در یک سرفصل قرار گرفته است جستوجو شود. این یک پیشنهاد توسعه محصول برای حسابداران برتر است، نه ادعای وجود فعلی آن.
جمعبندی
در حسابداری سنتی، تأکید بر درستبودن سند، تراز بودن حسابها و تطبیق صورتهای مالی است. در گزارشگری دیجیتال، یک پرسش دیگر نیز باید پاسخ داده شود: آیا سیستم دریافتکننده هر عدد را دقیقاً با همان مفهوم، دوره، واحد و دامنهای میخواند که حسابدار قصد گزارش آن را داشته است؟
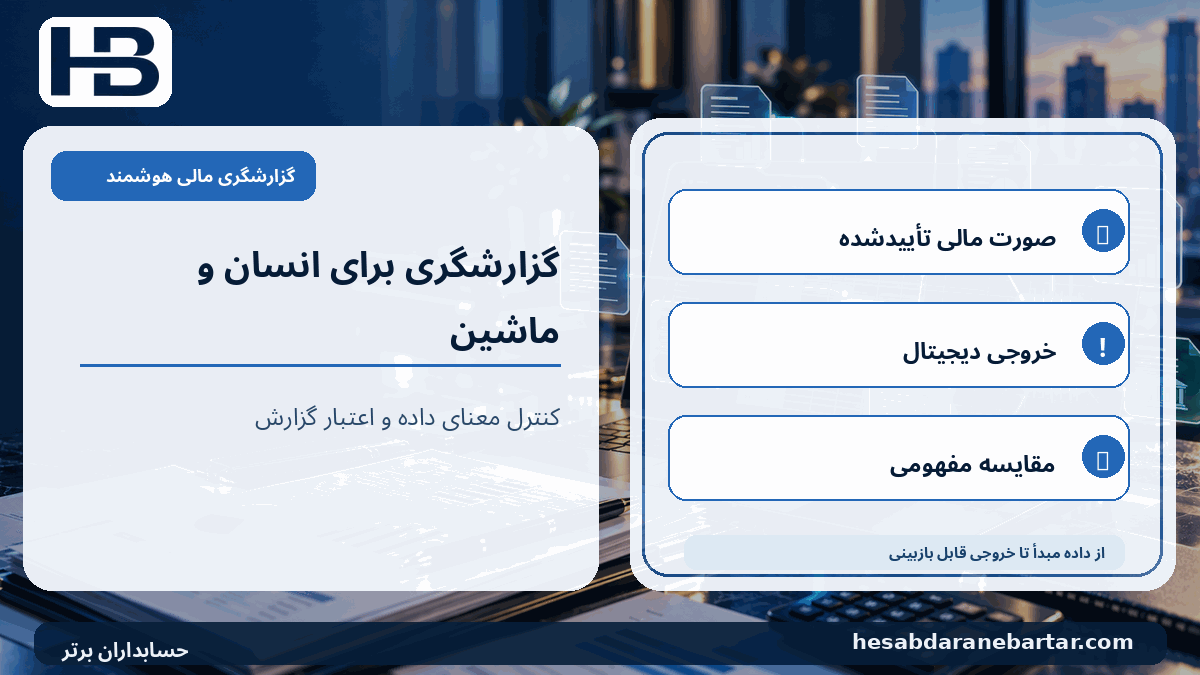
هوش مصنوعی میتواند خطاهای نگاشت معنایی را پیدا کند، توضیح دهد و برای اصلاح پیشنهاد بدهد؛ اما انتخاب نهایی مفهوم، کنترل نسخه و مسئولیت گزارشگری باید تحت سیاست معتبر و نظارت حرفهای باشد. صورت مالی خوب فقط ارقام درست ندارد؛ باید برای ماشین نیز درست معنا شود.