

مقدمه: فروش انجام شده، اما پول هنوز وارد حساب نشده است
شرکت فروش خوبی داشته، فاکتورها صادر شدهاند و گزارش سود و زیان امیدوارکننده است؛ بااینحال، مدیر مالی هنگام برنامهریزی حقوق و تسویه با تأمینکنندگان میبیند بخشی از مطالبات هنوز به وجه نقد تبدیل نشده است. سود حسابداری و توان پرداخت در یک تاریخ مشخص، دو تصویر متفاوت از وضعیت شرکتاند.
پیشبینی معمول ممکن است تمام فاکتورهای دارای سررسید هفته آینده را در همان هفته دریافتنی فرض کند؛ درحالیکه بعضی مشتریان پیش از موعد میپردازند، برخی تأخیر دارند و بعضی با اختلاف تجاری یا محدودیت وجه روبهرو میشوند. تاریخ سررسید قرارداد، لزوماً تاریخ واقعی دریافت پول نیست.
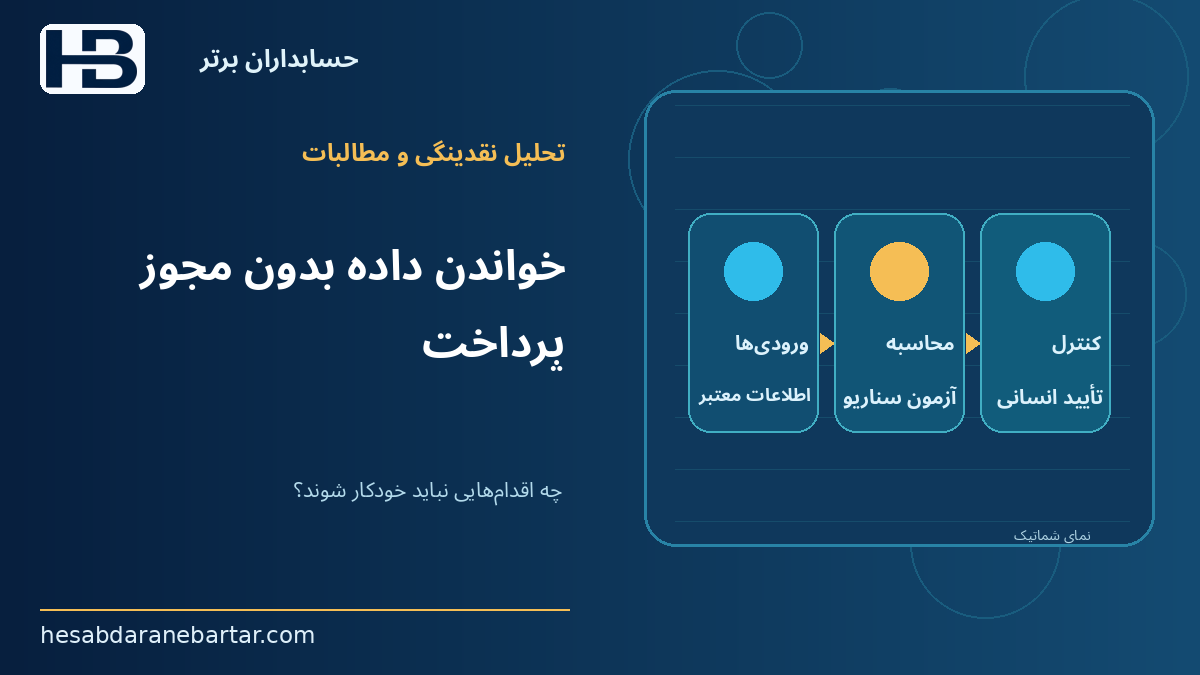
روش سناریومحور، مانده و سابقه مطالبات، برنامه تعهدات نقدی و شواهد معتبر درباره رفتار پرداخت را کنار یکدیگر قرار میدهد. خروجی آن صرفاً یک مانده پایان ماه نیست؛ نشان میدهد تغییر زمان وصول کدام فاکتور میتواند ذخیره نقدی لازم برای تعهدات آینده را تهدید کند.
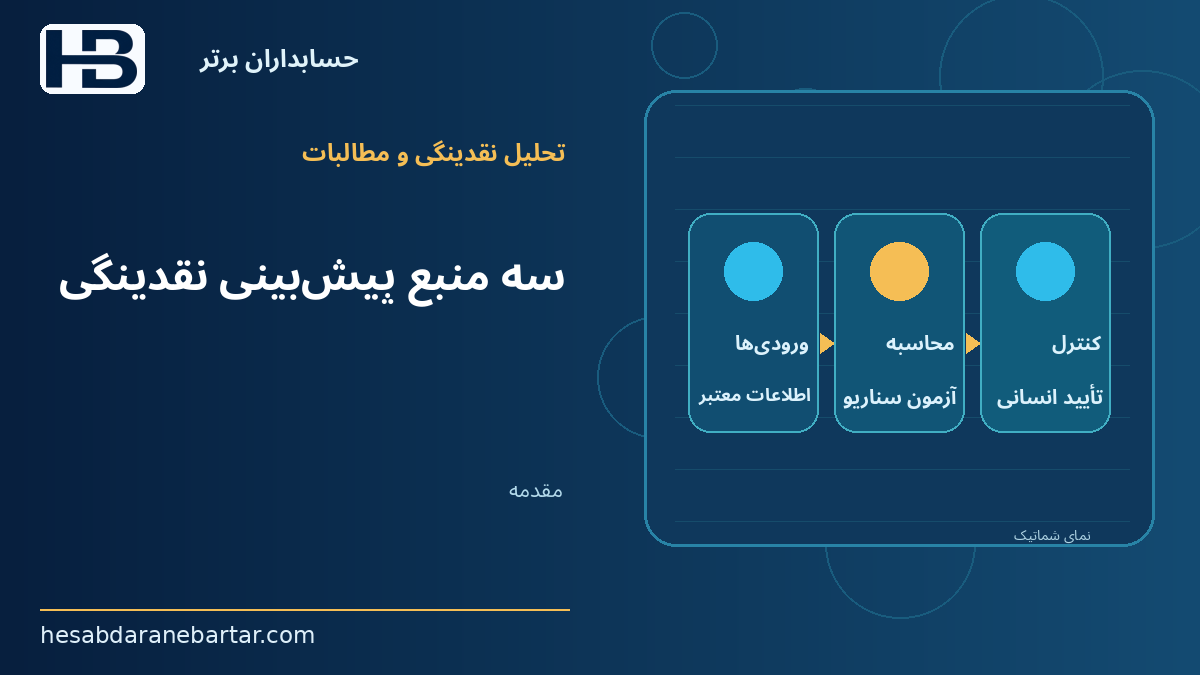
هوش مصنوعی میتواند الگوهای تأخیر را از سوابق پیشنهاد دهد و توضیح دهد چرا پیشبینی تغییر کرده است؛ اما نمیتواند بدون داده معتبر و کنترل انسانی حکم قطعی صادر کند که مشتری حتماً پرداخت خواهد کرد یا نخواهد کرد. تصمیم مالی باید بر شواهد، سناریوها و مسئولیت روشن متکی بماند.
چرا گزارش مطالبات و پیشبینی نقدینگی باید به هم متصل شوند؟
حسابهای دریافتنی معمولاً مانده باز، سن مطالبات، وعده پرداخت، اختلاف فاکتور و پیگیری وصول را ثبت میکند. خزانهداری با موجودی بانک، وجوه محدودشده، برنامه حقوق و اقساط، تعهدات تأییدشده و سقف تسهیلات کار دارد؛ تیم بودجه نیز فروش و هزینههای دورههای بعد را تحلیل میکند.
وقتی هر بخش فایل جداگانهای دارد، ممکن است یک فاکتور در گزارش مطالبات «قابل وصول هفته آینده» و در پرونده فروش «دارای اختلاف حلنشده» باشد. جمعکردن ارقام اکسل بدون ثبت منشأ و وضعیت فاکتور، گزارش یکپارچه و قابل دفاع تولید نمیکند.
برای هر دریافت مورد انتظار باید شناسه فاکتور، مشتری، مبلغ باز، تاریخ برآوردی، وضعیت اختلاف، آخرین مدرک یا وعده پرداخت و نسخه سناریو ثبت شود. این شناسنامه کمک میکند معلوم باشد کدام داده باعث تغییر برآورد نقدینگی شده است.
سه موضوع متفاوت: زمان وصول، کسری نقدینگی و زیان اعتباری
«پرداختنشدن در موعد» به معنی «هرگز وصولنشدن» نیست. پیشبینی وصول بر زمان رسیدن وجه متمرکز است؛ ممکن است مشتری یک هفته دیرتر، اما کل بدهی را پرداخت کند.
ریسک نقدینگی درباره کفایت منابع قابل استفاده در یک تاریخ مشخص است. حتی اگر وصول نهایی طلب محتمل باشد، تأخیر کوتاه یک مشتری بزرگ ممکن است مانده شرکت را برای پرداخت حقوق یا تعهدات قراردادی به زیر حداقل ذخیره نقد برساند.
زیان اعتباری مورد انتظار، فرایند اندازهگیری حسابداری جداگانهای است. در چارچوب IFRS 9، برای برخی دریافتنیهای تجاری رویکرد سادهشده زیان اعتباری مورد انتظار در تمام عمر اعمال میشود؛ اما نتیجه سناریوی خزانهداری را نمیتوان بدون بررسی استاندارد قابل اعمال به ثبت کاهش ارزش تبدیل کرد.
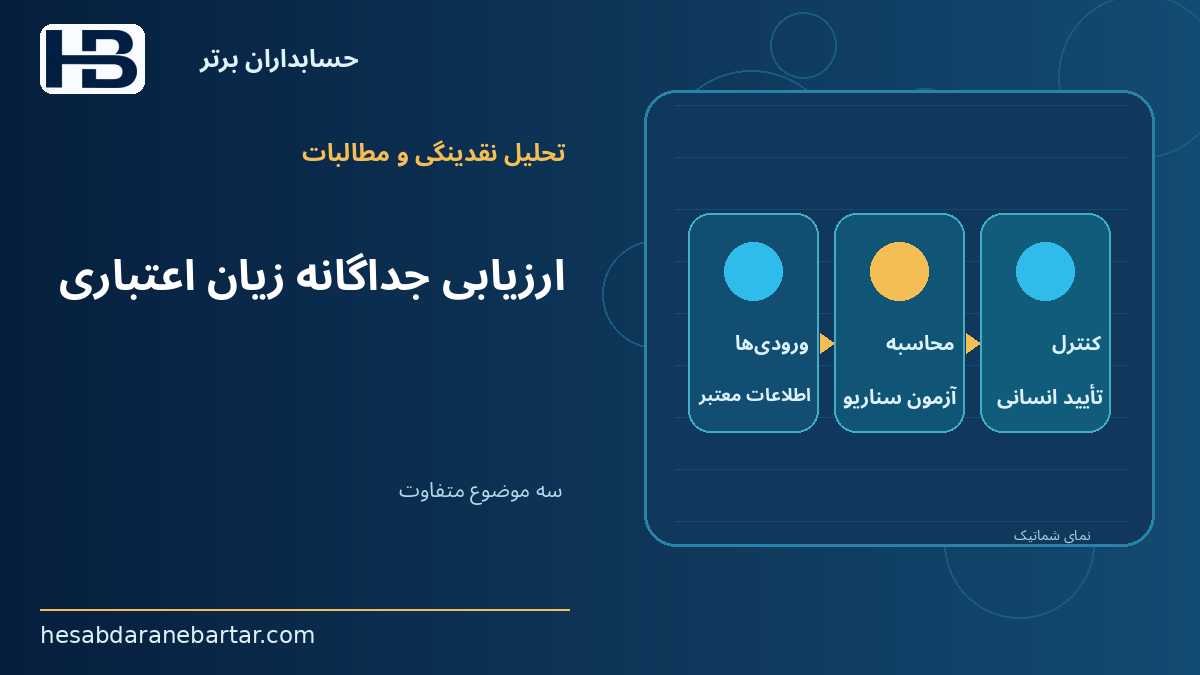
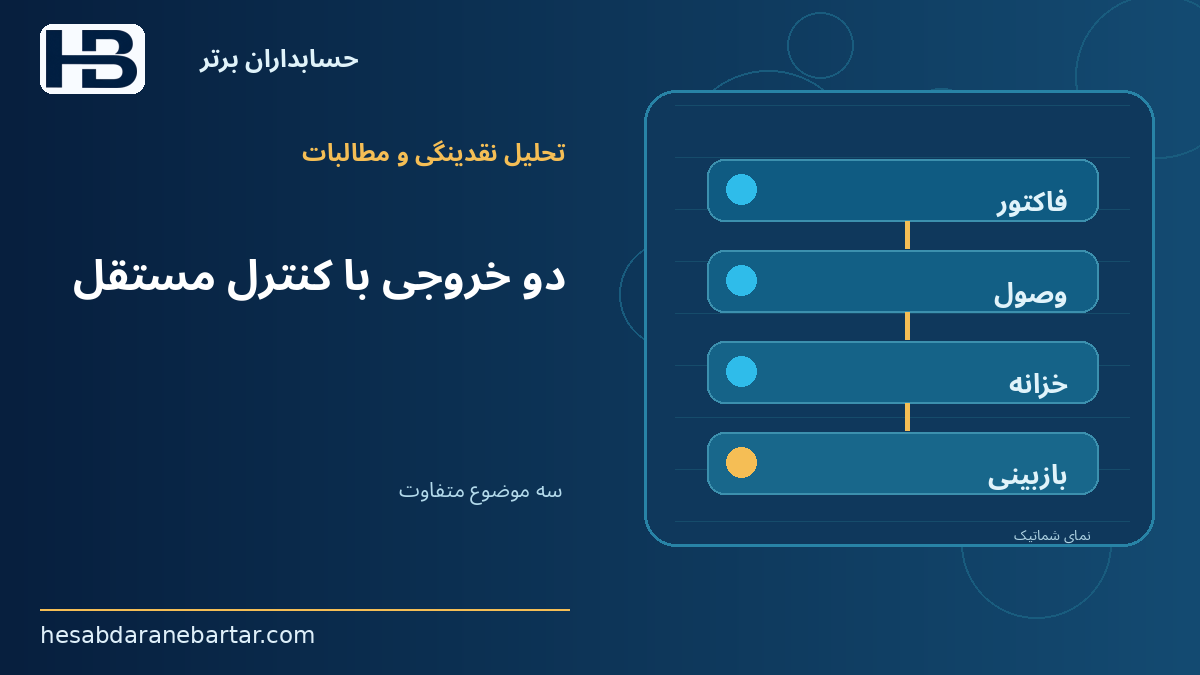
در طراحی نرمافزار، دادههای مشترک میتوانند در دو خروجی مصرف شوند: «موتور زمانبندی وصول و آزمون نقدینگی» و «فرایند مستقل ارزیابی کاهش ارزش». اولی تصمیم عملیاتی را پشتیبانی میکند و دومی تابع مبنای حسابداری، شواهد و تأیید مسئول مربوط است.
مثال عددی: تأخیر یک مشتری و عبور از کف ذخیره نقدی
شرکت پخش فرضی را در نظر بگیرید؛ همه مبالغ این مثال به میلیون ریال هستند: موجودی ابتدای هفته ۹۰۰، دریافت مورد انتظار از مشتری «الف» ۷۰۰، سایر دریافتهای همان هفته ۴۰۰، پرداختهای تأییدشده ۱٬۲۵۰ و حداقل ذخیره نقدی مصوب ۳۰۰ است. این مفروضات آموزشیاند و به هیچ شرکت واقعی نسبت داده نمیشوند.
اگر مشتری «الف» تمام ۷۰۰ را در موعد بپردازد، مانده پایان هفته ۷۵۰ خواهد بود: ۹۰۰ + ۷۰۰ + ۴۰۰ − ۱٬۲۵۰ = ۷۵۰. در این سناریو مانده ۴۵۰ میلیون ریال از کف نقدی تعیینشده بالاتر است.
اگر تمام ۷۰۰ میلیون ریال وصول مشتری به هفته بعد منتقل شود، مانده پایان هفته به ۵۰ میرسد: ۹۰۰ + ۰ + ۴۰۰ − ۱٬۲۵۰ = ۵۰. شرکت هنوز موجودی مثبت دارد، اما ۲۵۰ میلیون ریال زیر کف نقدی قرار گرفته است.
اگر نیمی از مبلغ مشتری «الف» یعنی ۳۵۰ در موعد وصول شود، مانده ۴۰۰ خواهد شد: ۹۰۰ + ۳۵۰ + ۴۰۰ − ۱٬۲۵۰ = ۴۰۰؛ بنابراین هنوز ۱۰۰ میلیون ریال حاشیه بالاتر از کف ذخیره وجود دارد.
تفاوت سناریوها نشان میدهد ریسک اصلی فقط مانده ۷۰۰ میلیون ریالی یک مشتری نیست؛ جابجایی زمان وصول است. در چنین وضعی مدیر مالی میتواند درباره مذاکره وصول، زمانبندی پرداختهای مجاز یا استفاده از خط اعتباری واقعاً در دسترس تصمیم بگیرد؛ نه اینکه سامانه بهصورت خودکار پرداخت را متوقف کند.
وصول کامل
وصول نصف مبلغ
انتقال کل وصول
احتمال سناریوها؛ میانگین کافی نیست
اگر داده تاریخی و آزمون خارج از نمونه وجود داشته باشد، میتوان احتمال سناریوها را برآورد و بهطور منظم کالیبره کرد. برای آموزش، احتمال وصول کامل، وصول نصف و انتقال کامل را بهترتیب ۵۰، ۲۰ و ۳۰ درصد فرض میکنیم؛ این درصدها خروجی مدل واقعی نیستند.
میانگین موزون مانده پایان هفته با همین احتمالهای فرضی برابر ۴۷۰ میلیون ریال است: (۷۵۰ × ۰٫۵) + (۴۰۰ × ۰٫۲) + (۵۰ × ۰٫۳) = ۴۷۰. در این مجموعه سناریو، احتمال فرضی قرارگرفتن زیر حداقل ذخیره نیز ۳۰ درصد است.
میانگین ۴۷۰، خطر سناریوی ۵۰ را پنهان نمیکند. مدیر مالی باید هم مانده مورد انتظار و هم احتمال و شدت افت نسبت به کف نقدی را ببیند؛ زیرا متوسط بالاتر از کف، تضمین نمیکند هیچ هفتهای با کمبود مواجه نشود.
وقتی داده معتبر برای احتمالگذاری نداریم، نمایش سه سناریوی بدون احتمال از تولید عددی ظاهراً دقیق ولی غیرقابل اعتبارسنجی بهتر است. لازم است سناریوها همراه با زمان تهیه، فرضهای کلیدی و بازبین نسخهبندی شوند.
چه دادههایی برای پیشبینی قابل دفاع لازم است؟
پیش از خرید یا ساخت مدل پیچیده، یک فرهنگ داده مشترک تعریف کنید. در دریافتنیها شناسه فاکتور، مبلغ باز، سررسید، پرداختهای جزئی، سابقه وعدهها، علت اختلاف و تاریخهای واقعی وصول لازم است؛ دادههای بدون شناسه یکتا، ریسک دوبارهشماری دارند.
در خزانهداری باید ماندههای بانکی تأییدشده، وجوه مسدود یا محدودشده، برنامه قطعی حقوق، مالیات، اقساط، پرداختهای قراردادی، دسترسی واقعی به خط اعتباری و سیاست کف نقدی ثبت شوند. همه مانده بانکی الزاماً نقد قابل استفاده برای پرداخت فوری نیست.
در دادههای تجاری، شرایط قرارداد، تاریخ تأیید تحویل، سفارشهای قابل اتکا، تمرکز درآمد بر چند مشتری و رویدادهای مستند واحد فروش اهمیت دارند. اختلاف فاکتور با مشتری باید از حدس الگوریتم جدا نگه داشته شود.
داده بیرونی فقط وقتی به کار میآید که منبع، تاریخ، مجوز استفاده و ارتباطش با مشتری روشن باشد. نبود دسترسی به داده اعتباری معتبر در ایران، مجوز ساخت «امتیاز رسمی» از یک حدس یا عدد بدون پشتوانه نیست.
برای آزمون منصفانه، زمان ثبت و زمان دسترسپذیرشدن هر داده باید مشخص باشد. مدلی که در آزمونِ گذشته از اطلاعاتی استفاده کند که آن زمان هنوز وجود نداشته، گرفتار «نشت داده از آینده» میشود و دقت آن بهصورت کاذب افزایش مییابد.
امتیاز اعتباری مشتری همان احتمال پرداخت فاکتور نیست
رتبه اعتباری ممکن است درباره احتمال نکول در یک افق، وضعیت مالی یا معیارهای خاص یک مؤسسه گزارش دهد، نه اینکه آیا همین فاکتور در سهشنبه آینده پرداخت میشود. تبدیل مستقیم نمره اعتباری به تاریخ وصول، بدون آزمون، معتبر نیست.
اختلاف کیفیت کالا، نقص مدارک، چرخه تأیید داخلی مشتری، تعطیلات و جابهجایی برنامه پرداخت ممکن است وصول را عقب بیندازند، حتی اگر توان مالی مشتری مناسب باشد. در مقابل، وعده معتبر وصول و سابقه پرداخت منظم برای زمانبندی نقد مفید است.
سامانه باید علت احتمالی تأخیر را در دستههای «اختلاف تجاری»، «تأخیر فرایندی» و «ریسک توان پرداخت» تفکیک کند و برای هر نتیجه نشان دهد کدام داده پشتیبان آن است. در نبود شواهد کافی، خروجی مناسب «نیازمند بررسی» است، نه حکم قطعی.
هشدار نقدینگی چگونه قابل اقدام میشود؟
هشدار خوب میگوید در کدام تاریخ مانده زیر کف میرود، کدام فاکتور یا پرداخت در تغییر مؤثر بوده، آخرین مدرک چیست، کدام فرض تغییر کرده و بازبین چه کسی است. عبارت مبهم «ریسک بالا» بدون زمان، مبلغ و منشأ داده برای خزانهداری کافی نیست.
برای مثال، «اگر وصول فاکتور مشتری الف از هفته اول به دوم منتقل شود، مانده هفته اول ۲۵۰ میلیون ریال زیر حد ذخیره مصوب قرار میگیرد» هشداری است که اثر مالی، دوره و فرض را همزمان روشن میکند.
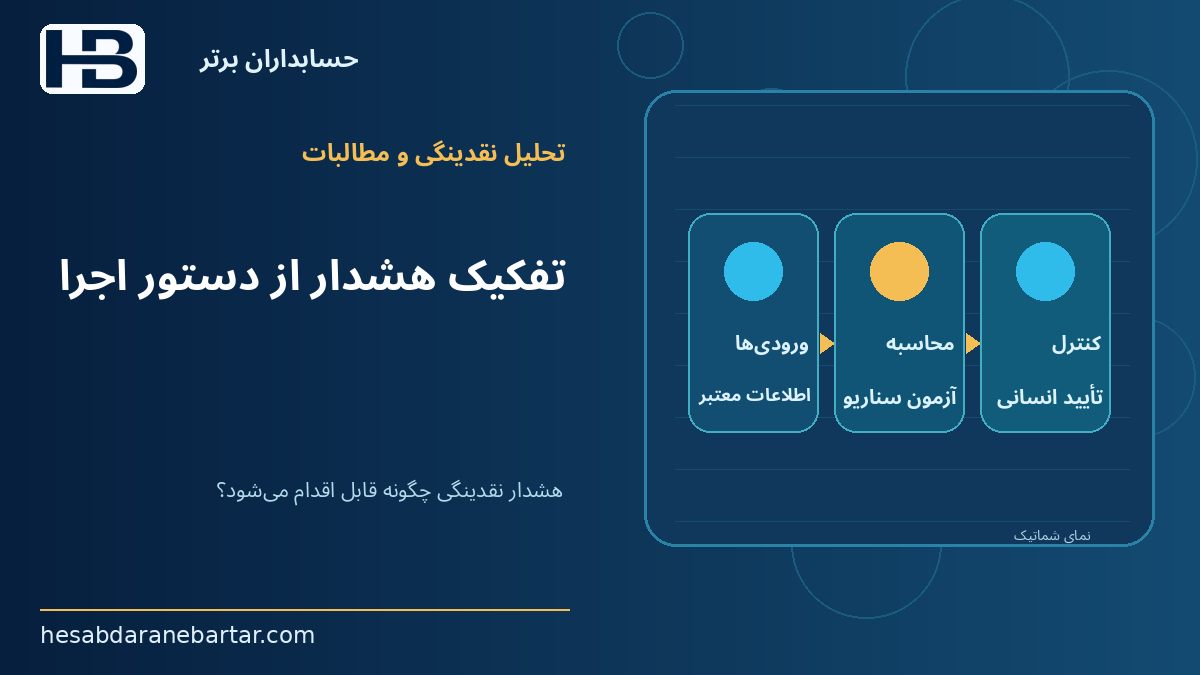
هشدار، پیشنهاد و دستور اجرایی سه سطح متفاوتاند. پیشنهاد مذاکره برای وصول نباید به ارسال پیام حقوقی خودکار تبدیل شود و پیشنهاد تعویق پرداخت تأمینکننده نیز بدون بررسی قرارداد و تأیید صاحب اختیار نباید اجرا شود.
یک گزارش مناسب باید سناریوی پایه، سناریوی تأخیر، مقدار فاصله از کف، سطح اطمینان شواهد و وضعیت تأیید انسانی را کنار هم بگذارد. خروجی تحلیلی باید به کاربر اجازه دهد به فاکتور و نسخه داده مرجع مراجعه کند.
ریسک همبستگی؛ تأخیر چند مشتری در یک زمان
مشتریان ممکن است به صنعت، منطقه یا زنجیره تأمین مشترک وابسته باشند. پس تأخیر یک مشتری همیشه رویدادی مستقل از تأخیر دیگران نیست و فرض استقلال کامل میتواند ریسک یک شوک مشترک را کمنمایی کند.
از سوی دیگر، قرار دادن همه مشتریان در بدترین وضعیت ممکن و جمعکردن بیقاعده آنها ممکن است برآوردی بیش از حد بدبینانه بسازد. سناریو باید هم محتملبودن رویداد و هم اثر نقدی را بهصورت تفکیکشده نشان دهد.
برای شروع، چند شوک مشترک قابل توضیح تعریف کنید: تأخیر وصول یک صنعت، عقبافتادن پروژه عمده یا اختلال کوتاهمدت در مسیر دریافت وجه. اثر هر شوک را روی مانده هفتههای متوالی محاسبه و مستند کنید.
مدل پیچیده آماری تنها در صورت وجود داده کافی، آزمون خارج از نمونه و مسئول تأیید نتایج ارزش افزوده دارد. برای بسیاری از شرکتها، سناریوی ساده و شفاف که هر هفته بازبینی میشود، از یک پیشبینی پیچیده و غیرقابل توضیح مفیدتر است.
چه اقدامهایی نباید خودکار شوند؟
حتی اگر مدل بتواند صدها سناریو در چند ثانیه تولید کند، نباید بر اساس حدس درباره مشتری، طلب را حذف، ذخیره کاهش ارزش ثبت، پرداخت مصوب را متوقف، سقف اعتباری را تغییر یا قرارداد تأمین مالی جدید امضا کند. هر کدام فرایند کنترل و صاحب اختیار جداگانه دارد.
در پایلوت بهتر است مدل فقط خواننده و تحلیلگر باشد؛ سپس پس از ارزیابی مستقل میتوان قابلیت ساخت وظیفه پیگیری برای تیم وصول را افزود. اتصال به بانک، ثبت حسابداری و تغییر داده مرجع باید مستقل از متن خروجی مدل با کنترل دسترسی انجام شود.
محرمانگی داده مشتریان، دقت داده بیرونی، عملکرد مدل در دورههای بحرانی و تغییر الگوی پرداخت باید در گزارش ریسک ثبت شوند. هیچ امتیاز تولیدشده توسط مدل جای مستندات پرونده و تصمیم مسئول مالی را نمیگیرد.
نقشه اجرای آزمایشی در چهار مرحله
مرحله نخست ـ انتخاب دامنه: یک گروه مشتری و افق پیشبینی چندهفتهای انتخاب کنید. واحد پول، تقویم شمسی یا میلادی، مانده نقد قابل استفاده و حداقل ذخیره نقدی را صریح و نسخهدار تعریف کنید.
مرحله دوم ـ ساخت خط مبنا: ابتدا بدون هوش مصنوعی، مانده افتتاحیه، ورودیها و خروجیهای نقد را با داده تأییدشده محاسبه کنید. نسبت تحقق وعدههای مشتریان و خطاهای پیشبینی ساده را بهعنوان معیار مقایسه نگه دارید.
مرحله سوم ـ افزودن مدل: مدل را برای دستهبندی علت تأخیر، پیشنهاد سناریو و توضیح تغییرات به کار بگیرید. احتمالهای گزارششده باید بر گذشته و داده دورههای بعد آزموده شوند و نشت اطلاعات آینده ممنوع باشد.
مرحله چهارم ـ ارزیابی تصمیم: بررسی کنید هشدارها نسبت به روش قبلی زودتر و دقیقتر بودهاند یا نه؛ همزمان هزینه بررسی دستی، هشدارهای بیمورد و خطاهای بااهمیت ثبت شوند. ارتقای مدل باید با آزمون مجدد همراه باشد.
شاخصهای مناسب شامل خطای مبلغ و تاریخ وصول، خطای مانده هفتگی، تعداد افتهای زیر کف که زودتر هشدار گرفتهاند، نرخ هشدار کاذب و زمان لازم برای رسیدگی هستند؛ صرف شمار فاکتورهای پیشبینیشده معیار موفقیت نیست.
در اجرای محلی، تبدیل ریال و تومان، دریافت چندمرحلهای، یکتایی شناسه مشتری، مغایرتگیری بانکی و محدودیت دادههای اعتبارسنجی باید آزمایش شوند. استفاده از محصول خارجی بهتنهایی هیچ استاندارد یا قانون خارجی را برای تمام شرکتهای ایران لازمالاجرا نمیکند.
فرصت محصولی برای حسابداران برتر
یک ایده قابل بررسی برای توسعه نرمافزار، ماژول «ریسک نقدینگی ناشی از وصول مطالبات» است؛ این نام پیشنهاد محصول است و ادعای وجود ابزار آماده در مجموعه نیست. ماژول میتواند مانده باز مشتریان، تقویم دریافت، برنامه پرداخت مصوب و موجودی بانکی را در یک پرونده به هم پیوند دهد.
موتور محاسباتی مستقل، سناریوی تأخیر یا وصول جزئی را اجرا و فاصله مانده پیشبینیشده از کف نقدی را برای هر تاریخ محاسبه میکند. مدل هوشمند، شواهد اختلاف را خلاصه، تغییر مفروضات را توضیح و پروندههای نیازمند بررسی را اولویتبندی میکند.
برای هر سناریو باید بتوان منشأ رقم، نسخه پیشبینی، قاعده محاسبه، شناسه بازبین و تصمیم نهایی را بازیابی کرد. نقش هوش مصنوعی کمک به تحلیل است؛ اجرای پرداخت، ثبت کاهش ارزش و تصمیم اعتباری همچنان در کنترل گردشکار مجاز باقی میماند.
ارزش محصول تنها با پایلوت واقعی سنجیده میشود: آیا غافلگیری نقدینگی کمتر شده، هشدارها قابل اقدامتر شدهاند و هزینه اتصال و نگهداری دادهها با صرفهجویی زمانی و کیفیت تصمیم تناسب دارد؟
جمعبندی: طلب را با تاریخ وصول ببینیم
شرکت ممکن است مطالبات قابل وصول داشته باشد، اما در هفتهای مشخص وجه کافی برای تعهداتش نداشته باشد. برعکس، تأخیر یک فاکتور کوچک لزوماً به معنی بحران نیست؛ اندازه مبلغ و زمان اثرگذاری آن مهم است.
پیشبینی سناریومحور نشان میدهد کدام تغییر در زمان دریافت، چه اثری بر مانده و حداقل ذخیره دارد. گزارش خوب منشأ داده، فرضهای تأییدشده، سناریوهای بدیل و مسئول تصمیم را روشن میکند.
پرسش مدیر مالی فقط «چقدر طلب داریم؟» نیست؛ باید بداند «اگر پول در موعد نرسد، چه زمانی و چهقدر از ذخیره نقدی مورد نیاز فاصله میگیریم؟» هوش مصنوعی میتواند این پاسخ را سریعتر سازماندهی کند، ولی جای شواهد و کنترل حرفهای را نمیگیرد.