


مقدمه: وقتی مدت کار دیگر تنها معیار قیمت نیست
یک مؤسسه حسابداری برای آمادهکردن گزارش مدیریتی ماهانه مشتری، پیشتر شش ساعت زمان کارشناسی در نظر میگرفت. اکنون عامل هوش مصنوعی اطلاعات را طبقهبندی میکند، مغایرتهای اولیه را استخراج میکند و پیشنویس گزارش را میسازد؛ کارشناس در بیست دقیقه خروجی را مرور میکند. البته اگر اسناد ناقص یا موارد غیرعادی باشند، رسیدگی بیشتر لازم است.
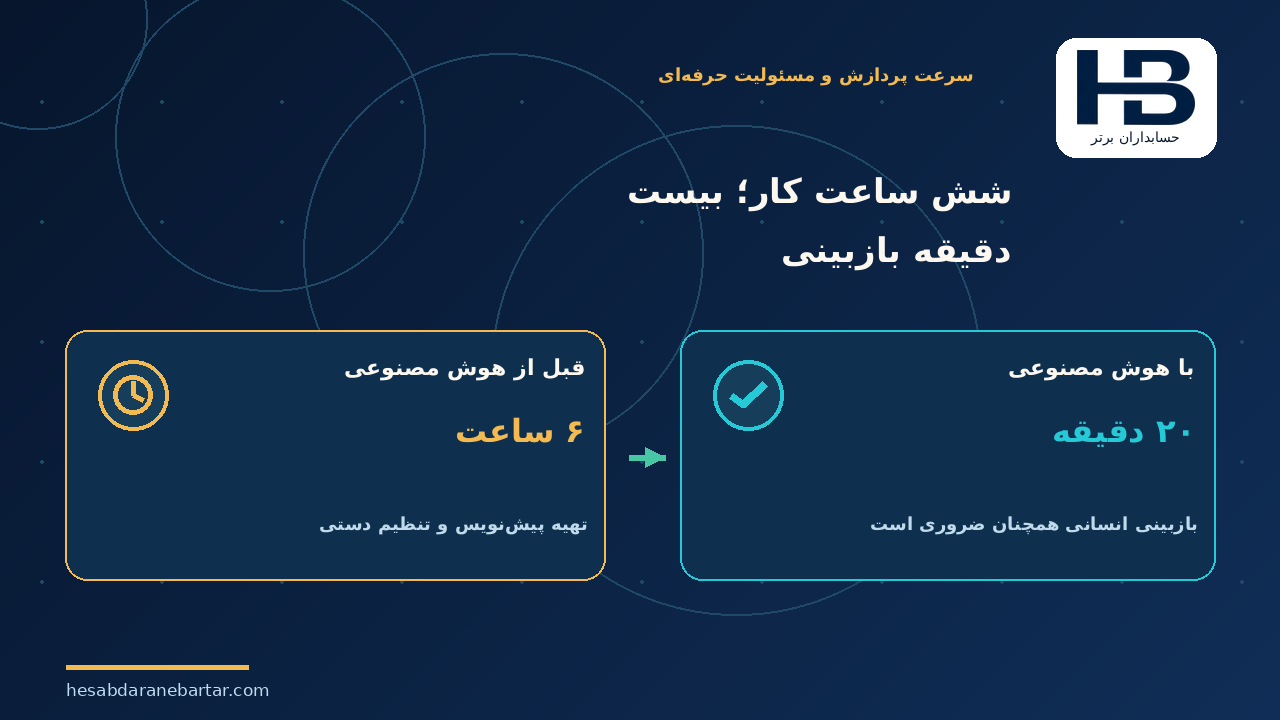
پرسش اصلی این است: اگر قیمت قرارداد بر ساعت کار متکی باشد، کاهش مدت کار آیا به معنی کاهش هماننسبتی ارزش خدمت است؟ از سوی دیگر، آیا مؤسسه میتواند بدون تعریف روشن خروجی و کنترل کیفیت، قیمت قبلی را صرفاً به استناد استفاده از فناوری مطالبه کند؟
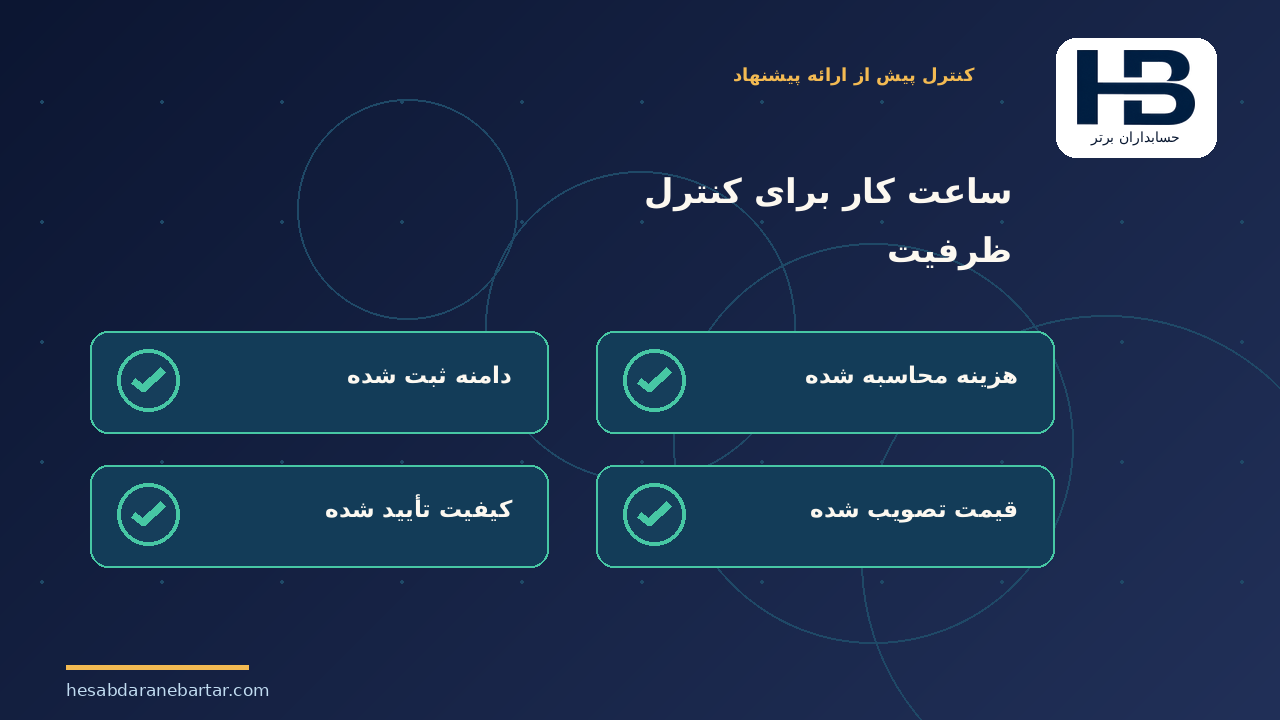
قیمت خدمات حرفهای را نباید فقط از دقیقههای کار کارشناس یا تعداد توکن AI استخراج کرد. باید مشخص باشد مشتری چه خروجی تأییدشدهای تحویل میگیرد، مسئولیت حرفهای بر عهده چه کسی است و انجام آن برای مؤسسه چه هزینهای دارد.
چرا اکنون مطرح شده است؟
شرکت نرمافزاری Instead در ۱۳ اکتبر ۲۰۲۶ مقالهای با عنوان The Destruction of the Billable Hour: AI's Impact on Accounting Firm Pricing in 2027 منتشر و گزارشی ۲۲صفحهای را معرفی کرد. در آن، روشهای قیمتگذاری با ترکیبی از هزینه انسانی و AI، پیچیدگی پرونده، ارزش خدمت و خدمات افزوده بررسی شده است.
این دیدگاه فروشنده نرمافزار است، نه اثبات اینکه مدل ساعتی در سال ۲۰۲۷ از بین خواهد رفت. بااینحال، مسئله عملی مهم است: اگر یک کارشناس در یک بازه کوتاه چند عامل را برای چند مشتری هدایت کند، زمان و بهای خدمت را چگونه باید به پرونده درست نسبت داد؟
در منابع حرفهای پیشین نیز ضرورت شفافیت دامنه، جلوگیری از کمقیمتگذاری خدمات، و توجه به ارزش دریافتی مشتری مطرح شده است. این توصیهها حکم الزامآور برای بازار ایران نیستند و جای بررسی قرارداد، مقررات حرفهای و شرایط محلی را نمیگیرند.
چهار عددی که نباید با هم یکی شوند
حقالزحمه قراردادی مبلغ توافقشده برای دامنه و تعهدات مشخص است، نه لزوماً معادل هزینه مؤسسه.
هزینه انسانی خدمت شامل کار کارشناسی، بازبینی، توضیح به مشتری و زمان رسیدگی به موارد استثناست. سریعترشدن تهیه پیشنویس به معنی حذف کنترل تخصصی نیست.
هزینه فناوری و AI شامل مصرف پردازش، اشتراک ابزار، استفاده از سرویسهای جانبی و بخشی از هزینه زیرساخت است که با روش مصوب به پرونده تعلق میگیرد.
مازاد مدیریتی قرارداد تفاوت حقالزحمه با هزینههایی است که در مدل مدیریتی برای همان پرونده منظور میشود. این رقم الزاماً «سود خالص حسابداری» نیست؛ نحوه تخصیص سربار و هزینههای ثابت در تفسیر آن اثر دارد.
زمان کار برای سنجش ظرفیت و کنترل کیفیت همچنان مهم است؛ اما الزاماً واحد مناسبی برای قیمت فروش به مشتری نیست.
مثال عددی: دو مشتری با ۵۰۰ سند، اما نتیجه مالی متفاوت
فرض کنید مؤسسهای برای «کنترل ماهانه حسابها و تهیه گزارش مدیریتی» از دو مشتری، هر کدام ۴۰ میلیون ریال حقالزحمه ثابت دریافت میکند.
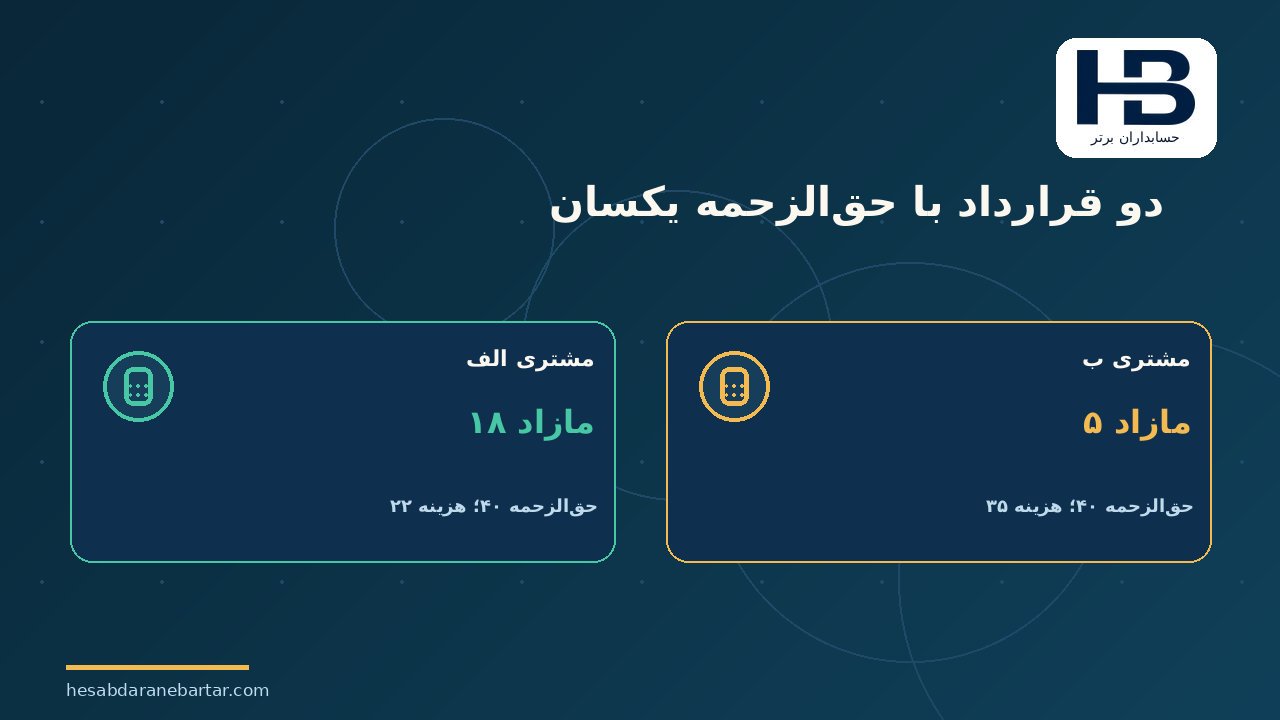
هر مشتری ۵۰۰ سند دارد. مشتری الف اسناد استاندارد و کدینگ تثبیتشده دارد؛ مشتری ب چند حساب بانکی، فایلهای نامنظم و ابهام بیشتر در اسناد دارد.
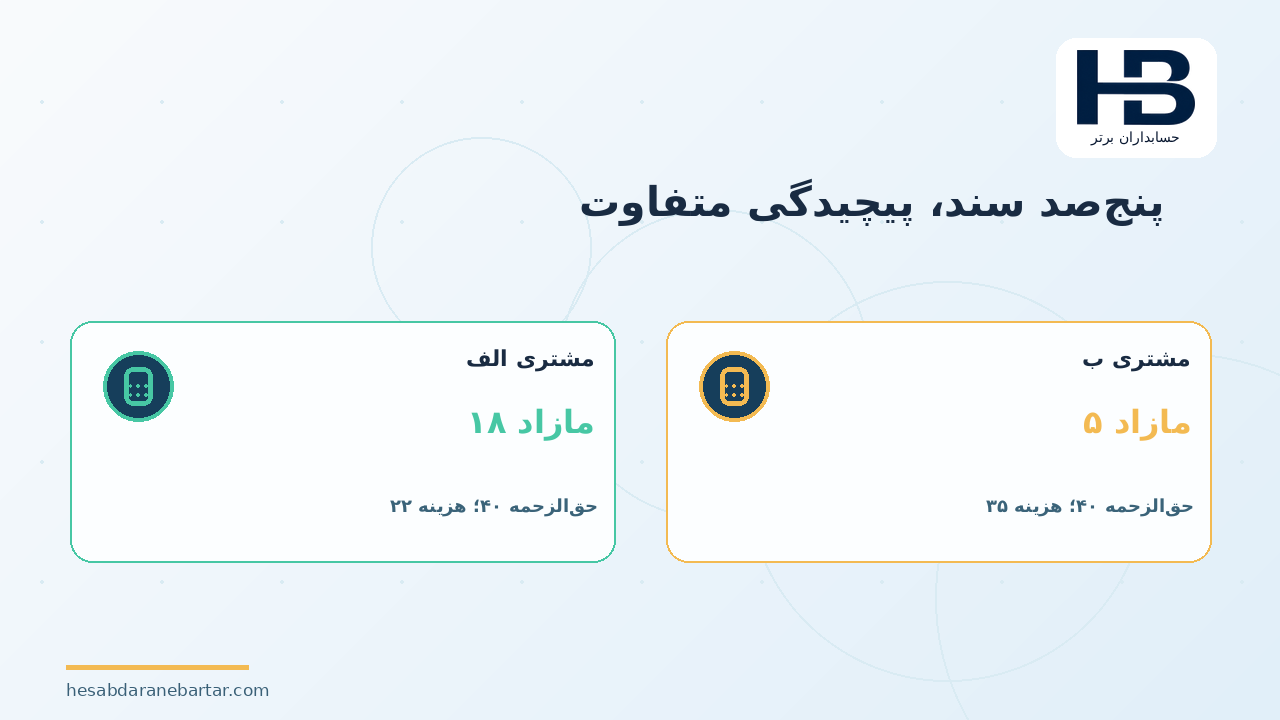
تمام مبالغ زیر صرفاً مثال آموزشیاند، نه نرخ واقعی بازار.
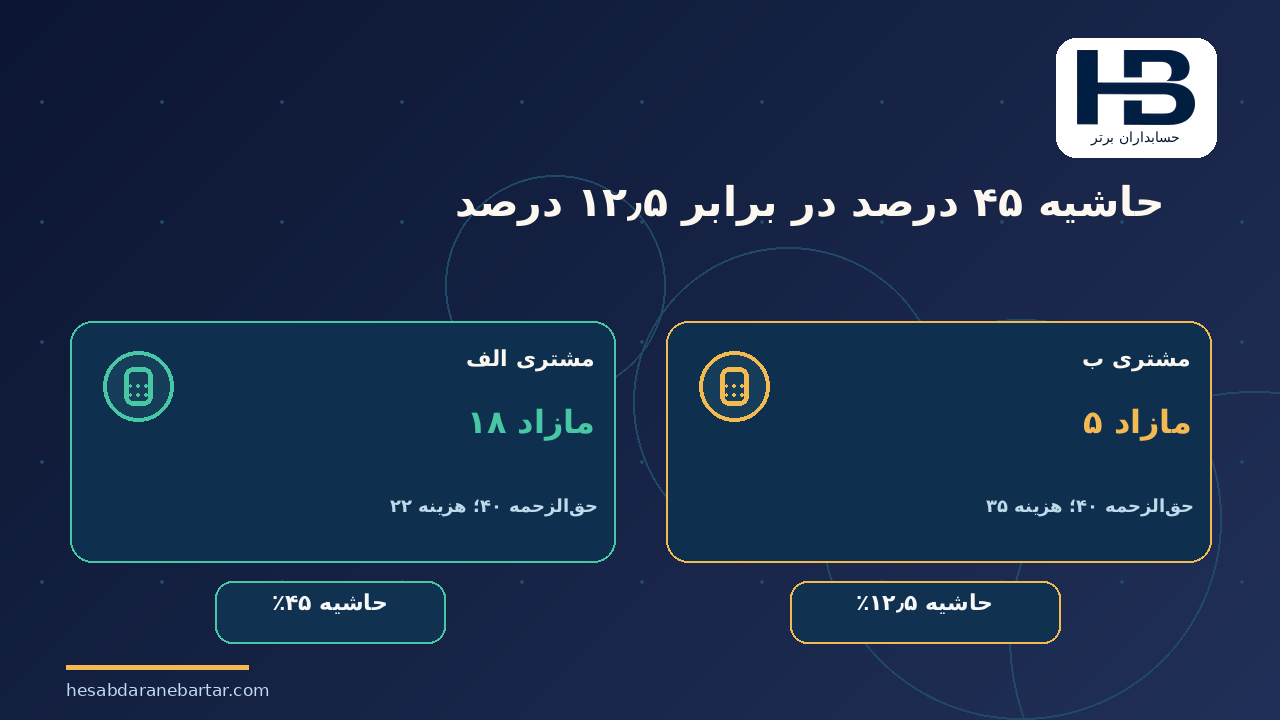
مقایسه هزینه و حقالزحمه دو پرونده
مبالغ به میلیون ریال هستند؛ فقط حاشیه مازاد برحسب درصد است. همه ارقام آموزشیاند.
برای الف، ۴۰−۲۲ برابر ۱۸ و نسبت ۱۸ به ۴۰ برابر ۴۵ درصد است. برای ب، ۴۰−۳۵ برابر ۵ و حاشیه ۱۲٫۵ درصد است.
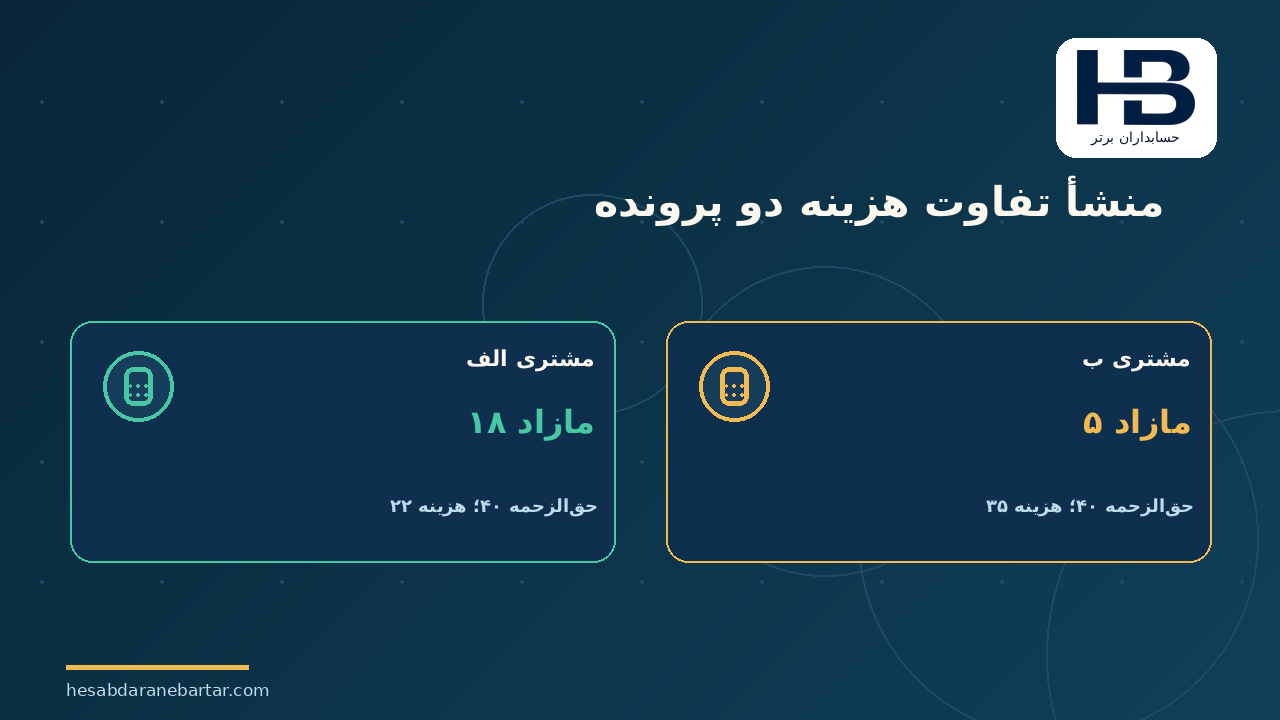
شمار اسناد مساوی است، اما هزینه اصلاح داده، رسیدگی به استثنا، کارشناس و تکرار اجرای AI متفاوت است.
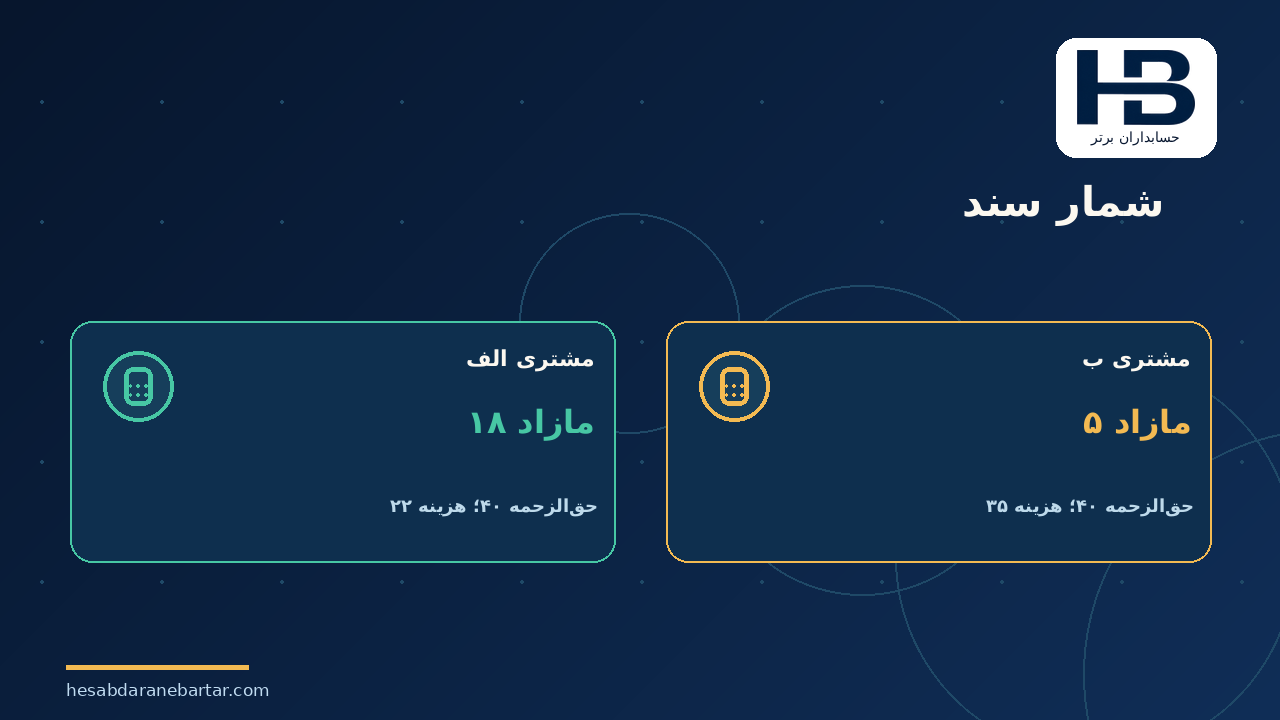
تعداد سند بهتنهایی شاخص دقیقی برای تعیین قیمت نیست.
تغییر دامنه چگونه قرارداد ظاهراً سودآور را زیانده میکند؟
فرض کنید در میانه ماه ۲۰۰ رکورد شرکت وابسته مشتری ب نیز به پرونده اضافه شود. هزینه AI در مثال ۴ میلیون ریال و هزینه رسیدگی انسانی ۶ میلیون ریال افزایش مییابد و دیگر هزینهها ثابت میمانند.
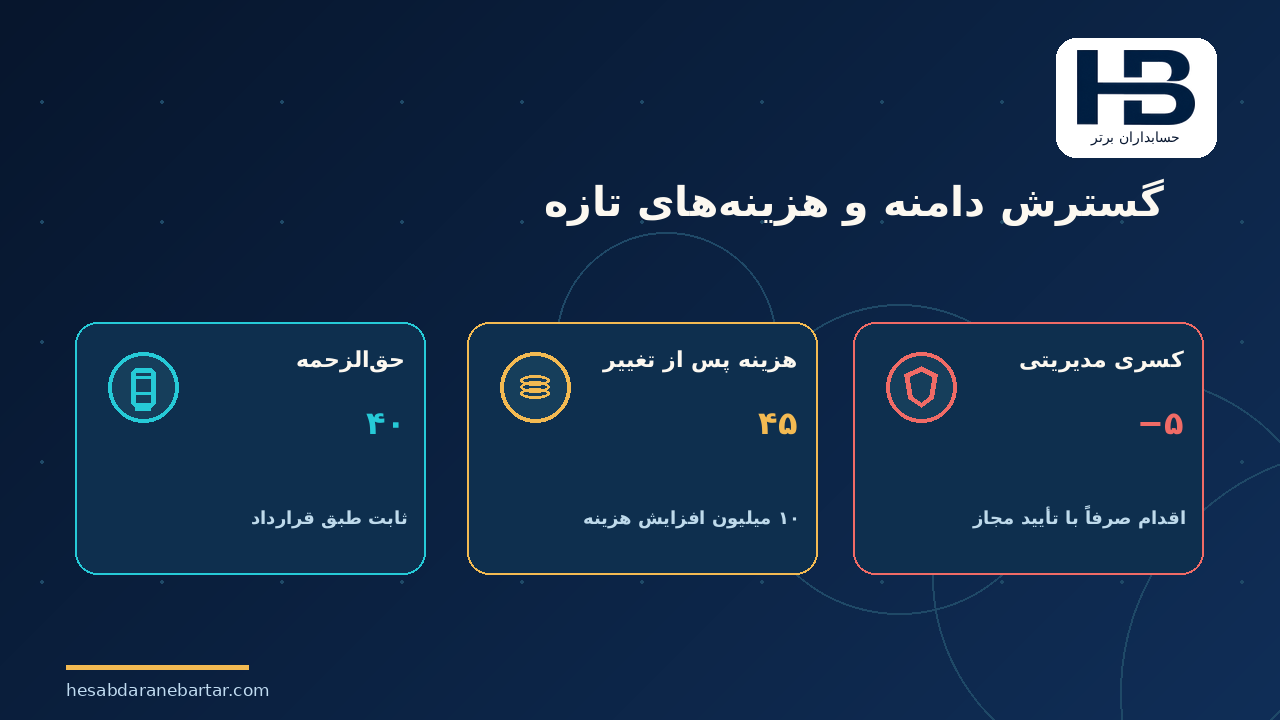
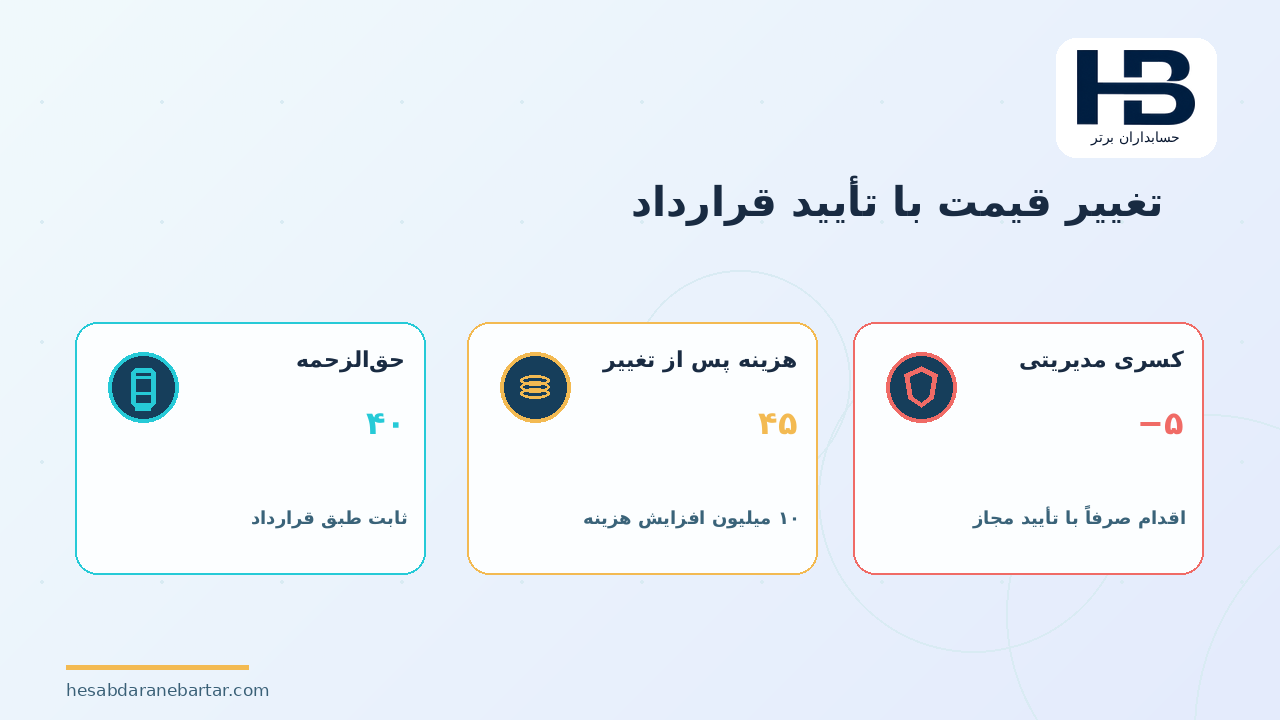
بنابراین هزینه مشتری ب به ۴۵ میلیون ریال میرسد و در برابر حقالزحمه ۴۰ میلیون ریالی، ۵ میلیون ریال کسری مدیریتی و حاشیه منفی ۱۲٫۵ درصد ایجاد میشود.
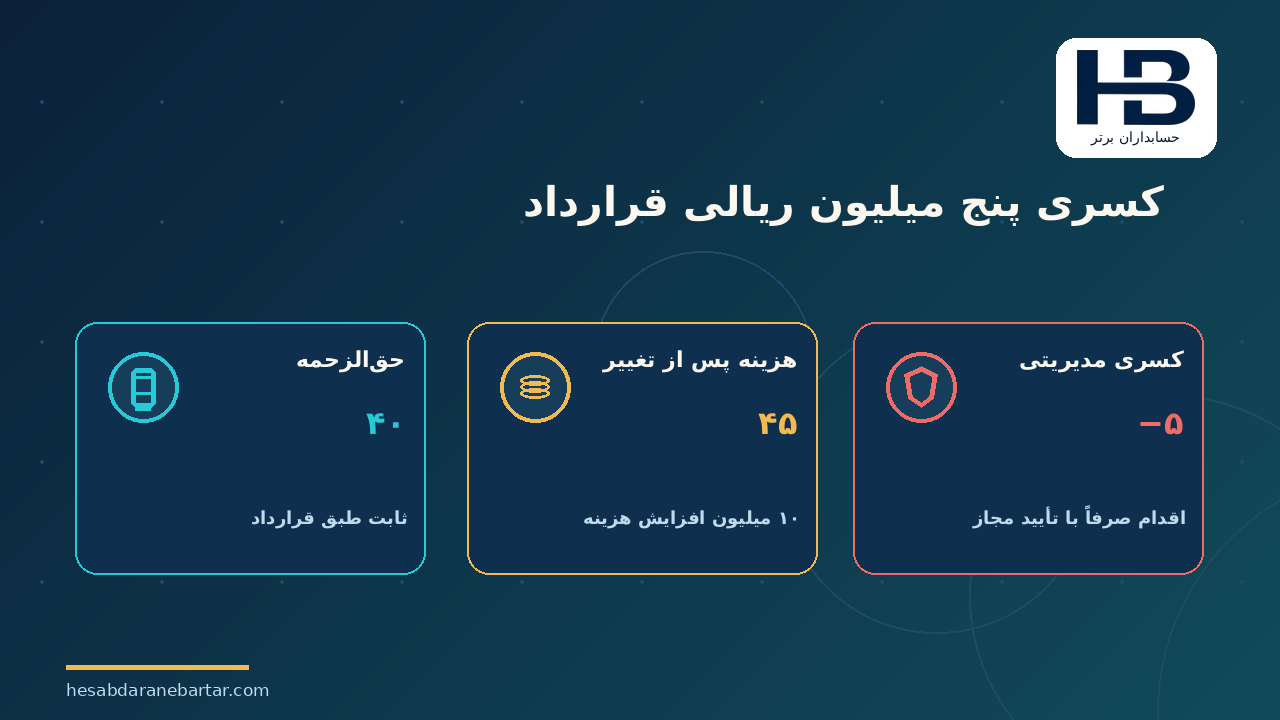
این تحلیل بهمعنی مجازبودن دریافت مبلغ اضافه بدون توافق نیست. سامانه باید تغییر دامنه را شناسایی و برای تصمیم، به مدیر قرارداد ارجاع دهد. تغییر قیمت و مسئولیتها تنها بر اساس مفاد قرارداد و توافق مجاز انجام میشود.
سه روش قیمتگذاری عملی
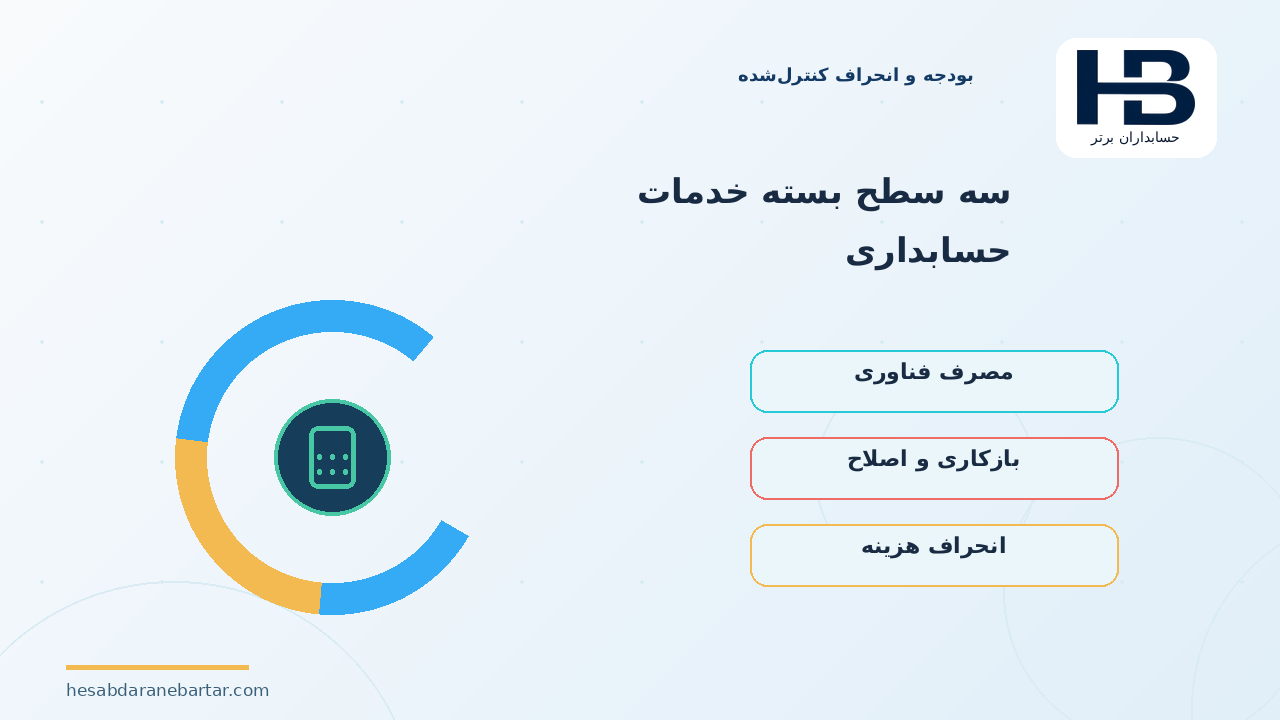
حقالزحمه ثابت با دامنه روشن: برای خدمتهای تکراری مناسب است؛ اما تعداد شرکتها، نوع گزارش، حجم و کیفیت داده، مهلت تحویل، سطح بازبینی و حدود اصلاحات باید از ابتدا روشن باشد.
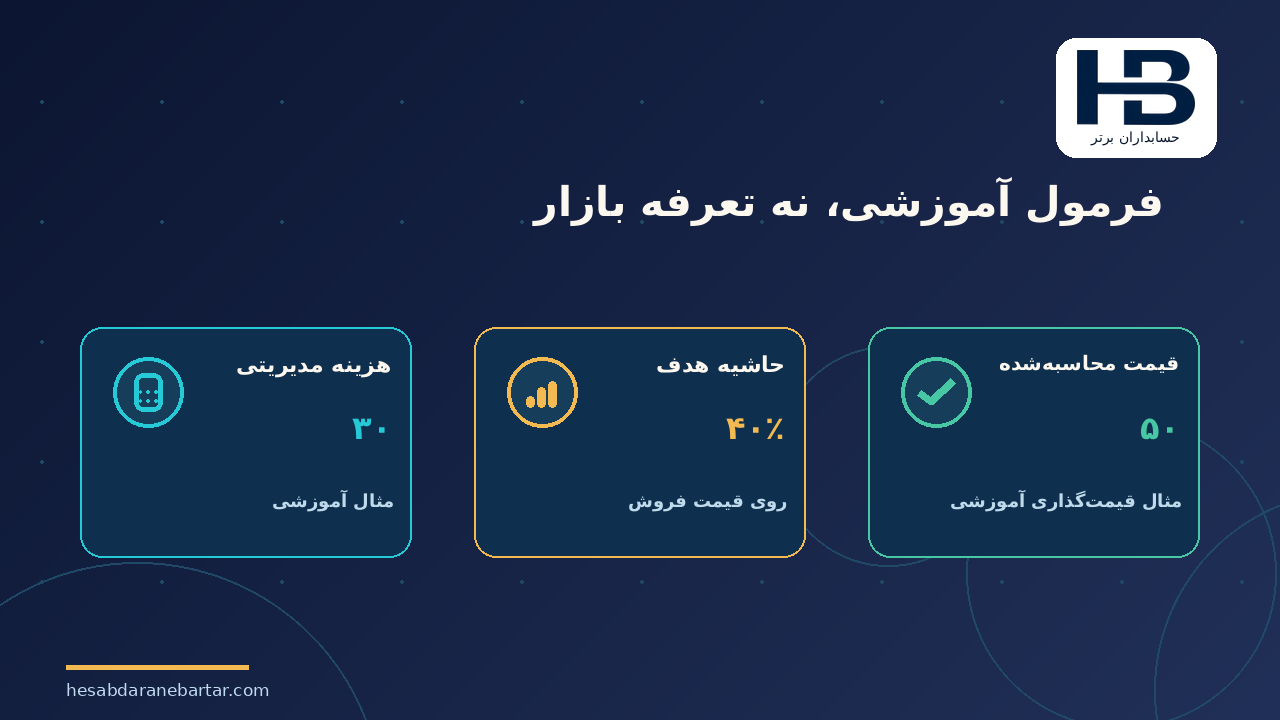
بهای خدمت بهعلاوه حاشیه هدف: هزینه انسان، AI، کنترل کیفیت و مبنای تخصیص سربار مشخص میشود. برای مثال، اگر هزینه مدیریتی یک قرارداد ۳۰ میلیون ریال و حاشیه هدف روی قیمت فروش ۴۰ درصد باشد، قیمت نمونه چنین خواهد بود:
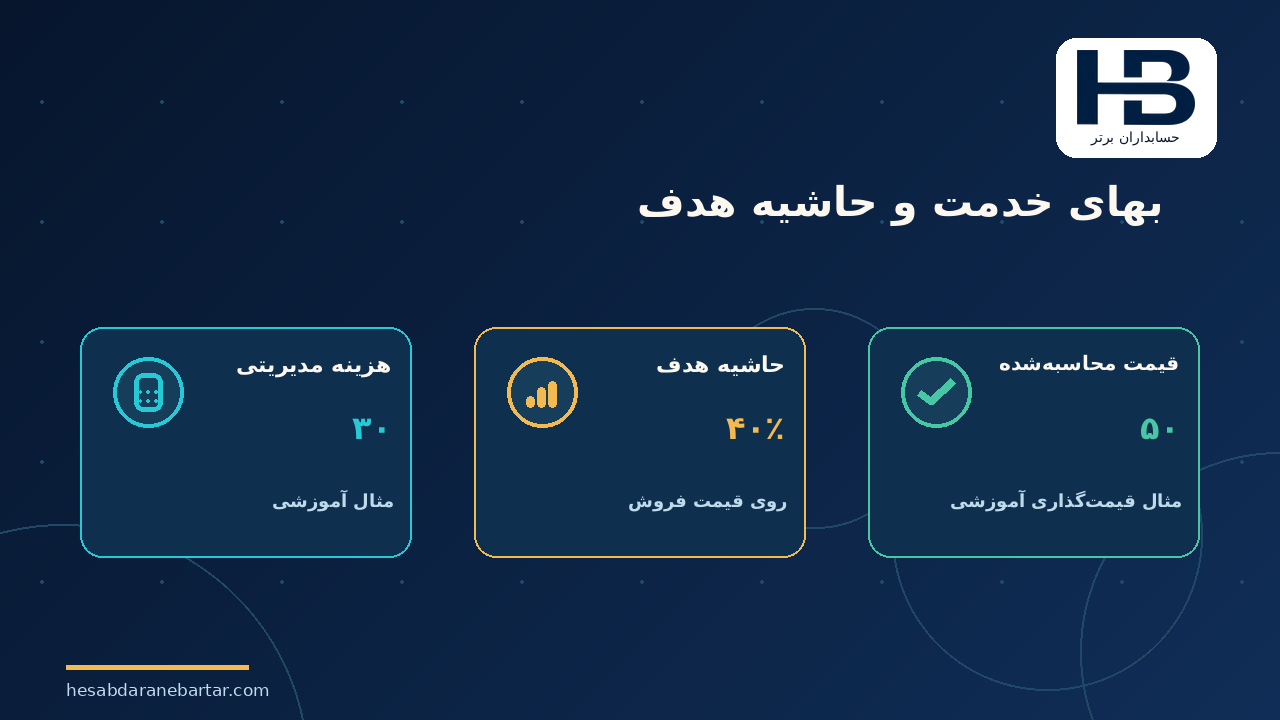
۳۰ ÷ (۱−۰٫۴۰) = ۵۰ میلیون ریال
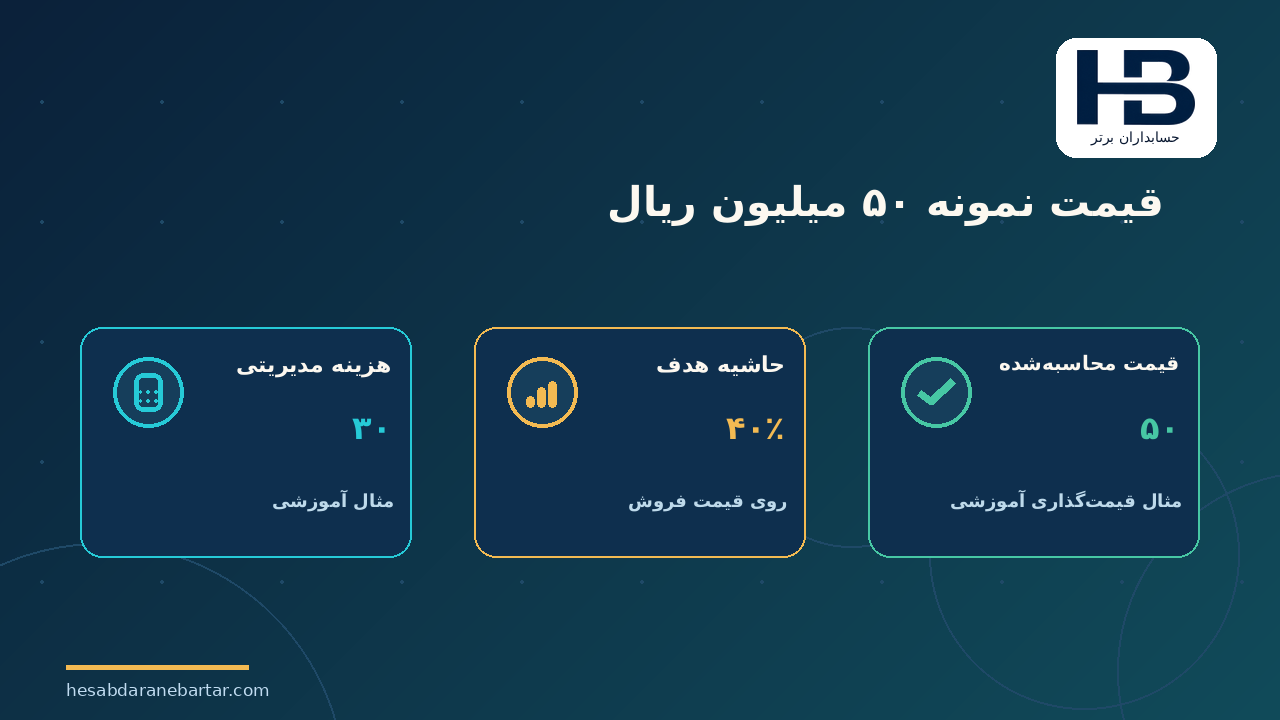
این فرمول آموزشی است، نه تعرفه پیشنهادی.
بسته خدمات مبتنی بر دامنه و ارزش: میتوان بستههای «ثبت و کنترل»، «کنترل و گزارش مدیریتی» و «تحلیل و مشاوره» تعریف کرد و برای پیچیدگی، فوریت یا چندشرکتیبودن، شرایط افزوده روشن داشت. معیار ارزش باید برای مشتری قابل درک و از نظر قراردادی قابل دفاع باشد.
هیچیک از این روشها برای همه مؤسسات و همه قراردادها مناسب نیست. برای خدماتی که الزامات قانونی یا حرفهای خاص دارند، ساختار قیمت و تعهدات باید با آن الزامات سازگار باشد.
چرا «هزینه توکن ضربدر یک ضریب» کافی نیست؟
هزینه پردازش یک پرونده ممکن است کوچک باشد، ولی تشخیص حرفهای و مسئولیت بازبینی آن زیاد باشد. در پروندهای دیگر چند اجرای AI لازم است، اما خروجی کمریسک است. اگر قیمت را فقط از مصرف توکن محاسبه کنیم، ارزش تخصص، کیفیت و مسئولیت را نمیبینیم.
در جهت مقابل، قیمت ثابت نیز بهمعنی بینیازی از اندازهگیری مصرف نیست. تغییر مدل، بازپردازش یا افزایش حجم پرونده میتواند بهای انجام خدمت را بالا ببرد.
توکن یکی از محرکهای هزینه است، نه واحد جهانی فروش خدمات حسابداری.
هشت کنترل نرمافزاری برای مدیریت قیمت و سودآوری قرارداد
۱. شناسنامه دامنه: دوره خدمت، خروجی، تعداد شرکتها، تعداد و نوع اسناد، فوریت، سطح پاسخگویی و خدمات خارج از قرارداد نسخهدار ثبت شوند.
۲. شناسه پرونده: اجرای AI، زمان کارشناس، هزینه ابزار و دفعات اصلاح به مشتری و قرارداد مشخص متصل شوند؛ اطلاعات مشتریان در محاسبه یکدیگر مخلوط نشود.
۳. موتور قطعی محاسبه هزینه: هزینه انسان، AI و سربار براساس قواعد مصوب محاسبه شود و تغییر مبنا در پایان دوره بدون ردپا ممکن نباشد.
۴. امتیاز پیچیدگی قابل توضیح: AI میتواند از تنوع اسناد، تعدد بانکها، پروندههای وابسته و کیفیت داده، درجه پیچیدگی پیشنهاد کند؛ ولی مدیر پرونده حق اصلاح مستند آن را داشته باشد.
۵. هشدار تغییر دامنه: عبور از مرز قرارداد هشدار بسازد، نه فاکتور یا قرارداد اصلاحی بدون تأیید.
۶. ثبت کیفیت و بازکاری: پرونده زمانی «تکمیلشده» محسوب شود که خروجی کنترل و پذیرفته شود. هزینه اصلاح ناشی از خطا به همان پرونده برگردد.
۷. کنترل پیشنهاد قیمت: فرمول، تخفیف، حدود اختیارات تصویب و نسخه معتبر پیشنهاد در سابقه بماند. AI نباید تخفیف یا شرط جدید بدون مجوز اعلام کند.
۸. پایش قرارداد کمبازده: افت حاشیه، افزایش استثنا و بالا رفتن بازکاری به مدیر هشدار داده شود؛ تصمیم درباره قیمت یا ادامه همکاری انسانی بماند.
آزمون پذیرش پیش از استفاده تجاری
چند پرونده با شمار اسناد یکسان اما پیچیدگی متفاوت تهیه کنید: اسناد منظم، داده چندبانکی، فایل ناخوانا، قرارداد چندشرکتی و درخواست فوری. برای هرکدام قیمت و هزینه مرجع را پیشاپیش متخصص مسئول تعیین کند.
سپس بررسی کنید آیا موتور قیمتگذاری فرمول صحیح را اعمال میکند، آیا هزینه مشترک دوبار تخصیص نمییابد، آیا AI مشتری یا دامنه را اشتباه تشخیص نمیدهد و آیا تخفیف بیاجازه ثبت نمیشود.
آزمون مهم دیگر این است:
اگر ساعت کار انسانی کاهش یابد ولی بازکاری و خطا زیاد شود، آیا سیستم به اشتباه سودآوری را بیشتر گزارش میکند؟
هزینه خطا، اصلاح و نظارت باید در تحلیل منعکس باشد.
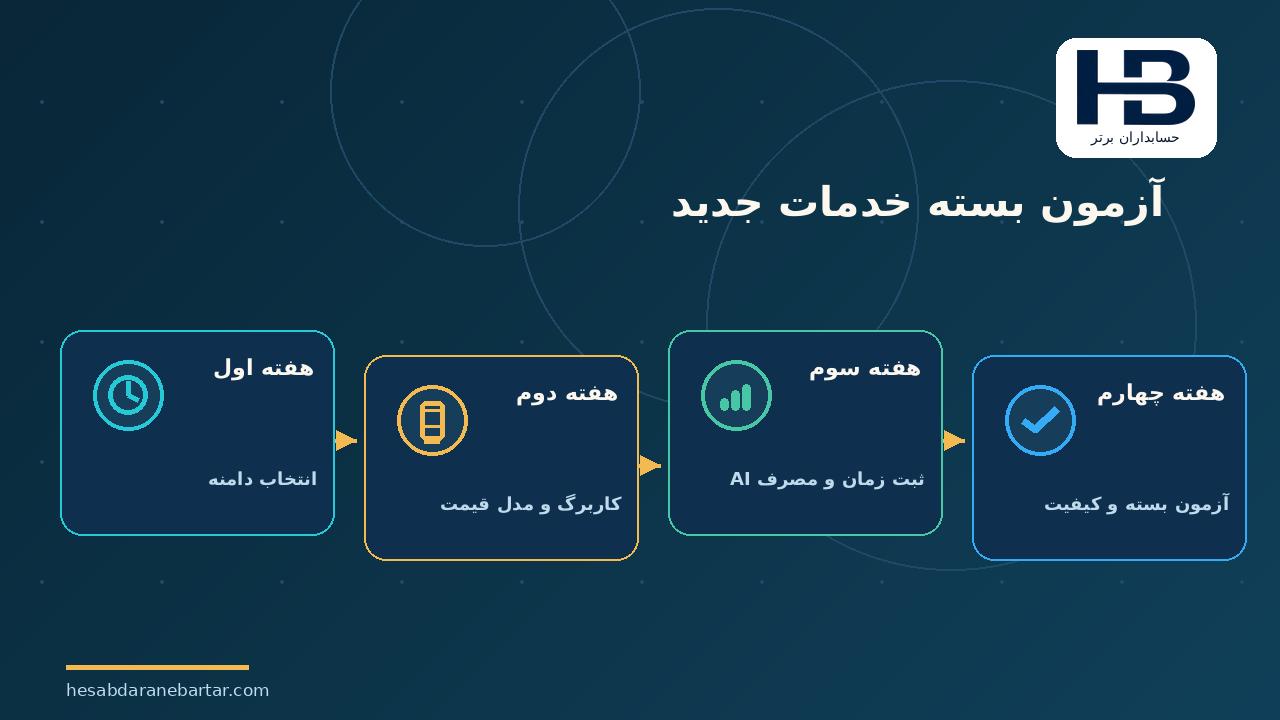
اجرای آزمایشی چهار هفتهای
هفته نخست: پنج خدمت و تعدادی قرارداد محدود انتخاب کنید؛ شرح خدمت، هزینه انسانی، فناوری، کنترل کیفیت و روش تسهیم سربار را استخراج کنید.
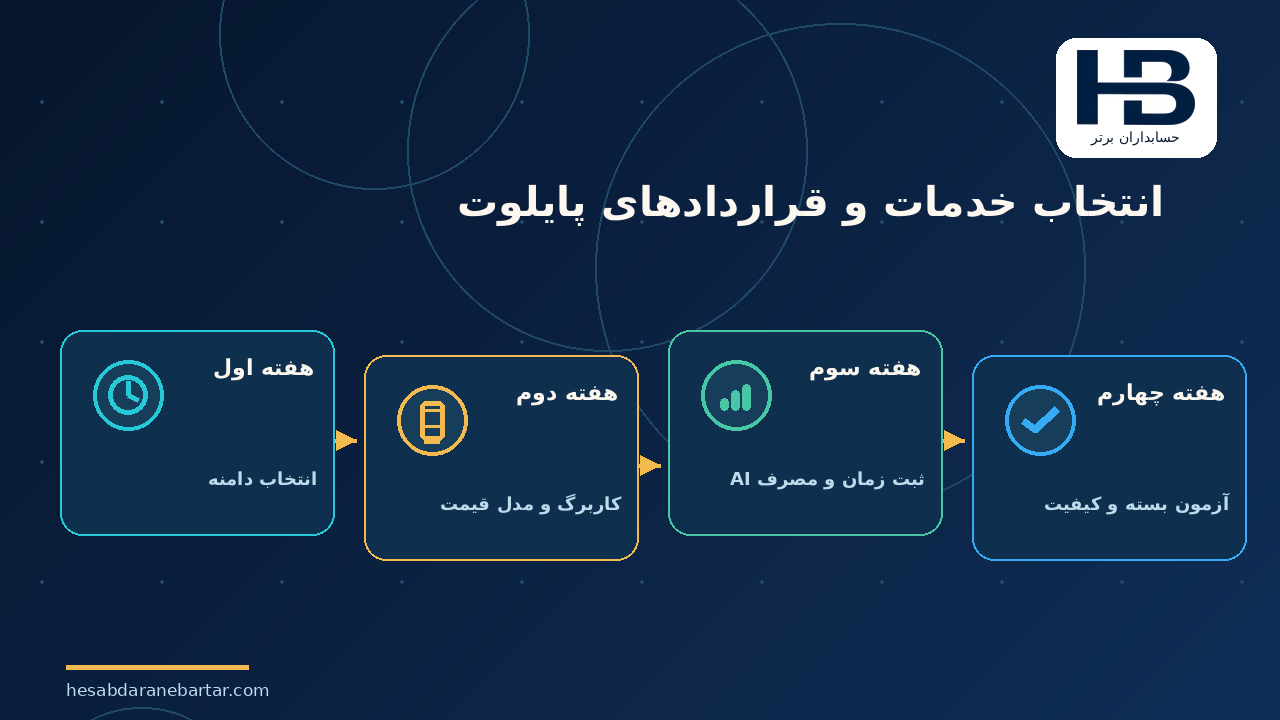
هفته دوم: کاربرگ دامنه، پیچیدگی و قیمت تهیه کنید. مدل فعلی و پیشنهادی را با داده تاریخی مقایسه کنید، بدون تغییر خودکار قراردادهای معتبر.
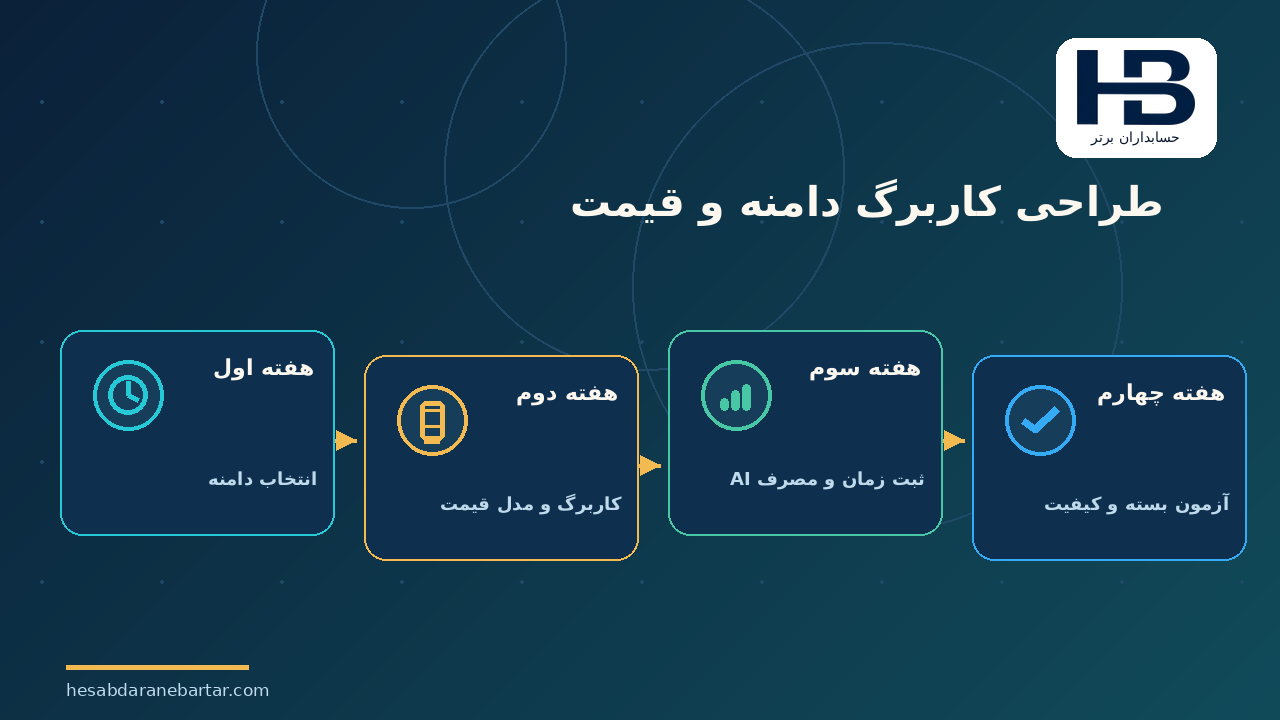
هفته سوم: زمان کارشناسی، مصرف AI، تعداد اصلاحات و وضعیت پذیرش خروجی را به پرونده مرتبط کنید و گزارش انحراف هزینه بسازید.
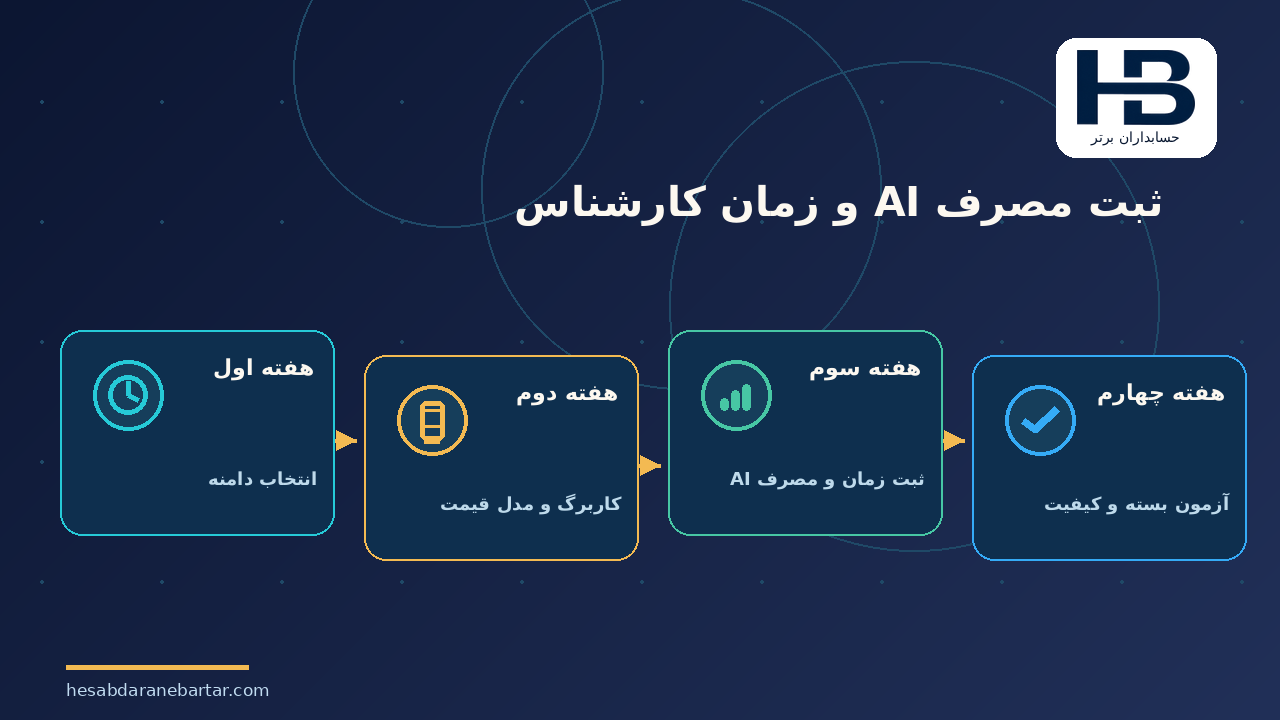
هفته چهارم: برای قراردادهای جدید یا تمدیدی، بسته خدماتی محدود را با تأیید مسئول مالی و قرارداد آزمایش کنید. کیفیت، حاشیه مدیریتی، تغییر دامنه و رضایت مشتری را کنار هم بسنجید، نه صرفاً سرعت انجام کار را.
فرصت توسعه محصول برای «حسابداران برتر»
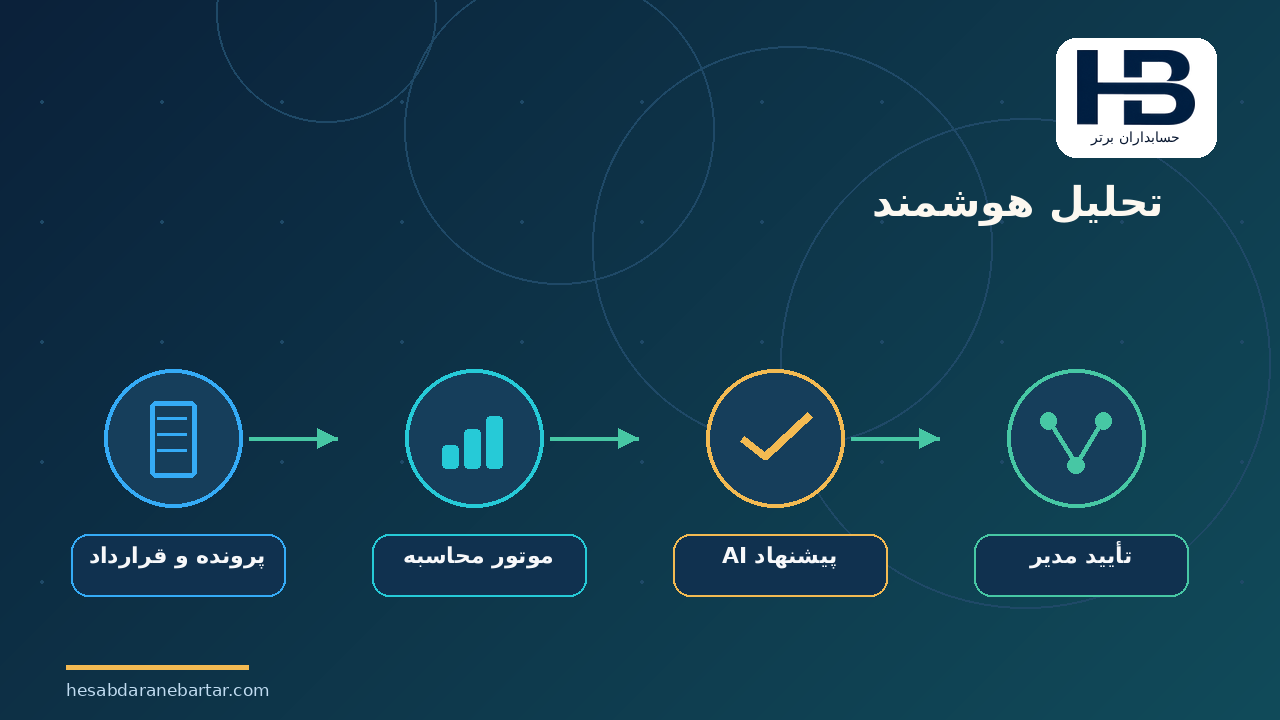
پیشنهاد توسعه «قیمتگذار هوشمند خدمات حسابداری و پایش سودآوری قرارداد» است؛ یک ماژول متصل به قرارداد، فعالیت کارشناس، داده مصرف AI و گزارشهای مالی مؤسسه.
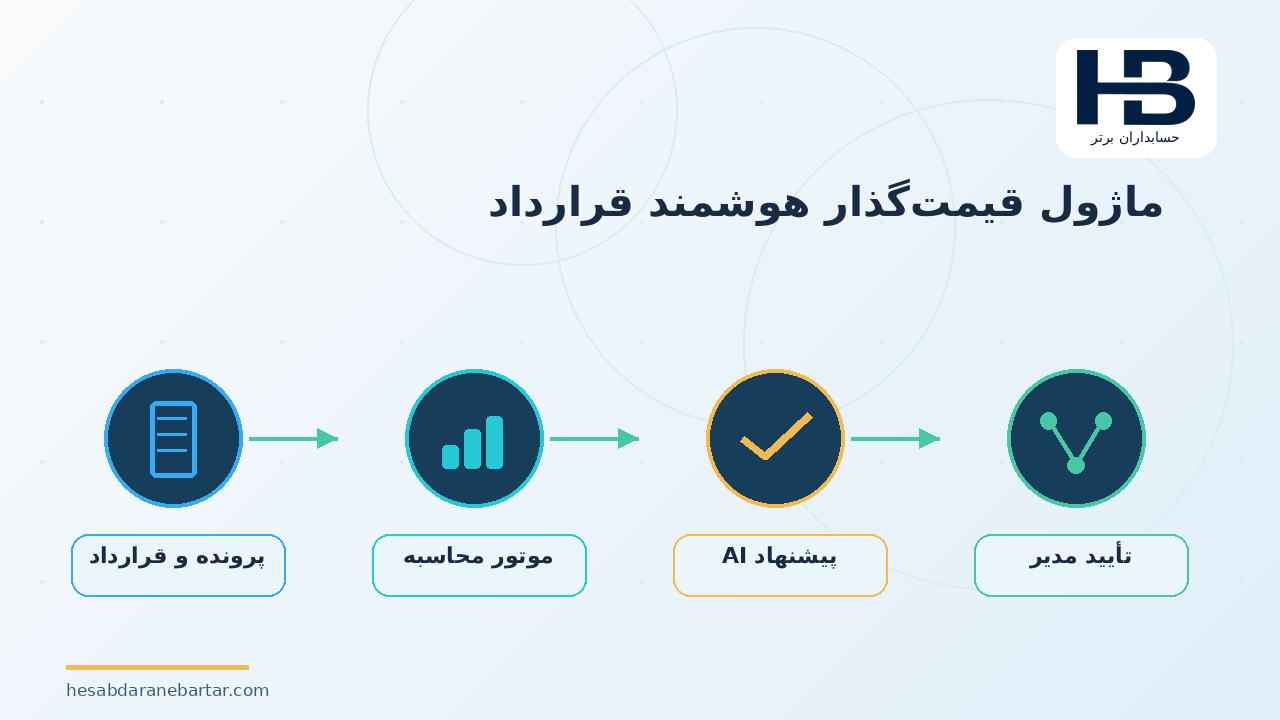
هسته محاسباتی آن باید قطعی و قابل آزمون باشد. AI میتواند پیچیدگی پرونده را تخمین بزند، اسناد ناقص را شناسایی کند و علت احتمالی افزایش هزینه را توضیح دهد؛ اما پیشنهاد نهایی قیمت، تغییر دامنه و قبول تعهدات باید با شخص مجاز باشد.
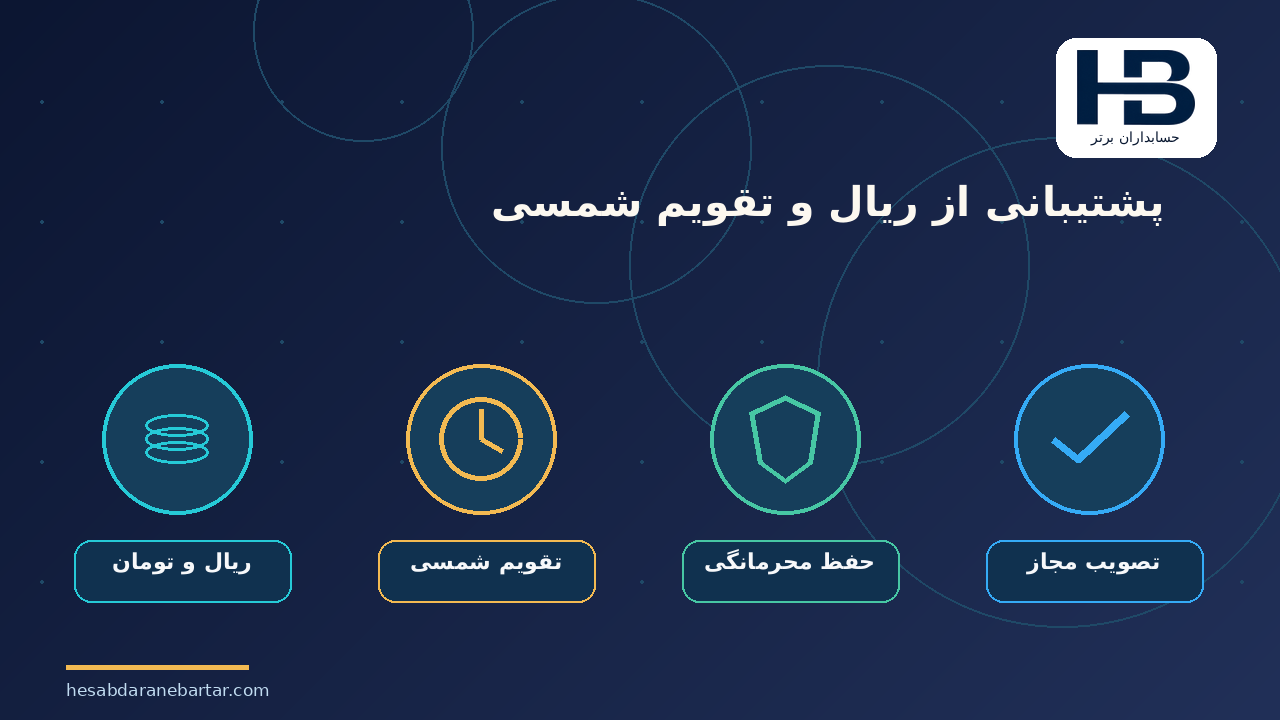
برای محیط ایران، پشتیبانی از ریال و تومان، تقویم شمسی، دوره قرارداد، انواع خدمت، مراکز هزینه، محرمانگی مدارک و کنترل تصویب لازم است.
این ایده محصول است، نه ادعای وجود آن در محصولات فعلی مجموعه.
جمعبندی: قیمتگذاری «دقیقه کار» یا «خدمت قابل دفاع»؟
AI ممکن است مدت تهیه پیشنویس و پردازش اطلاعات را بهشدت کاهش دهد، اما کیفیت، تعهد، نظارت و هزینه واقعی را حذف نمیکند.
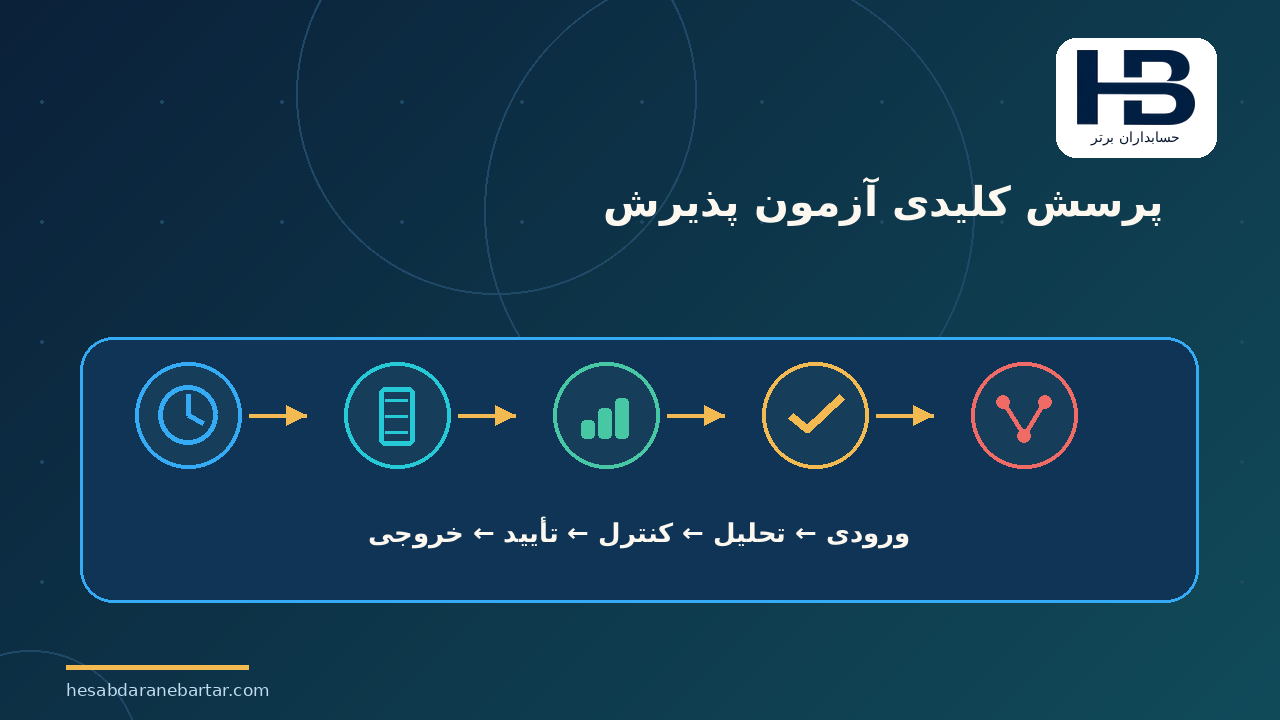
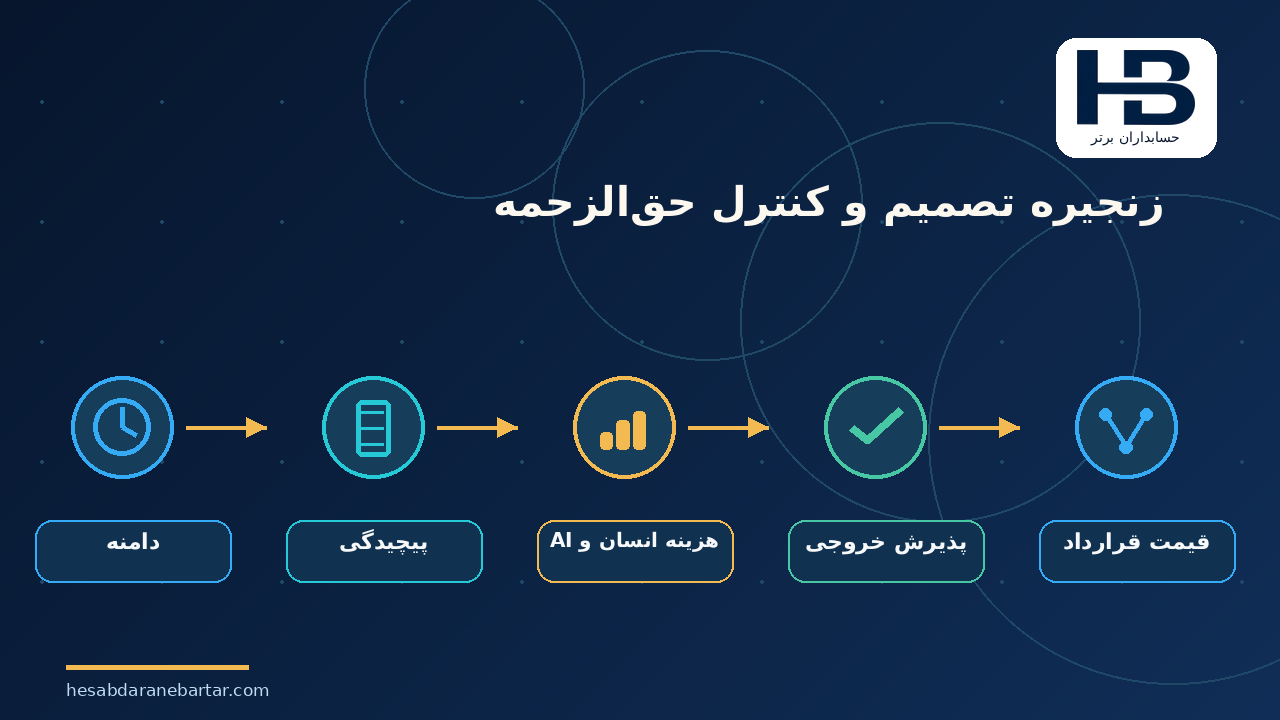
مدیر مؤسسه باید زنجیره دامنه قرارداد ← پیچیدگی ← هزینه انسان و AI ← بازبینی و پذیرش خروجی ← حقالزحمه و حاشیه قرارداد را ببیند.
هدف حذف فوری مدل ساعتی نیست؛ هدف جلوگیری از تعیین قیمت با معیاری است که در بعضی خدمات، دیگر تصویر کاملی از بهای انجام کار و ارزش دریافتی مشتری ارائه نمیکند.
برای دنبالکردن مباحث کاربردی قیمتگذاری، مدیریت مالی و ابزارهای هوشمند، به حسابداران برتر بپیوندید.