


مقدمه: گذشته چه اتفاقی افتاده، با امروز چه چیزی مجاز است فرق دارد
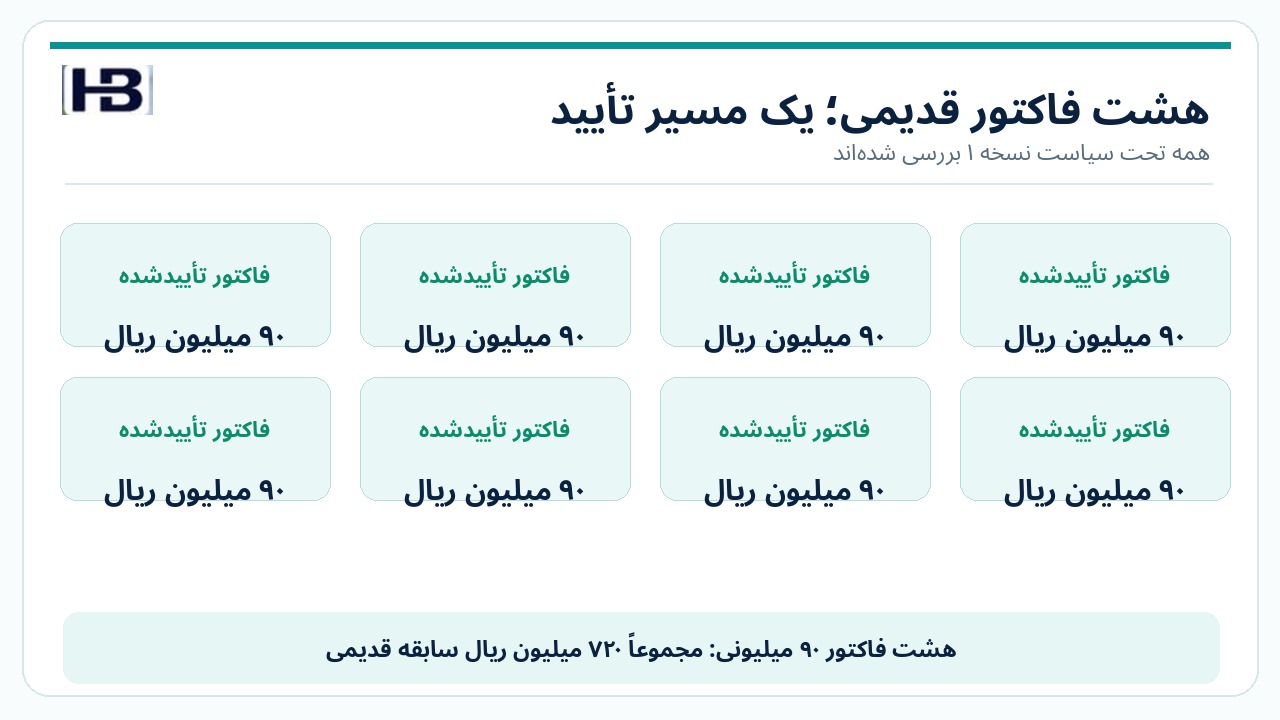
مدیر حسابهای پرداختنی از دستیار هوشمند میخواهد روند تصویب فاکتورهای تأمینکنندگان را یاد بگیرد و به یک روش اجرایی استاندارد (SOP) تبدیل کند. دستیار هشت فاکتور قدیمی را پیدا میکند که هر یک ۹۰ میلیون ریال بودهاند و همگی وضعیت «تأییدشده» دارند.
پیشنهاد اولیه عامل این است: «فاکتورهای کمتر از ۱۰۰ میلیون ریال پس از تأیید مدیر واحد، بدون ارجاع اضافی ادامه پیدا کنند.» اما سیاست مالی شرکت از اول مهر تغییر کرده است؛ طبق سیاست جدید، فاکتورهای بیش از ۵۰ میلیون ریال علاوه بر مدیر واحد، به تأیید دوم مدیر مالی نیاز دارند.
تأیید فاکتورهای قدیمی طبق سیاست زمان خود لزوماً اشتباه نبوده است. خطر زمانی ایجاد میشود که دستیار از روی سوابق تاریخی، بدون کنترل نسخه و تاریخ اثر، برای امروز قاعده بسازد. تاریخچه میتواند سرنخ باشد؛ مجوز اجرایی باید از سیاست مصوب و معتبر به دست آید.
خبر ۲۱ اکتبر ۲۰۲۶: عاملهای هوشمند با روش اجرایی مصوب
شرکت Kognitos در ۲۱ اکتبر ۲۰۲۶ مجموعه AI Employees و توسعه Context Graphs را معرفی کرد. طبق اطلاعیه رسمی شرکت، ۶۱ نقش عامل هوشمند، کتابخانه ۵۱۵ روش اجرایی و ۱۳۳ پایشگر مالی آماده معرفی شدهاند؛ این ارقام، مشخصات اعلامشده سازندهاند نه آمار بهرهبرداری مستقل.
در توضیح شرکت، Quill با بررسی سامانهها، تراکنشهای اخیر و سیاست مکتوب، پیشنویس SOP را تهیه میکند؛ هیچ روش اجرایی پیش از تأیید انسان منتشر نمیشود. پس از تأیید نیز اجرای روش از موتور قطعی انجام میشود، نسخه و اقدامها ثبت میشوند و موارد خارج از روش به انسان ارجاع داده میشوند.
این قابلیتها در مرحله پیشنمایش برای مشتریان Kognitos معرفی شدهاند. مثال فاکتورهای این مقاله کاملاً آموزشی است و ادعای نقص یا پرداخت غیرمجاز واقعی توسط محصول Kognitos نیست.
روش اجرایی استاندارد چیست و چه تفاوتی با رفتار گذشته دارد؟
روش اجرایی استاندارد صرفاً فهرست کارهایی نیست که کارکنان معمولاً انجام دادهاند. SOP قابل اجرا باید موضوع، دامنه شرکت، نقشها، رویداد آغازگر، داده لازم، شروط تصمیم، سقف مبلغ، مسیر استثنا، تاریخ اعتبار و شواهد را مشخص کند.
عبارت «فاکتور تا ۱۰۰ میلیون ریال سریع بررسی شود» بدون تعریف شرکت، ارز، نوع خرید، تاریخ و نقش تأییدکننده مبهم است. تاریخچه تراکنش داده توصیفی است؛ سیاست معتبر، داده تجویزی. رأی اکثریت سوابق، جای تصویب مرجع اختیار را نمیگیرد.
مثال عددی: هشت فاکتور قدیمی به ارزش ۷۲۰ میلیون ریال
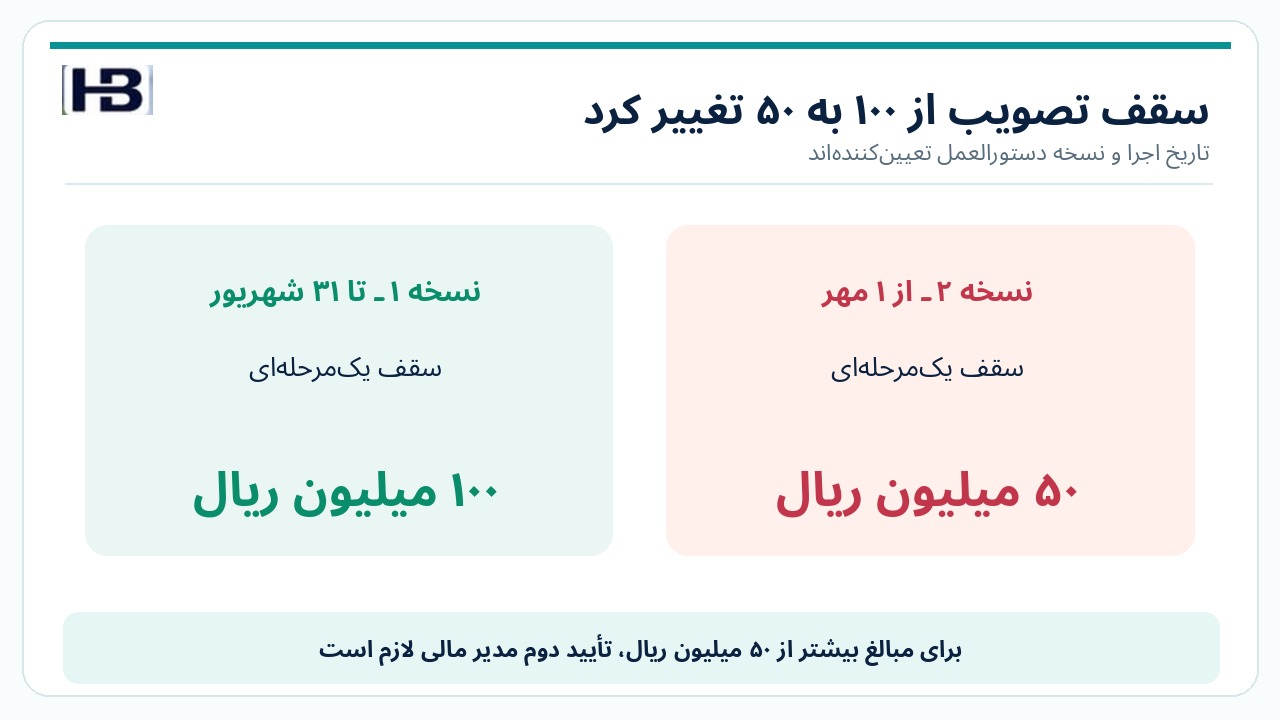
تمام اشخاص، مبالغ و دستورالعملهای این مثال فرضیاند و واحد مبلغها میلیون ریال است. سیاست نسخه ۱ تا ۳۱ شهریور ۱۴۰۵ اجازه میداد فاکتورهای تا سقف ۱۰۰ میلیون ریال با تأیید مدیر واحد عبور کنند؛ مبلغ بالاتر تأیید دوم میخواست.
سیاست نسخه ۲ از اول مهر ۱۴۰۵ سقف مسیر یکمرحلهای را به ۵۰ میلیون ریال کاهش داده است. «تا سقف» در فرض این مقاله شامل خود عدد سقف است. هشت فاکتور ۹۰ میلیون ریالی قدیمی تحت نسخه ۱ تأیید شدهاند: ۸ × ۹۰ = ۷۲۰ میلیون ریال. این مبلغ بهخودیخود تخلف یا پرداخت اضافه نیست.
چهار فاکتور جدید: کدامیک امضای دوم میخواهند؟
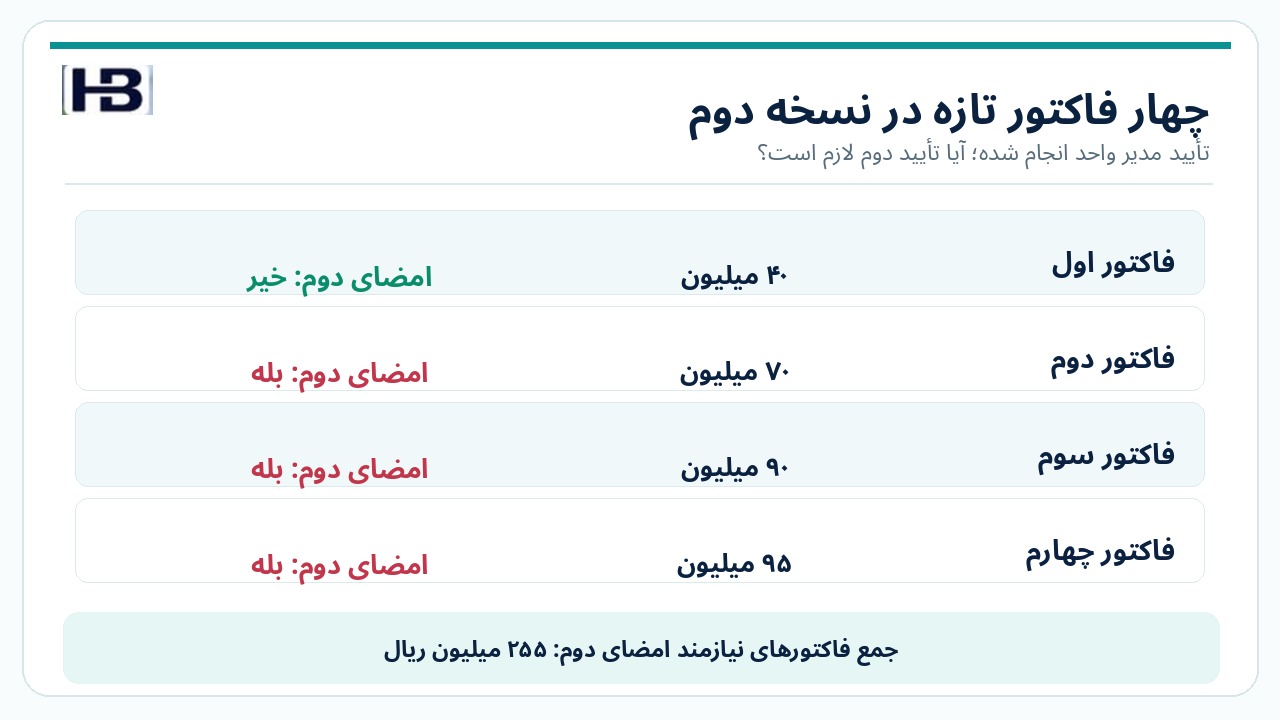
در نسخه ۲، چهار فاکتور جدید با مبالغ ۴۰، ۷۰، ۹۰ و ۹۵ میلیون ریال در جریان بررسیاند. فرض شده مدیر واحد هر چهار مورد را تأیید کرده است؛ اما تنها فاکتور ۴۰ میلیونی از نظر شرط مبلغ به تأیید دوم نیاز ندارد. سه فاکتور ۷۰، ۹۰ و ۹۵ میلیونی تا زمان تأیید مدیر مالی باید متوقف شوند.
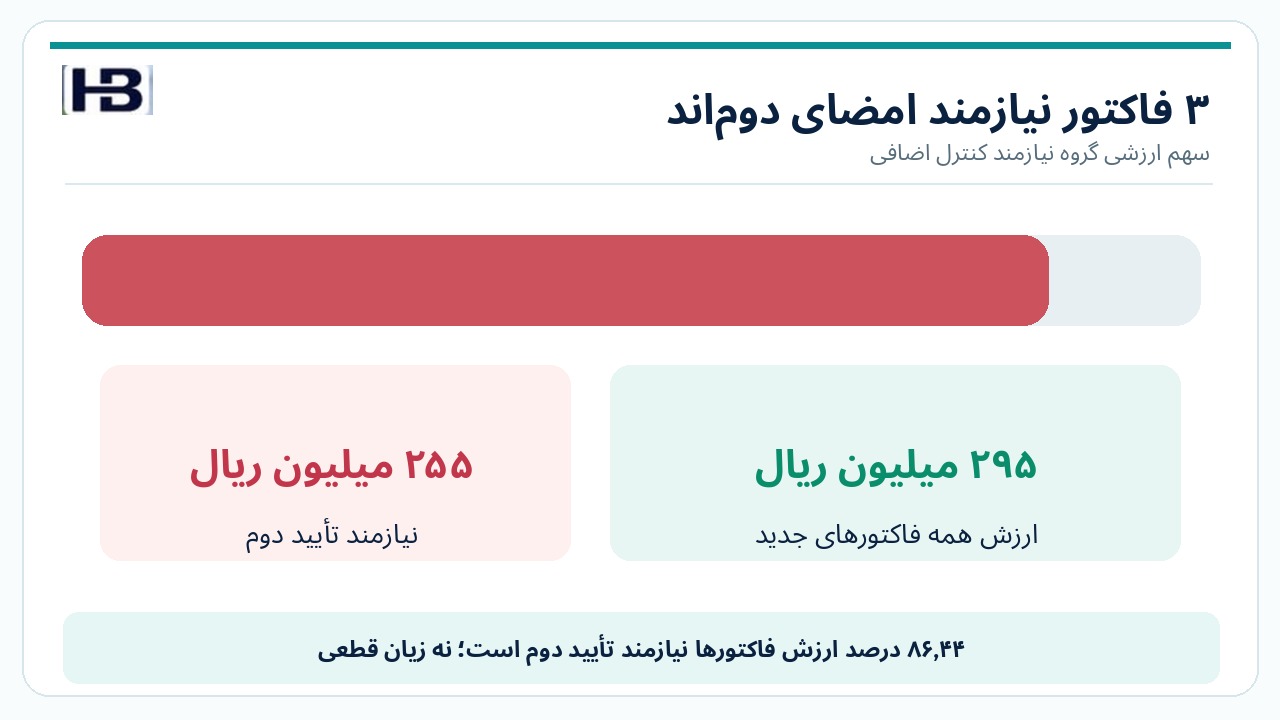
جمع ارزش فاکتورهای نیازمند امضای دوم ۷۰ + ۹۰ + ۹۵ = ۲۵۵ میلیون ریال است؛ ارزش کل چهار فاکتور ۲۹۵ میلیون ریال و سهم موارد نیازمند امضای دوم ۲۵۵ ÷ ۲۹۵ ≈ ۸۶٫۴۴ درصد است. این رقم نشاندهنده ارزش در معرض شکست فرضی کنترل تصویب است، نه زیان یا اضافهپرداخت قطعی.
N-401 | ۴۰ میلیون ریالتأیید مدیر واحد
N-402 | ۷۰ میلیون ریالتأیید مدیر واحد
N-403 | ۹۰ میلیون ریالتأیید مدیر واحد
N-404 | ۹۵ میلیون ریالتأیید مدیر واحد
اشتباه ظریف: «تأییدشده» داده کافی برای ساخت SOP نیست
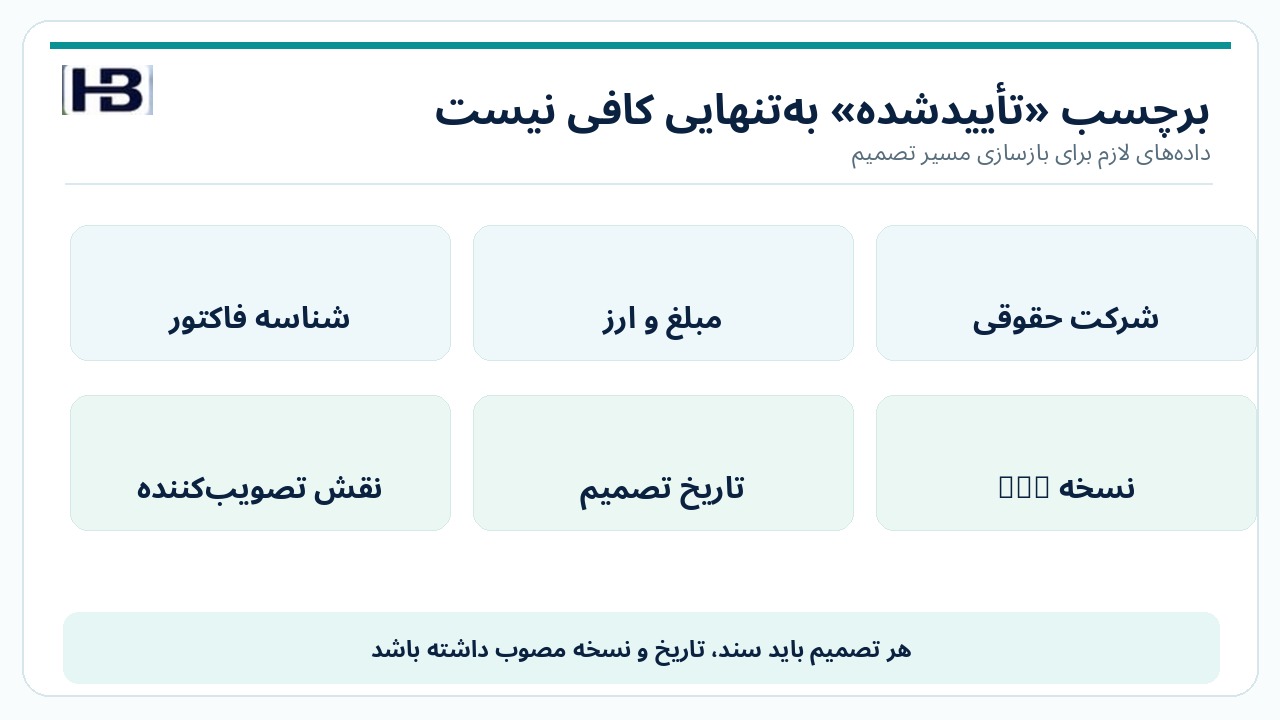
اگر سامانه برای هشت فاکتور قدیمی فقط status=approved نگه داشته باشد، عامل نمیداند چه کسی، با کدام سمت، تحت چه نسخه سیاستی و در چه تاریخی تأیید کرده است. تعداد بالای موارد قدیمی نمیتواند خلأ شواهد را جبران کند.
برای هر تصمیم مهم باید شناسه فاکتور، مبلغ، ارز، واحد حقوقی، نقش تصویبکننده، تاریخ تصمیم، نسخه SOP و نتیجه اعتبارسنجی ثبت شود. تأییدشدن فاکتور هم با صدور دستور پرداخت، ارسال به بانک و تسویه واقعی متفاوت است.
آیا تغییر سیاست را باید از رفتار کارکنان حدس زد؟
خیر. تکرار یک رفتار حتی توسط شمار زیادی از کارکنان، آن را به سیاست مصوب تبدیل نمیکند. تفاوت رفتار و سیاست میتواند برای بررسی کنترل داخلی مهم باشد، اما پیشنهاد تغییر باید توسط مالک فرایند تحلیل و از مرجع اختیار تصویب شود.
ممکن است نسخه جدید فقط برای یک شرکت تابعه، دسته خرید یا واحد پول معتبر باشد. موتور سیاست باید علاوه بر نسخه، دامنه اجرا و تاریخ اثر را هم بخواند؛ صرف «جدیدترین فایل پوشه» بودن کافی نیست.
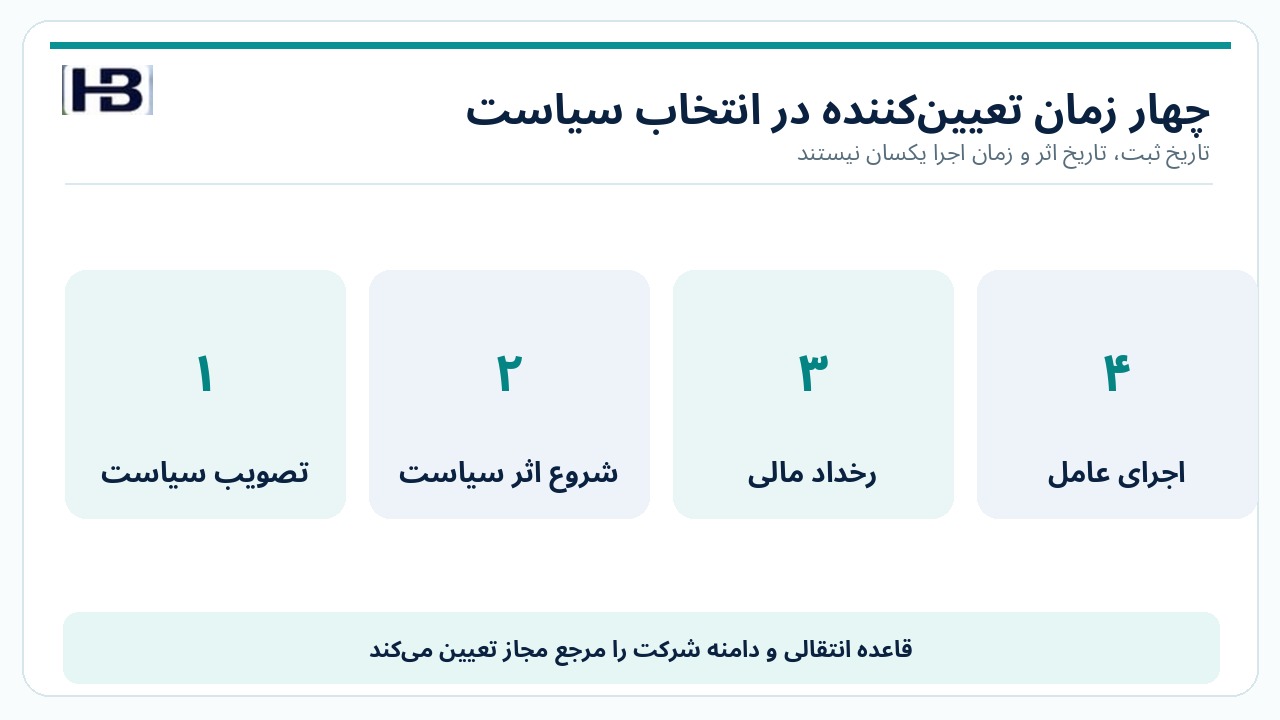
چهار تاریخ برای انتخاب نسخه معتبر روش اجرایی
چهار زمان جداگانه اهمیت دارند: تاریخ تصویب سیاست؛ زمان شروع اثر قاعده؛ زمان رخداد مالی یا ایجاد فاکتور؛ و زمان اجرای عامل. در پروندهای که پیش از تغییر ایجاد شده اما پس از آن برای تأیید میرسد، باید قاعده انتقالی مصوب مشخص باشد.
مدل زبانی نباید درباره عطفبهماسبقبودن یا نسخه قابل اعمال حدس بزند. سامانه باید تاریخ اثر را از مرجع مصوب بازیابی کند و نتیجه انتخاب را در پرونده نگهدارد.
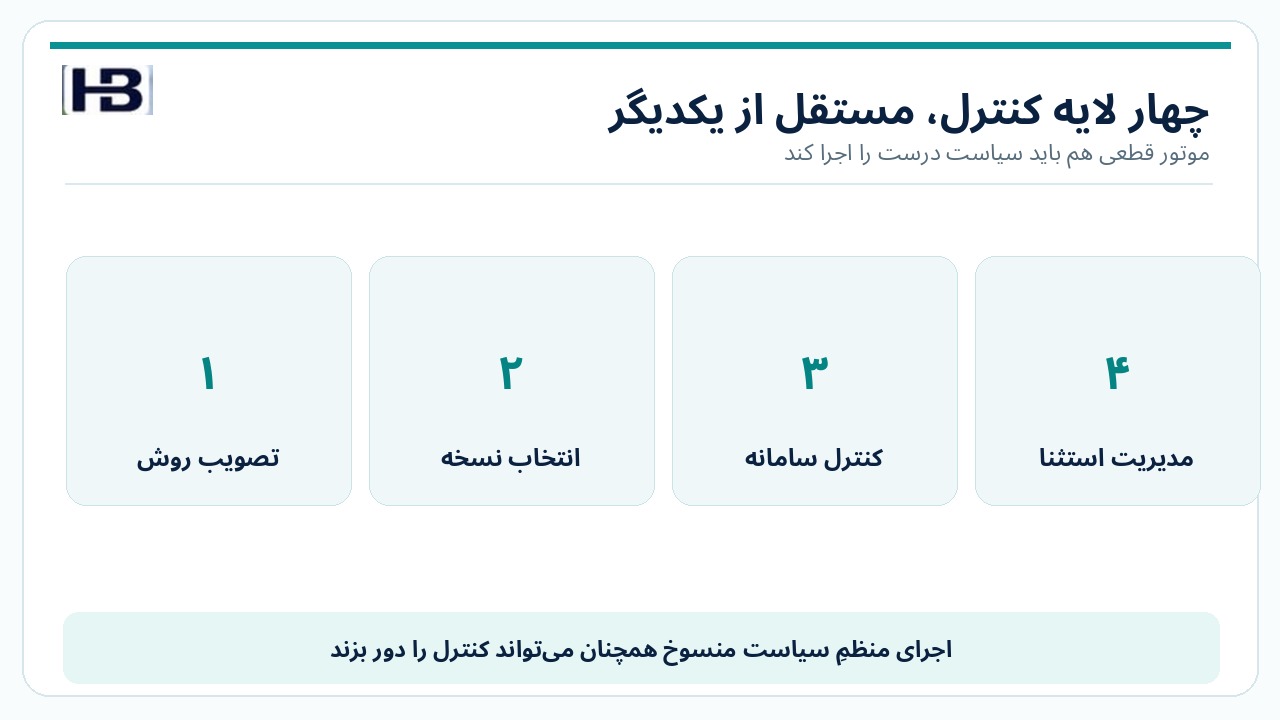
چرا موتور قطعی هم بدون سیاست درست کافی نیست؟
موتور قطعی یک SOP اشتباه را هر بار به یک شکل اشتباه اجرا میکند. اجرای قابلبازتولید امتیاز است، اما بهخودیخود صحت متن، دامنه، تاریخ اثر یا کنترل مجوز را تضمین نمیکند.
در مثال، موتور مبتنی بر سقف منسوخ ۱۰۰ میلیون ریال میتواند هر سه فاکتور ۷۰، ۹۰ و ۹۵ میلیونی را بهسرعت عبور دهد، درحالیکه سیاست معتبر، امضای دوم میخواهد. انتشار SOP، انتخاب نسخه، کنترل مستقل در سامانه مقصد و ارجاع استثنا باید از هم تفکیک شوند.
هشت کنترل نرمافزاری برای تبدیل تاریخچه به SOP قابل دفاع
۱. مرجع سیاست مصوب: شناسه، مالک فرایند، نسخه، دامنه، امضای تأیید و تاریخ اثر برای هر SOP ثبت شود. متن کشفشده از سوابق فقط پیشنویس است.
۲. تفکیک مشاهده از دستور: معلوم باشد هر بند از سند مصوب آمده یا از رفتار قدیمی استنباط شده است؛ استنباط تأییدنشده، مجوز اقدام نیست.
۳. انتخاب نسخه براساس دامنه و زمان: واحد حقوقی، نوع فاکتور، ارز، تاریخ و شروط انتقالی تعیینکننده نسخه مؤثر باشند.
۴. کنترل مستقل مبلغ و نقش: API مقصد سقف، تأیید دوم و وضعیت امضا را دوباره بررسی کند؛ روایت مدل جای سند مصوب را نگیرد.
۵. ردپای قابل ممیزی: شناسه فاکتور، نسخه روش، ورودی معتبر، نقش تصمیمگیر و زمان اجرا برای بازسازی نگه داشته شوند.
۶. پایش مغایرت رفتار و سیاست: عبورهای غیرمنتظره، بدون نسبتدادن فوری تخلف یا تقلب، علامتگذاری و رسیدگی شوند.
۷. آزمون مرزی و تغییر نسخه: ارقام ۵۰، کمی بیش از ۵۰، ۱۰۰ و دو سوی تاریخ تغییر سیاست از قبل آزموده شوند.
۸. توقف در ابهام: در صورت نبود سند سیاست، نقش تصویبکننده یا تاریخ معتبر، عامل متوقف شود و دلیل را به انسان ارجاع دهد.
شش آزمون پذیرش پیش از اجرای واقعی
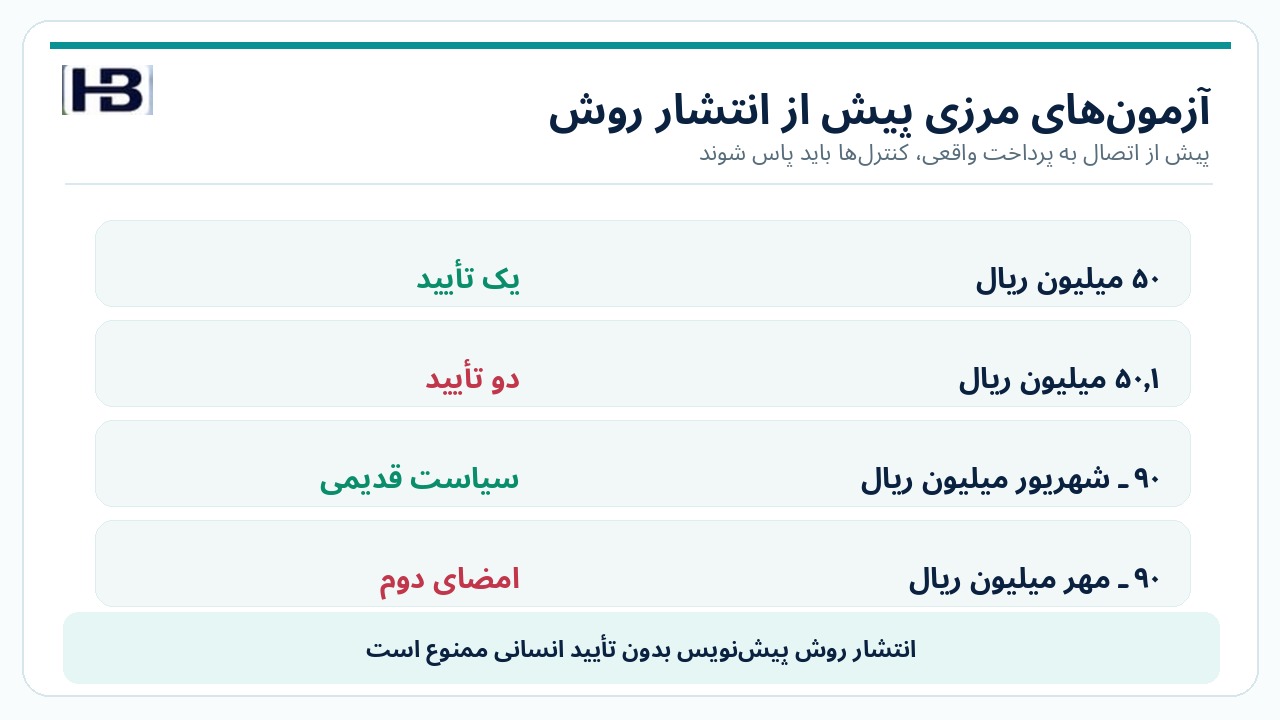
آزمون نخست: فاکتور ۹۰ میلیونی شهریور و مشمول نسخه ۱، باید در بازسازی تاریخی مطابق سیاست زمان خود تفسیر شود.
آزمون دوم: فاکتور ۹۰ میلیونی مهر، پس از امضای مدیر واحد هنوز به تأیید دوم نیاز دارد.
آزمون سوم: فاکتور دقیقاً ۵۰ میلیونی تحت عبارت «تا سقف ۵۰» یک مرحله دارد؛ ۵۰٫۱ میلیونی نیازمند مرحله دوم است.
آزمون چهارم: سیاست مخصوص شرکت الف نباید بیمصوبه به شرکت ب سرایت کند.
آزمون پنجم: پیشنویس استخراجشده توسط AI تا قبل از تأیید رسمی اجازه انتشار و اجرا ندارد.
آزمون ششم: حتی با SOP صحیح، نبود نقش مجاز یا امضای دوم معتبر باید مسیر اجرا را متوقف کند. نتیجه مرجع هر آزمون باید پیشاپیش توسط مسئول مالی ثبت شود.
برنامه اجرای آزمایشی چهار هفتهای
هفته اول: دو فرایند محدود مانند تصویب فاکتور خرید خدمات و تأیید اصلاحیه قرارداد را انتخاب و نسخههای سیاست مصوب را گردآوری کنید.
هفته دوم: داده ساختگی نسخهدار از سوابق و رویدادهای جدید بسازید؛ از عامل پیشنویس SOP بخواهید و بندهای استنباطی را از قواعد مصوب جدا کنید.
هفته سوم: موتور قطعی سقف و نقش را در محیط آزمایشی با آزمونهای مرزی اجرا و نقص انتخاب نسخه را اصلاح و دوباره آزمایش کنید.
هفته چهارم: داشبورد نسخه SOP، منشأ بند، تاریخ مؤثر، فاکتورهای استثنا، امضای لازم و نتیجه کنترل را به ERP آزمایشی متصل کنید. عملیات بانکی واقعی فقط پس از تصویب کنترلها مجاز است.
فرصت توسعه نرمافزار برای حسابداران برتر
پیشنهاد توسعه «مدیر هوشمند نسخه روشهای مالی و کنترل تغییر سیاست» است؛ ماژولی در کنار ERP، حسابهای پرداختنی و موتور گردش تأیید. این ابزار میتواند روشهای مکتوب را با سوابق واقعی مقایسه کند، تغییرها را به مالک فرایند ارجاع دهد و نسخه مؤثر را در زمان اجرا انتخاب کند.
در طراحی مناسب ایران، ریال و تومان، تقویم شمسی، شرکتهای گروه، کدینگ، انواع اسناد، سمت سازمانی تصویبکنندگان و قواعد خاص قرارداد ضروریاند. تغییر حدود اختیار فقط بر پایه مصوبه داخلی معتبر اعمال شود. این پیشنهاد محصول است، نه ادعای وجود فعلی چنین قابلیتی در محصولات مجموعه.
جمعبندی: رویهای که AI میبیند، هنوز قانون قابل اجرا نیست
هشت فاکتور ۹۰ میلیون ریالیِ مثال در چارچوب سیاست قبلی بهدرستی تأیید شده بودند. اما در نسخه تازه، سه فاکتور جدید با ارزش ۲۵۵ میلیون ریال به امضای دوم نیاز داشتند؛ برچسب «تأییدشده» قدیمی مجوز عبور امروز نیست.
زنجیره قابل دفاع چنین است: سوابق فرایند ← پیشنویس SOP با AI ← تطبیق با سیاست مصوب و تاریخ اثر ← تأیید مسئول ← اجرای نسخه معتبر ← کنترل مستقل نقش و مبلغ ← ثبت شواهد و بازبینی انسان.
هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند.
عضویت در حسابداران برتر
برای مطالعه راهکارهای تخصصی کنترلهای مالی و هوش مصنوعی و دریافت مطالب کاربردی، از حسابداران برتر استفاده کنید.
مقالات مرتبط با هوش مصنوعی
- کنترل داخلی در حسابداری با هوش مصنوعی؛ چرا تأیید مدیر دیگر کافی نیست؟
- کنترل پرداخت با عامل هوش مصنوعی؛ اختلاف فاکتورهای ۵۴۰ و ۶۱۰ میلیون ریالی
- خودکارسازی فرایند خرید با هوش مصنوعی؛ از درخواست خرید تا کنترل بودجه و پرداخت
- حسابهای پرداختنی چیست؟ خودکارسازی بیش از ۸۰٪ فاکتورها با هوش مصنوعی
- مقالات کاربرد هوش مصنوعی در حسابداری