


مقدمه: دکمه «مرجوع کن» معادل وصول پول نیست
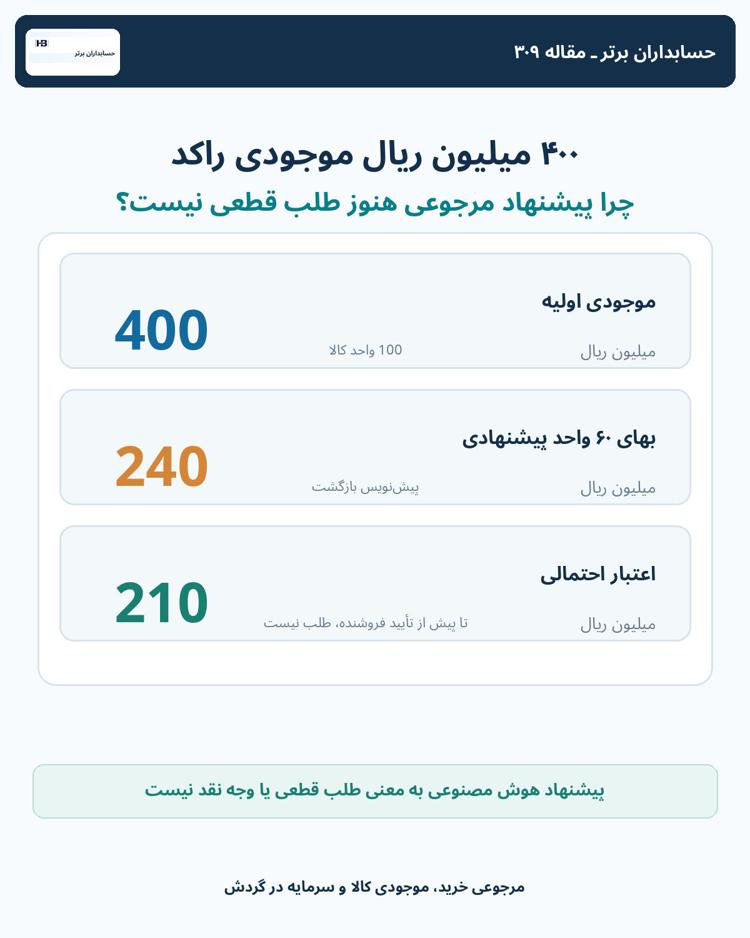
انبار یک شرکت پخش قطعات، ۱۰۰ واحد کالای کمگردش دارد. ارزش دفتری هر واحد در مثال ما ۴ میلیون ریال است؛ بنابراین ۴۰۰ میلیون ریال موجودی در کارت کالا دیده میشود. دستیار هوش مصنوعی براساس میزان گردش و سابقه خرید پیشنهاد میدهد ۶۰ واحد به تأمینکننده اصلی بازگردانده شود. مسئول خرید در گفتوگوی اولیه، پیشنهاد دریافت ۳٫۵ میلیون ریال اعتبار بهازای هر واحد را مطرح کرده است؛ جمع اعتبار احتمالی ۲۱۰ میلیون ریال میشود.
آیا حسابدار اکنون مجاز است ۲۱۰ میلیون ریال حساب دریافتنی ثبت کند و ۲۴۰ میلیون ریال از موجودی بکاهد؟ هنوز نه. الگوریتم ممکن است تأمینکننده و سفارش خرید قبلی را درست پیدا کرده باشد، اما چنین تطبیقی بهتنهایی ثابت نمیکند فروشنده مرجوعی را پذیرفته، قیمت بازخرید قطعی شده، کالا طبق شرایط قرارداد تحویل داده شده یا حق قابل اتکایی برای دریافت وجه یا اعتبار ایجاد شده است.
در همین مثال، وقتی بازگشت ۶۰ واحد واقعاً معتبر و نهایی شود، بهای دفتری کالای خارجشده ۲۴۰ میلیون ریال و اعتبار توافقی ۲۱۰ میلیون ریال خواهد بود. فاصله ۳۰ میلیون ریالی هم باید طبق ماهیت معامله و سوابق کاهش ارزش، جداگانه تعیین تکلیف شود. ۴۰ واحد باقیمانده نیز همچنان به آزمون ارزشگذاری موجودی نیاز دارند.
بنابراین مرجوعی خرید فقط یک عملیات لجستیکی نیست؛ زنجیرهای از پیشنهاد عملیاتی، توافق حقوقی، انتقال کالا، سند مالی و احتمالاً اصلاح اطلاعات مالیاتی است.
خبر تازه اکتبر ۲۰۲۶: عامل SAP برای مرجوعی موجودی راکد
شرکت SAP در گزارش نوآوریهای هوش مصنوعی سهماهه سوم خود که ۲۶ اکتبر ۲۰۲۶ منتشر شد، از Return Goods to Supplier Agent در مجموعه Receiving Assistant سخن گفت. طبق توضیحات رسمی، این عامل به شناسایی اقلام بدون گردش یا کمگردش کمک میکند، سفارش خرید و تأمینکننده اولیه را ردیابی میکند و یک پیشنویس سفارش مرجوعی برای بررسی مسئول خرید آماده میسازد.
در صفحه رسمی محصول و راهنمای SAP تأکید شده است که مسئول خرید باید درباره شرایط تجاری مرجوعی با تأمینکننده توافق کند. صفحه محصول همچنین دسترسی عامل خاص را، در زمان بررسی، محدود به مشتریان واجد شرایط برنامه دسترسی زودهنگام (EAC) میداند؛ بنابراین معرفی در مجموعه نوآوریها را نباید به معنی دسترسی عمومی همین عامل در همه کشورها یا محصولات تلقی کرد.
این خبر، تأیید عملکرد واقعی محصول در شرکتهای ایرانی نیست. سناریوی عددی مقاله ساخته تحریریه است و نقصی را به SAP نسبت نمیدهد. فرصت قابل استفاده، طراحی پیوند میان کارت موجودی، سفارش خرید اولیه، پیشنهاد بازگشت و مدارک تأیید مالی است.
مثال عددی: موجودی ۴۰۰ میلیونی به سه وضعیت تقسیم میشود
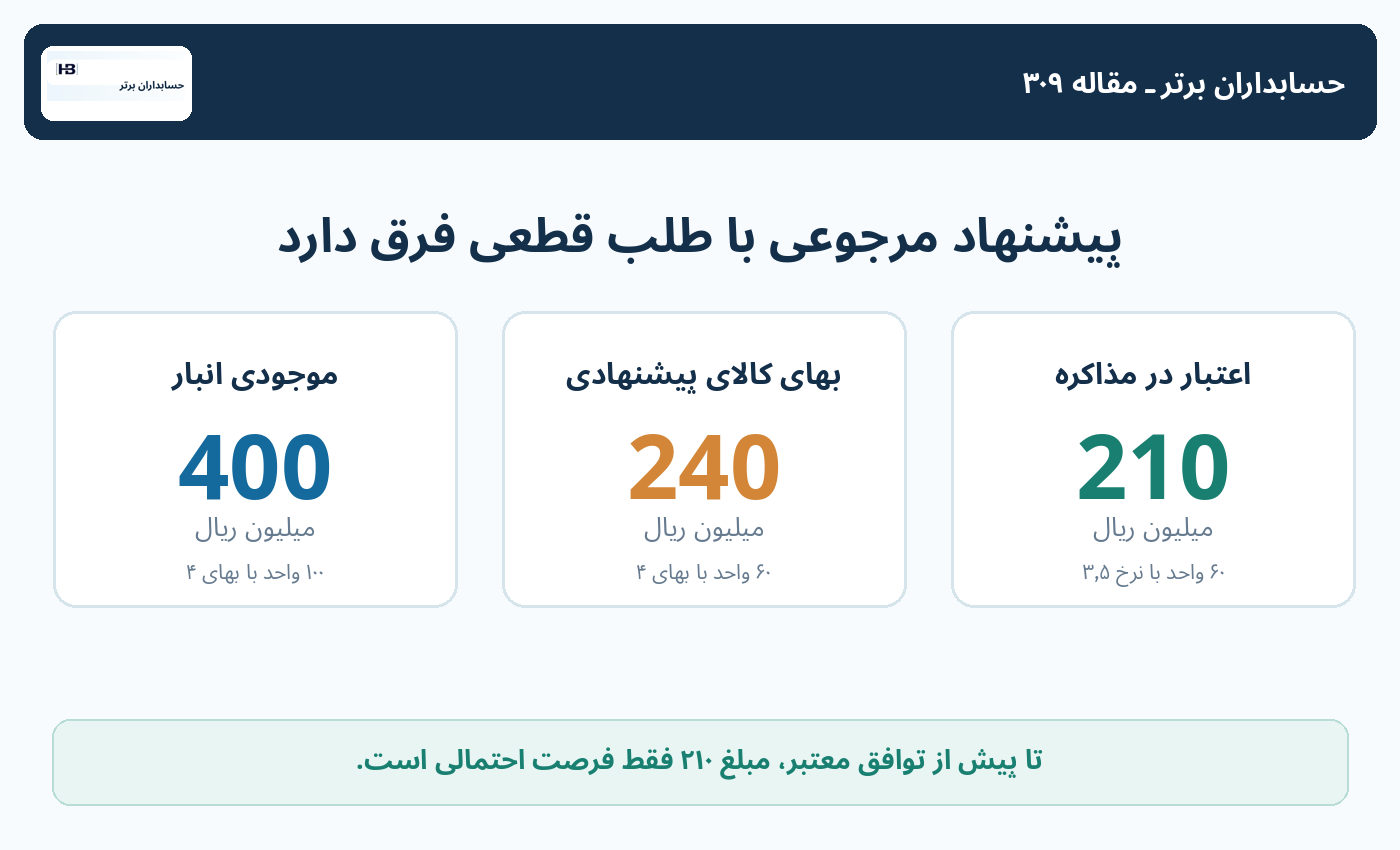
تمام اعداد، نرخها، اشخاص و شروط زیر فرضی هستند. واحد همه مبالغ جدول میلیون ریال است. فرض میکنیم شرکت ۱۰۰ قطعه همگن با مبلغ دفتری ۴ میلیون ریال برای هر قطعه دارد؛ این رقم پس از اعمال روش بهای تمامشده معتبر، در تاریخ بررسی بهدست آمده و تاکنون هیچ کاهش ارزشی برای این اقلام ثبت نشده است.
قلم | موجودی کالای راکد قبل از بررسی |
تعداد | ۱۰۰ |
مبلغ واحد | ۴ |
جمع | ۴۰۰ |
قلم | اقلام پیشنهادی برای مرجوعی |
تعداد | ۶۰ |
مبلغ واحد | ۴ بهای دفتری |
جمع | ۲۴۰ |
قلم | اقلامی که فعلاً نزد شرکت میمانند |
تعداد | ۴۰ |
مبلغ واحد | ۴ بهای دفتری |
جمع | ۱۶۰ |
قلم | اعتبار احتمالی پیشنهادی فروشنده برای ۶۰ واحد |
تعداد | ۶۰ |
مبلغ واحد | ۳٫۵ |
جمع | ۲۱۰ |
قلم | تفاوت بهای دفتری ۶۰ واحد و اعتبار پیشنهادی |
تعداد | — |
مبلغ واحد | — |
جمع | ۳۰ |
این اعداد سه سؤال مختلف میسازند: چه تعداد کالا میتوان بازگرداند؟ چه مقدار اعتبار تجاری میتوان دریافت کرد؟ و چه زمانی باید آثار مالی را شناخت؟
هوش مصنوعی میتواند با ردیابی شناسه کالا، سفارش اولیه و سابقه گردش، به سؤال اول کمک کند. پاسخ دوم به قرارداد، مذاکره و تأیید فروشنده وابسته است؛ پاسخ سوم به انتقال کنترل یا مالکیت، ایجاد حق دریافت و استاندارد حسابداری قابل اعمال.
چهار مرحله که نباید در ERP یکی شوند
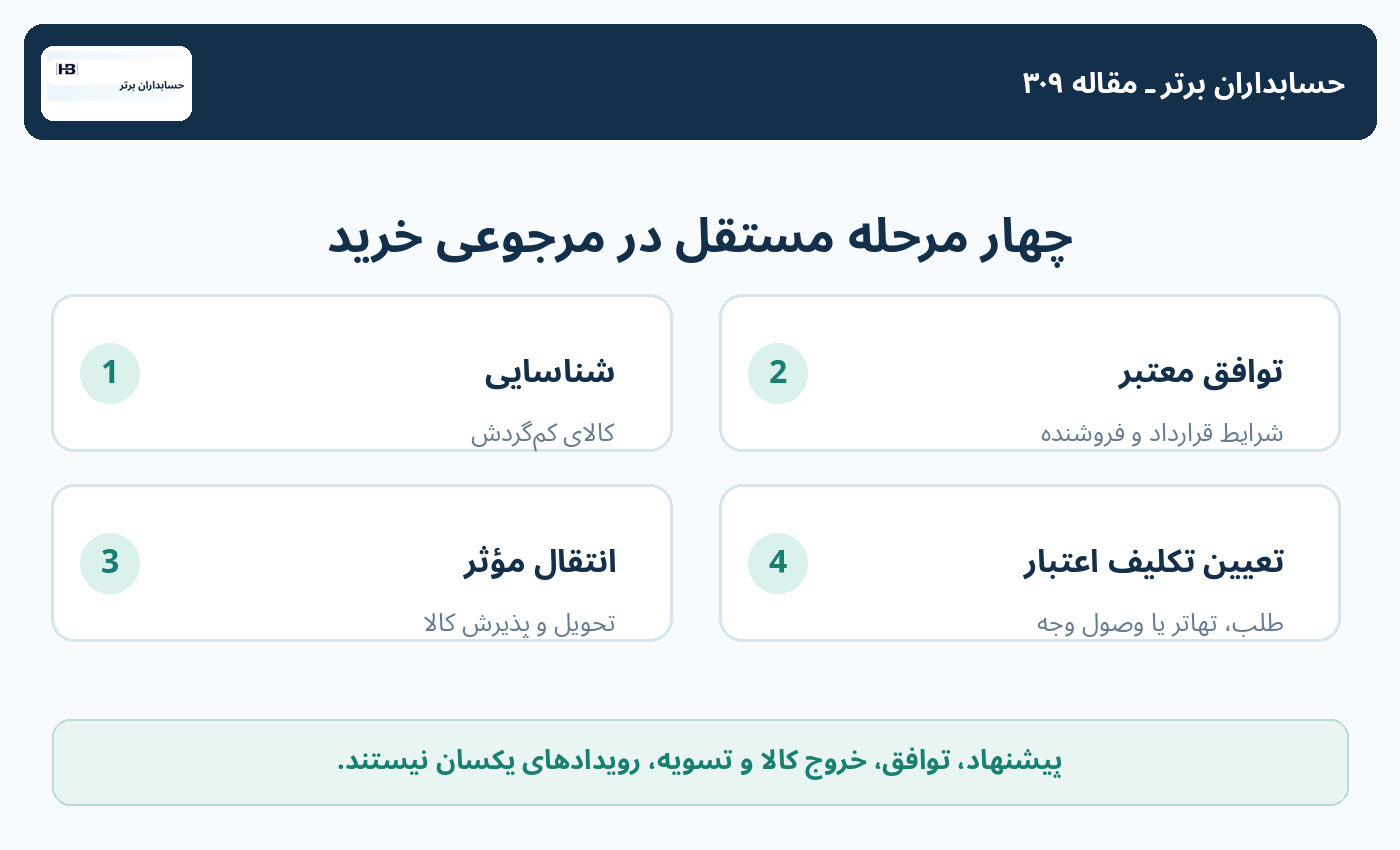
مرحله اول: شناسایی کالای راکد. سیستم بر اساس گردش پایین، تغییر مدل محصول یا کاهش تقاضا فهرستی از اقلام را تهیه میکند. «راکد» بودن بهتنهایی مجوز مرجوعی یا زیان قطعی نیست؛ ممکن است کالا برای تعهد مشتری یا تولید آتی لازم باشد.
مرحله دوم: امکان حقوقی و تجاری مرجوعی. قرارداد خرید و الحاقیهها بررسی میشوند: آیا حق بازگشت وجود دارد؟ مهلت آن تمام نشده؟ بستهبندی و کیفیت قابل قبول است؟ بازگشت مشمول هزینه حمل یا هزینه بازگرداندن به انبار تأمینکننده است؟ تأمینکننده اعتبار در حساب خرید آینده میدهد یا وجه نقد بازمیگرداند؟
مرحله سوم: بازگشت و انتقال مؤثر کالا. یک سفارش مرجوعی یا حواله خروج صرفاً نشان میدهد فرایند آغاز شده است. ممکن است کالا در راه باشد، در انبار شرکت به امانت نگهداری شود یا تا تأیید بازرسی همچنان تحت کنترل خریدار بماند. تاریخ اثر حسابداری باید از شرایط واقعی معامله استخراج شود.
مرحله چهارم: بستانکاری و تسویه. پس از ایجاد حق معتبر، دریافتنی از تأمینکننده یا بستانکاری قابل استفاده، براساس مفاد قرارداد شناسایی و با سند فروشنده یا توافق قطعی تطبیق داده میشود. این حق با وصول نقدی یا کاهش حساب پرداختنی در نتیجه تهاتر معتبر یکسان نیست.
در نتیجه، وضعیتهای «پیشنهاد شد»، «مذاکره شد»، «تأیید شد»، «ارسال شد»، «تحویل و قبول شد»، «اعتبار قطعی شد» و «تسویه شد» باید مستقل باشند.
سناریوی اول: فروشنده هنوز پیشنهاد را نپذیرفته است
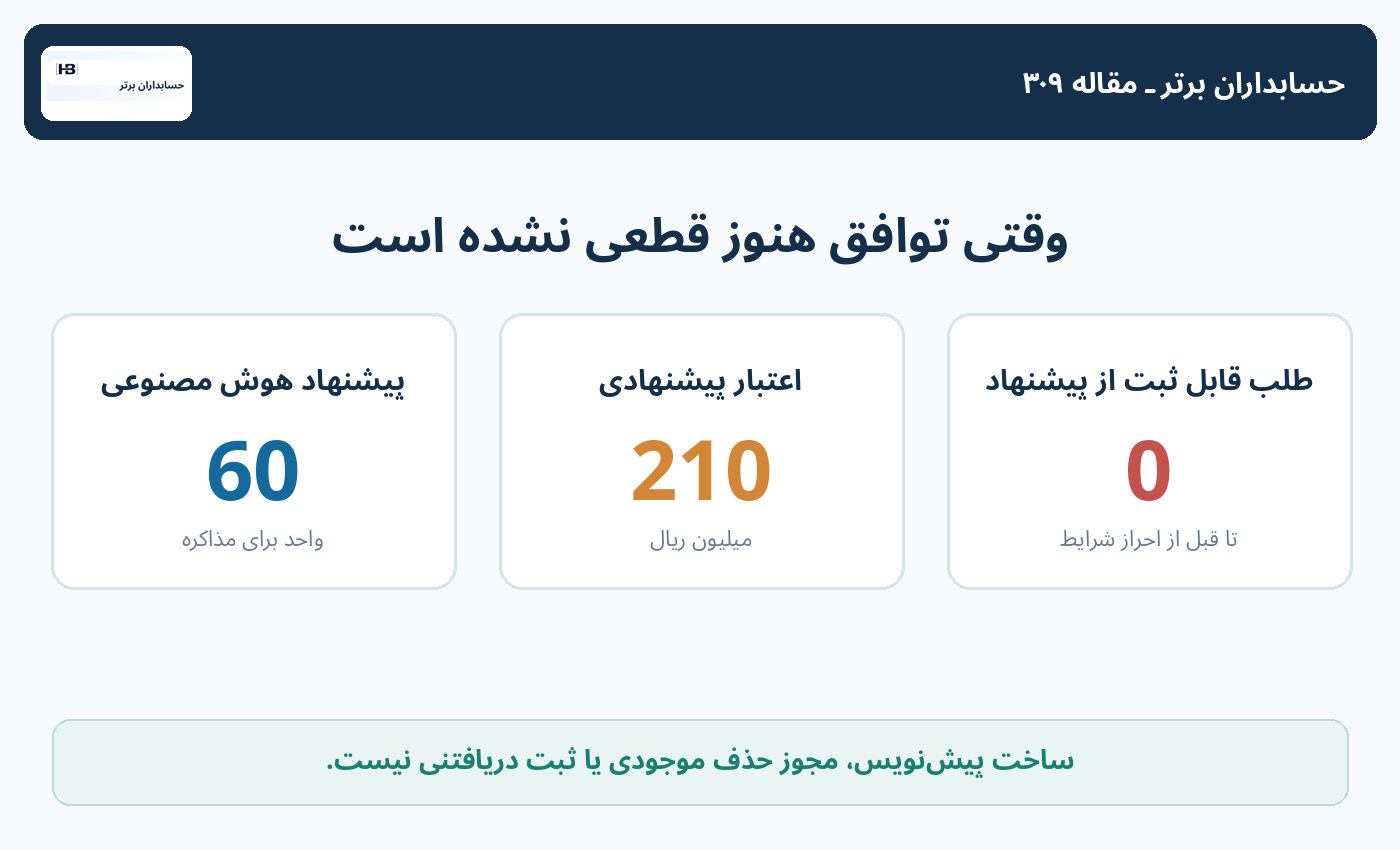
در روز نخست، عامل هوشمند ۶۰ واحد را شناسایی میکند و مذاکرهکننده میگوید شاید بتوان از تأمینکننده برای هر واحد ۳٫۵ میلیون ریال اعتبار گرفت. این تنها سناریوی مذاکراتی ۲۱۰ میلیون ریالی است.
در این وضعیت، با فرض نبود رویداد دیگری، نمیتوان صرفاً به اتکای پیشنهاد AI یا پیشبینی مذاکره، حساب دریافتنی ۲۱۰ میلیونی ایجاد کرد. همچنین حذف ۲۴۰ میلیون ریال موجودی فقط به دلیل ساخت پیشنویس مرجوعی توجیه ندارد. اگر در همین تاریخ شواهد کاهش خالص ارزش فروش وجود دارد، باید آزمون ارزشگذاری موجودی بهطور مستقل انجام شود؛ منتظرماندن برای تأیید فروشنده لزوماً به معنی مجاز بودن نگهداری موجودی به بهای غیرقابل بازیافت نیست.
تصمیم عملی در این مرحله: کاربرگ پیشنهاد تشکیل شود؛ مبلغ ۲۱۰ بهعنوان «فرصت بازیافت مورد مذاکره» و نه «طلب قطعی» نمایش یابد.
سناریوی دوم: بازگشت ۶۰ واحد معتبر و نهایی شده است
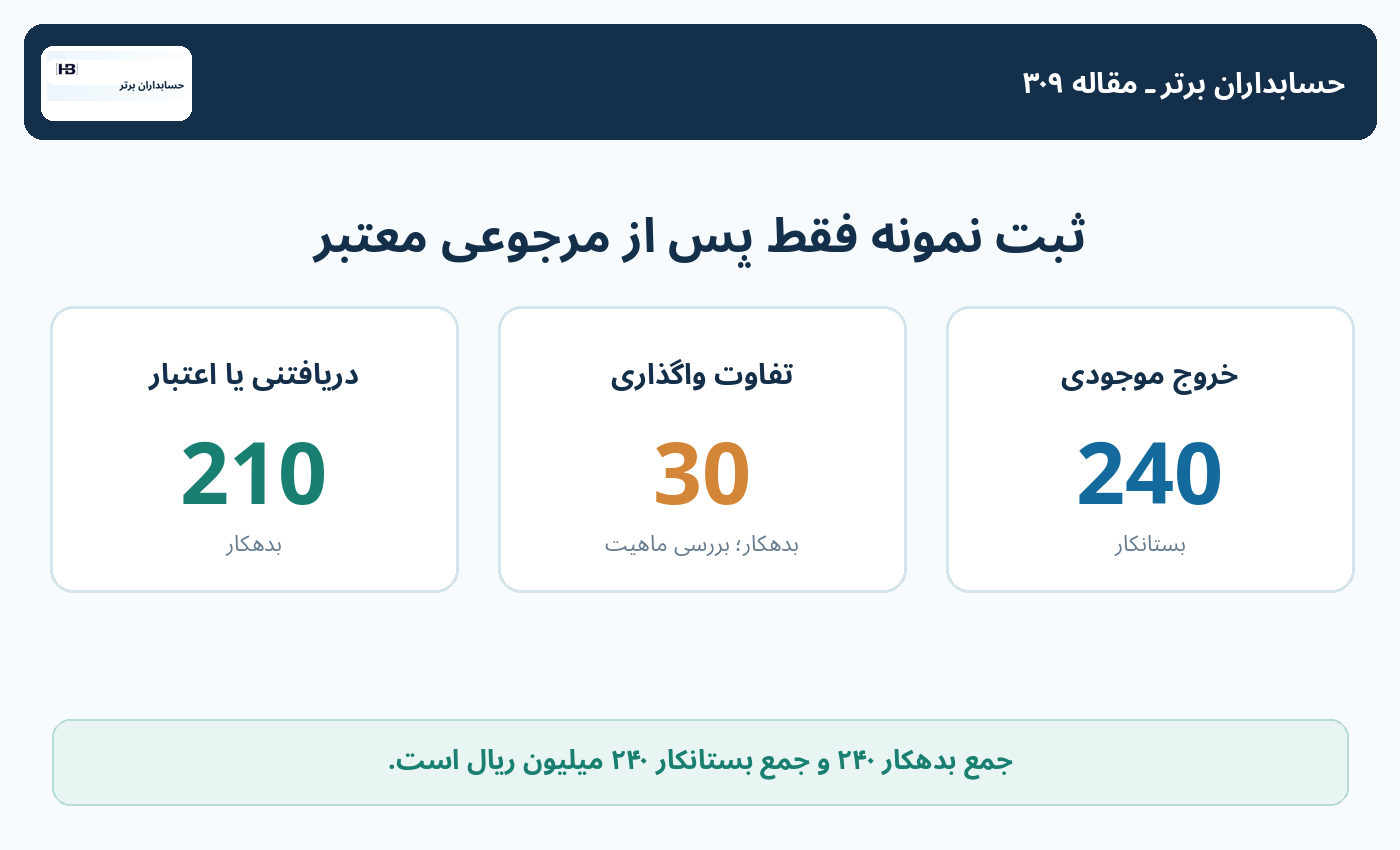
حالا فرض متفاوتی بگیریم: تأمینکننده کتبی موافقت کرده است ۶۰ واحد سالم را در برابر ۲۱۰ میلیون ریال اعتبار بدون شرط اساسی باقیمانده بپذیرد؛ شرکت کالا را مطابق شرایط قرارداد تحویل داده، انتقال مؤثر احراز شده و طلب یا بستانکاری از نظر ماهیت و مبلغ قابل شناسایی است. برای سادهسازی، مالیات و عوارض، مخارج حمل، ذخیره کاهش ارزش پیشین و اختلاف دیگری وجود ندارد.
در این وضعیت یک کاربرگ حسابداری سادهشده میتواند چنین باشد:
حساب | دریافتنی از تأمینکننده / اعتبار معتبر قابل استفاده |
بدهکار | ۲۱۰ |
بستانکار | — |
حساب | زیان یا تعدیل مرتبط با واگذاری موجودی مرجوعی، طبق ماهیت و سرفصل مصوب |
بدهکار | ۳۰ |
بستانکار | — |
حساب | موجودی کالا |
بدهکار | — |
بستانکار | ۲۴۰ |
حساب | جمع |
بدهکار | ۲۴۰ |
بستانکار | ۲۴۰ |
این ثبت نمونه و مشروط است، نه دستور ثبت واحد برای همه مرجوعیها. اگر اعتبار باید از بدهی موجود به همان تأمینکننده کسر شود و شرایط تهاتر برقرار باشد، حساب مربوط ممکن است بهجای دریافتنی مستقل، حسابهای پرداختنی باشد. اگر کالا پیشتر به مبلغی پایینتر از بهای اولیه کاهش ارزش یافته، باید مبلغ دفتری واقعی در تاریخ خروج مبنای محاسبه قرار گیرد و همان کاهش ارزش دوباره شناسایی نشود. تخفیفهای خرید، هزینه حمل، مالکیت کالا، نوع اعتبار تجاری و مدارک اصلاحی نیز میتوانند نتیجه را تغییر دهند.
در مفروضات فعلی، ۳۰ میلیون ریال تفاوت اقتصادیِ واگذاری ۶۰ واحد است؛ نه اینکه تأمینکننده الزاماً ۳۰ میلیون ریال خلاف قرارداد کسر کرده یا شرکت ۳۰ میلیون ریال وجه نقد از دست داده باشد.
تکلیف ۴۰ واحد باقیمانده چیست؟
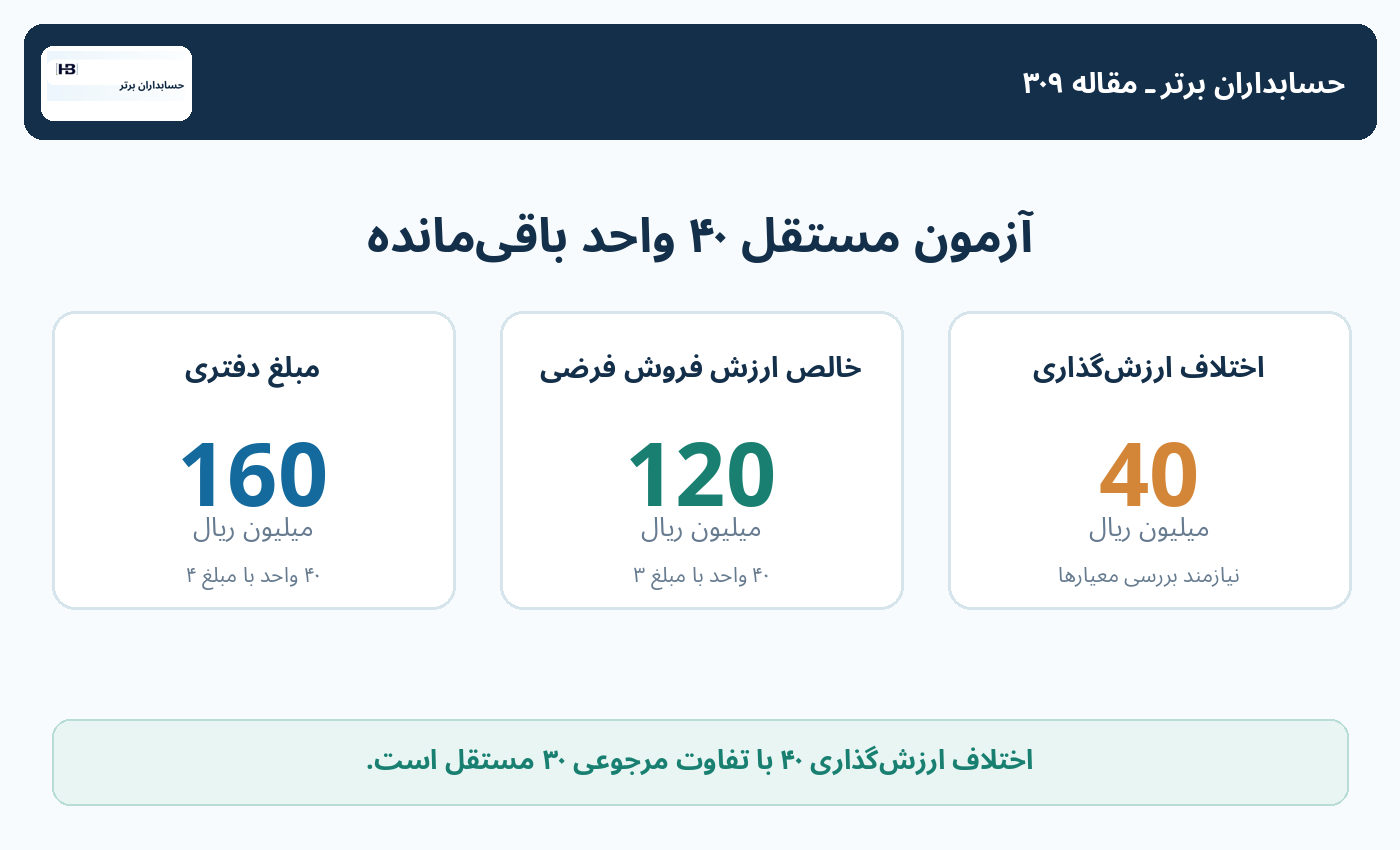
پس از خروج معتبر ۶۰ واحد، ۴۰ واحد با مبلغ دفتری ۱۶۰ میلیون ریال باقی میماند؛ اما همین باقیماندن به معنای تأیید ارزش ۱۶۰ میلیونی نیست. شرکت باید بسنجد آیا فروش یا مصرف آتی این کالا میتواند مبلغ دفتری را بازیافت کند.
برای یک آزمون مستقل و فرضی، تصور کنید شواهد بازار نشان دهد خالص ارزش فروش هر یک از ۴۰ واحد باقیمانده تنها ۳ میلیون ریال است؛ منظور مبلغ فروش تخمینی منهای هزینههای لازم تکمیل و فروش، متناسب با تعریف استاندارد است. در این سناریو خالص ارزش فروش آنها ۱۲۰ میلیون ریال و اختلاف با مبلغ دفتری پیش از تعدیل ۴۰ میلیون ریال است.
در صورت احراز الزامات شناخت و اندازهگیری، کاهش ارزش این ۴۰ واحد ممکن است ۴۰ میلیون ریال باشد. این مبلغ از ۳۰ میلیون ریال تفاوت معامله مرجوعی مستقل است و نباید با آن جابهجا شود.
با این حال برای مواد اولیهای که در تولید محصول استفاده میشوند، قواعد و استثناهای ارزیابی مواد خام در ارتباط با محصولات نهایی نیز باید بررسی شود. نمیتوان هر افت قیمت بازار را بیبررسی به یک زیان قطعی برای همه اقلام تبدیل کرد.
استانداردهای موجودی چه میگویند؟
استاندارد حسابداری شماره ۸ ایران «حسابداری موجودی مواد و کالا»، مبنای مهم برای شناسایی بهای تمامشده، خالص ارزش فروش و آثار کاهش ارزش است. طبق متن استاندارد، موجودی باید با توجه به اقل بهای تمامشده و خالص ارزش فروش سنجیده شود و کاهش ارزش یا زیان مرتبط، در دوره مربوط طبق ضوابط شناسایی گردد.
در استاندارد بینالمللی IAS 2 نیز اصل اندازهگیری موجودی به مبلغ کمترِ بهای تمامشده و خالص ارزش فروش مطرح است. همچنین کاهش ارزش و برگشت احتمالی آن باید بر اساس شواهد و محدودیتهای مربوط بررسی شود.
مرجوعی قراردادی به تأمینکننده با آزمون خالص ارزش فروش یک موضوع نیست. ممکن است کالا هنوز قابل فروش باشد، ولی خریدار طبق قرارداد حق مرجوعی مطلوبی داشته باشد؛ یا مرجوعی ممکن نباشد اما بهای دفتری به علت کاهش ارزش فروش نیازمند تعدیل باشد. هر دو آزمون مستقلاند.
این مقاله از متن بازنشرشده استاندارد ۸ و معرفی رسمی IAS 2 استفاده میکند؛ پیش از اجرای واقعی باید آخرین نسخه لازمالاجرا برای شرکت، ماهیت معامله و مقررات مالیاتی همان دوره بررسی شود.
تخفیف مرجوعی با زیان کاهش ارزش یکی نیست
اگر فروشنده در ازای کالای مرجوعی بهجای بهای اولیه، مبلغ کمتری بپردازد، تفاوت میتواند آثار حسابداری گوناگونی داشته باشد. علت اختلاف ممکن است تخفیف اولیه، هزینه بازگرداندن، کاهش کیفیت، سیاست بازخرید، تفاوت نرخ توافقشده یا شرایط خاص قرارداد باشد.
پیش از معرفی ۳۰ میلیون ریال بهعنوان «زیان»، حسابدار باید پاسخ دهد: مبلغ دفتری ۲۴۰ شامل چه هزینههایی بوده؟ آیا قبلاً ذخیره یا کاهش ارزش ثبت شده؟ سند بستانکاری قطعی است یا تنها توافق اولیه؟ چه کسی هزینه حمل را میپردازد؟ آیا فروشنده بهجای وجه نقد، کالای جایگزین تحویل میدهد؟
سامانهای که فقط قیمت خرید و پیشنهاد بازخرید را کم میکند، ممکن است از نظر ریاضی درست ولی از نظر طبقهبندی حسابداری و دوره شناسایی نادرست باشد.
تفاوت اعتبار تجاری با وجه نقد در دسترس
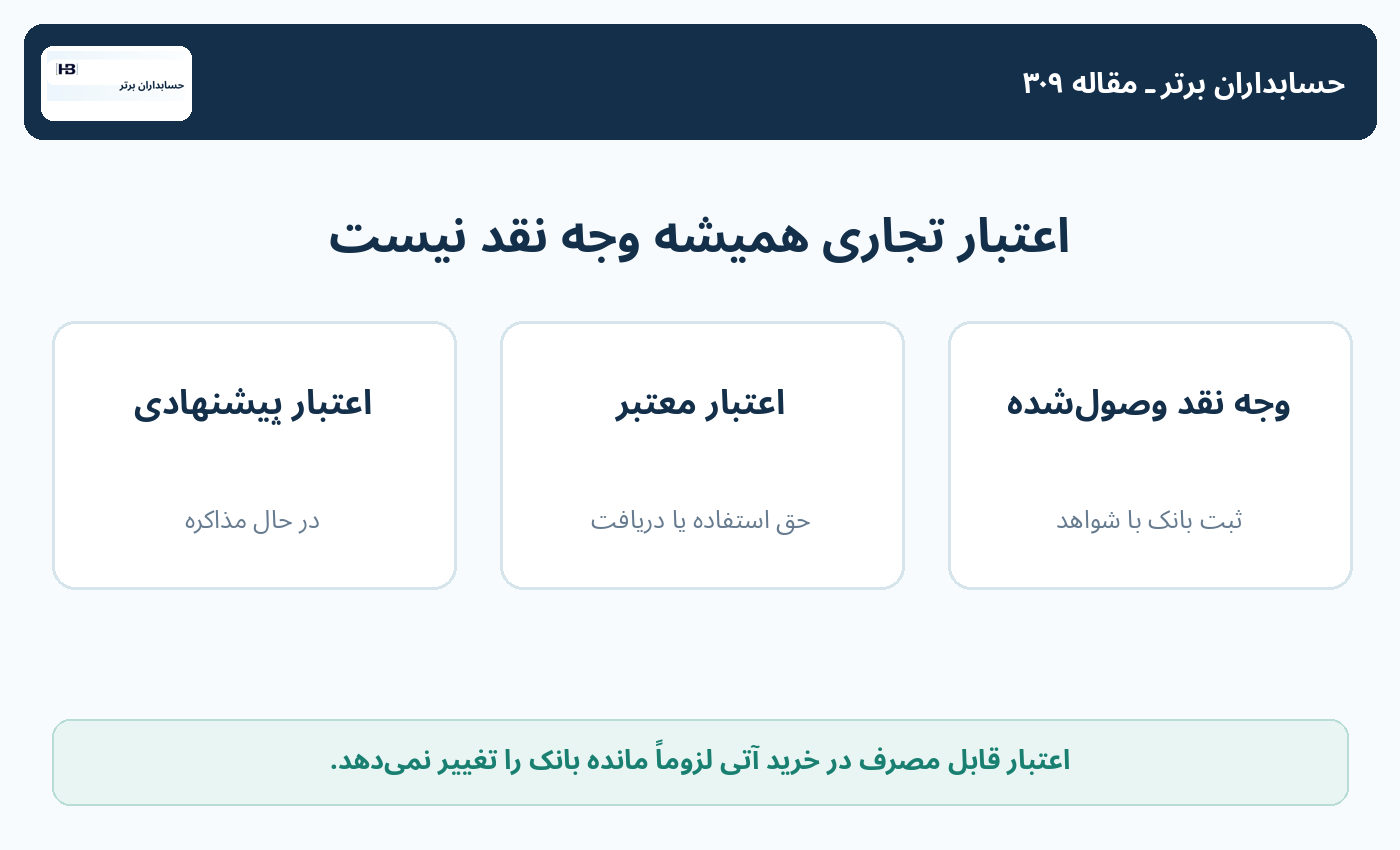
حتی وقتی حق ۲۱۰ میلیون ریالی معتبر شد، نمیتوان آن را بهطور خودکار وجه نقد آزاد شرکت دانست. ممکن است قرارداد تصریح کند این مبلغ فقط از فاکتورهای خرید آینده کسر میشود؛ در نتیجه منفعت اقتصادی وجود دارد ولی زمان استفاده و ماهیت حساب متفاوت است.
برای تصمیم خرید و بودجه لازم است سه ستون مستقل نمایش داده شود: اعتبار مورد توافق، اعتبار قطعی و قابل استفاده، و وجه نقد وصولشده. ممکن است ۲۱۰ میلیون ریال بستانکاری قابل استفاده ثبت شده باشد، اما مانده بانک حتی یک ریال تغییر نکرده باشد.
اگر شرکت خرید جدیدی از فروشنده ندارد یا اعتبار دارای تاریخ انقضا و محدودیت استفاده است، ارزش اقتصادی واقعی و قابلیت بازیافت آن نیز نیازمند ارزیابی جداگانه خواهد بود. AI نباید بدون بررسی قرارداد، اعتبار را معادل وصول نقدی در پیشبینی خزانهداری قرار دهد.
بازگشت از خرید و آثار سامانه مؤدیان ایران
مرجوعی خرید میتواند بر مدارک تجاری، موجودی و اطلاعات مالیات بر ارزش افزوده و صورتحساب الکترونیکی اثر بگذارد؛ اما نوع سند اصلاحی یا ابطالی و نحوه انعکاس آن، تابع مقررات معتبر ایران و وضعیت واقعی معامله است.
نرمافزار باید اسناد مرتبط شامل فاکتور اصلی، مرجع خرید، مدارک مرجوعی، سند تجاری اصلاحی فروشنده و وضعیت قانونی اطلاعات را به هم پیوند دهد. نمیتوان از ساخت سفارش مرجوعی در انبار نتیجه گرفت که آثار مالیاتی معامله نیز خودکار و نهایی اصلاح شده است.
همچنین بستانکاری تجاری ۲۱۰ میلیونی در مثال ما پیش از مالیات و عوارض فرض شده است. برای پرونده واقعی باید مبنای مبلغ، آثار تخفیف و برگشت و ضرورت اصلاح اطلاعات کارپوشه بهطور مستقل و متناسب با دوره تعیین شود. هیچ نرخ یا مهلت مالیاتی خاصی از نمونه خارجی SAP نتیجهگیری نمیشود.
هشت کنترل برای ماژول هوشمند مرجوعی تأمینکننده
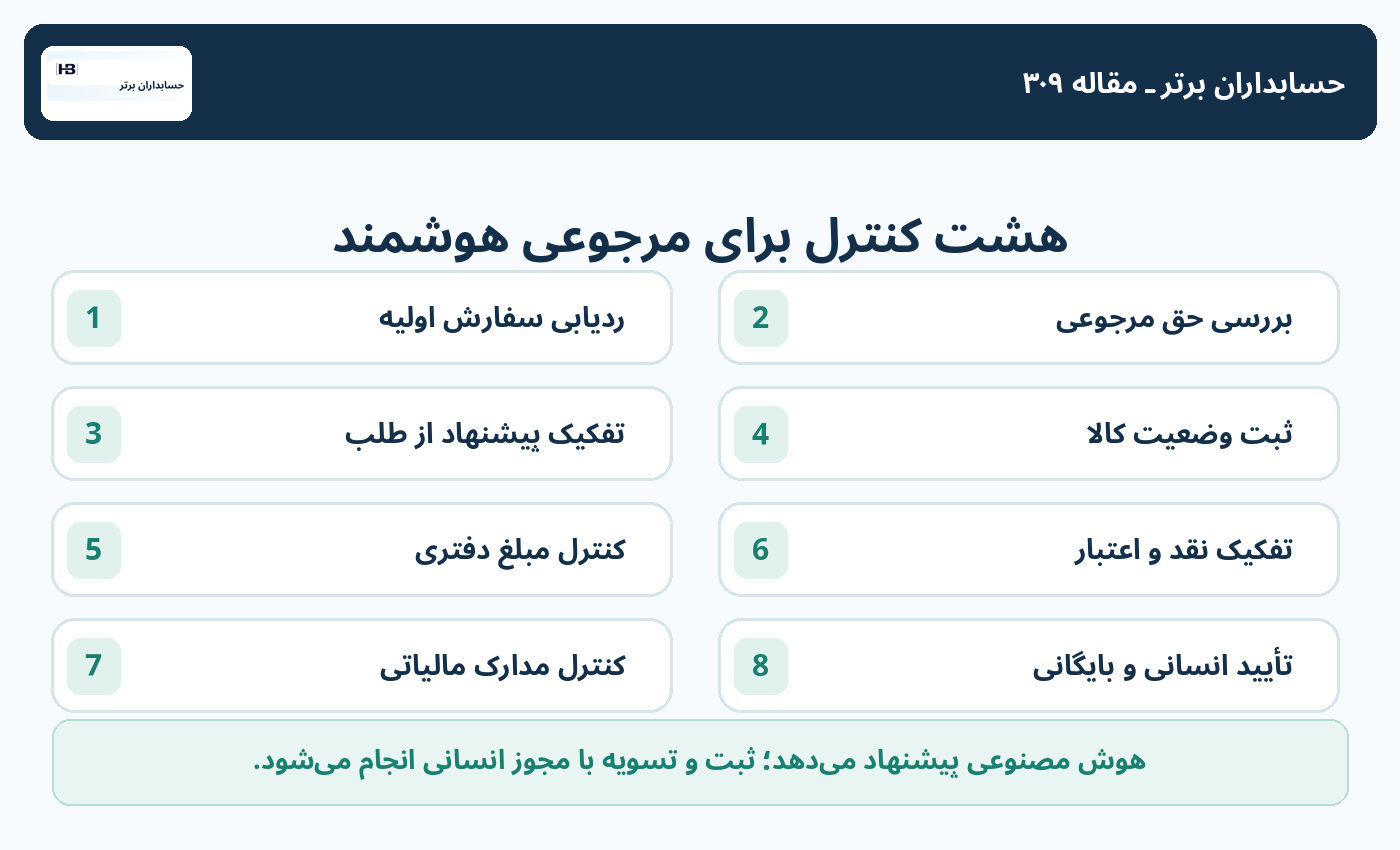
۱. شناسایی دقیق منبع خرید: کالای مورد بررسی باید به کد کالا، سری ساخت یا بچ، سفارش خرید اولیه، فروشنده حقوقی و مدارک دریافت پیوند داشته باشد.
۲. کنترل قابلیت مرجوعی: مهلت، شرایط کیفیت و بستهبندی، دامنه قرارداد، استثناهای محصول و الزام موافقت فروشنده از متن معتبر استخراج شود.
۳. تفکیک پیشنهاد از حق مالی: تا زمانی که توافق معتبر و شرایط شناخت فراهم نیست، مبلغ بازخرید در داشبورد «فرصت احتمالی» بماند، نه دریافتنی قطعی.
۴. حفظ ردیابی موجودی: تعداد رزروشده برای بازگشت، تعداد ارسالشده و تعداد پذیرفتهشده توسط فروشنده مستقل باشند؛ کالا از شمارش فیزیکی و گزارش مالکیت بهدرستی حذف شود.
۵. محاسبه از مبلغ دفتری واقعی: بهای خرید اولیه بهتنهایی کافی نیست؛ روش قیمتگذاری موجودی، هزینههای قابل تخصیص و کاهش ارزشهای قبلی بررسی شوند.
۶. تفکیک نقد، اعتبار و تهاتر: بستانکاری قابل مصرف در خرید آینده با وجه دریافتشده یا کاهش بدهی در صورت تهاتر معتبر اشتباه نشود.
۷. کنترل مدارک مالیاتی: اطلاعات صورتحساب خرید، سند اصلاحی و وضعیت مرجع قانونی مربوط با رعایت قواعد معتبر به هم متصل شوند؛ پیام داخلی جانشین سند لازمالاجرا نیست.
۸. تصویب انسانی و ردپای کامل: AI صرفاً ردیابی، پیشنهاد و کاربرگ محاسبه بسازد؛ تأیید مرجوعی، تغییر موجودی، ثبت نهایی و تسویه در اختیار افراد دارای مجوز باشد.
فرصت محصولی برای حسابداران برتر: «رادار مرجوعی موجودی راکد»
برای برند نرمافزاری حسابداران برتر، میتوان ماژول پیشنهادی «رادار هوشمند مرجوعی موجودی راکد» را طراحی کرد. این نام یک ایده توسعه است؛ نه ادعای وجود کنونی محصول یا اتصال آماده به SAP.
ماژول از زیرسیستمهای انبار، خرید، حسابهای پرداختنی، قراردادها و داشبورد سرمایه در گردش استفاده میکند. هسته آن میتواند کالاهای کمگردش را شناسایی کند، فروشنده و سفارش اولیه را بیابد، مبلغ دفتری و وضعیت کاهش ارزش را نشان دهد و برای هر پیشنهاد، کاربرگ منفعت و ریسک بسازد.
خروجی نمونه چنین است: «از ۱۰۰ واحد با مبلغ دفتری ۴۰۰ میلیون ریال، ۶۰ واحد برای گفتوگوی مرجوعی پیشنهاد شده است. بهای دفتری آنها ۲۴۰ و اعتبار پیشنهادی ۲۱۰ است. قرارداد هنوز تأیید نهایی ندارد؛ ثبت دریافتنی و حذف موجودی مجاز نیست. ۴۰ واحد باقیمانده نیازمند ارزیابی خالص ارزش فروش است.»
برای ایران، تقویم شمسی، ریال و تومان، چندانباره و چندشرکتی، کنترل سری ساخت، پیوند به اسناد قانونی خرید و سطوح امضای مجاز باید در طراحی لحاظ شوند. مدل هوش مصنوعی نباید بدون مستند یا دسترسی مجاز، از طرف شرکت نامه الزامآور یا درخواست رسمی مرجوعی ارسال کند.
اجرای آزمایشی چهار هفتهای
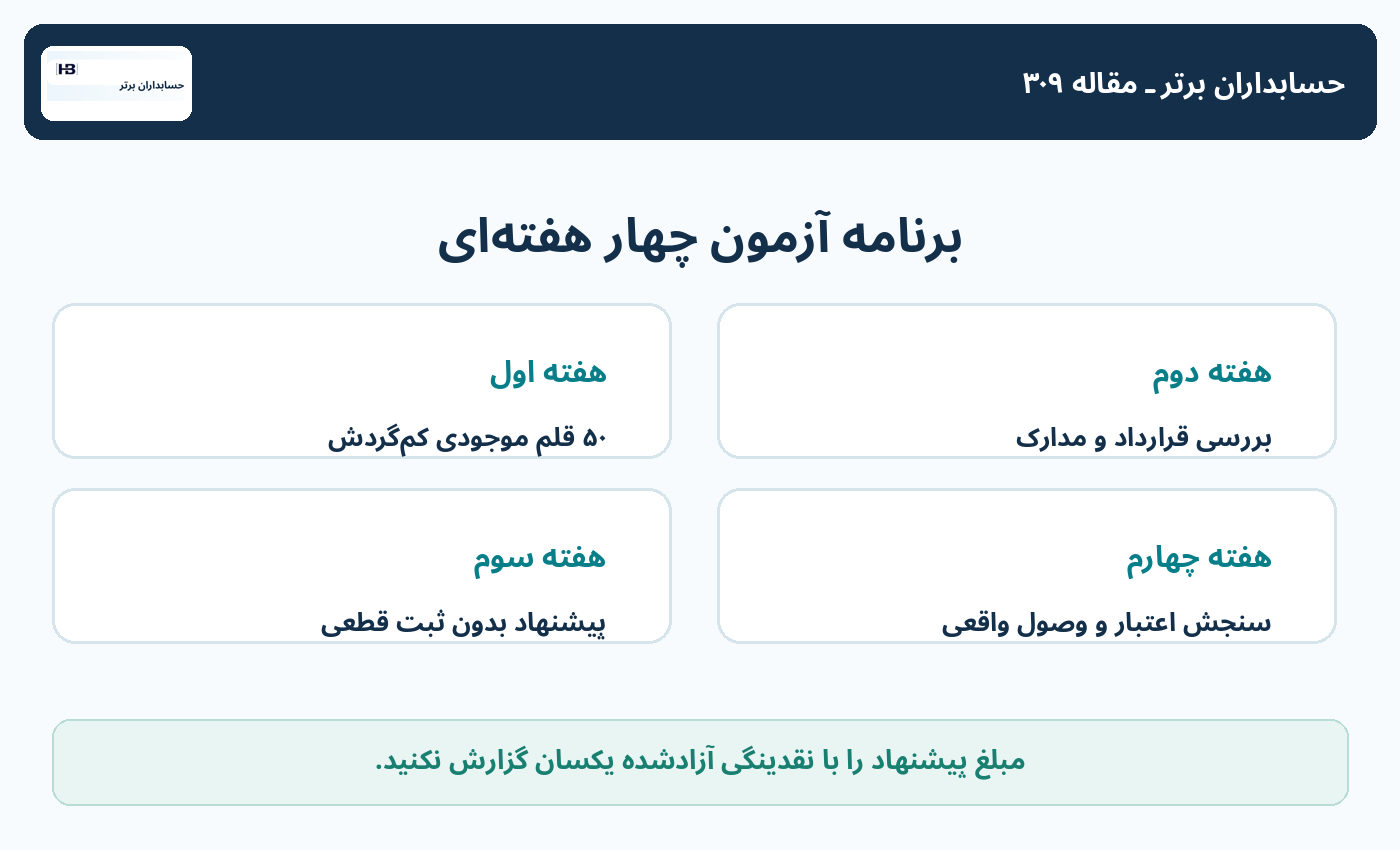
هفته اول: ۵۰ قلم موجودی کمگردش را با شناسه کالا، تاریخ آخرین گردش، قیمت دفتری، قرارداد و فروشنده اولیه انتخاب کنید. موجودیهای رزروشده برای تولید یا مشتری را از جامعه پیشنهادهای عمومی جدا کنید.
هفته دوم: شرایط مرجوعی و مدارک هر قلم را بررسی کنید. پروندههایی با مهلت منقضی، کالای بازشده، سفارش دارای چند فروشنده، بستانکاری مشروط و سند خرید ناقص بسازید.
هفته سوم: عامل فقط پیشنهاد مرجوعی و ارتباط اسناد را استخراج کند. حسابدار و مسئول خرید کاربرگ «بهای دفتری ـ اعتبار احتمالی ـ مخارج بازگشت ـ مانده قابل فروش» را بازبینی کنند. هیچ ثبت واقعی خودکار ایجاد نشود.
هفته چهارم: تعداد پیشنهادهای پذیرفتهشده از سوی تأمینکننده، مبلغ اعتبار قطعی، مبلغ وصولشده، ارزش موجودی خارجشده، خطای تطبیق سفارش، اختلاف ارزشگذاری و زمان رسیدگی را جدا گزارش کنید. «ارزش پیشنهادهای تولیدشده» را معادل «نقدینگی آزادشده» معرفی نکنید.
جمعبندی: شناسایی کالای راکد، آغاز فرایند است نه پایان حسابداری
در سناریوی آموزشی، شرکت ۱۰۰ واحد کالا با ارزش دفتری ۴۰۰ میلیون ریال داشت. عامل AI پیشنهاد داد ۶۰ واحد با بهای دفتری ۲۴۰ میلیون ریال بازگردانده شود و در مذاکره اولیه ۲۱۰ میلیون ریال اعتبار مطرح شد.
تا پیش از ایجاد حق معتبر و انتقال مؤثر کالا، این ۲۱۰ میلیون ریال طلب قطعی و ۲۴۰ میلیون ریال کاهش موجودی قطعی نیست. اگر شرایط بازگشت نهایی و مفروضات مثال احراز شود، تفاوت ۳۰ میلیون ریالی باید با لحاظ بهای دفتری واقعی و سوابق کاهش ارزش تعیین تکلیف شود. ۴۰ واحد باقیمانده نیز آزمون ارزشگذاری مستقلی دارند.
نرمافزار مالی هوشمند نباید تنها بگوید «کدام کالا را میتوان برگرداند»؛ باید نشان دهد «چه قراردادی اجازه آن را میدهد، چه مبلغی واقعاً قابل مطالبه است و از چه تاریخی آثار مالی آن قابل شناسایی است».
برای آشنایی با راهکارهای مالی و هوشمندسازی حسابداری به وبسایت حسابداران برتر مراجعه کنید:
https://hesabdaranebartar.com
• کنترل سفارش خرید باز با هوش مصنوعی؛ کاهش خرید ۲۱۰ میلیونی
• تفکیک هزینه تعمیر و ارتقای دستگاه؛ خطای ۸۰ میلیونی