


مقدمه: خطایی که در تراز حسابها پنهان ماند
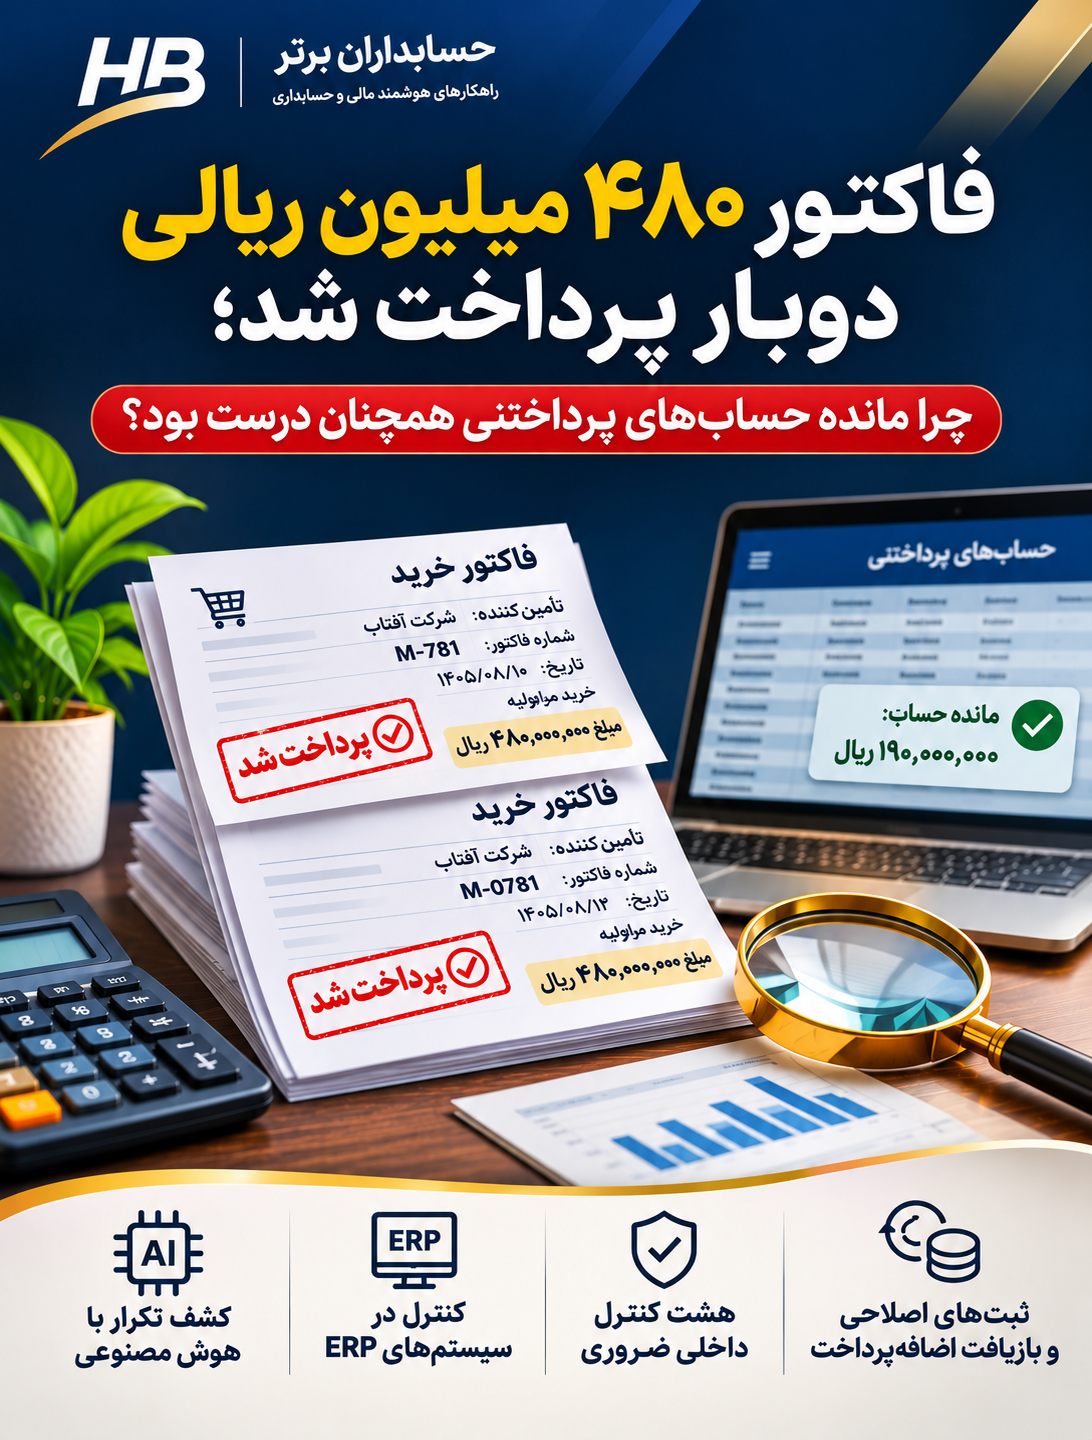
مدیر مالی یک شرکت بازرگانی گزارش حسابهای پرداختنی پایان ماه را بررسی میکند. مانده نهایی این حساب ۱۹۰ میلیون ریال و با دفتر کل منطبق است. اسناد حسابداری نیز ترازند. اما ریز گردش بانک نشان میدهد یک فاکتور خرید ۴۸۰ میلیون ریالی دو بار پرداخت شده است. بررسی بعدی روشن میکند همان فاکتور در سیستم خرید نیز دو بار ثبت شده؛ ازاینرو افزایش اشتباه بدهی و کاهش اشتباه آن بر اثر پرداخت دوباره، یکدیگر را در مانده نهایی خنثی کردهاند.
نتیجه صرفاً یک خطای دفتری نیست: شرکت ۴۸۰ میلیون ریال بیش از تعهد واقعی خود پرداخت کرده و در مفروضات این سناریو موجودی مواد اولیه نیز ۴۸۰ میلیون ریال بیش از واقع گزارش شده است. تراز بودن سند، تطبیق دفتر کل و انطباق گردش بانکی لزوماً به معنای مجاز بودن تکتک تراکنشها نیست. مسئله محوری مقاله، پیشگیری از فاکتور و پرداخت تکراری و سپس اصلاح ثبتها و کنترل وصول وجه است.
۱. پرداخت تکراری چگونه رخ میدهد؟
پرداخت تکراری (Duplicate Payment) یعنی یک تعهد معتبر بدون مبنای مستقل، بیش از یک بار تسویه شود. امکان دارد تأمینکننده یک فاکتور را نخست ایمیل کند و بعد نسخه تصویری همان سند را برای کارشناس خرید بفرستد. اگر کانالهای دریافت اطلاعات به یک مخزن کنترلشده متصل نباشند، دو کاربر ممکن است یک خرید را دوبار ثبت کنند. مسیر دیگر آن است که سند خرید فقط یکبار ثبت شده، ولی دستور انتقال وجه به بانک در وضعیت نامشخص مجدداً اجرا شود.
| وضعیت | پیامد محتمل |
|---|---|
| ثبت دوباره فاکتور و یک پرداخت | بیشنمایی بدهی و احتمالاً هزینه یا موجودی |
| ثبت یک فاکتور و دو پرداخت | اضافهپرداخت و احتمال ایجاد مطالبه از تأمینکننده |
| ثبت دو فاکتور و دو پرداخت | خنثیشدن دو خطا در مانده پایانی حساب پرداختنی |
در ادامه سناریوی سوم را بررسی میکنیم؛ زیرا ممکن است حسابداران صرفاً با کنترل مانده ماهانه به اشتباه اطمینان پیدا کنند.
۲. تحول فناوری در کنترل حسابهای پرداختنی
مطابق تاریخچه رسمی Oracle، قابلیت Payables Agent for Invoice Ingestion, Compliance and Control در مستندات Oracle Fusion Cloud Financials 26C در ۲۹ ژوئن ۲۰۲۶اضافه و شرح مرتبط در ۵ اکتبر ۲۰۲۶ بازنگری شده است. این مستند از دریافت فاکتور، تبدیل سیاستهای سازمان به قواعد اجرایی، کنترل ناهنجاری و ارجاع موارد استثنا برای بررسی سخن میگوید. این اطلاعات، توصیف قابلیت سازنده است، نه نتیجه یک ارزیابی مستقل از میزان کاهش خطا یا تضمین پیادهسازی در ایران.
مایکروسافت نیز در Dynamics 365 Finance، کنترل شماره فاکتور تکراری با تنظیمات مشخص و انواع تطبیق فاکتور، سفارش خرید و رسید کالا را مستند کرده است. در مستند Invoice Capture، استخراج داده از سند با AI Builder همراه با اعتبارسنجی و بررسی انسانی موارد دارای خطا تشریح شده است. دسترسبودن عملی این قابلیتها به نسخه، تنظیمات، مجوز و استقرار هر سازمان وابسته است؛ هیچ قابلیت خاص تأییدنشدهای به محصولات حسابداران برتر نسبت داده نمیشود.
۳. فاکتور تکراری با پرداخت تکراری چه تفاوتی دارد؟
فاکتور تکراری (Duplicate Invoice) مربوط به ثبت مجدد سند یک معامله واحد است. پرداخت تکراری (Duplicate Payment) مربوط به خروج دوباره وجه برای همان تعهد است. این دو میتوانند مستقل باشند. ثبت تکراری فاکتور ممکن است دارایی، هزینه یا بدهی را بیشنمایی کند؛ پرداخت تکراری، از نظر اقتصادی، وجه نقد شرکت را کاهش میدهد و بسته به اسناد، قرارداد و قابلیت بازیافت، میتواند مطالبهای از تأمینکننده ایجاد کند. اصلاح هر کدام باید جداگانه انجام شود.
۴. سناریوی عددی: چهار فاکتور واقعی و یک فاکتور تکراری
تمام ارقام این مثال فرضی و به میلیون ریال هستند. شرکت «راهکار تجارت» در آغاز دوره نزد تأمینکنندگان آفتاب و بهار ماندهای ندارد. معاملات واقعی چنیناند:
| تأمینکننده | شماره | موضوع | مبلغ (میلیون ریال) |
|---|---|---|---|
| آفتاب | M-781 | مواد اولیه، باقیمانده در انبار | ۴۸۰ |
| آفتاب | S-009 | خدمات نگهداری مصرفشده | ۲۴۰ |
| بهار | B-117 | ملزومات اداری مصرفشده | ۱۹۰ |
| بهار | B-118 | خدمات فنی مستقل | ۱۹۰ |
| جمع | ۱٬۱۰۰ |
ثبت تجمیعی صحیح معاملات واقعی:
| حساب | بدهکار | بستانکار |
|---|---|---|
| موجودی مواد اولیه | ۴۸۰ | — |
| هزینه خدمات نگهداری | ۲۴۰ | — |
| هزینه ملزومات اداری | ۱۹۰ | — |
| هزینه خدمات فنی | ۱۹۰ | — |
| حسابهای پرداختنی | — | ۱٬۱۰۰ |
| جمع | ۱٬۱۰۰ | ۱٬۱۰۰ |
پس از چهار فاکتور واقعی، ۴۸۰ میلیون ریال موجودی مواد و ۶۲۰ میلیون ریال هزینه دوره در دفاتر باید شناسایی شود.
۵. ثبت فاکتور دوم چگونه خطا را ایجاد کرد؟
فاکتور خرید M-781 بار دیگر با شماره نمایشی M-0781 به شرکت میرسد. فرض میکنیم نرمافزار شمارهها را رشتهای و بدون تطبیق کافیِ شناسه تأمینکننده، سفارش خرید و رسید انبار مقایسه میکند. کاربر دوم به اشتباه سند دیگری ثبت میکند:
| حساب | بدهکار | بستانکار |
|---|---|---|
| موجودی مواد اولیه | ۴۸۰ | — |
| حسابهای پرداختنی ـ آفتاب | — | ۴۸۰ |
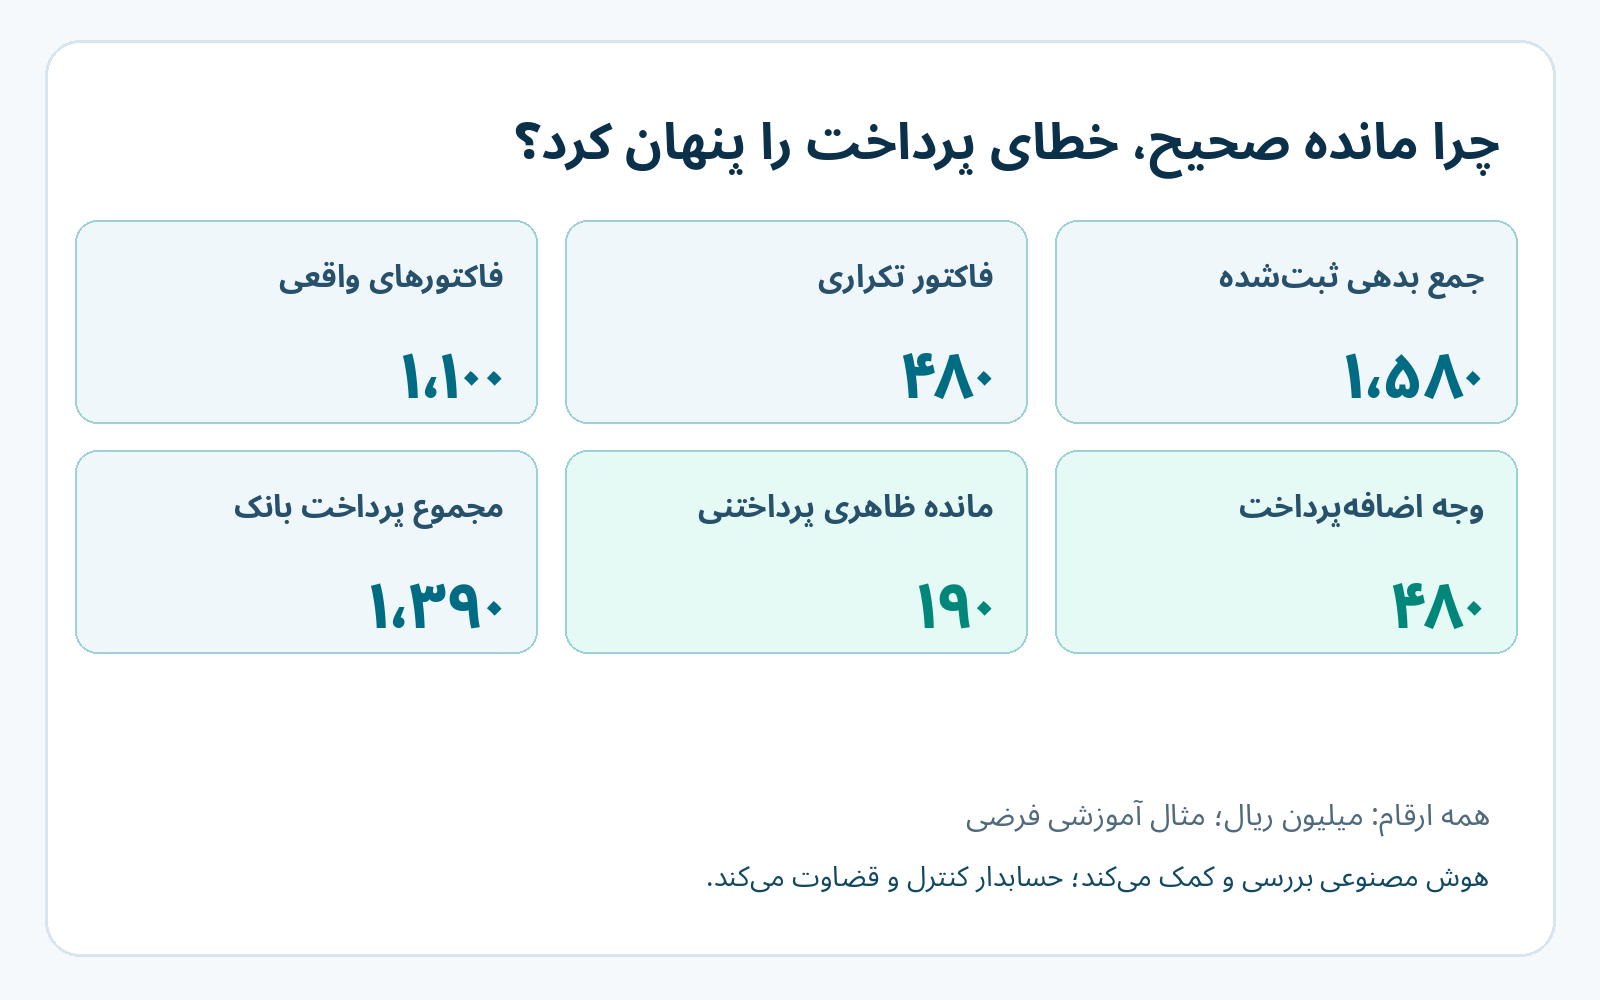
برای این ثبت دوم هیچ محمولهای تحویل نشده است. پس از ثبت تکراری، بدهی ثبتشده از ۱٬۱۰۰ به ۱٬۵۸۰ و موجودی مواد اولیه از ۴۸۰ به ۹۶۰ میلیون ریال میرسد. تطبیق مناسب با رسید کالا باید این مغایرت را پیش از ثبت یا تسویه مشخص میکرد.
۶. چهار پرداخت بانکی و ۴۸۰ میلیون ریال اضافهپرداخت
| شرح پرداخت | مبلغ | نتیجه |
|---|---|---|
| تسویه M-781 | ۴۸۰ | صحیح |
| تسویه S-009 | ۲۴۰ | صحیح |
| تسویه B-117 | ۱۹۰ | صحیح |
| پرداخت M-0781 | ۴۸۰ | تکراری |
| جمع برداشت از بانک | ۱٬۳۹۰ |
فاکتور واقعی B-118 هنوز پرداخت نشده و ۱۹۰ میلیون ریال بدهی باقی است. پرداخت صحیح این مرحله ۹۱۰ = ۱۹۰ + ۲۴۰ + ۴۸۰میلیون ریال بوده است، درحالیکه بانک ۱٬۳۹۰ میلیون ریال منتقل کرده است. اضافهپرداخت: ۱٬۳۹۰ − ۹۱۰ = ۴۸۰ میلیون ریال. این رقم هزینه جدید کالا یا خدمت نیست.
۷. چرا مانده پرداختنی باز هم ۱۹۰ میلیون ریال است؟
در حالت سالم: ۱٬۱۰۰ بدهی واقعی − ۹۱۰ پرداخت صحیح = ۱۹۰ بستانکار. اما در ثبتهای نادرست: ۱٬۵۸۰ بدهی ثبتشده − ۱٬۳۹۰ پرداخت ثبتشده = ۱۹۰ بستانکار. افزایش ۴۸۰ میلیون ریالی بدهی و افزایش ۴۸۰ میلیون ریالی پرداخت، در سطح مانده نهایی یکدیگر را خنثی کردهاند. این برابر بودن ظاهری، نشان نمیدهد رویدادهای تشکیلدهنده حساب درست بودهاند. مشاهده صورتحساب بانکی نیز بهتنهایی این خطا را آشکار نمیکند، چون هر دو پرداخت واقعاً از بانک عبور کرده و ثبت شدهاند.
۸. اثر ثبت اشتباه بر موجودی، بانک و سود
موجودی مواد واقعی این خرید ۴۸۰ و موجودی ثبتشده ۹۶۰ میلیون ریال است؛ پس بیشنمایی موجودی ۴۸۰ میلیون ریال خواهد بود. برداشت بانک ۱٬۳۹۰ در برابر برداشت مجاز این مرحله ۹۱۰ میلیون ریال است. چون فرض کردیم فاکتور تکراری به موجودی مواد اولیه ثبت شده و کالا هنوز مصرف نشده است، اشتباه اولیه الزاماً هزینه دوره و سود جاری را تغییر نمیدهد؛ اما اگر به هزینه ثبت میشد، سود میتوانست ۴۸۰ میلیون ریال کمتر نشان داده شود. انتقال بعدی موجودی موهوم به بهای تمامشده نیز خطر تحریف سود در دورههای بعد را ایجاد میکند.
۹. ثبت اصلاحی فاکتور تکراری
پس از تطبیق قرارداد، رسید کالا، سفارش خرید و دو نسخه فاکتور، ثبت اشتباه M-0781 برگشت داده میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای پرداختنی ـ آفتاب | ۴۸۰ | — |
| موجودی مواد اولیه | — | ۴۸۰ |
با حذف موجودی موهوم، حساب تفصیلی آفتاب دارای مانده بدهکار ۴۸۰ میلیون ریالی میشود؛ زیرا برای یک تعهد واحد دو بار وجه از بانک خارج شده است. این مانده بدهکار باید از نظر ماهیت و امکان وصول بررسی و در صورت احراز حق مطالبه، بهدرستی ارائه شود.
۱۰. ثبت اضافهپرداخت به تأمینکننده
اگر شواهد قرارداد، مکاتبات، گردش بانک و تأیید تأمینکننده نشان دهد حق مطالبه وجود دارد و بازیافت وجه قابل اتکاست، انتقال طبقهبندی زیر میتواند برای نمایش روشن مطالبات انجام شود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| مطالبات ناشی از اضافهپرداخت به تأمینکننده | ۴۸۰ | — |
| حسابهای پرداختنی ـ آفتاب | — | ۴۸۰ |
این ثبت وجه نقد را تغییر نمیدهد و درآمد جدیدی شناسایی نمیکند؛ بلکه مانده بدهکار تأمینکننده را به حساب مطالبات مناسب منتقل میکند. اگر آفتاب وجه را مسترد کند، بانک ۴۸۰ میلیون ریال بدهکار و حساب مطالبات ۴۸۰ میلیون ریال بستانکار میشود. اگر حق مطالبه، وصولپذیری یا ماهیت مبلغ نامشخص باشد، شناسایی و اندازهگیری آن نیازمند بررسی استانداردهای حاکم، قرارداد و شواهد پرونده است؛ وصول را نباید قطعی فرض کرد.
۱۱. تطبیق همه ماندهها بعد از اصلاح
| شاخص | قبل از اصلاح | بعد از اصلاح، پیش از بازگشت وجه |
|---|---|---|
| موجودی مواد اولیه | ۹۶۰ | ۴۸۰ |
| هزینههای دوره | ۶۲۰ | ۶۲۰ |
| مطالبه اضافهپرداخت | ۰ | ۴۸۰ |
| مانده حسابهای پرداختنی | ۱۹۰ | ۱۹۰ |
| خروج وجه نقد | ۱٬۳۹۰ | ۱٬۳۹۰ |
کنترل نهایی: ۴۸۰ موجودی + ۶۲۰ هزینه + ۴۸۰ مطالبات = ۱٬۵۸۰ میلیون ریال؛ از سمت دیگر ۱٬۳۹۰ خروج بانک + ۱۹۰ بدهی باقیمانده = ۱٬۵۸۰ میلیون ریال. پس از استرداد ۴۸۰ میلیون ریالی، خالص خروج وجه نقد به ۹۱۰ میلیون ریال کاهش مییابد. در این سناریو، اصلاح اصلی، ترکیب داراییها را درست میکند، نه لزوماً سود دوره را.
۱۲. هر مبلغ تکراری، فاکتور تکراری نیست
دو فاکتور B-117 و B-118 هرکدام ۱۹۰ میلیون ریال هستند، اما یکی برای ملزومات اداری و دیگری برای خدمات فنی مستقل است. مسدودکردن یکی از آنها فقط به دلیل مبلغ برابر، مثبت کاذب (False Positive) ایجاد میکند. در سوی دیگر، تلقی M-781 و M-0781 بهعنوان دو معامله مستقل صرفاً به سبب تفاوت ظاهری شماره میتواند منفی کاذب (False Negative) باشد. در تشخیص باید شناسه تأمینکننده، شماره و قالب آن، مبلغ و ارز، تاریخ، سفارش خرید، رسید کالا، خطوط فاکتور و سوابق پرداخت در کنار هم بررسی شوند.
۱۳. شش مرحله کاربرد AI برای کشف فاکتور تکراری
یک: استخراج داده. اطلاعات فاکتور از PDF، تصویر، XML یا ورودی کاربر ساختاریافته میشود. کیفیت پایین تصویر و استخراج اشتباه باید به مسیر بازبینی بروند.
دو: استانداردسازی کنترلشده. ارقام فارسی و انگلیسی و فاصلههای بیمعنا یکسانسازی میشوند، اما صفرهای ابتدایی را نباید بدون بررسی قواعد شمارهگذاری تأمینکننده حذف کرد.
سه: انتخاب نامزدهای مشابه. شناسه فروشنده، شماره فاکتور، مبلغ، سفارش خرید و رسید انبار با سوابق ثبتشده سنجیده میشوند.
چهار: شناسایی ناهنجاری. ورود یک سند از دو کانال، تغییر ناگهانی حساب بانکی فروشنده، دو سند مربوط به یک رسید یا پرداخت دوم برای تعهد تسویهشده علامتگذاری میشوند.
پنج: قضاوت انسانی. کارشناس مسئول بررسی میکند آیا دو سند واقعاً به دو معامله مستقل یا دو مرحله قرارداد تعلق دارند.
شش: ردپای حسابرسی. دلیل هشدار، مدارک بررسیشده، تصمیم، نام تأییدکننده و وضعیت پرداخت ذخیره میشود. AI در این معماری ابزار بررسی و توضیح است، نه مرجع مستقل صدور حکم یا اجرای وجه.
۱۴. سطح اختیار AI در توقف پرداخت
کنترلها میتوانند سه سطح داشته باشند: هشدار اطلاعاتی برای مشابهت ضعیف؛ ارجاع اجباری به بازبین برای موارد پرریسکتر؛ و توقف مبتنی بر قاعده قطعی مصوب زمانی که شناسه تعهد یکتا قبلاً کامل تسویه شده و مجوز دیگری ثبت نشده است. تصمیم برگشتناپذیر بانکی نباید صرفاً بر خروجی احتمالی مدل زبانی تکیه کند. تغییر اطلاعات حساب بانکی فروشنده نیز باید فرایند کنترل مستقل و احراز هویت داشته باشد.
۱۵. هشت کنترل داخلی ضروری
شناسه یکتای فاکتور: ترکیب شناسه تأمینکننده و شماره معتبر صورتحساب بهعنوان یکی از کلیدهای تشخیص.
تطبیق سهطرفه: سفارش خرید، رسید کالا و فاکتور برای خریدهای مشمول؛ جلوگیری از استفاده دوباره از یک رسید.
تفکیک وظایف: جدایی ایجاد یا تغییر تأمینکننده از تأیید و اجرای پرداخت، با کنترل مستقل.
کنترل تکرار پرداخت: بررسی وضعیت کامل/جزئی تسویه پیش از ساخت دستور جدید.
حفاظت از حساب بانکی فروشنده: ثبت تاریخچه تغییر شبا و تأیید معتبر.
تطبیق فایلهای بانکی: مقایسه شناسه درخواست، فایل ارسالی، رسید بانک و وضعیت برگشتی؛ عدم ارسال دوباره پرداخت نامشخص بدون تحقیق.
کنترل مانده بدهکار فروشندگان: تفکیک پیشپرداخت معتبر، اضافهپرداخت و اشتباه طبقهبندی.
پایش و حسابرسی: بررسی دورهای هشدارها، پرداختهای تکراری تأییدشده و عبورهای مجاز از کنترل؛ مالکیت کنترل در واحد عملیاتی و اطمینانبخشی مستقل حسابرسی داخلی مطابق نقشها و ساختار سازمان.
۱۶. پیادهسازی در ایران و ارتباط با سامانه مؤدیان
شرکت ایرانی ممکن است داده خرید را همزمان در نرمافزار حسابداری، تدارکات، انبار، بانک و اطلاعات مربوط به سامانه مؤدیان نگهداری کند. یک فاکتور ممکن است دستی ثبت شود و اطلاعات آن از مسیر دیگری مجدداً وارد دفتر گردد. شناسه صورتحساب الکترونیکی بهتنهایی از پرداخت دوباره جلوگیری نمیکند؛ یک فاکتور کاملاً معتبر هم میتواند دو بار تسویه شود. اگر اطلاعات صورتحساب الکترونیکی یا آثار ارزش افزوده نیازمند اصلاح است، روش انجام آن باید با مقررات رسمی همان دوره جداگانه بررسی شود. برگشت سند داخلی، بهخودیخود جانشین تکلیف قانونی احتمالی سامانه نیست.
۱۷. پیشنهاد توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول؛ موجودبودن این قابلیت تأیید نشده است: ماژول کشف فاکتور و پرداخت تکراری با اتصال کنترلشده به خرید، حسابداری و خزانهداری. دریافت و استخراج اسناد، مقایسه چندمعیاره با رسید کالا و سفارش، صف استثناها، کنترل وضعیت تعهد، بررسی دوبارهفرستی فایل بانکی، داشبورد هشدار و پیگیری مطالبات قابل بازیافت از کارکردهای پیشنهادی هستند. گردش پیشنهادی عبارت است از: دریافت سند ← استخراج داده ← استانداردسازی ← موتور قواعد ← هشدار ← بازبینی انسانی ← مجوز پرداخت ← ردپای حسابرسی. این طراحی، محصول عرضهشده یا قابلیت عملیاتی موجود برند معرفی نمیشود.
۱۸. برنامه چهار هفتهای آزمایش کنترل
هفته اول: گردآوری خروجی فاکتورها، سفارشها، رسیدها و بانک و بررسی کیفیت شناسهها و نقاط ورود چندگانه.
هفته دوم: طراحی قواعد تشخیص شماره، تعهد، تسویه و شباهت؛ تعریف موارد استثنای معتبر.
هفته سوم: اجرای آزمایشی بر داده تاریخی شامل پرداخت تکراری تأییدشده، فاکتور مشابه ولی معتبر و داده ناقص؛ ثبت موارد مثبت و منفی کاذب.
هفته چهارم: بازبینی نتایج توسط مالی، IT و کنترل داخلی؛ اصلاح آستانهها، مسیر تأیید و تصمیم درباره استقرار تدریجی. در شروع، مدل هوش مصنوعی اختیار پرداخت یا اصلاح مستقل سند نداشته باشد.
۱۹. شاخصهای ارزیابی موفقیت
| شاخص | معیار سنجش |
|---|---|
| پرداخت تکراری تأییدشده | تعداد پروندههایی که بعد از بررسی قطعاً تکراری بودهاند |
| مبلغ اضافهپرداخت | مجموع وجه اضافهای که واقعاً از بانک خارج شده |
| مبلغ پیشگیریشده | مجموع دستورهای ناموجه متوقفشده با شواهد مشخص |
| مثبت کاذب | هشدارهای نادرست تقسیم بر کل هشدارهای بررسیشده |
| زمان بررسی | زمان شناسایی تا تعیین تکلیف هشدار |
| مبلغ بازیافتشده | وجه اضافه واقعاً برگشتخورده یا تسویه مستند |
| پوشش کنترل | سهم تراکنشهای بررسیشده از کل تراکنشهای مشمول |
| عبور از کنترل | موارد مجاز و غیرمجاز کنارگذاشتن هشدار |
هشدار ۴۸۰ میلیون ریالی معادل صرفهجویی ۴۸۰ میلیون ریالی نیست. عدد پیشگیری یا بازیافت فقط زمانی گزارش میشود که مبنای انتساب آن با شواهد روشن باشد.
۲۰. جمعبندی تخصصی
در این مثال، چهار فاکتور واقعی ۱٬۱۰۰ میلیون ریال بودند؛ یک فاکتور ۴۸۰ میلیون ریالی دوباره ثبت شد؛ بدهی ثبتشده به ۱٬۵۸۰ رسید و شرکت بهجای ۹۱۰، مبلغ ۱٬۳۹۰ میلیون ریال پرداخت کرد. با این همه، مانده نهایی پرداختنی ۱۹۰ میلیون ریال بود؛ زیرا خطای بدهی و پرداخت هماندازه بودند. اصلاح سند خرید، حذف موجودی موهوم و طبقهبندی مطالبه قابل بازیافت، ماندهها را با ماهیت اقتصادی معاملات هماهنگ میکنند.
نتیجه مدیریتی: مانده صحیح یک حساب، همیشه به معنای صحت تراکنشهای تشکیلدهنده آن نیست. کنترل داخلی باید فراتر از مانده دفتر کل، اصالت فاکتور، وقوع تحویل، وضعیت تعهد و چرخه پرداخت را بررسی کند. هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند.
لینک عضویت در سایت حسابداران برتر:
https://hesabdaranebartar.com/