




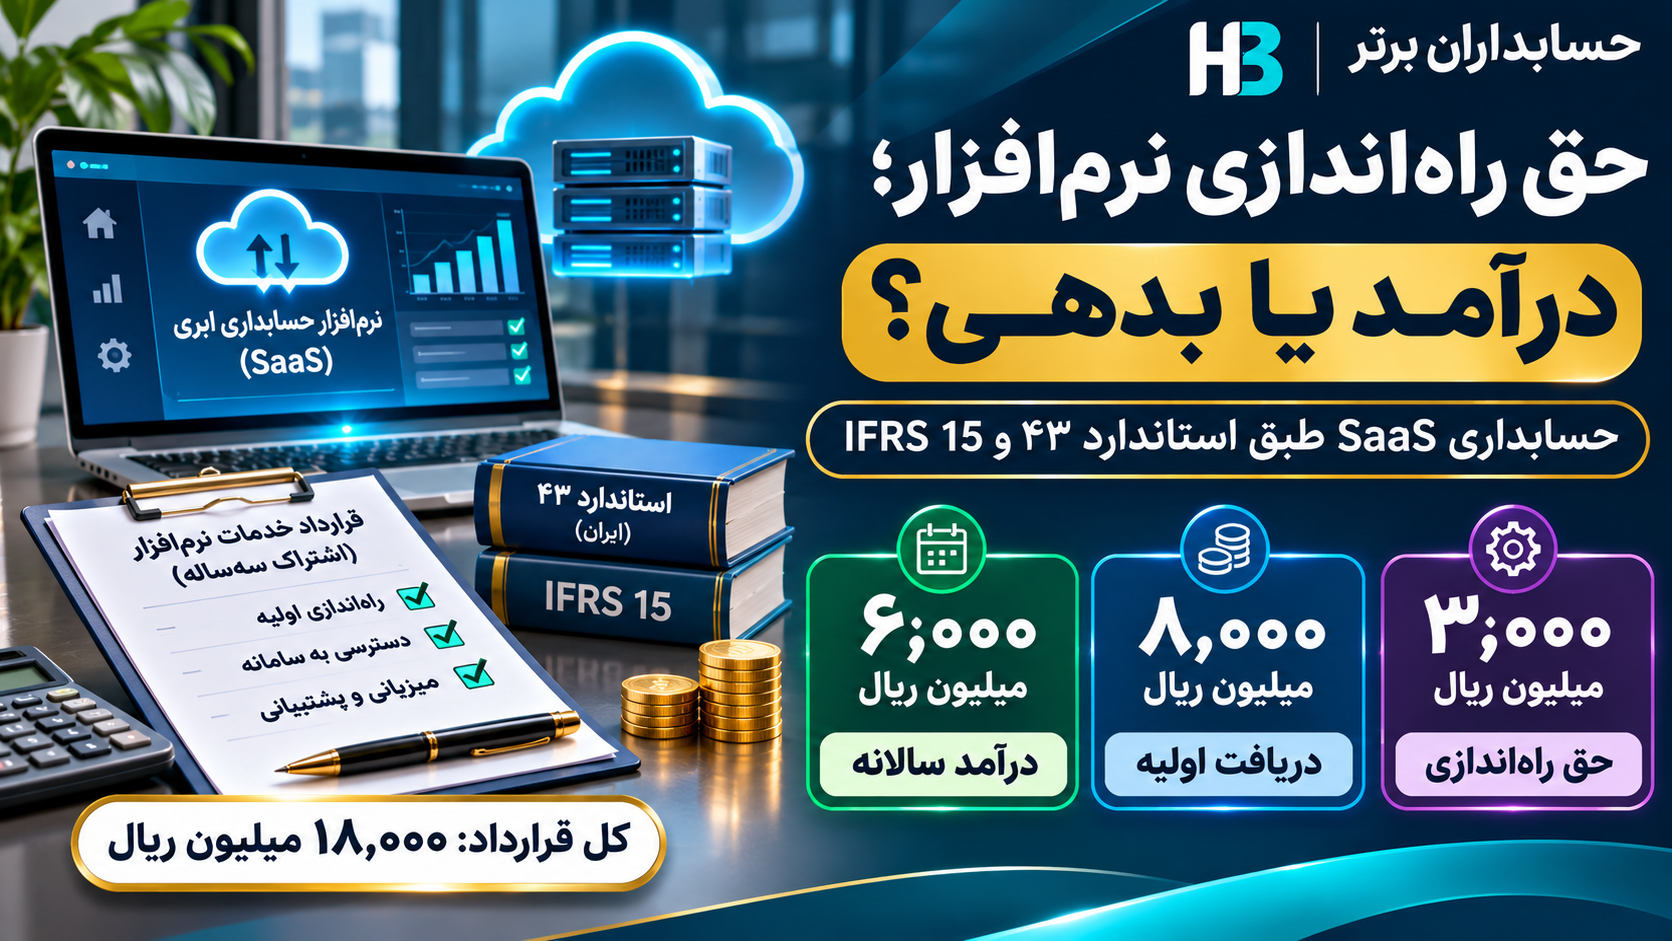
مقدمه: دریافت پول به معنای تحقق درآمد نیست
مدیر مالی یک شرکت ارائهدهنده نرمافزارهای حسابداری ابری در حال بررسی قرارداد جدیدی با یک مشتری سازمانی است.
شرکت قراردادی سهساله برای فراهمکردن دسترسی به سامانه حسابداری آنلاین، میزبانی دادهها، نگهداری زیرساخت و پشتیبانی مستمر منعقد کرده است.
مبلغ کل قرارداد ۱۸٬۰۰۰ میلیون ریال است.
طبق شرایط قرارداد، مشتری باید ۳٬۰۰۰ میلیون ریال بابت راهاندازی اولیه سامانه و ۱۵٬۰۰۰ میلیون ریال بابت خدمات اشتراکی سهساله پرداخت کند.
در زمان شروع قرارداد، مشتری ۳٬۰۰۰ میلیون ریال حق راهاندازی و ۵٬۰۰۰ میلیون ریال حق اشتراک سال نخست را میپردازد.
بنابراین، شرکت همان روز اول ۸٬۰۰۰ میلیون ریال وجه نقد دریافت میکند.
واحد فروش اعلام میکند حق راهاندازی غیرقابلاسترداد است؛ یعنی مشتری در شرایط معمول قرارداد نمیتواند آن را پس بگیرد.
مدیرعامل نتیجه میگیرد که چون این مبلغ قطعی دریافت شده است، باید تمام ۳٬۰۰۰ میلیون ریال حق راهاندازی بلافاصله درآمد شود.
اما حسابدار با بررسی ماهیت خدمات به نتیجه متفاوتی میرسد.
او متوجه میشود اقداماتی که شرکت در آغاز قرارداد انجام میدهد، مانند ایجاد حساب کاربری، تعریف دسترسیها، تنظیمات داخلی سرور و ثبت مشخصات مشتری، صرفاً برای آمادهسازی ارائه خدمات آینده هستند.
در شرایط این قرارداد، هیچ کالا یا خدمت متمایزی با انجام این اقدامات به مشتری منتقل نمیشود.
بنابراین، حق راهاندازی ۳٬۰۰۰ میلیون ریالی، پیشدریافت بابت خدمات آینده محسوب میشود و نه درآمد مستقل روز شروع قرارداد.
در این مقاله بررسی میکنیم چرا غیرقابلاستردادبودن وجه، بهتنهایی برای شناسایی درآمد کافی نیست و چگونه باید گردش درآمد، بدهی قرارداد، وجه نقد و هزینههای خدمات را در سه سال ثبت کرد.
۱. حق راهاندازی اولیه چیست؟
در قراردادهای خدماتی ممکن است فروشنده در آغاز رابطه با مشتری مبلغی جدا از حق اشتراک دورهای دریافت کند.
این مبلغ با عنوانهای مختلفی شناخته میشود:
- حق راهاندازی یا Setup Fee
- حق فعالسازی یا Activation Fee
- حق عضویت اولیه
- حق ورود
- هزینه ثبت و تشکیل پرونده
- حق اتصال به سامانه
- هزینه پذیرش مشتری جدید
اما عنوان درجشده روی فاکتور، تعیینکننده نهایی برخورد حسابداری نیست.
برای مثال، ممکن است شرکت بابت «راهاندازی» مبلغی مطالبه کند، اما فعالیت انجامشده فقط آمادهسازی داخلی برای ارائه خدمات آینده باشد.
در چنین شرایطی، باید بررسی کرد آیا مشتری واقعاً کالا یا خدمت مشخصی دریافت کرده است که از خدمات مستمر آینده قابل تفکیک باشد یا خیر.
۲. مبنای استاندارد حسابداری شماره ۴۳ ایران
استاندارد حسابداری شماره ۴۳ با عنوان «درآمد عملیاتی حاصل از قرارداد با مشتریان» از دورههای مالی آغازشونده از اول فروردین ۱۴۰۴ لازمالاجرا شده است.
در پیوست «ب» استاندارد، بندهای ب۵۲ تا ب۵۵ به حقالزحمه اولیه غیرقابلاسترداد و بعضی مخارج مرتبط اختصاص دارند.
مطابق این مقررات، واحد تجاری باید بررسی کند آیا مبلغ دریافتی در آغاز قرارداد بابت انتقال یک کالا یا خدمت تعهدشده است یا خیر.
در بسیاری از موارد، فعالیت راهاندازی فقط برای اجرای قرارداد ضروری است و بهخودیخود موجب انتقال کالا یا خدمت به مشتری نمیشود.
در این وضعیت، مبلغ اولیه دریافتی، پیشدریافت بابت تعهدات عملکردی آینده است.
درآمد نیز همزمان با ایفای آن تعهدات شناسایی میشود.
این موضوع یکی از کاربردهای مهم مدل پنجمرحلهای شناخت درآمد در استاندارد شماره ۴۳ است.
۳. مبنای IFRS 15
در استاندارد بینالمللی IFRS 15، بندهای B48 تا B51 موضوع Non-refundable Upfront Fees را بررسی میکنند.
این بندها میان دو وضعیت تفاوت قائل میشوند.
وضعیت اول: فعالیت آغاز قرارداد، کالا یا خدمت متمایزی به مشتری منتقل نمیکند.
در این حالت، مبلغ اولیه بخشی از مابهازای خدمات آینده است.
وضعیت دوم: فعالیت آغاز قرارداد، کالا یا خدمت مشخصی ایجاد میکند که معیارهای تعهد عملکردی جداگانه را احراز میکند.
در این حالت، باید قیمت معامله به تعهدات عملکردی مربوط تخصیص یابد و درآمد هر تعهد هنگام ایفای آن شناسایی شود.
بنابراین، نمیتوان تمام قراردادهای دارای حق راهاندازی را با یک ثبت ثابت حسابداری کرد.
۴. چرا عبارت «غیرقابلاسترداد» گمراهکننده است؟
در نگاه اول ممکن است تصور شود وقتی مبلغی قابل استرداد نیست، شرکت نسبت به آن حق قطعی دارد و میتواند فوراً درآمد ثبت کند.
اما در حسابداری درآمد، سؤال اصلی فقط این نیست که آیا وجه قابل بازپرداخت است.
باید مشخص شود شرکت در مقابل آن مبلغ، چه کالا یا خدمتی را تعهد کرده و چه مقدار از آن را انجام داده است.
برای مثال، ممکن است مشتری در اول قرارداد ۳٬۰۰۰ میلیون ریال بپردازد تا طی سه سال از خدمات یک سامانه استفاده کند.
اگر شرکت هنوز خدمات آینده را ارائه نکرده باشد، دریافت وجه به معنای ایفای تعهد نیست.
بنابراین، حتی اگر مبلغ اولیه طبق شرایط معتبر قرارداد غیرقابلاسترداد باشد، ممکن است همچنان بدهی ناشی از قرارداد ایجاد کند.
این بدهی نشاندهنده تعهد شرکت برای ارائه خدمات آینده است، نه الزام قطعی بازپرداخت نقدی همان مبلغ.
۵. سناریوی عددی قرارداد نرمافزار ابری
تمام ارقام و اطلاعات شرکت در این مقاله فرضی و صرفاً آموزشی هستند.
شرکت «راهکار حسابداری هوشمند» با یک مشتری سازمانی قرارداد دسترسی سهساله به سامانه حسابداری ابری منعقد میکند.
اطلاعات اصلی قرارداد
| شاخص | مقدار |
|---|---|
| تاریخ شروع خدمات | ۱ فروردین ۱۴۰۵ |
| تاریخ پایان خدمات | پایان اسفند ۱۴۰۷ |
| مدت قرارداد | ۳ سال |
| حق راهاندازی اولیه | ۳٬۰۰۰ میلیون ریال |
| حق اشتراک سالانه | ۵٬۰۰۰ میلیون ریال |
| مجموع حق اشتراک سهساله | ۱۵٬۰۰۰ میلیون ریال |
| کل قیمت معامله | ۱۸٬۰۰۰ میلیون ریال |
شرایط پرداخت
مشتری در آغاز قرارداد ۳٬۰۰۰ میلیون ریال حق راهاندازی میپردازد.
همچنین حق اشتراک هر سال را به مبلغ ۵٬۰۰۰ میلیون ریال در آغاز همان سال پرداخت میکند.
بنابراین:
- اول فروردین ۱۴۰۵: دریافت ۸٬۰۰۰ میلیون ریال
- اول فروردین ۱۴۰۶: دریافت ۵٬۰۰۰ میلیون ریال
- اول فروردین ۱۴۰۷: دریافت ۵٬۰۰۰ میلیون ریال
جمع دریافتها:
۱۸٬۰۰۰ میلیون ریال
۶. مفروضات ضروری مثال
برای اینکه نتیجه حسابداری روشن باشد، فرض میکنیم:
- قرارداد از نظر حقوقی معتبر است و شرایط شناخت طبق استاندارد ۴۳ را احراز میکند.
- نرمافزار بر زیرساخت شرکت ارائهدهنده اجرا میشود.
- مشتری فقط حق دریافت خدمات دسترسی و استفاده از سامانه را دارد.
- کنترل نرمافزار پایه به مشتری منتقل نمیشود.
- شرکت در تمام مدت قرارداد مسئول فراهمبودن سامانه و خدمات مربوط است.
- اقدامات راهاندازی، خدمت متمایزی به مشتری منتقل نمیکنند.
- همه خدمات مستمر، یک تعهد عملکردی قابل شناسایی با الگوی ارائه یکنواخت تشکیل میدهند.
- مشتری خدمات را در طول زمان دریافت و مصرف میکند.
- اختیار تمدید قرارداد، حق بااهمیت اضافی برای مشتری ایجاد نمیکند.
- دوره شناخت درآمد در این مثال فقط سه سال است.
- قرارداد شامل تخفیف متغیر، پاداش عملکرد یا تعدیل قیمت نیست.
- شرایط پرداخت برای اعطای تأمین مالی بااهمیت تنظیم نشده و ارزیابی قرارداد وجود جزء تأمین مالی بااهمیت را تأیید نمیکند.
- آثار مالیات بر ارزش افزوده و مالیات عملکرد وارد محاسبات اصلی نشدهاند.
این مفروضات اهمیت دارند؛ زیرا با تغییر آنها ممکن است روش شناخت درآمد متفاوت شود.
۷. شناسایی تعهد عملکردی قرارداد
شرکت در آغاز قرارداد چند فعالیت فنی و اداری انجام میدهد.
برای مثال:
۱. ایجاد پرونده سازمان در سامانه؛
۲. تعریف شناسه مشتری؛
۳. ایجاد دسترسی کاربران؛
۴. تنظیم پارامترهای داخلی میزبانی؛
۵. اختصاص منابع پردازشی لازم.
اما طبق مفروضات، این اقدامات نتیجه مستقلی به مشتری تحویل نمیدهند که مشتری بتواند جدا از خدمات آتی از آن استفاده کند.
درواقع، شرکت این فعالیتها را انجام میدهد تا بتواند خدمات دسترسی سهساله را ارائه کند.
بنابراین، فعالیتهای راهاندازی در این مثال تعهد عملکردی جداگانه نیستند.
تعهد اصلی شرکت عبارت است از:
ارائه دسترسی مستمر به سامانه حسابداری ابری طی سه سال.
۸. تعیین قیمت معامله
مبلغ حق راهاندازی:
۳٬۰۰۰ میلیون ریال
مجموع حق اشتراک:
۱۵٬۰۰۰ میلیون ریال
جمع:
۳٬۰۰۰ + ۱۵٬۰۰۰ = ۱۸٬۰۰۰ میلیون ریال
این مبلغ، قیمت معامله در مفروضات مثال است.
ازآنجاکه راهاندازی تعهد عملکردی جداگانهای محسوب نمیشود، برای آن درآمد مستقل در زمان شروع قرارداد شناسایی نمیکنیم.
بلکه تمام مبلغ ۱۸٬۰۰۰ میلیون ریالی به تعهد ارائه خدمات مستمر تخصیص مییابد.
نتیجه
مبلغ قرارداد: ۱۸٬۰۰۰ میلیون ریال
تعداد تعهدات عملکردی در مثال: یک تعهد مستمر
دوره ایفای تعهد: سه سال
۹. محاسبه درآمد سالانه
با فرض ارائه یکنواخت خدمات طی سه سال:
۱۸٬۰۰۰ ÷ ۳ = ۶٬۰۰۰ میلیون ریال
بنابراین، شرکت در هر سال کامل ارائه خدمات، ۶٬۰۰۰ میلیون ریال درآمد شناسایی میکند.
این مبلغ از نظر تحلیلی شامل دو بخش است:
۵٬۰۰۰ میلیون ریال از حق اشتراک سالانه
و
۱٬۰۰۰ میلیون ریال از حق راهاندازی اولیه که طی سه سال به خدمات مربوط تخصیص یافته است.
اما در چارچوب حسابداری، این دو بخش درآمد دو تعهد مستقل نیستند؛ بلکه اجزای مابهازای یک تعهد عملکردی مستمر هستند.
۱۰. ثبت اولیه دریافت وجه
در اول فروردین ۱۴۰۵ مشتری مجموعاً ۸٬۰۰۰ میلیون ریال پرداخت میکند.
این مبلغ شامل ۳٬۰۰۰ میلیون ریال حق راهاندازی و ۵٬۰۰۰ میلیون ریال حق اشتراک سال نخست است.
فرض میکنیم وجه دقیقاً در آغاز دوره خدمات دریافت میشود و هنوز هیچ بخشی از خدمات مستمر ارائه نشده است.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۸٬۰۰۰ | — |
| بدهی ناشی از قرارداد ـ خدمات نرمافزار ابری | — | ۸٬۰۰۰ |
| جمع | ۸٬۰۰۰ | ۸٬۰۰۰ |
در این مرحله درآمد شناساییشده:
صفر
است.
اما وجه نقد شرکت ۸٬۰۰۰ میلیون ریال افزایش یافته و در مقابل تعهد ارائه خدمات آینده ایجاد شده است.
۱۱. چرا تمام ۸٬۰۰۰ میلیون ریال درآمد نیست؟
شرکت هنوز خدمات یکساله یا سهساله را ارائه نکرده است.
بنابراین، با وجود دریافت پول، عملکرد تعهدشده انجام نشده است.
اگر حسابدار کل ۸٬۰۰۰ میلیون ریال را فوراً درآمد ثبت کند، سود و زیان ابتدای قرارداد تصویری نادرست از عملکرد شرکت ارائه خواهد کرد.
در روش صحیح، درآمد متناسب با گذشت دوره ارائه خدمات و ایفای تعهد مربوط شناسایی میشود.
به همین دلیل، دریافت وجه و شناخت درآمد دو رویداد متفاوت هستند.
۱۲. ثبت درآمد سال اول
در پایان اسفند ۱۴۰۵، شرکت یک سال کامل خدمات ارائه کرده است.
درآمد سال نخست:
۶٬۰۰۰ میلیون ریال
است.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی ناشی از قرارداد | ۶٬۰۰۰ | — |
| درآمد خدمات نرمافزار ابری | — | ۶٬۰۰۰ |
محاسبه مانده بدهی
مانده اولیه بدهی:
۸٬۰۰۰ میلیون ریال
درآمد شناساییشده:
۶٬۰۰۰ میلیون ریال
مانده پایان سال:
۸٬۰۰۰ − ۶٬۰۰۰ = ۲٬۰۰۰ میلیون ریال
بنابراین، با وجود دریافت وجه نقد در ابتدای قرارداد، شرکت در پایان سال نخست هنوز ۲٬۰۰۰ میلیون ریال بدهی قرارداد دارد.
این مبلغ به خدماتی مربوط است که مشتری مابهازای آن را پیشاپیش پرداخت کرده است.
۱۳. سال دوم: دریافت ۵٬۰۰۰ میلیون ریال جدید
در اول فروردین ۱۴۰۶، مشتری حق اشتراک سال دوم را میپردازد.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۵٬۰۰۰ | — |
| بدهی ناشی از قرارداد | — | ۵٬۰۰۰ |
مانده بدهی ابتدای سال:
۲٬۰۰۰ میلیون ریال
دریافت وجه جدید:
۵٬۰۰۰ میلیون ریال
مانده بدهی پس از دریافت:
۷٬۰۰۰ میلیون ریال
است.
این افزایش بدهی به معنای زیان شرکت نیست.
بلکه نشان میدهد شرکت در مقابل وجوه دریافتشده، هنوز خدماتی برای ارائه دارد.
۱۴. شناسایی درآمد سال دوم
در پایان سال ۱۴۰۶، شرکت دومین سال خدمات را تکمیل کرده است.
درآمد سال دوم:
۶٬۰۰۰ میلیون ریال
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی ناشی از قرارداد | ۶٬۰۰۰ | — |
| درآمد خدمات نرمافزار ابری | — | ۶٬۰۰۰ |
مانده بدهی پس از ثبت:
۷٬۰۰۰ − ۶٬۰۰۰ = ۱٬۰۰۰ میلیون ریال
بنابراین، در پایان سال دوم:
- درآمد تجمعی: ۱۲٬۰۰۰ میلیون ریال
- وجه دریافتی تجمعی: ۱۳٬۰۰۰ میلیون ریال
- مانده بدهی قرارداد: ۱٬۰۰۰ میلیون ریال
است.
۱۵. سال سوم و تسویه کامل بدهی قرارداد
در اول فروردین ۱۴۰۷، مشتری آخرین مبلغ اشتراک را میپردازد.
ثبت دریافت وجه
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۵٬۰۰۰ | — |
| بدهی ناشی از قرارداد | — | ۵٬۰۰۰ |
مانده بدهی قبل از دریافت:
۱٬۰۰۰ میلیون ریال
پس از دریافت:
۱٬۰۰۰ + ۵٬۰۰۰ = ۶٬۰۰۰ میلیون ریال
در پایان اسفند ۱۴۰۷، شرکت سومین سال خدمات را ارائه کرده است.
ثبت درآمد
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی ناشی از قرارداد | ۶٬۰۰۰ | — |
| درآمد خدمات نرمافزار ابری | — | ۶٬۰۰۰ |
پس از این ثبت:
مانده بدهی قرارداد صفر میشود.
شرکت کل خدمات سهساله را ارائه داده و تمام ۱۸٬۰۰۰ میلیون ریال مابهازای قرارداد را به درآمد تبدیل کرده است.
۱۶. جدول کامل گردش قرارداد
| دوره | دریافت نقدی | درآمد شناساییشده | مانده بدهی پایان دوره |
|---|---|---|---|
| ابتدای قرارداد | ۸٬۰۰۰ | صفر | ۸٬۰۰۰ |
| پایان ۱۴۰۵ | صفر | ۶٬۰۰۰ | ۲٬۰۰۰ |
| ابتدای ۱۴۰۶ | ۵٬۰۰۰ | صفر | ۷٬۰۰۰ |
| پایان ۱۴۰۶ | صفر | ۶٬۰۰۰ | ۱٬۰۰۰ |
| ابتدای ۱۴۰۷ | ۵٬۰۰۰ | صفر | ۶٬۰۰۰ |
| پایان ۱۴۰۷ | صفر | ۶٬۰۰۰ | صفر |
| جمع | ۱۸٬۰۰۰ | ۱۸٬۰۰۰ | صفر |
تمام مبالغ به میلیون ریال هستند.
کنترل اول
جمع دریافت وجه:
۸٬۰۰۰ + ۵٬۰۰۰ + ۵٬۰۰۰ = ۱۸٬۰۰۰
کنترل دوم
جمع درآمد:
۶٬۰۰۰ × ۳ = ۱۸٬۰۰۰
کنترل سوم
کل وجه دریافتی منهای کل درآمد شناساییشده در پایان قرارداد:
۱۸٬۰۰۰ − ۱۸٬۰۰۰ = صفر
بنابراین، هیچ مبلغی از قرارداد دوبارهشماری یا حذف نشده است.
۱۷. جدول مقایسه دریافت وجه و درآمد
| سال | وجه دریافتی | درآمد سال | تفاوت دریافت با درآمد |
|---|---|---|---|
| ۱۴۰۵ | ۸٬۰۰۰ | ۶٬۰۰۰ | ۲٬۰۰۰ |
| ۱۴۰۶ | ۵٬۰۰۰ | ۶٬۰۰۰ | (۱٬۰۰۰) |
| ۱۴۰۷ | ۵٬۰۰۰ | ۶٬۰۰۰ | (۱٬۰۰۰) |
| جمع | ۱۸٬۰۰۰ | ۱۸٬۰۰۰ | صفر |
در سال اول، مبلغ دریافتی بیشتر از درآمد است.
در سالهای دوم و سوم، درآمد شناساییشده از وجه نقد جدید هر سال بیشتر است.
علت آن است که بخشی از مابهازای خدمات این دو سال، قبلاً در قالب حق راهاندازی اولیه دریافت شده بود.
۱۸. اگر حق راهاندازی فوراً درآمد شود چه خطایی رخ میدهد؟
فرض کنیم حسابدار بهاشتباه ۳٬۰۰۰ میلیون ریال حق راهاندازی را در همان آغاز قرارداد درآمد شناسایی کند.
سپس ۵٬۰۰۰ میلیون ریال حق اشتراک هر سال را جداگانه به درآمد تبدیل کند.
مقایسه
| سال | روش اشتباه | روش صحیح | اختلاف |
|---|---|---|---|
| ۱۴۰۵ | ۸٬۰۰۰ | ۶٬۰۰۰ | ۲٬۰۰۰ |
| ۱۴۰۶ | ۵٬۰۰۰ | ۶٬۰۰۰ | (۱٬۰۰۰) |
| ۱۴۰۷ | ۵٬۰۰۰ | ۶٬۰۰۰ | (۱٬۰۰۰) |
| جمع | ۱۸٬۰۰۰ | ۱۸٬۰۰۰ | صفر |
در این سناریوی اشتباه، درآمد سال نخست ۲٬۰۰۰ میلیون ریال بیشتر از مبلغ صحیح گزارش میشود.
در مقابل، درآمد سال دوم و سوم هرکدام ۱٬۰۰۰ میلیون ریال کمتر از مبلغ صحیح خواهند بود.
بنابراین، خطا در زمان شناسایی درآمد میتواند سود و عملکرد دورههای مالی را تحریف کند، حتی اگر مجموع درآمد کل قرارداد در پایان یکسان باشد.
۱۹. تفاوت حق راهاندازی با خدمت مستقل راهاندازی
اکنون یک سناریوی متفاوت را در نظر بگیریم.
فرض کنید شرکت علاوه بر اشتراک نرمافزار، خدمتی مستقل برای مشتری ارائه میدهد.
برای مثال، شرکت یک پروژه انتقال داده مشخص را بهطور کامل اجرا میکند و نتیجه مستقلی را در اختیار مشتری قرار میدهد.
اگر مشتری بتواند از نتیجه این پروژه جدا از خدمات اشتراکی منتفع شود و خدمت طبق معیارهای استاندارد در بستر قرارداد متمایز باشد، ممکن است تعهد عملکردی جداگانهای وجود داشته باشد.
در این صورت، قیمت معامله باید طبق قیمتهای فروش مستقل نسبی میان تعهدات تخصیص داده شود.
مثال مستقل
فرض کنید:
- ارزش قراردادی خدمات راهاندازی مستقل: ۳٬۰۰۰ میلیون ریال
- ارزش قراردادی خدمات اشتراک: ۱۵٬۰۰۰ میلیون ریال
- قیمتهای فروش مستقل معتبر نیز دقیقاً با این مبالغ برابرند.
- خدمت راهاندازی مستقل در آغاز قرارداد بهطور کامل انجام و کنترل نتیجه به مشتری منتقل میشود.
در این شرایط فرضی، ممکن است ۳٬۰۰۰ میلیون ریال درآمد هنگام ایفای تعهد راهاندازی شناسایی شود.
همچنین ۱۵٬۰۰۰ میلیون ریال مربوط به اشتراک در طول سه سال به درآمد تبدیل شود.
این سناریو با مثال اصلی تفاوت دارد و نباید بدون بررسی شرایط واقعی به هر قرارداد SaaS تعمیم داده شود.
۲۰. اگر عنوان قرارداد «فروش نرمافزار» باشد چه میشود؟
عنوان قرارداد برای تعیین ماهیت معامله کافی نیست.
باید بررسی شود مشتری چه حقی دریافت میکند.
برای مثال:
حالت اول: دسترسی اشتراکی
نرمافزار روی زیرساخت شرکت ارائهدهنده اجرا میشود و مشتری فقط خدمات دسترسی و استفاده را دریافت میکند.
در این حالت، ماهیت خدمات مستمر میتواند مطرح باشد.
حالت دوم: مجوز نرمافزاری متمایز
مشتری ممکن است حق استفاده از یک نرمافزار مشخص را دریافت کند که از خدمات دیگر قابل تفکیک است.
در این حالت، باید الزامات اعطای مجوز و تعهدات عملکردی مربوط بررسی شوند.
در استاندارد شماره ۴۳ ایران، بندهای ب۵۶ تا ب۶۹ به اعطای مجوز اختصاص دارند.
بنابراین، نباید قرارداد دسترسی ابری را بدون تحلیل، معادل انتقال یک مجوز مستقل نرمافزاری دانست.
۲۱. اگر مشتری قرارداد را تمدید کند چه اتفاقی میافتد؟
ممکن است یک مشتری پس از پایان دوره سهساله، امکان تمدید قرارداد را داشته باشد.
اگر تمدید با شرایط معمول بازار انجام شود و هیچ حق بااهمیت اضافی ایجاد نکند، تحلیل دوره اولیه ممکن است بدون تغییر باقی بماند.
اما اگر مشتری به دلیل پرداخت حق ورود اولیه، امکان تمدید با تخفیفی بااهمیت یا مزیتی خارج از شرایط معمول بازار را داشته باشد، لازم است وجود حق بااهمیت بررسی شود.
در چنین وضعیتی، ممکن است بخشی از قیمت معامله به حق تمدید تخصیص پیدا کند.
همچنین دوره شناخت درآمد مربوط میتواند از مدت اولیه قرارداد فراتر رود.
بنابراین، تصمیم درباره شناسایی حق راهاندازی در سه سال نباید بدون بررسی شرایط تمدید اتخاذ شود.
در سناریوی اصلی فرض کردهایم حق تمدید بااهمیتی وجود ندارد.
۲۲. آیا وجه اولیه میتواند جزء تأمین مالی بااهمیت ایجاد کند؟
گاهی مشتری مبلغ قابل توجهی را مدتها قبل از ارائه خدمات میپردازد.
در چنین شرایطی باید وجود جزء تأمین مالی بااهمیت طبق استاندارد شماره ۴۳ بررسی شود.
اما هر پیشپرداختی لزوماً با هدف تأمین مالی شرکت دریافت نمیشود.
برای مثال، پیشپرداخت ممکن است برای حمایت از شرکت در برابر ریسک لغو قرارداد یا پوشش تعهدات اجرایی خاص دریافت شود.
در تحلیل باید عواملی مانند تفاوت قیمت نقدی و قراردادی، فاصله زمانی دریافت وجه و ارائه خدمات و علت واقعی زمانبندی پرداختها بررسی شوند.
در مثال اصلی، فرض کردهایم ارزیابی قرارداد نشان داده است جزء تأمین مالی بااهمیتی وجود ندارد.
بنابراین، مبلغ قرارداد بدون محاسبه درآمد یا هزینه مالی جداگانه طی سه سال شناسایی میشود.
۲۳. هزینههای راهاندازی شرکت چگونه ثبت میشوند؟
تا اینجا فقط درباره حقالزحمه دریافتی از مشتری صحبت کردیم.
اما شرکت ارائهدهنده نرمافزار ممکن است برای راهاندازی اولیه حساب مشتری نیز هزینه داشته باشد.
برای مثال:
- حقوق کارکنان فنی؛
- هزینه تنظیمات داخلی؛
- تهیه مستندات؛
- فعالیتهای پذیرش و ثبت مشتری؛
- و هزینههای اداری مرتبط.
برخورد حسابداری این مخارج باید مستقل از درآمد بررسی شود.
طبق استاندارد شماره ۴۳ ایران، مخارج مربوط به ایفای قرارداد در صورت احراز معیارهای مقرر ممکن است دارایی ایجاد کنند.
اما همه هزینههای راهاندازی واجد شرایط شناخت دارایی نیستند.
اگر مخارج، منابع قابل استفاده برای ایفای تعهدات آینده را ایجاد یا تقویت نکنند یا سایر معیارها را احراز نکنند، ممکن است در زمان وقوع هزینه شوند.
بنابراین، دریافت ۳٬۰۰۰ میلیون ریال حق راهاندازی بهخودیخود به معنای سرمایهایکردن تمام هزینههای انجامشده برای راهاندازی نیست.
۲۴. سناریوی هزینههای شرکت
فرض کنیم شرکت در آغاز قرارداد ۹۰۰ میلیون ریال مخارج اداری پذیرش مشتری متحمل میشود.
این مخارج شامل فعالیتهایی هستند که طبق مفروضات:
- خدمت مستقلی به مشتری منتقل نمیکنند؛
- منبع واجد شرایط برای ایفای خدمات آینده ایجاد نمیکنند؛
- و شرایط شناسایی دارایی طبق استانداردهای مربوط را احراز نمیکنند.
بنابراین، شرکت ۹۰۰ میلیون ریال را هزینه دوره شناسایی میکند.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه اداری راهاندازی قرارداد | ۹۰۰ | — |
| بانک | — | ۹۰۰ |
نکته
این ثبت نشان میدهد ممکن است در آغاز قرارداد هزینهای در سود و زیان شناسایی شود، اما درآمد حق راهاندازی هنوز شناسایی نشده باشد.
چنین اختلاف زمانی لزوماً نشاندهنده اشتباه نیست.
ماهیت و معیارهای شناخت درآمد و مخارج بهطور مستقل بررسی میشوند.
۲۵. هزینه سالانه ارائه خدمات
فرض کنیم شرکت برای ارائه خدمات دسترسی، میزبانی و پشتیبانی در هر سال ۳٬۶۰۰ میلیون ریال هزینه مرتبط متحمل میشود.
برای سادهسازی فرض میکنیم این مبلغ مربوط به خدمات همان سال است.
ثبت نمونه هر سال
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده خدمات نرمافزار ابری | ۳٬۶۰۰ | — |
| بانک و حسابهای پرداختنی | — | ۳٬۶۰۰ |
در این مثال، هزینه ارائه خدمات برای هر سه سال ثابت فرض شده است.
در شرکت واقعی، هزینه زیرساخت ابری، حقوق پشتیبانی و سایر مخارج ممکن است در طول زمان تغییر کند.
۲۶. اثر قرارداد بر سود و زیان سه سال
با فرض ثابتبودن هزینهها، جدول زیر به دست میآید:
| شرح | ۱۴۰۵ | ۱۴۰۶ | ۱۴۰۷ | جمع |
|---|---|---|---|---|
| درآمد خدمات | ۶٬۰۰۰ | ۶٬۰۰۰ | ۶٬۰۰۰ | ۱۸٬۰۰۰ |
| بهای ارائه خدمات | (۳٬۶۰۰) | (۳٬۶۰۰) | (۳٬۶۰۰) | (۱۰٬۸۰۰) |
| هزینه اداری راهاندازی | (۹۰۰) | صفر | صفر | (۹۰۰) |
| نتیجه پیش از سایر اقلام و مالیات | ۱٬۵۰۰ | ۲٬۴۰۰ | ۲٬۴۰۰ | ۶٬۳۰۰ |
تمام ارقام به میلیون ریال هستند.
این نتیجه، سود خالص کل شرکت نیست.
همچنین جدول برای یک قرارداد فرضی و بدون سایر هزینههای عمومی، مالی و مالیاتی تهیه شده است.
کنترل
درآمد کل:
۱۸٬۰۰۰
جمع هزینههای ارائه خدمات:
۱۰٬۸۰۰
هزینه راهاندازی اولیه:
۹۰۰
نتیجه:
۱۸٬۰۰۰ − ۱۰٬۸۰۰ − ۹۰۰ = ۶٬۳۰۰ میلیون ریال
۲۷. اثر خطای شناسایی فوری حق راهاندازی بر سود
در روش نادرست، فرض کنید شرکت ۳٬۰۰۰ میلیون ریال حق راهاندازی را فوراً درآمد کند.
همچنین ۵٬۰۰۰ میلیون ریال حق اشتراک سالانه را هر سال شناسایی کند.
در این وضعیت:
سود سال ۱۴۰۵ در روش نادرست
درآمد:
۸٬۰۰۰ میلیون ریال
بهای خدمات:
۳٬۶۰۰ میلیون ریال
هزینه اداری:
۹۰۰ میلیون ریال
نتیجه:
۸٬۰۰۰ − ۳٬۶۰۰ − ۹۰۰ = ۳٬۵۰۰ میلیون ریال
اما سود صحیح سال نخست:
۱٬۵۰۰ میلیون ریال
است.
بنابراین، سود سال نخست در روش نادرست:
۲٬۰۰۰ میلیون ریال بیش از مبلغ صحیح
گزارش میشود.
در سالهای دوم و سوم نیز درآمد و سود هر سال ۱٬۰۰۰ میلیون ریال کمتر از مبلغ صحیح خواهند بود.
این خطا میتواند ارزیابی مدیران و سرمایهگذاران از عملکرد دورهای شرکت را تحت تأثیر قرار دهد.
۲۸. تفاوت پیشدریافت با حساب دریافتنی
شرکت ممکن است همزمان چند نوع قرارداد داشته باشد.
در بعضی قراردادها، مشتری قبل از ارائه خدمات پول میپردازد.
در برخی دیگر، شرکت خدمات را ارائه میکند و بعد از آن حق دریافت وجه پیدا میکند.
بنابراین، باید میان این اقلام تفاوت وجود داشته باشد:
بدهی ناشی از قرارداد: شرکت پیش از ارائه خدمات، مابهازا دریافت کرده و هنوز تعهدی برای انتقال خدمت دارد.
حساب دریافتنی: شرکت نسبت به مابهازا حق غیرمشروط دریافت وجه پیدا کرده است.
دارایی حاصل از قرارداد: حق دریافت وجه بابت خدمات انجامشده هنوز به شرطی غیر از گذشت زمان وابسته است.
در مثال اصلی، تمام وجوه در ابتدای دورههای مربوط دریافت میشوند.
بنابراین، تمرکز بر گردش بدهی ناشی از قرارداد است.
۲۹. آثار مالیاتی و صورتحساب الکترونیکی
شناسایی حق راهاندازی بهعنوان بدهی قرارداد در حسابداری مالی، بهتنهایی تعیینکننده نحوه صدور صورتحساب الکترونیکی یا زمان تعلق مالیات بر ارزش افزوده نیست.
برای مثال، شرکت ممکن است در زمان آغاز قرارداد ۸٬۰۰۰ میلیون ریال از مشتری دریافت کند، اما هنوز درآمد خدمات شناسایی نکرده باشد.
در چنین شرایطی، باید تکالیف قانونی مربوط به موارد زیر جداگانه بررسی شوند:
- صدور صورتحساب الکترونیکی؛
- زمان تعلق مالیات بر ارزش افزوده؛
- ماهیت خدمات ابری و نرمافزاری؛
- شرایط قرارداد و پرداختها؛
- مالیات عملکرد؛
- تفاوتهای احتمالی میان شناسایی حسابداری و مالیاتی درآمد.
بنابراین، نمیتوان از ثبت بدهی قرارداد نتیجه گرفت که شرکت در همان تاریخ هیچ تکلیف مالیاتی ندارد.
در این مقاله، آثار مالیاتی محاسبه نشدهاند و برای قرارداد واقعی باید آخرین قوانین و مقررات لازمالاجرا بررسی شوند.
۳۰. نقش ERP در حسابداری اشتراک نرمافزار
یکی از مهمترین نیازهای شرکتهای ارائهدهنده نرمافزار اشتراکی، تفکیک سه جریان است:
جریان دریافت وجه
جریان ارائه خدمات
جریان شناسایی درآمد
اگر این سه جریان در سیستم از یکدیگر جدا نباشند، ممکن است تمام مبلغ وصولشده بهطور خودکار در حساب درآمد ثبت شود.
در نتیجه، درآمد سال نخست بیش از واقع و بدهی قرارداد کمتر از مبلغ صحیح گزارش میشود.
بنابراین، یک سیستم مناسب باید برای هر قرارداد اطلاعات زیر را نگهداری کند:
| اطلاعات | کاربرد |
|---|---|
| شناسه قرارداد | ردیابی ثبتها |
| تاریخ شروع خدمات | تعیین دوره شناخت درآمد |
| تاریخ پایان خدمات | تعیین پایان تعهد |
| حق راهاندازی | بررسی مابهازای اولیه |
| حق اشتراک دورهای | محاسبه قیمت معامله |
| تعهدات عملکردی | تعیین الگوی درآمد |
| تاریخهای دریافت وجه | کنترل خزانهداری |
| مبلغ وجه دریافتی | تطبیق بانک |
| درآمد شناساییشده | کنترل سود و زیان |
| مانده بدهی قرارداد | گزارشگری مالی |
| شرایط تمدید | بررسی حق بااهمیت |
| شرایط فسخ | بررسی حقوق و تعهدات |
| وضعیت ارائه خدمات | کنترل ایفای تعهد |
| مسئول تأیید | ردپای حسابرسی |
۳۱. استفاده از هوش مصنوعی در کنترل قراردادهای اشتراکی
هوش مصنوعی میتواند متن قراردادهای نرمافزاری را بررسی و بخشهایی را که نیاز به تحلیل حسابداری دارند مشخص کند.
تشخیص مبلغهای اولیه
مدل میتواند حق راهاندازی، فعالسازی و عضویت را از قرارداد استخراج کند.
تشخیص تعهدات عملکردی احتمالی
سیستم میتواند مشخص کند آیا قرارداد علاوه بر خدمات اشتراکی، تحویل نرمافزار، انتقال داده یا خدمات مستقل دیگری را نیز ذکر کرده است.
تحلیل شرایط تمدید
هوش مصنوعی میتواند شرایط تمدید و تخفیفهای خاص مشتری را برای بررسی وجود حق بااهمیت علامتگذاری کند.
کنترل گردش بدهی قرارداد
موتور محاسباتی میتواند بررسی کند:
مانده اول دوره + دریافتهای جدید − درآمد شناساییشده = مانده پایان دوره
شناسایی ثبت زودهنگام درآمد
اگر واحد فروش هنگام دریافت حق راهاندازی، حساب درآمد را بستانکار کند، سامانه میتواند ثبت را برای بررسی انتخاب کند.
پایش قراردادهای منقضیشده
سیستم میتواند قراردادهایی را شناسایی کند که دوره خدماتشان پایان یافته، اما همچنان مانده غیرعادی بدهی قرارداد دارند.
محدودیت مهم
هوش مصنوعی نباید بدون تأیید حسابدار حرفهای تعیین کند که فعالیت راهاندازی، تعهد عملکردی مستقل ایجاد کرده است.
همچنین تفسیر حقوق قراردادی و انتخاب دوره درآمد باید براساس شواهد معتبر انجام شود.
۳۲. هشت کنترل داخلی ضروری
کنترل اول: بررسی ماهیت حق راهاندازی
عنوان فاکتور بهتنهایی مبنای شناسایی درآمد نیست.
کنترل دوم: شناسایی تعهدات عملکردی
شرکت باید خدمات متمایز و فعالیتهای صرفاً اداری را از یکدیگر تفکیک کند.
کنترل سوم: کنترل مبلغ کل قرارداد
حق راهاندازی و حق اشتراک نباید دوبارهشماری شوند.
کنترل چهارم: شناسایی بدهی هنگام دریافت وجه
وجه دریافتشده پیش از ایفای تعهد باید بهدرستی ثبت شود.
کنترل پنجم: تعیین دوره شناخت درآمد
دوره خدمات و حق تمدید احتمالی باید بررسی شوند.
کنترل ششم: تفکیک مخارج راهاندازی از درآمد
دریافت حق راهاندازی بهتنهایی تعیینکننده سرمایهایکردن مخارج مربوط نیست.
کنترل هفتم: تطبیق قرارداد با دفتر کل
مجموع دریافتها، درآمد تجمعی و مانده بدهی باید قابل تطبیق باشند.
کنترل هشتم: بررسی آثار مالیاتی و فسخ
شرایط فسخ، استرداد، صورتحساب الکترونیکی و مالیات باید جدا از محاسبه درآمد بررسی شوند.
۳۳. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه: ماژول هوشمند شناسایی درآمد قراردادهای نرمافزار اشتراکی
با توجه به موضوع فعالیت حسابداران برتر در حوزه نرمافزارها و ابزارهای مالی، طراحی ماژولی برای مدیریت درآمد قراردادهای اشتراکی میتواند فرصت توسعه محصول باشد.
این ماژول صرفاً پیشنهاد توسعه است و به معنای وجود فعلی چنین قابلیتی در محصولات حسابداران برتر نیست.
قابلیتهای پیشنهادی:
- ثبت حق راهاندازی و حق اشتراک؛
- تحلیل اولیه تعهدات عملکردی؛
- ثبت مبلغ کل قرارداد؛
- مدیریت دریافتهای دورهای؛
- محاسبه بدهی ناشی از قرارداد؛
- شناسایی خودکار درآمد پس از تأیید الگوی آن؛
- کنترل تمدید و فسخ؛
- هشدار ثبت زودهنگام درآمد؛
- تطبیق دریافتها با بانک؛
- ارائه گزارش بدهیهای جاری و غیرجاری؛
- ثبت تاریخچه تغییر قرارداد؛
- کنترل آثار صورتحسابهای صادرشده؛
- تهیه اسناد حسابداری پیشنهادی؛
- گزارشهای حسابرسی و کنترل داخلی.
داشبورد پیشنهادی
| شاخص | مبلغ (میلیون ریال) |
|---|---|
| قیمت کل قرارداد | ۱۸٬۰۰۰ |
| حق راهاندازی اولیه | ۳٬۰۰۰ |
| حق اشتراک سهساله | ۱۵٬۰۰۰ |
| دریافت نقدی سال نخست | ۸٬۰۰۰ |
| درآمد سال نخست | ۶٬۰۰۰ |
| مانده بدهی پایان سال نخست | ۲٬۰۰۰ |
| مانده بدهی پایان سال دوم | ۱٬۰۰۰ |
| مانده بدهی پایان سال سوم | صفر |
| درآمد تجمعی کل قرارداد | ۱۸٬۰۰۰ |
این داشبورد به مدیر مالی کمک میکند درآمد تحققیافته، وجوه دریافتشده و تعهدات باقیمانده شرکت را از یکدیگر تفکیک کند.
۳۴. برنامه اجرایی پیشنهادی
در مرحله نخست، فهرست تمام قراردادهای اشتراکی و حقالزحمههای اولیه دریافتشده استخراج شود.
در مرحله دوم، تعهدات عملکردی قراردادها، خدمات راهاندازی و شرایط تمدید بررسی شوند.
در مرحله سوم، برای هر قرارداد قیمت معامله، تاریخ شروع خدمات و دوره شناخت درآمد مشخص شود.
در مرحله چهارم، گردش بدهی قرارداد با دریافتهای بانکی و درآمد شناساییشده تطبیق داده شود.
در مرحله پنجم، کنترلهای هشدار ثبت زودهنگام درآمد و مغایرت قراردادها در ERP فعال شوند.
۳۵. جمعبندی تخصصی
دریافت وجه در ابتدای قرارداد، حتی اگر غیرقابلاسترداد باشد، لزوماً به معنای تحقق درآمد نیست.
طبق استاندارد شماره ۴۳ ایران و IFRS 15، اگر فعالیت راهاندازی کالا یا خدمت متمایزی به مشتری منتقل نکند، حقالزحمه اولیه میتواند پیشدریافت بابت تعهدات آینده باشد.
در سناریوی مقاله، شرکت قراردادی سهساله به مبلغ ۱۸٬۰۰۰ میلیون ریال منعقد کرد.
از این مبلغ:
۳٬۰۰۰ میلیون ریال حق راهاندازی اولیه
و
۱۵٬۰۰۰ میلیون ریال حق اشتراک سهساله
بود.
ازآنجاکه راهاندازی در مفروضات مثال یک تعهد عملکردی جداگانه نبود، تمام مبلغ قرارداد طی سه سال خدمات شناسایی شد.
بنابراین:
- درآمد سال ۱۴۰۵: ۶٬۰۰۰ میلیون ریال
- درآمد سال ۱۴۰۶: ۶٬۰۰۰ میلیون ریال
- درآمد سال ۱۴۰۷: ۶٬۰۰۰ میلیون ریال
- درآمد تجمعی کل قرارداد: ۱۸٬۰۰۰ میلیون ریال
مانده بدهی ناشی از قرارداد نیز از ۸٬۰۰۰ میلیون ریال در زمان دریافت اولیه به ۲٬۰۰۰ میلیون ریال در پایان سال نخست، ۱٬۰۰۰ میلیون ریال در پایان سال دوم و صفر در پایان سال سوم رسید.
اگر شرکت حق راهاندازی را فوراً درآمد شناسایی میکرد، درآمد و سود سال نخست در شرایط مثال ۲٬۰۰۰ میلیون ریال بیش از مبلغ صحیح گزارش میشدند.
نتیجه اصلی مقاله این است: غیرقابلاستردادبودن مبلغ، جایگزین آزمون ایفای تعهد عملکردی نیست؛ درآمد باید براساس کالا یا خدمتی که واقعاً به مشتری منتقل شده است شناسایی شود.
این موضوع برای شرکتهای نرمافزاری، ارائهدهندگان خدمات اشتراکی، شرکتهای مخابراتی و مجموعههای دارای قراردادهای عضویت و فعالسازی اهمیت ویژهای دارد.