


مقدمه: فروش نقدی انجام شده؛ ولی همه وجه، درآمد نیست
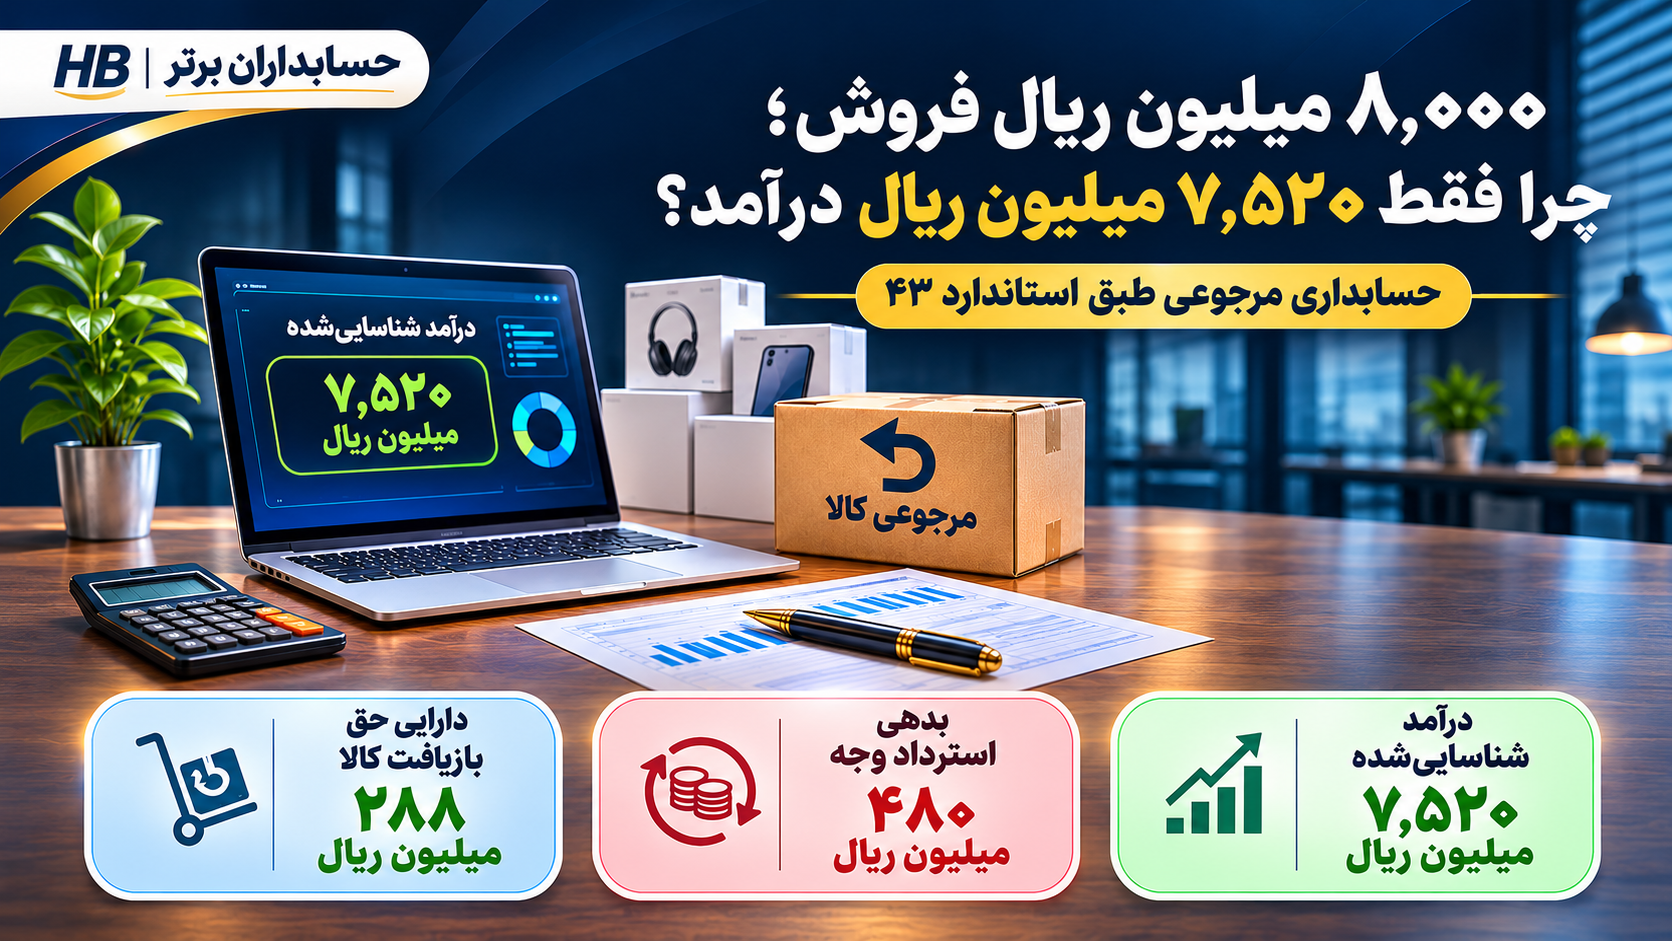
مدیر مالی یک شرکت بازرگانی گزارش مهرماه را بررسی میکند. شرکت ۸٬۰۰۰ دستگاه الکترونیکی را با قیمت هر واحد یک میلیون ریال فروخته و کل ۸٬۰۰۰ میلیون ریال را دریافت کرده است؛ کالاها تحویل شده و صورتحسابها صادر شدهاند. بااینحال، طبق حق برگشت ۳۰روزه مشتری و نرخ مرجوعی برآوردی معتبر ۶ درصد، حسابدار در زمان فروش تنها ۷٬۵۲۰ میلیون ریال درآمد شناسایی میکند؛ ۴۸۰ میلیون ریال بدهی استرداد و ۲۸۸ میلیون ریال دارایی حق بازیافت کالا نیز ثبت میشوند.
این تفاوت به معنی حذف فروش یا اختلال در سیستم نیست؛ وجوه دریافتشده، درآمد قابل شناسایی و حقوق و تعهدات ناشی از مرجوعی، سه مفهوم متمایزند. در این مقاله همه ثبتها تا پایان مهلت برگشت و مشخصشدن مرجوعی واقعی کنترل میشوند. تمام ارقام، تاریخها و درصدهای سناریو فرضی و آموزشیاند.
۱. فروش با حق برگشت چیست؟
در فروش با حق برگشت، کنترل محصول به خریدار منتقل میشود اما مشتری به موجب شرایط معتبر معامله، اختیار بازگرداندن آن را برای مدت مقرر دارد. در مقابل ممکن است وجه، اعتبار خرید یا کالای دیگری دریافت کند. حق برگشت را نباید با گارانتی تعمیر یا تعویض محصول معیوب یکی دانست. واحد مالی باید سیاست مرجوعی، فاکتور و اطلاعات تحقق واقعی بازگشت کالا را با هم نگهداری کند.
۲. مبنای استاندارد حسابداری شماره ۴۳ ایران
استاندارد شماره ۴۳ «درآمد عملیاتی حاصل از قرارداد با مشتریان» برای دورههای مالی آغازشونده از اول فروردین ۱۴۰۴ لازمالاجرا شده است. بند ۵۶ به بدهی استرداد و بندهای ب۲۰ تا ب۲۷ به فروش با حق برگشت میپردازند. در زمان انتقال کالا، شرکت درآمد در حد مابهازای مورد انتظار برای استحقاق، بدهی استرداد و دارایی حق بازیافت کالا را بهطور جداگانه بررسی و شناسایی میکند. برآوردها باید در هر تاریخ گزارشگری با شواهد تازه بهروز شوند.
۳. مبنای بینالمللی IFRS 15
بندهای B20 تا B27 استاندارد IFRS 15 چارچوب مشابهی دارند. حق برگشت محصول بهخودیخود تعهد عملکردی مستقل نیست؛ پیامد آن بر مبلغ معامله و حقوق و تعهدات برگشتی منعکس میشود. درآمد بر مبنای وجهی است که شرکت انتظار دارد در نهایت مستحق آن باشد، و محدودیت مابهازای متغیر نیز باید اعمال شود. در این مثال فرض شده احراز این محدودیت و انتقال کنترل کالا مستند است.
۴. مفروضات قرارداد فروش و دادههای اولیه
شرکت فرضی «بازرگانی آتیهپرداز» در اول مهر ۱۴۰۵ کالاهای یکسان را نقداً فروخته است:
| شاخص | مقدار |
|---|---|
| تعداد فروش | ۸٬۰۰۰ واحد |
| قیمت هر واحد | ۱٬۰۰۰٬۰۰۰ ریال |
| بهای قبلی هر واحد | ۶۰۰٬۰۰۰ ریال |
| دریافت نقدی کل | ۸٬۰۰۰ میلیون ریال |
| بهای کالای تحویلشده | ۴٬۸۰۰ میلیون ریال |
| مدت حق برگشت | ۳۰ روز |
| نرخ برآوردی معتبر مرجوعی | ۶٪ |
فرض شده مشتریان حق استرداد کامل وجه دارند، مرجوعیهای مورد انتظار سالم و قابل فروش مجددند، مخارج بازیافت و افت ارزش در مثال پایه صفر است، برآورد ۶ درصدی با دادههای معتبر پشتیبانی میشود و مالیات بر ارزش افزوده و حمل از مثال حذف شدهاند. فروشها از نظر ویژگی مشابهاند و بررسی پرتفویی طبق شرایط استاندارد معقول فرض میشود.
۵. محاسبه فروش ناخالص
۸٬۰۰۰ واحد × ۱٬۰۰۰٬۰۰۰ ریال = ۸٬۰۰۰٬۰۰۰٬۰۰۰ ریال = ۸٬۰۰۰ میلیون ریال. این همان مبلغ صورتحسابها و وجه واردشده به بانک است؛ ولی همه آن الزاماً در زمان معامله «درآمد» نیست.
۶. محاسبه تعداد مرجوعی مورد انتظار
۸٬۰۰۰ × ۶٪ = ۴۸۰ واحد. تعداد کالاهایی که انتظار میرود نزد مشتری بماند ۸٬۰۰۰ − ۴۸۰ = ۷٬۵۲۰ واحد است. این نرخ، صرفاً مفروض معتبر مثال است و نباید بدون بررسی کیفیت داده، فصل فروش و نوع کالا برای محصولات دیگر بهکار رود.
۷. محاسبه درآمد شناساییشده و بدهی استرداد
درآمد اولیه: ۷٬۵۲۰ × ۱٬۰۰۰٬۰۰۰ = ۷٬۵۲۰ میلیون ریال. مبلغ مربوط به بازگشتهای مورد انتظار: ۴۸۰ × ۱٬۰۰۰٬۰۰۰ = ۴۸۰ میلیون ریال که بدهی استرداد است. کنترل ضروری: ۷٬۵۲۰ + ۴۸۰ = ۸٬۰۰۰؛ بنابراین هیچ بخش از وجه دریافتی مفقود نشده است.
۸. ثبت حسابداری فروش نقدی با حق برگشت
| حساب | بدهکار (میلیون ریال) | بستانکار (میلیون ریال) |
|---|---|---|
| بانک | ۸٬۰۰۰ | — |
| درآمد فروش کالا | — | ۷٬۵۲۰ |
| بدهی استرداد به مشتریان | — | ۴۸۰ |
| جمع | ۸٬۰۰۰ | ۸٬۰۰۰ |
این ثبت هم دریافت نقد را نمایش میدهد و هم میزان تعهد شرکت به استرداد احتمالی وجه را. ثبت مرجوعی واقعی بعداً با همین بدهی تسویه میشود تا یک هزینه یا کاهش درآمد دوباره شناسایی نشود.
۹. دارایی حق بازیافت محصولات چیست؟
شرکت انتظار دارد ۴۸۰ واحد را پس بگیرد، پس حقی اقتصادی نسبت به بازیافت کالا دارد. مبنای اولیه این حق، مبلغ دفتری قبلی محصول پس از درنظرگرفتن هزینه احتمالی بازیافت و کاهش ارزش است؛ بنابراین در مثال بدون افت ارزش: ۴۸۰ × ۶۰۰٬۰۰۰ = ۲۸۸ میلیون ریال. این دارایی با موجودی فیزیکی انبار یکسان نیست، چون هنوز کالا نزد مشتری است؛ همچنین نباید با بدهی استرداد تهاتر شود.
۱۰. بهای تمامشده فروش پس از برآورد مرجوعی
کل بهای کالای خارجشده از انبار ۴٬۸۰۰ میلیون ریال است. از این مبلغ ۲۸۸ میلیون ریال حق بازیافت و ۴٬۵۱۲ میلیون ریال بهای تمامشده اقلام مورد انتظار برای ماندن نزد مشتری است. کنترل مستقل: ۷٬۵۲۰ × ۶۰۰٬۰۰۰ = ۴٬۵۱۲ میلیون ریال.
۱۱. ثبت خروج موجودی و حق بازیافت کالا
| حساب | بدهکار (میلیون ریال) | بستانکار (میلیون ریال) |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۴٬۵۱۲ | — |
| دارایی حق بازیافت کالا | ۲۸۸ | — |
| موجودی کالای تجاری | — | ۴٬۸۰۰ |
| جمع | ۴٬۸۰۰ | ۴٬۸۰۰ |
کالا بهطور فیزیکی خارج شده است، ولی ارزش حق دریافت برخی اقلامِ برگشتی بهصورت دارایی مستقل منعکس میشود. مبلغ ۴٬۵۱۲ + ۲۸۸ = ۴٬۸۰۰ با موجودی تحویلشده تطبیق دارد.
۱۲. سود ناخالص در زمان فروش
سود ناخالص اولیه = ۷٬۵۲۰ − ۴٬۵۱۲ = ۳٬۰۰۸ میلیون ریال. هم درآمد و هم بهای فروش به تعداد مورد انتظار برای باقیماندن نزد مشتری مربوطاند.
| شاخص اولیه | میلیون ریال |
|---|---|
| وجه دریافتشده | ۸٬۰۰۰ |
| درآمد قابل شناسایی | ۷٬۵۲۰ |
| بهای تمامشده فروش | ۴٬۵۱۲ |
| سود ناخالص | ۳٬۰۰۸ |
| بدهی استرداد | ۴۸۰ |
| دارایی حق بازیافت | ۲۸۸ |
۱۳. خطای ثبت تمام ۸٬۰۰۰ میلیون ریال به درآمد
در روش نادرست، درآمد ۸٬۰۰۰ و بهای فروش ۴٬۸۰۰ است؛ سود ناخالص ۳٬۲۰۰ میشود. در روش صحیح سود ۳٬۰۰۸ است. بنابراین ۱۹۲ میلیون ریال بیشنمایی سود داریم که معادل خالص اثر دو قلم ۴۸۰ − ۲۸۸ است. خطا فقط «درآمد ۴۸۰ میلیونی بیشتر» نیست؛ عدم شناسایی دارایی حق بازیافت نیز باید در تحلیل گنجانده شود.
۱۴. وقوع واقعی ۴۰۰ واحد مرجوعی
فرض کنیم تا پایان مهلت، ۴۰۰ واحد برگشت داده شود؛ ۸۰ واحد کمتر از برآورد اولیه. بازپرداخت واقعی ۴۰۰ میلیون ریال و بهای محصولات بازگشتی ۴۰۰ × ۶۰۰٬۰۰۰ = ۲۴۰ میلیون ریال است. محصولات پس از بازرسی، سالم و واجد شرایط برگشت به انبار هستند.
۱۵. ثبت بازپرداخت وجه مشتریان
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی استرداد مشتریان | ۴۰۰ | — |
| بانک | — | ۴۰۰ |
مانده بدهی استرداد ۴۸۰ − ۴۰۰ = ۸۰ میلیون ریال است؛ این بخش هنوز باید در زمان تعیین تکلیف نهایی حق برگشت بررسی شود. پرداخت ۴۰۰ میلیون ریال نباید دوباره به حساب هزینه یا برگشت از فروش منظور شود.
۱۶. ثبت دریافت واقعی کالای برگشتی
| حساب | بدهکار | بستانکار |
|---|---|---|
| موجودی کالای برگشتی | ۲۴۰ | — |
| دارایی حق بازیافت کالا | — | ۲۴۰ |
مانده دارایی حق بازیافت ۲۸۸ − ۲۴۰ = ۴۸ میلیون ریال است؛ معادل ۸۰ واحد باقیمانده از برآورد اولیه. ثبت انتقال به موجودی صرفاً پس از دریافت واقعی و پذیرش کنترل کیفیت انجام میشود.
۱۷. پایان ۳۰ روز؛ ۸۰ واحد دیگر برگشت داده نشد
فرض میکنیم حق برگشت واقعاً منقضی شده و درخواست معتبری برای این ۸۰ واحد باقی نمانده است. در این صورت شرکت از استرداد وجه رها شده و به مبلغ ۸۰ میلیون ریال درآمد اضافی شناسایی میکند؛ حق بازیافت ۴۸ میلیون ریالی نیز دیگر وجود ندارد و به بهای تمامشده فروش منتقل میشود.
| ثبت تعدیل پس از انقضای حق برگشت | بدهکار | بستانکار |
|---|---|---|
| بدهی استرداد مشتریان | ۸۰ | — |
| درآمد فروش | — | ۸۰ |
| بهای تمامشده کالای فروشرفته | ۴۸ | — |
| دارایی حق بازیافت | — | ۴۸ |
این چهار ردیف دو ثبت مستقلاند؛ جمع بدهکار و بستانکار هر کدام ۱۲۸ میلیون ریال است.
۱۸. درآمد نهایی پس از مشخصشدن مرجوعی واقعی
تعداد مانده نزد مشتری: ۸٬۰۰۰ − ۴۰۰ = ۷٬۶۰۰ واحد. درآمد نهایی: ۷٬۵۲۰ + ۸۰ = ۷٬۶۰۰ میلیون ریال؛ همان ۷٬۶۰۰ × یک میلیون ریال. مانده بدهی استرداد پس از پایان حق برگشت صفر است.
۱۹. بهای تمامشده فروش نهایی
بهای تمامشده فروش اولیه ۴٬۵۱۲ بهعلاوه ۴۸ میلیون ریال ناشی از انقضای حق برگشت = ۴٬۵۶۰ میلیون ریال. کنترل تعدادی: ۷٬۶۰۰ × ۶۰۰٬۰۰۰ = ۴٬۵۶۰ میلیون ریال. مانده دارایی حق بازیافت در پایان نیز صفر میشود.
۲۰. سود ناخالص نهایی و علت اختلاف ۳۲ میلیونی
| شاخص | برآورد اولیه | نتیجه نهایی |
|---|---|---|
| کالای نهایی نزد مشتری | ۷٬۵۲۰ واحد | ۷٬۶۰۰ واحد |
| درآمد (میلیون ریال) | ۷٬۵۲۰ | ۷٬۶۰۰ |
| بهای تمامشده (میلیون ریال) | ۴٬۵۱۲ | ۴٬۵۶۰ |
| سود ناخالص (میلیون ریال) | ۳٬۰۰۸ | ۳٬۰۴۰ |
اختلاف سود ۳۲ میلیون ریال = ۸۰ واحد × حاشیه سود هر واحد ۴۰۰٬۰۰۰ ریال. این اختلاف نتیجه تغییر برآورد به واقعیت است، نه ثبت فروش جدید مستقل.
۲۱. تطبیق جریان نقد و موجودی پس از تسویه
وجه نقد خالص برابر ۸٬۰۰۰ − ۴۰۰ = ۷٬۶۰۰ میلیون ریال است. موجودی کالای بازگشتی سالم ۲۴۰ میلیون ریال و بهای فروش نهایی ۴٬۵۶۰ میلیون ریال است؛ ۴٬۵۶۰ + ۲۴۰ = ۴٬۸۰۰، پس بهای موجودی تحویلشده بهطور کامل ردیابی میشود. برابری وجه خالص و درآمد در این مثال به دلیل فرض فروش نقدی و نبود سایر دریافتنیها و تعهدات است، نه یک قاعده همیشگی.
۲۲. اگر کالاهای برگشتی آسیبدیده باشند
در سناریویی مستقل، دارایی حق بازیافت از مبلغ دفتری قبلی محصولات پس از کسر مخارج مورد انتظار بازیافت و افت ارزشمحاسبه میشود. اگر ۲۸۸ میلیون ریال بهای قبلی مرجوعی و ۲۰ میلیون ریال مجموع مخارج بازیافت و افت ارزش باشد، ارزش حق بازیافت ۲۶۸ میلیون ریال و بهای فروش اولیه ۴٬۸۰۰ − ۲۶۸ = ۴٬۵۳۲ میلیون ریال خواهد شد. این سناریو را با مثال پایه بدون هزینه بازیافت مخلوط نکنید.
۲۳. تغییر نرخ برآوردی مرجوعی از ۶ به ۸ درصد
در مثال مستقلِ تجدید برآورد، مرجوعی مورد انتظار به ۶۴۰ واحدمیرسد. بدهی استرداد ۶۴۰، دارایی حق بازیافت با فرض نبود افت ارزش ۳۸۴، درآمد ۷٬۳۶۰، بهای فروش ۴٬۴۱۶ و سود ناخالص ۲٬۹۴۴ میلیون ریال میشود. تغییر نرخ باید با دادههای جدید، شرایط معامله و محدودیت مابهازای متغیر توجیه شود؛ نه با تمایل مدیریت به کاهش یا افزایش سود.
۲۴. فرق مرجوعی با تعویض کالا و گارانتی
استرداد وجه برای کالای عودتشده، مبنای بدهی استرداد است؛ اما تعویض محصول با قلمی از همان نوع، کیفیت، وضعیت و قیمت ممکن است طبق بند ب۲۶ بهعنوان برگشت موضوع این راهنما تلقی نشود. گارانتی تعمیر یا جایگزینی کالای معیوب نیز ممکن است تابع مقررات جداگانه باشد. اگر وجه به مشتری بازگردد اما کالا برنگردد، نباید بدون حق واقعی دریافت کالا، دارایی بازیافت شناسایی کرد.
۲۵. مرجوعی مورد انتظار در برابر مرجوعی تحققیافته
برآورد ۶ درصدی در زمان فروش به شناسایی بدهی استرداد و دارایی حق بازیافت منجر میشود؛ مرجوعی واقعی، اجرای تعهد و تبدیل حق بازیافت به موجودی فیزیکی است. فقط ثبت مرجوعی واقعی و نادیدهگرفتن برآورد معتبر، ممکن است درآمد اولیه را بیش از واقع نشان دهد. ماندههای برآوردی باید در پایان هر دوره و هنگام اتمام حق برگشت بازبینی شوند.
| ویژگی | مورد انتظار | تحققیافته |
|---|---|---|
| مبنا | برآورد و شرایط معتبر | اسناد واقعی مشتری، انبار و بانک |
| اثر بر بدهی استرداد | شناسایی یا اصلاح | کاهش هنگام بازپرداخت |
| اثر بر حق بازیافت | شناسایی دارایی | تبدیل به موجودی پس از دریافت |
۲۶. اثر مالیات بر ارزش افزوده و سامانه مؤدیان
برآورد حسابداری ۶ درصدی، معادل وقوع واقعی برگشت کالا برای سامانه مؤدیان نیست. در مورد مرجوعی تحققیافته، نوع صورتحساب اصلاحی یا سند مرتبط، پیوند با صورتحساب مرجع، تاریخ رویداد و آثار مالیات بر ارزش افزوده باید با مقررات لازمالاجرا بررسی شود. این مقاله هیچ حکم عمومی درباره صدور خودکار صورتحساب اصلاحی به اندازه نرخ برآوردی ارائه نمیکند و تمام ارقام مثال بدون مالیات بر ارزش افزوده هستند.
۲۷. نقش ERP در گردش مرجوعی مشتریان
سامانه فروش، انبار، کنترل کیفیت، خزانهداری و دفتر کل باید با شناسه واحد فروش و بازگشت مرتبط باشند. در Dynamics 365 Supply Chain Management فرایند سفارش برگشت، دریافت کالا، ارزیابی وضعیت و بازپرداخت یا ایجاد اعتبار توصیف شده است؛ Business Central نیز برای صورتحساب فروش، سند بستانکار و ارجاع به فروش اولیه امکاناتی دارد. امکان ثبت مرجوعی در نرمافزار به معنی اجرای خودکار همه الزامات IFRS 15 یا استاندارد ۴۳ نیست و مستلزم طراحی قواعد گزارشگری است.
۲۸. فیلدهای لازم برای سیستم کنترل مرجوعی
| فیلد | هدف کنترلی |
|---|---|
| شماره صورتحساب و شناسه مشتری | پیوند مرجوعی به فروش واقعی |
| تاریخ تحویل و انقضای حق برگشت | آزمون اعتبار درخواست |
| تعداد، قیمت خالص و بهای قبلی واحد | محاسبه درآمد، بدهی و دارایی |
| نرخ مرجوعی با نسخه و تاریخ مدل | بازبینی برآورد |
| وضعیت دریافت و بازرسی کالا | کنترل ارزش بازیافت |
| مبلغ بازپرداختشده و شماره پیگیری بانک | تطبیق نقدی |
| مانده بدهی استرداد و دارایی حق بازیافت | تطبیق دفتر کل |
| شخص بررسی و علت تصمیم | ردپای حسابرسی |
۲۹. کاربرد هوش مصنوعی در پیشبینی مرجوعی
مدلهای تحلیلی میتوانند نرخ مرجوعی را برحسب نوع کالا، کانال فروش، فصل، سابقه مشتری و علت برگشت برآورد کنند و تغییرات غیرعادی، درخواستهای تکراری و کالاهای پرریسک را علامت بزنند. دادههای بازرسی نیز برای تشخیص نیاز به بررسی افت ارزش مفیدند. بااینحال، مدل احتمالی فقط پیشنهاد میدهد؛ اطلاعات ورودی و محدودیت مابهازای متغیر باید کنترل شوند و تصمیم حسابداری نهایی با مسئول مالی است.
۳۰. معماری پیشنهادی ERP و AI
شرایط قرارداد و فروش → دادههای تاریخی معتبر → تحلیل نرخ مرجوعی → کنترل محدودیت درآمد → محاسبه در موتور قواعد → تأیید مالی → ثبت بدهی استرداد و حق بازیافت → دریافت واقعی کالا و بازپرداخت → بهروزرسانی برآورد → ثبت نتیجه و ردپای حسابرسی. این معماری پیشنهاد طراحی است، نه ادعای قابلیت موجود در نرمافزارهای حسابداران برتر.
۳۱. هشت کنترل داخلی ضروری
۱. سیاست حق برگشت هر گروه کالا و مدت آن بهصورت مستند تصویب شود.
۲. درآمد قابل شناسایی از فروش ناخالص و وجه دریافتی تفکیک شود.
۳. مدل برآورد و دادههای تاریخی مرجوعی با مسئول مشخص کنترل شوند.
۴. بدهی استرداد مستقل از درآمد و دریافتنی گزارش شود.
۵. دارایی حق بازیافت با بهای قبلی، هزینه دریافت و کاهش ارزش محاسبه شود.
۶. هر مرجوعی واقعی به فاکتور اولیه و رسید انبار پیوند داشته باشد.
۷. مبلغ بازپرداخت به بانک و بدهی استرداد تطبیق داده شود.
۸. در پایان هر گزارشگری و انقضای حق برگشت، ماندهها تعیین تکلیف شوند.
۳۲. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول: ماژول هوشمند حسابداری مرجوعی فروش. این ماژول هنوز محصول تأییدشده و موجود برند معرفی نمیشود. قابلیتهای قابل بررسی شامل ثبت سیاست بازگشت، برآورد مرجوعی، محاسبه بدهی استرداد و حق بازیافت، ارتباط با فروش و انبار، کنترل بهای برگشتی، شناسایی درخواستهای تکراری و گزارش ردپای حسابرسی است. داشبورد آزمایشی میتواند ۸٬۰۰۰ فروش، ۷٬۵۲۰ درآمد اولیه، ۴۸۰ بدهی، ۲۸۸ حق بازیافت، ۴۰۰ بازگشت واقعی و ۷٬۶۰۰ درآمد نهایی را نمایش دهد.
۳۳. برنامه آزمایشی چهارهفتهای
هفته نخست: قراردادها، سیاستهای مرجوعی و دورههای اعتبار جمعآوری و دستهبندی شوند. هفته دوم: دادههای واقعی فروش و مرجوعی پاکسازی و برآورد به تفکیک محصول اعتبارسنجی شود. هفته سوم: بدهی استرداد، حق بازیافت و ثبتهای آزمایشی برای یک گروه کالا با اطلاعات انبار و بانک تطبیق داده شوند. هفته چهارم: خطاها، استثناها، آثار قانونی و سطح اختیار تصویب بررسی و برای استقرار مرحلهای تصمیمگیری شود.
۳۴. جمعبندی تخصصی
در سناریوی آموزشی، شرکت ۸٬۰۰۰ میلیون ریال وجه نقد دریافت کرد اما با برآورد ۶ درصد مرجوعی، در زمان فروش ۷٬۵۲۰ میلیون ریال درآمد، ۴۸۰ میلیون ریال بدهی استرداد و ۲۸۸ میلیون ریال دارایی حق بازیافت کالا ثبت کرد. بهای فروش اولیه ۴٬۵۱۲ و سود ناخالص ۳٬۰۰۸ میلیون ریال شد. سپس ۴۰۰ واحد واقعاً برگشت داده شد، ۴۰۰ میلیون ریال استرداد و ۲۴۰ میلیون ریال موجودی بازیافت شد؛ پس از اتمام حق برگشت برای باقیمانده، درآمد نهایی ۷٬۶۰۰ و سود ناخالص ۳٬۰۴۰ میلیون ریال ثبت شد.
نتیجه این است که فاکتور، وجه نقد و درآمد یکسان نیستند. گزارشگری دقیق نیازمند شناخت همزمان تعهد بازپرداخت و حق دریافت مجدد کالا، بهروزرسانی برآورد و اتصال گردش واقعی فروش، بانک و انبار است. هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند.