


مقدمه: مبلغ قرارداد با درآمد فروش تفاوت دارد
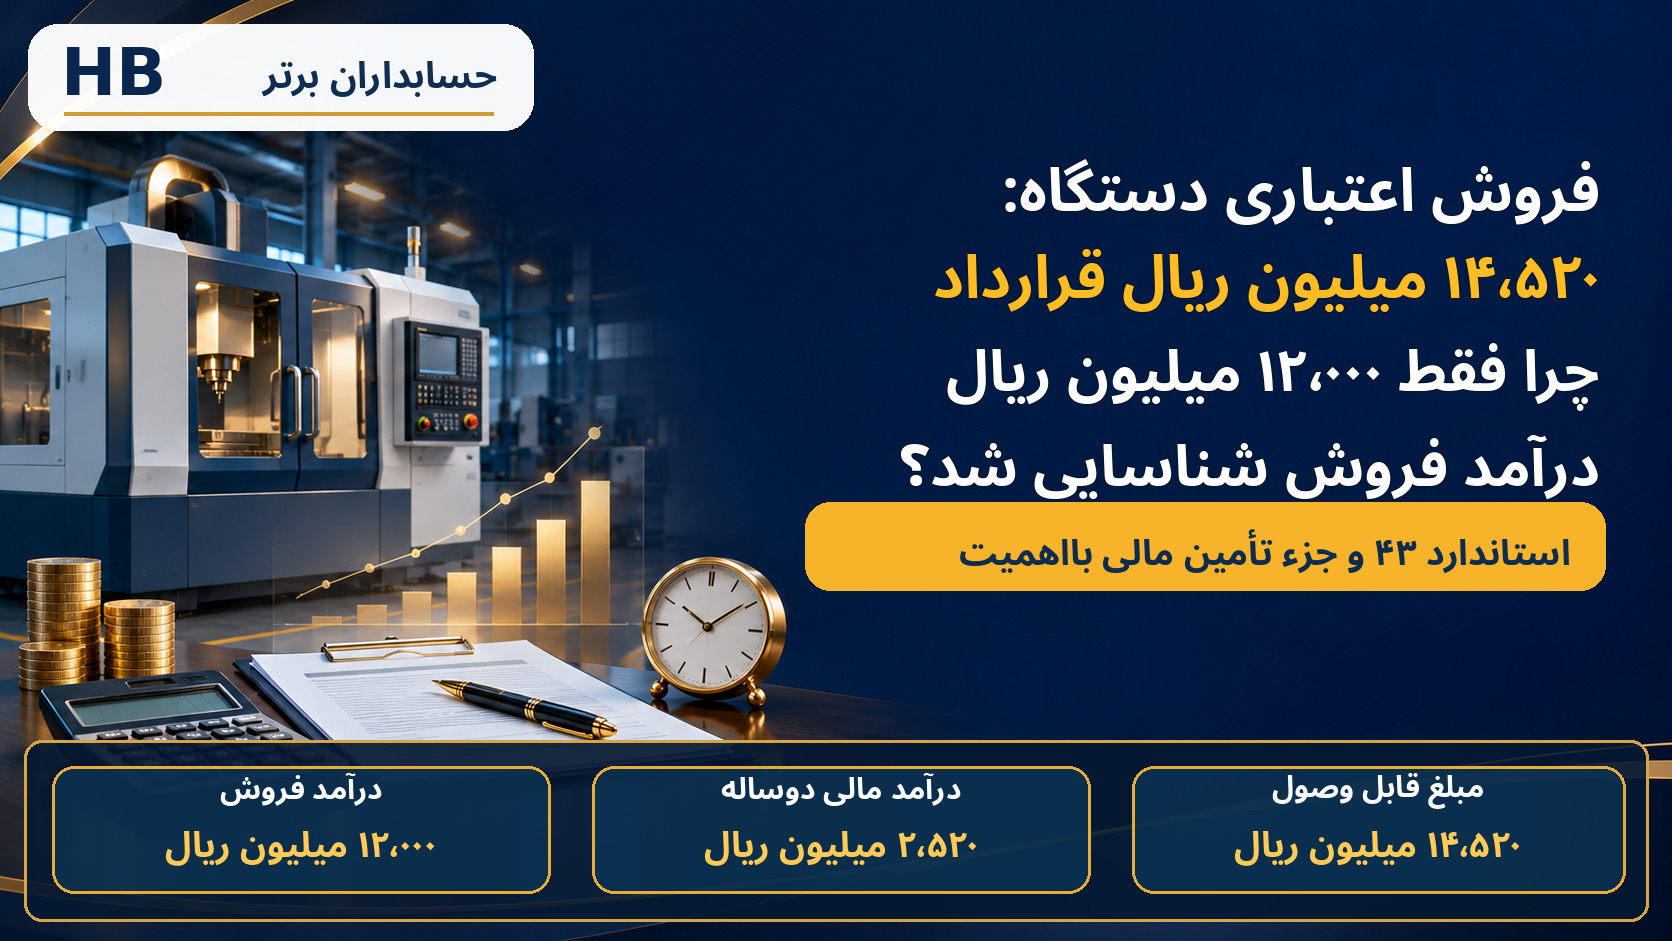
مدیر مالی یک شرکت تولیدکننده تجهیزات صنعتی قراردادی به مبلغ ۱۴٬۵۲۰ میلیون ریال را بررسی میکند. یک دستگاه در اول فروردین ۱۴۰۵ تحویل شده، اما مشتری تمام وجه را در پایان اسفند ۱۴۰۶ پرداخت خواهد کرد. مدیر فروش انتظار دارد کل مبلغ قرارداد در تاریخ تحویل، درآمد فروش باشد؛ حسابدار اما قیمت نقدی مستند همان دستگاه را ۱۲٬۰۰۰ میلیون ریال میداند.
چون تفاوت مبلغ صرفاً به تأمین مالی دوساله مربوط است و شرایط استاندارد احراز میشود، حسابدار ۱۲٬۰۰۰ میلیون ریال درآمد فروش در تاریخ تحویل و ۲٬۵۲۰ میلیون ریال درآمد مالی طی دو سال شناسایی میکند. مبلغ اسمی قرارداد حذف نمیشود؛ بلکه ماهیت آن بین فروش کالا و تأمین مالی تفکیک میشود. این مثال، نحوه ثبت مطالبات، محاسبه سود مؤثر، وصول نهایی و کنترلهای ERP را نشان میدهد.
تمام نامها، مبالغ، نرخ ۱۰ درصد و شرایط اعتباری این مثال فرضی و آموزشی هستند. تمام ارقام مالی جدولهای اصلی برحسب میلیون ریال بیان شدهاند. اجرای واقعی مستلزم بررسی قرارداد، نرخ مناسب، قابلیت وصول، استانداردهای لازمالاجرا و الزامات مالیاتی ایران است.
۱. چرا مبلغ قرارداد همیشه معادل درآمد فروش نیست؟
قیمت اسمی قرارداد ممکن است علاوه بر مابهازای انتقال کالا، شامل منفعت تأمین مالی برای مشتری باشد. اگر یک دستگاه در تاریخ تحویل ۱۲٬۰۰۰ قیمت نقدی دارد اما فروشنده دو سال برای دریافت ۱۴٬۵۲۰ منتظر میماند، تفاوت ۲٬۵۲۰ در مفروضات مقاله حاصل گذشت زمان است، نه فروش کالای دیگری. شناسایی یکجای این مبلغ در حساب فروش، سود عملیاتی و حاشیه سود را مخدوش میکند.
۲. استاندارد حسابداری شماره ۴۳ ایران چه میگوید؟
استاندارد حسابداری شماره ۴۳، «درآمد عملیاتی حاصل از قرارداد با مشتریان»، از دورههای مالی آغازشونده در اول فروردین ۱۴۰۴ لازمالاجرا شده است. در نسخه منتشرشده نهایی این استاندارد، بندهای ۶۱ تا ۶۶ به جزء تأمین مالی بااهمیت مربوطاند. اگر زمانبندی پرداخت برای یکی از طرفین منفعت تأمین مالی مهم ایجاد کند، قیمت معامله باید آثار ارزش زمانی پول را منعکس کند؛ درآمد یا هزینه مالی نیز جدا از درآمد عملیاتی ارائه میشود.
۳. استاندارد بینالمللی IFRS 15
بندهای ۶۰ تا ۶۵ استاندارد IFRS 15 قواعد متناظر را بیان میکنند. برای تشخیص وجود جزء تأمین مالی بااهمیت، فاصله زمانی انتقال کالا و پرداخت وجه، اختلاف قیمت نقدی و مبلغ تعهدشده، و نرخهای تأمین مالی بازار بررسی میشوند. صرف نسیهبودن فروش کافی نیست؛ در این مقاله فرض شده تمام شواهد لازم برای شناسایی جزء تأمین مالی وجود دارد.
۴. تفاوت فروش اعتباری کوتاهمدت و بلندمدت
بند ۶۴ استاندارد ۴۳ ایران یک تسهیل عملی مقرر میکند: اگر در آغاز قرارداد انتظار رود فاصله انتقال کالا یا خدمت تا پرداخت آن یک سال یا کمتر باشد، شرکت میتواند مبلغ مابهازا را بابت جزء تأمین مالی بااهمیت تعدیل نکند. بند متناظر در IFRS 15، بند ۶۳است. فاصله بیش از یک سال نیز بهخودیخود وجود جزء تأمین مالی را ثابت نمیکند؛ باید هدف واقعی شرایط پرداخت بررسی شود.
۵. سناریوی عددی: فروش دستگاه با دریافت وجه دوساله
شرکت فرضی «تجهیزات صنعتی پیشرو» یک دستگاه صنعتی را اول فروردین ۱۴۰۵ تحویل داده است. مشتری متعهد است مبلغ قراردادی را در پایان اسفند ۱۴۰۶، یعنی دو سال بعد، یکجا بپردازد. قیمت نقدی مستقل و قابلاتکای دستگاه ۱۲٬۰۰۰ است؛ تفاوت وجه به تأمین مالی مشتری مربوط است.
| شاخص | مقدار |
|---|---|
| قیمت فروش نقدی دستگاه | ۱۲٬۰۰۰ |
| مبلغ اسمی قرارداد | ۱۴٬۵۲۰ |
| مدت تأمین مالی | ۲ سال |
| نرخ تنزیل فرضی و تأییدشده برای مثال | ۱۰٪ در سال |
| تاریخ تحویل و انتقال کنترل | ۱ فروردین ۱۴۰۵ |
| تاریخ دریافت کل وجه | پایان اسفند ۱۴۰۶ |
| بهای تمامشده دستگاه | ۸٬۰۰۰ |
| تعداد تعهدات عملکردی | یک مورد ـ تحویل دستگاه |
فرضهای محاسبه: پرداخت میانی، تخفیف متغیر، پیشپرداخت، مرجوعی و جزء خدماتی اضافه وجود ندارد؛ مشتری تعهد غیرمشروط پرداخت دارد؛ کنترل منتقل شده؛ وصول اولیه از نظر معیارهای شناخت احراز شده و مشتری در سررسید تمام وجه را میپردازد. مالیات و کاهش ارزش مطالبات از محاسبات اصلی حذف شدهاند.
۶. محاسبه تفاوت قیمت نقدی و نسیه
۱۴٬۵۲۰ − ۱۲٬۰۰۰ = ۲٬۵۲۰ میلیون ریال. در سناریوی آموزشی این اختلاف مجموع درآمد مالی دوساله است؛ ولی نه در تاریخ فروش، بلکه به تناسب گذشت زمان شناسایی میشود. اگر تفاوت قیمت ناشی از خدمات اضافی، تضمین خاص یا علت دیگری باشد، این نتیجه بدون تحلیل مجدد قابل تعمیم نیست.
۷. محاسبه ارزش فعلی مبلغ قابل دریافت
فرمول اندازهگیری با نرخ تأمین مالی فرضی برابر است با: PV = FV ÷ (۱ + r)². بنابراین ۱۴٬۵۲۰ ÷ (۱٫۱۰)² = ۱۴٬۵۲۰ ÷ ۱٫۲۱ = ۱۲٬۰۰۰ میلیون ریال. تطبیق ارزش فعلی با قیمت نقدی، در این مثال عمدی است و نشان میدهد ساختار پرداخت قراردادی با نرخ دهدرصدی مفروض سازگار است.
۸. چرا نرخ تنزیل را نمیتوان دلخواه انتخاب کرد؟
براساس بند ۶۵ استاندارد ۴۳ ایران، نرخ باید بازتاب نرخ یک معامله تأمین مالی جداگانه بین طرفین در تاریخ شروع قرارداد باشد؛ خصوصیات اعتباری دریافتکننده تأمین مالی و هرگونه تضمین یا وثیقه نیز در تعیین آن مؤثرند. این نرخ صرفاً به دلیل تغییر نرخ بازار یا ارزیابی بعدی ریسک اعتباری بهروز نمیشود. موضوع کاهش ارزش مطالبات و اصلاح واقعی قرارداد، مستقل از این قاعده ارزیابی میشود.
۹. ثبت حسابداری فروش در تاریخ تحویل
در تاریخ انتقال کنترل، شرکت حق دریافت وجه را به مبلغ ارزش فعلی آن شناسایی میکند. چون تنها گذشت زمان تا پرداخت باقی مانده است، در مفروضات مثال حساب دریافتنی مناسب است.
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای دریافتنی بلندمدت از مشتری | ۱۲٬۰۰۰ | — |
| درآمد فروش دستگاه | — | ۱۲٬۰۰۰ |
| جمع | ۱۲٬۰۰۰ | ۱۲٬۰۰۰ |
در این تاریخ هیچ وجه نقدی وصول نمیشود و مبلغ ۲٬۵۲۰ نیز هنوز درآمد مالی تحققیافته نیست.
۱۰. ثبت بهای تمامشده دستگاه
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۸٬۰۰۰ | — |
| موجودی کالا | — | ۸٬۰۰۰ |
سود ناخالص ناشی از فروش کالا ۱۲٬۰۰۰ − ۸٬۰۰۰ = ۴٬۰۰۰ میلیون ریال است. درآمد مالی بعداً بهعنوان قلم جداگانه شناسایی خواهد شد.
۱۱. چرا سود ناخالص ۶٬۵۲۰ میلیون ریال نیست؟
اگر حسابدار کل مبلغ اسمی را به فروش تبدیل کند، سود ناخالص ظاهری ۱۴٬۵۲۰ − ۸٬۰۰۰ = ۶٬۵۲۰ خواهد شد. این رقم ۲٬۵۲۰ میلیون ریال بیش از سود ناخالص فروشِ صحیح است، زیرا منفعت مالی دو سال آینده را به تاریخ فروش انتقال میدهد.
| شاخص | ثبت نادرست به فروش | روش صحیح |
|---|---|---|
| درآمد فروش هنگام تحویل | ۱۴٬۵۲۰ | ۱۲٬۰۰۰ |
| بهای تمامشده | ۸٬۰۰۰ | ۸٬۰۰۰ |
| سود ناخالص | ۶٬۵۲۰ | ۴٬۰۰۰ |
| جزء تأمین مالی جداشده | صفر | ۲٬۵۲۰ |
۱۲. درآمد مالی سال نخست چگونه محاسبه میشود؟
در آغاز سال ۱۴۰۵ طلب به مبلغ ۱۲٬۰۰۰ شناسایی شده است. با استفاده از نرخ سود مؤثر دهدرصدی، ۱۲٬۰۰۰ × ۱۰٪ = ۱٬۲۰۰ میلیون ریال درآمد مالی سال نخست خواهد بود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای دریافتنی از مشتری | ۱٬۲۰۰ | — |
| درآمد مالی ناشی از جزء تأمین مالی قرارداد | — | ۱٬۲۰۰ |
۱۳. حساب دریافتنی در پایان سال نخست
| شرح | مبلغ |
|---|---|
| ارزش اولیه طلب | ۱۲٬۰۰۰ |
| درآمد مالی سال نخست | ۱٬۲۰۰ |
| مبلغ دفتری پایان ۱۴۰۵ | ۱۳٬۲۰۰ |
مبلغ اسمی قرارداد همچنان ۱۴٬۵۲۰ است، اما یک سال از تأمین مالی سپری شده است. ۱۳٬۲۰۰ مبنای محاسبه درآمد مالی سال دوم خواهد بود، مشروط به نبود کاهش ارزش یا تعدیل دیگر.
۱۴. محاسبه درآمد مالی سال دوم
درآمد مالی سال ۱۴۰۶ برابر ۱۳٬۲۰۰ × ۱۰٪ = ۱٬۳۲۰ میلیون ریالاست. ثبت پایان سال:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای دریافتنی از مشتری | ۱٬۳۲۰ | — |
| درآمد مالی ناشی از جزء تأمین مالی قرارداد | — | ۱٬۳۲۰ |
در نتیجه ۱۳٬۲۰۰ + ۱٬۳۲۰ = ۱۴٬۵۲۰؛ مبلغ دفتری درست پیش از دریافت وجه با مبلغ قراردادی برابر میشود.
۱۵. جدول کامل گردش مطالبات
| سال | مانده ابتدای دوره | درآمد مالی | وصول نقدی | مانده پایان دوره |
|---|---|---|---|---|
| ۱۴۰۵ | ۱۲٬۰۰۰ | ۱٬۲۰۰ | صفر | ۱۳٬۲۰۰ |
| ۱۴۰۶ | ۱۳٬۲۰۰ | ۱٬۳۲۰ | ۱۴٬۵۲۰ | صفر |
| جمع | — | ۲٬۵۲۰ | ۱۴٬۵۲۰ | — |
کنترل: ارزش فعلی اولیه ۱۲٬۰۰۰ بهعلاوه جمع درآمد مالی ۲٬۵۲۰برابر با وصول نهایی ۱۴٬۵۲۰ است. جمع وصولها از حق قراردادی تجاوز نمیکند و مانده نهایی پس از پرداخت صفر میشود.
۱۶. ثبت دریافت وجه در پایان سال دوم
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۱۴٬۵۲۰ | — |
| حسابهای دریافتنی از مشتری | — | ۱۴٬۵۲۰ |
این ثبت فقط تسویه طلب است؛ بابت همان کالا درآمد فروش یا درآمد مالی دیگری ایجاد نمیکند. درآمد فروش در تاریخ انتقال کنترل و درآمد مالی بهتدریج در دو سال شناسایی شده است.
۱۷. کنترل نهایی سود کل معامله
سود ناخالص فروش ۴٬۰۰۰ و مجموع درآمد مالی ۲٬۵۲۰ است؛ بنابراین نتیجه تجمعی پیش از سایر اقلام و مالیات ۶٬۵۲۰ میلیون ریال خواهد بود. این با اختلاف وجه دریافتی ۱۴٬۵۲۰ و بهای تمامشده کالا ۸٬۰۰۰ سازگار است. تفکیک جزء تأمین مالی جمع نهایی اقتصادی معامله را حذف نمیکند؛ زمان و طبقه شناسایی را اصلاح میکند.
۱۸. اثر بر صورت سود و زیان دو سال
| شرح | سال ۱۴۰۵ | سال ۱۴۰۶ |
|---|---|---|
| درآمد فروش دستگاه | ۱۲٬۰۰۰ | صفر |
| بهای تمامشده دستگاه | (۸٬۰۰۰) | صفر |
| سود ناخالص فروش | ۴٬۰۰۰ | صفر |
| درآمد مالی | ۱٬۲۰۰ | ۱٬۳۲۰ |
| نتیجه پیش از سایر اقلام | ۵٬۲۰۰ | ۱٬۳۲۰ |
نتیجه کل دو سال ۵٬۲۰۰ + ۱٬۳۲۰ = ۶٬۵۲۰ است. در شرکت واقعی، سایر هزینهها، مالیات و وضعیت کاهش ارزش مطالبات نیز باید لحاظ شوند.
۱۹. اگر کل مبلغ قرارداد در سال ۱۴۰۵ به فروش ثبت شود چه میشود؟
در روش نادرست سود سال نخست ۶٬۵۲۰ و در روش صحیح مجموع سود ناخالص و درآمد مالی همان سال ۵٬۲۰۰ خواهد بود؛ بنابراین بیشنمایی سود پیش از مالیات سال نخست ۱٬۳۲۰ میلیون ریال است. در عین حال بیشنمایی درآمد فروش تاریخ تحویل ۲٬۵۲۰ میلیون ریال است. این دو تحریف یکسان نیستند: روش صحیح در سال نخست ۱٬۲۰۰ درآمد مالی شناسایی کرده است.
۲۰. آیا ثبت مبلغ اسمی اسناد دریافتنی ممکن است؟
برای کنترل مبلغ اسمی چک، میتوان حساب اسناد دریافتنی را به مبلغ ۱۴٬۵۲۰ و همزمان حساب کاهندهای برای ۲٬۵۲۰ جزء تأمین مالی تحققنیافته نگه داشت؛ مشروط به اینکه خالص ارائهشده و اندازهگیری با الزامات مربوط سازگار باشد. ثبت اولیه جایگزین:
| حساب | بدهکار | بستانکار |
|---|---|---|
| اسناد دریافتنی بلندمدت ـ مبلغ اسمی | ۱۴٬۵۲۰ | — |
| درآمد فروش | — | ۱۲٬۰۰۰ |
| کسر ارزش اسناد دریافتنی بابت تأمین مالی تحققنیافته | — | ۲٬۵۲۰ |
| جمع | ۱۴٬۵۲۰ | ۱۴٬۵۲۰ |
در این روش نیز ارزش خالص طلب ۱۴٬۵۲۰ − ۲٬۵۲۰ = ۱۲٬۰۰۰است. دو روش ثبت مستقیم ارزش فعلی و حساب کاهنده را همزمان برای یک معامله اجرا نکنید.
۲۱. ثبت درآمد مالی در روش حساب کاهنده
در پایان سال اول، حساب کاهنده به میزان ۱٬۲۰۰ بدهکار و درآمد مالی بستانکار میشود. مانده کسر ارزش سپس ۱٬۳۲۰ و ارزش خالص سند ۱۳٬۲۰۰ است. در پایان سال دوم با ثبت مشابه ۱٬۳۲۰، کسر ارزش صفر میشود و مبلغ دفتری سند به ۱۴٬۵۲۰ میرسد؛ آنگاه وجه دریافت و سند تسویه میشود.
۲۲. تفاوت درآمد مالی با افزایش قیمت کالا
همه اختلافهای قیمت نقدی و نسیه ناشی از تأمین مالی نیستند. ممکن است قیمت بالاتر به خدمات اضافه، شرایط تضمین، ریسک تجاری یا تغییر واقعی مشخصات کالا مربوط باشد. در آن صورت، مقایسه ساده دو مبلغ برای جداکردن جزء تأمین مالی کافی نیست. منشأ تفاوت باید با شواهد قراردادی، هدف شرایط پرداخت و واقعیت اقتصادی معامله مستند شود.
۲۳. چه قراردادهایی ممکن است جزء تأمین مالی بااهمیت نداشته باشند؟
بند ۶۳ استاندارد ۴۳ ایران به سه نمونه مهم اشاره میکند: پیشپرداختی که زمان انتقال کالا در اختیار مشتری است؛ مابهازای عمدتاً متغیری که به رویداد خارج از کنترل طرفین بستگی دارد؛ و اختلاف مبلغی که هدف متناسب آن محافظت از اجرای تعهدات است، نه تأمین مالی. پس تأخیر پرداخت، لزوماً و بهتنهایی نشانه فروش تأمینمالیشده نیست.
۲۴. اگر مشتری زودتر از موعد تسویه کند چه میشود؟
فرض جایگزین: قرارداد حق تسویه پایان سال اول با مبلغ ۱۳٬۲۰۰ را میدهد. چون مبلغ دفتری طلب در آن تاریخ ۱۳٬۲۰۰ است، شرکت بانک را ۱۳٬۲۰۰ بدهکار و حسابهای دریافتنی را بستانکار میکند. در این سناریو درآمد مالی سال دوم ایجاد نمیشود. اگر تسویه زودهنگام با مبلغ دیگری انجام شود یا قرارداد تغییر کند، آثار تسویه و تعدیل باید جداگانه بررسی شوند.
۲۵. اگر مشتری در موعد مقرر پرداخت نکند چه میشود؟
شناسایی درآمد مالی به معنای تضمین وصول نیست. در تأخیر پرداخت باید وضعیت اعتباری، شواهد نکول، کاهش ارزش مطالبات و شرایط قرارداد مستقل از زمانبندی درآمد مالی تحلیل شود. IFRS 9 در گزارشگری بینالمللی به زیان اعتباری مورد انتظار میپردازد؛ اما شرکت ایرانی باید استانداردهای مالی لازمالاجرای خود را مبنا قرار دهد. تغییر اعتبار مشتری بهتنهایی مجوز دستکاری نرخ تنزیل اولیه استاندارد ۴۳ نیست.
۲۶. طبقهبندی مطالبات در صورت وضعیت مالی
در تاریخ فروش، سررسید دریافت وجه دو سال بعد است؛ بنابراین طبقهبندی بدهی یا دارایی از حیث جاری و غیرجاری، باید با توجه به معیارهای ارائه و چرخه عملیاتی شرکت انجام شود. در پایان ۱۴۰۵ ارزش دفتری طلب ۱۳٬۲۰۰ است و یک سال تا وصول باقی مانده؛ طبقهبندی آن تابع سررسید واقعی و استاندارد ارائه صورتهای مالی است، نه صرفاً عنوان «اسناد دریافتنی بلندمدت» در سند اولیه.
۲۷. اثر بر شاخصهای عملکرد شرکت
اگر کل مبلغ اسمی قرارداد به فروش منظور شود، حاشیه سود ناخالص ظاهری ۶٬۵۲۰ ÷ ۱۴٬۵۲۰ ≈ ۴۴٫۹۰٪ خواهد بود، درحالیکه حاشیه فروش واقعی ۴٬۰۰۰ ÷ ۱۲٬۰۰۰ = ۳۳٫۳۳٪ است. افزون بر تحریف حاشیه، درآمد مالی در دوره نامناسب طبقهبندی میشود؛ بنابراین ارزیابی عملکرد فروش، حسابرسی و تحلیل روند سودآوری دچار خطا خواهد شد.
۲۸. تفاوت تاریخ فروش با تاریخ وصول وجه
| رویداد | تاریخ فرضی | مبلغ |
|---|---|---|
| انتقال کنترل و فروش دستگاه | ۱ فروردین ۱۴۰۵ | ۱۲٬۰۰۰ |
| درآمد مالی سال نخست | پایان ۱۴۰۵ | ۱٬۲۰۰ |
| درآمد مالی سال دوم | پایان ۱۴۰۶ | ۱٬۳۲۰ |
| وصول نهایی وجه | پایان ۱۴۰۶ | ۱۴٬۵۲۰ |
در گزارشگری مالی باید تاریخ انتقال کنترل، زمان شناخت درآمد مالی و زمان دریافت وجه تفکیک شوند. مبلغ صورتحساب تجاری لزوماً به تنهایی تعیینکننده مبلغ درآمد عملیاتی نیست.
۲۹. آثار مالیاتی فروش اعتباری در ایران
تفکیک حسابداری فروش ۱۲٬۰۰۰ و درآمد مالی ۲٬۵۲۰، بهخودیخود تکلیف مبلغ صورتحساب الکترونیکی، مأخذ مالیات بر ارزش افزوده یا زمان تعلق مالیات را مشخص نمیکند. اسناد قراردادی، نوع معامله و مقررات مالیاتی لازمالاجرا باید جداگانه بررسی شوند. احتمال تفاوتهای مبنای حسابداری و مالیاتی و مالیات انتقالی نیز بسته به وضعیت واحد تجاری وجود دارد. در این مقاله حکم عام معافیت یا کاهش مأخذ مالیاتی صادر نمیشود.
۳۰. کاربرد ERP در حسابداری فروشهای دارای تأمین مالی
شرکتهایی که قراردادهای اعتباری متعدد دارند باید قیمت نقدی، مبلغ اسمی، تاریخ انتقال کنترل، نرخ مصوب، سررسید، درآمد مالی دورهای و وصول واقعی را در ماژولهای فروش، قرارداد، حسابداری و خزانهداری به هم متصل کنند. مستندات SAP درباره Revenue Accounting and Reporting و عملکردهای جزء تأمین مالی بااهمیت، نمونههایی از سازوکارهای قابل پیکربندی ارائه میکنند؛ اما وجود سامانه ERP به معنای تطبیق خودکار با تمام ضوابط استاندارد ۴۳ ایران نیست.
۳۱. نمونه گزارشگری یک شرکت فناوری در سال ۲۰۲۶
نمونههای عمومی گزارشگری شرکتهای فناوری نظیر Oracle نشان میدهد پیشپرداختهای بااهمیت یا برنامههای پرداخت بلندمدت میتوانند مستلزم ارزیابی جزء تأمین مالی در قرارداد با مشتری باشند. استناد به این نمونه صرفاً برای نشاندادن کاربرد عملی مفهوم است. ارقام، قیمت و شرایط قرارداد مقاله کاملاً فرضی است و نباید به Oracle یا شرکت حقیقی دیگری نسبت داده شود. متن گزارش سالانه و یادداشتهای نسخه مربوط باید هنگام استفاده تبلیغاتی یا گزارشگری رسمی کنترل شوند.
۳۲. چه اطلاعاتی باید در ERP نگهداری شود؟
| فیلد اطلاعاتی | کارکرد کنترلی |
|---|---|
| شناسه قرارداد و مشتری | ردیابی معامله و ریسک اعتباری |
| قیمت فروش نقدی | مبنای تشخیص درآمد فروش |
| مبلغ اسمی قرارداد | کنترل حق قراردادی وصول |
| تاریخ انتقال کنترل و سررسیدها | محاسبه فاصله زمانی |
| نرخ تنزیل تأییدشده و مدارک | اندازهگیری اولیه و حسابرسی |
| ارزش فعلی مطالبات | ثبت اولیه دارایی مالی |
| برنامه دورهای درآمد مالی | شناسایی بر مبنای نرخ سود مؤثر |
| وجه دریافتشده و مانده طلب | تطبیق بانک و دفتر کل |
| وضعیت کاهش ارزش و تضمینها | ارزیابی ریسک وصول |
| شماره صورتحساب و مسئول تأیید | انطباق مقرراتی و ردپای حسابرسی |
۳۳. کاربرد هوش مصنوعی در شناسایی جزء تأمین مالی
ابزار هوش مصنوعی میتواند مبلغ، زمان تحویل، سررسید، نرخ، وثیقه و شرط تسویه زودهنگام را از قرارداد استخراج کند و مواردی با اختلاف معنادار قیمت نقدی و نسیه را علامت بزند. همچنین میتواند تأخیر بیش از یک سال، ثبت زودهنگام ۱۴٬۵۲۰ بهعنوان فروش، نبود مستند نرخ یا مغایرت برنامه طلب را گزارش کند. تصمیم نهایی در خصوص وجود جزء تأمین مالی، تعیین نرخ، کاهش ارزش و صدور سند بر عهده مسئول مالی مجاز است.
۳۴. معماری پیشنهادی کنترل هوشمند قرارداد
قرارداد فروش ← استخراج هوشمند شروط ← تأیید تاریخ انتقال کنترل ← مستندسازی قیمت نقدی ← بررسی اهمیت تأمین مالی ← تأیید نرخ ← محاسبه ارزش فعلی ← ثبت فروش و طلب ← محاسبه درآمد مالی ← کنترل وصول ← بررسی کاهش ارزش ← گزارش حسابرسی. واحد فروش شرایط تجاری، واحد اعتبارات ریسک مشتری و حسابداری شناخت و ثبت نهایی را کنترل میکنند.
۳۵. هشت کنترل داخلی ضروری
- تهیه فهرست قراردادهای دارای سررسید بلندمدت؛ ۲. مستندسازی قیمت نقدی قابلمقایسه؛ ۳. بررسی هدف تفاوت پرداخت و فروش نقدی؛ ۴. تأیید نرخ تنزیل با توجه به اعتبار مشتری و وثیقه؛ ۵. ارائه جداگانه درآمد فروش و درآمد مالی؛ ۶. تطبیق برنامه افزایش مبلغ دفتری طلب؛ ۷. تطبیق مبلغ اسمی، مبلغ خالص و وجوه دریافتی؛ ۸. پایش کاهش ارزش، ریسک تأخیر و آثار مالیاتی. کنترلها باید ثبت، مسئول تأیید و سابقه تغییر داشته باشند.
۳۶. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول، نه ادعای وجود فعلی قابلیت: ماژول هوشمند تفکیک فروش و تأمین مالی میتواند قیمت نقدی و اسمی را ثبت کند، سررسیدها را کنترل کند، نرخ تأییدشده را دریافت کند، ارزش فعلی و درآمد مالی را محاسبه کند و اسناد پیشنهادی و گزارش مغایرت دفتر کل بسازد. داشبورد نمونه آن مبلغ اسمی ۱۴٬۵۲۰، فروش نقدی ۱۲٬۰۰۰، درآمد مالی کل ۲٬۵۲۰، نرخ ۱۰٪، درآمد مالی سالهای اول و دوم ۱٬۲۰۰ و ۱٬۳۲۰ و مانده طلب پایان سال اول ۱۳٬۲۰۰ را جداگانه نشان میدهد.
۳۷. برنامه اجرایی چهارهفتهای
هفته اول: فهرست قراردادهای اعتباری، قیمت نقدی و سررسیدها را تهیه کنید. هفته دوم: ماهیت تأمین مالی و نرخ مصوب را با شواهد مستند ارزیابی کنید. هفته سوم: ارزش فعلی و برنامه درآمد مالی چند قرارداد نمونه را محاسبه و با دفتر کل تطبیق دهید. هفته چهارم: کنترل نهایی فروش، درآمد مالی، پیگیری وصول، کاهش ارزش احتمالی و بایگانی مستندات را مستقر کنید. قراردادهای اصلاحشده و پروندههای دارای ریسک بالا باید بهصورت مستقل بازبینی شوند.
۳۸. جمعبندی تخصصی
در فروش اعتباری بلندمدت، مبلغ اسمی قرارداد الزاماً درآمد تاریخ تحویل نیست. در مثال آموزشی، فروش دستگاه با قیمت نقدی ۱۲٬۰۰۰ و وصول نهایی ۱۴٬۵۲۰ در دو سال انجام شد؛ با نرخ فرضی ۱۰٪، ارزش فعلی ۱۲٬۰۰۰ و جزء تأمین مالی ۲٬۵۲۰ محاسبه شد. درآمد مالی سال اول ۱٬۲۰۰ و سال دوم ۱٬۳۲۰ است؛ مجموع سود ناخالص فروش ۴٬۰۰۰ و درآمد مالی ۲٬۵۲۰ میشود و طلب در سررسید با وصول کامل تسویه میگردد.
اگر تمام ۱۴٬۵۲۰ در روز تحویل به فروش تبدیل شود، فروش عملیاتی ۲٬۵۲۰ بیشنمایی میشود؛ با وجود درآمد مالی ۱٬۲۰۰ سال اول در روش صحیح، بیشنمایی سود سال ۱۴۰۵ برابر ۱٬۳۲۰ خواهد بود. بنابراین، ثبت قیمت نقدی، تأیید نرخ تنزیل، کنترل وصول و جداسازی درآمد عملیاتی از درآمد مالی، شرط گزارشگری دقیق است. ابزارهای ERP و هوش مصنوعی میتوانند با نظارت متخصص برای این هدف به کار روند.