




مقدمه | یک دستگاه، سه نرخ ارز و دو نتیجه حسابداری متفاوت
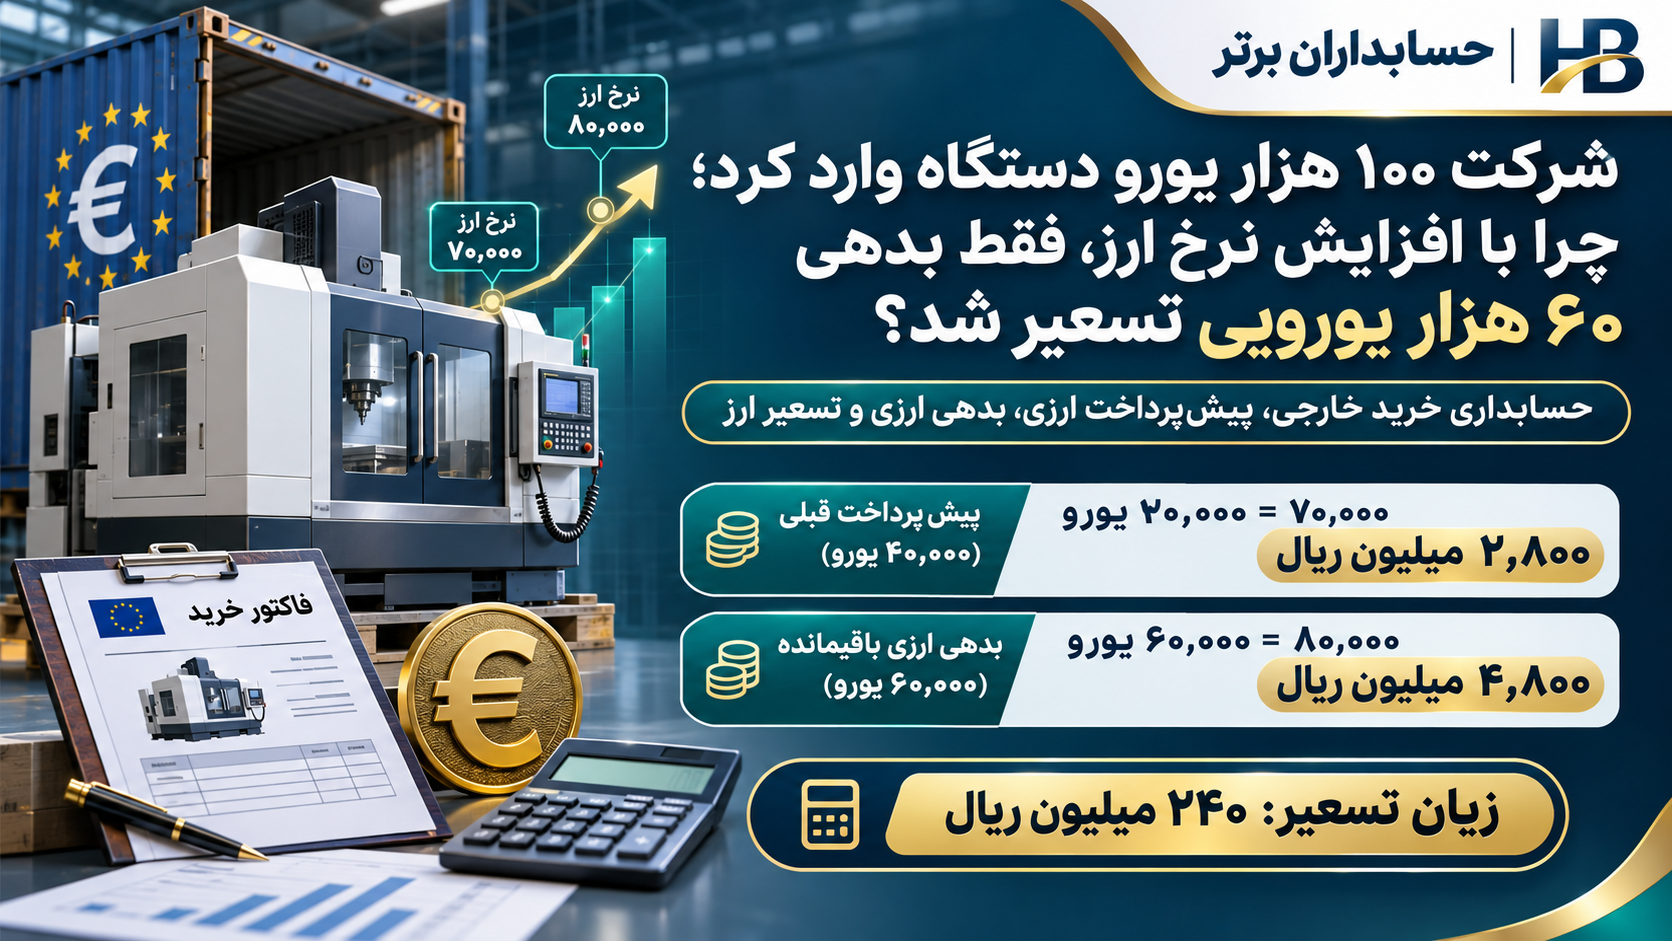
شرکت فرضی «فناوران صنعت پارس» دستگاه صنعتی به ارزش ۱۰۰٬۰۰۰ یورو سفارش میدهد. طبق قرارداد، ۴۰٬۰۰۰ یورو در زمان سفارش پیشپرداخت و ۶۰٬۰۰۰ یورو پس از تحویل پرداخت میشود. نرخ هر یورو در تاریخ پیشپرداخت ۷۰٬۰۰۰ ریال و در تاریخ تحویل ۸۰٬۰۰۰ ریال است. مدیرعامل انتظار دارد کل خرید با نرخ روز تحویل یعنی ۸٬۰۰۰ میلیون ریال ثبت شود؛ اما حسابدار باید ماهیت اجزای قرارداد را جداگانه بررسی کند.
بخش اول، پیشپرداخت غیرپولی برای دریافت دستگاه مشخص با قیمت ثابت است؛ به همین دلیل بهای مربوط به آن با نرخ تاریخ پرداخت تثبیت میشود: ۴۰٬۰۰۰ × ۷۰٬۰۰۰ = ۲٬۸۰۰ میلیون ریال. بخش دوم، بدهی پولی ۶۰٬۰۰۰ یورویی است که در زمان تحویل با نرخ ۸۰٬۰۰۰ ریال ثبت میشود: ۴٬۸۰۰ میلیون ریال. بهای خرید اولیه دستگاه ۷٬۶۰۰ میلیون ریال است، نه ۸٬۰۰۰ میلیون ریال.
در زمان تسویه نرخ ارز به ۸۴٬۰۰۰ ریال میرسد. شرکت برای تسویه بدهی ۶۰٬۰۰۰ یورویی ۵٬۰۴۰ میلیون ریال میپردازد؛ یعنی ۲۴۰ میلیون ریالبیشتر از بدهی اولیه. در سناریوی پایه و با فرض نبود شرایط خاص سرمایهایکردن، این تفاوت، زیان تسعیر بدهی ارزی است و بهای دستگاه را خودکار افزایش نمیدهد.
۱. چرا تاریخ پرداخت در حسابداری واردات اهمیت دارد؟
معاملات وارداتی ممکن است در تاریخ انعقاد قرارداد، پرداخت پیشپرداخت، تحویل، گزارشگری و تسویه با نرخهای متفاوتی مواجه شوند. بااینحال، حسابدار نباید همه اجزای یک قرارداد را با آخرین نرخ دوباره اندازهگیری کند. باید بررسی کند در هر تاریخ چه دارایی یا بدهی شناسایی شده و آیا آن قلم پولی است یا غیرپولی. رویداد ارزی باید در واحد پول عملیاتی شرکت ثبت شود؛ در این مثال واحد پول عملیاتی ریال است.
۲. مبنای استاندارد حسابداری شماره ۱۶ ایران
استاندارد شماره ۱۶ «آثار تغییر در نرخ ارز» مبنای اصلی این موضوع در حسابداری ایران است. در شناخت اولیه، معامله ارزی با نرخ تاریخ معامله اندازهگیری میشود (بندهای ۲۱ و ۲۲). اقلام پولیارزی در تاریخ گزارشگری به نرخ پایان دوره تسعیر میشوند، اما اقلام غیرپولی به بهای تمامشده تاریخی با نرخ تاریخ مربوط باقی میمانند (بند ۲۳). در شرایط نرخهای متعدد نیز نرخ مناسب باید از قواعد استاندارد و مدارک قابل اتکای تسویه تعیین شود؛ انتخاب نرخ صرفاً به سلیقه حسابدار نیست.
۳. تفاوت اقلام پولی و غیرپولی
قلم پولی شامل وجه نقد، حق دریافت یا تعهد پرداخت تعداد ثابت یا قابل تعیین واحد پول است؛ مانند حساب پرداختنی ۶۰٬۰۰۰ یورویی. در مقابل، یک پیشپرداخت غیرقابلاسترداد که در ازای تحویل دستگاه مشخص و با قیمت ثابت تسویه میشود، ماهیت غیرپولی دارد. در مثال اصلی، شرکت حق مطالبه مجدد ۴۰٬۰۰۰ یورو نقد ندارد؛ حق دریافت بخشی از دستگاه را دارد. بنابراین پیشپرداخت با نوسان بعدی نرخ ارز تسعیر نمیشود. عنوان حساب بهتنهایی برای این تشخیص کافی نیست؛ قرارداد تعیینکننده است.
۴. IFRIC 22 چه چیزی را روشن میکند؟
تفسیر IFRIC 22 — Foreign Currency Transactions and Advance Consideration تاریخ معامله را برای قسمتهایی از دارایی، هزینه یا درآمد که پیشاپیش به ارز پرداخت شدهاند توضیح میدهد. وقتی پرداخت، دارایی غیرپولی ایجاد کرده است، نرخ همان تاریخ در اندازهگیری بخش مربوط از دارایی نهایی استفاده میشود. در صورت چند پیشپرداخت، تاریخ و نرخ هر کدام جداگانه تعیین میشود (بندهای ۸ و ۹). این تفسیر مربوط به چارچوب IFRS است؛ انطباق اجرایی در ایران باید با استانداردهای داخلی نیز بررسی شود.
۵. اطلاعات کامل سناریوی عددی
| شاخص | مبلغ یا تاریخ |
|---|---|
| قیمت قرارداد | ۱۰۰٬۰۰۰ یورو |
| پیشپرداخت | ۴۰٬۰۰۰ یورو |
| مانده قرارداد | ۶۰٬۰۰۰ یورو |
| تاریخ پیشپرداخت | ۱ فروردین ۱۴۰۵ |
| نرخ پیشپرداخت | ۷۰٬۰۰۰ ریال / یورو |
| تاریخ تحویل | ۱ تیر ۱۴۰۵ |
| نرخ روز تحویل | ۸۰٬۰۰۰ ریال / یورو |
| نرخ پایان گزارش میاندورهای | ۸۲٬۰۰۰ ریال / یورو |
| تاریخ تسویه بدهی | ۱ آبان ۱۴۰۵ |
| نرخ زمان تسویه | ۸۴٬۰۰۰ ریال / یورو |
| حمل و نصب واجد شرایط | ۳۰۰ میلیون ریال |
| تاریخ آماده بهرهبرداری | ۱ مهر ۱۴۰۵ |
| عمر مفید | ۵ سال |
| ارزش باقیمانده | ۴۰۰ میلیون ریال |
مفروضات: قیمت یورویی ثابت است؛ پیشپرداخت غیرقابلاسترداد و مخصوص دریافت دستگاه است؛ شرکت در اول تیر شرایط شناخت دارایی را احراز میکند؛ مخارج نصب برای رساندن دستگاه به وضعیت قابلاستفاده ضروری است؛ هیچ مخارج واجد شرایط دیگری وجود ندارد؛ بدهی در آبان تسویه میشود؛ آثار خاص بند ۲۹ استاندارد ۱۶ یا استاندارد ۱۳ در سناریوی پایه احراز نشدهاند؛ مالیاتها و کارمزدهای نامرتبط در محاسبات اصلی منظور نشدهاند.
۶. ثبت پیشپرداخت ۴۰٬۰۰۰ یورویی
۴۰٬۰۰۰ × ۷۰٬۰۰۰ = ۲٬۸۰۰٬۰۰۰٬۰۰۰ ریالیا ۲٬۸۰۰ میلیون ریال.
| حساب | بدهکار | بستانکار |
|---|---|---|
| پیشپرداخت خرید ماشینآلات | ۲٬۸۰۰ | — |
| بانک | — | ۲٬۸۰۰ |
| جمع | ۲٬۸۰۰ | ۲٬۸۰۰ |
در این مرحله دستگاه تحویل نشده و مبلغ مزبور، دارایی پیشپرداخت بابت تحصیل ماشینآلات است. اگر پرداخت از حساب بانکی ارزی انجام شده باشد، خروج ارز و هرگونه تسعیر موجودی نقد ارزی باید مطابق واقعیت آن حساب نیز جداگانه بررسی شود.
۷. آیا پیشپرداخت در زمان تحویل دوباره تسعیر میشود؟
محاسبه ۴۰٬۰۰۰ × ۸۰٬۰۰۰ = ۳٬۲۰۰ میلیون ریال و شناسایی تفاوت ۴۰۰ میلیون ریالی در سناریوی ما درست نیست. پیشپرداخت غیرپولی به دریافت دستگاه منتهی میشود، نه بازپرداخت مقدار ثابت ارز. بنابراین صرف بالا رفتن نرخ ارز از ۷۰٬۰۰۰ به ۸۰٬۰۰۰ ریال باعث تغییر مبلغ دفتری آن نمیشود، مگر وضعیت قراردادی یا الزام استانداردی دیگری تغییر کند.
۸. ثبت دستگاه هنگام تحویل
در اول تیر، مبلغ مربوط به پیشپرداخت ۲٬۸۰۰ و مانده پرداختنشده ۶۰٬۰۰۰ × ۸۰٬۰۰۰ = ۴٬۸۰۰ میلیون ریال است. جمع بهای خرید اولیه ۷٬۶۰۰ میلیون ریال خواهد بود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات در جریان تکمیل | ۷٬۶۰۰ | — |
| پیشپرداخت خرید ماشینآلات | — | ۲٬۸۰۰ |
| حسابهای پرداختنی ارزی | — | ۴٬۸۰۰ |
| جمع | ۷٬۶۰۰ | ۷٬۶۰۰ |
پس از این ثبت پیشپرداخت تسویه شده، دستگاه در دارایی در جریان تکمیل قرار گرفته و بدهی پولی ۶۰٬۰۰۰ یورویی شناسایی شده است.
۹. چرا بهای خرید ۸٬۰۰۰ میلیون ریال نیست؟
| روش | بهای خرید (میلیون ریال) |
|---|---|
| تسعیر کل ۱۰۰٬۰۰۰ یورو به نرخ روز تحویل | ۸٬۰۰۰ |
| تفکیک پیشپرداخت غیرپولی و بدهی پولی | ۷٬۶۰۰ |
| بیشنمایی احتمالی بهای خرید | ۴۰۰ |
اشتباه، اعمال نرخ جدید به ۴۰٬۰۰۰ یورویی است که حق دریافت دارایی مشخص در تاریخ گذشته در دفاتر ثبت شده بود.
۱۰. مخارج حمل و نصب چگونه ثبت میشوند؟
هزینه حمل اولیه و نصب برای آمادهکردن دستگاه، در مفروضات مثال، مستقیم و ضروری است و در بهای تمامشده دارایی منظور میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات در جریان تکمیل | ۳۰۰ | — |
| بانک / حسابهای پرداختنی | — | ۳۰۰ |
بهای تمامشده پس از نصب: ۷٬۶۰۰ + ۳۰۰ = ۷٬۹۰۰ میلیون ریال.
۱۱. آیا هر هزینه واردات سرمایهای میشود؟
خیر. عوارض گمرکی، مالیاتهای غیرقابلاسترداد، حمل اولیه، آمادهسازی محل و نصب در صورت احراز شرایط میتوانند به بهای دارایی اضافه شوند. در مقابل، مخارج اداری عمومی نامرتبط، اتلاف غیرعادی یا هزینههایی که برای آمادهکردن دارایی ضروری نیستند، صرفاً به دلیل همزمانی با واردات سرمایهای نمیشوند. قضاوت باید براساس استاندارد شماره ۱۱ و اسناد هزینه باشد.
۱۲. انتقال به ماشینآلات قابل بهرهبرداری
دستگاه در ۱ مهر ۱۴۰۵ برای استفاده موردنظر مدیریت آماده میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات و تجهیزات | ۷٬۹۰۰ | — |
| ماشینآلات در جریان تکمیل | — | ۷٬۹۰۰ |
از این تاریخ، طبق مفروضات مقاله، استهلاک آغاز میشود؛ حتی اگر تولید واقعی کمی دیرتر شروع شود.
۱۳. چرا بدهی ۶۰٬۰۰۰ یورویی تسعیر میشود؟
برخلاف پیشپرداخت، بدهی ایجادشده در تحویل باید با پرداخت ۶۰٬۰۰۰ یورو پول تسویه شود. در نتیجه یک قلم پولی ارزی است. با تغییر نرخ پایان دوره یا تسویه، معادل ریالی بدهی تغییر میکند و تفاوت آن طبق شرایط استاندارد شماره ۱۶ شناسایی میشود.
۱۴. تسعیر پایان شهریور ۱۴۰۵
در پایان شهریور نرخ یورو ۸۲٬۰۰۰ ریال است. مانده جدید بدهی: ۶۰٬۰۰۰ × ۸۲٬۰۰۰ = ۴٬۹۲۰ میلیون ریال. مبلغ قبلی ۴٬۸۰۰ بوده و ۱۲۰ میلیون ریال زیان تسعیر ایجاد میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| زیان تسعیر بدهی ارزی | ۱۲۰ | — |
| حسابهای پرداختنی ارزی | — | ۱۲۰ |
۱۵. تسعیر و تسویه بدهی در اول آبان
نرخ زمان تسویه ۸۴٬۰۰۰ ریال و وجه موردنیاز ۶۰٬۰۰۰ × ۸۴٬۰۰۰ = ۵٬۰۴۰ میلیون ریالاست. پس از مانده شهریور ۴٬۹۲۰، زیان دیگری به مبلغ ۱۲۰ ایجاد میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| زیان تسعیر بدهی ارزی | ۱۲۰ | — |
| حسابهای پرداختنی ارزی | — | ۱۲۰ |
ثبت تسویه:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای پرداختنی ارزی | ۵٬۰۴۰ | — |
| بانک | — | ۵٬۰۴۰ |
پس از ثبت تسویه، مانده بدهی مربوط به این قرارداد صفر میشود.
۱۶. زیان تسعیر کل معامله
۱۲۰ + ۱۲۰ = ۲۴۰ میلیون ریال یا مستقیماً ۶۰٬۰۰۰ × (۸۴٬۰۰۰ − ۸۰٬۰۰۰) = ۲۴۰٬۰۰۰٬۰۰۰ ریال. این زیان در سناریوی پایه فقط از بدهی پولی ۶۰٬۰۰۰ یورویی ناشی شده است؛ پیشپرداخت غیرپولی دوباره اندازهگیری نشده است.
۱۷. آیا زیان تسعیر باید به بهای دستگاه اضافه شود؟
قاعده عمومی شناسایی تفاوت تسعیر اقلام پولی در سود یا زیان است؛ اما بند ۲۹ استاندارد حسابداری ۱۶ ایران استثناهایی از جمله تفاوت تسعیر بدهی ارزی دارایی واجد شرایط با رعایت استاندارد شماره ۱۳ و موارد خاص کاهش شدید ارزش ریال با شرایط مقرر دارد. این استثناها خودکار نیستند. در مثال اصلی صراحتاً فرض شده که شرایط آنها احراز نشده است؛ بنابراین ۲۴۰ میلیون ریال در سود و زیان ثبت میشود، نه در بهای تمامشده دستگاه. در پرونده واقعی، مستندات و مصادیق بند ۲۹ باید جداگانه کنترل شوند.
۱۸. دارایی واجد شرایط با خرید آماده چه تفاوتی دارد؟
دارایی واجد شرایط عموماً برای آمادهشدن جهت استفاده یا فروش موردنظر به زمان قابلملاحظه نیاز دارد. پروژه ساخت مجتمع صنعتی ممکن است چنین باشد؛ دستگاهی که پس از تحویل در مدت کوتاهی نصب میشود لزوماً نیست. صرف خارجیبودن دستگاه، ارزیبودن بدهی یا افزایش نرخ ارز بهتنهایی مجوز سرمایهایکردن تفاوت تسعیر نیست.
۱۹. محاسبه استهلاک دستگاه
| شرح | میلیون ریال |
|---|---|
| بهای تمامشده | ۷٬۹۰۰ |
| ارزش باقیمانده | (۴۰۰) |
| مبلغ استهلاکپذیر | ۷٬۵۰۰ |
| عمر مفید | ۵ سال |
| استهلاک سالانه خط مستقیم | ۱٬۵۰۰ |
| استهلاک ماهانه | ۱۲۵ |
| استهلاک شش ماه مهر تا اسفند | ۷۵۰ |
۲۰. ثبت استهلاک سال ۱۴۰۵
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه استهلاک / سربار تولید مرتبط | ۷۵۰ | — |
| استهلاک انباشته ماشینآلات | — | ۷۵۰ |
مبلغ دفتری پیشبینیشده دستگاه در پایان اسفند ۱۴۰۵ = ۷٬۹۰۰ − ۷۵۰ = ۷٬۱۵۰ میلیون ریال. اگر استهلاک در بهای تمامشده موجودی تولیدی جذب شود، اثر مستقیم بر سود و زیان دوره میتواند بسته به وضعیت فروش موجودی متفاوت باشد.
۲۱. زیان تسعیر با استهلاک چه تفاوتی دارد؟
استهلاک، تخصیص منظم مبلغ استهلاکپذیر طی عمر مفید دستگاه است؛ زیان تسعیر، پیامد تغییر معادل ریالی بدهی پولی است. استهلاک ششماهه ۷۵۰ و زیان تسعیر ۲۴۰ میلیون ریال از دو منشأ مستقل به وجود آمدهاند و نباید بدون مبنای استانداردی با هم ادغام شوند.
۲۲. کنترل کل وجوه پرداختی شرکت
| پرداخت | میلیون ریال |
|---|---|
| پیشپرداخت اول فروردین | ۲٬۸۰۰ |
| تسویه بدهی اول آبان | ۵٬۰۴۰ |
| هزینه حمل و نصب | ۳۰۰ |
| جمع خروج وجه نقد | ۸٬۱۴۰ |
| بهای تمامشده دارایی | ۷٬۹۰۰ |
| زیان تسعیر | ۲۴۰ |
کنترل نهایی در مفروضات مثال: ۷٬۹۰۰ + ۲۴۰ = ۸٬۱۴۰ میلیون ریال. این رابطه در معاملات دارای کارمزد، مالیات، تعهدات اضافی یا نرخهای متفاوت الزاماً به همین شکل برقرار نیست.
۲۳. جدول خلاصه حسابداری خرید خارجی
| شرح | مبلغ (میلیون ریال) |
|---|---|
| پیشپرداخت با نرخ روز پرداخت | ۲٬۸۰۰ |
| بدهی اولیه با نرخ روز تحویل | ۴٬۸۰۰ |
| بهای خرید دستگاه | ۷٬۶۰۰ |
| حمل و نصب واجد شرایط | ۳۰۰ |
| بهای تمامشده دستگاه | ۷٬۹۰۰ |
| زیان تسعیر تا تسویه | ۲۴۰ |
| مجموع وجه نقد پرداختی | ۸٬۱۴۰ |
| استهلاک ششماهه سال نخست | ۷۵۰ |
| مبلغ دفتری پیشبینیشده پایان سال | ۷٬۱۵۰ |
۲۴. مثال مستقل دو پیشپرداخت با نرخ متفاوت
اگر شرکت دو پیشپرداخت ۲۰٬۰۰۰ یورویی با نرخهای ۷۰٬۰۰۰ و ۷۵٬۰۰۰ ریال انجام دهد، بخشهای مربوط به ترتیب ۱٬۴۰۰ و ۱٬۵۰۰ میلیون ریال ثبت میشوند. مانده ۶۰٬۰۰۰ یورو در روز تحویل با نرخ ۸۰٬۰۰۰ ریال برابر ۴٬۸۰۰ است. بهای خرید در این سناریوی مستقل به ۷٬۷۰۰ میلیون ریال میرسد. مطابق IFRIC 22 برای هر پرداخت تاریخ معامله جداگانه در نظر گرفته میشود. این رقم با ۷٬۶۰۰ میلیون ریال سناریوی اصلی جمع نمیشود.
۲۵. اگر پیشپرداخت قابلاسترداد باشد
فرض متفاوت: سپرده ۴۰٬۰۰۰ یورویی با حق قطعی مطالبه وجه نقد یورویی. این حق ممکن است دارایی پولی ایجاد کند. در چنین حالتی از نرخ ۷۰٬۰۰۰ به ۸۰٬۰۰۰ ریال، مبلغ از ۲٬۸۰۰ به ۳٬۲۰۰ میلیون ریال میرسد و ۴۰۰ میلیون ریال سود تسعیر احتمالی ایجاد میشود؛ البته قضاوت نهایی درباره قابلیت استرداد، قرارداد و مبنای استانداردی ضروری است.
۲۶. اگر قیمت کالا هنگام تحویل تعیین شود
در برخی قراردادها، پیشپرداخت مربوط به کالای مشخص با قیمت ثابت نیست و تسویهپذیری آن به شکل دیگری تعریف میشود. در این حالت ماهیت پولی یا غیرپولی قلم ممکن است تغییر کند. باید دید شرکت حق دریافت مقدار ثابتی ارز دارد یا حق دریافت کالا / خدمت؛ صرف نام «سپرده» یا «پیشپرداخت» برای تصمیم کافی نیست.
۲۷. آیا نرخ اظهارنامه گمرکی همیشه نرخ حسابداری است؟
خیر. نرخ ارزشگذاری گمرکی، نرخ واقعی تأمین ارز و نرخ قابل اعمال در حسابداری ممکن است متفاوت باشند. نرخ مورد استفاده باید طبق استاندارد ۱۶، مقررات ارزی و اسناد ثبت سفارش، تأمین ارز و تسویه انتخاب شود؛ نمیتوان آن را دلخواه برگزید. ارقام مقاله صرفاً آموزشیاند.
۲۸. دستورالعمل مالیاتی تسعیر ارز سال ۱۴۰۵
در متون بازنشرشده از دستورالعمل شماره ۲۰۰/۱۴۰۵/۳۷ مورخ ۱۴۰۵/۰۵/۰۶، بر تفکیک اقلام پولی و غیرپولی، اسناد تعیین نرخ ارز، بررسی اختلاف دفاتر و گمرک و شرایط مالیاتی سود و زیان تسعیر تأکید شده است. همچنین برخی تکالیف مربوط به اعلام زیان تسعیر از ۷ اردیبهشت ۱۴۰۶ ذکر شدهاند که در تاریخ تهیه این مقاله هنوز در آینده است. مبنای اقدام عملی باید نسخه ابلاغی معتبر، اصلاحات بعدی و وضعیت اجرای سامانه مربوط باشد. شناسایی ۲۴۰ میلیون ریال زیان تسعیر در دفاتر بهتنهایی دلیل پذیرش قطعی هزینه مالیاتی نیست. بند ۲۴ ماده ۱۴۸ و سایر مقررات مرتبط باید بررسی شوند.
۲۹. تفاوت زیان تسعیر و تغییر ارزش بازار دستگاه
افزایش نرخ ارز ممکن است قیمت خرید دستگاه مشابه را در بازار افزایش دهد، اما در روش بهای تمامشده، مبلغ دفتری دستگاه با بهای تاریخی پس از کسر استهلاک و کاهش ارزش مربوط ارائه میشود. ارزیابی مجدد احتمالی دارایی تحت استاندارد مربوط، موضوع دیگری است. بهای تمامشده تاریخی، تفاوت تسعیر بدهی و ارزش منصفانه دارایی را نباید یکسان تلقی کرد.
۳۰. پنج اشتباه رایج در ثبت واردات ارزی
۱. تسعیر خودکار پیشپرداخت غیرپولی به نرخ تاریخ تحویل؛ ۲. تسعیرنکردن مانده بدهی پولی در تاریخ گزارشگری؛ ۳. افزودن خودکار تمام زیان تسعیر به بهای دستگاه بدون احراز شرایط؛ ۴. شروع استهلاک از تاریخ پرداخت پیشپرداخت بهجای آمادهشدن دارایی برای استفاده؛ ۵. استفاده از یک نرخ ارز برای همه مراحل قرارداد. هر یک میتواند دارایی، سود، بدهی و استهلاک را تحریف کند.
۳۱. نقش ERP در حسابداری واردات
گردش پیشنهادی سیستم شامل قرارداد خارجی ← پیشپرداختها و نرخهای هر تاریخ ← تحویل و شناخت بدهی ← مخارج گمرک، حمل و نصب ← آمادهبهرهبرداری ← تسعیر پایان دوره ← تسویه نهایی ← کنترل استهلاکاست. ERP باید قرارداد، شناسه دارایی، ارز، تاریخ، نرخ و مبنای نرخ را به یکدیگر متصل کند. هنگام تحویل نباید پیشپرداختهای غیرپولی قبلی را با نرخ جدید بازنویسی کند؛ در مقابل ماندههای پولی باید در فواصل گزارشگری کنترل شوند.
۳۲. هوش مصنوعی چگونه به کنترل معاملات ارزی کمک میکند؟
مدل هوشمند میتواند قرارداد و اسناد خارجی را از نظر مبلغ، ارز، شروط استرداد، زمان پرداخت و تحویل تحلیل اولیه کند؛ تغییر ناخواسته نرخ پیشپرداخت را پرچمگذاری کند؛ بدهی ارزی را با نرخ مستند گزارشگری تطبیق دهد؛ و میان مخارج مستقیم آمادهسازی و زیان تسعیر تمایز داده و مغایرتها را گزارش کند. نتیجهگیری قطعی درباره پولیبودن قلم، نرخ قابل اعمال و سرمایهایکردن تفاوت تسعیر نیازمند قضاوت و تأیید انسانی است. گزارش هشدارها و تغییرات باید ردپای حسابرسی داشته باشد.
۳۳. پیشنهاد توسعه محصول برای حسابداران برتر
قابلیت پیشنهادی برای توسعه محصول: ماژول هوشمند خرید خارجی و پیشپرداخت ارزی. این پیشنهاد به معنای وجود کنونی چنین محصولی در حسابداران برتر نیست. امکانات پیشنهادی عبارتاند از مدیریت قرارداد و چند پیشپرداخت، ثبت نوع دارایی پولی / غیرپولی، مستندسازی نرخ هر رویداد، محاسبه بهای خرید چندنرخی، اتصال هزینههای آمادهسازی، تسعیر بدهی، کنترل استثناهای سرمایهایکردن، اتصال به دارایی ثابت، تولید برنامه استهلاک و خروجی قابل حسابرسی.
| شاخص داشبورد پیشنهادی | مقدار |
|---|---|
| ارزش قرارداد | ۱۰۰٬۰۰۰ یورو |
| پیشپرداخت | ۴۰٪ |
| پیشپرداخت ثبتشده | ۲٬۸۰۰ میلیون ریال |
| بدهی اولیه | ۴٬۸۰۰ میلیون ریال |
| بهای اولیه خرید | ۷٬۶۰۰ میلیون ریال |
| بهای نهایی دارایی | ۷٬۹۰۰ میلیون ریال |
| زیان تسعیر | ۲۴۰ میلیون ریال |
| خروج وجه نقد | ۸٬۱۴۰ میلیون ریال |
| استهلاک سالانه | ۱٬۵۰۰ میلیون ریال |
۳۴. هشت کنترل داخلی ضروری
۱. تطبیق هر پیشپرداخت با قرارداد و تأمینکننده. ۲. اخذ تأیید حقوقی درباره قابلیت استرداد وجه. ۳. ثبت مستند تاریخ و منبع نرخ ارز. ۴. گزارشگیری ارزی و ریالی مانده بدهی. ۵. تفکیک زیان تسعیر از بهای دارایی مگر احراز استثنا. ۶. تأیید مخارج سرمایهای حمل، نصب و گمرک. ۷. تأیید فنی تاریخ آمادهشدن برای استهلاک. ۸. تطبیق مجموع وجوه پرداختی با دارایی، هزینهها و مانده بدهی.
۳۵. جمعبندی نهایی
شرکت فرضی دستگاه ۱۰۰٬۰۰۰ یورویی خرید. پیشپرداخت غیرپولی ۴۰٬۰۰۰ یورویی با نرخ ۷۰٬۰۰۰ ریال برابر ۲٬۸۰۰ میلیون ریال بود و با افزایش نرخ ارز تسعیر مجدد نشد. هنگام تحویل، مانده بدهی ۶۰٬۰۰۰ یورویی با نرخ ۸۰٬۰۰۰ ریال برابر ۴٬۸۰۰ میلیون ریال شناسایی شد. بهای خرید ۷٬۶۰۰ و با افزودن حمل و نصب، بهای تمامشده ۷٬۹۰۰ میلیون ریال شد. بدهی پولی تا زمان تسویه با نرخ ۸۴٬۰۰۰ ریال به ۵٬۰۴۰ میلیون ریال رسید؛ بنابراین در مفروضات پایه ۲۴۰ میلیون ریال زیان تسعیر شناسایی شد. استهلاک سالانه با ارزش باقیمانده ۴۰۰ و عمر مفید پنجساله، ۱٬۵۰۰ میلیون ریال است.
نتیجه کلیدی: در یک قرارداد خرید خارجی، پیشپرداخت غیرپولی، بدهی پولی و مخارج آمادهسازی باید براساس ماهیت واقعی خود و تاریخهای مرتبط ثبت شوند. این تفکیک از بیشنمایی بهای تمامشده، ثبت نادرست سود یا زیان تسعیر و محاسبه نادرست استهلاک جلوگیری میکند.
برای مطالعه مطالب کاربردی حسابداری، دریافت آموزشهای تخصصی و آشنایی با ابزارهای مالی و هوشمند، از بخش ثبتنام و عضویت حسابداران برتر استفاده کنیدمطالعه تکمیلی در حسابداران برتر