




مقدمه
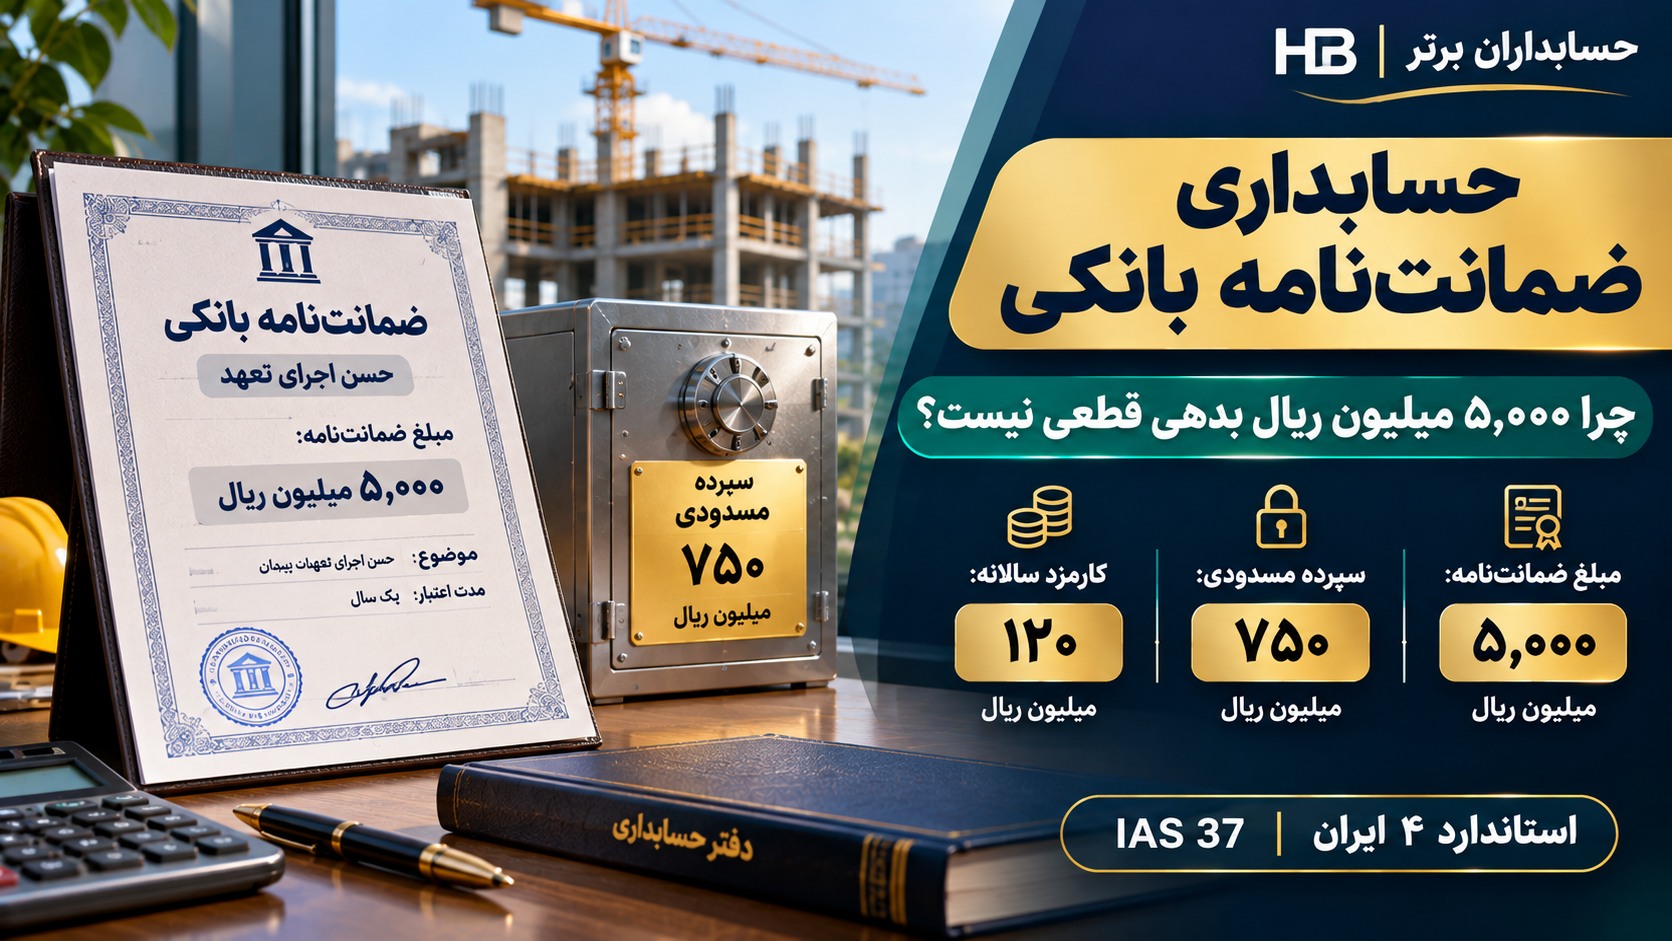
در شرکت پیمانکاری فرضی «پارس سازه»، قراردادی صنعتی به ارزش ۲۰٬۰۰۰ میلیون ریال با الزام ارائه ضمانتنامه حسن اجرای تعهد منعقد شده است. بانک، ضمانتنامهای به مبلغ ۵٬۰۰۰ میلیون ریال صادر میکند، ۷۵۰ میلیون ریال را بهعنوان وثیقه نقدی در حسابی با برداشت محدود نگه میدارد و ۱۲۰ میلیون ریال بابت خدمت پوشش یکساله دریافت میکند.
آیا باید کل ضمانتنامه را بدهی ثبت کرد؟ آیا وثیقه نقدی هزینه است؟ آیا کارمزد در روز صدور به هزینه تبدیل میشود؟ پاسخ هر پرسش از ماهیت حقوقی قرارداد و معیارهای شناخت حسابداری بهدست میآید. این مثال با مفروضات آموزشی تدوین شده و مبلغ اسمی ضمانتنامه را با بدهی قطعی شرکت برابر نمیگیرد.
در وضعیت اولیه، هیچ تخلف، ادعای معتبر یا رویداد الزامآور موجب خسارت وجود ندارد. شرکت مبلغ تضمین را در سامانه تعهدات ردیابی میکند، اما در تاریخ صدور به صرف صدور سند، بدهی قطعی ۵٬۰۰۰ میلیون ریالی ثبت نمیکند. در عوض، آثار سپرده و کارمزد جداگانه منعکس میشوند.
۱. اطلاعات کامل سناریوی حسابداری
تمام مبالغ به میلیون ریال و تمام نرخها و توافقها فرضیاند.
| شاخص | مقدار |
|---|---|
| مبلغ قرارداد اصلی | ۲۰٬۰۰۰ |
| مبلغ اسمی ضمانتنامه | ۵٬۰۰۰ |
| نسبت ضمانتنامه به قرارداد | ۲۵٪ |
| وثیقه نقدی مسدودی | ۷۵۰ |
| نسبت وثیقه به ضمانتنامه | ۱۵٪ |
| کارمزد پوشش یکساله | ۱۲۰ |
| صدور | ۱ تیر ۱۴۰۵ |
| پایان اعتبار فرضی | ۳۱ خرداد ۱۴۰۶ |
| دوره خدمات بانکی | ۱۲ ماه |
| وضعیت اولیه | اجرای عادی قرارداد، بدون تخلف یا مطالبه |
۵٬۰۰۰ ÷ ۲۰٬۰۰۰ × ۱۰۰ = ۲۵٪؛ ۷۵۰ ÷ ۵٬۰۰۰ × ۱۰۰ = ۱۵٪؛ ۱۲۰ ÷ ۵٬۰۰۰ × ۱۰۰ = ۲٫۴٪. رقم ۲٫۴ درصد صرفاً نسبت توصیفی کارمزد این مثال به مبلغ ضمانت است و نرخ رسمی یا عمومی بانکها نیست. وجه نقد آزاد به میزان ۸۷۰ = ۷۵۰ + ۱۲۰ میلیون ریال کاهش پیدا میکند، ولی تمام این مبلغ هزینه نیست.
۲. ضمانتنامه بانکی دقیقاً چه ماهیتی دارد؟
در این ابزار، بانک در حدود شروط و سقف مقرر تعهد میکند در صورت مطالبه واجد شرایط ذینفع، وجهی پرداخت کند. ذینفع معمولاً کارفرما، درخواستکننده معمولاً پیمانکار و صادرکننده بانک است. رابطه قراردادی میان این سه شخص و امکان رجوع بانک به پیمانکار پس از پرداخت باید مستقل بررسی شود. تضمین بانکی، جایگزین ثبت قرارداد پیمانکاری یا روش شناسایی درآمد آن نیست.
بانک در برابر ذینفع تعهدی مطابق متن ضمانتنامه صادر میکند. پیمانکار نیز در برابر بانک براساس قرارداد جبران و در برابر کارفرما براساس پیمان اصلی مسئولیتهایی دارد. این روابط باید از یکدیگر تفکیک شوند. پرداخت احتمالی بانک لزوماً همان مبلغ زیان پیمانکار نیست و در صورت پرداخت باید ماهیت بدهی به بانک، بدهی به کارفرما و هرگونه ذخیره قبلی بازبینی شود.
ضمانتنامه حسن اجرا معمولاً اجرای صحیح تعهد پیمانکار را تضمین میکند. ضمانتنامه بازپرداخت پیشپرداخت ممکن است با وجهی که کارفرما به پیمانکار پرداخته و در صورت عدم ایفای شرایط باید بازگردد مرتبط باشد. در حالت دوم، ممکن است خود پیشدریافت کارفرما بر مبنای قرارداد یک بدهی یا بدهی ناشی از قرارداد ایجاد کرده باشد؛ این موضوع نباید با مبلغ اسمی ضمانتنامه اشتباه گرفته شود. هر ضمانتنامه به تحلیل مستقل نیاز دارد.
۳. چرا مبلغ ۵٬۰۰۰ میلیون ریال فوراً بدهی نیست؟
مبلغ اسمی ضمانتنامه سقف تعهد بانک طبق سند است؛ بدهی احتمالی پیمانکار به حقوق و تعهدات قراردادی و عدم قطعیت بستگی دارد؛ ذخیره شناساییشده تنها با تحقق معیارهای استاندارد ایجاد میشود.
بند ۱۱ استاندارد شماره ۴ ایران سه معیار همزمان برای ذخیره دارد: تعهد فعلی قانونی یا عرفی ناشی از رویداد گذشته، محتمل بودن خروج منابع، و امکان برآورد اتکاپذیر. در نبود این معیارها ذخیره شناسایی نمیشود. بندهای مربوط به بدهیهای احتمالی نیز افشا را، مگر در موارد بعید بودن خروج منابع، مطرح میکنند. از اینرو نمیتوان تنها به اتکای صدور سند بانکی، هزینه و بدهی قطعی به مبلغ کل ضمانتنامه ساخت.
بانک ممکن است حق رجوع به پیمانکار پس از پرداخت داشته باشد، اما «ریسک بالقوه رجوع» با «بدهی فعلی قابل شناسایی» یکسان نیست. ارزیابی باید در تاریخهای گزارشگری بهروزرسانی شود.
۴. ثبت حسابداری وثیقه نقدی ۷۵۰ میلیون ریالی
بانک طبق مفروضات، وجه را از حساب جاری شرکت به سپردهای با محدودیت برداشت منتقل میکند:
| حساب | بدهکار | بستانکار |
|---|---|---|
| سپرده مسدودی بابت ضمانتنامه | ۷۵۰ | — |
| بانک ـ حساب عملیاتی | — | ۷۵۰ |
| جمع | ۷۵۰ | ۷۵۰ |
وجه مسدودی در این فرض، دارایی قابل بازیافت شرکت است؛ نه هزینه. اگر بانک صرفاً روی همان حساب قبلی محدودیت ایجاد کرده باشد و جابهجایی وجهی رخ ندهد، ممکن است ثبت تجدید طبقهبندی یا ردیابی زیرسیستم خزانهداری، مناسبتر باشد. سپرده غیرقابل استرداد یا تضمینهای غیرنقدی تحلیل دیگری دارند.
۵. ثبت کارمزد بانکی ۱۲۰ میلیون ریالی
فرض میکنیم تمام کارمزد بابت خدمت آمادهباش و پوشش ۱۲ماهه بانک است. بنابراین در ابتدا پیشپرداخت محسوب میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| پیشپرداخت کارمزد ضمانتنامه | ۱۲۰ | — |
| بانک عملیاتی | — | ۱۲۰ |
| جمع | ۱۲۰ | ۱۲۰ |
۱۲۰ ÷ ۱۲ = ۱۰ میلیون ریال هزینه هر ماه. ثبت ماهانه:
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه کارمزد ضمانتنامه | ۱۰ | — |
| پیشپرداخت کارمزد ضمانتنامه | — | ۱۰ |
در قرارداد واقعی، اگر بخشی از کارمزد بابت خدمت مستقلی باشد که در تاریخ صدور کامل شده، یا مخارج واجد شرایط انتساب به قرارداد/دارایی باشند، روش لازم است متناسب با استاندارد و قرارداد تعدیل شود.
۶. جدول تسهیم کارمزد در طول سال
| دوره | هزینه همان ماه | هزینه انباشته | مانده پیشپرداخت |
|---|---|---|---|
| ابتدای قرارداد | ۰ | ۰ | ۱۲۰ |
| تیر ۱۴۰۵ | ۱۰ | ۱۰ | ۱۱۰ |
| مرداد | ۱۰ | ۲۰ | ۱۰۰ |
| شهریور | ۱۰ | ۳۰ | ۹۰ |
| مهر | ۱۰ | ۴۰ | ۸۰ |
| آبان | ۱۰ | ۵۰ | ۷۰ |
| آذر | ۱۰ | ۶۰ | ۶۰ |
| دی | ۱۰ | ۷۰ | ۵۰ |
| بهمن | ۱۰ | ۸۰ | ۴۰ |
| اسفند | ۱۰ | ۹۰ | ۳۰ |
| فروردین ۱۴۰۶ | ۱۰ | ۱۰۰ | ۲۰ |
| اردیبهشت | ۱۰ | ۱۱۰ | ۱۰ |
| خرداد | ۱۰ | ۱۲۰ | ۰ |
پس از شش ماه، ۶۰ میلیون ریال هزینه انباشته و ۶۰ میلیون ریال پیشپرداخت باقی میماند. در پایان دوره نیز ۱۲۰ = ۱۲۰ + ۰است؛ مبلغ پرداختی برابر هزینه انباشته و مانده پیشپرداخت خواهد بود.
۷. ثبت مبلغ اسمی ضمانتنامه در حسابهای انتظامی
برای کنترل سقف تعهد، میتوان در دفتر انتظامی یا زیرسیستم تعهدات خارج از ترازنامه چنین ثبت کرد:
| حساب انتظامی | بدهکار | بستانکار |
|---|---|---|
| ضمانتنامههای صادرشده به درخواست شرکت | ۵٬۰۰۰ | — |
| طرف حساب انتظامی ضمانتنامهها | — | ۵٬۰۰۰ |
| جمع | ۵٬۰۰۰ | ۵٬۰۰۰ |
این ثبت کنترلی نه دارایی و بدهی قابلشناسایی میسازد و نه جایگزین افشای لازم میشود. اطلاعات ضمانتنامه، بانک، ذینفع، تاریخ سررسید و وثیقه باید در گزارش تعهدات مستقل ردیابی شوند.
۸. وضعیت مالی شرکت پس از صدور ضمانتنامه
در لحظه صدور:
| رویداد | اثر بر داراییها / بدهیها |
|---|---|
| کاهش حساب بانک عملیاتی | ۸۷۰ میلیون ریال |
| افزایش دارایی سپرده مسدودی | ۷۵۰ میلیون ریال |
| افزایش پیشپرداخت کارمزد | ۱۲۰ میلیون ریال |
| بدهی قطعی اولیه بابت مبلغ اسمی ضمانتنامه | صفر |
| ثبت کنترلی انتظامی | ۵٬۰۰۰ میلیون ریال |
تطبیق صرفاً برای همین رویداد: ۸۷۰ = ۷۵۰ + ۱۲۰. پس از شش ماه، ۸۷۰ = ۷۵۰ + ۶۰ پیشپرداخت باقیمانده + ۶۰ هزینه شناساییشده. این رابطه ترازنامه کامل شرکت نیست.
۹. نمایش سپرده مسدودی در صورتهای مالی
خیر. در تفسیر کمیته IFRS درباره IAS 7 تأکید شده است که محدودیت قراردادی بهتنهایی لزوماً ماهیت سپرده دیداری را تغییر نمیدهد. اگر بانک واقعاً امکان برداشت را مسدود کرده و سپرده شرایط وجه نقد عندالمطالبه را نداشته باشد، طبقهبندی میتواند متفاوت شود. بنابراین، در این مقاله برای کنترل داخلی عنوان «سپرده مسدودی» را بهکار میبریم، ولی درباره سرفصل نهایی آن در صورت وضعیت مالی و صورت جریانهای نقدی بدون متن قرارداد حکم قطعی صادر نمیکنیم.
برای نمونه، فرض کنیم دارایی جاری پیش از صدور ۱۰٬۰۰۰ و بدهی جاری ۵٬۰۰۰ میلیون ریال باشد. اگر سپرده ۷۵۰ و پیشپرداخت ۱۲۰ همچنان در دارایی جاری ارائه شوند، نسبت جاری فوراً همان ۲باقی میماند؛ ولی قدرت نقدینگی آزاد شرکت کاهش یافته است. اگر سپرده به دلیل مدت محدودیت در دارایی غیرجاری طبقهبندی شود، نسبت جاری متفاوت خواهد بود. این مثال اهمیت تفکیک «نقد آزاد» و «دارایی جاری» را نشان میدهد.
در تصمیم تفسیری آوریل ۲۰۲۲ درباره IAS 7، سپرده دیداری دارای محدودیت قراردادی میتواند همچنان وجه نقد محسوب شود، مشروط به اینکه بانک به درخواست مشتری وجوه را عندالمطالبه قابل برداشت نگه دارد و محدودیت ماهیت سپرده را تغییر ندهد. اگر خود بانک برداشت را ممنوع کرده باشد، نتیجه لزوماً یکسان نیست. این تحلیل در چارچوب گزارشگری ایران نیز باید مستقل تطبیق داده شود.
۱۰. اگر ضمانتنامه بدون مطالبه خاتمه یابد
پس از خاتمه قطعی تعهد و دریافت تأییدیه بانک برای آزادسازی کامل وثیقه:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک ـ حساب عملیاتی | ۷۵۰ | — |
| سپرده مسدودی ضمانتنامه | — | ۷۵۰ |
حسابهای انتظامی نیز بهصورت معکوس بسته میشوند. استرداد ۷۵۰ میلیون ریال درآمد جدید نیست. اگر بانک بخشی از وجه را برای ادعا یا تعهد باقیمانده نگه دارد، آزادی کامل وجه قابل ثبت نیست. تا پایان پوشش یکساله، جمع هزینه کارمزد طبق مفروضات به ۱۲۰ میلیون ریال میرسد.
۱۱. مطالبه ۱٬۴۰۰ میلیون ریالی ضمانتنامه و ثبتهای آن
سناریوی مستقل از وضعیت اولیه: در ادامه پروژه، نقص در اجرای تعهدات ایجاد شده و با مدارک فنی و حقوقی، شرکت دارای تعهد فعلی است؛ خروج منابع محتمل و بهترین برآورد قابل اتکا ۱٬۴۰۰ میلیون ریال است.
گام اول ـ شناسایی ذخیره پیش از پرداخت بانک:
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه خسارت ناشی از عدم ایفای تعهد | ۱٬۴۰۰ | — |
| ذخیره خسارت قرارداد | — | ۱٬۴۰۰ |
| جمع | ۱٬۴۰۰ | ۱٬۴۰۰ |
گام دوم ـ پرداخت معتبر بانک و مصرف کامل سپرده ۷۵۰ میلیون ریالی: فرض میکنیم پرداخت بانک تعهد شرکت به کارفرما را تسویه و نسبت به مازاد مصرف سپرده، بدهی قطعی به بانک ایجاد میکند.
| حساب | بدهکار | بستانکار |
|---|---|---|
| ذخیره خسارت قرارداد | ۱٬۴۰۰ | — |
| سپرده مسدودی ضمانتنامه | — | ۷۵۰ |
| بدهی قطعی به بانک | — | ۶۵۰ |
| جمع | ۱٬۴۰۰ | ۱٬۴۰۰ |
گام سوم ـ پرداخت مانده بدهی:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی به بانک | ۶۵۰ | — |
| بانک عملیاتی | — | ۶۵۰ |
۱٬۴۰۰ − ۷۵۰ = ۶۵۰. هزینه خسارت تنها یکبار هنگام شناسایی ذخیره در سود و زیان شناسایی شده است؛ در زمان تسویه، هزینه مجدد ثبت نمیشود. اگر سند ضمانتنامه پس از مطالبه همچنان معتبر باشد، مانده سقف آن در فرض کاهش متناسب ۳٬۶۰۰ = ۵٬۰۰۰ − ۱٬۴۰۰ خواهد بود؛ اگر پرداخت به خاتمه کامل بینجامد، دفتر انتظامی باید بهطور کامل بسته شود.
۱۲. تفاوت خسارت محتمل، ممکن و بعید
ممکن است شکایتی مطرح شده باشد، اما ارزیابی مستند حاکی از آن باشد که خروج منابع محتمل نیست، هرچند احتمال آن بعید هم نیست. در این حالت، معمولاً ذخیره شناسایی نمیشود و مطابق الزامات استاندارد، بدهی احتمالی بهصورت مناسب در یادداشتهای توضیحی افشا میشود. مبلغ اسمی ضمانتنامه، ماهیت اختلاف، عدم قطعیت و امکان خروج منابع میتوانند در متن افشا اهمیت داشته باشند.
مطابق چارچوب IAS 37 و استاندارد ۴، در مواردی که امکان خروج منابع واقعاً بعید ارزیابی میشود، افشای بدهی احتمالی ممکن است لازم نباشد. با وجود این، تضمینهای مهم و ریسک نقدینگی و محدودیت سپرده همچنان ممکن است بنا بر سایر الزامات ارائه و افشا نیازمند توضیح باشند. «بعید» بودن را نباید صرفاً از سابقه وصولنشدن تضمینها نتیجه گرفت.
برای مثال ادعای ۸۰۰ میلیون ریالی با احتمال خروجی که هنوز «محتمل» نیست اما «بعید» هم نیست، بهخودیخود ذخیره ایجاد نمیکند؛ در صورت بااهمیت بودن و وجود شرایط مربوط، افشای بدهی احتمالی مطرح میشود. با تغییر شواهد در تاریخ گزارشگری، ارزیابی جدید لازم است.
۱۳. مطالبه ضمانتنامه با احراز نهایی خسارت یکسان نیست
در بعضی ضمانتنامهها بانک با دریافت مطالبهای منطبق با سند ملزم به پرداخت میشود؛ حتی در حالی که اختلاف بر سر قرارداد اصلی ادامه دارد. بنابراین باید دو پرسش مجزا پاسخ داده شود: آیا شرکت در پیمان اصلی مسئول خسارت است؟ و آیا بانک طبق متن ضمانتنامه باید وجه را بپردازد؟ پرداخت بانک میتواند حق رجوع قطعی به شرکت ایجاد کند، اما اعتراض شرکت به کارفرما بدون شواهد کافی، خودبهخود دارایی قابلشناسایی جدید ایجاد نمیکند. وضعیت مطالبه از بانک، بدهی شرکت به بانک، زیان قراردادی و حق احتمالی بازیافت باید جداگانه ردیابی شود.
۱۴. تمدید ضمانتنامه و کارمزد جدید
فرض کنیم تمدید سهماهه با کارمزد ۳۰ میلیون ریال صورت گیرد و بانک خدمت پوشش را طی سه ماه ارائه کند:
| حساب | بدهکار | بستانکار |
|---|---|---|
| پیشپرداخت کارمزد تمدید | ۳۰ | — |
| بانک عملیاتی | — | ۳۰ |
سهم ماهانه تمدید ۳۰ ÷ ۳ = ۱۰ میلیون ریال است. در پایان هر ماه ۱۰ میلیون ریال از پیشپرداخت به هزینه منتقل میشود. هر تغییر در مقدار وثیقه، سررسید و سقف تضمین باید همزمان در سامانه تعهدات و حسابهای مالی اعمال شود.
۱۵. اثر ضمانتنامه بر صورت جریانهای نقدی
در روز صدور، مبلغ ۷۵۰ میلیون ریال از نقد آزاد محدود میشود و ۱۲۰ میلیون ریال بابت کارمزد از حساب عملیاتی خارج میشود. در نتیجه، موجودی قابل مصرف آزاد در مثال به میزان ۸۷۰ میلیون ریال کاهش مییابد؛ اما ۷۵۰ میلیون ریال سپرده، دارایی شرکت باقی میماند و ۱۲۰ میلیون ریال نیز با فرض خدمت آتی، ابتدا پیشپرداخت است. خروج وجه نقد در صورت جریانهای نقدی لزوماً برابر انتقال داخلی بین حسابهای شرکت نیست؛ ماهیت سپرده و سرفصلهای وجه نقد باید جداگانه ارزیابی شوند.
در تاریخ صدور و پیش از شناسایی کارمزد ماهانه، با فرض تفکیک سپرده از بانک آزاد، داراییهای صورت وضعیت مالی از این رویداد بهطور خالص به میزان ۱۲۰ میلیون ریال تغییر نمیکنند: بانک آزاد ۸۷۰ کاهش، سپرده مسدودی ۷۵۰ افزایش و پیشپرداخت ۱۲۰ افزایش دارد. بدهی قطعی ۵٬۰۰۰ میلیون ریالی از این رویداد ایجاد نمیشود. بعد از گذشت هر ماه، ۱۰ میلیون ریال از پیشپرداخت به هزینه منتقل و سود دوره به همان میزان کاهش مییابد.
کاهش ۸۷۰ میلیون ریالی نقدینگی آزاد را نباید خودکار برابر با خروج وجه نقد از اجزای وجه نقد و معادل نقد صورت جریانهای نقدی دانست. جابهجایی بین اجزای وجه نقد ممکن است در آن صورت گردش عملیاتی مستقل ایجاد نکند. طبقهبندی نهایی به ماهیت سپرده و چارچوب گزارشگری وابسته است.
۱۶. آثار مالیاتی کارمزد و وثیقه بانکی
طبق مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم، ارتباط هزینه با کسب درآمد، استناد به اسناد، تعلق به دوره و شرایط مقرر اهمیت دارد. کارمزد ضمانتنامه به دلیل پرداخت به بانک، بدون بررسی خودکار هزینه قابلقبول مالیاتی محسوب نمیشود. در عین حال اصل سپرده قابلاسترداد ۷۵۰ میلیون ریالی در فرض مثال، هزینه مالیاتی نیست. وضعیت ارزش افزوده یا معافیت احتمالی خدمات بانکی باید از مقررات لازمالاجرا و قرارداد واقعی بررسی شود.
۱۷. مقایسه چارچوب ایران و IFRS
| موضوع | استانداردهای ایران | چارچوب بینالمللی |
|---|---|---|
| شناخت ذخیره خسارت | استاندارد ۴ | IAS 37 |
| افشای بدهی احتمالی | استاندارد ۴ | IAS 37 |
| ارائه صورتهای مالی | استانداردهای ارائه مربوط | IAS 1 / IFRS 18 در دورههای اجرا |
| سپرده دیداری دارای محدودیت | استانداردهای مربوط به وجه نقد و ارائه | IAS 7 و تصمیمات تفسیری |
| ضمانت مالی صادرشده توسط خود واحد | تحلیل ماهیت قرارداد و استانداردهای لازمالاجرا | IFRS 9 و در مواردی دیگر استانداردهای مربوط |
بانک صادرکننده و پیمانکار ضمانتخواه دو شخصیت متفاوتاند. تحلیل ضمانتهای صادرشده برای تعهد دیگران در IFRS ممکن است با تحلیل ضمانتنامه حسن اجرای تعهد درخواستشده توسط پیمانکار متفاوت باشد. از تعمیم مکانیکی مقررات IFRS 9 به پیمانکار باید پرهیز شود.
۱۸. هشت کنترل داخلی ضروری
- مطابقت مبلغ ضمانتنامه با قرارداد اصلی و مجوز مدیریت.
- تطبیق نرخ ۱۵درصدی و مبلغ ۷۵۰ میلیون ریال با قرارداد بانک.
- بررسی مستقل محدودیت سپرده و تاریخ آزادسازی آن.
- محاسبه و بازبینی ماهانه کارمزد و مانده پیشپرداخت.
- تفکیک حساب انتظامی از بدهی مالی شناساییشده.
- بازبینی پایاندوره احتمال مطالبه و رویداد الزامآور.
- کنترل تمدید یا انقضای ضمانتنامه و جلوگیری از آزادسازی زودهنگام وثیقه.
- تطبیق تأییدیه بانک، کارفرما و دفتر کل با هر پرداخت یا مطالبه.
باید دسترسی به اطلاعات وثیقه، قرارداد، سررسید و دفاتر انتظامی در ERP تفکیک و هر تغییر با تأیید قابلردیابی ثبت شود.
۱۹. استفاده از هوش مصنوعی و ERP در کنترل ضمانتنامهها
گردش کار پیشنهادی: ثبت پیمان ← درخواست ضمانتنامه ← تأیید حقوقی و مالی ← ثبت شرایط وثیقه ← ثبت سپرده و کارمزد ← ثبت شناسه و سررسید ضمانتنامه ← پایش ریسکهای قراردادی ← ارزیابی احتمالات و ذخایر در پایان هر دوره ← تمدید، مطالبه یا ابطال ← آزادسازی وثیقه و تطبیق نهایی. هر تغییر باید توسط فرد مجاز ثبت و در تاریخچه رویدادها نگهداری شود.
شناسه قرارداد و ذینفع؛ بانک صادرکننده؛ متن ضمانتنامه؛ مبلغ اسمی؛ نوع تضمین؛ نرخ وثیقه؛ حساب سپرده؛ کارمزد و دوره پوشش؛ موعد انقضا؛ شروط تمدید و مطالبه؛ وضعیت عملکرد پیمان؛ مکاتبات کارفرما؛ برآورد حقوقی خسارت؛ احتمال خروج منابع؛ ثبتهای دفتر کل؛ و اسناد آزادسازی وثیقه باید بهطور ساختیافته ذخیره شوند. تفکیک دادههای مالی و رویدادهای تعهدی برای حسابرسی ضروری است.
هوش مصنوعی میتواند مبلغها، ذینفع، تاریخها و شروط رجوع را از متن سند استخراج کند؛ نزدیکشدن سررسید را هشدار دهد؛ اختلاف مبلغ سپرده مسدودی با درصد قرارداد را گزارش کند؛ ثبت نادرست مبلغ اسمی ضمانتنامه بهعنوان بدهی را شناسایی کند؛ و مغایرت وضعیت پروژه با برآورد ذخیره را برای بررسی انسان علامت بزند. تصمیم قطعی درباره ایجاد تعهد فعلی، احتمال خسارت یا لزوم ثبت ذخیره باید بهوسیله متخصص مالی و حقوقی انجام شود.
معماری پیشنهادی شامل استخراج داده از سند، کنترل قواعد و محاسبات، پایش سررسید و ریسک مطالبه و پیشنهاد ثبت حسابداری با تأیید انسانی است. مدل هوش مصنوعی باید متن قرارداد را بهعنوان داده بخواند؛ تشخیص حقوقی و ارزیابی نهایی ذخیره صرفاً با تأیید مسئول مجاز انجام میشود.
۲۰. قابلیت توسعه محصول پیشنهادی برای حسابداران برتر HB
ماژول پیشنهادی «مدیریت ضمانتنامههای بانکی و سپردههای مسدودی» میتواند قرارداد و اسناد تضمین را به حسابهای بانک، سپرده، کارمزد، پروژه و گزارشهای مدیریتی پیوند دهد؛ سررسیدها را رصد کند؛ هزینه پوشش را براساس مفروضات تأییدشده تخصیص دهد؛ ریسک مطالبه را در داشبورد نشان دهد و گزارش حسابرسی تولید کند. این فقط پیشنهاد توسعه محصول است و ادعا نمیکند چنین قابلیتی اکنون در محصولات حسابداران برتر وجود دارد.
در داشبورد سناریوی فرضی، مبلغ اسمی ضمانت ۵٬۰۰۰، سپرده محدودشده ۷۵۰ و مواجهه فرضی بانک نسبت به شرکت در حالت مطالبه کامل و مصرف همه وثیقه ۴٬۲۵۰ = ۵٬۰۰۰ − ۷۵۰ میلیون ریال است. رقم اخیر بدهی فعلی شناساییشده نیست و صرفاً سناریوی ریسک است.
۲۱. هشت اشتباه متداول حسابداری ضمانتنامه بانکی
- ثبت کل مبلغ اسمی ضمانتنامه بهعنوان بدهی قطعی در تاریخ صدور.
- ثبت وثیقه قابلاسترداد بهعنوان هزینه.
- ثبت فوری کارمزد، بدون توجه به ماهیت خدمت و دوره انتفاع.
- حذف ضمانتنامه از سامانه قبل از خاتمه قطعی و آزادسازی وثیقه.
- بیتوجهی به شواهد ایجاد خسارت و شرایط شناخت ذخیره.
- ثبت مجدد خسارت هنگام پرداخت بانک، پس از شناسایی قبلی ذخیره.
- تهاتر خودکار وثیقه با سقف ضمانتنامه در صورتهای مالی.
- اعمال یک درصد وثیقه یا قاعده ثابت برای تمام ضمانتنامهها بدون بررسی نوع سند و مقررات بانکی.
۲۲. نمونه یادداشت توضیحی صورتهای مالی
«شرکت بهمنظور تضمین حسن اجرای تعهدات قرارداد پروژه به مبلغ ۲۰٬۰۰۰ میلیون ریال، ضمانتنامه بانکی با سقف ۵٬۰۰۰ میلیون ریال به نفع کارفرما فراهم کرده است. مبلغ ۷۵۰ میلیون ریال از وجوه شرکت نزد بانک صادرکننده با محدودیت برداشت نگهداری میشود. براساس شواهد موجود در تاریخ گزارشگری، معیارهای شناخت ذخیره بابت مطالبه وجه احراز نشدهاند؛ مدیریت، احتمال خروج منابع و هر تغییر در شرایط ضمانتنامه را مستمراً بازبینی میکند.»
این متن صرفاً نمونه آموزشی است و باید با تاریخ گزارشگری، احتمال واقعی مطالبه، ماهیت ادعای خسارت و الزامات افشا تطبیق داده شود.
۲۳. جمعبندی نهایی
در سناریوی اولیه، مبلغ ۵٬۰۰۰ میلیون ریال سقف ضمانتنامه است، نه بدهی قطعی شناساییشده. شرکت ۷۵۰ میلیون ریال دارایی مسدودی و ۱۲۰ میلیون ریال پیشپرداخت کارمزد ثبت میکند و، با فرض خدمت مستمر، ماهانه ۱۰ میلیون ریال هزینه شناسایی خواهد کرد.
در سناریوی مستقل تخلف، تنها پس از احراز شرایط شناخت ذخیره، ۱٬۴۰۰ میلیون ریال خسارت ثبت میشود. مصرف ۷۵۰ میلیون ریال وثیقه و ایجاد ۶۵۰ میلیون ریال بدهی بانکی موجب شناسایی مجدد هزینه نمیشوند. نتیجه حسابداری باید با وضعیت حقوقی مطالبه، شروط وثیقه و اسناد بانک منطبق باشد.
سه موضوع باید همواره از هم تفکیک بمانند: نقدینگی محدودشده، هزینه خدمات بانکی و تعهد احتمالی یا ذخیره خسارت.
برای مطالعه مطالب کاربردی حسابداری، دریافت آموزشهای تخصصی و آشنایی با ابزارهای مالی و هوشمند، از بخش ثبتنام و عضویت حسابداران برتر استفاده کنیدمطالعه تکمیلی در حسابداران برتر
ده مقاله مرتبط
- حسابداری ذخیره گارانتی محصولات | استانداردهای ۴ و ۴۳
- حسابداری پورسانت فروش و مخارج تحصیل قرارداد
- حسابداری دارایی حاصل از قرارداد و درآمد پروژه
- استاندارد حسابداری ۴۴ اجارهها و دارایی حق استفاده
- حسابداری تعمیرات اساسی ماشینآلات | استاندارد ۱۱
- حسابداری فروش اعتباری بلندمدت و درآمد مالی
- حسابداری دارایی نگهداریشده برای فروش
- حسابداری فروش با حق برگشت
- حسابداری فروش امانی و حقالعملکاری
- حسابداری هزینه توسعه نرمافزار | استاندارد ۱۷