




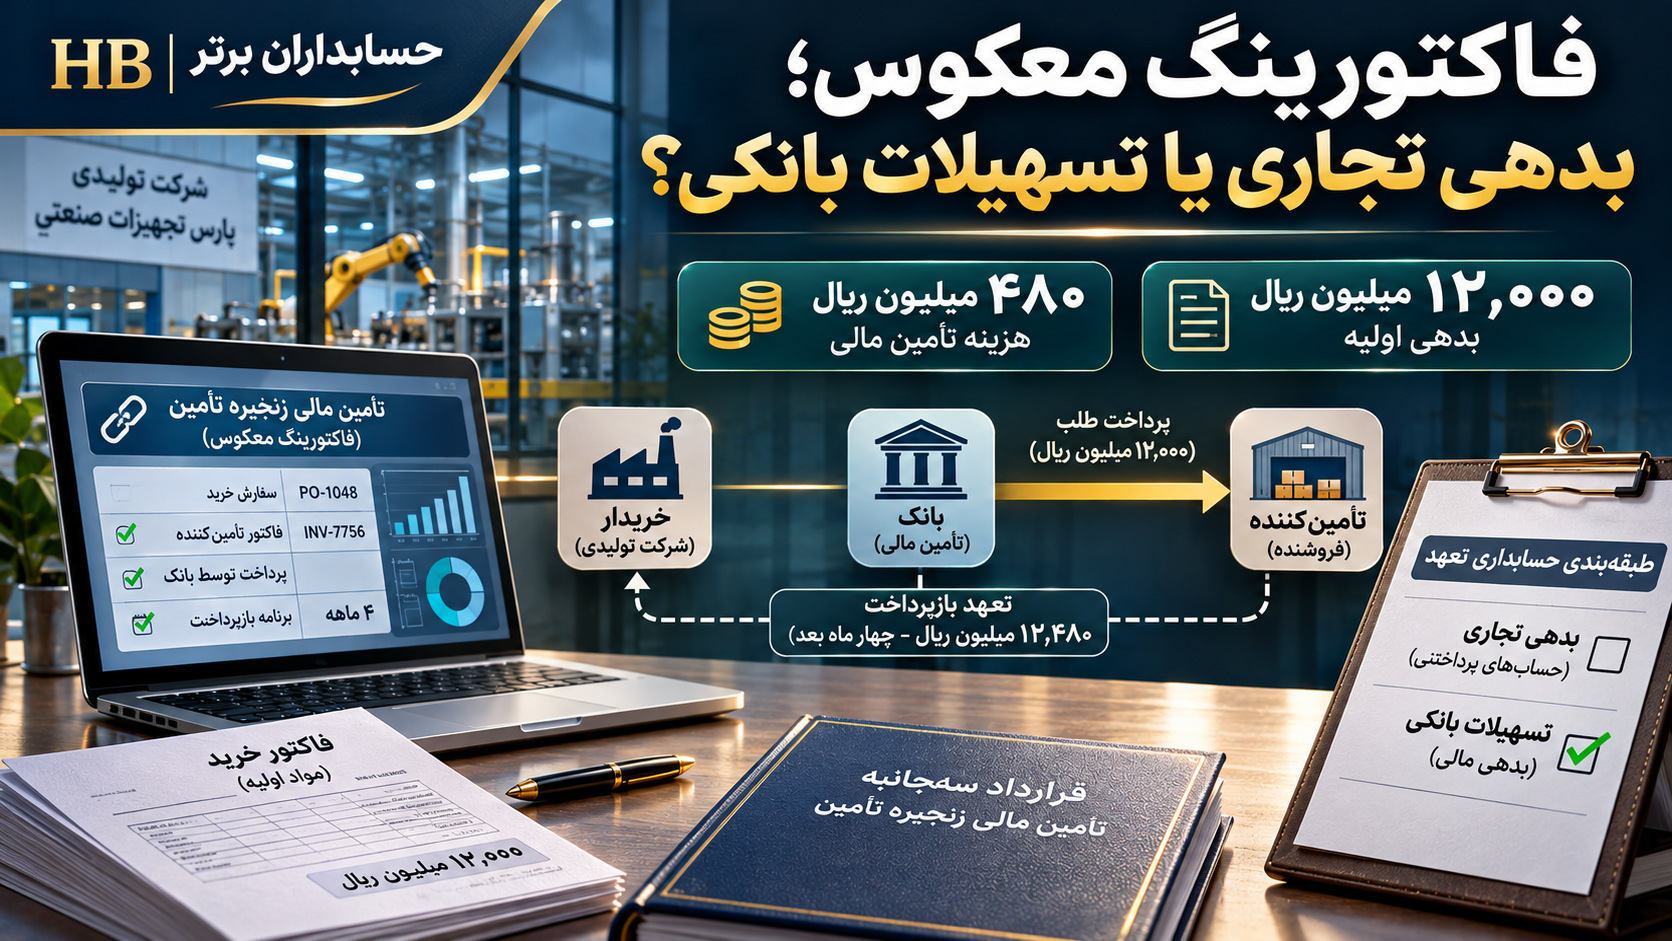
مقدمه: وقتی بانک بدهی تأمینکننده را میپردازد
شرکت تولیدی «پارس تجهیزات صنعتی» مواد اولیه را بهصورت اعتباری خریداری کرده است. مانده تأییدشده بدهی به تأمینکننده، ۱۲٬۰۰۰ میلیون ریال است؛ ولی فروشنده برای ادامه تولید به نقدینگی زودتر از موعد نیاز دارد. بانک وارد یک ترتیب سهجانبه میشود: وجه فاکتور را به فروشنده پرداخت میکند و شرکت خریدار، طبق توافق جدید، مبلغ ۱۲٬۴۸۰ میلیون ریال را چهار ماه بعد به بانک میپردازد. پرسش مدیر مالی این است که «آیا بدهی شرکت همچنان تجاری است یا باید تسهیلات بانکی ثبت شود؟» پاسخ به ماهیت تعهد و معیارهای قطع شناخت وابسته است؛ نه صرف ورود بانک یا عنوان تجاری قرارداد. تحلیل صحیح روی مانده بدهی مالی، هزینه دوره، صورت جریانهای نقدی و افشای ریسک نقدینگی اثر میگذارد.
۱. فاکتورینگ معکوس چیست؟
فاکتورینگ معکوس (Reverse Factoring) که با عناوین «تأمین مالی بدهیهای تجاری»، «تأمین مالی تأمینکنندگان» و «تأمین مالی زنجیره تأمین» نیز شناخته میشود، سازوکاری است که بانک یا نهاد مالی، پرداخت زودهنگام مبلغ فاکتور تأییدشده را برای فروشنده فراهم میکند. در حالت متداول، خریدار فاکتور را تأیید میکند، تأمینکننده درباره دریافت زودهنگام وجه تصمیم میگیرد و بانک مطابق قرارداد، مبلغ را به فروشنده میپردازد. در سررسید، وجه از خریدار وصول میشود. اینکه بانک طلب فروشنده را تحصیل کرده یا تعهد دیگری جایگزین بدهی پیشین شده است، برای ثبتهای خریدار اهمیت اساسی دارد.
۲. چرا شرکتها از این ابزار استفاده میکنند؟
تأمینکنندگان کوچک ممکن است در فاصله فروش اعتباری تا وصول مطالبات برای تأمین مواد، پرداخت حقوق و سرمایه در گردش به پول نیاز داشته باشند. در مقابل، شرکت خریدار میخواهد سررسیدهای پرداخت را متناسب با چرخه وصول فروش تنظیم کند. برنامه تأمین مالی زنجیره تأمین میتواند فاصله زمانی را کاهش دهد؛ بااینحال، تمدیدهای طولانی سررسید، وابستگی به یک بانک، هزینههای پنهان و تغییر ماهیت بدهی خطرهایی ایجاد میکنند. مزیت عملیاتی قرارداد نباید جایگزین ارزیابی استانداردی یا تحلیل نقدینگی شود.
۳. سناریوی عددی: اطلاعات و فرضیات
| شرح | مبلغ یا وضعیت |
|---|---|
| بهای خرید مواد اولیه | ۱۲٬۰۰۰ میلیون ریال |
| تاریخ تحویل و شناخت موجودی | ۱ آبان ۱۴۰۵ |
| سررسید اولیه فروشنده | ۶۰ روز پس از خرید |
| تاریخ ورود به قرارداد سهجانبه | ۱ آذر ۱۴۰۵ |
| مبلغ پرداختی بانک به فروشنده | ۱۲٬۰۰۰ میلیون ریال |
| بدهی جدید خریدار به بانک | ۱۲٬۰۰۰ میلیون ریال |
| هزینه تأمین مالی جدید | ۴۸۰ میلیون ریال |
| مبلغ تسویه نهایی | ۱۲٬۴۸۰ میلیون ریال |
| دوره تأمین مالی جدید | چهار ماه برابر؛ تسویه در پایان ماه چهارم |
فرضهای بنیادین: کالا تحویل و مالکیت اقتصادی آن منتقل شده است؛ خرید و بدهی اولیه مورد اختلاف نیستند؛ توافق سهجانبه بهطور معتبر تعهد شرکت نسبت به فروشنده را خاتمه داده و تعهد تازهای در مقابل بانک به وجود آورده است؛ مبلغ دفتری اولیه تعهد مالی جدید ۱۲٬۰۰۰ میلیون ریال، کارمزد معامله اضافی صفر و دورههای چهارگانه برای محاسبه نرخ مؤثر مساویاند. مالیات و هزینههای دیگر از مثال حذف شدهاند. این معامله واقعی یک شرکت مشخص نیست.
۴. ثبت اولیه خرید مواد اولیه
در تاریخ تحویل مواد، خرید به بهای ۱۲٬۰۰۰ میلیون ریال در دفاتر ثبت میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| موجودی مواد اولیه | ۱۲٬۰۰۰ | — |
| حسابهای پرداختنی تجاری ـ آریا تأمین | — | ۱۲٬۰۰۰ |
| جمع | ۱۲٬۰۰۰ | ۱۲٬۰۰۰ |
در این زمان بدهی از خرید کالا ناشی شده و ماهیت تجاری دارد؛ وجهی پرداخت نشده، بانک طرف قرارداد شرکت نیست و هزینه مالی مربوط به توافق بعدی نیز ایجاد نشده است.
۵. ورود بانک به معامله چه تغییری ایجاد میکند؟
یک ماه پس از خرید، بانک مبلغ فاکتور را به تأمینکننده میپردازد. در سناریوی پایه، قرارداد معتبر صراحتاً تعهد قبلی شرکت به فروشنده را خاتمه میدهد و بانک در برابر خریدار حقوق جدیدی پیدا میکند. مهلت بازپرداخت، طرف مطالبهکننده و مبلغ کل تعهد نیز تغییر میکنند. مهمترین سند برای حسابدار، توافق خاتمه یا جایگزینی تعهد و شواهد پذیرش آن توسط اشخاص ذینفع است. صرف اعلامیه واریز بانک به فروشنده برای اثبات قطع شناخت بدهی تجاری کفایت نمیکند.
۶. دو ساختار حقوقی متفاوت: انتقال طلب یا ایجاد بدهی تازه
حالت انتقال طلب: بانک فقط طلب فروشنده را میخرد و خریدار همچنان بر اساس شرایط اولیه خرید بدهکار است. در این حالت ممکن است بدهی همچنان در گروه پرداختنیهای تجاری باقی بماند، هرچند ذینفع وصول تغییر کند. حالت تبدیل تعهد:فروشنده از خریدار بریالذمه میشود و بدهی جدید به بانک جایگزین میگردد. در این حالت، معیارهای قطع شناخت بدهی قبلی و شناخت بدهی تازه بررسی میشوند. طبق IFRS 9، یک بدهی مالی وقتی قطع شناخت میشود که تعهد مشخصشده در قرارداد ایفا، لغو یا منقضی شده باشد. تغییر نام طلبکار بهتنهایی وقوع این رویداد را ثابت نمیکند.
۷. ثبت تبدیل بدهی تجاری به بدهی مالی
با فرض احراز خاتمه بدهی پیشین و شناخت تعهد جدید، در ۱ آذر ۱۴۰۵ ثبت زیر انجام میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای پرداختنی تجاری ـ آریا تأمین | ۱۲٬۰۰۰ | — |
| بدهی مالی به بانک ـ طرح تأمین مالی زنجیره تأمین | — | ۱۲٬۰۰۰ |
| جمع | ۱۲٬۰۰۰ | ۱۲٬۰۰۰ |
این جابهجایی یک رویداد غیرنقدی در دفاتر خریدار است؛ زیرا بانک به فروشنده پول داده و از حساب بانکی خریدار وجهی خارج نشده است. بهای موجودی تغییری ندارد. در مثال، تفاوت اولیه ارزش دفتری بدهی قدیم و جدید وجود ندارد و بنابراین سود یا زیان قطع شناخت فوری فرض نشده است. در قراردادهای پیچیده، تفاوت ارزشها و کارمزدها باید جداگانه بررسی شوند.
۸. چرا کل ۴۸۰ میلیون ریال در روز اول هزینه نیست؟
شرکت در پایان چهار ماه، ۱۲٬۴۸۰ میلیون ریال پرداخت میکند، ولی مبلغ اولیه تعهد مالی جدید ۱۲٬۰۰۰ میلیون ریال است. مابهالتفاوت ۴۸۰ میلیون ریال بهای استفاده از تأمین مالی در دوره موردنظر محسوب میشود. با فرض اندازهگیری بعدی به بهای تمامشده مستهلکشده، هزینه مالی از روش نرخ سود مؤثر در طول دوره شناسایی میشود؛ نه اینکه مبلغ ۴۸۰ میلیون ریال صرف امضای قرارداد یکجا در هزینه تاریخ شروع منظور شود. هدف، همسانسازی زمان شناسایی هزینه با گذشت زمان و مانده بدهی است.
۹. محاسبه هزینه و نرخ مؤثر
اصل اولیه بدهی ۱۲٬۰۰۰، مبلغ پرداخت نهایی ۱۲٬۴۸۰ و هزینه کل دوره ۴۸۰ میلیون ریال است. نسبت ساده هزینه به اصل برای چهار ماه ۴٪ است؛ اما نرخ سود مؤثر ماهانه از معادله زیر محاسبه میشود:
۱۲٬۰۰۰ × (۱ + r)^۴ = ۱۲٬۴۸۰
r = (۱۲٬۴۸۰ ÷ ۱۲٬۰۰۰)^(۱÷۴) − ۱
پس نرخ ماهانه برابر ۰٫۹۸۵۳۴۰۶۵٪ و نرخ مؤثر سالانه معادل، با فرض تکرار همان دورهبندی، ۱۲٫۴۸۶۴٪ است. اینها نرخهای محاسباتی سناریوی فرضی هستند؛ نه نرخ مصوب یا پیشنهاد واقعی بانک.
۱۰. جدول استهلاک بدهی مالی چهارماهه
| ماه | بدهی ابتدای دوره | هزینه مالی | بدهی پایان دوره |
|---|---|---|---|
| اول | ۱۲٬۰۰۰٫۰۰ | ۱۱۸٫۲۴ | ۱۲٬۱۱۸٫۲۴ |
| دوم | ۱۲٬۱۱۸٫۲۴ | ۱۱۹٫۴۱ | ۱۲٬۲۳۷٫۶۵ |
| سوم | ۱۲٬۲۳۷٫۶۵ | ۱۲۰٫۵۸ | ۱۲٬۳۵۸٫۲۳ |
| چهارم | ۱۲٬۳۵۸٫۲۳ | ۱۲۱٫۷۷ | ۱۲٬۴۸۰٫۰۰ |
| جمع | — | ۴۸۰٫۰۰ | — |
مبالغ جدول به میلیون ریال و به دو رقم اعشار گرد شدهاند. محاسبه اصلی با نرخ و ارقام دقیق انجام میشود و اختلاف ناچیز گرد کردن در قسط یا دوره پایانی تعدیل میگردد. در صورت وجود جریانهای نقدی میاندورهای، این جدول باید بازطراحی شود.
۱۱. ثبت هزینه مالی ماه نخست
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تأمین مالی زنجیره تأمین | ۱۱۸٫۲۴ | — |
| بدهی مالی به بانک | — | ۱۱۸٫۲۴ |
مانده بدهی پایان ماه نخست ۱۲٬۱۱۸٫۲۴ میلیون ریال است؛ حتی اگر در پایان ماه، هیچ وجهی پرداخت نشود. مبنای تعهدی ایجاب میکند هزینه مربوط به دوره شناسایی شود.
۱۲. ثبت هزینه ماههای دوم تا چهارم
| ماه | بدهکار: هزینه تأمین مالی | بستانکار: بدهی مالی |
|---|---|---|
| دوم | ۱۱۹٫۴۱ | ۱۱۹٫۴۱ |
| سوم | ۱۲۰٫۵۸ | ۱۲۰٫۵۸ |
| چهارم | ۱۲۱٫۷۷ | ۱۲۱٫۷۷ |
| جمع سه ماه | ۳۶۱٫۷۶ | ۳۶۱٫۷۶ |
با افزودن هزینه ماه نخست، جمع هزینه چهارماهه ۴۸۰ میلیون ریال خواهد بود. ثبت جمع چهارماهه نباید دوباره علاوه بر ثبتهای دورهای در دفاتر ایجاد شود. برای حسابرسی، سیستم باید برنامه محاسبه نرخ، ماندههای افتتاحیه، مبالغ تحققیافته و ردپای تأیید هر ثبت را نگهداری کند.
۱۳. ثبت تسویه نهایی و تطبیق دفتر کل
در سررسید، خریدار مبلغ ۱۲٬۴۸۰ میلیون ریال به بانک پرداخت میکند:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی مالی به بانک | ۱۲٬۴۸۰ | — |
| بانک ـ حساب جاری | — | ۱۲٬۴۸۰ |
| جمع | ۱۲٬۴۸۰ | ۱۲٬۴۸۰ |
کنترل مانده: ۱۲٬۰۰۰ + ۴۸۰ − ۱۲٬۴۸۰ = صفر. اگر پس از این ثبت حساب بدهی هنوز ماندهای دارد، تطبیق نرخ، تاریخهای ارزش، کارمزد اضافی و تخصیص پرداخت ضروری است. پرداخت بانک به فروشنده در ماه نخست پرداخت نقدی خریدار نیست؛ اما تسویه نهایی خریدار یک خروج وجه نقد واقعی محسوب میشود.
۱۴. آیا هزینه مالی به بهای مواد اضافه میشود؟
مواد اولیه مثال حاضر، پس از تحویل آماده مصرف در فرآیند معمول تولید هستند و برای آمادهشدن به دوره قابلملاحظهای نیاز ندارند. بنابراین، هزینه ۴۸۰ میلیونی در مفروضات پایه بهعنوان هزینه مالی دورهشناسایی میشود؛ نه افزایشی خودکار بر موجودی مواد. طبق استاندارد شماره ۱۳ ایران و IAS 23، مخارج تأمین مالیِ مستقیماً قابل انتساب به یک دارایی واجد شرایط ممکن است با احراز معیارهای استاندارد در بهای آن منظور شود. ارتباط با خرید کالا بهتنهایی دارایی را واجد شرایط نمیکند.
۱۵. سناریوی مستقل: بانک فقط دارنده طلب میشود
فرض کنید بانک طلب ۱۲٬۰۰۰ میلیون ریالی فروشنده را بخرد؛ ولی خریدار هیچ هزینه جدیدی نپذیرد، سررسید اولیه تغییر نکند و تعهد قبلی همچنان باقی باشد. در این صورت، با توجه به مفاد قرارداد، ممکن است فقط تغییر ذینفع طلب در تفصیلی حسابهای پرداختنی ثبت شود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حساب پرداختنی تجاری ـ تأمینکننده اصلی | ۱۲٬۰۰۰ | — |
| حساب پرداختنی تجاری ـ طلب منتقلشده به بانک | — | ۱۲٬۰۰۰ |
این ثبت لزوماً تبدیل بدهی تجاری به تسهیلات بانکی نیست. اگر نرمافزار اطلاعات ذینفع را جدا از دفتر کل نگهداری کند، ممکن است تغییر صرفاً در زیرسیستم پرداختنیها انجام شود. تصمیم طبقهبندی بر اساس حقوق و تعهدات واقعی و چارچوب گزارشگری است.
۱۶. اگر بانک از وجه پرداختی به فروشنده کسر کند
سناریوی دیگری را در نظر بگیرید: بانک بابت خرید زودهنگام طلب، ۱۱٬۷۶۰ میلیون ریال به فروشنده میدهد، اما خریدار باید همان ۱۲٬۰۰۰ میلیون ریال را در سررسید اولیه بپردازد. اختلاف ۲۴۰ میلیون ریال ممکن است هزینه تأمین مالی فروشنده باشد؛ نه خریدار. بنابراین در دفاتر خریدار، هزینه ۲۴۰ میلیونی صرفاً از روی کسر بانک ثبت نمیشود. در دفاتر فروشنده نیز باید بررسی شود آیا طلب واقعاً واگذار شده یا بهعنوان پشتوانه استقراض باقی مانده است. این بحث با قطع شناخت دارایی مالی و حق رجوع ارتباط دارد.
۱۷. ارائه بدهی در صورت وضعیت مالی
در سناریوی اصلی بدهی تجاری خاتمه یافته و یک تعهد مالی جدید به بانک ایجاد شده است؛ بنابراین ارائه آن در گروه بدهیهای مالی با ماهیت معامله هماهنگ است. در معاملات دیگر، حسابدار باید ویژگی اقتصادی بدهی، تغییر شروط، وثایق، سررسید، طرف قرارداد و معیارهای قطع شناخترا بررسی کند. برچسب قراردادی «فاکتورینگ» بهتنهایی تعیینکننده ردیف صورت وضعیت مالی نیست. در گزارشگری بینالمللی، IFRS 9 برای شناخت و قطع شناخت و الزامات ارائه IAS 1 تا دوره جایگزینی آن و IFRS 18 در دورههای مربوط اهمیت دارند. قواعد ایرانی نیز باید مستقلاً احراز شوند. اگر تأمین مالی با مبالغ بااهمیت در حسابهای پرداختنی ترکیب شده باشد، افشای اطلاعات تفکیکی برای تحلیل ریسک نقدینگی ضروری است.
۱۸. صورت جریانهای نقدی: پرداخت غیرنقدی بانک و بازپرداخت خریدار
وقتی بانک ۱۲٬۰۰۰ میلیون ریال به فروشنده میپردازد، از حساب خریدار وجهی خارج نمیشود. در سناریوی تبدیل بدهی، این رویداد در دفاتر خریدار تبدیل غیرنقدی بدهی تجاری به بدهی مالیاست. در تاریخ سررسید، پرداخت ۱۲٬۴۸۰ میلیون ریال توسط خریدار خروج وجه نقد واقعی است. تحت IFRS، طبقهبندی بازپرداخت اصل به ماهیت بدهی بستگی دارد؛ اگر بدهی ماهیت استقراض داشته باشد، جریان نقدی تأمین مالی مطرح میشود. طبقهبندی جزء هزینه مالی نیز باید مطابق استاندارد گزارشگری دوره و رویه مجاز بررسی شود. استفاده از ثبت بانکی صوری برای نشان دادن دریافت و پرداختی که خریدار واقعاً انجام نداده، نادرست است.
۱۹. اصلاحیه افشای تأمین مالی تأمینکنندگان؛ IAS 7 و IFRS 7
هیئت استانداردهای بینالمللی در مه ۲۰۲۳ اصلاحیه Supplier Finance Arrangements را برای IAS 7 و IFRS 7 منتشر کرد؛ این اصلاحات برای دورههای مالی آغازشونده از ۱ ژانویه ۲۰۲۴لازمالاجرا شد. هدف، افزایش شفافیت درباره شرایط طرح، مبالغ بدهیهای مشمول، بخش پرداختشده توسط نهاد مالی، دامنه سررسیدها، تغییرات غیرنقدی و اثر آن بر ریسک نقدینگی است. این الزامات بهخودیخود حکم نمیکنند تمام بدهیهای درگیر، وام بانکی طبقهبندی شوند؛ بلکه به استفادهکننده صورتهای مالی کمک میکنند ماهیت و اندازه مواجهه واحد تجاری را درک کند. برای شرکتهای ایرانی باید متن استانداردهای لازمالاجرا و مقررات افشای داخلی جداگانه ارزیابی شود.
۲۰. تغییرات IFRS تا نوامبر ۲۰۲۶
در ژوئیه ۲۰۲۶، IASB تصمیم گرفت تصمیم تفسیری دسامبر ۲۰۲۰ با عنوان Supply Chain Financing Arrangements—Reverse Factoring را از ۱ ژانویه ۲۰۲۷، همزمان با لازمالاجراشدن IFRS 18، کنار بگذارد. دلیل و تاریخ این اقدام در بهروزرسانی رسمی ژوئیه ۲۰۲۶ و مجموعه تصمیمهای تفسیری IFRS ثبت شدهاند. این تصمیم به معنای حذف الزامات شناخت بدهی، افشای تأمین مالی تأمینکنندگان یا صورت جریانهای نقدی نیست. در سال مالی ۲۰۲۶ نیز باید استانداردهای جاری و الزامات افشای موجود رعایت شوند. برای گزارشگری سال ۲۰۲۷ و بعد، متن IFRS 18 و استانداردهای اصلاحشده باید ملاک قرار گیرند.
۲۱. نمونه افشای برنامه تأمین مالی زنجیره تأمین
در یک نمونه مستقل، فرض کنید چهار قرارداد به ارزش اسمی مجموعاً ۴۸٬۰۰۰ میلیون ریال تحت برنامه قرار دارند و بانک برای ۳۶٬۰۰۰ میلیون ریال از آنها به فروشندگان پرداخت کرده است؛ بقیه ۱۲٬۰۰۰ میلیون ریال هنوز به فروشندگان پرداخت نشده است.
| شاخص برنامه | میلیون ریال |
|---|---|
| مجموع تعهدات مشمول طرح | ۴۸٬۰۰۰ |
| پرداختشده توسط بانک به فروشندگان | ۳۶٬۰۰۰ |
| هنوز پرداختنشده به فروشندگان | ۱۲٬۰۰۰ |
| نسبت پرداختشده به مبلغ اسمی طرح | ۷۵٪ |
این جدول بدون بررسی قراردادها تعیین نمیکند چه مقدار باید زیر عنوان «تسهیلات بانکی» ارائه شود. در یادداشت واقعی، دامنه سررسیدهای بدهیهای مشمول طرح با بدهیهای تجاری مشابه خارج از طرح، شرایط اساسی، ریسک تمرکز و تغییرات غیرنقدی نیز باید ارائه شوند، در حدی که چارچوب گزارشگری لازمالاجرا مطالبه میکند.
۲۲. اثر بر ساختار بدهی و نسبتهای مالی
برای مثال، شرکت پیش از تبدیل، ۲۰٬۰۰۰ میلیون ریال بدهی مالی و ۳۰٬۰۰۰ میلیون ریال بدهی تجاری دارد. با تبدیل معتبر ۱۲٬۰۰۰ میلیون ریال:
| شاخص | پیش از تبدیل | پس از تبدیل |
|---|---|---|
| بدهی مالی | ۲۰٬۰۰۰ | ۳۲٬۰۰۰ |
| بدهی تجاری | ۳۰٬۰۰۰ | ۱۸٬۰۰۰ |
| جمع دو گروه | ۵۰٬۰۰۰ | ۵۰٬۰۰۰ |
| سهم بدهی مالی از مجموع | ۴۰٪ | ۶۴٪ |
در لحظه تبدیل، جمع دو گروه بدهی تغییر نمیکند؛ اما ترکیب آنها تغییر کرده است. در ادامه دوره، هزینه مالی ۴۸۰ میلیونی مبلغ بدهی و سود دوره را تحت تأثیر قرار میدهد. تحلیلگری که فقط کاهش پرداختنیهای تجاری را مشاهده میکند، ممکن است افزایش وابستگی به تأمین مالی بانکی را نبیند.
۲۳. خطر تمرکز تأمین مالی در یک بانک
وابستگی زیاد به یک بانک یا پلتفرم پرداخت ممکن است پنهان بماند، بهخصوص زمانی که حسابهای پرداختنی تجاری و برنامه تأمین مالی با یکدیگر مخلوط شوند. کاهش سقف اعتبار، توقف برنامه یا تغییر شروط تمدید میتواند به فشار ناگهانی بر سرمایه در گردش منجر شود. داشبورد خزانهداری باید مبلغ برنامه به تفکیک بانک، سررسیدها، وثایق، سطح استفاده از خط اعتباری، روند تمدید و جریان نقدی موردنیاز در سناریوی توقف برنامه را نمایش دهد. وجود یک برنامه تأمین مالی جایگزین، تنوع بانکها و مذاکره درباره شرایط اضطراری، موضوع تصمیم مدیریتی است؛ نه صرفاً حسابداری ثبتها.
۲۴. تفاوت فاکتورینگ معکوس با تنزیل مطالبات دارای حق رجوع
در تنزیل مطالبات، موضوع اصلی از دید فروشنده، انتقال یا حفظ دارایی مالی دریافتنی و ریسک نکول مشتری است. در معاملات دارای حق رجوع کامل و حفظ تقریباً همه ریسکها، ممکن است فروشنده طلب را همچنان در دفاتر نگه دارد و وجه دریافتی را بدهی مالی ثبت کند. در فاکتورینگ معکوس، تمرکز حسابداری خریدار بر وضعیت بدهی اولیه بابت خرید، انتقال احتمالی طلب فروشنده به بانک، قطع شناخت تعهد قبلی و شناسایی تعهد تازه است. بنابراین ثبتهای حسابداری دو طرف نباید به یک الگوی واحد تقلیل داده شوند. برای مقایسه بیشتر، مقاله حسابداری تنزیل مطالبات با حق رجوع در همین مجموعه موضوع مکملی است؛ لینک قطعی آن تنها در صورت انتشار و تأیید URL ارائه میشود.
۲۵. هشت کنترل داخلی کلیدی در ERP
۱. تأیید فاکتور: سند خرید پیش از ورود به برنامه باید با سفارش خرید، رسید انبار، مشخصات فروشنده و اعتبار قرارداد تطبیق داده شود. ۲. جلوگیری از پرداخت مضاعف: فاکتور پرداختشده توسط بانک نباید در صف پرداخت عادی فروشنده فعال بماند. ۳. کنترل ماهیت تعهد: نتیجه بررسی حقوقی قطع شناخت در پرونده ثبت شود. ۴. تفکیک اصل و هزینه مالی: مبلغ ۱۲٬۰۰۰ و هزینه ۴۸۰ در گزارشها جدا بمانند. ۵. تطبیق سهجانبه: اعلامیه بانک، تأییدیه دریافت فروشنده و مانده دفتر کل همخوان باشند. ۶. نرخ مؤثر: محاسبات طبق جریانهای نقدی قرارداد بازتولیدپذیر باشند. ۷. سررسید: تاریخ پرداخت اولیه فروشنده و بازپرداخت جدید هر دو نگهداری شوند. ۸. اعتبار بانکی: سقف استفادهشده و اعتبار باقیمانده رصد شوند.
۲۶. گردش کار پیشنهادی ماژول فاکتورینگ معکوس HB
در یک ماژول پیشنهادی با عنوان «مدیریت تأمین مالی زنجیره تأمین»، کاربر ابتدا فاکتور تأییدشده را از سامانه خرید و پرداختنیها انتخاب میکند. سیستم شناسه یکتای فاکتور، فروشنده، مبلغ، سررسید و مدارک تحویل را ثبت میکند. سپس قرارداد سهجانبه و اعلان پرداخت بانک به آن وصل میشود. کارشناس حقوقی و مدیر مالی نتیجه بررسی خاتمه یا استمرار بدهی تجاری را تأیید میکنند. بر اساس این نتیجه، ثبت پیشنهادی انتقال بدهی یا صرف تغییر ذینفع صادر میشود. در صورت ایجاد بدهی مالی جدید، سیستم جدول هزینه مؤثر، برنامه سررسید و هشدارهای بازپرداخت را تولید میکند. در نهایت، کنترل تسویه و گزارش افشای برنامه انجام میشود. اینها قابلیتهای پیشنهادی توسعه محصولهستند و به معنای وجود قطعی آنها در محصولات فعلی حسابداران برتر نیستند.
۲۷. کاربرد هوش مصنوعی در کنترل قراردادهای سهجانبه
هوش مصنوعی میتواند بندهای خاتمه تعهد، انتقال طلب، نرخ هزینه، ضمانتها، حق رجوع بانک، تعهدات وثیقهای، تاریخهای سررسید و شرایط فسخ را از متن قرارداد استخراج کند و برای بازبینی انسانی ارائه دهد. ابزار تحلیل داده نیز میتواند فاکتور تکراری، بدهی دو بار ثبتشده، نرخ مؤثر ناسازگار، پرداخت مضاعف، تغییر غیرعادی سررسید، کارمزد غیرمنتظره و تمرکز بدهی نزد یک بانکرا علامتگذاری کند. تصمیم نهایی درباره قطع شناخت بدهی، نوع ارائه و آثار حقوقی نباید به صورت خودکار به مدل واگذار شود؛ زیرا یک عبارت قراردادی ممکن است بدون بررسی کل توافق و شواهد ابلاغ قابل تفسیر نباشد. تمام تصمیمها باید همراه سند، مسئول تأیید و تاریخ بازبینی قابل حسابرسی ثبت شوند.
۲۸. هشت اشتباه رایج در حسابداری فاکتورینگ معکوس
اشتباه اول، حذف بدهی تجاری صرفاً به دلیل پرداخت بانک است. اشتباه دوم، شناسایی همزمان بدهی به بانک و فروشنده برای یک تعهد تسویهشده است. اشتباه سوم، ثبت کل ۴۸۰ میلیون ریال هزینه مالی در روز اول بهجای تخصیص طی دوره است. اشتباه چهارم، افزایش خودکار بهای مواد اولیه به اندازه هزینه تأمین مالی بدون بررسی شرایط دارایی واجد شرایط است. اشتباه پنجم، طبقهبندی تمام قراردادها به یک شکل است. اشتباه ششم، پنهانشدن وابستگی به بانک در میان بدهیهای تجاری و افشای ناقص ریسک نقدینگی است. اشتباه هفتم، ثبت پرداخت بانک به فروشنده بهعنوان جریان نقدی واقعی خریدار است. اشتباه هشتم، تکیه بر اصطلاح «فاکتورینگ» بهجای تحلیل اقتصادی قرارداد و دریافت تأییدیه ذینفعان است.
۲۹. چارچوب قانونی و عملیاتی ایران
در ایران، دستورالعمل پذیرش مطالبات قراردادی (فاکتورینگ) و شیوهنامههای اجرایی مرتبط با تأمین مالی زنجیره تولید از سال ۱۴۰۲ به بعد ابلاغ شدهاند. متن بازنشرشده شیوهنامه اصلاحی ۱۴ مهر ۱۴۰۴نیز به شرایط پذیرش مطالبات، مدارک، ارزیابی اعتباری و تفکیک برخی فرایندهای اجرایی اشاره دارد. بااینحال، هر قرارداد سهجانبه الزاماً تحت یک ضابطه بانکی واحد قرار نمیگیرد. حسابدار شرکت خریدار باید ماهیت قرارداد واقعی، حقوق فروشنده، حقوق بانک و استانداردهای گزارشگری واحد تجاری را بررسی کند. دستورالعمل حسابداری برای بانک، لزوماً نسخه آماده ثبت حسابداری شرکت خریدار نیست. در این مقاله نرخ یا کارمزد قراردادی، نرخ عمومی قانونی معرفی نشده است.
۳۰. نمونه یادداشت توضیحی صورتهای مالی
«شرکت در برنامه تأمین مالی زنجیره تأمین با یک بانک طرف قرارداد مشارکت دارد. در این برنامه، برخی فاکتورهای تجاری تأییدشده توسط بانک به تأمینکنندگان پرداخت میشوند و شرکت مطابق شرایط توافقشده، تعهدات مرتبط را در سررسید تسویه میکند. شرکت به تناسب حقوق و تعهدات ناشی از هر قرارداد، استمرار بدهی تجاری یا خاتمه آن و ایجاد بدهی مالی جدید را ارزیابی کرده است. هزینههای مالی مربوط به قراردادهای واجد شرایط بر مبنای نرخ مؤثر و طی دوره تأمین مالی شناسایی میشوند. اطلاعات قراردادهای مشمول، مبالغ پرداختشده توسط بانک به فروشندگان، سررسیدها، تغییرات غیرنقدی و ریسک نقدینگی مطابق الزامات استاندارد قابل اعمال ارائه میشود.» این متن نمونه آموزشی است و باید با ماندهها و شواهد واقعی تکمیل گردد.
۳۱. جمعبندی و تصمیم مدیریتی
شرکت در آغاز ۱۲٬۰۰۰ میلیون ریال مواد اولیه اعتباری خریداری کرد. سپس بانک بدهی تأمینکننده را پرداخت کرد و با فرض خاتمه معتبر بدهی قبلی، شرکت بدهی مالی جدید به مبلغ ۱۲٬۰۰۰ میلیون ریال شناسایی کرد. مبلغ ۴۸۰ میلیون ریال طی چهار ماه به روش نرخ مؤثر به هزینه منتقل شد و در پایان، پرداخت ۱۲٬۴۸۰ میلیون ریالی بدهی را به صفر رساند.
| خروجی سناریو | میلیون ریال |
|---|---|
| بدهی تجاری اولیه | ۱۲٬۰۰۰ |
| بدهی مالی جدید، با فرض تبدیل معتبر | ۱۲٬۰۰۰ |
| هزینه مالی چهارماهه | ۴۸۰ |
| پرداخت نهایی | ۱۲٬۴۸۰ |
| مانده پس از تسویه | صفر |
پیام اصلی: حضور بانک بهتنهایی ماهیت بدهی را تغییر نمیدهد؛ معیار، تعهد واقعی، شرایط قطع شناخت و ویژگیهای قرارداد تازه است. از منظر مدیریت مالی، کیفیت افشا، هزینه سرمایه و ریسک نقدینگی به اندازه ثبت اولیه اهمیت دارند. پیش از اجرای ثبتها در یک شرکت واقعی، قرارداد و چارچوب گزارشگری لازمالاجرا باید بررسی شوند.
برای مطالعه مطالب کاربردی حسابداری، دریافت آموزشهای تخصصی و آشنایی با ابزارهای مالی و هوشمند، از بخش ثبتنام و عضویت حسابداران برتر استفاده کنیدمطالعه تکمیلی در حسابداران برتر