




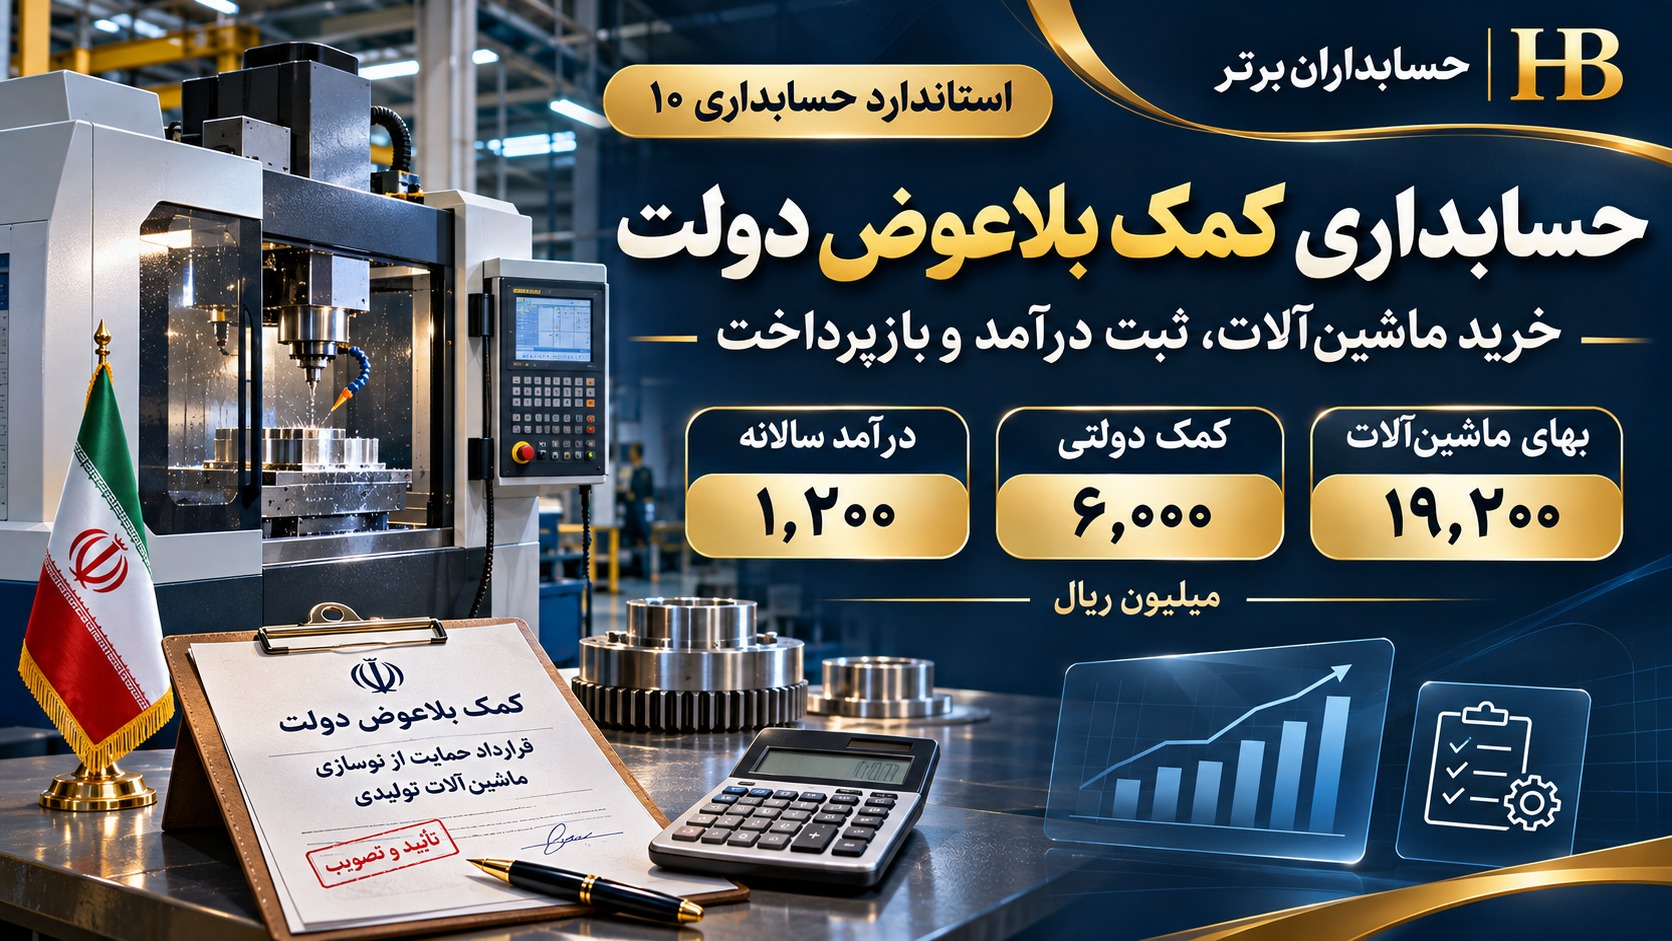
مقدمه؛ دریافت ۶٬۰۰۰ میلیون ریال وجه نقد، درآمد همان روز نیست
شرکت تولیدی «پارس صنعت نوین» برای نوسازی خط تولید، دستگاهی با بهای خرید و نصب ۱۹٬۲۰۰ میلیون ریال خریداری میکند. نهاد دولتی براساس یک برنامه حمایتی، ۶٬۰۰۰ میلیون ریال از سرمایهگذاری را تأمین میکند؛ مشروط به آنکه تجهیزات در فعالیت تولیدی مشخص استفاده شوند و تعهدات مربوط برای پنج سال رعایت شوند. مدیرعامل ممکن است وصول مبلغ را معادل تحقق سود تلقی کند، اما حسابدار باید زمان احراز حق دریافت، هدف کمک و دوره ایفای تعهدات را تفکیک کند.
در مثال این مقاله، با فرض احراز الزامات استاندارد شماره ۱۰ و نبود حکم آمره متفاوت، کمک در ابتدا در «مانده تعهدات مرتبط با کمک بلاعوض» منعکس و در هر یک از پنج سال، ۱٬۲۰۰ میلیون ریال آن به درآمد منتقل میشود. اگر شرکت بعداً بهدلیل نقض یکی از شروط ملزم به بازپرداخت ۲٬۰۰۰ میلیون ریال شود، ثبت و برنامه درآمد آینده تغییر خواهد کرد. این مقاله علاوه بر ثبتهای دقیق، اثر بر استهلاک، صورتهای مالی، مالیات و طراحی کنترلهای هوشمند را بررسی میکند.
۱. اطلاعات کامل سناریوی عددی
| شاخص | مبلغ یا وضعیت |
|---|---|
| قیمت خرید ماشینآلات | ۱۸٬۰۰۰ میلیون ریال |
| مخارج نصب واجد شرایط | ۱٬۲۰۰ میلیون ریال |
| بهای تمامشده دارایی | ۱۹٬۲۰۰ میلیون ریال |
| کمک بلاعوض مصوب و قابلشناسایی | ۶٬۰۰۰ میلیون ریال |
| سهم کمک از بهای دارایی | ۳۱٫۲۵٪ |
| عمر مفید دارایی | ۵ سال |
| ارزش باقیمانده | صفر |
| روش استهلاک | خط مستقیم |
| آماده بهرهبرداری | ابتدای سال ۱۴۰۵ |
| دوره ایفای تعهدات کمک | سالهای ۱۴۰۵ تا ۱۴۰۹ |
| تاریخ دریافت وجه کمک | سال ۱۴۰۵ |
شرکت و مبالغ فرضیاند. برای تمرکز بر موضوع، مالیات بر ارزش افزوده، مالیات عملکرد، هزینه تأمین مالی و مخارج جانبی دیگر حذف شدهاند. فرض میکنیم معیارهای شناخت کمک احراز شده، حق دریافت آن قبل از وصول نقدی ایجاد شده، و ایفای تعهدات پنجساله بهطور یکنواخت انجام میشود. مقررات آمره نیز در این مثال روش دیگری مانند شناخت مستقیم در حقوق صاحبان سرمایه تعیین نکردهاند.
۲. تعریف کمک بلاعوض دولت و رابطه آن با شروط قرارداد
کمک بلاعوض دولت میتواند در شکل انتقال وجه، واگذاری دارایی یا جلوگیری از خروج منابع واحد تجاری در ازای رعایت شروط مربوط به فعالیت آن ارائه شود. در قراردادهای حمایتی ممکن است خرید تجهیزات معین، حفظ اشتغال، تولید حداقلی یا ممنوعیت واگذاری زودهنگام دارایی شرط شده باشد. این شروط تعیین میکنند شرکت چه زمانی حق دریافت کمک را شناسایی میکند و چه زمانی مانده تعهدات مربوط به درآمد تبدیل میشود.
کمک دولتی با هر وجه دریافتی از نهاد عمومی یکسان نیست. باید مشخص شود وجه دریافتی کمک بلاعوض است، مابهازای فروش خدمت به دولت است، آورده مالک است یا وامی با شرایط ویژه. عنوان اداری «حمایت از تولید» برای تعیین ماهیت حسابداری کافی نیست. مدارک اصلی شامل مصوبه، قرارداد، پیوستهای فنی، شواهد تحقق شروط و تأییدیه پرداخت است.
۳. تفاوت کمک بلاعوض با تسهیلات و وام قابل بخشودگی
تسهیلات عادی تعهد بازپرداخت اصل پول دارند، درحالیکه در کمک بلاعوض، با رعایت شرایط، بازپرداخت اصل لازم نیست. البته کمک مشروط ممکن است در صورت نقض شرط، قابلاسترداد شود؛ چنین شرطی آن را لزوماً به یک وام بانکی عادی تبدیل نمیکند. درباره وام قابلبخشودگی یا تسهیلات با سود ترجیحی باید شرایط و استانداردهای مربوط به بدهی مالی و کمک دولت جداگانه تحلیل شوند.
در سناریوی حاضر شرکت وامی با سود و سررسید پرداخت دریافت نکرده است، بلکه ۶٬۰۰۰ میلیون ریال کمک مرتبط با یک دارایی تولیدی دارد. حساب «مانده تعهدات مرتبط با کمک بلاعوض» نشاندهنده مبلغ تخصیصنیافته به درآمد آتی است؛ با بدهی تسهیلات بانکی اشتباه نشود. اما ممکن است با نقض شروط، بدهی قطعی بازپرداخت نیز در آینده ایجاد شود.
۴. استاندارد حسابداری شماره ۱۰ ایران و معیارهای شناخت
بند ۸ استاندارد شماره ۱۰ ایران برای شناخت کمک چهار معیار را مطرح میکند: ورود منافع یا کاهش خروج منافع اقتصادی باید محتمل باشد؛ مبلغ کمک باید قابلاندازهگیری اتکاپذیر باشد؛ مخارج مرتبط نیز باید اتکاپذیر اندازهگیری شوند؛ و نسبت به اجرای شرایط مصرف کمک اطمینان معقول وجود داشته باشد. درخواست اولیه کمک یا وعده شفاهی، بهتنهایی برای ثبت حساب دریافتنی کافی نیست.
طبق بند ۹، هرگاه قوانین آمره روش حسابداری خاصی تعیین کنند، در کنار احراز معیارهای شناخت باید از حکم آن قوانین پیروی کرد. بند ۱۳، در نبود حکم آمره خاص، نحوه شناخت کمک مرتبط با داراییهای غیرجاری را در سود و زیان متناسب با ایفای تعهدات مربوط تشریح میکند. بند ۲۰ نیز برای مانده بدهیِ ناشی از کمک عنوان جداگانه «مانده تعهدات مرتبط با کمک بلاعوض» را مقرر میکند. این بندها مبنای سناریوی اصلیاند.
۵. چرا دریافت وجه لزوماً درآمد سال اول نیست؟
فروش کالا و دریافت مابهازای آن با کمک سرمایهای دولت ماهیت یکسانی ندارد. کمک شرکت ما مشروط به استفاده تولیدی از ماشینآلات طی پنج سال است؛ پس در مفروضات مثال، تعهدات مرتبط با کمک در یک تاریخ واحد به پایان نمیرسند. دریافت ۶٬۰۰۰ میلیون ریال در سال ۱۴۰۵، تنها یکی از رویدادهای چرخه کمک است و نباید با تحقق درآمد پنجساله اشتباه گرفته شود.
روش مناسب در این سناریو، شناسایی یک مانده تعهدات هنگام احراز معیارهای کمک و سپس انتقال منظم آن به درآمد متناسب با ایفای تعهدات است. اگر کمک واقعاً برای جبران هزینهها یا خسارتهای قبلاً واقعشده و بدون تعهد آتی باشد، زمان شناسایی ممکن است متفاوت باشد. بنابراین نمیتوان قاعده «همه کمکها پنجسالهاند» یا «هر وجه دریافتی درآمد فوری است» صادر کرد.
۶. محاسبه سهم کمک از سرمایهگذاری
بهای ماشینآلات با احتساب نصب، ۱۸٬۰۰۰ + ۱٬۲۰۰ = ۱۹٬۲۰۰ میلیون ریال است. سهم کمک برابر ۶٬۰۰۰ ÷ ۱۹٬۲۰۰ × ۱۰۰ = ۳۱٫۲۵ درصد است. این نسبت به مدیر مالی نشان میدهد چند درصد از هزینه سرمایهای از محل حمایت دولتی تأمین شده و چه مبلغی از منابع شرکت تأمین میشود. مبلغ خالص منابع سرمایهایِ تأمیننشده از کمک در این مقایسه ساده ۱۳٬۲۰۰ میلیون ریال است.
با وجود کاربرد مدیریتی این نسبت، میزان کمک بهتنهایی تعیین نمیکند آیا باید بهای ثبتشده ماشینآلات کاهش یابد یا کمک در یک حساب جداگانه نگهداری شود. برای انتخاب روش، استاندارد شماره ۱۰، قوانین آمره و چارچوب گزارشگری واحد تجاری تعیینکنندهاند.
۷. ثبت خرید ماشینآلات و مخارج نصب
| حساب | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات و تجهیزات تولیدی | ۱۸٬۰۰۰ | — |
| ماشینآلات ـ مخارج نصب واجد شرایط | ۱٬۲۰۰ | — |
| بانک | — | ۱۹٬۲۰۰ |
| جمع | ۱۹٬۲۰۰ | ۱۹٬۲۰۰ |
مبنای سرمایهایشدن مخارج نصب، ارتباط مستقیم آنها با رساندن دارایی به وضعیت لازم برای استفاده موردنظر و احراز استاندارد داراییهای ثابت مشهود است. دریافت کمک دولت، بهای تاریخی و ماهیت ماشینآلات را در روش اصلی مورد استفاده تغییر نمیدهد. کارت دارایی ثابت باید قیمت خرید، نصب، تاریخ آماده بهرهبرداری، عمر مفید و روش استهلاک را مستند کند. شناسایی کمک نیز یک رویداد جداگانه است و نباید باعث ثبت مجدد خود دستگاه شود.
۸. ثبت حق دریافت کمک پیش از واریز وجه
فرض کنیم در ابتدای سال ۱۴۰۵ مدارک قطعی برنامه صادر شده، شرکت معیارهای بند ۸ استاندارد را احراز کرده و حق دریافت مبلغ قابلشناسایی شده است، اما وجه هنوز به بانک واریز نشده است.
| حساب | بدهکار | بستانکار |
|---|---|---|
| سایر حسابهای دریافتنی ـ کمک دولت | ۶٬۰۰۰ | — |
| مانده تعهدات مرتبط با کمک بلاعوض | — | ۶٬۰۰۰ |
| جمع | ۶٬۰۰۰ | ۶٬۰۰۰ |
این ثبت در شرایط مفروض، دارایی دریافتنی و تعهدات تخصیصنیافته مرتبط را همزمان شناسایی میکند. اگر تنها تقاضای اولیه ارائه شده یا احتمال دریافت کافی نباشد، ثبت بالا زودهنگام است. مدیر مالی باید تاریخ تحقق معیارهای شناخت را مستقل از تاریخ دریافت وجه در پرونده کمک ثبت کند.
۹. ثبت وصول وجه کمک بلاعوض
پس از واریز وجه دولتی به حساب شرکت، ثبت زیر انجام میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۶٬۰۰۰ | — |
| سایر حسابهای دریافتنی ـ کمک دولت | — | ۶٬۰۰۰ |
| جمع | ۶٬۰۰۰ | ۶٬۰۰۰ |
مانده دریافتنی پس از وصول صفر میشود، اما «مانده تعهدات مرتبط با کمک بلاعوض» همچنان ۶٬۰۰۰ میلیون ریال است. اگر حسابدار علاوه بر ثبت دریافتنی، هنگام وصول وجه دوباره درآمد کمک شناسایی کند، خطر دو بار ثبتکردن یک منفعت اقتصادی ایجاد میشود. کنترل دریافت نقدی باید از کنترل تحقق درآمد جدا باشد.
۱۰. محاسبه استهلاک پنجساله دستگاه
با بهای تمامشده ۱۹٬۲۰۰ میلیون ریال، عمر مفید پنج سال، ارزش باقیمانده صفر و روش خط مستقیم، هزینه استهلاک سالانه ۱۹٬۲۰۰ ÷ ۵ = ۳٬۸۴۰ میلیون ریال خواهد بود.
| سال | استهلاک سال | استهلاک انباشته | ارزش دفتری پایان سال |
|---|---|---|---|
| ۱۴۰۵ | ۳٬۸۴۰ | ۳٬۸۴۰ | ۱۵٬۳۶۰ |
| ۱۴۰۶ | ۳٬۸۴۰ | ۷٬۶۸۰ | ۱۱٬۵۲۰ |
| ۱۴۰۷ | ۳٬۸۴۰ | ۱۱٬۵۲۰ | ۷٬۶۸۰ |
| ۱۴۰۸ | ۳٬۸۴۰ | ۱۵٬۳۶۰ | ۳٬۸۴۰ |
| ۱۴۰۹ | ۳٬۸۴۰ | ۱۹٬۲۰۰ | صفر |
این جدول فرض میکند دارایی از آغاز سال ۱۴۰۵ آماده بهرهبرداری بوده و طی دوره تغییر عمر مفید، ارزش باقیمانده، کاهش ارزش یا فروش اتفاق نیفتاده است. تاریخ پرداخت وجه کمکی، تاریخ شروع استهلاک را تغییر نمیدهد.
۱۱. ثبت استهلاک سال اول
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه یا سربار استهلاک ماشینآلات | ۳٬۸۴۰ | — |
| استهلاک انباشته ماشینآلات | — | ۳٬۸۴۰ |
اگر دستگاه برای تولید موجودی کالا استفاده میشود، استهلاک آن ممکن است ابتدا به سربار تولید تخصیص یابد و در زمان فروش محصول بر سود و زیان اثر بگذارد. بنابراین در صورت واقعی شرکت، محل ارائه هزینه استهلاک به نظام هزینهیابی و استانداردهای مربوط وابسته است. در مقایسههای آموزشی مقاله، استهلاک بهعنوان یک قلم اثرگذار بر عملکرد نشان داده شده است.
۱۲. محاسبه درآمد سالانه کمک بلاعوض
در سناریوی اصلی، تعهدات برنامه حمایتی بهطور یکنواخت در پنج سال ایفا میشوند؛ بنابراین شناسایی سالانه درآمد کمک برابر ۶٬۰۰۰ ÷ ۵ = ۱٬۲۰۰ میلیون ریال است. این مبلغ نسبت به زمان پرداخت نقدی مستقل است: در سال اول ممکن است کل وجه وصول شود، اما فقط بخشی از کمک که به ایفای تعهدات همان سال مربوط است به درآمد تبدیل شود.
اگر مفاد قرارداد الگوی دیگری برای ایفای تعهدات داشته باشد ـ برای مثال تحقق مراحل تولید یا حفظ اشتغال با نقاط عطف متفاوت ـ تقسیم مساوی بر پنج سال لزوماً درست نیست. برنامه شناسایی درآمد باید با واقعیت شروط کمک و مستندات ایفای آنها سازگار باشد.
۱۳. ثبت درآمد کمک در پایان سال اول
| حساب | بدهکار | بستانکار |
|---|---|---|
| مانده تعهدات مرتبط با کمک بلاعوض | ۱٬۲۰۰ | — |
| درآمد کمک بلاعوض دولت | — | ۱٬۲۰۰ |
پس از این ثبت، مانده تعهدات پایان ۱۴۰۵ به ۴٬۸۰۰ میلیون ریال میرسد. حسابدار باید مبنای انتقال ۱٬۲۰۰ میلیون ریال را با گزارش رعایت تعهدات و پرونده قرارداد پشتیبانی کند. نام سرفصل درآمد، حسب هدف کمک و ارتباط آن با فعالیت اصلی شرکت، باید طبق الزامات ارائه صورت سود و زیان تعیین شود؛ استاندارد ۱۰ طبقهبندی یکسان و مکانیکی برای همه کمکها مقرر نکرده است.
۱۴. اثر شناسایی تدریجی بر سود و زیان سال اول
با مفروضات محاسبه آموزشی، استهلاک سال اول ۳٬۸۴۰ و درآمد کمک ۱٬۲۰۰ میلیون ریال است. اثر خالص کاهنده این دو قلم بر نتیجه دوره، ۲٬۶۴۰ میلیون ریال خواهد بود. اگر تمام کمک بهاشتباه در سال نخست درآمد ثبت شود، درآمد سال اول نسبت به روش اصلی ۴٬۸۰۰ میلیون ریال بیشتر گزارش میشود و درآمد دورههای آینده نیز کمتر از مقدار متناسب با تعهدات نشان داده خواهد شد.
این تحلیل معادل سود خالص شرکت نیست؛ سایر درآمدها و هزینهها، آثار مالیاتی و زمان شناسایی بهای تولیدِ شامل استهلاک لحاظ نشدهاند. هدف آن، کنترل تخصیص زمانی کمک و استهلاک است.
۱۵. جدول پنجساله درآمد کمک در سناریوی بدون بازپرداخت
| زمان | درآمد کمک در سال | درآمد انباشته | مانده تعهدات پایان سال |
|---|---|---|---|
| آغاز ۱۴۰۵ | صفر | صفر | ۶٬۰۰۰ |
| پایان ۱۴۰۵ | ۱٬۲۰۰ | ۱٬۲۰۰ | ۴٬۸۰۰ |
| پایان ۱۴۰۶ | ۱٬۲۰۰ | ۲٬۴۰۰ | ۳٬۶۰۰ |
| پایان ۱۴۰۷ | ۱٬۲۰۰ | ۳٬۶۰۰ | ۲٬۴۰۰ |
| پایان ۱۴۰۸ | ۱٬۲۰۰ | ۴٬۸۰۰ | ۱٬۲۰۰ |
| پایان ۱۴۰۹ | ۱٬۲۰۰ | ۶٬۰۰۰ | صفر |
در پایان دوره، جمع درآمد کمک ۶٬۰۰۰ میلیون ریال و مانده تعهدات مرتبط صفر است. این جدول فقط به حالت پایه مربوط است و نباید همزمان با جدول سناریوی بازپرداخت اجرا شود. ثبتهای پیشنهادی باید با پایان هر سال مالی و شواهد ایفای شروط هماهنگ شوند.
۱۶. تطبیق استهلاک و درآمد کمک در پنج سال
| سال | استهلاک | درآمد کمک | اثر خالص دو قلم |
|---|---|---|---|
| ۱۴۰۵ | ۳٬۸۴۰ | ۱٬۲۰۰ | ۲٬۶۴۰ |
| ۱۴۰۶ | ۳٬۸۴۰ | ۱٬۲۰۰ | ۲٬۶۴۰ |
| ۱۴۰۷ | ۳٬۸۴۰ | ۱٬۲۰۰ | ۲٬۶۴۰ |
| ۱۴۰۸ | ۳٬۸۴۰ | ۱٬۲۰۰ | ۲٬۶۴۰ |
| ۱۴۰۹ | ۳٬۸۴۰ | ۱٬۲۰۰ | ۲٬۶۴۰ |
| جمع | ۱۹٬۲۰۰ | ۶٬۰۰۰ | ۱۳٬۲۰۰ |
از نظر حسابداری، استهلاک ناخالص ۱۹٬۲۰۰ میلیون ریالی و درآمد کمک ۶٬۰۰۰ میلیون ریالی در این روش بهطور جداگانه ردیابی میشوند. معادلبودن خالص این دو با مبلغ ۱۳٬۲۰۰ میلیون ریالیِ تأمیننشده از کمک، صرفاً یک تطبیق مفید در این مثال است؛ جایگزین شیوه ارائه استاندارد یا محاسبه سود واقعی نیست.
۱۷. ارائه مانده تعهدات در صورت وضعیت مالی
در پایان سال ۱۴۰۵ بهای تمامشده ماشینآلات ۱۹٬۲۰۰، استهلاک انباشته ۳٬۸۴۰ و مبلغ دفتری خالص ۱۵٬۳۶۰ میلیون ریال است. مانده تعهدات مرتبط با کمک بلاعوض نیز ۴٬۸۰۰ میلیون ریال خواهد بود. در مفروضات مثال، نمیتوان بدون مبنای استانداردی یا حکم آمره، مانده کمک را خودکار از دارایی کسر کرد یا آن را بهعنوان وام بانکی معرفی کرد.
بند ۲۰ استاندارد ۱۰ عنوان مانده تعهدات مرتبط را برای مواردی که کمک بهعنوان بدهی شناخته میشود ذکر میکند. تفکیک جاری و غیرجاری مانده تعهدات باید با دوره ایفای شروط، ماهیت تعهد و قواعد ارائه صورتهای مالی بررسی شود. افشای ماهیت کمک و مبنای شناخت نیز برای کاربران صورتهای مالی اهمیت دارد.
۱۸. تفاوت استاندارد ایران با IAS 20
IAS 20 برای ارائه کمک دولتی مرتبط با دارایی دو روش ارائه میکند: شناسایی بهعنوان درآمد انتقالی و انتقال تدریجی به سود و زیان؛ یا کسر کمک از مبلغ دفتری دارایی مرتبط و انعکاس اثر آن از طریق کاهش استهلاک. این انتخاب در چارچوب IFRS انجام میشود و شرایط استاندارد را دارد. استاندارد ایران درباره احکام آمره و نحوه انعکاس برخی کمکهای غیرپولی یا حقوق صاحبان سرمایه ملاحظات مشخص خود را دارد.
پس نباید دو روش IFRS را بدون تطبیق با استاندارد حسابداری شماره ۱۰ و قوانین مربوط، انتخاب آزاد همه شرکتهای ایرانی دانست. متن استاندارد ۱۰ تصریح میکند در صورت وجود حکم قانونی آمره، شیوه همان قانون با رعایت معیارهای شناخت لازمالاجراست. در مقاله، ثبتهای اصلی بر مدل مانده تعهدات مبتنیاند.
۱۹. مقایسه عددی دو روش ارائه کمک تحت IAS 20
| شاخص | روش درآمد انتقالی | روش کسر از مبلغ دفتری دارایی |
|---|---|---|
| بهای خرید و نصب قبل از اثر کمک | ۱۹٬۲۰۰ | ۱۹٬۲۰۰ |
| کمک مرتبط با دارایی | ۶٬۰۰۰ | ۶٬۰۰۰ |
| مبلغ مبنای استهلاک در ارائه | ۱۹٬۲۰۰ | ۱۳٬۲۰۰ |
| استهلاک سالانه | ۳٬۸۴۰ | ۲٬۶۴۰ |
| درآمد جداگانه کمک در سال | ۱٬۲۰۰ | صفر |
| اثر خالص دو قلم بر نتیجه | ۲٬۶۴۰ | ۲٬۶۴۰ |
این دو روش در نمونه ساده و با مفروضات مشابه، اثر خالص سالانه یکسان دارند ولی مبلغ دارایی و شکل ارائه درآمد و استهلاک متفاوت است. روش دوم تنها برای تشریح IAS 20 آمده است و نباید با ثبتهای روش اصلی ایران جمع یا ترکیب شود. اسناد و کارت دارایی باید نشان دهند کدام روش مبنای گزارشگری واحد تجاری است.
۲۰. کمک خرید دارایی در برابر کمک جبران هزینههای جاری
کمکی که برای جبران مخارج آموزشی قبلاً تحملشده اعطا میشود، لزوماً شبیه کمک پنجساله برای خرید ماشینآلات نیست. اگر کمک ۳۰۰ میلیون ریالی برای جبران هزینههای قبلی ۹۰۰ میلیون ریالی بدون تعهد آینده باشد، با احراز معیارهای شناخت و نبود حکم آمره متفاوت، ممکن است در دوره قابل وصولشدن به درآمد تبدیل شود. اما کمک برای آموزش در سه سال آینده باید با دورههای مربوط تطبیق داده شود.
حسابدار باید پیش از صدور سند، هدف کمک و دوره وقوع هزینههای مرتبط را ثبت کند. برخورد یکسان با کمکهای جبران خسارت گذشته، کمک سرمایهای و حمایت از عملیات آینده ممکن است موجب تحریف زمان درآمد شود.
۲۱. دریافت دارایی غیرپولی بهجای وجه نقد
اگر دولت بهجای پرداخت وجه، دستگاه، زمین یا تجهیزات واگذار کند، بحث بر سر ارزش اندازهگیری دارایی و کمک است. بند ۱۹ استاندارد ۱۰ ایران برای کمکهای غیرپولی به ارزش منصفانه اشاره دارد و درباره مبنای خاص مقرر در قوانین آمره نیز محدودیتهایی بیان میکند. پس صفر بودن جریان نقدی به این معنی نیست که دارایی دریافتی ارزش حسابداری ندارد.
در مثال مستقل، اگر ارزش منصفانه دستگاه اهدایی ۵٬۰۰۰ میلیون ریال باشد، واحد مالی باید شناخت دارایی و نحوه ارائه کمک را با قرارداد واگذاری و استاندارد تطبیق دهد. این حالت نباید با دریافت وجه نقد ۶٬۰۰۰ میلیون ریالی سناریوی اصلی مخلوط شود.
۲۲. ثبت کمک مصوبی که هنوز وصول نشده است
در پایان دوره ممکن است شرکت درخواست حمایت ارائه کرده اما بودجه یا تأیید نهایی نامشخص باشد. در چنین وضعیتی، نباید صرف درخواست، حساب دریافتنی قطعی شناسایی کرد. در مقابل، اگر معیارهای شناخت فراهم شده و حق دریافت با اطمینان معقول محقق شده باشد، نبود واریز نقدی لزوماً مانع ثبت دریافتنی نیست.
برای کنترل صحیح، شرکت باید تاریخ درخواست، تصویب، ابلاغ، تحقق شروط، ایجاد حق دریافت و پرداخت بانک را در پرونده پروژه جداگانه ثبت کند. این اطلاعات علاوه بر حسابداری تعهدی، برای پیگیری مطالبات و پیشبینی نقدینگی اهمیت دارد.
۲۳. سناریوی مستقل نقض شرط در پایان سال دوم
اکنون فرض کنیم شرکت در پایان سال ۱۴۰۶ یکی از شروط حمایتی را نقض کرده و قرارداد، استرداد قطعی ۲٬۰۰۰ میلیون ریال را مقرر میکند. دارایی همچنان نزد شرکت باقی میماند و تعهدات مربوط به باقیمانده کمک تا پایان سال ۱۴۰۹ ادامه دارند. در زمان وقوع بازپرداخت، درآمد شناساییشده سالهای اول و دوم بهترتیب ۱٬۲۰۰ و ۱٬۲۰۰ میلیون ریال است.
مانده تعهدات قبل از بازپرداخت: ۶٬۰۰۰ − ۲٬۴۰۰ = ۳٬۶۰۰ میلیون ریال. مبلغ استرداد ۲٬۰۰۰ میلیون ریال از همین مانده کمتر است. بنابراین طبق قواعد بند ۱۸ استاندارد ۱۰ برای این حالت، ابتدا از حصه تخصیصنیافته کمک کسر میشود. این سناریو جایگزین جدول پایه بدون بازپرداخت است، نه رویدادی همزمان با آن.
۲۴. ثبت بازپرداخت ۲٬۰۰۰ میلیون ریال
به محض قطعیشدن تعهد پرداخت به نهاد اعطاکننده، در صورت احراز شرایط مثال، ثبت زیر انجام میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| مانده تعهدات مرتبط با کمک بلاعوض | ۲٬۰۰۰ | — |
| بدهی قطعی به نهاد اعطاکننده | — | ۲٬۰۰۰ |
هنگام تسویه نقدی:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی قطعی به نهاد اعطاکننده | ۲٬۰۰۰ | — |
| بانک | — | ۲٬۰۰۰ |
مانده تعهدات بعد از ثبت ۳٬۶۰۰ − ۲٬۰۰۰ = ۱٬۶۰۰ میلیون ریال میشود. این ثبت چون تمام مبلغ استرداد از مانده تخصیصنیافته کسر شده است، در مفروضات مثال هزینه جدیدی در همان تاریخ ایجاد نمیکند. وضعیت دیگری که بازپرداخت از مانده تعهدات بیشتر باشد باید جداگانه تحلیل شود.
۲۵. اصلاح برنامه درآمد آینده پس از استرداد
کمک خالص باقیمانده برای شرکت ۶٬۰۰۰ − ۲٬۰۰۰ = ۴٬۰۰۰ میلیون ریال است. از این مبلغ، ۲٬۴۰۰ میلیون ریال قبلاً در دو سال اول به درآمد تبدیل شده است. بنابراین ۱٬۶۰۰ میلیون ریال برای سه سال آینده باقی میماند؛ با فرض ایفای یکنواخت، دو سال نخست هرکدام ۵۳۳٫۳۳ و سال آخر ۵۳۳٫۳۴ میلیون ریال درآمد خواهند داشت.
| زمان | درآمد سال | مانده تعهدات پایان دوره |
|---|---|---|
| پایان ۱۴۰۵ | ۱٬۲۰۰ | ۴٬۸۰۰ |
| پایان ۱۴۰۶ پیش از استرداد | ۱٬۲۰۰ | ۳٬۶۰۰ |
| استرداد پایان ۱۴۰۶ | — | ۱٬۶۰۰ |
| پایان ۱۴۰۷ | ۵۳۳٫۳۳ | ۱٬۰۶۶٫۶۷ |
| پایان ۱۴۰۸ | ۵۳۳٫۳۳ | ۵۳۳٫۳۴ |
| پایان ۱۴۰۹ | ۵۳۳٫۳۴ | صفر |
کنترل: کل درآمد پنجساله این سناریو ۴٬۰۰۰ میلیون ریال است. استهلاک ماشینآلات، در نبود رویداد دیگری، همچنان از بهای تمامشده ناخالص ۱۹٬۲۰۰ میلیون ریالی محاسبه میشود؛ تغییر برنامه کمک بهخودیخود باعث تغییر عمر مفید دستگاه نمیشود.
۲۶. اگر تمام ۶٬۰۰۰ میلیون ریال قابلاسترداد شود
بازپرداخت کامل در پایان سال دوم، از مانده تخصیصنیافته ۳٬۶۰۰ میلیون ریالی بیشتر است؛ بنابراین نمیتوان کل مبلغ را صرفاً از همان حساب حذف کرد. بند ۱۸ استاندارد ۱۰ برای کمک مرتبط با دارایی غیرجاری، از جمله حالتی که عین دارایی پس گرفته نمیشود، قواعدی درباره حذف مانده تعهدات و برخورد با مازاد قابلپرداخت دارد. در شرایط مقرر، مازاد ممکن است به افزایش مبلغ ثبتشده دارایی مربوط یا هزینه فوری منجر شود و آثار استهلاک اضافی نیز باید بررسی شود.
درصورتیکه خود دارایی از شرکت پس گرفته شود یا کمک بر اساس قانون آمره در حقوق صاحبان سرمایه ثبت شده باشد، نحوه عمل متفاوت است. به همین دلیل ثبت عددی قطعی برای بازپرداخت تمام کمک، بدون اطلاعات کامل حقوقی و ماهیت آن، ارائه نمیشود. این احتیاط از ثبت نادرست هزینه یا افزایش بهای دارایی جلوگیری میکند.
۲۷. کمک سرمایهای و حقوق صاحبان سرمایه
همه کمکهای دولت نباید مستقیماً به سرمایه اهدایی یا سایر اقلام حقوق صاحبان سرمایه منتقل شوند. بااینحال، استاندارد ۱۰ ایران درباره کمکهای مرتبط با داراییهای غیرجاری که در قوانین آمره برای آنها روش مشخصی تعیین شده، استثناهایی دارد. عنوان «سرمایهای» در نامه حمایتی بهتنهایی دلیل کافی برای ثبت در حقوق صاحبان سرمایه نیست.
واحد مالی باید بررسی کند اعطاکننده دولت در نقش حامی است یا مالک، و آیا حکم قانونی مشخصی برای ثبت وجود دارد. شناسایی کمک، واریز وجه توسط دولت و آورده مالک، مفاهیمی متفاوتاند و ادغام آنها میتواند اجزای حقوق صاحبان سرمایه و سود دوره را تحریف کند.
۲۸. مالیات عملکرد؛ آیا کمک بلاعوض معاف است؟
عبارت «کمک بلاعوض» بهخودیخود معافیت مالیاتی ایجاد نمیکند. وضعیت مالیاتی به ماهیت حمایت، شخصیت حقوقی شرکت، شرایط قرارداد، مقررات خاص حمایتی و احکام قانون مالیاتهای مستقیم وابسته است. همچنین زمان شناسایی درآمد در حسابداری مالی لزوماً به معنای زمان قطعی تعلق مالیات نیست.
مدیر مالی باید اسناد پرداخت کمک، مصوبه برنامه، قرارداد شروط، دفاتر دارایی و برنامه استهلاک را نگهداری کند و موارد لازم را با مقررات مالیاتی معتبر تطبیق دهد. در صورت وجود تفاوتهای موقت، آثار مالیات انتقالی طبق استاندارد حسابداری شماره ۳۵ جداگانه بررسی میشود. این مقاله درباره معافیت یا شمول قطعی ۶٬۰۰۰ میلیون ریال حکم عمومی صادر نمیکند.
۲۹. هشت کنترل داخلی ضروری
۱. مبنای قانونی: شماره مصوبه، مرجع اعطاکننده، قرارداد و همه پیوستهای آن ثبت شود. ۲. دروازه شناخت: احراز چهار شرط بند ۸ پیش از ثبت دریافتنی تأیید شود. ۳. تفکیک ماهیت: کمک بلاعوض از وام، فروش خدمت و آورده مالک جدا باشد. ۴. ارتباط با دارایی: کمک به کارت ماشینآلات و مرکز هزینه پروژه متصل شود.
۵. برنامه درآمد: نرخ و زمان انتقال مانده تعهدات به درآمد بر پایه شروط تعریف شود. ۶. پایش ریسک استرداد: وضعیت اشتغال، تولید، منع واگذاری و سایر شروط دورهای بررسی شود. ۷. تطبیق دریافتنی: مانده کمک با تأییدیه اعطاکننده و گردش بانک تطبیق داده شود. ۸. تأیید انسانی: تغییر برنامه یا بازپرداخت تنها پس از بازبینی واحد مالی و حقوقی ثبت شود.
۳۰. طراحی جریان کار ERP برای کمکهای دولتی
برای هر کمک، ERP باید شناسه مستقل، دارایی یا پروژه مرتبط، مبلغ تصویبشده، تاریخ احراز معیارهای شناخت، مبالغ دریافتشده و مانده تعهدات را نگهداری کند. گردش کار پیشنهادی از ثبت قرارداد و کنترل شروط آغاز میشود، با تأیید حسابداری دریافتنی ادامه مییابد و پس از وصول وجه، در دفتر کل ثبت جداگانهای صادر میشود. برنامه شناسایی درآمد نیز براساس دوره و الگوی ایفای شروط ایجاد میگردد.
برای مثال، سامانه میتواند پرونده کمک ۶٬۰۰۰ میلیون ریالی را به کارت دارایی ۱۹٬۲۰۰ میلیون ریالی متصل و پنج مرحله درآمد سالانه ۱٬۲۰۰ میلیونی را برای تأیید پیشنهاد کند. اگر در پایان سال دوم استرداد ۲٬۰۰۰ میلیونی رخ دهد، نسخه قبلی برنامه حفظ و نسخه اصلاحی ۱٬۶۰۰ میلیونی برای سه سال آینده ثبت میشود. امکان ردیابی نسخهها برای حسابرسی ضروری است.
۳۱. هوش مصنوعی در پایش شروط و ریسک بازپرداخت
مدلهای پردازش اسناد میتوانند بندهای مرتبط با خرید تجهیزات، حفظ سطح تولید، حداقل اشتغال، مهلت گزارشدهی و ممنوعیت واگذاری را از قرارداد استخراج کنند. سپس این شروط با دادههای ERP و گزارش واحد عملیات تطبیق داده شوند. خروجی عملی میتواند هشدار عدم ارائه گزارش، تغییر وضعیت دارایی یا احتمال نقض یک شرط مشخص باشد.
هوش مصنوعی نباید صرف مشاهده مغایرت در دادههای تولید، بهطور خودکار کمک را قابلاسترداد اعلام کند. پیامد حقوقی یک تخلف ممکن است شامل مهلت رفع نقص، معافیت قراردادی یا بازپرداخت نسبی باشد. تصمیم درباره شناسایی بدهی و اصلاح درآمد باید با مستندات، نظر حقوقی و تأیید مسئول مالی اتخاذ شود. دادههای موردنیاز نیز باید با کنترل دسترسی و تاریخچه تغییر نگهداری شوند.
۳۲. قابلیت پیشنهادی توسعه محصول برای حسابداران برتر HB
ماژول پیشنهادی: مدیریت هوشمند کمکهای دولتی و مشوقهای سرمایهگذاری. این طرح صرفاً فرصت توسعه است و به معنی وجود فعلی آن در محصولات حسابداران برتر نیست. اجزای پیشنهادی عبارتاند از: پرونده دیجیتال کمک، کنترل معیارهای شناخت، اتصال به کارت دارایی، برنامه درآمد انتقالی، پایش شروط قرارداد، مدیریت مطالبات و دریافتها، هشدار ریسک استرداد و ثبت تاریخچه تصمیمهای کارشناسی.
داشبورد پیشنهادی میتواند همزمان مبلغ تصویبشده، دریافتی، درآمد شناساییشده، مانده تعهدات، شروط تکمیلشده و مبلغ احتمالی قابلاسترداد را نشان دهد. گزارش تعهدات باید از گزارش درآمد و گزارش جریانهای نقدی جدا باشد تا مبلغ بالقوه بازپرداخت، بدهی شناساییشده تلقی نشود.
۳۳. ده اشتباه رایج در حسابداری کمک بلاعوض
۱. ثبت کل کمک به درآمد روز دریافت؛ ۲. شناسایی دریافتنی قبل از احراز معیارهای بند ۸؛ ۳. کسر کمک از بهای دارایی بدون بررسی روش مجاز؛ ۴. انتقال تمام کمکها به حقوق صاحبان سرمایه؛ ۵. توقف استهلاک دستگاه صرفاً به دلیل دریافت کمک؛ ۶. حذف پایش تعهدات پس از وصول نقدی؛ ۷. استفاده خودکار از روش IAS 20 در گزارشگری ایران؛ ۸. فرض معافیت مالیاتی بدون مستند؛ ۹. ثبت مجدد درآمد در زمان وصول بعد از ثبت دریافتنی؛ ۱۰. اصلاح برنامه درآمد بدون ثبت نسخه و مستندات استرداد.
علت مشترک این خطاها، یکسانانگاشتن چهار مفهوم «حق دریافت»، «ورود وجه نقد»، «درآمد تحققیافته» و «مانده تعهدات مربوط به کمک» است. هر کدام رویداد، سرفصل و مدارک کنترل متفاوتی دارند. ERP باید از ثبت مضاعف یک کمک جلوگیری کند.
۳۴. نمونه یادداشت توضیحی صورتهای مالی
«شرکت در ارتباط با نوسازی تجهیزات تولیدی، کمک بلاعوضی به مبلغ ۶٬۰۰۰ میلیون ریال برای تحصیل ماشینآلاتی با بهای تمامشده ۱۹٬۲۰۰ میلیون ریال دریافت کرده است. با احراز معیارهای شناخت و باتوجه به شرایط برنامه، کمک تحت عنوان مانده تعهدات مرتبط با کمک بلاعوض شناسایی میشود و متناسب با ایفای تعهدات مرتبط در دوره پنجساله به درآمد انتقال مییابد. در سال ۱۴۰۵ مبلغ ۱٬۲۰۰ میلیون ریال درآمد کمک شناسایی شده و مانده تعهدات پایان سال به ۴٬۸۰۰ میلیون ریال رسیده است. مدیریت اجرای شروط برنامه و احتمال استرداد را در تاریخهای گزارشگری بررسی میکند.»
این یادداشت نمونه آموزشی سناریوی بدون بازپرداخت است. در صورت وقوع استرداد، باید ماهیت آن، مبلغ بدهی قطعی، اثر بر مانده تعهدات و توضیحات عدمقطعیت تکمیل شود. استاندارد ۱۰ در بندهای افشا، اطلاعات رویه، آثار عملکردی و تعهدات احتمالی را مورد توجه قرار میدهد.
۳۵. جمعبندی نهایی و نتیجه مدیریتی
پارس صنعت نوین برای خرید و نصب ماشینآلات ۱۹٬۲۰۰ میلیون ریال پرداخت و کمک دولتی ۶٬۰۰۰ میلیون ریالی دریافت کرد. با فرض وجود شرایط شناخت و ایفای یکنواخت تعهدات پنجساله، استهلاک سالانه دستگاه ۳٬۸۴۰ و درآمد کمک هر سال ۱٬۲۰۰ میلیون ریال است. به همین دلیل دریافت تمام وجه کمک در سال اول به معنی درآمد ۶٬۰۰۰ میلیون ریالی همان سال نیست.
در سناریوی مستقل استرداد، مانده تعهدات پایان سال دوم پیش از بازپرداخت ۳٬۶۰۰ میلیون ریال بود. با قطعیشدن استرداد ۲٬۰۰۰ میلیون ریال، مانده به ۱٬۶۰۰ میلیون ریال کاهش یافت و درآمد سه سال باقیمانده متناسب با تعهدات آتی بازبرنامهریزی شد. نتیجه کلیدی: دریافت کمک، خرید دارایی، تحقق درآمد و بازپرداخت چهار رویداد متمایز هستند که باید در دفاتر و گزارشهای مدیریتی از یکدیگر قابلتفکیک باشند.
پرسشهای متداول
آیا کمک نقدی دولت همیشه همان روز درآمد است؟ خیر. زمان شناخت درآمد به نوع کمک، احکام آمره و ایفای تعهدات مرتبط بستگی دارد.
آیا با دریافت کمک، استهلاک ماشینآلات متوقف میشود؟ خیر. در روش اصلی مثال، دارایی با بهای تاریخی مستهلک میشود و درآمد کمک جداگانه شناسایی میگردد.
آیا میتوان همه کمکهای مرتبط با دارایی را مستقیماً در حقوق صاحبان سرمایه ثبت کرد؟ خیر؛ وجود حکم قانونی آمره و ماهیت واقعی واگذاری باید بررسی شود.
آیا بازپرداخت بخشی از کمک، همیشه هزینه همان سال است؟ خیر. در سناریوی مقاله، مبلغ استرداد ابتدا از مانده تعهدات تخصیصنیافته کسر میشود.
آیا کمک بلاعوض از مالیات معاف است؟ این عنوان بهتنهایی معافیت ایجاد نمیکند؛ باید مقررات و ماهیت معامله بررسی شود.
۱۰ مقاله مرتبط حسابداران برتر
- حسابداری تعمیرات اساسی ماشینآلات | استاندارد ۱۱
- حسابداری دارایی نگهداریشده برای فروش
- حسابداری کاهش ارزش موجودی کالا و برگشت آن
- حسابداری هزینه توسعه نرمافزار و دارایی نامشهود
- حسابداری ذخیره گارانتی محصولات
- حسابداری دارایی حاصل از قرارداد و درآمد پروژه
- حسابداری فروش اعتباری بلندمدت و درآمد مالی
- حسابداری پورسانت فروش و مخارج تحصیل قرارداد
- استاندارد حسابداری ۴۴ اجارهها و دارایی حق استفاده
- حسابداری فروش امانی و حقالعملکاری