




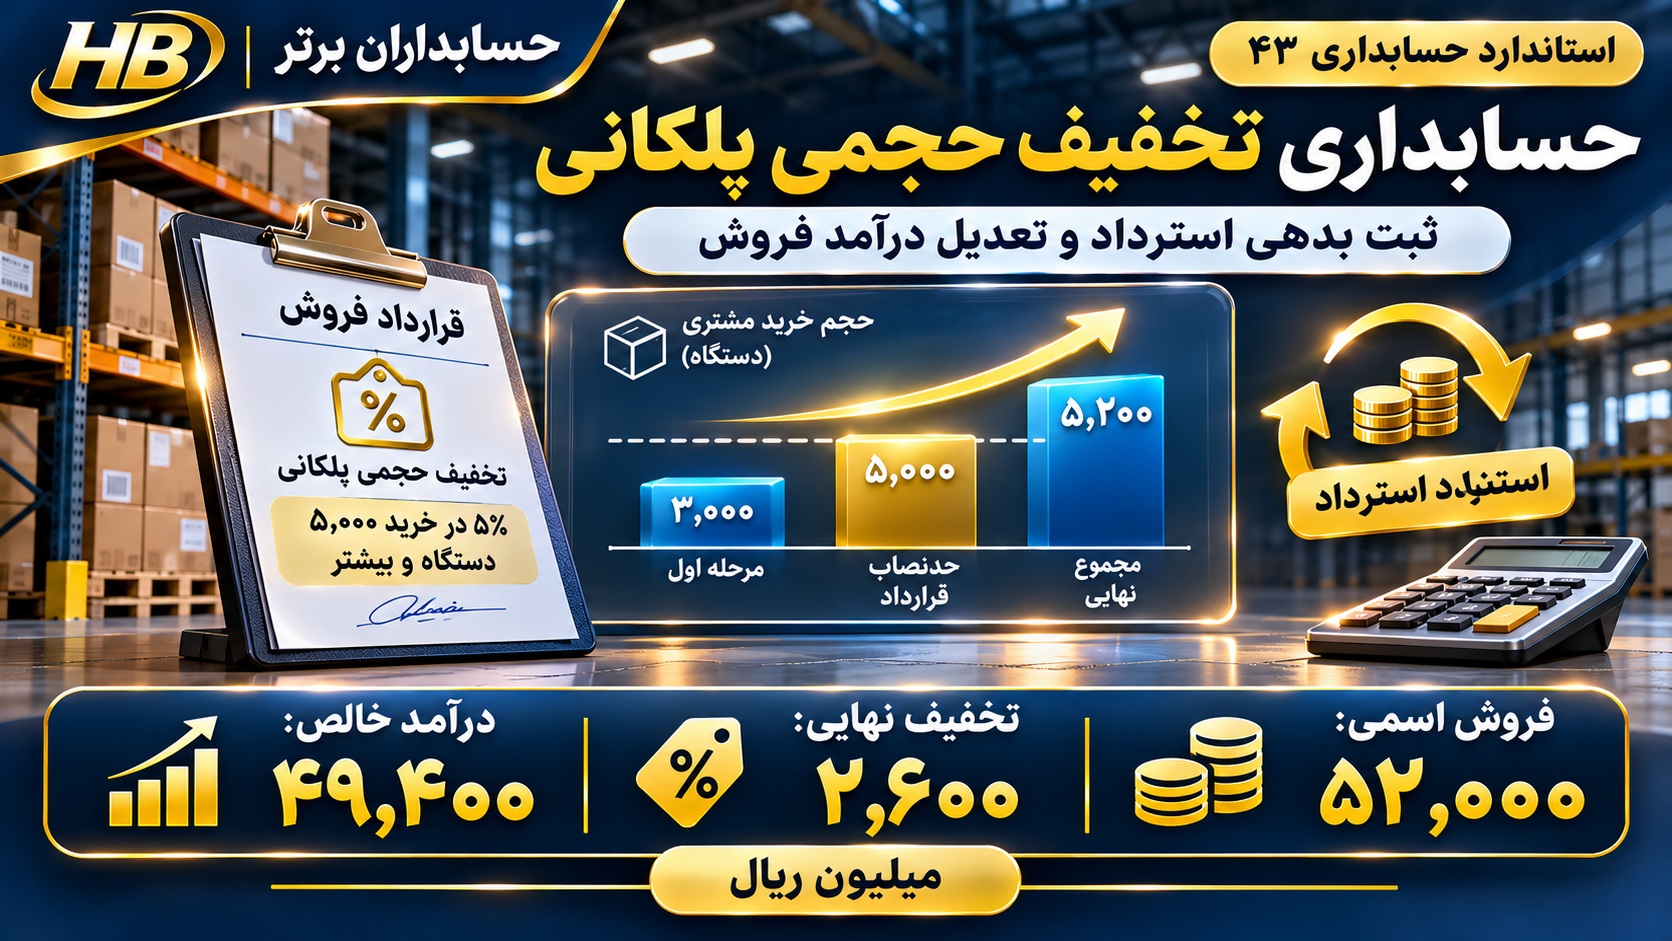
مقدمه؛ تخفیفی که هنوز پرداخت نشده، اما درآمد امروز را کاهش میدهد
شرکتهای تولیدی، پخش و عمدهفروشی برای حفظ مشتریان عمده معمولاً تخفیفهایی را به حجم خرید طی ماه، فصل یا سال وابسته میکنند. ظاهر معامله ساده است: کالا تحویل و فاکتور صادر میشود و مشتری وجه آن را میپردازد. اما وقتی فروشنده متعهد شده باشد در صورت عبور خرید تجمعی از یک حدنصاب، درصدی از تمام خریدهای همان دوره را برگرداند، مبلغ اسمی فاکتورها لزوماً درآمد قطعی فروشنده نیست.
فرض کنید «آریا پخش تجهیزات» در مرحله نخست ۳٬۰۰۰ دستگاه با قیمت هر واحد ۱۰ میلیون ریال میفروشد و ۳۰٬۰۰۰ میلیون ریال وجه دریافت میکند. شرط قرارداد این است که با خرید سالانه دستکم ۵٬۰۰۰ دستگاه، ۵ درصد قیمت همه خریدهای سال به خریدار بازگردانده شود. مدیریت، با اتکا به سفارشهای معتبر و سابقه خرید، تحقق حدنصاب را بسیار محتمل میداند. در این وضعیت، با تحقق الزامات شناخت و محدودیت مابهازای متغیر، درآمد مرحله اول ۲۸٬۵۰۰ میلیون ریال و بدهی استرداد اولیه ۱٬۵۰۰ میلیون ریال است؛ هرچند هنوز هیچ وجهی بازپرداخت نشده است.
موضوع این مقاله، روش سنجش مابهازای متغیر در استاندارد حسابداری شماره ۴۳ ایران، ثبت بدهی استرداد، بازپرداخت یا تهاتر، تغییر برآورد، اختلاف تخفیف عطفبهماسبق و آیندهنگر، مالیات بر ارزش افزوده، کنترلهای ERP و کاربرد هوش مصنوعی است. تمام مبالغ ریالی در این مقاله به میلیون ریال بیان شدهاند؛ تمامی اسامی و ارقام آموزشیاند.
۱. سناریوی کامل و مفروضات قرارداد
شرکت فرضی آریا پخش تجهیزات، قراردادی سالانه با مشتری عمده خود منعقد کرده است. قیمت اسمی هر دستگاه ۱۰ میلیون ریال تعیین میشود و اگر مشتری تا پایان سال ۱۴۰۵ در مجموع حداقل ۵٬۰۰۰ دستگاه بخرد، فروشنده باید ۵ درصد مبلغ تمام خریدهای همان سال را مسترد کند. به عبارت دیگر، مزیت به کل دوره تسری مییابد و محدود به سفارش پس از عبور از آستانه نیست.
| شرح | مقدار یا مبلغ |
|---|---|
| قیمت اسمی هر دستگاه | ۱۰ |
| حدنصاب خرید سالانه | ۵٬۰۰۰ دستگاه |
| نرخ تخفیف در صورت عبور از حدنصاب | ۵٪ |
| ماهیت تخفیف | عطفبهماسبق به تمام خریدهای سال |
| فروش مرحله نخست | ۳٬۰۰۰ دستگاه |
| وجه دریافتی مرحله نخست | ۳۰٬۰۰۰ |
| فروش مرحله دوم در سناریوی پایه | ۲٬۲۰۰ دستگاه |
| خرید تجمعی سال | ۵٬۲۰۰ دستگاه |
| بهای تمامشده هر دستگاه | ۶ |
| دریافت مبلغ فروش | نقدی و به قیمت اسمی |
| شیوه تسویه تخفیف | بازپرداخت جداگانه وجه |
فرض میکنیم کنترل هر دستگاه همزمان با تحویل منتقل شده است؛ وجه اسمی بهطور کامل وصول میشود؛ مشتری در قبال تخفیف خدمت بازاریابی یا تبلیغاتی متمایزی ارائه نمیکند؛ اطلاعات موجود در آغاز قرارداد، برآورد تخفیف را قابل دفاع میسازند؛ و اعمال محدودیت شناختِ استاندارد، مبلغ درآمد خالص سناریو را تأیید میکند. مالیات بر ارزش افزوده، کارمزدها و سایر تعهدات عملکردی برای تمرکز روی موضوع اصلی در ارقام دخالت داده نشدهاند.
۲. مفهوم تخفیف حجمی در قراردادهای فروش
تخفیف حجمی یا Volume Rebate مشوقی است که به تعداد کالا، مبلغ خرید، ارزش سفارشهای تجمیعی یا میزان خرید طی دوره مشخص وابسته است. ممکن است مشتری با دریافت هر فاکتور، تخفیف را همانجا بگیرد یا فروشنده در پایان دوره مبلغی را پس بدهد. تفاوت زمان پرداخت و مبلغ اسمی فاکتور نباید با ماهیت اقتصادی تخفیف اشتباه گرفته شود.
ملاک کلیدی این است که فروشنده در نهایت حق نگهداری چه مقدار مابهازا را در برابر انتقال کالای انجامشده دارد. اگر تخفیف با رویداد آیندهای مانند رسیدن به حدنصاب خرید فعال شود، مبلغ نهایی مابهازا متغیر است؛ حتی اگر قیمت واحد کالا و وجه دریافتی امروز قطعی به نظر برسد. در این حالت ارزیابی شرایط قرارداد، سوابق مشتری و احتمال تحقق آستانه ضروری خواهد بود.
۳. تخفیف عطفبهماسبق با تخفیف آیندهنگر یکسان نیست
تخفیف عطفبهماسبق: با خرید دستکم ۵٬۰۰۰ دستگاه، قیمت تمام کالاهای سال از ۱۰ به ۹٫۵ میلیون ریال کاهش مییابد. پس حتی ۳٬۰۰۰ دستگاه نخست مشمول برآورد تخفیف میشوند و برای وجوهی که انتظار بازپرداختشان وجود دارد، بدهی استرداد بررسی میشود.
تخفیف آیندهنگر: ۵٬۰۰۰ دستگاه نخست با قیمت ۱۰ میلیون ریال فروخته میشود و فقط واحدهای مازاد با قیمت ۹٫۵ میلیون ریال عرضه خواهند شد. در این قرارداد، قیمت خریدهای قبلی لزوماً کاهش نمییابد؛ بنابراین بدهی استرداد مربوط به آنها بهصورت خودکار به وجود نمیآید. بااینحال، حق خرید آتی با نرخ ترجیحی ممکن است در شرایطی یک «حق بااهمیت» باشد و بهعنوان تعهد عملکردی جداگانه بررسی شود. طبقهبندی نهایی تابع متن قرارداد، مزایای مشتری و استاندارد مربوط است.
۴. مبنای دقیق استاندارد حسابداری شماره ۴۳ ایران
استاندارد حسابداری ۴۳ با عنوان «درآمد عملیاتی حاصل از قرارداد با مشتریان» قیمت معامله را بر پایه مابهازایی تعریف میکند که شرکت انتظار دارد بابت ایفای تعهدات خود مستحق آن باشد. در بند ۵۱ الزام برآورد مابهازای متغیر مطرح میشود؛ بند ۵۲ تخفیف، استرداد وجه، اعتبار و سایر مشوقهای قیمتی را از مصادیق آن میداند؛ و بند ۵۴ دو روش ارزش موردانتظار و محتملترین مبلغ را معرفی میکند.
بند ۵۶ به شناخت بدهی استرداد بابت مبالغ دریافتی یا دریافتنیای میپردازد که فروشنده انتظار ندارد در نهایت مستحق آن باشد. بندهای ۵۷ و ۵۸ بر محدودیت برآورد درآمد با هدف جلوگیری از برگشت عمده آن تأکید دارند. بند ۶۰ ارزیابی مجدد قیمت معامله در پایان هر دوره گزارشگری را مقرر میکند. اگر پرداخت به مشتری در برابر خدمتی متمایز نباشد، بندهای ۷۱ تا ۷۳ نیز در تحلیل کاهش قیمت معامله اهمیت دارند.
دقت در شماره بندها ضروری است: نسخههای متن استاندارد و ترجمهها گاهی شمارهگذاری متفاوتی دارند؛ ارجاعات این نسخه بر متن بررسیشده استاندارد ۴۳ ایران با بندهای ۵۱، ۵۲، ۵۴، ۵۶، ۵۷، ۶۰ و ۷۱ تا ۷۳ متکیاند. در IFRS 15، شمارهگذاری مشابه ولی الزاماً یکسان نیست.
۵. فروش مرحله اول پیش از لحاظ تخفیف
تعداد فروش مرحله نخست ۳٬۰۰۰ دستگاه و مبلغ اسمی هر واحد ۱۰ میلیون ریال است. پس مجموع مبلغ صورتحسابها و وجه وصولشده برابر خواهد بود با:
۳٬۰۰۰ × ۱۰ = ۳۰٬۰۰۰ میلیون ریال.
این رقم بهتنهایی درآمد قابل شناسایی را تعیین نمیکند. فروشنده با توجه به شرط قرارداد انتظار دارد در نهایت بابت هر دستگاه تنها ۹٫۵ میلیون ریال مستحق دریافت باشد. بنابراین تحلیل قیمت معامله از فروش ناخالص آغاز میشود، اما در همان عدد متوقف نمیماند. در پایان دوره نیز باید مبلغ ثبتشده با وضعیت تحقق شرط و اطلاعات تازه مطابقت داده شود.
۶. محاسبه تخفیف و درآمد خالص مرحله نخست
تخفیف موردانتظار = فروش اسمی × نرخ تخفیف مشروط. با مفروضات معتبر سناریو:
۳۰٬۰۰۰ × ۵٪ = ۱٬۵۰۰ میلیون ریال.
بنابراین درآمد اولیه = ۳۰٬۰۰۰ − ۱٬۵۰۰ = ۲۸٬۵۰۰ میلیون ریال. قیمت واحد خالص نیز ۹٫۵ میلیون ریال است. مبلغ ۱٬۵۰۰ میلیون ریال بدهی استردادِ قابلردیابی است؛ نه زیان عملیاتی و نه هزینه تبلیغات مستقل. این ثبت به شرط آن است که واحد مالی پیشبینی حجم خرید و محدودیت استاندارد درباره برگشت عمده درآمد را مستند و تأیید کرده باشد.
۷. چرا مبلغ استرداد، هزینه تبلیغات نیست؟
ممکن است بخش فروش، تخفیف را «بودجه حفظ مشتری» یا «هزینه جذب سفارش» بنامد. ولی نام مدیریتی تعیینکننده سرفصل صورتهای مالی نیست. در این قرارداد، مشتری خدمت متمایزی برای فروشنده ارائه نمیکند؛ فقط کالا خریداری میکند و تحت شرایط توافقشده مستحق کاهش قیمت همان کالاها میشود. بنابراین نتیجه حسابداری کاهش قیمت معامله و درآمد فروش است.
در مقابل، اگر مشتری عمدهفروش خدمت تبلیغاتی مشخص و قابل تمایزی به فروشنده ارائه کند، مبالغ مربوط باید جداگانه تحلیل شوند؛ در صورت وجود خدمت متمایز و رعایت شرایط استاندارد، ممکن است بخشی از پرداخت، خرید خدمت محسوب شود. تفکیک این دو حالت بر گردش درآمد، سود ناخالص و ارائه هزینههای عملیاتی اثر مستقیم دارد.
۸. ثبت حسابداری فروش مرحله نخست
پس از تحویل کالا و دریافت مبلغ اسمی، ثبت صحیح تحت مفروضات مثال چنین است:
| عنوان حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۳۰٬۰۰۰ | — |
| درآمد فروش کالا | — | ۲۸٬۵۰۰ |
| بدهی استرداد تخفیف حجمی مشتری | — | ۱٬۵۰۰ |
| جمع | ۳۰٬۰۰۰ | ۳۰٬۰۰۰ |
این ثبت نشان میدهد وصول وجه نقد با تحقق درآمد برابر نیست. بدهی استرداد باید برای همین مشتری و همین قرارداد بهصورت تفصیلی ثبت شود تا در زمان تسویه یا تغییر برآورد، تأثیر مالی معامله قابلردیابی باشد. انتقال مبلغ به هزینه تبلیغات یا پنهانکردن آن در بدهیهای متفرقه میتواند تحلیل درآمد خالص را مخدوش کند.
۹. ثبت بهای تمامشده و سود ناخالص مرحله اول
بهای تمامشده هر واحد ۶ میلیون ریال و تعداد کالای انتقالیافته ۳٬۰۰۰ دستگاه است؛ ازاینرو بهای فروش ۱۸٬۰۰۰ میلیون ریالمحاسبه میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۱۸٬۰۰۰ | — |
| موجودی کالا | — | ۱۸٬۰۰۰ |
سود ناخالص با لحاظ تخفیف موردانتظار، ۲۸٬۵۰۰ − ۱۸٬۰۰۰ = ۱۰٬۵۰۰ میلیون ریال است. اگر کل وجه ۳۰٬۰۰۰ میلیون ریالی به درآمد تبدیل شود، سود ناخالص به اشتباه ۱۲٬۰۰۰ میلیون ریال گزارش خواهد شد؛ یعنی ۱٬۵۰۰ میلیون ریال بیشنمایی نسبت به برآورد قابلقبول سناریو. این تفاوت نتیجه اندازهگیری قیمت فروش است، نه تغییر بهای فیزیکی محصول.
۱۰. محدودیت شناخت مابهازای متغیر؛ شرطی فراتر از احتمال بالا
حسابدار نباید فقط براساس اظهارنظر شفاهی مدیر فروش، مبلغ استرداد را محاسبه کند. طبق استاندارد ۴۳، برآورد مابهازای متغیر و مقدار قابل درج در قیمت معامله باید همراه با ارزیابی احتمال و میزان برگشت عمده درآمد انباشته شناساییشده باشد. طول دوره عدم اطمینان، عوامل خارج از کنترل طرفین، تجربه پیشین، دامنه نتایج ممکن و وجود سفارشهای معتبر اهمیت دارند.
در این مثال فرض شده احتمال عبور مشتری از آستانه ۵٬۰۰۰ دستگاه بسیار زیاد است و شواهد کافی برای درآمد خالص ۲۸٬۵۰۰ میلیونی وجود دارد. اما اگر همین شواهد ضعیف باشند، ممکن است لازم شود مبنای اندازهگیری درآمد و بدهی استرداد بهگونهای دیگر تعیین شود. حتی در صورت استفاده از یک مدل آماری قوی، قضاوت مالی و تأیید رسمی فرضیات همچنان ضروری است.
۱۱. ارزش موردانتظار یا محتملترین مبلغ؟
در استاندارد ۴۳ دو روش اصلی برای تخمین مابهازای متغیر مطرح میشود. در روش محتملترین مبلغ، نتیجهای انتخاب میشود که در میان نتایج ممکن بیشترین احتمال وقوع را دارد؛ این روش برای قراردادهایی که فقط دو نتیجه مشخص دارند، مثل دریافت یا عدم دریافت تخفیف ۵ درصدی، ممکن است بهتر باشد.
در روش ارزش موردانتظار، نتایج مختلف با احتمال وقوعشان وزندهی میشوند. برای مجموعهای از قراردادهای مشابه یا ساختار تخفیف چندپلهای با چند سناریوی قابل اتکا، این روش میتواند پیشبینی مناسبتری ارائه کند. انتخاب روش باید مستند و در طول عمر قرارداد منسجم باشد؛ همچنین مبلغ تخمینی، مستقل از روش انتخابی، مشمول محدودیت شناخت درآمد است.
۱۲. مستندات برآورد و کنترل اعتبار دادهها
برای سنجش اینکه مشتری تا پایان سال به حدنصاب میرسد یا خیر، لازم است قرارداد امضاشده، برنامه تأمین کالا، سفارشهای معتبر، فروشهای قطعی قبلی، وضعیت موجودی و سوابق خرید مشتری بررسی شود. برای نمونه، سفارشهای ثبتشده و تاریخچه خرید بیش از ۶٬۰۰۰ دستگاه در سالهای گذشته، اطلاعات قویتری از یک پیشبینی شفاهی فراهم میکنند.
باید تاریخ برآورد، مسئول تهیه، نسخه داده، نرخ مورد استفاده و علت تغییرات بعدی ثبت شود. اطلاعات بازگشت از فروش، لغو سفارش، محدودیت اعتبار خریدار، توقف تولید و تغییرات فصلی نیز میتوانند فرض عبور از حدنصاب را دگرگون کنند. هدف از این مستندسازی، هم محاسبه دقیق درآمد و هم امکان رسیدگی حسابرس به قضاوت مدیریت است.
۱۳. فروش مرحله دوم؛ تحقق حدنصاب قرارداد
در ماههای بعد مشتری ۲٬۲۰۰ دستگاه دیگر با قیمت اسمی ۱۰ میلیون ریال خریداری میکند. مبلغ فروش اسمی مرحله دوم ۲٬۲۰۰ × ۱۰ = ۲۲٬۰۰۰ میلیون ریال است. خرید تجمعی سال به ۳٬۰۰۰ + ۲٬۲۰۰ = ۵٬۲۰۰ دستگاه میرسد؛ یعنی از حدنصاب ۵٬۰۰۰ دستگاه عبور میکند.
در این تاریخ، شرط حجم خرید در سناریوی اصلی محقق شده است و تخفیف ۵ درصدی نسبت به تمام کالاهای فروختهشده طی همان سال قطعی میشود. بنابراین برای فروش مرحله دوم نیز باید مبلغ درآمد خالص جداگانه محاسبه شود؛ این خرید هم مانند خرید اول، با فرض دریافت نقدی مبلغ اسمی، به ایجاد بدهی استرداد تا تاریخ بازپرداخت کمک میکند.
۱۴. محاسبه و ثبت تخفیف مرحله دوم
مبلغ تخفیف مرحله دوم ۲۲٬۰۰۰ × ۵٪ = ۱٬۱۰۰ میلیون ریالاست. درآمد خالص همین مرحله ۲۲٬۰۰۰ − ۱٬۱۰۰ = ۲۰٬۹۰۰ میلیون ریال محاسبه میشود. ثبت با فرض دریافت نقدی کل مبلغ اسمی:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۲۲٬۰۰۰ | — |
| درآمد فروش کالا | — | ۲۰٬۹۰۰ |
| بدهی استرداد تخفیف حجمی | — | ۱٬۱۰۰ |
| جمع | ۲۲٬۰۰۰ | ۲۲٬۰۰۰ |
در نتیجه، پس از دو مرحله، مانده بدهی استرداد برابر ۱٬۵۰۰ + ۱٬۱۰۰ = ۲٬۶۰۰ میلیون ریال میشود. این مبلغ دقیقاً با تخفیف نهایی قابل پرداخت به مشتری سازگار است.
۱۵. بهای تمامشده و سود ناخالص مرحله دوم
برای مرحله دوم، بهای تمامشده هر دستگاه ۶ میلیون ریال باقی مانده است. پس بهای فروش ۲٬۲۰۰ × ۶ = ۱۳٬۲۰۰ میلیون ریالخواهد بود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۱۳٬۲۰۰ | — |
| موجودی کالای ساختهشده | — | ۱۳٬۲۰۰ |
درآمد خالص همین مرحله ۲۰٬۹۰۰ و بهای تمامشده ۱۳٬۲۰۰ است. بنابراین سود ناخالص مرحله دوم ۷٬۷۰۰ میلیون ریال خواهد بود. ثبت تخفیف در این مثال بهای فیزیکی محصولات را تغییر نمیدهد؛ صرفاً اندازهگیری مابهازای فروش در دفاتر فروشنده را اصلاح میکند.
۱۶. محاسبه تخفیف قطعی کل سال
تعداد فروش کل سال ۵٬۲۰۰ دستگاه و مبلغ اسمی فروش ۵۲٬۰۰۰ میلیون ریال است. شرط قرارداد محقق شده، پس ۵ درصد مبلغ کل فروش سال باید به مشتری برگردانده شود:
۵۲٬۰۰۰ × ۵٪ = ۲٬۶۰۰ میلیون ریال.
درآمد خالص نهایی ۵۲٬۰۰۰ − ۲٬۶۰۰ = ۴۹٬۴۰۰ میلیون ریالاست. جمع بدهیهای استرداد ثبتشده در مرحله اول و دوم نیز دقیقاً ۲٬۶۰۰ میلیون ریال است. این تطبیق نشان میدهد که اگر فروشگاه تخفیف را در هنگام فروشها با روش درست شناسایی کرده باشد، در زمان قطعیشدن شرط حجمی به ثبت هزینه جدید نیاز ندارد؛ مگر آنکه برآورد یا شرایط قرارداد تغییر کرده باشد.
۱۷. ثبت بازپرداخت وجه تخفیف
شرکت در پایان دوره مبلغ ۲٬۶۰۰ میلیون ریال را به حساب مشتری واریز میکند:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی استرداد تخفیف حجمی | ۲٬۶۰۰ | — |
| بانک | — | ۲٬۶۰۰ |
| جمع | ۲٬۶۰۰ | ۲٬۶۰۰ |
مانده بدهی استرداد پس از این سند صفر میشود. نباید همزمان با پرداخت، درآمد فروش را دوباره به میزان ۲٬۶۰۰ میلیون ریال کاهش داد؛ زیرا این کاهش هنگام شناسایی اولیه فروش مرحله نخست و دوم منظور شده است. در برخی شرکتها، استفاده از حساب کنترلی «تخفیفات و برگشت از فروش» میتواند به تفکیک گردشها کمک کند، به شرطی که جمع نهایی درآمد دوبار کاهش نیابد.
۱۸. جدول تجمیعی فروش، تخفیف و سود ناخالص
| شاخص | مرحله اول | مرحله دوم | مجموع |
|---|---|---|---|
| تعداد کالا (دستگاه) | ۳٬۰۰۰ | ۲٬۲۰۰ | ۵٬۲۰۰ |
| مبلغ فروش اسمی | ۳۰٬۰۰۰ | ۲۲٬۰۰۰ | ۵۲٬۰۰۰ |
| تخفیف ۵ درصد | ۱٬۵۰۰ | ۱٬۱۰۰ | ۲٬۶۰۰ |
| درآمد خالص فروش | ۲۸٬۵۰۰ | ۲۰٬۹۰۰ | ۴۹٬۴۰۰ |
| بهای تمامشده کالا | ۱۸٬۰۰۰ | ۱۳٬۲۰۰ | ۳۱٬۲۰۰ |
| سود ناخالص | ۱۰٬۵۰۰ | ۷٬۷۰۰ | ۱۸٬۲۰۰ |
کنترل نقدی: شرکت ابتدا ۵۲٬۰۰۰ میلیون ریال دریافت میکند و در پایان ۲٬۶۰۰ میلیون ریال بازپرداخت میکند. پس وجه نقد خالص حاصل از فروش برابر ۴۹٬۴۰۰ میلیون ریال است. در سناریوی بدون اقلام اضافی، این رقم با درآمد خالص نهایی برابر است. این تساوی نتیجه مفروضات مثال است و در قراردادهای دارای فروش نسیه یا تهاتر الزاماً همزمان رخ نمیدهد.
۱۹. تسویه از طریق اعتبار فاکتور یا تهاتر حساب مشتری
ممکن است قرارداد بهجای استرداد نقدی، اجازه دهد تخفیف قطعی بهصورت اعتبار خرید آینده یا تهاتر با حساب دریافتنی معتبر اعمال شود. فرض کنید شرکت ۲٬۶۰۰ میلیون ریال دریافتنی از همان خریدار دارد و حق قانونی تسویه متقابل نیز احراز شده است. در این حالت، ثبت نمونه:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی استرداد تخفیف حجمی | ۲٬۶۰۰ | — |
| حسابهای دریافتنی مشتری | — | ۲٬۶۰۰ |
این ثبت نیز همان بدهی قبلی را تسویه میکند و نباید درآمد جدیدی شناسایی شود. وجود اعتبار خرید آینده لزوماً به معنی امکان تهاتر در ارائه صورتهای مالی نیست؛ شرایط حقوقی حق تهاتر و روش صورتحساب الکترونیکی باید مستقل از ثبت دفتر کل بررسی شوند. اگر اعتباری ایجاد شود که مشتری فقط در خرید آینده میتواند آن را استفاده کند و شرایط آن با بازپرداخت نقدی تفاوت کند، ماهیت قرارداد نیز باید دوباره ارزیابی شود.
۲۰. سناریوی مستقل؛ مشتری به حدنصاب نمیرسد
فرض کنید برآورد اولیه ۵ درصد تخفیف در زمان فروش نخست بهطور مستند قابل دفاع بوده، ولی پس از آن خریدار به دلیل تغییر بازار سفارش کمتری داده و مجموع خرید سال را در ۴٬۸۰۰ دستگاهمتوقف کرده است. اکنون شرط ۵٬۰۰۰ دستگاه محقق نشده و طبق متن فرضی قرارداد هیچ تخفیفی تعلق نمیگیرد.
بدهی استرداد ۱٬۵۰۰ میلیون ریالی که در مرحله نخست شناسایی شده بود، با دریافت شواهد کافی مبنی بر منتفیشدن تعهد باید آزاد شود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی استرداد تخفیف حجمی | ۱٬۵۰۰ | — |
| تعدیل افزایشی درآمد فروش | — | ۱٬۵۰۰ |
اگر ۱٬۸۰۰ دستگاه بعدی در این سناریوی مستقل به قیمت اسمی ۱۰ میلیون ریال ثبت شده باشند، درآمد سالانه نهایی ۴۸٬۰۰۰ میلیون ریال است. نباید دادههای این حالت را با وضعیت اصلی ۵٬۲۰۰ دستگاه و تخفیف ۲٬۶۰۰ میلیونی ادغام کرد. آزادسازی بدهی بر اساس اطلاعات جدید باید در همان دورهای انجام شود که برآورد تغییر میکند، نه لزوماً آخرین روز سال.
۲۱. تغییر برآورد با اصلاح اشتباه تفاوت دارد
اگر مدیریت در زمان فروش نخست، از قراردادها و سفارشهای معتبر برای پیشبینی رسیدن به حدنصاب استفاده کرده و بعداً شرایط اقتصادی خریدار تغییر کرده باشد، اصلاح تخفیف میتواند ماهیت تغییر برآورد حسابداری داشته باشد. در مقابل، اگر اطلاعات نشان دهند فرض اولیه از آغاز فاقد مبنای قابلدفاع بوده است، احتمال اشتباه در ثبت دوره قبل باید با استاندارد شماره ۳۴ و سایر الزامات مربوط بررسی شود.
بنابراین پرونده هر تخفیف باید تصویر اطلاعات در زمان برآورد اولیهرا نگهداری کند؛ بازنویسی سوابق با توجه به دانش امروز، کیفیت کنترل داخلی را کاهش میدهد. حسابرس باید بتواند بفهمد چرا شرکت در روز فروش مبلغی را به عنوان بدهی استرداد شناخت و در تاریخ بعد آن را اصلاح کرد.
۲۲. تخفیف چندپلهای و ضرورت تحلیل سناریوها
بعضی قراردادها چند سطح تخفیف روی تمام خریدهای سال دارند؛ برای نمونه:
| حجم خرید سالانه | نرخ تخفیف عطفبهماسبق |
|---|---|
| کمتر از ۳٬۰۰۰ دستگاه | صفر |
| از ۳٬۰۰۰ تا کمتر از ۵٬۰۰۰ | ۳٪ |
| ۵٬۰۰۰ دستگاه و بیشتر | ۵٪ |
در این وضعیت، صرف انتخاب یک درصد واحد بدون تحلیل سناریوهای خرید ممکن است اشتباه باشد. روش ارزش موردانتظار میتواند در حضور چند نتیجه و احتمال معتبر مفید باشد؛ اما ابتدا باید دامنه نتایج و احتمالهای مربوط به حجم خرید مشخص شود. برای مثال اگر مدیریت برآوردی از احتمال ماندن در پله ۳ درصد و عبور به پله ۵ درصد دارد، اثر هر کدام بر کل مبلغ خرید را محاسبه میکند. سپس محدودیت شناختِ استاندارد بر مبلغ قابل درج در قیمت معامله اعمال خواهد شد.
۲۳. تخفیف حجمی یا امتیاز وفاداری؟
تخفیف عطفبهماسبق به تغییر مبلغ فروش همان کالاهای تحویلشده مربوط است. در مقابل، امتیاز باشگاه مشتریان ممکن است برای خریدار حق بااهمیتی برای خرید آینده ایجاد کند که در قیمت معامله اولیه، یک تعهد عملکردی جداگانه را به خود تخصیص دهد. پس بدهی استرداد ناشی از کاهش قیمت فروش با بدهی ناشی از تعهد عملکردی امتیاز یکسان نیست.
ممکن است قراردادی هم تخفیف مبلغ خریدهای قبلی و هم حق دسترسی به قیمت ترجیحی خریدهای آینده بدهد. در آن صورت، بخشهای قرارداد باید تفکیک شوند؛ نباید همه اقلام صرفاً با عنوان «تخفیف فروش» در یک حساب تجمعی ثبت شوند. این تفکیک برای کنترل اسناد، سودآوری مشتری و شناسایی درآمد مطابق استاندارد ۴۳ اهمیت دارد.
۲۴. پاداش بازاریابی به خریدار و خدمات متمایز
گاهی تولیدکننده به توزیعکننده مبلغی میپردازد تا محصول را در ویترین خاص نمایش دهد، تبلیغات مشخص انجام دهد یا گزارش بازاریابی مجزایی تحویل دهد. اگر این پرداخت واقعاً در مقابل خدمت متمایز باشد، باید مطابق شرایط استاندارد ۴۳ ارزیابی و بهعنوان خرید خدمت شناسایی شود؛ در صورت نبود خدمت متمایز، پرداخت به مشتری اصولاً کاهش قیمت معامله است.
برای تعیین ماهیت، باید قرارداد خدمت، خروجی قابل تحویل، مدارک انجام کار و مبنای ارزشگذاری بررسی شوند. صرف درج عبارت «پاداش توزیعکننده» یا «کمک تبلیغات» روی فاکتور نمیتواند نقش حسابداری را تعیین کند. اگر مبلغ پرداختی از ارزش منصفانه خدمت متمایز بیشتر باشد، برخورد با قسمت مازاد نیز باید براساس استاندارد انجام شود.
۲۵. اثر تخفیف بر سود و حاشیه سود ناخالص
در سناریوی اصلی، اگر فروش اسمی ۵۲٬۰۰۰ و بهای تمامشده ۳۱٬۲۰۰ باشد، سود ناخالص ظاهری بدون تخفیف ۲۰٬۸۰۰ میلیون ریال خواهد بود. اما با لحاظ تخفیف ۲٬۶۰۰، درآمد خالص ۴۹٬۴۰۰ و سود ناخالص ۱۸٬۲۰۰ است.
حاشیه سود ناخالص خالص = ۱۸٬۲۰۰ ÷ ۴۹٬۴۰۰ × ۱۰۰ ≈ ۳۶٫۸۴٪. در گزارش اشتباهِ بدون تخفیف، حاشیه ناخالص ظاهری ۴۰ درصد است. این اختلاف میتواند تصمیمهای بودجهریزی فروش، اعطای پاداش به مدیران، ارزیابی سودآوری مشتری و قیمتگذاری مجدد را تحت تأثیر قرار دهد؛ ازاینرو باید فروش اسمی، تخفیف موردانتظار و فروش خالص در داشبوردها جداگانه نمایش داده شوند.
۲۶. آیا تخفیف فروش، بهای تمامشده موجودی را تغییر میدهد؟
در دفاتر فروشنده، تخفیفی که مشتری بهعنوان کاهش قیمت کالا دریافت میکند درآمد فروش را کاهش میدهد و بهای تمامشده کالای فروختهشده را بهصورت خودکار تغییر نمیدهد. در مثال حاضر، بهای هر دستگاه ۶ میلیون ریال بوده و برای ۵٬۲۰۰ دستگاه مبلغ ۳۱٬۲۰۰ میلیون ریال شناسایی شده است.
اگر افزایش حجم تولید واقعاً موجب کاهش هزینه واحد یا تغییر نرخهای جذب سربار شود، اثر آن باید از مسیر نظام حسابداری صنعتی و استاندارد موجودی مواد و کالا بررسی شود؛ نه از مسیر کسر تخفیف فروش از حساب موجودی. جدا نگه داشتن محرکهای هزینه از محرکهای قیمت، تحلیل سودآوری را شفافتر میکند.
۲۷. ثبت تخفیف از نگاه خریدار
در دفاتر شرکت خریدار، اگر کالاها برای فروش مجدد تحصیل شده باشند و تخفیف مستقیماً به قیمت خرید آن موجودیها مربوط باشد، دریافت تخفیف میتواند بهای خرید موجودی را کاهش دهد. در شرایطی که بخشی از کالاهای خریداریشده قبلاً فروخته شدهاند، آثار تخفیف ممکن است به بهای موجودی باقیمانده و بهای کالای فروشرفته تخصیص یابد؛ باید مبنای درست با استاندارد حسابداری شماره ۸ و اسناد مربوط تطبیق داده شود.
ازاینرو سند حسابداری طرف فروشنده و خریدار الزاماً قرینه یکدیگر با همان سرفصل نیست. برای فروشنده موضوع کاهش درآمد و تسویه بدهی استرداد است؛ برای خریدار ممکن است موضوع تعدیل بهای تحصیل موجودی یا هزینه مرتبط باشد. در صورت خرید دارایی ثابت بهجای موجودی، چارچوب مرتبط با آن دارایی باید بررسی شود.
۲۸. مالیات بر ارزش افزوده تخفیف حجمی در ایران
طبق ماده ۵ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، مأخذ مالیات و عوارض فروش برای مؤدیان عضو سامانه مؤدیان با ارزش فروش ثبتشده در صورتحساب الکترونیکی مرتبط است. در تبصره ۲، بند «الف»، انواع تخفیفات اعطایی از موارد خارج از مأخذ مالیات و عوارض شمرده شدهاند. بااینحال، زمان قطعیشدن تخفیف و نوع سند الکترونیکی لازم برای انعکاس تخفیف پایان دوره باید طبق ضوابط اجرایی بررسی شود.
در سناریو، فروشهای اولیه ممکن است با مبلغ اسمی صورتحساب شده باشند، اما حسابداری از همان روز تخفیف بازگشتی را برآورد و بدهی استرداد ثبت کرده باشد. این ثبت بهتنهایی جایگزین صدور صورتحساب اصلاحی یا سایر اسناد لازم در سامانه مؤدیان نیست. واحد مالی باید ضوابط معتبرِ تاریخ معامله، ارتباط اسناد تخفیف با صورتحسابهای مرجع، تأیید مشتری و آثار مالیات مربوط را کنترل کند. ارقام محاسبات این مقاله بدون مالیات و عوارض هستند و هیچ نرخ ثابت یا رویه الکترونیکی عمومی فرض نشده است.
۲۹. تفاوت گزارش درآمد حسابداری و گزارش صورتحساب الکترونیکی
ممکن است در هنگام فروش نخست، جمع مبلغ اسمی صورتحسابها ۳۰٬۰۰۰ میلیون ریال باشد، درحالیکه طبق استاندارد ۴۳ درآمد خالص قابل شناسایی ۲۸٬۵۰۰ میلیون ریال است و ۱٬۵۰۰ میلیون ریال بدهی استرداد وجود دارد. در سطح سال نیز فروش اسمی ۵۲٬۰۰۰، تخفیف قطعی ۲٬۶۰۰ و درآمد خالص ۴۹٬۴۰۰خواهد بود.
سیستم مالی باید گزارش تطبیق مستقلی برای این ارقام تهیه کند. در آن باید مشخص باشد کدام مبالغ برآورد حسابداریاند، کدام مبالغ در اسناد قانونی قطعی شدهاند و کدام مبالغ به مشتری پرداخت یا در حساب او منظور شدهاند. تفاوت مبلغ دفتر کل و سامانه مؤدیان بدون گزارش تطبیق و مستندات، ریسک حسابرسی و مالیاتی ایجاد میکند.
۳۰. وضعیت مالیات بر درآمد و تفاوت زمانی
کاهش درآمد به دلیل مابهازای متغیر در صورتهای مالی لزوماً به معنی پذیرش قطعی همان مبلغ در همان تاریخ برای مالیات بر درآمد نیست. قرارداد مکتوب، سند فروش، صورتحساب تخفیف، تأیید مانده مشتری و مدرک تسویه باید حفظ شوند. اگر زمان شناخت درآمد حسابداری و نحوه پذیرش مالیاتی متفاوت باشد، آثار تفاوتهای موقت واجد شرایط باید با استاندارد حسابداری ۳۵ ایران و الزامات قانون مالیاتهای مستقیم بررسی شود.
در این مثال، هیچ فرض عمومی درباره معافیت یا هزینه قابل قبول مالیاتی تخفیف ارائه نمیشود. نوع شخص حقوقی، شیوه فروش، مدارک اعتبار تخفیف و مقررات لازمالاجرا در سال معامله ممکن است نتیجه مالیاتی را تغییر دهد. برای دفاع مالیاتی، بهتر است سیاست تخفیف، صورتجلسه تصویب، قرارداد مشتری و گزارش وصول یا تهاتر به هم متصل باشند.
۳۱. کنترلهای داخلی ضروری برای قراردادهای تخفیف حجمی
سیستم کنترل داخلی مناسب باید به پرسشهای روشن پاسخ دهد: آیا نسخه معتبر قرارداد در دسترس است؟ آیا تعداد کالاهای تحویلشده در محاسبه حدنصاب لحاظ شده؟ آیا تخفیف عطفبهماسبق با تخفیف آیندهنگر اشتباه نشده؟ آیا برآورد سالانه با اطلاعات تازه اصلاح میشود؟ آیا مبلغ یک تخفیف فقط یک بار پرداخت یا تهاتر میگردد؟
کنترلهای پیشنهادی عبارتاند از:
- نگهداری قرارداد امضاشده، تاریخ اعتبار، نسخه الحاقیهها و آستانههای تخفیف؛
- ردیابی فروش قطعی، برگشت از فروش و سفارشهای در جریان به تفکیک مشتری و قرارداد؛
- ثبت مستقل نرخ تخفیف، روش محاسبه و میزان اطمینان به تحقق آن؛
- تأیید مکتوب برآورد مابهازای متغیر و محدودیت شناخت توسط مسئول مالی؛
- تطبیق ماهانه بدهی استرداد در زیرسیستم فروش با دفتر کل؛
- جلوگیری از استفاده از فاکتور خارج از دوره در محاسبه حدنصاب؛
- کنترل مانده بدهی پیش از بازپرداخت یا تهاتر؛
- جلوگیری از تکرار اعتبارنامه یا دوبارهکاری در صدور سند تخفیف؛
- اتصال اسناد تسویه به مدارک بانکی و صورتحسابهای قانونی؛
- بررسی علل تغییر نرخ و انتشار گزارش مغایرت برای مدیر مالی.
۳۲. معماری پیشنهادی ERP برای تخفیف پلکانی
در ERP، پرونده تخفیف باید به قرارداد فروش، سفارشها، تحویل کالا، صورتحساب، دریافت وجه، حسابهای دریافتنی و دفتر کل متصل شود. حداقل دادههای ضروری شامل شناسه یکتای قرارداد، شناسه مشتری، تاریخ شروع و پایان، قیمت اسمی، آستانه حجمی، نرخ پله، ماهیت عطفبهماسبق یا آیندهنگر، خرید تجمعی و وضعیت تحقق شرط است.
در مرحله نخست سامانه باید ۳۰٬۰۰۰ فروش اسمی، ۱٬۵۰۰ بدهی استرداد و ۲۸٬۵۰۰ درآمد خالص را گزارش کند. پس از فروش مرحله دوم و عبور از حدنصاب، این ارقام باید به ۵۲٬۰۰۰ فروش اسمی، ۲٬۶۰۰ تخفیف قطعی و ۴۹٬۴۰۰ درآمد خالصبرسند. پیشنهاد ثبت باید پس از کنترل دادهها برای تصویب مسئول مالی به دفتر کل ارسال شود. همچنین سیستم باید بتواند نسخه قبلی برآورد و دلیل هر تغییر را بدون حذف تاریخچه نگهداری کند.
۳۳. کاربرد هوش مصنوعی در پیشبینی تخفیف حجمی
مدلهای تحلیلی میتوانند از سابقه خرید، سفارشهای قطعی، فصل فروش، وضعیت موجودی، نرخ لغو سفارش، دادههای تحویل و ویژگیهای مشتری برای برآورد احتمال عبور از آستانه استفاده کنند. در طرحهای چندپلهای، خروجی مدل ممکن است توزیع احتمال خرید نهایی در بازههای مختلف باشد.
اما این برآورد الگوریتمی بهخودیخود ثبت درآمد یا بدهی را مجاز نمیکند. کیفیت دادهها، خطای مدل، تغییر سیاست تخفیف، دسترسپذیری کالا و عوامل بیرونی باید ارزیابی شوند. از جنبه کنترل، هوش مصنوعی میتواند مواردی مانند ثبت تکراری یک تخفیف، اعمال تخفیف روی فاکتور خارج از قرارداد، مغایرت نرخ پله، ناهماهنگی موجودی و فروش، یا پرداخت استرداد بیش از مانده بدهی را بهعنوان هشدار مشخص کند. اصلاح سند مالی و تفسیر قرارداد باید به تأیید انسانی وابسته بماند.
۳۴. ماژول پیشنهادی حسابداران برتر HB
بهعنوان یک پیشنهاد توسعه محصول، نه قابلیت تأییدشده فعلی، ماژول «مدیریت هوشمند تخفیف حجمی و مابهازای متغیر» میتواند فرایند محاسبه تخفیف، ثبت بدهی استرداد و تسویه مشتریان عمده را یکپارچه کند. ارتباط آن با خرید و فروش، خزانهداری، صورتحساب الکترونیکی و دفتر کل، دستیابی به گزارشهای قابل اتکا را سادهتر میکند.
امکانات پیشنهادی شامل تعریف پلههای حجمی، تفکیک روش عطفبهماسبق از آیندهنگر، محاسبه خرید تجمعی، سناریوسازی، پیشنهاد ثبت بدهی استرداد، گزارش تغییر برآورد و کنترل تأیید انسانی است. داشبورد محصول نیز میتواند فروش ناخالص، تخفیف موردانتظار، تخفیف قطعی، فروش خالص، سهم هر مشتری از درآمد، نرخ تحقق آستانه و مانده قابل تسویه را به مدیریت نشان دهد. نباید بدون بررسی محصولات فعلی، این موارد بهعنوان ویژگی بالفعل HB معرفی شوند.
۳۵. ده اشتباه رایج در حسابداری تخفیف حجمی
ثبت تمام فروش اسمی بهعنوان درآمد بدون ارزیابی تخفیف موردانتظار و محدودیت شناخت مابهازای متغیر.
ثبت تخفیف عطفبهماسبق بهعنوان هزینه تبلیغات، درحالیکه قیمت معامله را کاهش میدهد.
شناسایینکردن بدهی استرداد، با وجود انتظار معتبر برای بازگرداندن بخشی از وجه دریافتشده.
یکساندانستن تخفیف عطفبهماسبق با تخفیف فقط برای سفارشهای آینده و نادیدهگرفتن حق بااهمیت احتمالی.
اتکا به برآورد شفاهی واحد فروش، بدون مستندات، تأیید و کنترل محدودیت شناسایی درآمد.
استفاده از ارزش موردانتظار یا محتملترین مبلغ بدون بررسی اینکه کدام روش نتیجه قرارداد را بهتر پیشبینی میکند.
ثبت مجدد تخفیف بهعنوان هزینه یا کاهش درآمد هنگام بازپرداختی که بابت آن قبلاً بدهی استرداد شناسایی شده است.
بازنگرینکردن برآورد در تاریخهای گزارشگری، درحالیکه سفارشهای جدید و وضعیت مشتری تغییر کردهاند.
یکسانانگاشتن ثبت مابهازای متغیر در دفاتر مالی با نحوه صدور صورتحساب الکترونیکی و تسویه مالیات.
تهاتر بدون احراز حق و شرایط قراردادی، یا حذف سوابق بدهی استرداد پس از تسویه بدون قابلیت حسابرسی.
۳۶. نمونه یادداشت توضیحی صورتهای مالی
«شرکت در برخی قراردادهای فروش عمده برحسب حجم خرید مشتریان در دوره مشخص، تخفیفهای حجمی اعطا میکند. در بعضی از این قراردادها تخفیف، پس از تحقق حدنصاب، به تمام خریدهای دوره تسری مییابد. درآمد این قراردادها طبق استاندارد حسابداری شماره ۴۳ و پس از برآورد مابهازای متغیر و اعمال محدودیت شناخت اندازهگیری میشود. در نمونه مورد بررسی، فروش اولیه ۳٬۰۰۰ دستگاه به مبلغ اسمی ۳۰٬۰۰۰ میلیون ریال انجام شد و با توجه به ارزیابی معتبر شرایط قرارداد، ۱٬۵۰۰ میلیون ریال بدهی استرداد و ۲۸٬۵۰۰ میلیون ریال درآمد شناسایی گردید. پس از افزایش خرید به ۵٬۲۰۰ دستگاه، تخفیف قطعی کل قرارداد ۲٬۶۰۰ میلیون ریال شد و با تسویه آن، مانده بدهی استرداد مرتبط به صفر رسید. مدیریت در تاریخهای گزارشگری، وضعیت تعهدات و مفروضات برآوردی را بازنگری میکند.»
این متن صرفاً آموزشی است. در صورتهای مالی واقعی باید دوره گزارشگری، مانده پایان دوره قراردادها، تعهدات استرداد، تغییرات بااهمیت برآورد و الزامات افشای مربوط با دادههای واقعی تکمیل شوند. وضعیت بدهی استرداد از بدهی ناشی از تعهد عملکردی مستقل نیز باید با توجه به ماهیت قرارداد تفکیک شود.
۳۷. جمعبندی نهایی و کنترل عددی
در سناریوی اصلی، آریا پخش تجهیزات پس از فروش نخست ۳٬۰۰۰ دستگاه با مبلغ اسمی ۳۰٬۰۰۰ میلیون ریال، با اتکا به پیشبینی قابلدفاع تحقق آستانه، ۱٬۵۰۰ میلیون ریال بدهی استرداد و ۲۸٬۵۰۰ میلیون ریال درآمد خالص ثبت کرد. در مرحله دوم ۲٬۲۰۰ دستگاه دیگر فروخته شد و خرید مشتری به ۵٬۲۰۰ دستگاه رسید. ازاینرو تخفیف ۵ درصدی بر کل خرید سال قطعی شد و شرکت در مجموع ۲٬۶۰۰ میلیون ریال به مشتری بازگرداند.
| شاخص | مبلغ نهایی (میلیون ریال) |
|---|---|
| فروش اسمی سالانه | ۵۲٬۰۰۰ |
| تخفیف قطعی ۵٪ | ۲٬۶۰۰ |
| درآمد خالص فروش | ۴۹٬۴۰۰ |
| بهای تمامشده کالای فروشرفته | ۳۱٬۲۰۰ |
| سود ناخالص نهایی | ۱۸٬۲۰۰ |
| بدهی استرداد مرحله اول | ۱٬۵۰۰ |
| افزایش بدهی استرداد مرحله دوم | ۱٬۱۰۰ |
| بازپرداخت نقدی به مشتری | ۲٬۶۰۰ |
| مانده بدهی استرداد پایان دوره | صفر |
معادله ثبت و تسویه: ۱٬۵۰۰ + ۱٬۱۰۰ − ۲٬۶۰۰ = صفر. این مثال نشان میدهد تخفیف پرداختنشده نیز میتواند درآمد امروز را کاهش دهد؛ زیرا قیمت معامله در قراردادهای دارای مابهازای متغیر، تابع مبلغی است که فروشنده انتظار دارد در نهایت مستحق آن باشد. اما برآورد باید مستند، منطبق با قرارداد و مشمول محدودیت شناخت استاندارد باشد.
برای مدیریت حرفهای این قراردادها، یکپارچگی اطلاعات سفارش، تحویل، دفتر کل، حساب مشتری، صورتحسابهای قانونی، برآورد خرید آینده و سوابق تأیید مالی ضروری است. ERP و ابزارهای هوشمند میتوانند خطاهای محاسباتی را کاهش دهند؛ ولی قضاوت استانداردی و پذیرش نهایی سند باید نزد متخصصان حسابداری و حقوقی باقی بماند.
حسابداران برتر HB — آموزش تخصصی حسابداری، استانداردهای مالی و راهکارهای هوشمند
هشدار حرفهای: مثالها و مبالغ فرضی هستند. در معاملات واقعی، نوع تخفیف، متن قرارداد، محدودیت شناسایی درآمد، مقررات مالیاتی و شیوه ثبت الکترونیکی باید مطابق اسناد معتبر و مقررات لازمالاجرا بررسی شوند.