


مقدمه: تراز بودن دفتر کل، تضمین صحت صورت مالی نیست
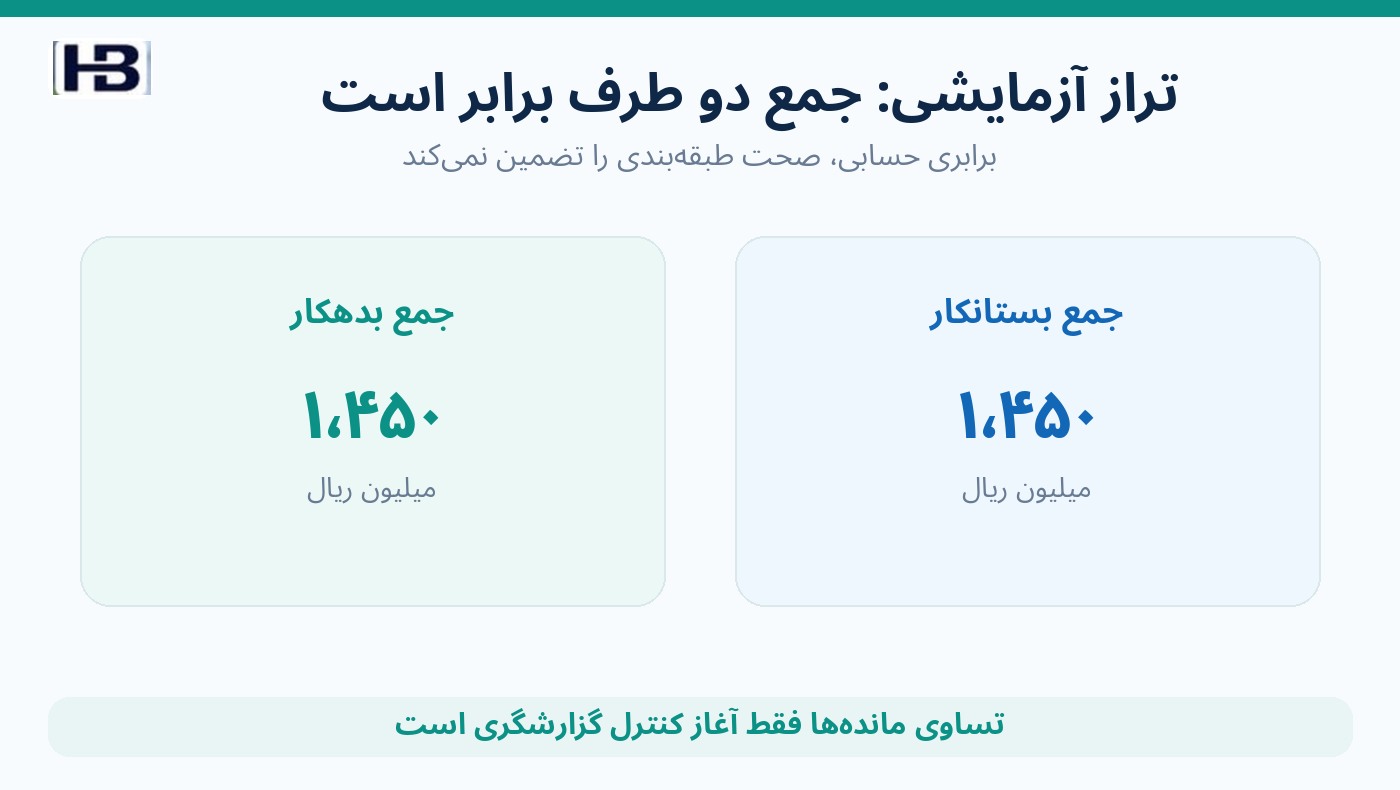
حسابدار شرکت، تراز آزمایشی پایان دوره را از نرمافزار مالی استخراج میکند: جمع بدهکار و بستانکار هر دو ۱٬۴۵۰ میلیون ریال است. دستیار هوش مصنوعی قرار است کدینگ اختصاصی را به سرفصلهای کاربرگ حسابرسی و پیشنویس صورتهای مالی متصل کند.
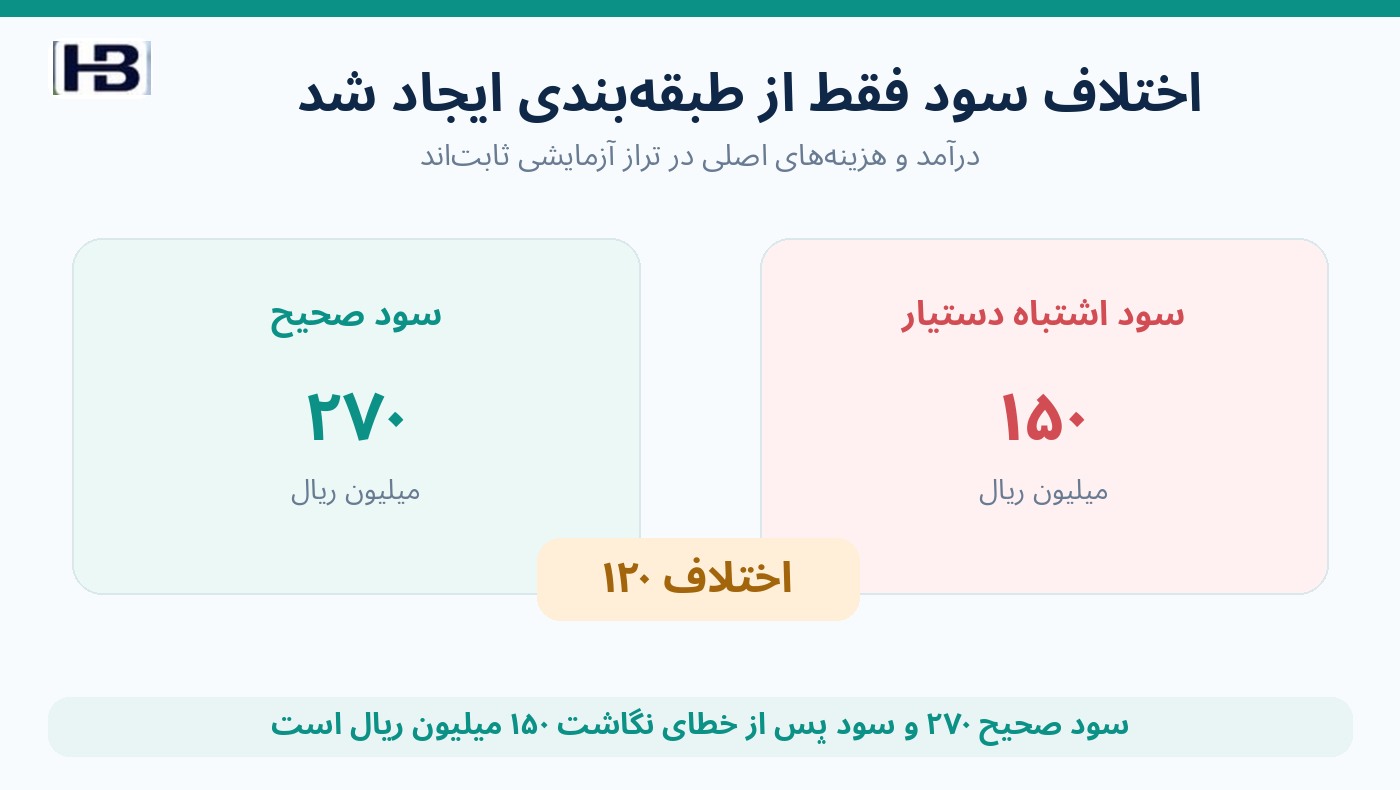
اما پس از نگاشت، سود دوره ۱۵۰ میلیون ریال گزارش میشود؛ درحالیکه ماندههای تأییدشده دفتر کل سود ۲۷۰ میلیون ریالی را نشان میدهند. اختلاف ۱۲۰ میلیون ریالی از ثبت جدید یا عدم توازن سند ناشی نشده، بلکه از انتخاب اشتباه مقصد یک مانده صحیح شکل گرفته است.
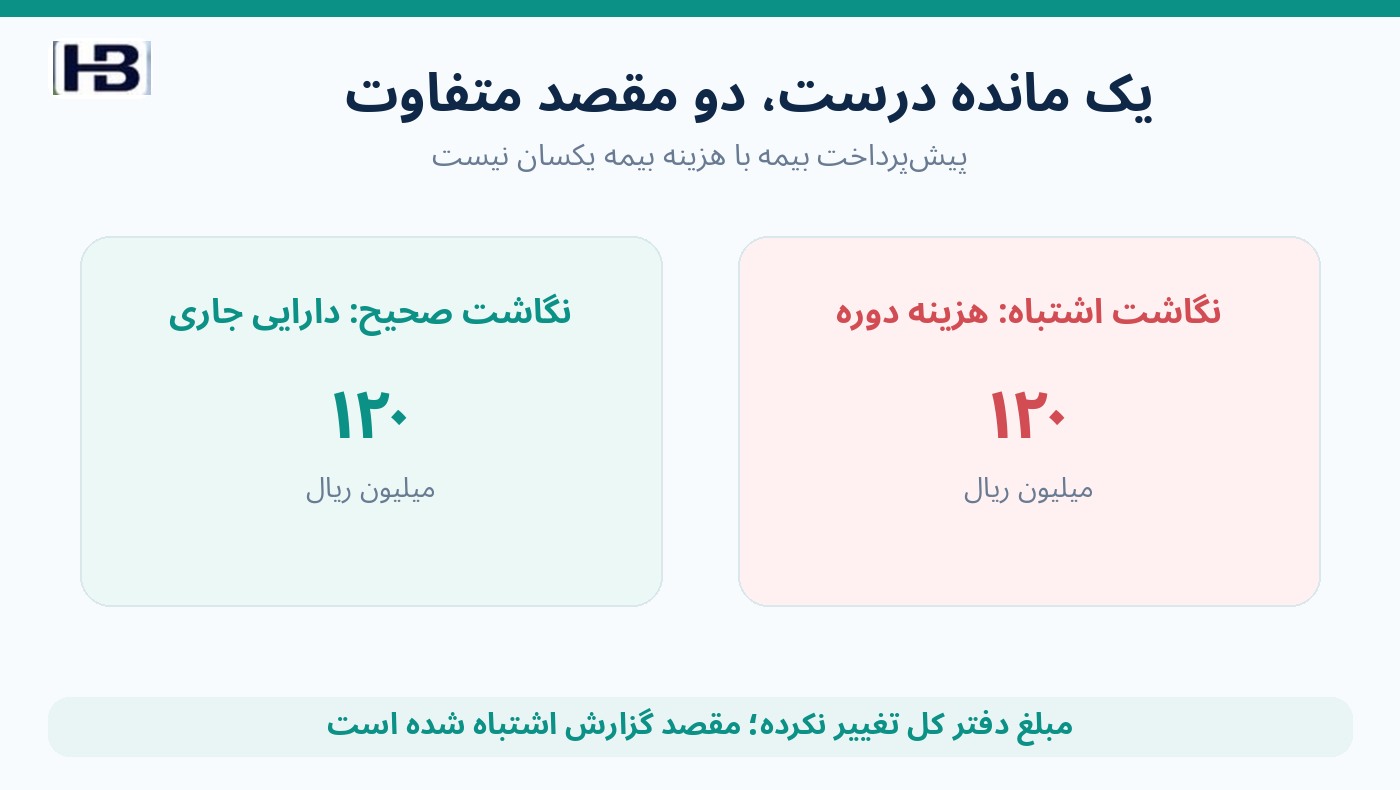
در مثال فرضی، مانده پیشپرداخت بیمه به جای دارایی جاری، به هزینه بیمه منتقل شده است. دفتر کل همچنان تراز میماند، اما ارائه صورتهای مالی، سود و داراییها اشتباه میشوند. تفاوت کلیدی این است: «برابری دو طرف تراز» با «درستی ماهیت و طبقهبندی اقلام» یکسان نیست.
خبر ۲۰ اکتبر ۲۰۲۶: دستیار نگاشت تراز آزمایشی Inflo
شرکت Inflo در اطلاعیه رسمی ۲۰ اکتبر ۲۰۲۶ از سرمایهگذاری جدید در ابزارهای داده و حسابرسی و از AI-assisted Trial Balance Mapping Assistant سخن گفته است. هدف اعلامشده، کاهش ورود و طبقهبندی تکراری داده و یکسانسازی ترازهای آزمایشی دریافتشده از نرمافزارهای مختلف است.
در همان اطلاعیه به ارتباط Inflo با Inscope برای انتقال تراز آزمایشی، تعدیلات و زمینه پرونده حسابرسی به فرایند آمادهسازی صورتهای مالی اشاره شده است. نخستین موج دستیارهای نگاشت در سهماهه چهارم ۲۰۲۶ برنامهریزی شده بود؛ بنابراین نباید معرفی محصول را با عرضه قطعی همه قابلیتها در روز خبر یکی گرفت.
هیچ گزارش معتبری مبنی بر اینکه محصول Inflo واقعاً پیشپرداخت بیمه را در یک شرکت به اشتباه هزینه کرده، ارائه نشده است. تمام اعداد و سناریوی این مقاله ساختگی و صرفاً برای آموزش کنترل پذیرش نرمافزار مالیاند.
نگاشت تراز آزمایشی چیست و با ثبت حسابداری چه تفاوتی دارد؟
نگاشت حسابها (Account Mapping) فرایند اتصال هر ردیف مانده تراز آزمایشی به گروه مناسب صورت مالی یا کاربرگ حسابرسی است. در این تصمیم، ماهیت اقتصادی حساب، کدینگ، مانده بدهکار یا بستانکار، دوره، قراردادها و مستندات باید در کنار هم بررسی شوند.
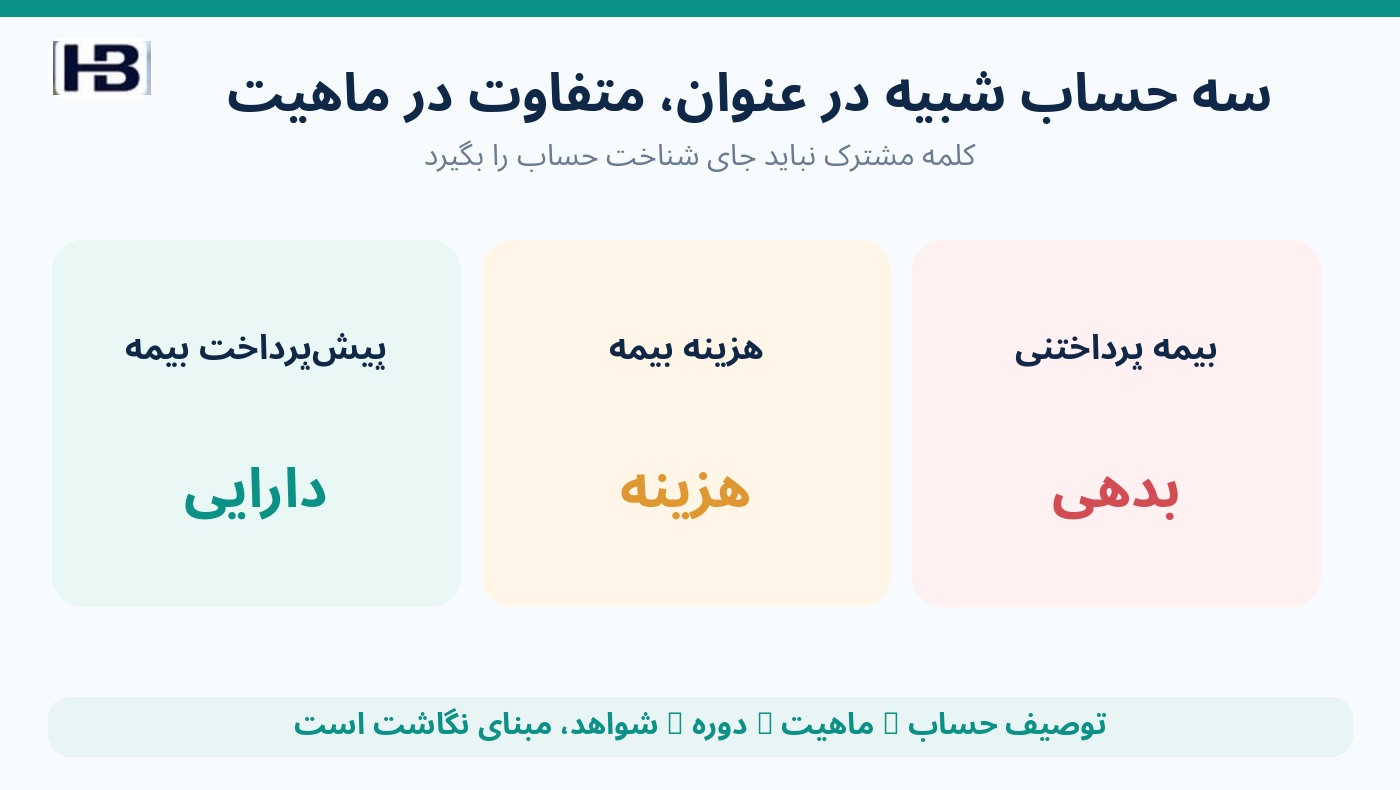
نامهای «پیشپرداخت بیمه»، «هزینه بیمه» و «بیمه پرداختنی» دارای یک واژه مشترکاند، اما بهترتیب میتوانند دارایی، هزینه و بدهی باشند. شباهت واژگانی نه جای ماهیت حساب را میگیرد و نه کنترل نسخه کدینگ را.
اگر دفتر کل صحیح و فقط گزارش اشتباه طبقهبندی شده باشد، مسیر اصلاح با تغییر نگاشت و بازتولید گزارش آغاز میشود، نه با صدور خودکار سند روزنامه. ثبت اصلاحی زمانی مطرح است که خود رویداد یا مانده حساب نیازمند تعدیل معتبر باشد.
مثال عددی: تراز ۱٬۴۵۰ میلیونی با دو سود متفاوت
در یک شرکت خدماتی فرضی، تراز آزمایشی تعدیلشده و تأییدشده زیر مبنای تهیه صورتهای مالی است. همه مبلغها برحسب میلیون ریال هستند و آثار مالیات و سایر اقلام برای شفافیت کنار گذاشته شدهاند. طبق کاربرگ بیمه، ۱۲۰ میلیون ریال منافع بیمه مصرفنشده مربوط به آینده است و ۸۰ میلیون ریال هزینه دوره محسوب میشود.
جمع بدهکار برابر ۳۰۰ + ۲۵۰ + ۱۲۰ + ۵۰۰ + ۲۰۰ + ۸۰ = ۱٬۴۵۰ است؛ جمع بستانکار نیز از ۱۰۰ + ۳۰۰ + ۵۰۰ + ۵۵۰ = ۱٬۴۵۰ تشکیل میشود.
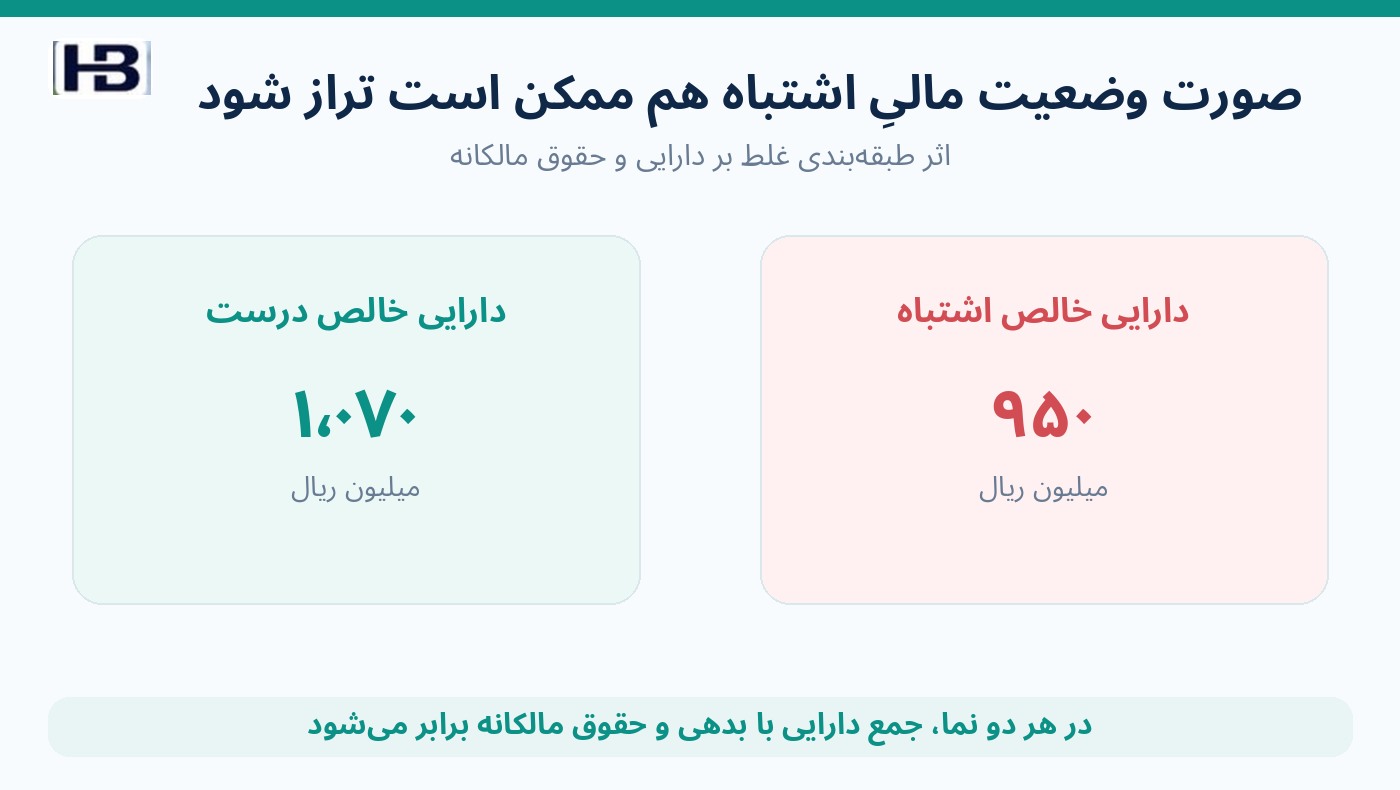
سود صحیح = ۵۵۰ درآمد − ۲۰۰ بهای خدمات − ۸۰ هزینه بیمه = ۲۷۰ میلیون ریال. دارایی خالص = ۳۰۰ بانک + ۲۵۰ دریافتنی + ۱۲۰ پیشپرداخت + ۵۰۰ تجهیزات − ۱۰۰ استهلاک انباشته = ۱٬۰۷۰ میلیون ریال؛ این رقم با ۳۰۰ بدهی + ۵۰۰ سرمایه + ۲۷۰ سود دوره برابر است.
حال اگر AI همان پیشپرداخت ۱۲۰ میلیونی را به هزینه بیمه منتقل کند، سود اشتباه = ۵۵۰ − ۲۰۰ − (۸۰ + ۱۲۰) = ۱۵۰ میلیون ریال. اختلاف سود ۱۲۰ میلیون ریال است و دارایی خالص گزارششده نیز به ۹۵۰ میلیون ریال کاهش مییابد.
نکته خطرناک: پیشنویس نادرست هم به ظاهر تراز میشود؛ ۳۰۰ بدهی + ۵۰۰ سرمایه + ۱۵۰ سود = ۹۵۰ میلیون ریال. در نتیجه حتی برابر بودن دارایی با بدهی و حقوق مالکانه در گزارش نهایی، بهتنهایی خطای نگاشت را کشف نمیکند.
آیا این اختلاف، اشتباه ثبتشده در دفتر کل است؟
در مفروضات مثال، دفتر کل و کاربرگ سرشکنکردن بیمه صحیحاند و خطا فقط در لایه گزارش رخ داده است. بنابراین عبارت «شرکت ۱۲۰ میلیون ریال هزینه اضافی ثبت کرده» درست نیست. ابتدا باید مقصد نگاشت اصلاح شود، گزارش از همان نسخه معتبر تراز دوباره ساخته شود و تغییر سود و داراییها کنترل گردد.
اگر در رسیدگی جداگانه معلوم شود بخشی از بیمه مصرف شده ولی هزینه مربوط ثبت نشده، آن پرونده نیازمند ارزیابی حسابداری و سند تعدیلی مستقل است. خودِ نگاشت نمیتواند وظیفه اصلاح یک مانده واقعاً غلط را انجام دهد.
همچنین هر پیشپرداختی الزاماً دارایی جاری نیست: زمان استفاده از منافع، شرایط قرارداد و استاندارد حسابداری واحد گزارشگر در طبقهبندی جاری یا غیرجاری نقش دارند. مثال صرفاً فرض کرده که تمام ۱۲۰ میلیون ریال دارایی جاری است.
سه اشتباه دیگر که از تراز بودن پنهان میمانند
یک: بستانکاربودن را با بدهی اشتباه بگیریم. سرمایه، درآمد و حساب کاهنده دارایی نیز میتوانند مانده بستانکار داشته باشند؛ برنامهای که تمام بستانکارها را بدهی بنامد، طبقهبندی را مخدوش میکند.
دو: نام حساب در سال جدید عوض شده یا کد تجمیعی به چند حساب تفکیک شده باشد. کپیکردن نگاشت سال گذشته بدون کنترل تاریخ اثر و شناسنامه حساب، ممکن است مانده را به گروهی ناسازگار منتقل کند.
سه: یک حساب با مانده صفر، اصلاح دوره بعد یا صورتبندی متفاوت در شرکت تابعه را بدون بررسی یکسان فرض کنیم. نگاشت باید شرکت حقوقی، سال مالی، طرف مانده، نسخه حساب و ماهیت معامله را کنترل کند.
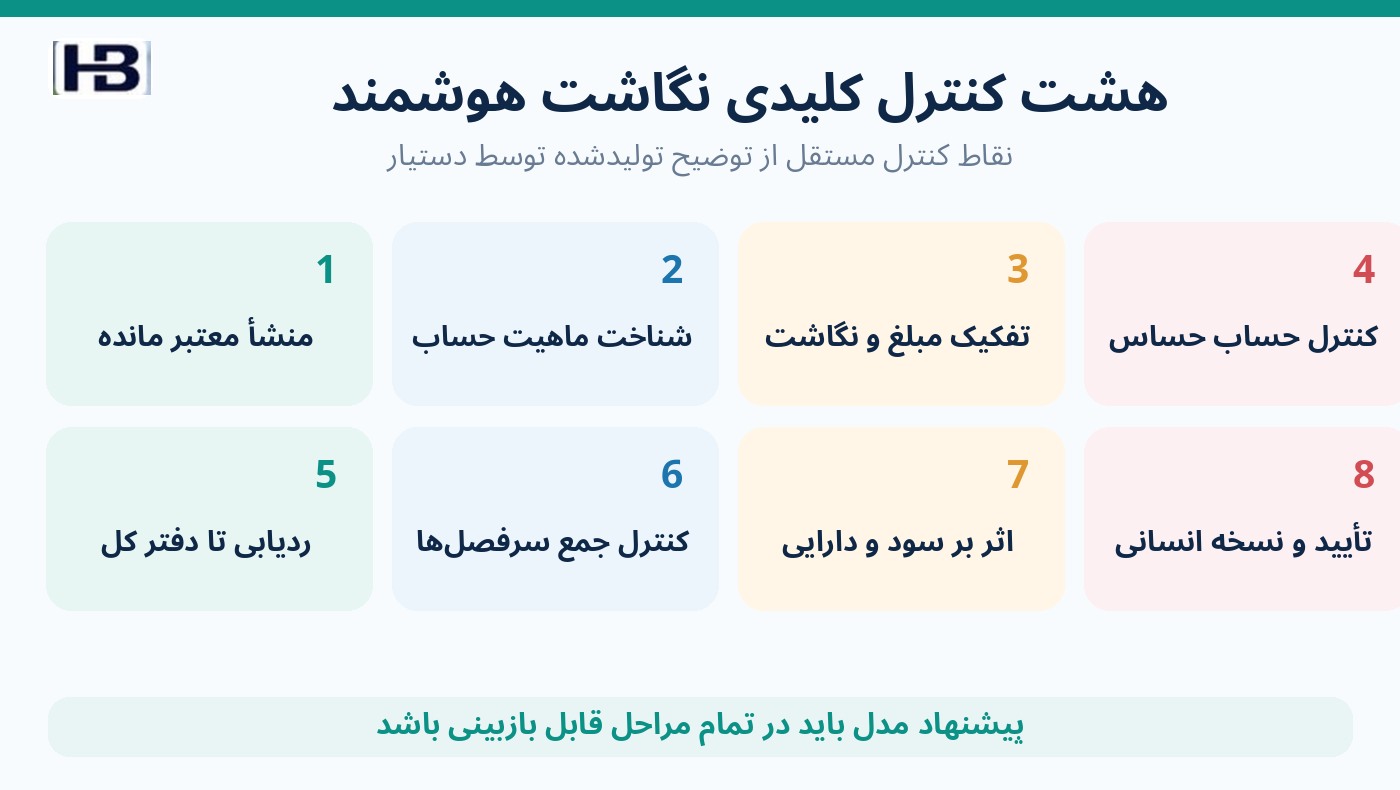
هشت کنترل نرمافزاری پیش از تأیید نگاشت هوشمند
- منبع معتبر مانده: شناسه حساب، مبلغ، ارز، سال مالی و نسخه تراز از ERP بازیابی شود؛ AI نباید عدد را از متن آزاد حدس بزند.
- فرهنگ حساب و ماهیت اقتصادی: سرفصل مقصد صرفاً با شباهت عنوان انتخاب نشود؛ توضیح حساب، قرارداد و سیاست مربوط نیز بررسی شود.
- تفکیک مانده و طبقهبندی: مبلغ تراز بدون تغییر بماند و کد مقصد نگاشت در لایه جدا ذخیره شود.
- کنترل حسابهای حساس: پیشپرداخت، ذخیره، درآمد انتقالی، استهلاک انباشته و حسابهای با ماهیت دوگانه نیازمند بازبینی ویژهاند.
- ردیابی منشأ: هر رقم صورت مالی به شناسه ردیف تراز، نسخه نگاشت و نام بازبین متصل باشد.
- کنترل دوطرفه: جمع ماندهها با دفتر کل، و جمع هر سرفصل با اقلام ورودی تطبیق داده شود.
- مقایسه اثر بر گزارش: تغییر نگاشت باید اثر بر سود، دارایی، بدهی و یادداشتهای مرتبط را قبل و بعد نشان دهد.
- تأیید انسانی و نسخهداری: نگاشت مبهم در وضعیت انتظار بماند و تغییرات پس از تصویب مستند و قابل بازسازی باشند.
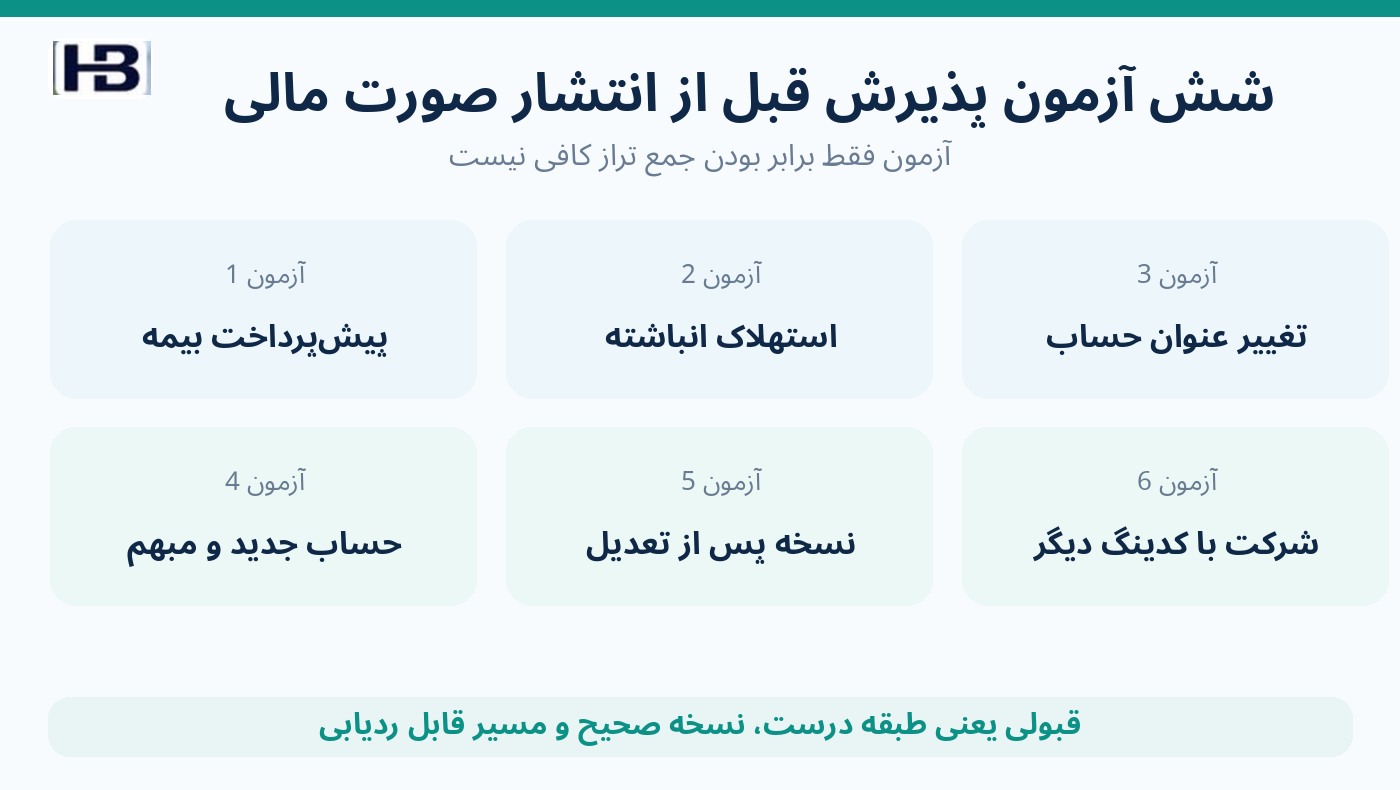
شش آزمون پذیرش برای عامل نگاشت تراز آزمایشی
- پیشپرداخت بیمه ۱۲۰ میلیونی با مدرک معتبر آینده: مقصد باید دارایی باشد و سود ۲۷۰ باقی بماند.
- استهلاک انباشته با مانده بستانکار ۱۰۰: بهعنوان کاهنده دارایی نمایش داده شود، نه بدهی جاری.
- عنوان حساب بدون تغییر ماهیت اصلاح شود: نگاشت سال گذشته فقط پس از تطبیق کد و نسخه قابل استفاده باشد.
- حساب جدید بدون شرح معتبر وارد شود: سامانه باید نگاشت را متوقف کند، نه اینکه از عنوان حدس قطعی بزند.
- تعدیل حسابرسی پس از دریافت تراز اضافه شود: نسخه پیش و پس از تعدیل مستقل باشد و گزارش با آخرین نسخه معتبر بازتولید شود.
- ماندهای در دو شرکت نام یکسان اما ماهیت متفاوت داشته باشد: اطلاعات شرکت و کدینگ مانع انتقال کورکورانه نگاشت شوند.
برای قبولی، معیار فقط «تراز بودن خروجی» نیست؛ باید سود، داراییها، طبقهبندی و مسیر هر مانده به حساب مبدأ صحیح باشد و موارد نامطمئن برای تأیید حسابدار علامت بخورند.
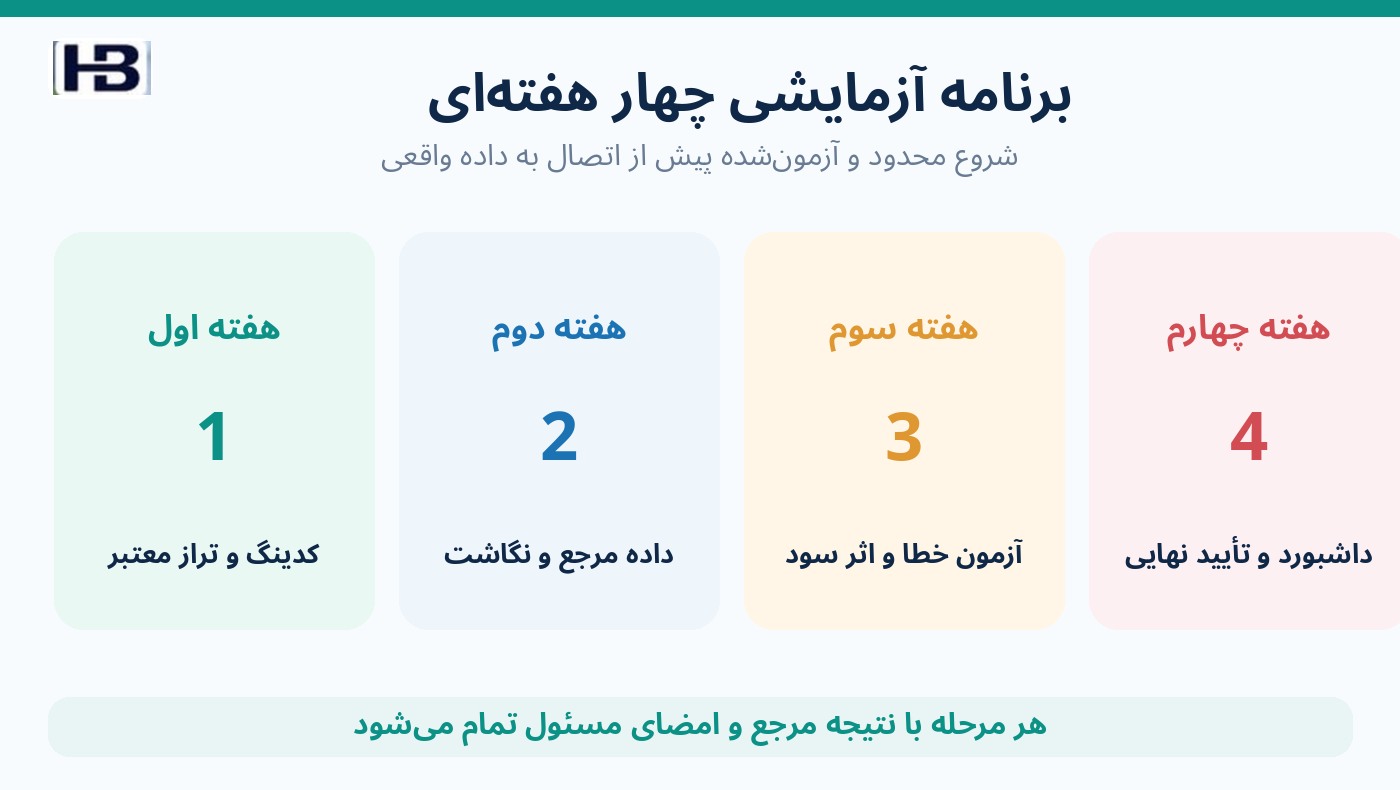
برنامه آزمایشی چهار هفتهای
- هفته نخست: یک شرکت، یک دوره مالی و نسخه معتبر تراز را انتخاب کنید؛ فرهنگ حسابها، طبقات گزارش و مسئول تصویب را مستند کنید.
- هفته دوم: ۳۰ تا ۵۰ حساب آموزشی شامل پیشپرداخت، هزینه، درآمد، کاهنده دارایی و موارد مبهم بسازید و نگاشت صحیح مرجع تعیین کنید.
- هفته سوم: موتور نگاشت قطعی و پیشنهاد AI را با نمونه مرجع مقایسه کنید؛ اختلاف اثر بر سود و دارایی و خطای جابهجایی نسخه را تحلیل کنید.
- هفته چهارم: داشبورد منشأ مانده، نگاشت پیشنهادی، موارد مبهم، اثر بر گزارش و تأیید انسانی را پیش از اتصال عملیاتی نهایی کنید.
فرصت توسعه نرمافزار برای حسابداران برتر
پیشنهاد طراحی «بازبین هوشمند نگاشت تراز آزمایشی و اثر طبقهبندی» است؛ ماژولی میان نرمافزار حسابداری، کاربرگ حسابرسی، نسخه تعدیلات و تهیه صورتهای مالی. هسته قطعی مانده و قواعد نسخهدار را مدیریت میکند و لایه AI تنها مقصدهای احتمالی، دلایل اختلاف و اسناد مربوط را برای بازبین پیشنهاد میدهد.
برای بازار ایران، پشتیبانی از کدینگ شناور و چندسطحی، سال مالی و تقویم شمسی، ریال و تومان، شرکتهای متعدد، استانداردهای حسابداری قابلاعمال و دسترسی مبتنی بر نقش اهمیت دارد. این یک پیشنهاد توسعه محصول است، نه ادعای موجودبودن قابلیت در نرمافزارهای فعلی حسابداران برتر یا امکان استفاده مستقیم از Inflo در ایران.
جمعبندی: تراز بودن، آزمون اول است نه پایان رسیدگی
در مثال آموزشی، تراز آزمایشی از نظر ریاضی ۱٬۴۵۰ میلیون ریال در هر طرف داشت. اما انتخاب اشتباه مقصد ۱۲۰ میلیون ریال پیشپرداخت بیمه، سود گزارششده را از ۲۷۰ به ۱۵۰ و دارایی خالص را از ۱٬۰۷۰ به ۹۵۰ میلیون ریال کاهش داد، بدون آنکه دفتر کل از توازن خارج شود.
مسیر قابل دفاع این است: تراز معتبر ← شناخت ماهیت حساب ← نگاشت نسخهدار ← بررسی اثر بر سرفصلها و سود ← تطبیق با دفتر کل ← تأیید حسابدار ← صورتهای مالی نهایی. هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند.