


مقدمه: هشدار هزینه به معنی توقف واقعی مصرف نیست
مدیر مالی یک شرکت خدمات نرمافزاری برای استفاده یکماهه از سرویسهای هوش مصنوعی، ۱۲۰ میلیون ریال سقف مصوب داخلی تعیین کرده است. سیستم پایش رسیدن هزینه تخمینی به سقف را تشخیص میدهد و پیام هشدار میفرستد؛ اما تیم عملیاتی به علت فرایند تأیید، نگرانی درباره توقف خدمت مشتریان و نامشخصبودن مسئول اقدام، ۷۲ ساعت دیگر همان بار کاری را ادامه میدهد.
در مثال کاملاً ساختگی این مقاله، مصرف در این بازه بهطور ثابت یک میلیون ریال در ساعت است. بنابراین پس از عبور از سقف، ۷۲ میلیون ریال هزینه مصرفیِ برآوردی بیشتر ایجاد میشود. مبلغ انحراف قطعی از بودجه فقط پس از تطبیق صورتحساب و شرایط قرارداد فروشنده با داده مصرف تعیین میشود؛ این رقم زیان یا وجه پرداختشده قطعی نیست.
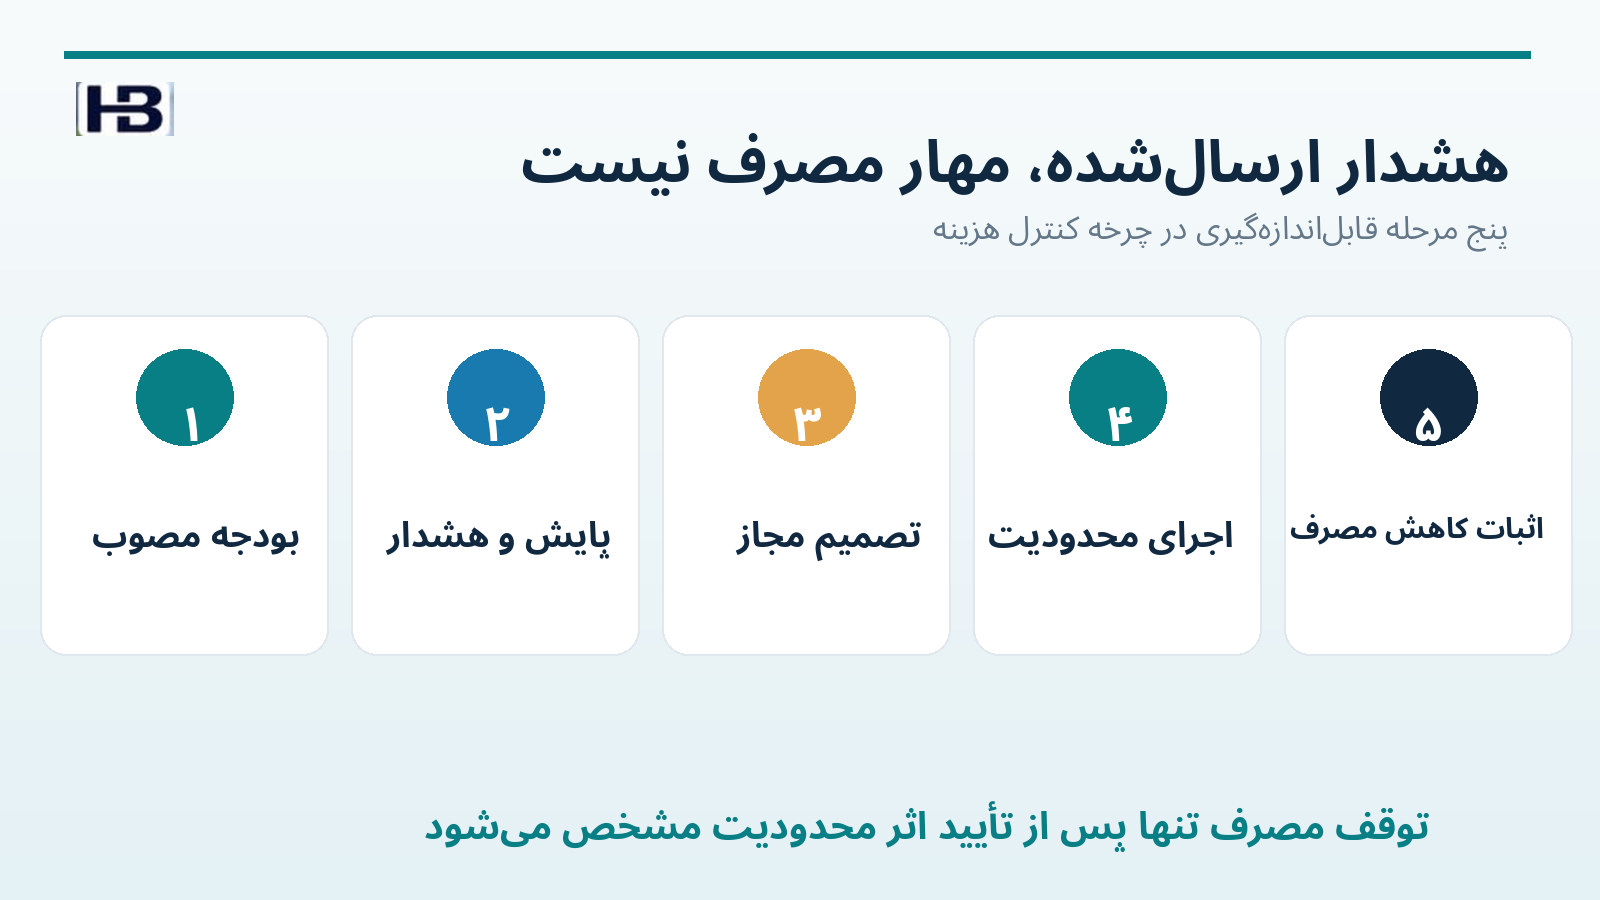
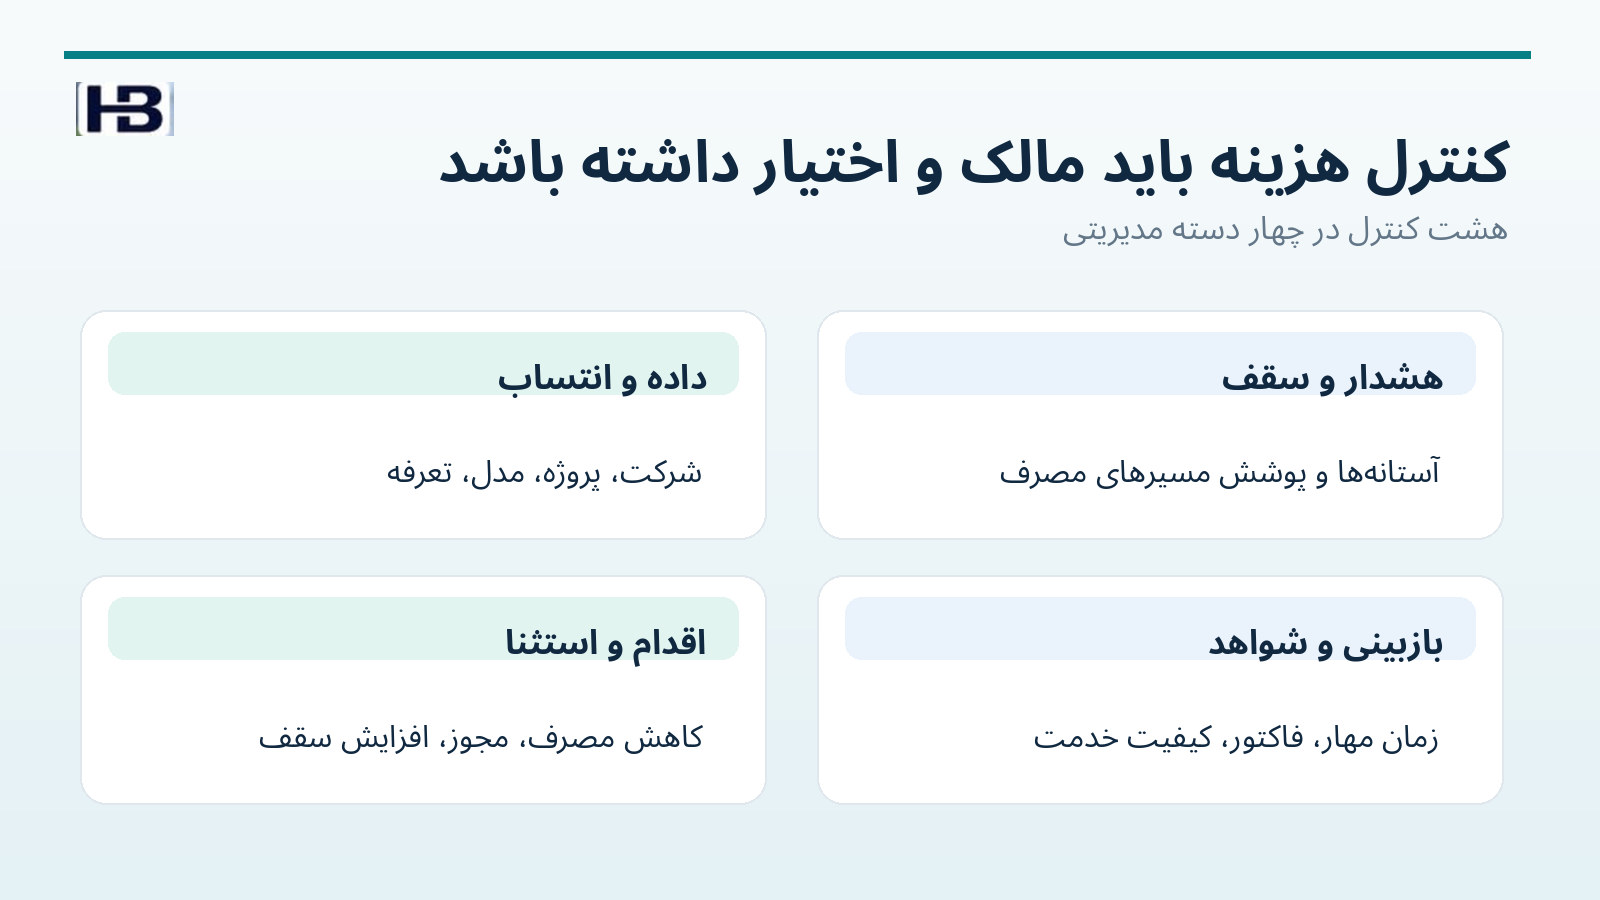
میان «کشف مصرف»، «اطلاعرسانی»، «تصمیم برای محدودسازی»، «اعمال محدودیت واقعی» و «تطبیق هزینه قطعی» پنج مرحله مستقل وجود دارد. سامانهای که فقط هشدار ارسال میکند، لزوماً هزینه را مهار نکرده است.
خبر ۲۱ اکتبر ۲۰۲۶: گزارش Deloitte درباره سرعت واکنش مدیران مالی
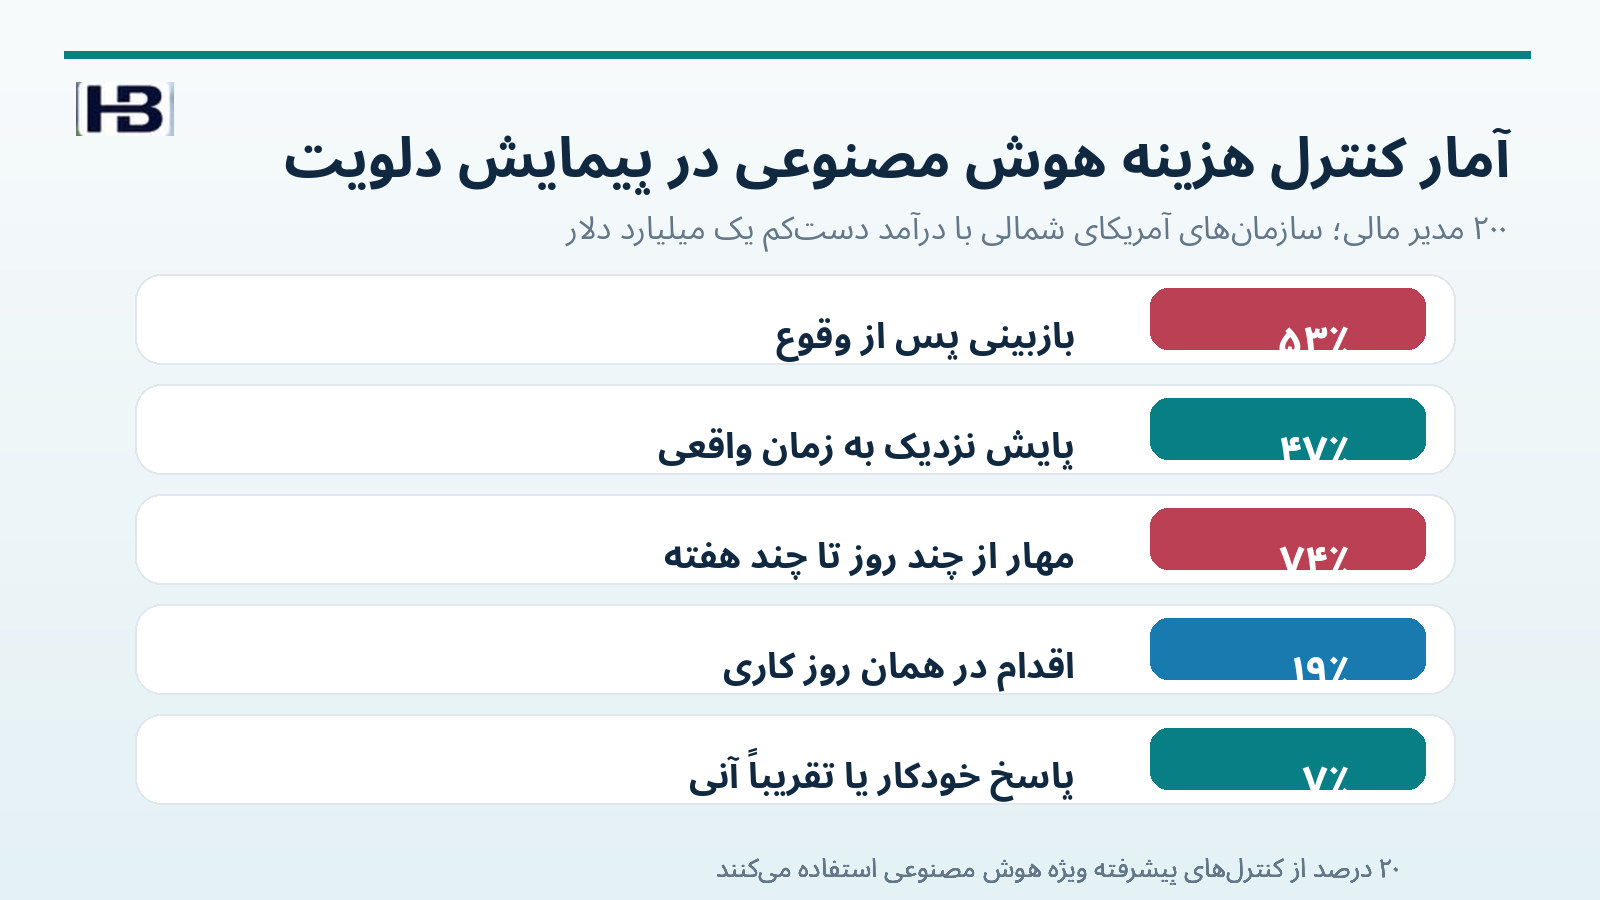
در ۲۱ اکتبر ۲۰۲۶، Deloitte یافتههای کنترل هزینه AI از پیمایش CFO Signals سهماهه سوم ۲۰۲۶ را منتشر کرد. جامعه پاسخدهندگان ۲۰۰ مدیر مالی سازمانهای آمریکای شمالی با درآمد سالانه دستکم یک میلیارد دلار بوده است. این ارقام، آمار همان پاسخدهندگاناند و نباید به شرکتهای کوچک یا بازار ایران تعمیم داده شوند.
طبق گزارش، ۵۳ درصد میگویند روش اصلی سازمانشان بازبینی هزینه AI پس از وقوع، از طریق فاکتور فروشنده یا گزارشهای دورهای است؛ در مقابل، ۴۷ درصد از پایش نزدیک به زمان واقعی و مدیریت فعال انحراف استفاده میکنند.
در پرسش مربوط به مهار مصرف هنگام شکست کنترلها، ۷۴ درصد معمولاً از چند روز کاری تا چند هفته برای توقف یا تعلیق مصرف زمان نیاز دارند؛ ۱۹ درصد همان روز کاری واکنش نشان میدهند و فقط ۷ درصد پاسخ خودکار یا نزدیک به زمان واقعی گزارش کردهاند. همچنین ۲۰ درصد از کنترلهای پیشرفته ویژه AI، مانند انتساب مصرف در سطح بار کاری، دروازه AI یا کش استفاده میکنند.
این نتایج تأکید میکنند که حاکمیت عملیاتی مصرف بهاندازه بودجهبندی و گزارش هزینه مهم است؛ آمار پیمایش اثبات عملکرد هیچ محصول مشخصی نیست.
مثال عددی: سقف ۱۲۰، مصرف ۱۹۲ و اختلاف ۷۲ میلیون ریالی
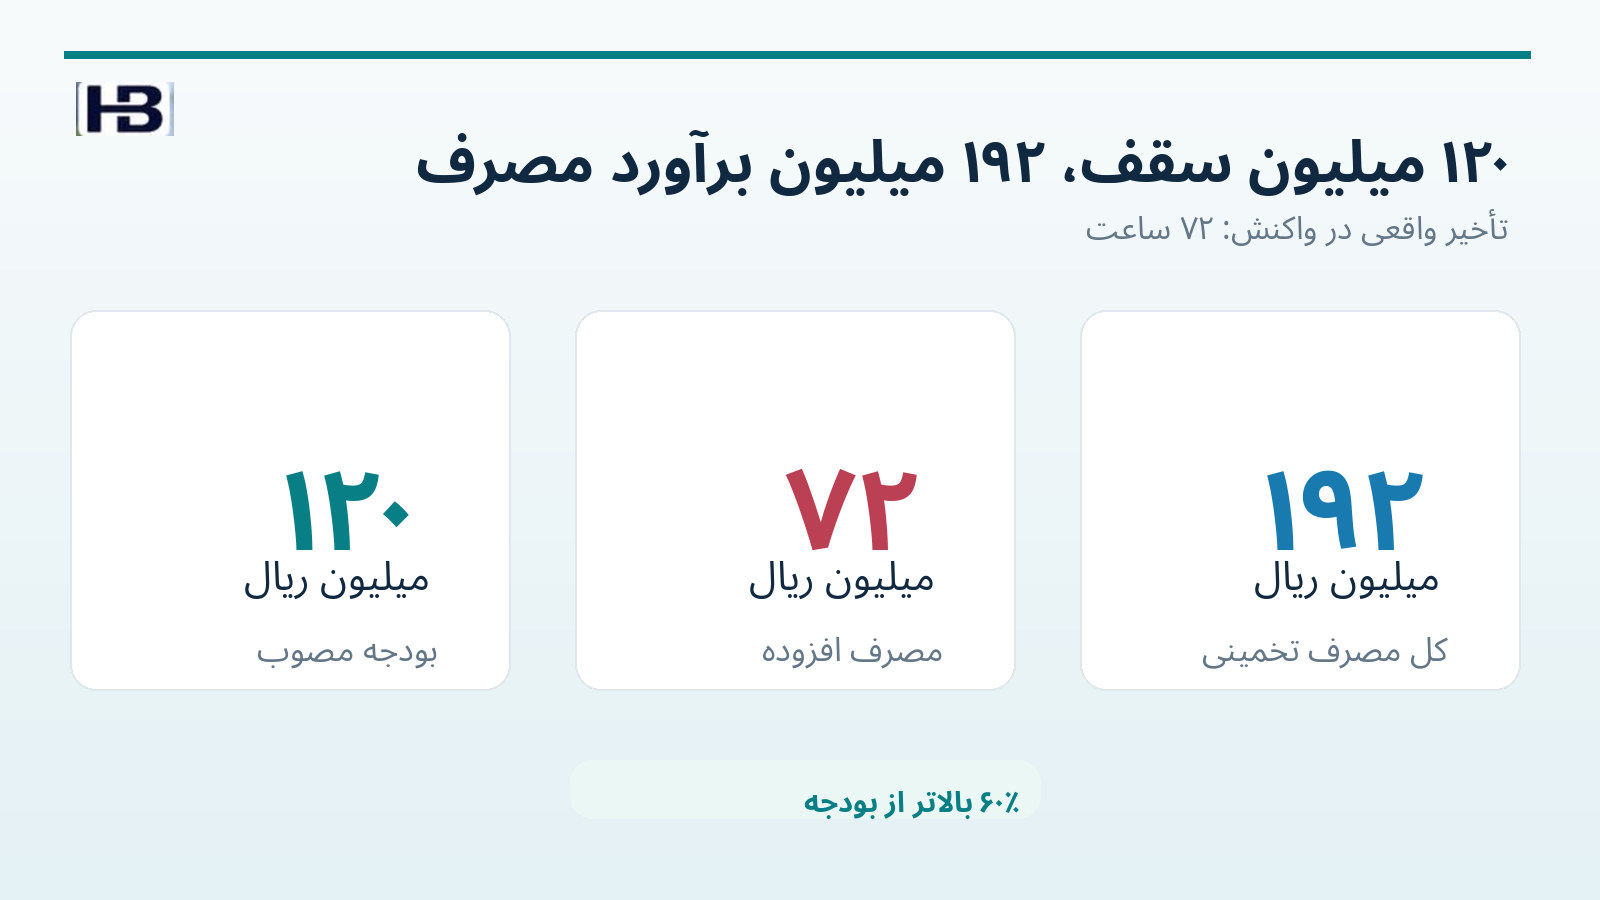
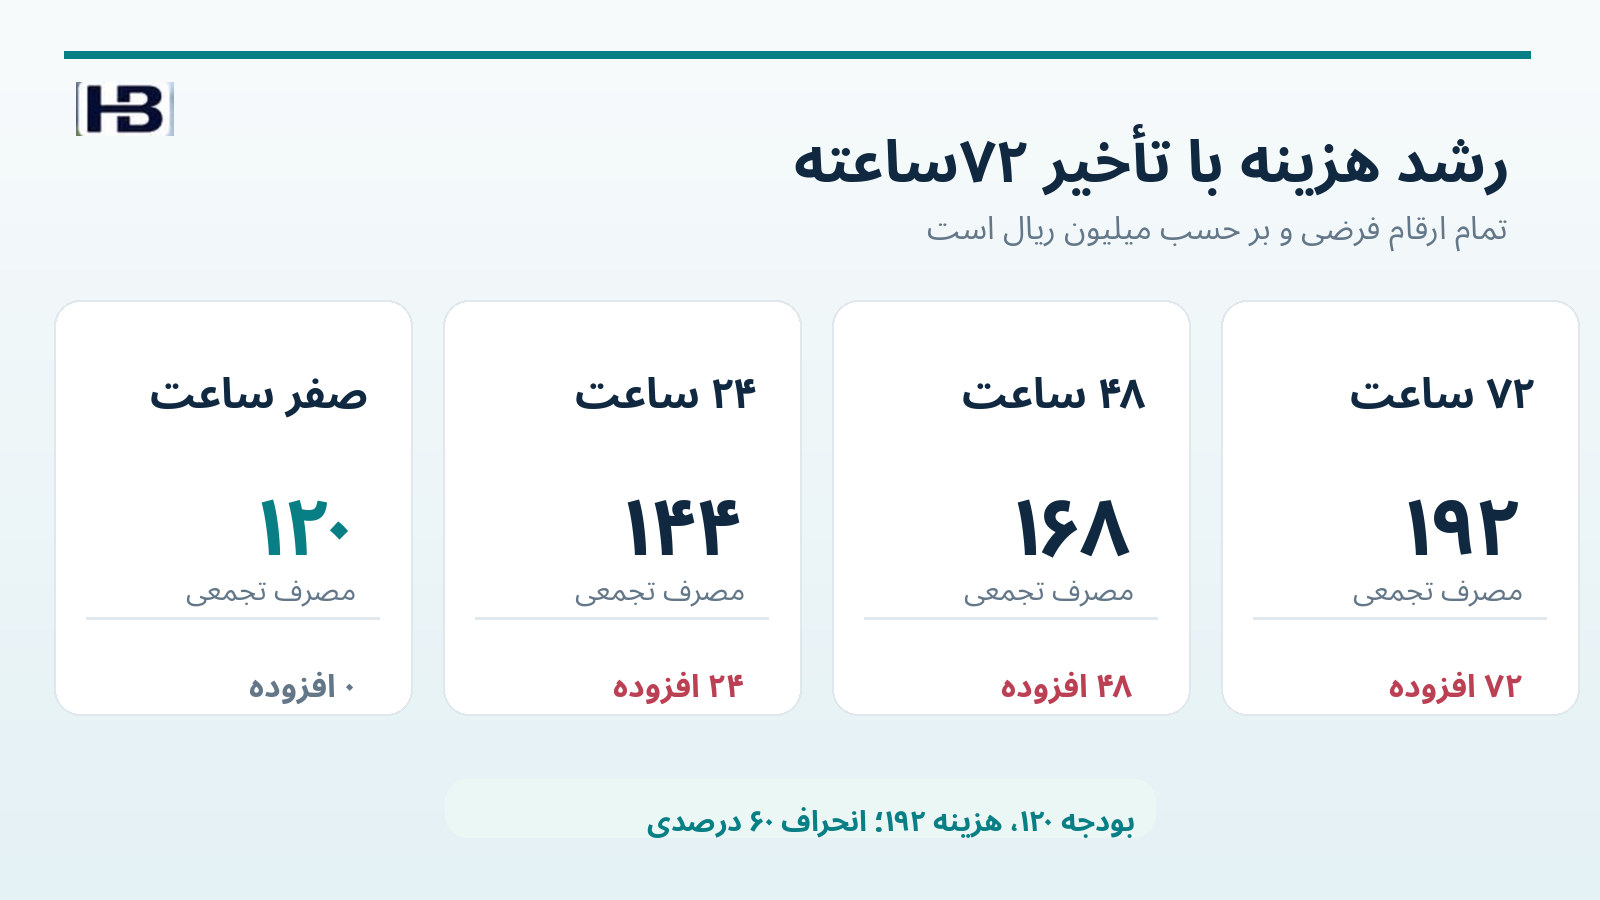
فرض کنیم برای یک محیط تولیدی AI سقف یکماهه ۱۲۰ میلیون ریال مصوب شده است. مبلغ مصرف در زمان رسیدن به سقف دقیقاً ۱۲۰ میلیون ریال است؛ طی ۷۲ ساعت بعد، با نرخ ثابت فرضی یک میلیون ریال در هر ساعت، هیچ محدودیت مؤثری اعمال نمیشود. تعرفه فروشنده در این بازه تغییر نمیکند و مالیات، تخفیف و اعتبار پیشپرداختشده در مثال لحاظ نشدهاند.
هزینه افزوده فرضی = ۷۲ ساعت × یک میلیون ریال = ۷۲ میلیون ریال.
هزینه تجمعی تخمینی = ۱۲۰ + ۷۲ = ۱۹۲ میلیون ریال.
درصد عبور از بودجه = ۷۲ ÷ ۱۲۰ × ۱۰۰ = ۶۰٪.
اگر در سناریویی دیگر، مهار مؤثر ظرف دو ساعت انجام میشد، هزینه افزوده با همان نرخ تنها ۲ میلیون ریال بود و تفاوت دو سناریو ۷۰ میلیون ریال میشد. این صرفاً هزینه قابل پیشگیریِ فرضی در مقایسه دو مسیر است؛ نه صرفهجویی تحققیافته و نه وعده توقف کامل از سوی ارائهدهنده.
چرا بودجه مصوب، آستانه هشدار و سقف سخت یک چیز نیستند؟
بودجه مصوب تصمیم مدیریتی درباره سطح هزینه پذیرفتهشده است؛ اما لزوماً جلوی سرویس خارجی را نمیگیرد. آستانه هشدار نقطهای برای ارسال پیام و ایجاد پرونده است؛ مصرف بعد از ارسال هشدار میتواند ادامه یابد.
سقف سخت (Hard Cap)، فقط درصورتیکه فروشنده یا دروازه مصرف از آن پشتیبانی و بهدرستی پیکربندی شده باشد، میتواند بعضی درخواستها را رد یا محدود کند. نباید وجود سقف سخت را درباره تمام فروشندگان و قراردادها فرض کرد.
کاهش تدریجی مصرف ممکن است بهجای قطع کامل، بارهای آزمایشی را متوقف کند، نرخ درخواستها را پایین بیاورد یا بخشی از پردازشها را به مسیر کمهزینهتر انتقال دهد؛ البته با رعایت محرمانگی و کیفیت خدمت.
مهار واقعی زمانی رخ داده که شواهد نشان دهند نرخ مصرف کاهش یافته است. بستهشدن تیکت یا ارسال ایمیل بهتنهایی اثبات مهار نیست. وضعیت این مراحل باید در سامانه جدا ثبت شود.
وقتی داده صورتحساب دیر میرسد، هزینه لحظهای چگونه محاسبه شود؟
هزینه AI ممکن است از توکن ورودی و خروجی، فراخوانی ابزار، جستوجو، ذخیرهسازی، پردازش دستهای یا ظرفیت رزرو تشکیل شود. گزارش فروشنده هم میتواند با تأخیر بهروزرسانی شود. راهنمای FinOps Foundation درباره مدیریت ناهنجاری هزینه ابر به همین تأخیر دادهها و نیاز به پاسخ عملیاتی سریع اشاره میکند.
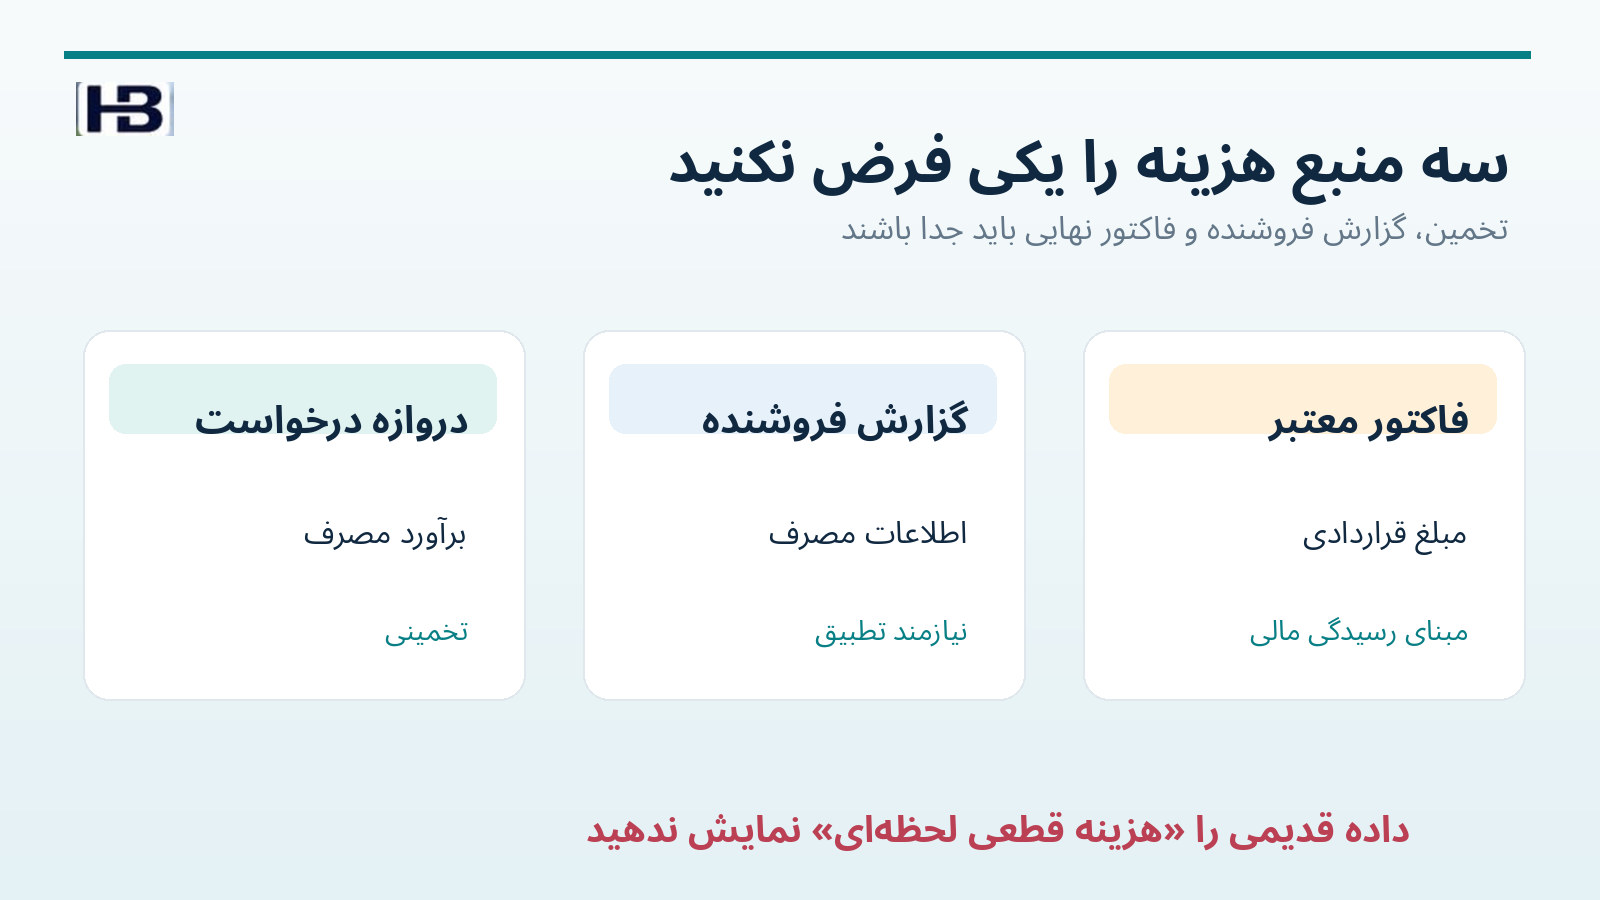
برای کنترل نزدیک به زمان واقعی میتوان برآورد دروازه درخواستها را از شمارنده مصرف و نسخه تعرفه ساخت؛ سپس آن را با گزارش مصرف فروشنده و در نهایت فاکتور قطعیتطبیق داد. این سه منبع یکی نیستند و باید برچسب و زمان مرجع جداگانه داشته باشند.
برآورد داخلی ممکن است ترافیک خارج از دروازه، تخفیف قراردادی، هزینه تعهدی یا تعدیل فروشنده را پوشش ندهد. بنابراین هر رقم پیش از تطبیق نهایی با عنوان «تخمینی» ارائه شود. کنترل عملیاتی مستقل از تأخیر صورتحساب تنها وقتی معتبر است که مسیرهای مصرف زیر پوشش و اختیار کاهش آنها روشن باشد.
مصرف اضافی را فوراً به هزینه ثبتشده یا زیان تبدیل نکنید
۷۲ میلیون ریال مثال برآورد مصرف بالاتر از سقف مصوب است؛ نه لزوماً برداشت نقدی از بانک، نه هزینه حسابداری ثبتشده و نه زیان محقق. بسته به قرارداد ممکن است هزینه در پایان ماه پرداخت شود، اعتبار پیشپرداخت مصرف گردد یا تخفیف حجمی اعمال شود.
تعهد ناشی از استفاده، مبلغ قابل پرداخت طبق قرارداد، زمان پرداخت نقدی و هزینه شناساییشده باید جدا بررسی شوند. خارجبودن از بودجه نیز بهخودیخود به معنی غیرقابلشناساییبودن هزینه در حسابداری نیست؛ مبنای شناخت تابع دریافت خدمت، اسناد و سیاست حسابداری مربوط است.
اگر پس از عبور از سقف بخشی از مصرف برای حفظ خدمت حیاتی مشتری لازم بوده و طبق اختیار معتبر تصویب شده باشد، داشبورد باید آن را بهعنوان استثنای مصوب مشخص کند؛ نه اینکه تمام انحراف بودجه را اتلاف بنامد.
چالش قطع خدمت: چرا «همهچیز را فوراً خاموش کن» همیشه درست نیست؟
هوش مصنوعی ممکن است در پاسخگویی مشتری، پردازش اسناد یا جریانهای مالی فعال باشد. قطع ناگهانی میتواند کارهای نیمهتمام، صف خطا یا نقض تعهد خدماتی ایجاد کند. پس بارهای کاری باید دستکم به حیاتی، مهم و آزمایشی تقسیم شوند.
برای مصرف آزمایشی، محدودسازی زودهنگام میتواند مناسب باشد. مصرف حیاتی ممکن است به سهمیه کنترلشده، مسیر پشتیبان یا تصویب اضطراری محدود و تاریخدار نیاز داشته باشد. مدیر مالی سقف منابع را تعیین میکند، عملیات اثر فنی و بازیابی را میسنجد، مالک محصول پیامد مشتری را بررسی میکند و مسئول حقوقی تعهدات قرارداد را روشن میسازد.
عامل AI میتواند سناریوها را توضیح دهد، اما افزایش سقف یا قطع دسترسی باید به سیاست ازپیشتصویبشده و نقش مجاز متکی باشد.
هشت کنترل نرمافزاری برای مهار هزینه AI در زمان مناسب
۱. شناسه مصرف و مالک بودجه: هر درخواست باید با شرکت، پروژه، محیط، مدل، نسخه تعرفه و مسئول هزینه پیوند داشته باشد. مصرف بدون مالک، پرونده استثنا ایجاد کند.
۲. سه منبع مستقل هزینه: برآورد دروازه، داده فروشنده و فاکتور قطعی جدا نگهداری و اختلاف آنها بررسی شود؛ رقم برآوردی بدون برچسب جای ثبت قطعی ننشیند.
۳. هشدار چندمرحلهای: آستانههایی مانند ۸۰، ۹۰ و ۱۰۰ درصد فقط نمونه طراحی هستند. با توجه به سرعت رشد مصرف و تأخیر داده میتوان زودتر هشدار داد.
۴. محدودسازی با دامنه روشن: پوشش کلیدهای API، مدلها، کارهای پسزمینه و پردازشهای دستهای مشخص شود. مصرف بیرون از کنترل پنهان نماند.
۵. اقدام خودکار قابل برگشت: محدودسازی بارهای کمریسک با مجوز ازپیشمصوب ممکن باشد؛ جریانهای حساس بدون قاعده مصوب و آزمون تداوم خدمت متوقف نشوند.
۶. ثبت زمان کشف تا مهار: زمان رخداد، تشخیص، اطلاع، تصویب، اعمال محدودیت و اثبات کاهش مصرف بهصورت مستقل ثبت شود.
۷. استثنا و افزایش سقف نسخهدار: سقف جدید، دلیل، مبلغ، مدت، مرجع تصویب و تاریخ پایان اعتبار حفظ شوند؛ عامل AI خودسرانه سقف را تغییر ندهد.
۸. سنجش مالی و کیفیت خدمت: هزینه برآوردیِ پیشگیریشده، درخواستهای ردشده، کیفیت خدمت، مبلغ فروشنده و هزینه حسابداری جدا نمایش داده شوند.
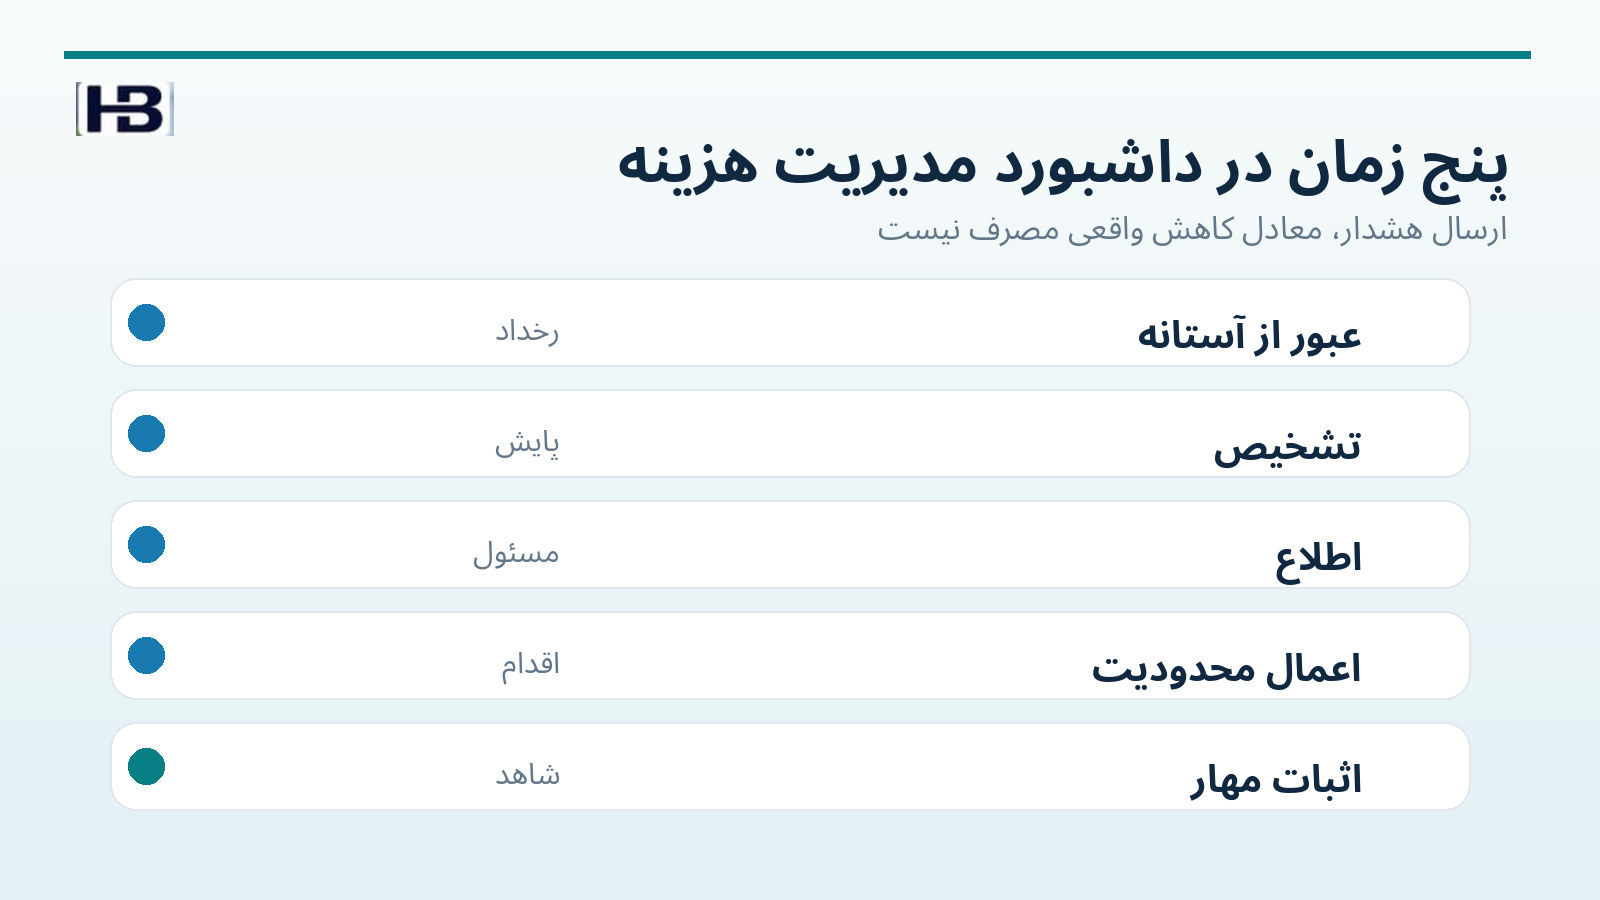
پنج زمان که داشبورد مدیریتی باید نشان دهد
زمان عبور از آستانه: مصرف چه زمانی به سقف رسید؟ زمان کشف: سامانه چه موقع آن را شناخت؟ زمان اطلاع: چه موقع مسئول دارای اختیار مطلع شد؟ زمان اعمال: محدودیت فنی چه زمانی فعال شد؟ زمان اثبات مهار: شواهد چه زمانی کاهش واقعی نرخ مصرف را نشان دادند؟
اگر داشبورد فقط «ارسال هشدار موفق» را ثبت کند، روشن نیست هزینه چرا سه روز دیگر ادامه یافت. مدت تشخیص، اطلاع و پاسخ باید جدا پایش شود. شاخصهای FinOps شامل زمان متوسط کشف، اطلاعرسانی و حل رویداد هستند و کیفیت گردش مسئولیت را قابل سنجش میکنند.
شش آزمون پذیرش پیش از راهاندازی کنترل خودکار
آزمون اول، هشدار زودهنگام: هزینه تخمینی به ۹۰٪ سقف میرسد؛ پروندهای با نرخ رشد، مسئول و پیشنهاد اقدام ثبت شود.
آزمون دوم، عبور از سقف: هزینه به ۱۲۰ میلیون ریال میرسد؛ در محیط آزمون و طبق سیاست، درخواستهای غیرحیاتی محدود شوند و اثر فنی ثبت گردد.
آزمون سوم، مسیر خارج از دروازه: بخشی از مصرف از کلید دیگری رخ میدهد؛ تفاوت داده داخلی و گزارش فروشنده آشکار شود.
آزمون چهارم، خدمت حیاتی: قطع کامل به مشتری آسیب میزند؛ مسیر اضطراری یا مجوز موقت و تاریخدار باید تعریف شده باشد.
آزمون پنجم، گزارش دیرهنگام: گزارش فروشنده با تأخیر میرسد؛ برآورد موقت باقی بماند و پس از دریافت داده قطعی تطبیق شود.
آزمون ششم، افزایش سقف نامجاز: AI درخواست میکند سقف را از ۱۲۰ به ۲۰۰ میلیون ریال تغییر دهد؛ بدون تأیید معتبر باید رد و برای انسان ثبت شود.
پاسخ مرجع آزمونها باید پیش از اجرای عامل توسط مسئول فنی و مالی تصویب شود. موفقیت فقط دقت برآورد هزینه نیست؛ مهار واقعی همراه با حفظ خدمت طبق سیاست نیز باید بررسی شود.
برنامه اجرای آزمایشی چهار هفتهای
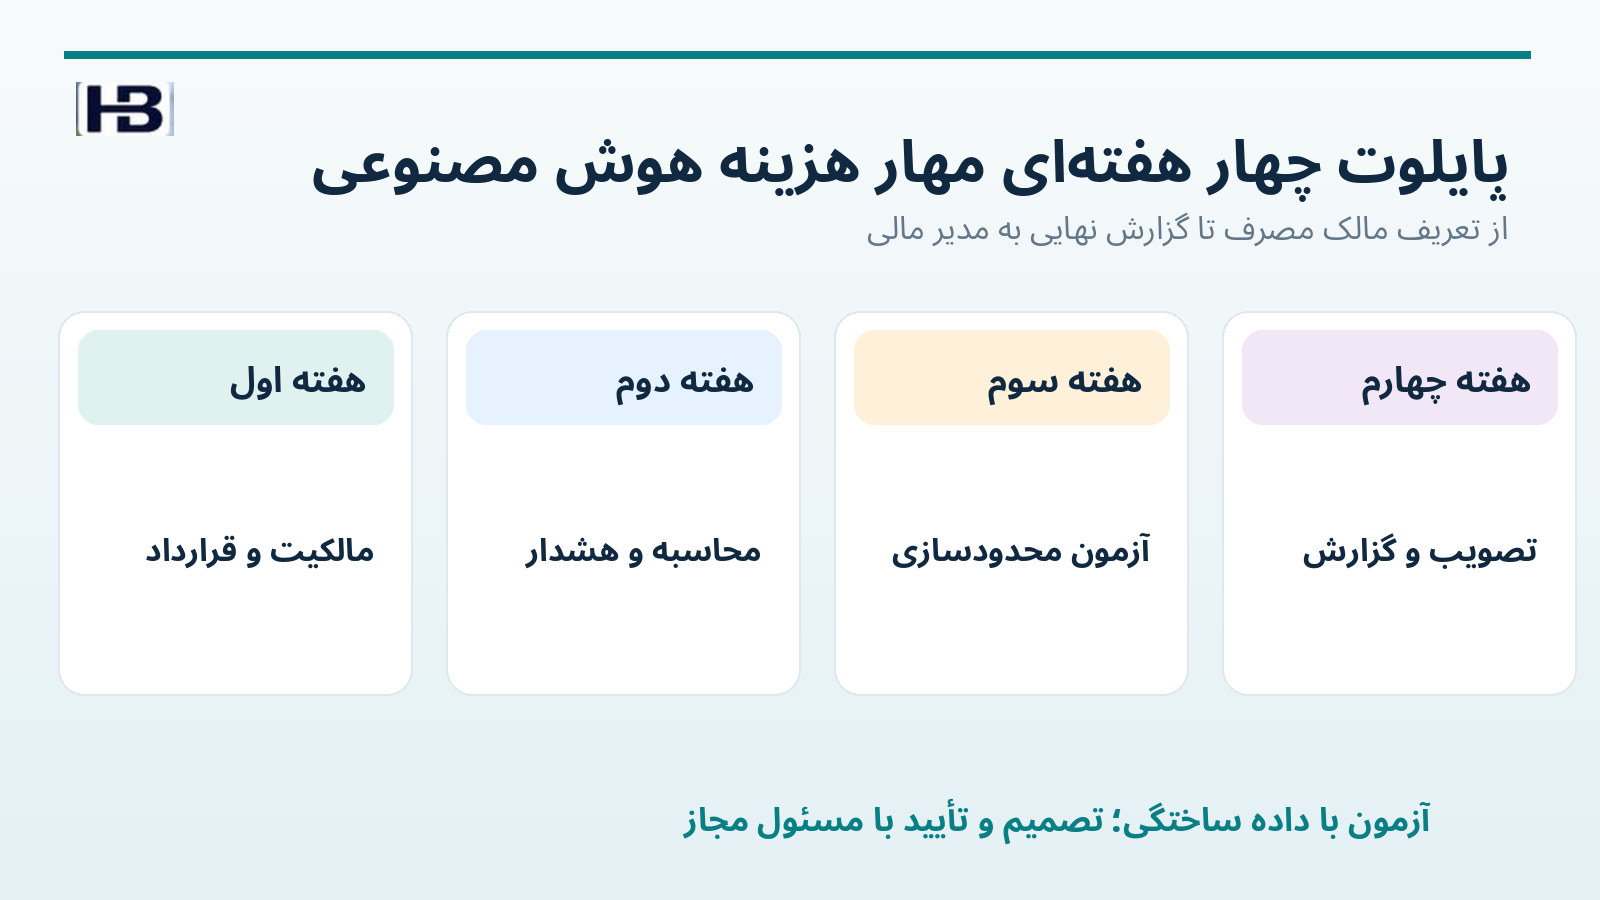
هفته نخست، نقشه هزینه و مالکیت: سرویسها، مدلها، پروژهها، محیطهای تولید و توسعه، قراردادها و مسئول هر هزینه مشخص شوند. از داده مشتری واقعی محرمانه در آزمون عمومی استفاده نشود.
هفته دوم، برآورد و هشدار: شمارنده مصرف، تعرفه نسخهدار، آستانه هشدار و تطبیق اولیه گزارش فروشنده ساخته شود. داده ناقص یا دیررس برچسب مناسب بگیرد.
هفته سوم، آزمون محدودسازی: قطع اضطراری، کاهش سهمیه، مسیر پشتیبان و افزایش سقف موقت با بار کاری ساختگی آزمایش شود.
هفته چهارم، گزارش مالی و تصویب: زمان کشف و مهار، رقم تخمینی، مبلغ فاکتور، انحراف بودجه و کیفیت خدمت به مدیر مالی گزارش شود؛ مسئول پاسخ و روش بازگشت از محدودیت به تصویب برسد.
فرصت نرمافزاری برای حسابداران برتر
پیشنهاد توسعه «نگهبان هوشمند سقف مصرف و توقف کنترلشده هزینه AI» است؛ ماژولی میان دروازه درخواستهای هوش مصنوعی، سیستم بودجهبندی و دادههای مالی. این ایده محصول است، نه ادعای وجود قابلیت در نرمافزارهای فعلی مجموعه.
هسته قطعی محصول شمارنده مصرف، تعرفه نسخهدار، سقف، نقشها، قواعد محدودسازی و سابقه اقدام را مدیریت کند. لایه AI میتواند دلیل رشد هزینه را توضیح دهد، رخدادهای غیرعادی را اولویتبندی کند و سناریوهای کاهش هزینه را با اثر عملیاتی برای مدیر مالی آماده سازد.
برای بازار ایران، ثبت ریال و تومان، ارز اصلی صورتحساب و مبنای مجاز تسعیر، تقویم شمسی، چندشرکتیبودن، محدودیت اتصال خارجی، سطح دسترسی و محرمانگی داده حیاتی است. تمام فروشندگان API از سقف سخت یا توقف آنی پشتیبانی نمیکنند؛ وجود این قابلیت باید پیش از تعهد محصولی آزموده شود.
جمعبندی: کنترل هزینه با ارسال هشدار تمام نمیشود
در سناریوی ساختگی، سقف مصوب ۱۲۰ میلیون ریال بود و با مصرف ثابت یک میلیون ریال در ساعت برای ۷۲ ساعت، برآورد مصرف به ۱۹۲ میلیون ریال رسید. رقم ۷۲ میلیون ریال، معادل ۶۰ درصد سقف اولیه، بالاتر از بودجه بود.
اگر مهار مؤثر در دو ساعت رخ میداد، هزینه افزوده فرضی ۲ میلیون ریال و فاصله دو سناریو ۷۰ میلیون ریال بود؛ این رقم صرفاً مقایسه آموزشی است، نه صرفهجویی واقعی یا وجه بازیافتشده.
مسیر تصمیم قابل دفاع: بودجه مصوب ← پایش مصرف ← هشدار زودهنگام ← تصمیم با توجه به اهمیت خدمت ← اعمال محدودیت ← اثبات کاهش مصرف ← تطبیق فاکتور و ثبت حسابداری.
هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند.
برای مطالعه راهکارهای کاربردی کنترل مالی و ابزارهای هوشمند، در حسابداران برتر عضو شوید.