


مقدمه: چهار قسط برای مشتری، یک تسویه برای مؤسسه
فرض کنید مؤسسهای برای تهیه گزارشهای مالی و ارائه خدمات مشاوره، قراردادی به ارزش ۲۰۰ میلیون ریال دارد. مشتری میخواهد هزینه را در چهار قسط پرداخت کند. مدیر مؤسسه از این پیشنهاد استقبال نمیکند؛ زیرا به نقدینگی نیاز دارد و نمیخواهد چهار دوره سررسید، پیگیری وصول و خطر دیرکرد را مدیریت کند.
راهکار جدیدی در صنعت نرمافزار مدیریت مؤسسات مالی و حسابداری در حال گسترش است: پرداخت اعتباری با تأمین مالی شخص ثالث. در این مدل، مشتری میتواند اقساط را به ارائهدهنده اعتبار بپردازد، اما مؤسسه طبق شرایط توافق، مبلغ فاکتور را زودتر ــ پس از کسر کارمزد ــ دریافت میکند.
این مدل صرفاً افزودن دکمه «پرداخت اقساطی» به صفحه فاکتور نیست. سه موضوع حسابداری و مدیریتی را تغییر میدهد: چه کسی طلبکار مشتری است، چه کسی ریسک نپرداختن اقساط را میپذیرد و دریافت پول چه نسبتی با شناسایی درآمد خدمت دارد.
در اکتبر ۲۰۲۶، نمونه عملی تازهای از اضافهشدن گزینه پرداخت اعتباری به درگاه وصول حقالزحمه مؤسسات حسابداری در بازار آمریکا معرفی شد. چنین امکانی برای حسابداران ایرانی نیز ارزش مطالعه دارد؛ اما از این خبر نباید نتیجه گرفت همان ارائهدهنده خارجی در ایران فعال است یا همان قواعد قراردادی و مقررات در کشور ما قابل اعمالاند.
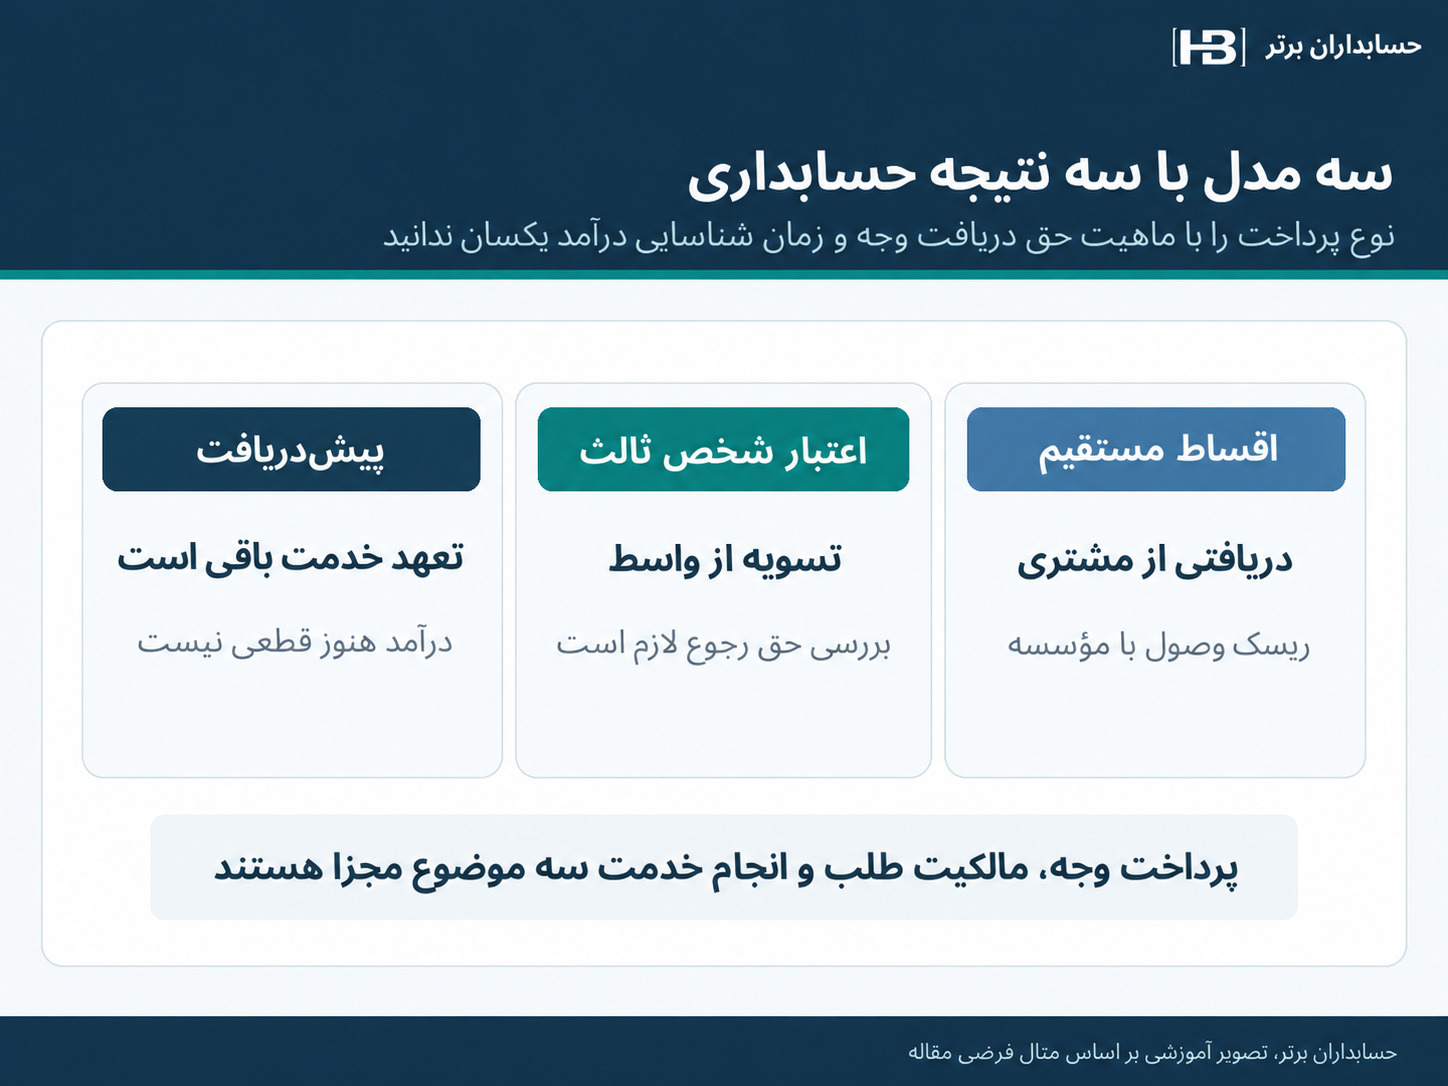
سه مدل که نباید با هم اشتباه گرفته شوند
مدل اول؛ اقساط مستقیم توسط خود مؤسسه: مؤسسه با مشتری توافق میکند ۲۰۰ میلیون ریال را طی چهار قسط ۵۰ میلیونی دریافت کند. با فرض ارائه خدمت و ایجاد حق دریافت وجه، حساب دریافتنی مشتری در دفاتر مؤسسه باقی میماند؛ وصول هر قسط آن را کاهش میدهد. خطر دیرکرد یا نکول، اصولاً متوجه خود مؤسسه است، مگر قرارداد و تضمینها وضعیت دیگری ایجاد کنند.
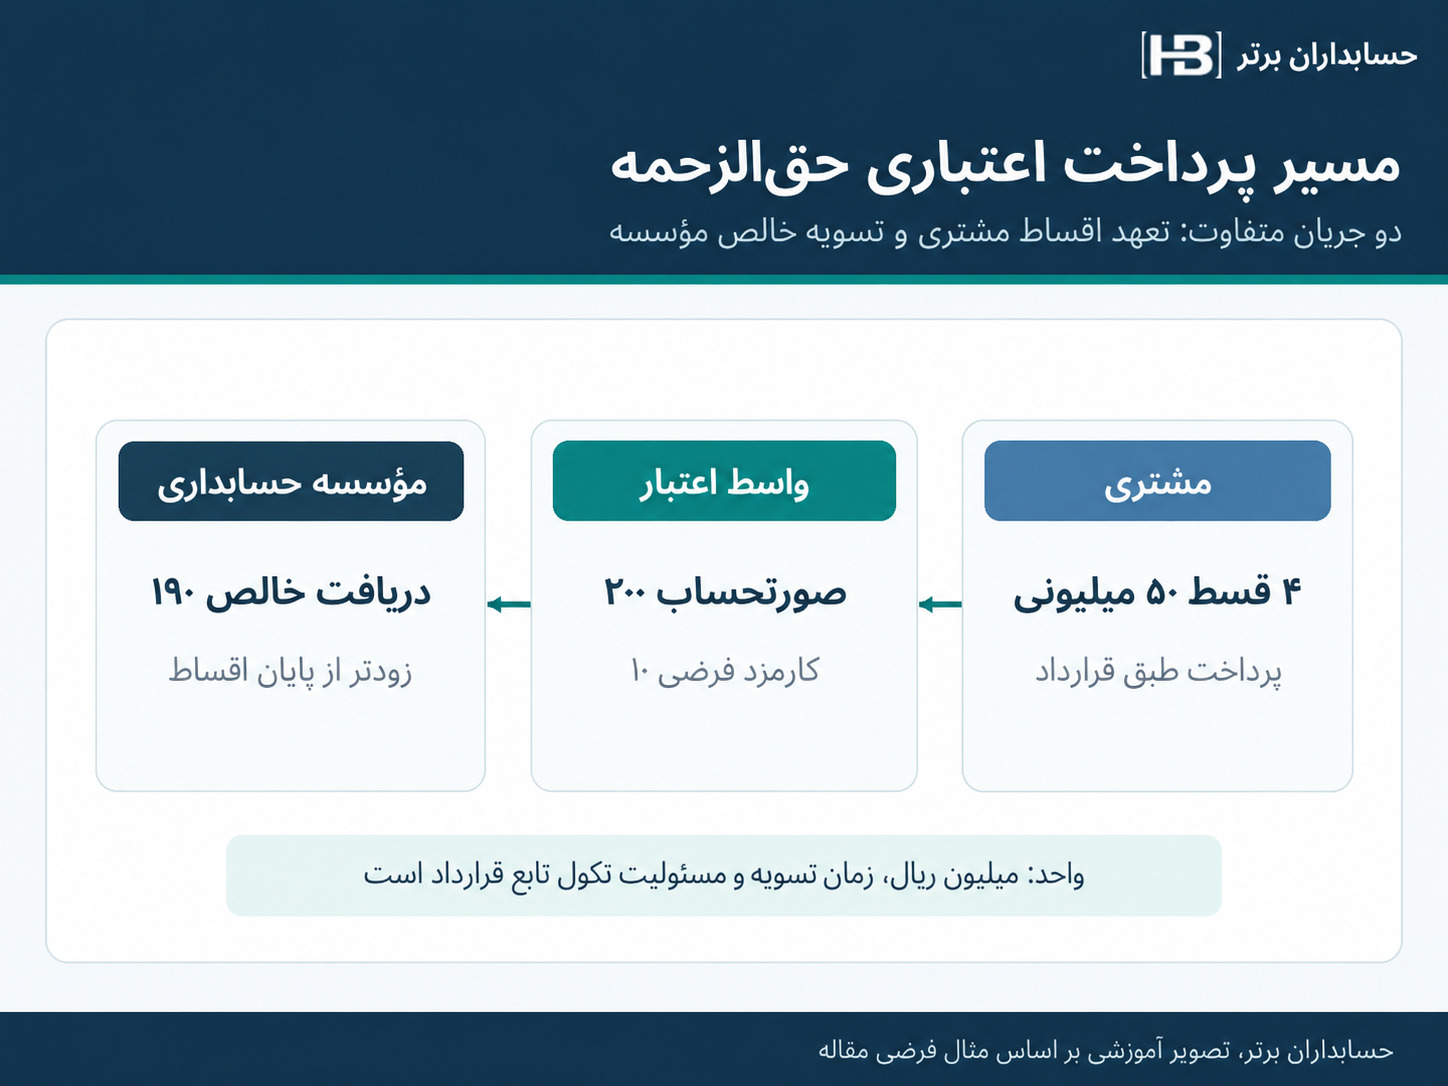
مدل دوم؛ تأمین مالی توسط شخص ثالث: مشتری در فرایند پرداخت، تسهیلات یا طرح اقساطی ارائهدهنده اعتبار را میپذیرد. مطابق قرارداد نمونه، ارائهدهنده پس از تأیید تراکنش، مبلغ فاکتور را پس از کسر کارمزد در چرخه معمول تسویه برای مؤسسه پرداخت میکند و مسئول جمعآوری اقساط مشتری است. در این حالت، مانده اقساط مشتری نباید بار دیگر بهعنوان دریافتنی مؤسسه گزارش شود، البته اگر واقعاً حق رجوع بابت نکول اقساط به مؤسسه منتقل نشده باشد.
مدل سوم؛ پیشپرداخت در برابر خدمت آینده: حتی اگر مؤسسه کل پول را امروز بگیرد، ممکن است تعهد ارائه خدمت را طی چند ماه آینده داشته باشد. دریافت وجه به معنی تحقق خودکار تمام درآمد نیست. باید وضعیت ایفای تعهد، شرایط قرارداد و استاندارد حسابداری لازمالاجرا جداگانه بررسی شود.
این سه مدل میتوانند در یک قرارداد کنار هم دیده شوند، ولی اثر یکسانی بر گزارشهای مالی ندارند.
مثال عددی: مشتری چهار قسط ۵۰ میلیونی دارد، مؤسسه ۱۹۰ میلیون دریافت میکند
تمام مبلغها و اشخاص در این مثال فرضی و آموزشی هستند. واحد محاسبه میلیون ریال است. فرض میکنیم قیمت قرارداد ۲۰۰، کارمزد خدمت پرداخت و تأمین مالی معادل ۱۰ و مبلغ قابل تسویه به مؤسسه ۱۹۰ باشد؛ کارمزد ۱۰ میلیونی نرخ اعلامشده هیچ محصول مشخصی نیست. برای سادهسازی مالیات و عوارض را از محاسبه کنار گذاشتهایم.
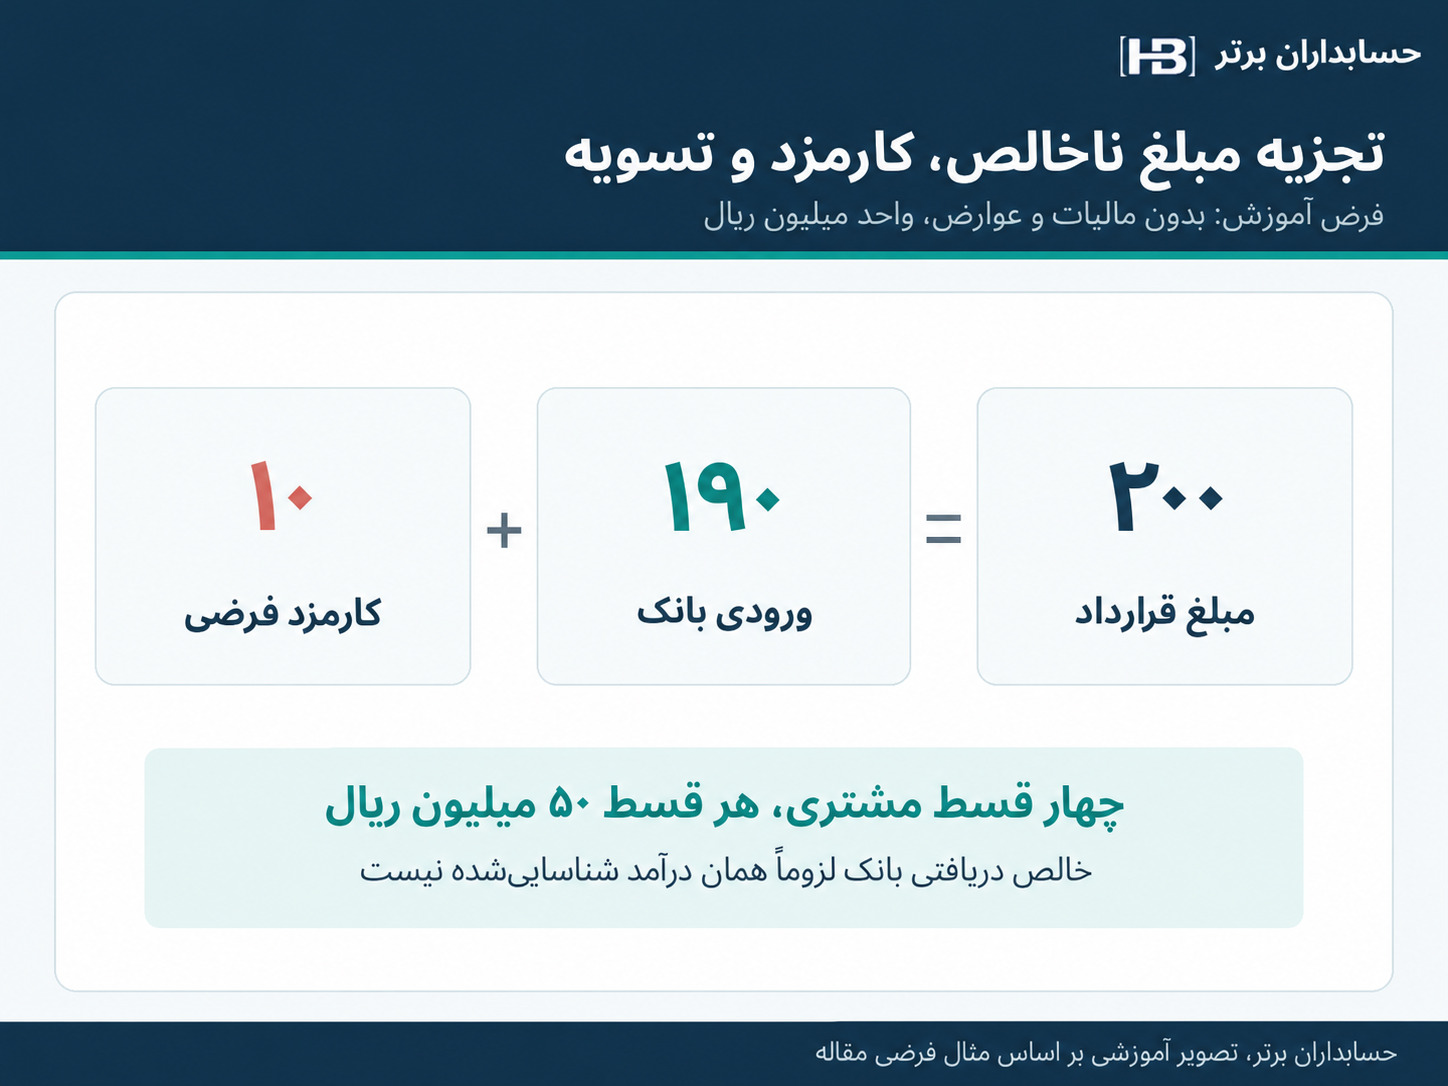
| موضوع | مبلغ | دارنده تعهد یا حق |
|---|---|---|
| بهای خدمات مؤسسه | ۲۰۰ | قرارداد مؤسسه و مشتری |
| اقساط انتخابشده مشتری | ۴ × ۵۰ | تعهد مشتری به تأمینکننده اعتبار، طبق توافق فرضی |
| کارمزد کسرشده در تسویه | ۱۰ | هزینه مؤسسه طبق قرارداد فرضی |
| مبلغ خالص قابل واریز به مؤسسه | ۱۹۰ | تسویه مؤسسه |
| مانده اقساطی که مؤسسه باید وصول کند | صفر | فقط با فرض انتقال واقعی ریسک نکول و نبود حق رجوع |
اشتباه اول این است که نرمافزار ۱۹۰ را درآمد ثبت کند، چون همین مبلغ به حساب بانکی وارد شده است. کسر ۱۰ میلیون کارمزد لزوماً قیمت خدمت اصلی را کاهش نمیدهد. در مفروضات مثال، بهای قرارداد ۲۰۰ است و کارمزد بهطور مستقل بررسی میشود.
اشتباه دوم این است که ۲۰۰ میلیون ریال را همچنان در حساب دریافتنی مشتری باقی بگذاریم و همزمان دریافت از تأمینکننده اعتبار را ثبت کنیم. اگر حق دریافت وجه بابت همان فاکتور تسویه شده باشد، تکرار مانده میتواند دارایی را بیش از واقع نشان دهد.
اشتباه سوم این است که پس از دریافت وجه، چهار قسط مشتری را در نرمافزار مؤسسه پیگیری کنیم. اگر مسئولیت وصول اقساط به شخص ثالث منتقل شده است، این اقساط برای مؤسسه «برنامه بازپرداخت اطلاعرسانی» هستند، نه چهار مطالبه مستقل.
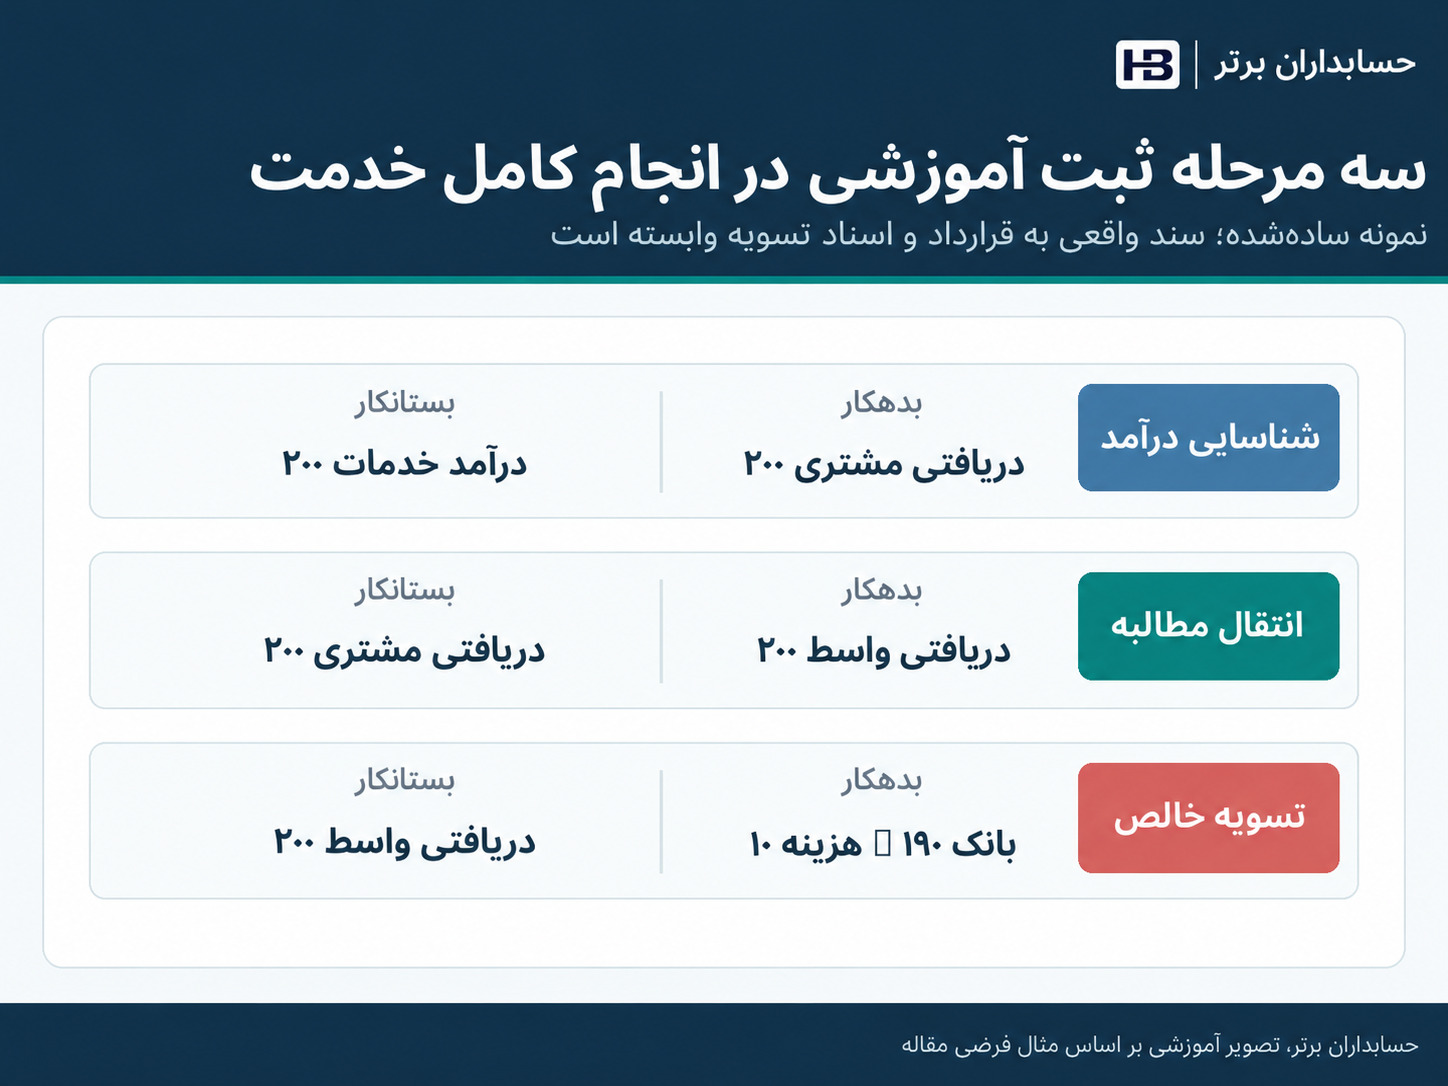
ثبتهای آموزشی در حالت انجام کامل خدمت
فرض کنیم خدمت بهطور کامل انجام شده، شرایط شناخت درآمد برقرار است و مؤسسه ابتدا ۲۰۰ میلیون ریال طلب قطعی از مشتری داشته است.
۱. در زمان شناخت درآمد: بدهکار حسابهای دریافتنی مشتری ۲۰۰؛ بستانکار درآمد خدمات ۲۰۰.
۲. پس از تأیید قطعی پرداخت اعتباری و انتقال حق مطالبه طبق مفروضات قرارداد: بدهکار دریافتنی از واسط تسویه ۲۰۰؛ بستانکار دریافتنی مشتری ۲۰۰.
۳. هنگام واریز وجه خالص و شناسایی کارمزد: بدهکار بانک ۱۹۰؛ بدهکار هزینه خدمات پرداخت/تأمین مالی ۱۰؛ بستانکار دریافتنی از واسط تسویه ۲۰۰.
این ثبتها الگوی سادهشده هستند. ممکن است بر اساس ماهیت حقوقی رابطه، اسناد تسویه و قرارداد، زمان انتقال ریسک، نوع کارمزد و شیوه حسابهای واسط متفاوت باشد. حسابدار نباید آنها را بدون تطبیق با مستندات واقعی، بهصورت خودکار اجرا کند.
اگر وجه پیش از انجام خدمت برسد چه اتفاقی میافتد؟
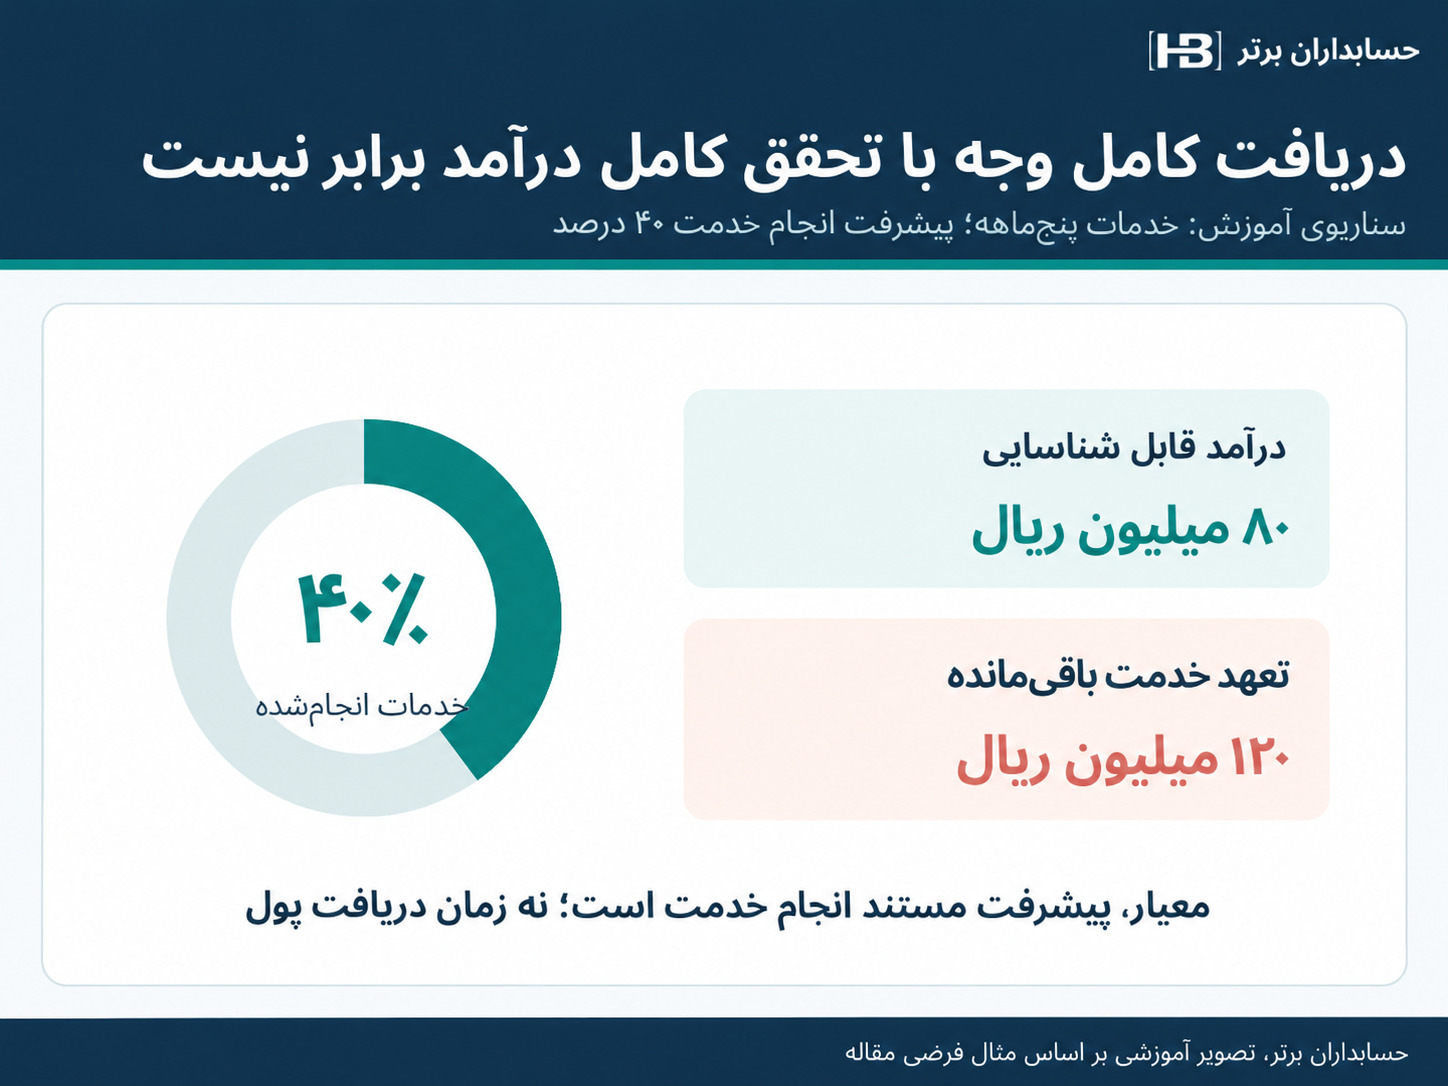
فرض کنیم همان ۲۰۰ میلیون ریال در ابتدای قرارداد دریافت شود، ولی خدمات طی پنج ماه بهطور یکنواخت ارائه شوند و در پایان ماه دوم فقط ۴۰ درصد تعهد خدمت انجام شده باشد. فرض کردهایم تخصیص درآمد بر مبنای پیشرفت خدمت در این قرارداد مناسب و مستند است.
در این صورت، مبلغ ۸۰ میلیون ریال میتواند درآمد خدمات انجامشده باشد و ۱۲۰ میلیون ریال مربوط به تعهدات اجرانشده باقی بماند. کارمزد ۱۰ میلیونی نیز باید با توجه به ماهیت و مبنای حسابداری مربوط تعیین تکلیف شود؛ از پیش نمیتوان گفت در همه قراردادها فوراً هزینه دوره است.
به زبان ساده:
وجوه دریافتی ۲۰۰ ≠ درآمد قطعی همان روز ۲۰۰.
در وضعیت سادهشده دریافت پیشاپیش، ثبت اولیه ممکن است «بانک/واسط تسویه در برابر بدهی قراردادی» باشد و با ارائه تدریجی خدمات، بدهی قراردادی کاهش و درآمد شناسایی شود. تعیین نام سرفصل و ثبت نهایی به مفاد قرارداد، زمان صدور صورتحساب، شناسایی حق دریافت وجه و الزامات حسابداری و مالیاتی مربوط وابسته است.
برای حسابدار ایرانی، معیار بررسی درآمد خدمات استاندارد حسابداری شماره ۴۳، درآمد عملیاتی حاصل از قرارداد با مشتریان و الزامات مرتبط است؛ برنامه اقساط درگاه پرداخت جایگزین تحلیل تعهدات عملکردی نمیشود.
انتقال ریسک نکول با حذف همه ریسکهای مؤسسه یکسان نیست
وقتی تأمینکننده اعتبار اقساط را جمعآوری میکند، ممکن است ریسک نپرداختن اقساط توسط مشتری را خودش بپذیرد. ولی این موضوع به معنی حذف تمام مسئولیتهای مؤسسه نیست.
اگر مشتری ادعا کند خدمت تحویل نشده، قرارداد فسخ شود، مبلغ اشتباه مطالبه شده باشد یا تراکنش محل اختلاف قرار گیرد، ممکن است سازوکار بازپرداخت، نگهداری وجه یا برداشت از تسویههای بعدی فعال شود. پاسخ دقیق را متن قرارداد با ارائهدهنده اعتبار و قرارداد خدمت تعیین میکند.
پس نرمافزار باید دستکم دو وضعیت را جدا نگه دارد:
- وضعیت ریسک اعتباری اقساط: مسئول پیگیری هر قسط چه کسی است؟
- وضعیت اختلاف بر سر معامله پایه: آیا حق استرداد، اعتراض یا برگشت پرداخت هنوز وجود دارد؟
پرداخت موفق در صفحه مشتری، «گواهی قطعی نبود هیچ تعهد یا ریسک آتی» نیست.
مثال استرداد: اگر ۵۰ میلیون ریال از قرارداد لغو شود
تصور کنید پس از تسویه اولیه، طرفین توافق کنند بخش انجامنشدهای از خدمات به ارزش ۵۰ میلیون ریال لغو و مبلغ آن مسترد شود. این فرض جدا از سناریوی انجام کامل خدمت است. از دید کنترل مالی، سه پرسش باید پاسخ داده شود:
۱. آیا بر اساس قرارداد و وضعیت انجام خدمات، مشتری واقعاً مستحق بازپرداخت ۵۰ میلیون است؟
۲. بازپرداخت به مشتری توسط مؤسسه انجام میشود یا توسط واسط اعتباری و سپس با مؤسسه تسویه میشود؟
۳. آیا کارمزد اولیه مسترد میشود یا هزینه قطعی مؤسسه است؟
سیستم نباید بهطور خودکار چهار قسط مشتری را «اصلاح» و همان میزان را از درآمد قبلاً شناساییشده کم کند. استرداد وجه، تعدیل درآمد، اصلاح بدهی قراردادی و تسویه با واسط مالی چهار رویداد تحلیلی متفاوتاند و ممکن است اثرشان یکسان نباشد.
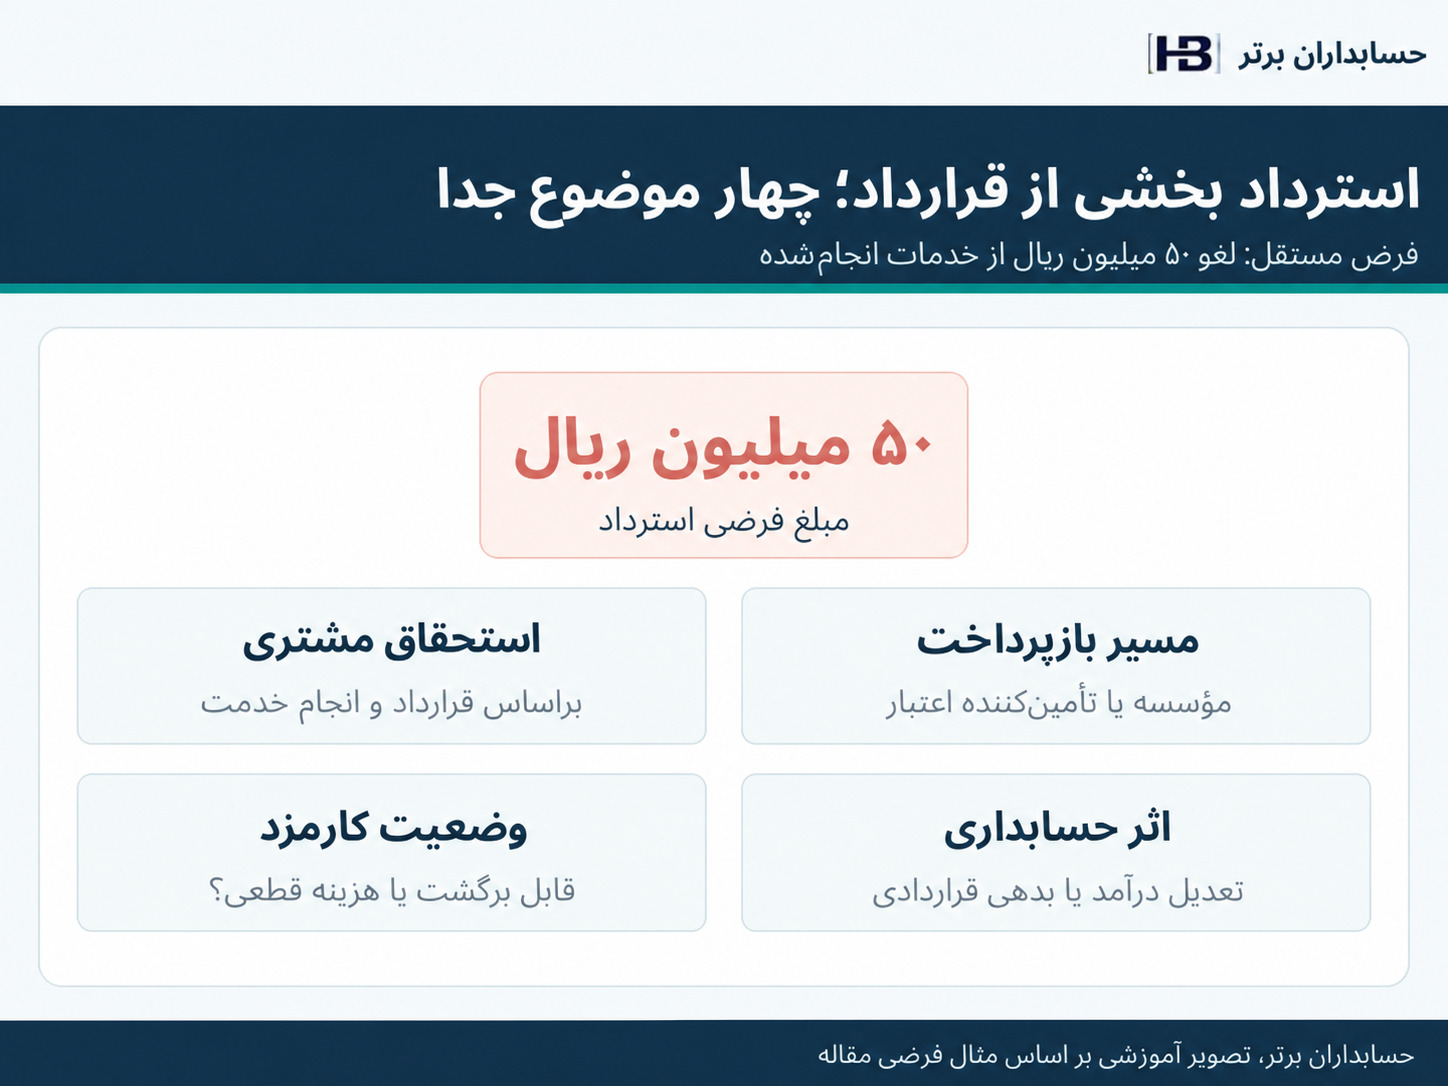
بهویژه اگر واسط، مبلغ بازگشت را از واریزیهای بعدی مؤسسه کسر کند، آن برداشت باید با شناسه تراکنش اولیه و دلیل استرداد مرتبط باشد؛ وگرنه ممکن است به اشتباه در نرمافزار بهعنوان کارمزد یا هزینه نامشخص ثبت شود.
هوش مصنوعی دقیقاً کجا به کار میآید؟
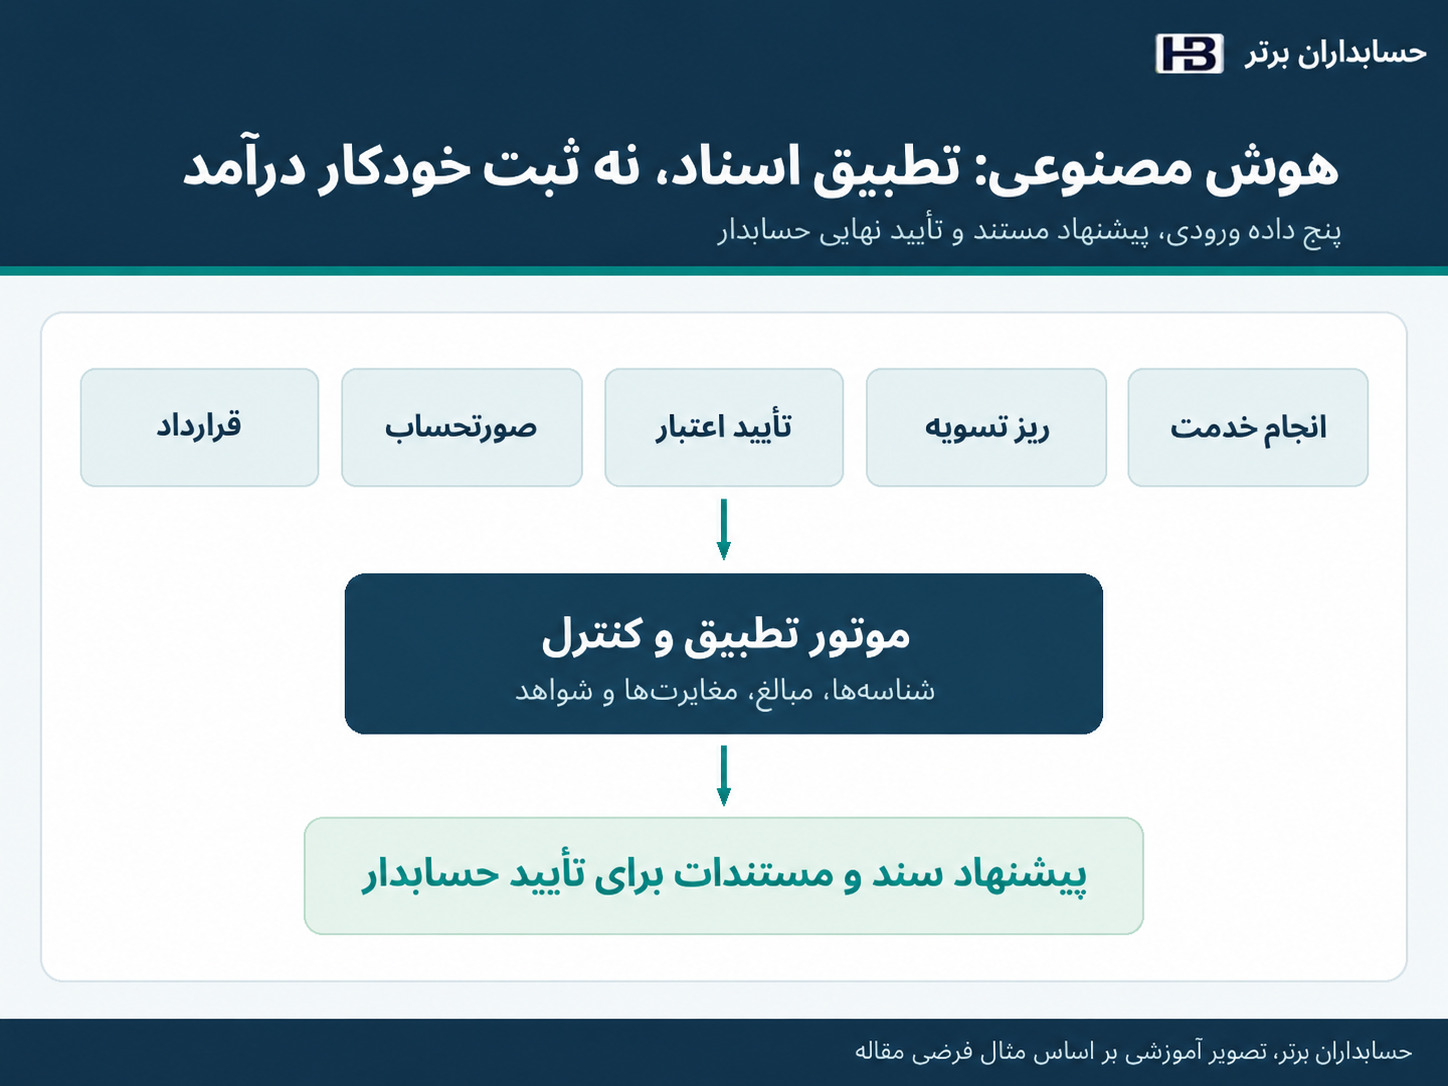
راهکار هوشمند مؤثر باید بهجای حدسزدن از روی مبلغ واریز بانک، پنج داده مستقل را به هم متصل کند: قرارداد خدمت، صورتحساب، تأییدیه پذیرش اعتبار، ریزگزارش تسویه و شواهد انجام خدمت.
یک فرایند درست میتواند چنین باشد:
گام اول ــ تشخیص نوع رابطه: سامانه از قرارداد و مشخصات تراکنش تشخیص میدهد با پرداخت مستقیم، پرداخت اعتباری شخص ثالث یا پیشپرداخت معمولی مواجه است. در موارد مبهم، به جای انتخاب اجباری، پرونده را به کارشناس ارجاع میدهد.
گام دوم ــ تطبیق شناسهها: شناسه قرارداد، فاکتور، مشتری، تراکنش تأمین مالی و تسویه بانکی به هم متصل میشوند. شباهت نام یا نزدیکی مبلغ بهتنهایی معیار قطعی تطبیق نیست.
گام سوم ــ تفکیک مبلغها: موتور محاسبه قطعی، مبلغ ناخالص فاکتور، کارمزد، استرداد، تعدیل و مبلغ خالص واریز را از هم جدا میکند. هوش مصنوعی میتواند توضیح اختلاف و علت ارجاع به کارشناس را بنویسد، اما جمعوتفریق و قواعد کنترلی باید آزمونپذیر باشند.
گام چهارم ــ کنترل زمان درآمد: سامانه تأییدیه انجام خدمت و تعهدات باقیمانده را بررسی میکند؛ وضعیت «پرداختشده» بهتنهایی دستور ثبت درآمد نیست.
گام پنجم ــ تشخیص استثنا: اگر ارائهدهنده اعتبار پرداخت را رد کرده، مبلغ در انتظار تسویه مانده، ادعای اختلاف ثبت شده یا قرارداد شرط رجوع دارد، پرونده باید از مسیر خودکار خارج شود.
گام ششم ــ تأیید حسابدار: پیشنهاد سند با دلیل، سند پشتیبان و قواعد استفادهشده برای تأیید انسانی عرضه میشود. تغییر سرفصلهای درآمد، بدهی قراردادی یا ذخایر بدون مجوز مناسب اجرا نمیشود.
هفت کنترل ضروری برای نرمافزار مالی
۱. وضعیت مجزای پذیرش اعتبار و وصول بانک: پذیرفتهشدن طرح اقساط لزوماً به معنی واریز وجه به بانک در همان لحظه نیست.
۲. عدم دوبارهشماری مطالبات: مطالبه مشتری و مطالبه واسط مربوط به همان قرارداد نباید همزمان دو دارایی اقتصادی مستقل تلقی شوند.
۳. تفکیک ریسک نکول از حق برگشت وجه: مسئول اقساط و مسئول استرداد/اعتراض دو نقش جدا هستند.
۴. ثبت ناخالص مبلغ قرارداد و اجزای تسویه: بانک ۱۹۰ میلیونی نباید بیبررسی جای درآمد ۲۰۰ میلیونی بنشیند.
۵. کنترل شناسایی درآمد بر اساس انجام خدمت: تسویه موفق، شرط کافی شناسایی درآمد نیست.
۶. شناسه یکتا برای استرداد و تسویههای اصلاحی: هر برداشت منفی باید به فاکتور و تراکنش اصلی برگردد.
۷. گزارش سودآوری هر روش پرداخت: سود عملیاتی را پس از محاسبه کارمزد، هزینه اداره وصول، تأخیر دریافت وجه و ریسکهای قراردادی مقایسه کنید؛ نه صرفاً با تعداد مشتریانی که گزینه اقساط را انتخاب میکنند.
آیا اجرای چنین مدلی در ایران ممکن است؟
امکان الگوبرداری از معماری نرمافزاری این مدل با ادعای موجودبودن یا مجازبودن یک خدمت اعتباری مشخص در ایران متفاوت است. پیش از ارائه هر محصول باید وضعیت مجوزهای ارائهدهنده اعتبار، قرارداد سهجانبه، مالکیت طلب، مسئولیت بازپرداخت و استرداد، حفاظت دادههای مشتری، صدور و اصلاح صورتحساب الکترونیکی و آثار مالیات بر ارزش افزوده با مقررات و مراجع رسمی روز بررسی شود.
هیچ درصد کارمزد، سقف اعتبار یا حکم مالیاتی از نمونه خارجی را نباید به بازار ایران تعمیم داد. در مدل داخلی، مؤسسه ممکن است طلب را واقعاً به طرف ثالث واگذار کرده باشد، یا صرفاً از یک شرکت واسط خدمات وصول گرفته باشد؛ این تفاوت باید پیش از طراحی ثبتهای اتوماتیک روشن شود.
برای مجموعهای مانند حسابداران برتر، فرصت قابل بررسی، ساخت یک ماژول مستقل تطبیق و حسابداری دریافتهای اعتباری است: ماژولی که حتی بدون ارائه مستقیم تسهیلات، اطلاعات قرارداد، فاکتور، تسویه، کارمزد و استرداد را استاندارد کند و گزارش قابل رسیدگی برای مدیر مالی بسازد. این یک پیشنهاد توسعه است و به معنی وجود یا عرضه کنونی آن نیست.
برنامه اجرای آزمایشی پیشنهادی
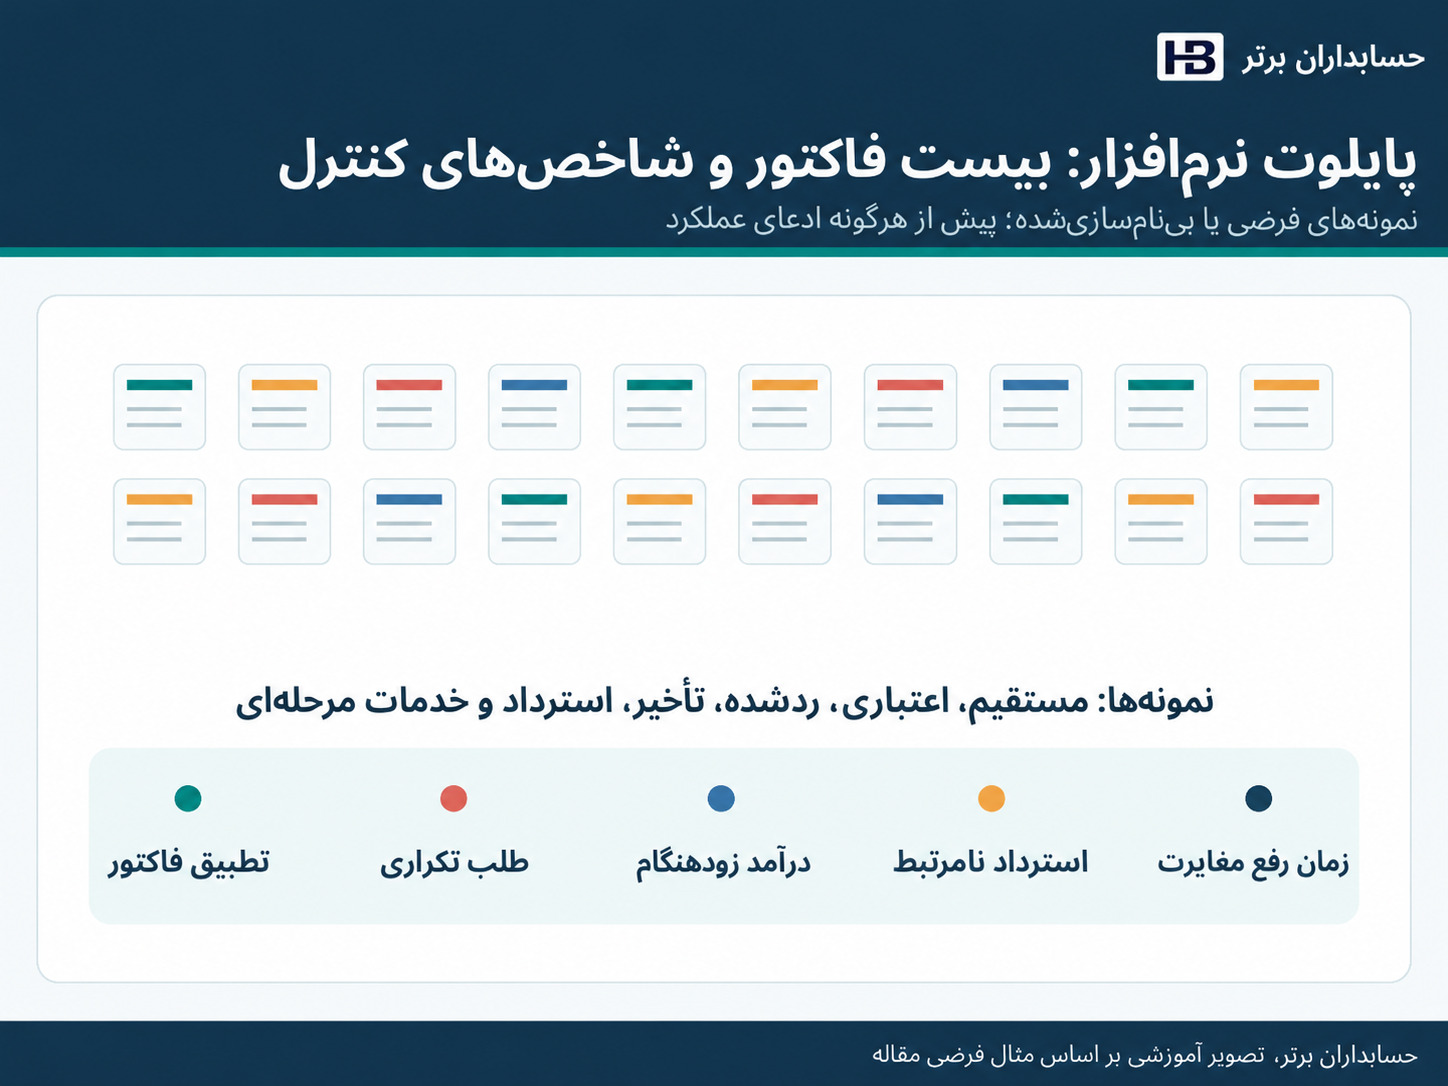
برای یک پایلوت محدود، ابتدا ۲۰ فاکتور فرضی یا بینامسازیشده انتخاب کنید: پرداخت مستقیم، پرداخت اعتباری، تراکنش ردشده، تسویه با تأخیر، استرداد جزئی و قرارداد خدمات مرحلهای را در آنها بگنجانید.
قبل از استفاده از مدل زبانی، حسابدار برای هر پرونده پاسخ مرجع تعیین کند: طلب متعلق به چه کسی است، مانده واسط چقدر است، درآمد قابل شناخت چه مبلغی است و چه استثنایی باید پرچمگذاری شود. سپس خروجی سیستم با پاسخ مرجع تطبیق داده شود.
شاخصهای پایلوت شامل درصد تطبیق درست فاکتور با تسویه، تعداد ماندههای دوبارهشماریشده، موارد شناسایی زودهنگام درآمد، نرخ کشف استردادهای نامرتبط و زمان رفع مغایرت است. هیچ نرخ موفقیت یا صرفهجویی مشخصی را بدون آزمون واقعی وعده ندهید.
جمعبندی
پرداخت اقساطی حقالزحمه مؤسسات حسابداری میتواند یک مدل تجاری تازه برای کاهش اصطکاک پرداخت مشتری و بهبود زمان دریافت نقد باشد. اما ارزش آن برای حسابدار فراتر از «چهار قسط یا یک واریز» است: باید روشن کند چه کسی طلبکار است، چه کسی نکول اقساط را تحمل میکند، کدام مبلغ واقعاً درآمد است و کدام ریسک بعد از تسویه باقی میماند.
هوش مصنوعی در این مسیر بیشترین ارزش را زمانی ایجاد میکند که قرارداد و اسناد را به هم پیوند بزند، استثناها را شناسایی کند و یک پیشنهاد مستند به حسابدار بدهد؛ نه زمانی که صرفاً برچسب «پرداختشده» را ببیند و سند نهایی صادر کند.