


مقدمه: بدهیای که در گزارش بانکی دیده نمیشود
مدیر مالی یک شرکت خدمات فناوری، صورتهای مالی پایان دوره را بررسی میکند.
طبق گزارش منابع انسانی، شرکت ۲۴ کارمند دارد که در مجموع ۱۴۰ روز مرخصی استحقاقی استفادهنشده و واجد شرایط شناسایی دارند.
در گزارش خزانهداری، هیچ پرداخت نقدی بابت تسویه این مرخصیها ثبت نشده است.
مدیرعامل تصور میکند تا زمانی که کارکنان از شرکت خارج نشدهاند یا مرخصی آنها بازخرید نشده، نیازی به شناسایی بدهی وجود ندارد.
اما حسابدار پس از بررسی اطلاعات کارگزینی، قراردادهای استخدامی و مبالغ حقوق، نتیجه متفاوتی ارائه میدهد:
بدهی شرکت بابت مرخصی استفادهنشده کارکنان، ۳۵۶ میلیون ریال است.
مدیرعامل میپرسد:
«وقتی هیچ وجهی پرداخت نشده، چرا باید این مبلغ را بهعنوان هزینه و بدهی ثبت کنیم؟»
پاسخ به یک اصل مهم حسابداری برمیگردد:
زمان ایجاد تعهد، الزاماً با زمان پرداخت وجه نقد یکسان نیست.
ممکن است کارکنان طی دوره با ارائه خدمات، حقی نسبت به مرخصی باحقوق آینده ایجاد کرده باشند.
اگر این حق مطابق مقررات، قرارداد و شرایط مربوط انباشته شود، شرکت باید تعهد ایجادشده را ارزیابی و در صورت احراز شرایط، در حسابها شناسایی کند.
این موضوع تنها یک مسئله مربوط به واحد منابع انسانی نیست.
شناسایی نادرست مرخصیهای استفادهنشده میتواند باعث کمتر گزارششدن بدهیها، بیشتر گزارششدن سود و ایجاد اختلاف میان سیستم کارگزینی، حقوق و دستمزد و دفتر کل شود.
از سوی دیگر، هزینهای که در حسابداری شناسایی میشود، ممکن است در همان دوره از نظر مقررات مالیات عملکرد قابل قبول نباشد.
این تفاوت، اهمیت موضوع را برای حسابداران و مدیران مالی شرکتهای ایرانی دوچندان میکند.
۱. چرا مرخصی استفادهنشده میتواند بدهی باشد؟
در حسابداری تعهدی، ثبت هزینه صرفاً به زمان خروج وجه نقد وابسته نیست.
اگر کارکنان در ازای ارائه خدمات، حقی نسبت به مزایای آینده کسب کنند و شرکت تعهد فعلی قابل اندازهگیری داشته باشد، ممکن است شناسایی بدهی ضرورت پیدا کند.
برای مثال، کارمندی طی سال در شرکت فعالیت میکند و بخشی از مرخصی باحقوق خود را استفاده نمیکند.
اگر این حق طبق مقررات و قرارداد، به دوره بعد منتقل شود یا شرایط پرداخت آن در پایان رابطه استخدامی برقرار باشد، شرکت باید آثار حسابداری آن را بررسی کند.
اما تمام مرخصیها ماهیت یکسانی ندارند.
برخی مرخصیها قابل انباشت هستند و برخی فقط هنگام وقوع رویداد مشخص قابل استفادهاند.
بنابراین، نباید هر روز غیبت مجاز یا هر نوع مرخصی ثبتشده در سیستم کارگزینی را بهصورت خودکار به بدهی تبدیل کرد.
برای تعیین برخورد صحیح، لازم است ماهیت حق کارکنان، مقررات حاکم و شرایط استفاده یا پرداخت آن مشخص شود.
۲. مبنای بینالمللی: استاندارد IAS 19
استاندارد بینالمللی IAS 19 با عنوان «مزایای کارکنان»، نحوه حسابداری انواع مزایایی را که در ازای ارائه خدمات به کارکنان تعلق میگیرد، تعیین میکند.
در این استاندارد، مزایای کوتاهمدت کارکنان شامل مواردی است که انتظار میرود در بازه تعیینشده پس از پایان دوره ارائه خدمات تسویه شوند.
مرخصیهای باحقوق یکی از موضوعات مهم این استاندارد هستند.
مرخصی انباشتشونده
مطابق بند ۱۳ استاندارد IAS 19، در مورد مرخصیهای انباشتشونده، هزینه مورد انتظار هنگامی شناسایی میشود که کارکنان خدماتی ارائه میکنند که حق آنها را برای استفاده از مرخصیهای آینده افزایش میدهد.
برای مثال، اگر کارمند در یک ماه کار کند و حق استفاده از مرخصی باحقوق آینده به دست آورد، تعهد مرتبط با آن باید بر اساس شرایط استاندارد بررسی شود.
مرخصی غیرانباشتشونده
در مرخصیهای غیرانباشتشونده، حق استفادهنشده به دوره بعد منتقل نمیشود.
در چنین مواردی، مبنای شناخت هزینه معمولاً زمان وقوع مرخصی است، نه صرفاً ارائه خدمات در دوره قبل.
نحوه اندازهگیری
طبق بند ۱۶ IAS 19، هزینه مورد انتظار مرخصی انباشتشونده براساس مبلغ اضافیای اندازهگیری میشود که واحد تجاری انتظار دارد در نتیجه حقوق استفادهنشده انباشتهشده در پایان دوره پرداخت کند.
برای مزایای کوتاهمدت مشمول این بخش، مبلغ مورد انتظار بدون تنزیل اندازهگیری میشود.
بنابراین، محاسبه باید به مبلغ تعهد مورد انتظار وابسته باشد، نه صرفاً تعداد روزهای نمایشدادهشده در نرمافزار حضور و غیاب.
تفاوت با استانداردهای ایران
IAS 19 یک استاندارد بینالمللی است.
شرکت ایرانی باید برای صورتهای مالی خود الزامات استانداردهای حسابداری لازمالاجرای ایران و چارچوب تعهدی گزارشگری را رعایت کند.
همچنین باید توجه داشت استاندارد حسابداری شماره ۳۳ ایران با عنوان «مزایای بازنشستگی کارکنان» درباره مزایای بازنشستگی است و نباید صرفاً به دلیل تشابه موضوع، آن را استاندارد اختصاصی مرخصیهای کوتاهمدت معرفی کرد.
۳. مقررات قانون کار ایران درباره مرخصی
در شرکتهای مشمول قانون کار، میزان مرخصی و شرایط ذخیره آن باید براساس مقررات مربوط بررسی شود.
ماده ۶۴: مرخصی استحقاقی سالانه
طبق ماده ۶۴ قانون کار، مرخصی استحقاقی سالانه کارگران با احتساب چهار روز جمعه، جمعاً یک ماه است.
در محاسبات رایج، این مدت معادل ۲۶ روز کاری در سال برای کارکنان مشمول شرایط عادی بیان میشود.
برای کارکرد کمتر از یک سال، حق مرخصی به نسبت مدت کارکرد تعیین میشود.
ماده ۶۵: مشاغل سخت و زیانآور
قانون برای کارکنان مشاغل سخت و زیانآور مشمول شرایط مربوط، مدت متفاوتی در نظر گرفته است.
بنابراین، نباید یک فرمول ثابت را بدون بررسی وضعیت شغلی برای همه کارکنان اعمال کرد.
ماده ۶۶: ذخیره مرخصی
مطابق ماده ۶۶ قانون کار، کارگر نمیتواند بیش از ۹ روز از مرخصی سالانه خود را ذخیره کند.
این قاعده به سقف انتقال مرخصی سالانه مربوط است و نباید بدون بررسی منشأ مانده، به معنای حذف خودکار تمام حقوق احتمالی کارکنان تفسیر شود.
برای مثال، اگر کارفرما امکان استفاده از مرخصی را فراهم نکرده باشد یا درباره ماندههای سنوات گذشته اختلاف وجود داشته باشد، وضعیت نیازمند بررسی اسناد و تفسیر حقوقی معتبر است.
همچنین سقف ۹ روز مربوط به ذخیره از مرخصی همان سال است؛ نباید آن را بدون بررسی، سقف کلی تمام ماندههای قانونی انباشته از سالهای مختلف دانست.
ماده ۷۱: مطالبات مرخصی هنگام خاتمه همکاری
طبق ماده ۷۱ قانون کار، در موارد مشخصی مانند خاتمه قرارداد، بازنشستگی یا ازکارافتادگی کلی، مطالبات مربوط به مرخصی استحقاقی باید مطابق قانون پرداخت شود.
بنابراین، شناسایی تعهد حسابداری و زمان تسویه نقدی آن میتوانند متفاوت باشند.
نکته مهم: تمام محاسبات مقاله درباره کارکنان مشمول قانون کار و با مفروضات مشخص انجام میشود. مقررات کارکنان رسمی دولت، برخی دستگاههای عمومی و سایر گروههای استخدامی ممکن است متفاوت باشد.
۴. تحول فناوری در سال ۲۰۲۶: مدیریت هوشمند مرخصی کارکنان
در مستندات SAP SuccessFactors Employee Central مربوط به سال ۲۰۲۶، قابلیتهای مدیریت حسابهای زمانی کارکنان، محاسبه استحقاق مرخصی و بازنگری خودکار برخی محاسبات تشریح شدهاند.
در نسخه 1H 2026، قواعد محاسبه مرخصی میتوانند با اطلاعات برنامه کاری و ساعات کارکرد واقعی یا برنامهریزیشده مرتبط شوند.
در مستندات نسخه 2H 2026 نیز فرایندهای محاسبه استحقاق بر اساس زمان ثبتشده، مدیریت حسابهای مرخصی و اجرای عملیات دورهای توضیح داده شدهاند.
از جمله کاربردهای این قابلیتها:
- ایجاد حساب مرخصی برای کارکنان
- تعیین دوره محاسبه استحقاق
- تخصیص مرخصی براساس قواعد تعریفشده
- محاسبه مجدد استحقاق پس از تغییر اطلاعات شغلی
- کنترل مانده مرخصی کارکنان
- مدیریت عملیات پایان دوره
- ثبت تاریخچه تغییرات و اصلاحات
اما این نکته اهمیت دارد:
محاسبه تعداد روزهای مرخصی در سیستم منابع انسانی، بهتنهایی معادل اندازهگیری بدهی حسابداری آن نیست.
برای تعیین مبلغ بدهی، علاوه بر مانده معتبر مرخصی، اطلاعات حقوق و مزایا و شرایط قانونی نیز باید بررسی شوند.
۵. سناریوی عددی: شرکت با ۲۴ کارمند
تمام ارقام، حقوق روزانه و اطلاعات کارکنان در این مثال فرضی و صرفاً آموزشی هستند.
فرض کنیم شرکت «فناوران نوین» در پایان مهر ۱۴۰۵، گزارش مرخصی کارکنان خود را بررسی میکند.
تعداد کارکنان شرکت ۲۴ نفر است.
برای سادهسازی، تمام کارکنان در مثال مشمول قانون کار هستند و حق مرخصی باحقوق آنها بر اساس قرارداد و مقررات مربوط ایجاد شده است.
فرض میکنیم:
- ماندههای بررسیشده معتبر و مورد تأیید واحد منابع انسانی هستند.
- روزهای مندرج در مثال، تعهد قابل شناسایی در تاریخ گزارشگری محسوب میشوند.
- برای هیچیک از کارکنان، محدودیت قانونی یا اختلاف حلنشدهای وجود ندارد که مبلغ محاسبهشده را تغییر دهد.
- هیچگونه مانده بدهی مرخصی مرتبط با همین حقوق، قبلاً در دفتر کل ثبت نشده است.
- نرخهای روزانه فرضی بیانگر مبلغ قابل اتکای تعهد هر گروه هستند.
- مزایای احتمالی بیمهای یا سایر هزینههای جانبی در مثال صفر فرض شدهاند.
شرکت کارکنان را برای محاسبه آموزشی در سه گروه قرار داده است.
اطلاعات کارکنان
| گروه | تعداد کارکنان | روز مرخصی معتبر به ازای هر نفر | مجموع روزها |
|---|---|---|---|
| کارشناسان ارشد | ۱۰ | ۶ | ۶۰ |
| کارشناسان اجرایی | ۸ | ۴ | ۳۲ |
| کارکنان پشتیبانی | ۶ | ۸ | ۴۸ |
| جمع | ۲۴ | — | ۱۴۰ |
جمع روزهای مرخصی:
۶۰ + ۳۲ + ۴۸ = ۱۴۰ روز
تمام ماندههای فردی این مثال از ۹ روز کمتر هستند.
بااینحال، معتبر بودن حقوق مرخصی در یک شرکت واقعی باید با توجه به دوره کسب حق، مرخصیهای قبلی و مقررات مربوط بررسی شود.
۶. تعیین مبلغ تعهد روزانه
برای محاسبه مبلغ بدهی، تعداد روزها کافی نیست.
باید مشخص شود هر روز مرخصی استفادهنشده، چه مبلغی از تعهد قابل اندازهگیری برای شرکت ایجاد کرده است.
فرض کنیم اطلاعات تأییدشده حقوق و دستمزد شرکت چنین باشد:
| گروه | مبلغ تعهد هر روز مرخصی (ریال) |
|---|---|
| کارشناسان ارشد | ۳٬۰۰۰٬۰۰۰ |
| کارشناسان اجرایی | ۲٬۵۰۰٬۰۰۰ |
| کارکنان پشتیبانی | ۲٬۰۰۰٬۰۰۰ |
این نرخها صرفاً فرض آموزشیاند.
در محاسبات واقعی، مبنای مزد و مزایای مشمول باید با قرارداد کار، مقررات مرتبط و نحوه تسویه حقوق مرخصی تطبیق داده شود.
همچنین نباید عدد ثابتی مانند تقسیم تمام دریافتیها بر ۳۰ را بدون بررسی اجزای حقوق و مبنای قانونی، برای همه کارکنان به کار گرفت.
۷. محاسبه بدهی گروه کارشناسان ارشد
تعداد کارکنان:
۱۰ نفر
مانده مرخصی هر نفر:
۶ روز
جمع:
۱۰ × ۶ = ۶۰ روز
مبلغ تعهد روزانه:
۳ میلیون ریال
بدهی این گروه:
۶۰ × ۳ = ۱۸۰ میلیون ریال
بنابراین، با وجود اینکه هیچ مرخصی بازخرید نشده است، حق انباشته و معتبر این گروه در مفروضات مثال ۱۸۰ میلیون ریال بدهی ایجاد کرده است.
۸. محاسبه بدهی کارشناسان اجرایی
تعداد کارکنان:
۸ نفر
مانده مرخصی هر نفر:
۴ روز
جمع روزها:
۸ × ۴ = ۳۲ روز
مبلغ تعهد روزانه:
۲٫۵ میلیون ریال
بدهی گروه:
۳۲ × ۲٫۵ = ۸۰ میلیون ریال
این مبلغ باید در کنار بدهی سایر کارکنان شناسایی شود.
۹. محاسبه بدهی کارکنان پشتیبانی
تعداد کارکنان:
۶ نفر
مانده مرخصی هر نفر:
۸ روز
جمع روزها:
۶ × ۸ = ۴۸ روز
مبلغ تعهد روزانه:
۲ میلیون ریال
بدهی:
۴۸ × ۲ = ۹۶ میلیون ریال
جمعبندی سه گروه
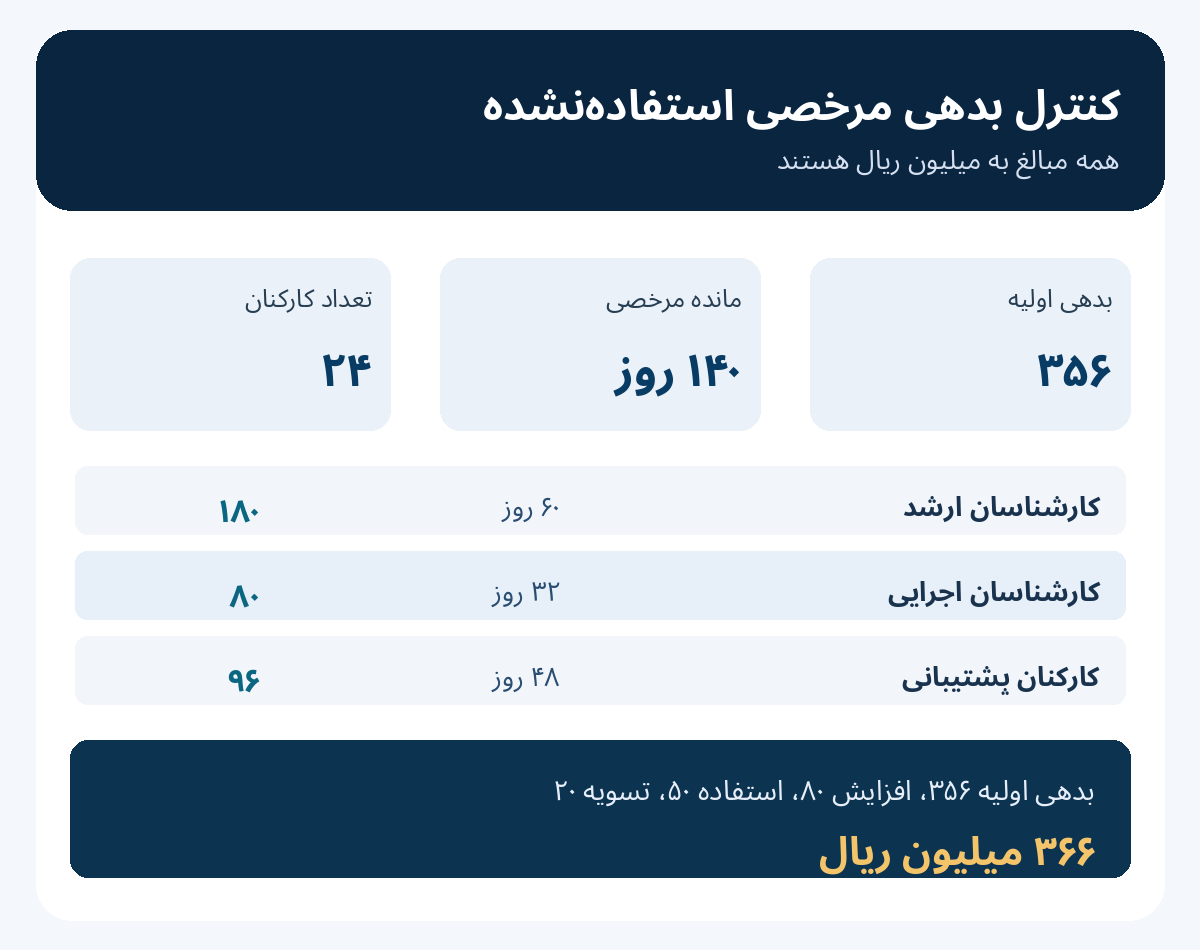
| گروه | روزهای مرخصی | بدهی (میلیون ریال) |
|---|---|---|
| کارشناسان ارشد | ۶۰ | ۱۸۰ |
| کارشناسان اجرایی | ۳۲ | ۸۰ |
| کارکنان پشتیبانی | ۴۸ | ۹۶ |
| جمع | ۱۴۰ | ۳۵۶ |
محاسبه نهایی:
۱۸۰ + ۸۰ + ۹۶ = ۳۵۶ میلیون ریال
بنابراین، مبلغ تعهد شرکت بابت مرخصیهای معتبر استفادهنشده ۳۵۶ میلیون ریال است.
۱۰. چرا میانگینگیری ساده میتواند گمراهکننده باشد؟
ممکن است حسابدار برای سادهکردن محاسبات، یک نرخ روزانه ثابت برای تمام کارکنان در نظر بگیرد.
برای مثال، اگر بهاشتباه نرخ ۲٫۵ میلیون ریال را برای همه روزها اعمال کند:
۱۴۰ × ۲٫۵ = ۳۵۰ میلیون ریال
درحالیکه بدهی صحیح در مثال:
۳۵۶ میلیون ریال است.
اختلاف:
۳۵۶ − ۳۵۰ = ۶ میلیون ریال
این اختلاف از تفاوت نرخ حقوق کارکنان ناشی میشود.
در شرکتهایی با تعداد زیاد کارکنان، تفاوت نرخهای حقوق، مزایای مشمول و شرایط قرارداد میتواند اثر بزرگتری ایجاد کند.
بنابراین، بهتر است مبلغ تعهد ابتدا در سطح هر کارمند محاسبه شود.
تجمیع اطلاعات باید پس از محاسبه فردی انجام شود؛ نه اینکه میانگین حقوق تمام کارکنان مبنای محاسبه قرار گیرد.
۱۱. ثبت حسابداری ذخیره مرخصی
فرض میکنیم شرکت تا پایان مهر هیچ بدهیای بابت همین حقوق مرخصی در دفتر کل شناسایی نکرده است.
در نتیجه، برای اصلاح وضعیت و ثبت تعهد موجود، سند زیر تهیه میشود.
ثبت شناسایی هزینه و بدهی
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه مزایای کارکنان ـ مرخصی استحقاقی | ۳۵۶ | — |
| بدهی مرخصی استفادهنشده کارکنان | — | ۳۵۶ |
| جمع | ۳۵۶ | ۳۵۶ |
این ثبت باعث میشود:
- هزینه دوره یا دورههای مربوط، حسب مبنای زمانی و اهمیت اصلاح، بهدرستی شناسایی شود.
- بدهی شرکت افزایش یابد.
- سود گزارششده در شرایط مثال کاهش پیدا کند.
- هیچ وجه نقدی در تاریخ ثبت از حساب شرکت خارج نشود.
در رویه صحیح، هزینه حقوق مرخصی انباشتشونده باید همزمان با ایجاد حق کارکنان شناسایی شود.
بنابراین، اگر شرکت از ابتدای دوره محاسبات را ماهانه انجام داده باشد، ممکن است فقط تعدیل مانده لازم باشد.
ثبت ۳۵۶ میلیون ریالی این مثال یک ثبت تجمیعی آموزشی با فرض نبود شناسایی قبلی است؛ نباید در یک سیستم واقعی، هزینهای که قبلاً ثبت شده دوباره شناسایی شود.
۱۲. اثر ذخیره مرخصی بر صورتهای مالی
فرض کنیم سود شرکت پیش از ثبت بدهی مرخصی و پیش از مالیات، ۲٬۰۰۰ میلیون ریال بوده است.
قبل از ثبت
سود پیش از مالیات:
۲٬۰۰۰ میلیون ریال
بدهی شناساییشده بابت مرخصی:
صفر
بعد از ثبت
هزینه مرخصی:
۳۵۶ میلیون ریال
سود پیش از مالیات:
۲٬۰۰۰ − ۳۵۶ = ۱٬۶۴۴ میلیون ریال
بنابراین، با فرض ثابتبودن سایر عوامل، ثبت تعهد باعث کاهش سود پیش از مالیات به میزان ۳۵۶ میلیون ریال میشود.
در مقابل، بدهیها نیز به همین مبلغ افزایش مییابند.
اما موجودی وجه نقد تغییری نمیکند.
جدول مقایسه
| شاخص | قبل از ثبت | بعد از ثبت |
|---|---|---|
| سود پیش از مالیات | ۲٬۰۰۰ | ۱٬۶۴۴ |
| بدهی مرخصی | صفر | ۳۵۶ |
| خروج وجه نقد بابت ثبت | صفر | صفر |
تمام مبالغ به میلیون ریال هستند.
این مقایسه نشان میدهد گزارش سود و گزارش جریان نقد، لزوماً تصویر یکسانی از تعهدات شرکت ارائه نمیکنند.
۱۳. وقتی کارمند از مرخصی استفاده میکند، چه اتفاقی میافتد؟
یکی از اشتباهات رایج این است که ابتدا هزینه مرخصی شناسایی شود و سپس هنگام استفاده کارمند از مرخصی، همان مبلغ دوباره به هزینه حقوق دوره منظور شود.
این روش میتواند باعث دوبارهشناسی هزینه شود.
فرض کنیم در دوره بعد، کارکنان از بخشی از مرخصیهای انباشتهشده استفاده میکنند.
مرخصی استفادهشده
| گروه | تعداد روز استفادهشده | مبلغ (میلیون ریال) |
|---|---|---|
| کارشناسان ارشد | ۶ | ۱۸ |
| کارشناسان اجرایی | ۸ | ۲۰ |
| کارکنان پشتیبانی | ۶ | ۱۲ |
| جمع | ۲۰ | ۵۰ |
بنابراین، ۵۰ میلیون ریال از تعهد مرخصی قبلی مصرف شده است.
فرض میکنیم تمام این روزها مربوط به ماندهای هستند که هزینه آن قبلاً شناسایی شده است.
در این حالت، استفاده از مرخصی باید بدهی موجود را کاهش دهد، نه اینکه هزینه مشابهی دوباره ایجاد کند.
نمونه ثبت حقوق دوره
فرض کنیم کل حقوق قابل پرداخت کارکنان در یک بخش از دوره، ۲۰۰ میلیون ریال باشد.
از این مبلغ:
- ۱۵۰ میلیون ریال بابت خدمات جاری کارکنان است.
- ۵۰ میلیون ریال بابت استفاده از مرخصیهایی است که قبلاً تعهد آن ثبت شده بود.
ثبت میتواند چنین باشد:
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه حقوق دوره جاری | ۱۵۰ | — |
| بدهی مرخصی استفادهنشده | ۵۰ | — |
| حقوق پرداختنی | — | ۲۰۰ |
ثبت پرداخت حقوق:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حقوق پرداختنی | ۲۰۰ | — |
| بانک | — | ۲۰۰ |
در این مثال، مالیات، بیمه و سایر کسورات برای سادهسازی صفر فرض شدهاند.
نکته اساسی آن است که سیستم حقوق و دستمزد باید بتواند بخش مرتبط با استفاده از مرخصی انباشته را از هزینه حقوق خدمات جاری تفکیک کند.
۱۴. اگر مرخصی جدید نیز ایجاد شود، مانده بدهی چقدر خواهد بود؟
اکنون فرض کنیم کارکنان در دوره بعد، حقوق مرخصی جدیدی به دست آوردهاند.
ارزش مرخصی جدید گروهها چنین است:
| گروه | روزهای جدید | مبلغ (میلیون ریال) |
|---|---|---|
| کارشناسان ارشد | ۱۰ | ۳۰ |
| کارشناسان اجرایی | ۱۲ | ۳۰ |
| کارکنان پشتیبانی | ۱۰ | ۲۰ |
| جمع | ۳۲ | ۸۰ |
فرض میکنیم این حقوق جدید مطابق مقررات و قراردادها ایجاد شده و واجد شرایط شناسایی است.
ثبت:
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه مزایای کارکنان ـ مرخصی | ۸۰ | — |
| بدهی مرخصی استفادهنشده | — | ۸۰ |
محاسبه مانده جدید
مانده ابتدای دوره:
۳۵۶ میلیون ریال
افزایش بابت حقوق مرخصی جدید:
۸۰ میلیون ریال
کاهش بابت استفاده از مرخصی قبلی:
۵۰ میلیون ریال
مانده:
۳۵۶ + ۸۰ − ۵۰ = ۳۸۶ میلیون ریال
بنابراین، حتی اگر شرکت ۵۰ میلیون ریال از بدهی قبلی را تسویه کرده باشد، به دلیل ایجاد حقوق جدید، مانده تعهد میتواند همچنان افزایش پیدا کند.
۱۵. ثبت بازخرید مرخصی هنگام خاتمه همکاری
فرض کنیم دو نفر از کارشناسان اجرایی، همکاری خود را با شرکت خاتمه میدهند.
هر یک دارای چهار روز مرخصی قابل تسویه از مانده قبلی هستند.
جمع روزهای قابل تسویه:
۲ × ۴ = ۸ روز
مبلغ تعهد روزانه:
۲٫۵ میلیون ریال
مبلغ تسویه:
۸ × ۲٫۵ = ۲۰ میلیون ریال
فرض میکنیم حق دریافت وجه مطابق مقررات احراز شده و مبلغ آن با اسناد تسویه کارکنان تأیید شده است.
ثبت تخصیص بدهی به کارکنان
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی مرخصی استفادهنشده | ۲۰ | — |
| حقوق مرخصی پرداختنی به کارکنان | — | ۲۰ |
ثبت پرداخت
| حساب | بدهکار | بستانکار |
|---|---|---|
| حقوق مرخصی پرداختنی به کارکنان | ۲۰ | — |
| بانک | — | ۲۰ |
در این حالت، بدهی مرخصی کاهش یافته و وجه نقد پرداخت شده است.
با فرض اینکه تمام مبلغ قبلاً هزینه شده و نرخ تسویه تغییر نکرده باشد، این پرداخت هزینه جدیدی در صورت سود و زیان ایجاد نمیکند.
این موضوع باید از پرداختهایی که بدون شناسایی قبلی هزینه انجام میشوند، تفکیک شود.
۱۶. کنترل نهایی مانده بدهی مرخصی
اکنون تمام رویدادها را با یکدیگر تطبیق میدهیم.
| رویداد | افزایش بدهی | کاهش بدهی |
|---|---|---|
| مانده اولیه | ۳۵۶ | — |
| مرخصی جدید ایجادشده | ۸۰ | — |
| استفاده از مرخصی قبلی | — | ۵۰ |
| تسویه کارکنان خارجشده | — | ۲۰ |
| مانده پایان دوره | ۳۶۶ |
فرمول:
۳۵۶ + ۸۰ − ۵۰ − ۲۰ = ۳۶۶ میلیون ریال
کنترل بر اساس گروهها
| گروه | روز اولیه | روز جدید | روز استفادهشده | روز تسویهشده | روز پایان |
|---|---|---|---|---|---|
| کارشناسان ارشد | ۶۰ | ۱۰ | ۶ | صفر | ۶۴ |
| کارشناسان اجرایی | ۳۲ | ۱۲ | ۸ | ۸ | ۲۸ |
| کارکنان پشتیبانی | ۴۸ | ۱۰ | ۶ | صفر | ۵۲ |
| جمع | ۱۴۰ | ۳۲ | ۲۰ | ۸ | ۱۴۴ |
محاسبه مبلغ پایان دوره:
کارشناسان ارشد:
۶۴ × ۳ = ۱۹۲ میلیون ریال
کارشناسان اجرایی:
۲۸ × ۲٫۵ = ۷۰ میلیون ریال
کارکنان پشتیبانی:
۵۲ × ۲ = ۱۰۴ میلیون ریال
جمع:
۱۹۲ + ۷۰ + ۱۰۴ = ۳۶۶ میلیون ریال
بنابراین، دو روش کنترل یک نتیجه دارند.
هم محاسبه گردش حساب و هم محاسبه روزهای مرخصی به تفکیک گروه، مانده ۳۶۶ میلیون ریالی را نشان میدهند.
در این مثال، دو نفر از کارکنان خارج شدهاند و تعداد کارکنان پایان دوره به ۲۲ نفر رسیده است.
برای سادهسازی، فرض شده روزهای جدید میان کارکنان بهگونهای توزیع شدهاند که ماندههای فردی معتبر هستند و هیچ محدودیت قانونی نقض نمیشود.
۱۷. اثر افزایش حقوق بر بدهی مرخصی
یکی از مسائل مهم این است که ارزش مرخصی استفادهنشده ممکن است با تغییر حقوق کارکنان تغییر کند.
فرض کنیم پس از محاسبه مانده اولیه ۳۵۶ میلیون ریالی، نرخ تعهد روزانه تمام کارکنان ۱۰ درصد افزایش پیدا کند.
اگر تعداد روزها و سایر شرایط ثابت باشند، مبلغ تعهد جدید چنین خواهد بود:
۳۵۶ × ۱٫۱۰ = ۳۹۱٫۶ میلیون ریال
افزایش:
۳۹۱٫۶ − ۳۵۶ = ۳۵٫۶ میلیون ریال
در صورت احراز لزوم تجدید اندازهگیری بر اساس شرایط واقعی تعهد، این افزایش باید در حسابها منعکس شود.
ثبت تعدیل
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تعدیل مزایای کارکنان | ۳۵٫۶ | — |
| بدهی مرخصی استفادهنشده | — | ۳۵٫۶ |
این مثال یک سناریوی مستقل از گردش بخش قبل است و نباید مبلغ ۳۵٫۶ میلیون ریال را دوباره به مانده ۳۶۶ میلیون ریالی اضافه کرد، مگر اینکه تغییر نرخ واقعاً در آن دوره رخ داده باشد و قبلاً منظور نشده باشد.
در عمل، تغییر حقوق، زمان مورد انتظار استفاده یا تسویه و ماهیت مزایای مشمول میتواند بر اندازهگیری بدهی اثر بگذارد.
بنابراین، تهیه یک محاسبه ثابت در ابتدای سال و استفاده از آن تا پایان سال بدون بازبینی، ممکن است مناسب نباشد.
۱۸. تفاوت حسابداری مرخصی با ذخیره سنوات
ذخیره مرخصی و تعهد مزایای پایان خدمت، دو موضوع متفاوت هستند.
مرخصی استفادهنشده
این تعهد از حقوق انباشته کارکنان برای استفاده از مرخصی باحقوق یا تسویه واجد شرایط آن ایجاد میشود.
مزایای پایان خدمت
این مزایا به شرایط پایان رابطه استخدامی یا سایر رویدادهای مشخص مربوط هستند و مبانی قانونی و حسابداری جداگانهای دارند.
همچنین استاندارد حسابداری شماره ۳۳ ایران درباره مزایای بازنشستگی کارکنان است و نباید تمام انواع مزایای کارکنان را بدون تفکیک، تحت یک استاندارد یا یک حساب تجمیعی بررسی کرد.
در سیستم حسابداری باید دستکم امکان تفکیک موارد زیر وجود داشته باشد:
- بدهی حقوق و دستمزد
- بدهی مرخصی استفادهنشده
- تعهد مزایای پایان خدمت
- تعهد مزایای بازنشستگی در صورت شمول
- سایر مزایای کارکنان
ترکیب همه این مبالغ در یک حساب بدون گزارش تحلیلی، رسیدگی و کنترل را دشوار میکند.
۱۹. تفاوت هزینه حسابداری و هزینه قابل قبول مالیاتی
این بخش یکی از مهمترین موضوعات برای شرکتهای ایرانی است.
ممکن است شرکت براساس الزامات حسابداری، تعهد مرخصی را شناسایی کند، اما همان مبلغ در دوره ذخیرهگیری از نظر مالیات عملکرد قابل قبول نباشد.
بخشنامه شماره ۲۰۰/۹۸/۹۱
سازمان امور مالیاتی کشور در بخشنامه شماره ۲۰۰/۹۸/۹۱ مورخ ۳۰ دی ۱۳۹۸ به موضوع ذخیره حق سنوات، ذخیره حقوق مرخصی استفادهنشده و برخی آثار مالیاتی آنها پرداخته است.
مطابق بند سوم این بخشنامه، هزینه ذخیره حقوق ایام مرخصی استفادهنشده در زمان ذخیرهگیری، به استناد مبانی اعلامشده در بخشنامه، هزینه قابل قبول مالیاتی شناخته نمیشود.
در مقابل، هزینه مربوط در زمان پرداخت یا تخصیص به حقوقبگیر، با رعایت شرایط قانونی مطرحشده، قابل بررسی برای پذیرش مالیاتی است.
کاربرد در مثال
شرکت ۳۵۶ میلیون ریال هزینه حسابداری مرخصی شناسایی کرده است.
فرض کنیم تمام این مبلغ صرفاً ذخیرهگیری بوده و هنوز هیچیک از آن به حقوقبگیر پرداخت یا تخصیص داده نشده است.
در محاسبه مالیات عملکرد، با فرض اعمال حکم بخشنامه و نبود مقررات مؤثر بعدی، ممکن است لازم باشد ۳۵۶ میلیون ریال از هزینه حسابداری به سود مبنای محاسبه مالیات اضافه شود.
این تعدیل به معنای اشتباه بودن ثبت حسابداری نیست.
بلکه تفاوت میان قواعد شناسایی حسابداری و مقررات تعیین درآمد مشمول مالیات را نشان میدهد.
نکته مهم درباره مالیات حقوق
بخشنامه یادشده میان ذخیرهگیری و پرداخت یا تخصیص نیز تفاوت قائل شده است.
بر اساس متن آن، صرف شناسایی ذخیره در حسابداری، بهتنهایی به منزله تخصیص درآمد حقوق به فرد نیست.
همچنین بند پنجم ماده ۹۱ قانون مالیاتهای مستقیم و مفاد بخشنامه درباره معافیت حقوق مرخصی استفادهنشده دارای احکام مشخصی هستند.
اما اعمال معافیت و نحوه گزارش در دوره واقعی باید با آخرین مقررات لازمالاجرا و وضعیت پرداخت یا تخصیص تطبیق داده شود.
وضعیت رسیدگی قضایی
در رأی شماره ۹۹۰۹۹۷۰۹۰۶۰۱۱۳۲۲ مورخ ۲۴ دی ۱۳۹۹، هیأت تخصصی مالیاتی و بانکی دیوان عدالت اداری، شکایت مربوط به ابطال بند سوم بخشنامه ۲۰۰/۹۸/۹۱ را رد کرده است.
بااینحال، پیش از استفاده اجرایی از حکم مالیاتی در سال ۱۴۰۵، بررسی هرگونه مقرره یا رأی مؤثر بعدی ضروری است.
اصل مهم: پذیرش یا رد مالیاتی یک هزینه، نباید بدون مبنای استانداردی باعث ثبت نادرست آن در دفاتر حسابداری شود.
۲۰. چرا مانده سیستم حضور و غیاب همیشه کافی نیست؟
در بسیاری از شرکتها، واحد منابع انسانی با نرمافزار حضور و غیاب کار میکند و واحد مالی از نرمافزار حقوق و دستمزد و حسابداری استفاده میکند.
ممکن است سیستم حضور و غیاب مانده مرخصی یک کارمند را ۱۲ روز نشان دهد.
اما حسابدار برای شناسایی بدهی باید مشخص کند:
- این ۱۲ روز مربوط به کدام دورهها هستند؟
- آیا روزهای مربوط طبق مقررات قابل انتقالاند؟
- آیا بخشی از مرخصی قبلاً مصرف شده اما ثبت نشده است؟
- آیا روزهای مرخصی ساعتی بهدرستی تبدیل شدهاند؟
- آیا درباره بخشی از مانده اختلاف حقوقی وجود دارد؟
- چه مبلغی برای تسویه یا استفاده از حق مربوط باید اندازهگیری شود؟
بنابراین، مانده مرخصی در سیستم کارگزینی، یک داده اولیه است؛ نه الزاماً مبلغ نهایی بدهی حسابداری.
نمونه اختلاف
فرض کنید سیستم حضور و غیاب برای یک کارمند ۱۲ روز مرخصی ثبت کرده است.
اما پس از بررسی معلوم شود سه روز مربوط به درخواستهایی است که هنوز تأیید نهایی نشده یا در محاسبه سوابق دوباره ثبت شدهاند.
در این حالت، ابتدا باید اطلاعات اصلاح شود.
از سوی دیگر، اگر سه روز از مانده مربوط به حقوق سنوات گذشته باشد، نباید بدون بررسی منشأ آن بهصورت خودکار حذف شود.
هدف کنترل، رسیدن به مانده معتبر است؛ نه صرفاً کاهش تعداد روزها به یک عدد ثابت.
۲۱. کاربرد هوش مصنوعی در کنترل مرخصی کارکنان
هوش مصنوعی میتواند در اتصال اطلاعات منابع انسانی، حقوق و دستمزد و حسابداری نقش داشته باشد.
کاربرد اول: شناسایی مغایرت اطلاعات
مدلهای تحلیلی میتوانند گزارش کارکنان را با اطلاعات سیستم حقوق و دستمزد مقایسه کنند.
برای مثال، کارمندی که از شرکت خارج شده ولی همچنان مرخصی جدید برای او ثبت میشود، میتواند برای بررسی علامتگذاری شود.
کاربرد دوم: کنترل روزهای تکراری
سیستم میتواند درخواستهای مرخصی همپوشان، ثبتهای تکراری و اختلاف میان روزهای تأییدشده و روزهای کسرشده را شناسایی کند.
کاربرد سوم: شناسایی تغییرات اثرگذار بر بدهی
تغییر نرخ حقوق، وضعیت اشتغال، نوع قرارداد یا برنامه کاری میتواند نیازمند بازبینی محاسبه تعهد باشد.
سیستم میتواند این تغییرات را به واحد مالی اعلام کند.
کاربرد چهارم: پیشنهاد طبقهبندی حقوق مرخصی
هوش مصنوعی میتواند به تفکیک موارد زیر کمک کند:
- مرخصی استحقاقی
- مرخصی استعلاجی
- مرخصی بدون حقوق
- مرخصی مربوط به شرایط خاص
- مانده حقوق مرخصی سنوات گذشته
اما تشخیص نهایی آثار قانونی و حسابداری باید توسط متخصص تأیید شود.
کاربرد پنجم: تحلیل بدهیهای آینده
با استفاده از دادههای معتبر، سیستم میتواند سناریوهایی درباره هزینه احتمالی مرخصی کارکنان و آثار افزایش حقوق ارائه کند.
برای مثال، افزایش ۱۰ درصدی نرخ مبنای تعهد در سناریوی آموزشی مقاله، میتواند ۳۵٫۶ میلیون ریال به بدهی اولیه اضافه کند.
چنین محاسبهای برای بودجهبندی و تحلیل نقدینگی مفید است؛ اما بهتنهایی به معنای الزام پرداخت فوری آن مبلغ نیست.
۲۲. معماری پیشنهادی هوش مصنوعی و ERP
برای طراحی سیستم قابل اتکا، لازم است میان محاسبات قطعی و تحلیل هوشمند تفاوت گذاشته شود.
معماری پیشنهادی:
داده معتبر حضور و غیاب ← سوابق استخدام و قرارداد ← اطلاعات حقوق و دستمزد ← کنترل قواعد قانونی و سازمانی ← تحلیل ناهنجاری با هوش مصنوعی ← موتور محاسبه تعهد مرخصی ← تأیید منابع انسانی و مالی ← ثبت دفتر کل ← گزارش و ردپای حسابرسی
در این معماری:
- سیستم منابع انسانی مسئول ثبت و تأیید اطلاعات مرخصی است.
- واحد حقوق و دستمزد مبالغ معتبر را فراهم میکند.
- موتور قواعد، تعهد را محاسبه میکند.
- هوش مصنوعی موارد غیرعادی را شناسایی میکند.
- حسابدار مسئول کنترل و تأیید ثبت نهایی است.
مدل زبانی نباید بدون کنترل قانونی و انسانی، مرخصی کارکنان را حذف کند، حق مالی افراد را تغییر دهد یا ثبتهای نهایی غیرقابل بازگشت انجام دهد.
۲۳. هشت کنترل داخلی ضروری
کنترل اول: شناسایی مقررات حاکم بر کارکنان
وضعیت استخدامی هر فرد باید مشخص باشد.
نباید مقررات یک گروه استخدامی بدون بررسی برای تمام کارکنان اعمال شود.
کنترل دوم: ثبت دقیق استحقاق مرخصی
حق مرخصی باید متناسب با سوابق و وضعیت فرد محاسبه شود.
کنترل سوم: کنترل استفاده از مرخصی
درخواستهای تأییدشده باید با اطلاعات حضور و غیاب تطبیق داده شوند.
کنترل چهارم: کنترل ماندههای سنوات گذشته
مانده مرخصی هر دوره باید منشأ و مستندات مشخصی داشته باشد.
کنترل پنجم: تأیید نرخ مبنای محاسبه
اجزای حقوق و مزایای مشمول محاسبه باید توسط واحد مربوط تأیید شوند.
کنترل ششم: جلوگیری از شناسایی دوباره هزینه
هنگام استفاده یا تسویه حقوق قبلاً شناساییشده، بدهی باید بهدرستی کاهش یابد.
کنترل هفتم: تطبیق منابع انسانی و دفتر کل
جمع تعهدات فردی باید با مانده حساب بدهی مرخصی تطبیق داشته باشد.
کنترل هشتم: بازبینی آثار مالیاتی
تفاوت میان هزینه حسابداری و هزینه قابل قبول مالیاتی باید بهصورت مستقل مستندسازی و کنترل شود.
۲۴. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول: ماژول هوشمند ذخیره مرخصی و تعهدات کارکنان
با توجه به هویت فناوریمحور حسابداران برتر، طراحی یک ماژول برای اتصال اطلاعات منابع انسانی و حقوق و دستمزد به دفتر کل میتواند فرصت قابل بررسی باشد.
این ماژول صرفاً پیشنهاد توسعه محصول است و بهمعنای وجود فعلی آن در محصولات حسابداران برتر نیست.
قابلیتهای پیشنهادی:
- دریافت اطلاعات مانده مرخصی از سیستم کارگزینی
- مدیریت سوابق مرخصی به تفکیک دوره
- محاسبه حقوق مرخصی کارکنان
- اعمال قواعد قابل تنظیم براساس نوع قرارداد
- ثبت افزایش و کاهش تعهد
- کنترل ماندههای غیرعادی
- تحلیل آثار افزایش حقوق
- تطبیق با سیستم حقوق و دستمزد
- ایجاد گزارش مغایرت با دفتر کل
- تفکیک آثار حسابداری و مالیاتی
- ذخیره تاریخچه محاسبات و تأییدها
نمونه داشبورد
| شاخص | مقدار |
|---|---|
| تعداد کارکنان ابتدای مثال | ۲۴ نفر |
| مانده مرخصی اولیه | ۱۴۰ روز |
| بدهی اولیه | ۳۵۶ میلیون ریال |
| بدهی مصرفشده در دوره بعد | ۵۰ میلیون ریال |
| تعهد جدید | ۸۰ میلیون ریال |
| تسویه نقدی مرخصی | ۲۰ میلیون ریال |
| بدهی پایان سناریو | ۳۶۶ میلیون ریال |
این داشبورد میتواند علاوه بر نمایش مانده کل، امکان بررسی اطلاعات هر کارمند و علت تغییر بدهی را فراهم کند.
۲۵. برنامه اجرایی چهارهفتهای
هفته اول: ارزیابی دادهها
فهرست کارکنان، قراردادها، مانده مرخصی، سوابق استفاده و اطلاعات حقوق گردآوری شود.
هفته دوم: تعیین قواعد محاسبه
قواعد استحقاق، انتقال، استفاده، تسویه و اندازهگیری مرخصی برای گروههای مختلف بررسی و مستند شوند.
هفته سوم: اجرای آزمایشی
محاسبات روی گروهی از کارکنان با اطلاعات کامل اجرا شود.
ماندهها با سوابق منابع انسانی و حقوق و دستمزد تطبیق داده شوند.
هفته چهارم: کنترل و اصلاح
موارد اختلاف بررسی شوند.
گزارشهای بدهی، هزینه، استفاده از مرخصی و تسویه نقدی با یکدیگر کنترل شوند.
پس از تأیید، امکان گسترش فرایند به سایر کارکنان بررسی شود.
۲۶. جمعبندی تخصصی
مرخصی استفادهنشده کارکنان فقط یک عدد در سیستم حضور و غیاب نیست.
اگر کارکنان براساس مقررات و قراردادها، حق قابل شناسایی نسبت به مرخصی باحقوق آینده ایجاد کرده باشند، شرکت باید آثار حسابداری آن را بررسی کند.
در سناریوی مقاله:
- شرکت ۲۴ کارمند داشت.
- مانده معتبر مرخصی ۱۴۰ روز بود.
- ارزش تعهد کارشناسان ارشد ۱۸۰ میلیون ریال محاسبه شد.
- تعهد کارشناسان اجرایی ۸۰ میلیون ریال بود.
- تعهد کارکنان پشتیبانی ۹۶ میلیون ریال بود.
بنابراین، مجموع بدهی اولیه برابر ۳۵۶ میلیون ریال شد.
در دوره بعد، شرکت ۸۰ میلیون ریال تعهد جدید شناسایی کرد، ۵۰ میلیون ریال از مرخصیهای قبلی استفاده شد و ۲۰ میلیون ریال بابت تسویه کارکنان پرداخت شد.
مانده جدید:
۳۵۶ + ۸۰ − ۵۰ − ۲۰ = ۳۶۶ میلیون ریال
این محاسبات نشان میدهد بدهی مرخصی در طول زمان میتواند بدون پرداخت فوری وجه ایجاد یا افزایش پیدا کند.
همچنین استفاده از مرخصی یا تسویه آن نباید باعث شناسایی دوباره هزینهای شود که قبلاً ثبت شده است.
از نظر مالیاتی نیز باید میان هزینه شناساییشده در حسابداری و هزینه قابل قبول مالیاتی تفاوت قائل شد.
نتیجه اصلی آن است که زمان ایجاد تعهد کارکنان، زمان شناسایی هزینه حسابداری، زمان پذیرش مالیاتی و زمان پرداخت وجه نقد، لزوماً یکسان نیستند.
ترکیب سیستم منابع انسانی، حقوق و دستمزد، ERP و هوش مصنوعی تحت نظارت متخصص میتواند محاسبات را دقیقتر، کنترلها را مستندتر و اختلاف میان اطلاعات کارکنان و دفتر کل را کمتر کند.
برای مدیر مالی، ارزش این فرایند تنها در ثبت یک بدهی نیست؛ بلکه در دستیابی به تصویری واقعیتر از تعهدات شرکت، هزینه نیروی انسانی و نیازهای نقدینگی آینده است.
برای مطالعه مطالب کاربردی حسابداری، دریافت آموزشهای تخصصی و آشنایی با ابزارهای مالی و هوشمند، از بخش ثبتنام و عضویت حسابداران برتر استفاده کنید
مقالات مرتبط و مطالعه بیشتر
دو پیوند نخست مستقیماً با مطالبات یا پرداختهای کارکنان ارتباط دارند؛ سایر پیوندها، مطالعه تکمیلی در موضوع ثبت بدهی، ذخایر و کنترل حسابداری هستند.
- استرداد مالیات حقوق رفاهیات کارکنان؛ محاسبه و ثبت حسابداری
- تسویه مساعده کارکنان با AI؛ چرا ۱۸۰ میلیون رسید، ۵۶ میلیون پرداخت دارد؟
- حسابداری ذخیره گارانتی؛ محاسبه، ثبت و تعدیل با مثال
- پرداخت تکراری در حسابداری؛ کشف و اصلاح با ERP و هوش مصنوعی
- تحلیل سودآوری پروژه با هوش مصنوعی؛ چرا سود امروز به زیان تبدیل میشود؟
- حسابداری اضافهواریز مشتری؛ تخصیص وجه و کنترل استرداد با AI
- کاهش ارزش موجودی کالا؛ مثال عددی، ثبت و برگشت کاهش ارزش
- ثبت پیشدریافت مشتری؛ اعمال بیعانه به فاکتور با کنترل AI
- حسابداری تعویض اجزای دارایی ثابت؛ ثبت حذف و استهلاک
- حسابداری پاداش خرید؛ تخصیص به موجودی و بهای تمامشده