


مقدمه: دریافتی از تأمینکننده که درآمد مستقل نیست
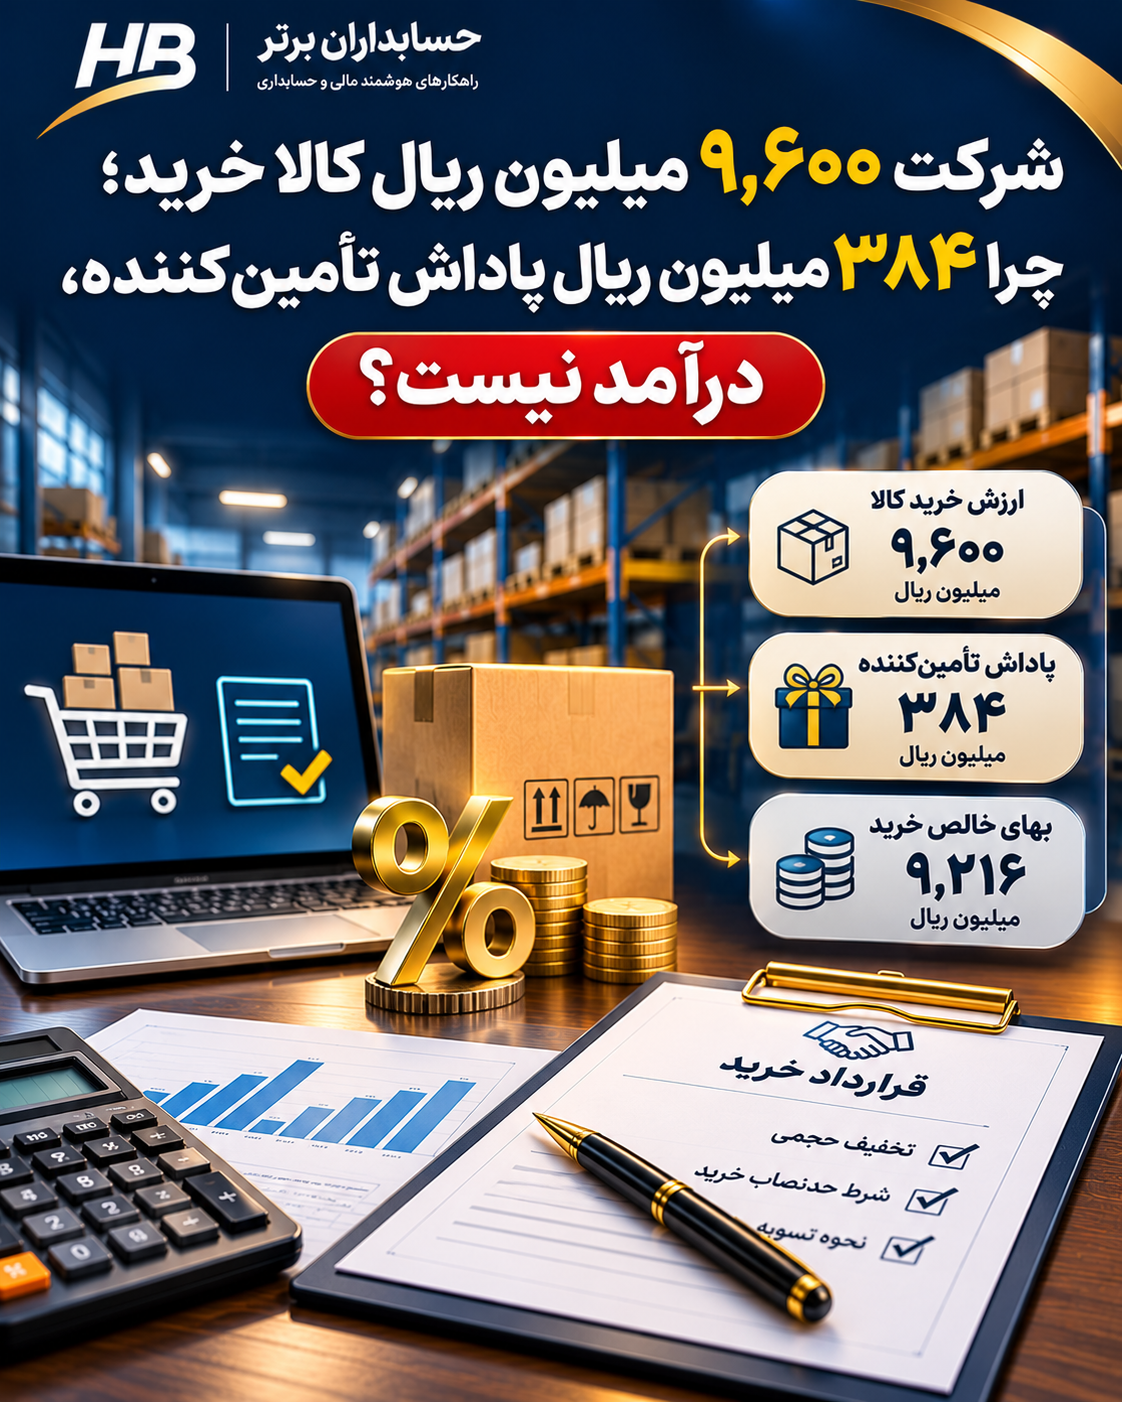
شرکت بازرگانی سپهر در یک ماه ۸٬۰۰۰ واحد کالای همسان به ارزش ناخالص ۹٬۶۰۰ میلیون ریال خرید. قرارداد خرید مقرر کرده بود بهمحض رسیدن تعداد خریدهای مشمول به ۸٬۰۰۰ واحد، تأمینکننده ۴ درصد از کل ارزش خرید واجد شرایط همان دوره را بازگرداند. در پایان دوره استحقاق ۳۸۴ میلیون ریالی احراز شد؛ اما ۵٬۰۰۰ واحد از کالا فروخته و ۳٬۰۰۰ واحد در انبار باقی مانده است. در مفروضات این قرارداد، خریدار هیچ خدمت مستقلی به تأمینکننده ارائه نکرده؛ بنابراین مبلغ دریافتی کاهنده بهای خرید است، نه درآمد ارائه خدمت.
این مقاله نشان میدهد تخفیف چگونه باید به بهای تمامشده کالای فروشرفته و موجودی پایان دوره اختصاص یابد؛ چگونه ادعای وصول ثبت شود؛ و چرا آستانه خرید، برگشت از خرید و تسویه نقدی در نتیجه اثر دارند.
۱. تعریف پاداش حجمی و تفاوت آن با تخفیف روی فاکتور
پاداش حجمی خرید (Supplier/Volume Rebate) مشوقی قراردادی است که غالباً پس از رسیدن به مقدار یا مبلغ مشخص خرید ایجاد میشود. با تخفیف اولیه روی یک صورتحساب تفاوت زمانی دارد: خرید ابتدا ممکن است به بهای ناخالص ثبت شود و حق کاهش بها پس از تحقق شرط ایجاد گردد. تسویه ممکن است نقدی، از طریق سند بستانکار فروشنده یا با تهاتر معتبر صورت گیرد؛ هیچیک ماهیت حسابداری پاداش را بهتنهایی تعیین نمیکند.
۲. مبنای استاندارد ۸ ایران و IAS 2
بندهای ۶ و ۷ استاندارد حسابداری ۸ ایران درباره مخارج خرید و کسر تخفیفهای تجاری از بهای خرید هستند. بند ۱۱ IAS 2 نیز تخفیفهای تجاری، rebates و اقلام مشابه را در محاسبه بهای خرید کسر میکند. نتیجه تنها برای مبالغی قابل اعمال است که از نظر محتوای اقتصادی به خرید کالا مربوطاند؛ مبالغ دریافتی در ازای خدمات واقعی و مستقل موضوع دیگری هستند. بازنشر استاندارد ۸ برای مطالعه پیوست است و برای گزارشگری رسمی، متن مصوب و جاری سازمان حسابرسی باید ملاک قرار گیرد.
۳. تمایز موضوع این مقاله از مطلب پیشین سایت
در آرشیو در دسترس سایت مطلبی با عنوان «حسابداری پاداش خرید؛ تخصیص به موجودی و بهای تمامشده» ثبت شده است. این مقاله صرفاً مثال مشابه با ارقام تازه نیست: حق مشروط با آستانه ۸٬۰۰۰ واحدی و اثر عطفبهماسبق آن، مقایسه با حالت پاداش فقط برای مازاد، ارزیابی برگشت از خرید زیر حدنصاب و تفکیک مطالبه پس از تسویه کامل فاکتور، محورهای مستقل مورد بررسی هستند. در انتشار، بهتر است مقاله قبلی نیز با لینک روشن معرفی شود.
۴. مستندات نرمافزاری SAP و حدود استناد
در راهنمای SAP S/4HANA Cloud Public Edition نسخه 2608، سازوکار Condition Contract، پایش Business Volume، تسویههای جزئی و نهایی و ایجاد اسناد تسویه توضیح داده شده است. این سند صرفاً قابلیتهای مستندشده SAP را نشان میدهد؛ نه عملکرد تحققیافته در هر استقرار و نه موجودبودن قابلیت مشابه در محصولات حسابداران برتر. حتی در سامانههای پیشرفته، قواعد حدنصاب، دامنه خرید مشمول، دوره قرارداد و برگشت از خرید باید دقیق تعریف و کنترل شوند.
۵. فرضهای محاسبه و شرایط قرارداد
مثال کاملاً فرضی است و مبالغ به میلیون ریال هستند مگر خلاف آن ذکر شود. هر کالا ۱٬۲۰۰٬۰۰۰ ریال قیمت دارد. قرارداد آبان ۱۴۰۵ برای ۸٬۰۰۰ واحد یا بیشتر، ۴ درصد از همه خریدهای مشمول دوره را پس از تحقق حدنصاب بازمیگرداند. هر سه مرحله خرید به یک نوع کالا مربوطاند؛ ۵٬۰۰۰ واحد فروخته شده؛ ۳٬۰۰۰ واحد باقی مانده؛ موجودی اول دوره، برگشت از خرید و مخارج حمل و مالیات بر ارزش افزوده در مثال وجود ندارد. استحقاق در پایان دوره مستند و قابل اندازهگیری شده و خالص ارزش فروش کمتر از بهای تمامشده نیست.
۶. جمع خریدهای واجد شرایط
| مرحله | تعداد واحد | مبلغ (میلیون ریال) |
|---|---|---|
| خرید اول | ۳٬۰۰۰ | ۳٬۶۰۰ |
| خرید دوم | ۲٬۵۰۰ | ۳٬۰۰۰ |
| خرید سوم | ۲٬۵۰۰ | ۳٬۰۰۰ |
| جمع | ۸٬۰۰۰ | ۹٬۶۰۰ |
با خرید سوم، حد نصاب تحقق مییابد. از آنجا که تخفیف عطفبهماسبق است، محاسبه فقط بر آخرین خرید انجام نمیشود.
۷. محاسبه تخفیف و بهای خالص خرید
۹٬۶۰۰ × ۴٪ = ۳۸۴ میلیون ریال. بهای خالص کل خرید: ۹٬۶۰۰ − ۳۸۴ = ۹٬۲۱۶ میلیون ریال. بهای خالص هر واحد: ۹٬۲۱۶ میلیون ÷ ۸٬۰۰۰ = ۱٬۱۵۲٬۰۰۰ ریال؛ تخفیف هر واحد ۴۸٬۰۰۰ ریال است. کنترل مستقل: ۸٬۰۰۰ × ۴۸٬۰۰۰ = ۳۸۴ میلیون ریال.
۸. تخصیص میان کالای فروشرفته و موجودی
از ۸٬۰۰۰ واحد، تعداد ۵٬۰۰۰ واحد (۶۲٫۵٪) فروخته شده و ۳٬۰۰۰ واحد (۳۷٫۵٪) باقی مانده است. چون قیمت و تخفیف هر واحد در مثال برابر است، تخصیص بر اساس تعداد واحدها مناسب است. اگر کالاها ناهمسان یا نرخها متفاوت باشند، باید رویه تخصیص متناسب با فاکتورهای مشمول و جریان بهای موجودی انتخاب شود.
۹. سهم کالای فروشرفته از پاداش
۵٬۰۰۰ × ۴۸٬۰۰۰ = ۲۴۰ میلیون ریال. بهای فروش پیش از تخفیف: ۵٬۰۰۰ × ۱٬۲۰۰٬۰۰۰ = ۶٬۰۰۰ میلیون ریال؛ بهای تمامشده اصلاحشده: ۶٬۰۰۰ − ۲۴۰ = ۵٬۷۶۰ میلیون ریال. این بخش در همان دوره از هزینه کالای فروشرفته کسر میشود.
۱۰. سهم موجودی پایان دوره از پاداش
۳٬۰۰۰ × ۴۸٬۰۰۰ = ۱۴۴ میلیون ریال. موجودی پایان دوره پیش از تخفیف: ۳٬۶۰۰ میلیون ریال؛ بعد از تخفیف: ۳٬۴۵۶ میلیون ریال. این بخش هنوز به سود دوره بهعنوان اثر هزینه فروش وارد نشده و تا فروش کالا در موجودی منعکس میشود.
۱۱. تطبیق نهایی ارقام
| محل انعکاس | میلیون ریال |
|---|---|
| کاهش بهای تمامشده فروش | ۲۴۰ |
| کاهش موجودی پایان دوره | ۱۴۴ |
| کل تخفیف | ۳۸۴ |
| بهای تمامشده فروش اصلاحشده | ۵٬۷۶۰ |
| موجودی پایان دوره اصلاحشده | ۳٬۴۵۶ |
| جمع بهای خالص خرید | ۹٬۲۱۶ |
کنترل: ۵٬۷۶۰ + ۳٬۴۵۶ = ۹٬۲۱۶ و ۲۴۰ + ۱۴۴ = ۳۸۴.
۱۲. ثبت خرید اولیه
فرض میکنیم همه خریدها ابتدا ناخالص ثبت شدهاند:
| حساب | بدهکار | بستانکار |
|---|---|---|
| موجودی کالای تجاری | ۹٬۶۰۰ | — |
| حسابهای پرداختنی به تأمینکننده | — | ۹٬۶۰۰ |
این ثبت تجمیعی است؛ در اجرا هر فاکتور باید با رسید و شناسه تأمینکننده ردیابی شود.
۱۳. ثبت فروش و بهای اولیه
اگر ۵٬۰۰۰ واحد با قیمت هر واحد ۱٬۶۰۰٬۰۰۰ ریال فروخته شوند، درآمد فروش ۸٬۰۰۰ میلیون ریال است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای دریافتنی | ۸٬۰۰۰ | — |
| درآمد فروش کالا | — | ۸٬۰۰۰ |
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده فروش (موقتاً ناخالص) | ۶٬۰۰۰ | — |
| موجودی کالای تجاری | — | ۶٬۰۰۰ |
۱۴. ثبت مطالبه پاداش پس از پرداخت کامل فاکتور
فرض میکنیم شرکت قبلاً کل بدهی تأمینکننده را پرداخت کرده است: بدهکار حسابهای پرداختنی ۹٬۶۰۰ و بستانکار بانک ۹٬۶۰۰. پس از احراز حق مطالبه و با فرض قابلیت وصول، سند تعدیل چنین است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| مطالبات بابت پاداش خرید از تأمینکننده | ۳۸۴ | — |
| موجودی کالای تجاری | — | ۱۴۴ |
| بهای تمامشده کالای فروشرفته | — | ۲۴۰ |
| جمع | ۳۸۴ | ۳۸۴ |
این ثبت کاهش بهای خرید را نشان میدهد و به درآمد مستقل اعتبار نمیدهد. اگر حق تخفیف پیشتر با برآورد اتکاپذیر شناسایی شده باشد، نباید دوباره ثبت شود.
۱۵. دریافت نقدی یا تهاتر تخفیف
اگر تأمینکننده بعداً پاداش را واریز کند: بدهکار بانک ۳۸۴، بستانکار مطالبات پاداش خرید ۳۸۴؛ خالص پرداخت اقتصادی خرید ۹٬۶۰۰ − ۳۸۴ = ۹٬۲۱۶ میلیون ریال میشود. در صورت اعتبار خرید یا تهاتر، باید حق قانونی و شرایط تهاتر با بدهی موجود بررسی شوند؛ صرف وعده اعتبار آتی معادل طلب نقدی بیقیدوشرط نیست.
۱۶. اثر بر سود ناخالص
درآمد فروش ۸٬۰۰۰ میلیون ریال است. پیش از اصلاح، بهای فروش ۶٬۰۰۰ و سود ناخالص ۲٬۰۰۰ بود. پس از کسر ۲۴۰ از بهای فروش، سود ناخالص به ۲٬۲۴۰ میلیون ریال میرسد. افزایش سود دوره ۲۴۰ است، نه ۳۸۴؛ بخش باقیمانده در موجودی ۳٬۰۰۰ واحدی قرار دارد.
۱۷. خطای شناسایی تمام پاداش بهعنوان درآمد
اگر ۳۸۴ میلیون ریال به سایر درآمدهای عملیاتی منظور شود و بهای کالا تعدیل نشود، سودِ پس از سایر درآمدهای مثال ۲٬۳۸۴ خواهد شد؛ در مقابل، سود صحیح در مفروضات برابر ۲٬۲۴۰ است. سود و موجودی پایان دوره هر دو ۱۴۴ میلیون ریال بیشنمایی میشوند و ارائه سود ناخالص نیز نادرست است. در صورت بدهکارشدن صحیح مطالبات هنگام ثبت درآمد اشتباه، اصلاح بهصورت بدهکار سایر درآمدها ۳۸۴ و بستانکار موجودی ۱۴۴ و بهای فروش ۲۴۰ انجام میشود.
۱۸. پاداش خرید در برابر خدمت مستقل به تأمینکننده
اگر وجه در ازای تبلیغات واقعی، نمایش ویژه محصولات یا خدمات بازاریابی مستقل دریافت شود، باید ماهیت قرارداد و شواهد اجرای خدمت ارزیابی شود؛ چنین وجهی ممکن است درآمد خدمت باشد. صرف نامگذاری قرارداد به «ریبیت» کافی نیست؛ شرط بنیادی این است که مبلغ از نظر اقتصادی کاهش قیمت کالا باشد یا مابهازای تعهد عملکردی مستقل.
۱۹. آستانه عطفبهماسبق در برابر تخفیف فقط برای مازاد
سناریو A: قرارداد پس از ۸٬۰۰۰ واحد، تخفیف ۴٪ روی تمام خریدهای ۸٬۰۰۰ واحدی میدهد: ۳۸۴ میلیون ریال.
سناریو B (مستقل): تخفیف ۴٪ فقط بر واحدهای بیش از ۶٬۰۰۰ واحد اعمال میشود: ۲٬۰۰۰ × ۱٬۲۰۰٬۰۰۰ × ۴٪ = ۹۶ میلیون ریال. اختلاف دو ساختار ۲۸۸ میلیون ریال است. بنابراین ۴٪ واحد، بدون خواندن قاعده حدنصاب و دامنه مشمول، برای ثبت معتبر نیست.
۲۰. برگشت از خرید و احتمال ازدسترفتن حق پاداش
اگر پس از خرید، ۵۰۰ واحد برگشت بخورد و قرارداد «خرید خالص» را مبنا بداند، تعداد مشمول به ۷٬۵۰۰ میرسد و زیر آستانه ۸٬۰۰۰ قرار میگیرد. در این حالت ممکن است حق کل پاداش از بین برود؛ اما نتیجه به شروط استثنایی مانند برگشت کالای معیوب بستگی دارد. سیستم باید قرارداد، تاریخهای اعتبار، خرید خالص، اسناد اصلاحی و وضعیت تسویه را به هم وصل کند.
۲۱. تصمیم خرید بیشتر فقط برای دریافت پاداش
در نزدیکی حدنصاب خرید، پاداش بالقوه میتواند وسوسه ایجاد سفارش غیرضروری کند. در تصمیم باید هزینه خواب کالا، نگهداری، تأمین مالی، افت قیمت، ظرفیت انبار و جریان نقد در برابر منفعت واقعی تخفیف سنجیده شود. افزایش مقدار خرید بدون تقاضای اقتصادی موجه ممکن است با وجود تخفیف، سودآوری و نقدینگی را تضعیف کند.
۲۲. ملاحظات مالیاتی ایران و سامانه مؤدیان
ثبت حسابداری تخفیف خرید، بهتنهایی تکلیف صورتحساب الکترونیکی، اصلاح اطلاعات معامله یا آثار ارزش افزوده و مالیات عملکرد را تعیین نمیکند. در پرونده واقعی باید ماهیت تخفیف، اسناد صادره فروشنده، مفاد قرارداد و مقررات جاری سامانه مؤدیان بررسی شود. هیچ نرخ، مهلت یا رویه اصلاحی مشخصی بدون سند رسمی در این مقاله ادعا نشده است. در مثال، ارزش افزوده در ارقام لحاظ نشده است.
۲۳. حداقل دادههای ERP برای کنترل پاداش
سامانه باید شناسه قرارداد، تأمینکننده، دوره اعتبار، گروه کالای مشمول، حدنصاب، نرخ، روش تخفیف (عطفبهماسبق/مازاد)، فاکتور خرید، برگشت از خرید، رسید انبار، وضعیت فروش کالا، مبلغ مطالبه، اسناد تسویه و وضعیت تأیید را نگهداری کند. برای هر مبلغ ادعایی باید مسیر محاسبه از قرارداد تا دفتر کل قابل ردیابی باشد.
۲۴. نقش واقعی هوش مصنوعی
AI میتواند شروط قرارداد را استخراج کند، خرید نزدیک به حدنصاب را علامتگذاری کند، ابهام در تعریف خرید خالص را هشدار دهد و مغایرت ادعای فروشنده با محاسبه داخلی را نشان دهد. مثلاً اختلاف میان ادعای ۳۰۰ و محاسبه ۳۸۴ میلیون ریالی، هشدار نیازمند بررسی است، نه دلیل قطعی بدهکاربودن فروشنده. محاسبه حساس باید در موتور قواعد آزمونپذیر انجام شود و ثبت مالی نهایی با تأیید انسانی باشد.
۲۵. معماری پیشنهادی کنترل هوشمند
قرارداد معتبر ← استخراج شروط با AI ← تأیید کارشناس ← اتصال خرید و برگشت از خرید ← موتور محاسبه حدنصاب ← محاسبه پاداش ← تخصیص به کالای فروشرفته و موجودی ← کنترل حسابدار ← ثبت مطالبه و تسویه ← نگهداری ردپای حسابرسی. این معماری، طرح پیشنهادی است نه محصول موجود حسابداران برتر.
۲۶. هشت کنترل داخلی ضروری
- نسخه و تأیید معتبر قرارداد پاداش.
- ثبت روشن نرخ، دوره و مبنای محاسبه عطفبهماسبق یا مازاد.
- حذف فاکتورهای خارج از دوره یا کالاهای نامشمول.
- کنترل اثر برگشت از خرید بر آستانه.
- تفکیک پاداش خرید از درآمد خدمات واقعی.
- تخصیص قابل رسیدگی بین موجودی و بهای فروش.
- تطبیق مبلغ مطالبهشده، تأییدشده و وصولشده.
- جلوگیری از محاسبه یا ثبت تکراری پاداش یک دوره.
۲۷. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد محصول، نه قابلیت تأییدشده: ماژول مدیریت هوشمند پاداش تأمینکنندگان با ثبت قرارداد، نرخهای پلکانی، حدنصاب عطفبهماسبق، کنترل برگشت خرید، تخصیص تخفیف، مدیریت مطالبات، تهاتر، داشبورد مغایرت و گزارش حسابرسی. اصل طراحی: «هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند».
۲۸. اجرای آزمایشی چهار هفتهای
هفته اول: گردآوری قراردادها و تعریف دامنه خریدهای مشمول. هفته دوم: پیادهسازی فرمول حدنصاب، برگشتها و قواعد حسابداری. هفته سوم: اجرای آزمایشی روی قراردادهای تاریخی و تطبیق با تأمینکنندگان. هفته چهارم: رفع مغایرتها، تأیید کنترلها و مستندسازی انتقال به اجرای عملیاتی. شاخصهای موفقیت میتوانند اختلاف محاسبه، درصد مطالبه وصولی و تعداد هشدارهای اشتباه باشند.
۲۹. جمعبندی تخصصی
در مثال فرضی، خرید ۸٬۰۰۰ واحد به بهای ۹٬۶۰۰ میلیون ریال، پس از تحقق حدنصاب قرارداد، ۳۸۴ میلیون ریال تخفیف عطفبهماسبق ایجاد کرد. ۲۴۰ میلیون ریال از این تخفیف بهای فروش را کاهش داد و ۱۴۴ میلیون ریال موجودی پایان دوره را؛ لذا بهای خالص خرید ۹٬۲۱۶ میلیون ریال شد. سود ناخالص به جای ثبت ۳۸۴ میلیون درآمد مستقل، از مسیر کاهش بهای فروش ۲۴۰ میلیون ریال بیشتر شد. طبقهبندی درست، با محاسبه درست شرط خرید و کنترل مستندات قرارداد تکمیل میشود.
ده مقاله مرتبط و مطالعه تکمیلی
سه مطلب نخست مرتبطتر هستند؛ سایر موارد برای مطالعه تکمیلی درباره کنترلهای مالیاند.
- حسابداری پاداش خرید؛ تخصیص به موجودی و بهای تمامشده
- کاهش ارزش موجودی کالا؛ مثال عددی، ثبت و برگشت کاهش ارزش
- پرداخت تکراری در حسابداری؛ کشف و اصلاح با ERP و هوش مصنوعی
- استرداد مالیات حقوق رفاهیات کارکنان؛ محاسبه و ثبت حسابداری
- تسویه مساعده کارکنان با AI؛ چرا ۱۸۰ میلیون رسید، ۵۶ میلیون پرداخت دارد؟
- حسابداری ذخیره گارانتی؛ محاسبه، ثبت و تعدیل با مثال
- تحلیل سودآوری پروژه با هوش مصنوعی؛ چرا سود امروز به زیان تبدیل میشود؟
- حسابداری اضافهواریز مشتری؛ تخصیص وجه و کنترل استرداد با AI
- ثبت پیشدریافت مشتری؛ اعمال بیعانه به فاکتور با کنترل AI
- حسابداری تعویض اجزای دارایی ثابت؛ ثبت حذف و استهلاک