


مقدمه | دو عدد متفاوت برای یک دوره سودآور
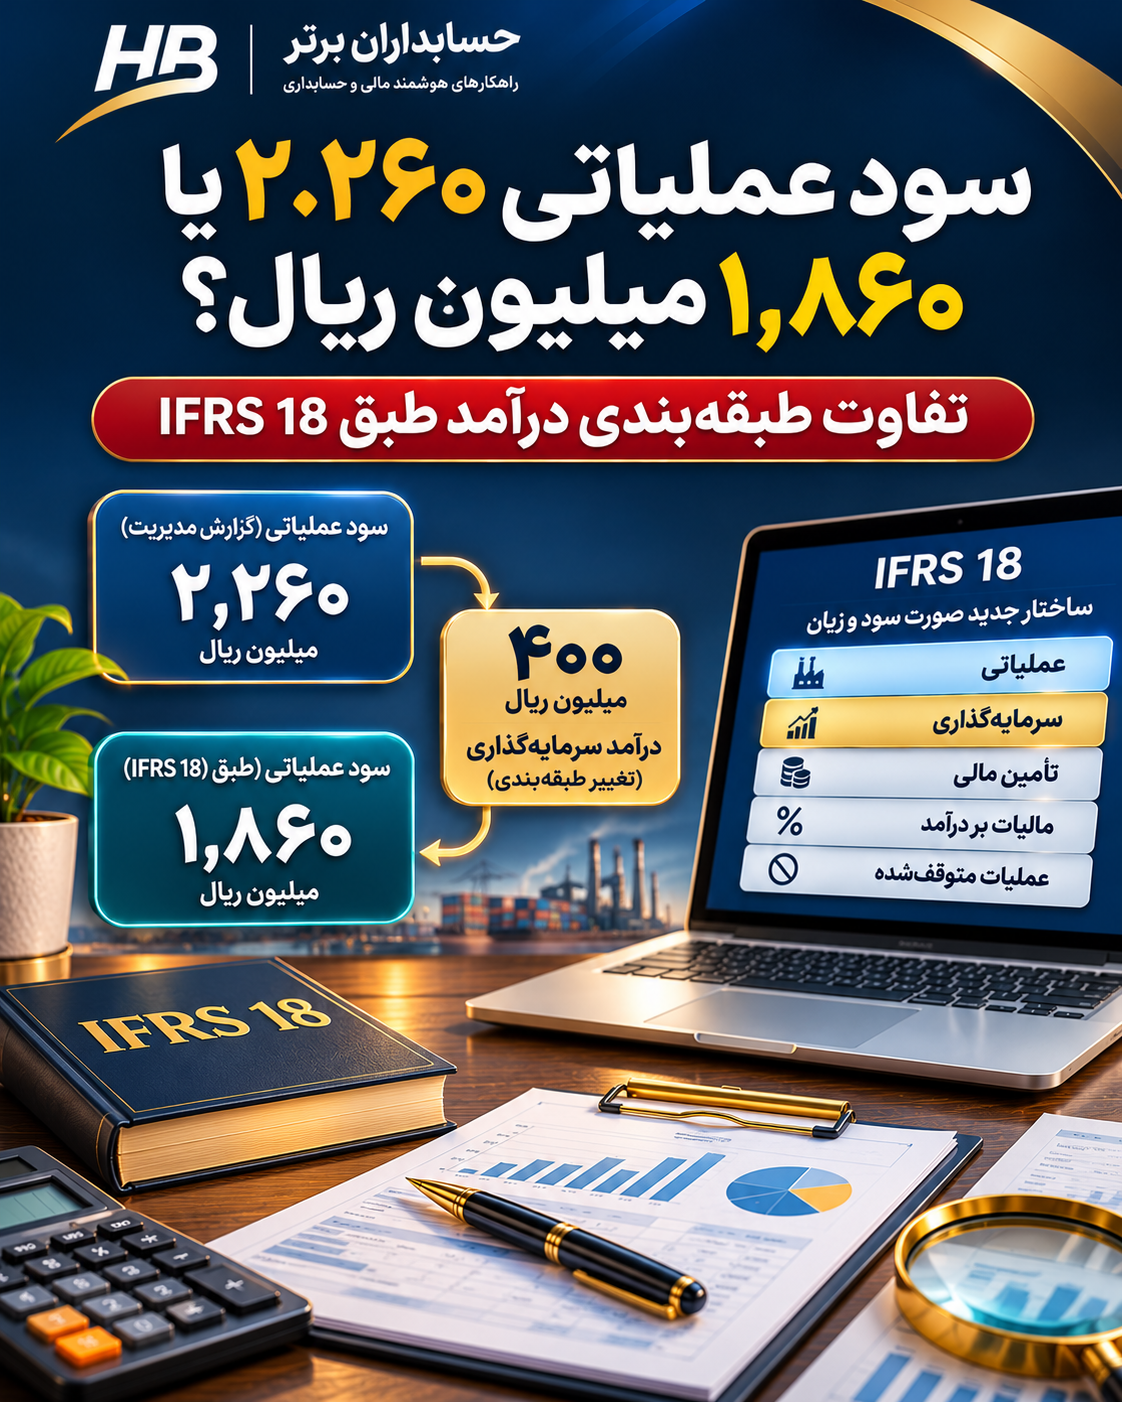
مدیرعامل یک شرکت تولیدی در داشبورد مالی پایان دوره عدد ۲٬۲۶۰ میلیون ریال را با عنوان «سود عملیاتی» میبیند. دفتر کل تراز است؛ فاکتورها، هزینههای تولید و دریافتها بهدرستی ثبت شدهاند. با وجود این، در نسخه آزمایشی صورت سود و زیان مبتنی بر IFRS 18، تیم گزارشگری رقم ۱٬۸۶۰ میلیون ریال را برای سود عملیاتی نمایش میدهد. اختلاف ۴۰۰ میلیون ریال است؛ آیا سودی از بین رفته یا هزینهای پنهان شناسایی شده؟
پاسخ در مفروضات این مثال، منفی است. شرکت ۴۰۰ میلیون ریال درآمد حاصل از داراییهای مالی مستقل از عملیات تولید داشته است. این درآمد طبق ویژگیهای شرکت و سرمایهگذاریها، در بخش «سرمایهگذاری» طبقهبندی میشود و نباید در جمع فرعی «سود عملیاتی» IFRS 18 قرار گیرد. در نتیجه، سود خالص همچنان ۱٬۴۲۰ میلیون ریال باقی میماند. مسئله اصلی، تفاوتِ شناسایی و اندازهگیری با ارائه و طبقهبندی است.
۱. IFRS 18 چه زمانی منتشر شد و از چه زمانی اجرا میشود؟
هیئت استانداردهای بینالمللی حسابداری (IASB) در ۹ آوریل ۲۰۲۴ استاندارد IFRS 18: Presentation and Disclosure in Financial Statements را منتشر کرد. این استاندارد برای دورههای گزارشگری سالانه آغازشونده در ۱ ژانویه ۲۰۲۷ یا پس از آن لازمالاجراست و اجرای زودهنگام مجاز است. IFRS 18 جایگزین IAS 1 میشود؛ البته همه مباحث IAS 1 از نو تدوین نشدهاند و برخی الزامات به استانداردهای دیگر منتقل شدهاند.
در اتحادیه اروپا، مقرره 2026/338 در ۱۳ فوریه ۲۰۲۶ تصویب و در ۱۶ فوریه ۲۰۲۶ در روزنامه رسمی اتحادیه اروپا منتشر شد. بنابراین در آبان ۱۴۰۵، پذیرش این استاندارد در اتحادیه اروپا صرفاً یک پیشنهاد یا پیشنویس نیست. زمان شروع کاربرد برای اشخاص مشمول همچنان بر اساس تاریخهای الزامآور مربوط بررسی میشود.
۲. تفاوت الزام IFRS 18 با استاندارد شماره ۱ ایران
استاندارد حسابداری شماره ۱ ایران با عنوان «ارائه صورتهای مالی» (تجدیدنظرشده ۱۳۹۷) چارچوب داخلی ارائه را تعیین میکند. برای واحدهایی که طبق استانداردهای حسابداری ایران گزارش میدهند، تغییر استاندارد بینالمللی به معنای نسخ خودکار الزامات داخلی نیست. در مقابل، شرکتهایی که بنا به چارچوب قانونی، قراردادی یا گزارشگری گروهی باید صورتهای مالی مطابق IFRS تهیه کنند، به ارزیابی آثار IFRS 18 نیاز دارند.
| موضوع | مبنای اصلی بررسی |
|---|---|
| صورتهای مالی بر اساس استانداردهای حسابداری ایران | استاندارد شماره ۱ ایران و سایر مصوبات داخلیِ لازمالاجرا |
| صورتهای مالی IFRS برای دوره سالانه آغازشده در ۲۰۲۷ | IFRS 18 و الزامات مربوط به انتقال و مقایسه |
| داشبورد داخلی مدیریت | سیاست گزارشگری مدیریتی؛ عنوان آن نباید با جمع فرعی استاندارد اشتباه شود |
| گزارشگری دوگانه داخلی و IFRS | نقشه تطبیق و طبقهبندی قابل رسیدگی، نه اختلاط دو چارچوب |
۳. پنج طبقه درآمد و هزینه در صورت سود و زیان IFRS 18
IFRS 18 درآمدها و هزینههای مندرج در صورت سود و زیان را در پنج طبقه سامان میدهد: عملیاتی (Operating)، سرمایهگذاری (Investing)، تأمین مالی (Financing)، مالیات بر درآمد (Income taxes) و عملیات متوقفشده (Discontinued operations). سه طبقه نخست در شکلدهی جمعهای فرعی عملکردی نقش مستقیم دارند.
نکته مهم: طبقه عملیاتی فقط به اقلام «متعارف» یا «تکرارشونده» محدود نیست؛ طبقهبندی طبق معیارهای استاندارد انجام میشود، نه تشخیص سلیقهای مدیر مالی از «اصلی» یا «غیراصلی» بودن یک درآمد. همچنین واحدهایی که سرمایهگذاری در برخی داراییها یا تأمین مالی مشتریان فعالیت اصلی مشخصشده آنهاست، برای بعضی اقلام طبقهبندی متفاوتی خواهند داشت.
۴. دو جمع فرعی جدید و تعریفشده کداماند؟
IFRS 18 دو جمع فرعی تعریفشده را برجسته میکند:
- سود یا زیان عملیاتی: مجموع درآمدها و هزینههایی که به طبقه عملیاتی تعلق دارند.
- سود یا زیان پیش از تأمین مالی و مالیات بر درآمد: جمع سود عملیاتی با تمامی اقلام طبقه سرمایهگذاری، در چارچوب مربوط به واحد تجاری.
بنابراین عددی که مدیریت بهطور غیررسمی «سود قبل از هزینه مالی و مالیات» نام میبرد، لزوماً همان سود عملیاتی نیست. برای برخی واحدهای دارای فعالیت اصلی تأمین مالی مشتریان، ارائه جمع فرعی دوم میتواند طبق الزامات خاص متفاوت باشد؛ این موضوع در مثال تولیدی ما مطرح نیست.
۵. سناریوی فرضی: ساختن صورت سود و زیان از صفر
فرض کنید شرکت تولیدی «پارسصنعت» دوره را با فروش محصولات و درآمد عملیاتی ۱۰٬۰۰۰ میلیون ریالی به پایان رسانده است. تمامی درآمدها و هزینهها قبلاً بهدرستی شناسایی و اندازهگیری شدهاند و اختلافی در دفاتر وجود ندارد.
| عنوان | مبلغ (میلیون ریال) | طبقه فرضی طبق IFRS 18 |
|---|---|---|
| درآمد فروش محصولات | ۱۰٬۰۰۰ | عملیاتی |
| بهای تمامشده فروش | (۶٬۰۰۰) | عملیاتی |
| هزینه توزیع و فروش | (۱٬۰۰۰) | عملیاتی |
| هزینههای اداری | (۹۰۰) | عملیاتی |
| سایر هزینههای عملیاتی | (۲۴۰) | عملیاتی |
| درآمد سود سهام سهامداری غیراصلی | ۲۵۰ | سرمایهگذاری |
| سود تغییر ارزش منصفانه دارایی مالی طبقه FVTPL | ۱۵۰ | سرمایهگذاری |
| هزینه بهره تسهیلات بانکی | (۵۰۰) | تأمین مالی |
| هزینه مالیات بر درآمد | (۳۴۰) | مالیات بر درآمد |
فرضهای ضروری: مبلغ ۲۵۰ مربوط به سود سهامی است که طبق استانداردهای مربوط در سود یا زیان شناسایی شده است. دارایی مالی دیگری با اندازهگیری ارزش منصفانه از طریق سود یا زیان (FVTPL) دارای سود ۱۵۰ است. این شرکت سرمایهگذاری را فعالیت اصلی خود انجام نمیدهد، و آثار عملیات متوقفشده یا اقلام مربوط به سایر درآمد جامع (OCI) در مثال وجود ندارند.
۶. چرا گزارش مدیریتی عدد ۲٬۲۶۰ را نشان میداد؟
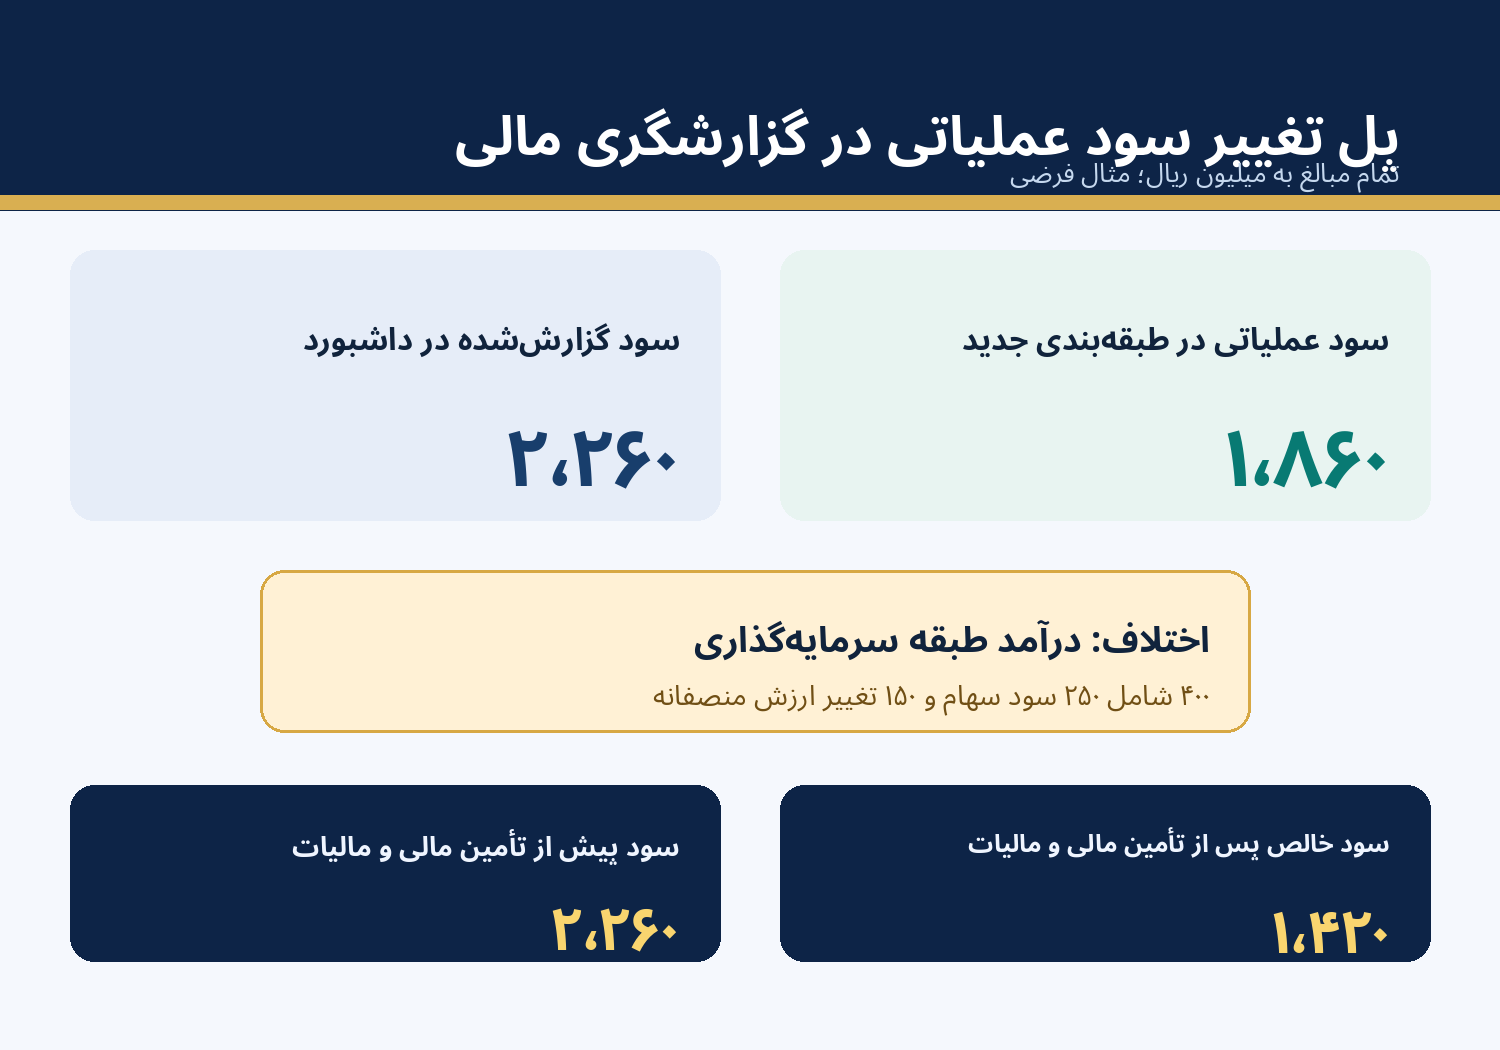
در داشبورد قدیمی، مدیر مالی از فروش و سایر اقلام عملیاتی پس از کسر مخارج عملیاتی ۱٬۸۶۰ میلیون ریال به دست آورده و سپس ۴۰۰ میلیون ریال بازده سرمایهگذاری را نیز به آن افزوده است؛ حاصل ۲٬۲۶۰ میلیون ریال شده و این رقم بهاشتباه «سود عملیاتی» نامگذاری شده است.
این عدد ۲٬۲۶۰ از حیث جمع جبری غلط نیست؛ عنوان آن برای ارائه IFRS 18 در مثال ما غلط است. با طبقهبندی جدید، این عدد دقیقاً جمع فرعی سود پیش از تأمین مالی و مالیات بر درآمد را نشان میدهد. این نتیجه مخصوص مجموعه اقلامی است که در سناریوی فرضی تعریف کردهایم؛ نمیتوان هر شاخص غیررسمی مشابه را خودکار معادل این جمع فرعی دانست.
۷. محاسبه سود عملیاتی ۱٬۸۶۰ میلیون ریالی
درآمد فروش: ۱۰٬۰۰۰ میلیون ریال.
هزینههای طبقه عملیاتی: ۶٬۰۰۰ + ۱٬۰۰۰ + ۹۰۰ + ۲۴۰ = ۸٬۱۴۰ میلیون ریال.
سود عملیاتی طبق IFRS 18: ۱۰٬۰۰۰ − ۸٬۱۴۰ = ۱٬۸۶۰ میلیون ریال.
در این محاسبه، ۴۰۰ میلیون ریال بازده سرمایهگذاری از صورت سود و زیان حذف نشده است؛ فقط در طبقه دیگری ظاهر میشود.
۸. محاسبه سود پیش از تأمین مالی و مالیات
درآمد سرمایهگذاری: ۲۵۰ + ۱۵۰ = ۴۰۰ میلیون ریال.
سود پیش از تأمین مالی و مالیات بر درآمد = ۱٬۸۶۰ + ۴۰۰ = ۲٬۲۶۰ میلیون ریال.
اختلاف دو جمع فرعی دقیقاً ۴۰۰ میلیون ریال است. این پل محاسباتی باید در گزارش مدیریت، گزارش حسابرسی و نقشه اقلام ERP با توضیح طبقه حفظ شود.
۹. چرا سود خالص همان ۱٬۴۲۰ باقی ماند؟
از جمع فرعی ۲٬۲۶۰ میلیون ریالی، ۵۰۰ میلیون ریال هزینه تأمین مالی و ۳۴۰ میلیون ریال مالیات بر درآمد کم میشود:
۲٬۲۶۰ − ۵۰۰ = ۱٬۷۶۰ میلیون ریال سود قبل از مالیات.
۱٬۷۶۰ − ۳۴۰ = ۱٬۴۲۰ میلیون ریال سود خالص.
| جمع فرعی/قلم | مبلغ (میلیون ریال) |
|---|---|
| سود عملیاتی | ۱٬۸۶۰ |
| درآمد طبقه سرمایهگذاری | ۴۰۰ |
| سود پیش از تأمین مالی و مالیات | ۲٬۲۶۰ |
| هزینه تأمین مالی | (۵۰۰) |
| سود پیش از مالیات | ۱٬۷۶۰ |
| هزینه مالیات بر درآمد | (۳۴۰) |
| سود خالص | ۱٬۴۲۰ |
یک کنترل مستقل نیز نتیجه را تأیید میکند: جمع کل درآمدهای شناساییشده ۱۰٬۴۰۰ و جمع کل هزینهها شامل ۸٬۱۴۰ عملیاتی، ۵۰۰ تأمین مالی و ۳۴۰ مالیات برابر ۸٬۹۸۰ است؛ اختلاف ۱٬۴۲۰ میلیون ریال خواهد بود.
۱۰. آیا تغییر طبقه به ثبت اصلاحی در دفتر کل نیاز دارد؟
لزوماً خیر. در سناریوی ما درآمد سود سهام و افزایش ارزش دارایی مالی بهدرستی ثبت شدهاند. IFRS 18 در این مثال نحوه ارائه در صورت سود و زیان را تغییر میدهد و لزوماً ثبت شناسایی یا اندازهگیری تازهای نمیطلبد. اصلاح میتواند با نقشه حسابها به طبقات گزارشگری، تنظیم ساختار صورت مالی و کنترل سرفصلها انجام شود.
تغییر برچسب یا نگاشت در سیستم جای اصلاح اشتباه واقعی در ثبتهای حسابداری را نمیگیرد؛ اگر اقلام از ابتدا نادرست شناسایی شده باشند، آن موضوع نیازمند رسیدگی مستقلی است.
۱۱. آیا هر درآمد سرمایهگذاری خارج از سود عملیاتی است؟
خیر؛ نتیجه به ماهیت فعالیت اصلی مشخصشده واحد تجاری و نوع دارایی بستگی دارد. برای نمونه، الزامات واحدی که سرمایهگذاری در داراییهای مشخص را بهعنوان فعالیت اصلی انجام میدهد با یک شرکت تولیدی عادی یکسان نیست. در برخی شرکتهای مالی یا سرمایهگذاری، درآمدها و هزینههایی که در شرکت تولیدی در طبقه سرمایهگذاری یا تأمین مالی هستند، میتوانند طبق ضوابط IFRS 18 در طبقه عملیاتی قرار گیرند.
بنابراین در نرمافزار نباید یک قاعده جهانی «هر درآمد سهام = غیرعملیاتی» بدون ارزیابی فعالیت اصلی و قراردادها اعمال کرد.
۱۲. تفاوت EBIT، EBITDA و سود عملیاتی IFRS 18
اصطلاح EBIT معمولاً به سود پیش از بهره و مالیات اشاره دارد، اما روش استفاده مدیریتی از آن در شرکتها ممکن است متنوع باشد. EBITDA نیز استهلاک و کاهش ارزش برخی اقلام را از مبنای تحلیلی مشخص حذف میکند، اما IFRS 18 آن را بهعنوان همان جمع فرعی «سود عملیاتی» تعریف نمیکند.
در مثال ما، عدد ۲٬۲۶۰ میتواند با یک تعریف مدیریتی از «سود قبل از تأمین مالی و مالیات» همخوان باشد؛ اما رقم الزامی سود عملیاتی IFRS 18 ۱٬۸۶۰ است. از نام واحد یک شاخص نمیتوان جایگاه استانداردی آن را نتیجه گرفت. تعریف، دامنه، اقلام تعدیلی و روش محاسبه باید نوشته شود.
۱۳. شاخصهای عملکرد تعریفشده توسط مدیریت (MPM) چیستند؟
IFRS 18 برای بعضی جمعهای فرعی درآمدها و هزینهها که مدیریت در ارتباطات عمومی خارج از صورتهای مالی برای بیان دیدگاه خود درباره عملکرد مالی کل واحد استفاده میکند، الزامات افشای مشخصی دارد. این موارد در صورت احراز شرایط استاندارد در قلمرو Management-defined Performance Measures (MPMs) قرار میگیرند.
صرف نمایش عدد ۲٬۲۶۰ در داشبورد محرمانه داخلی، بهتنهایی آن را MPM نمیکند. اگر همین شاخص واجد تعریف در ارتباطات عمومی استفاده شود، باید بررسی کرد آیا الزام افشا ایجاد میشود. همنامبودن آن با یک جمع فرعی الزامی، یا مفاهیم تعریفشده استاندارد نیز میتواند بر نتیجه ارزیابی اثر بگذارد.
۱۴. افشای MPM چه چیزی را نیاز دارد؟
برای شاخصی که واقعاً MPM باشد، IFRS 18 ازجمله افشا در یک یادداشت مشخص، بیان دلیل سودمندی از منظر مدیریت، روش محاسبه و تطبیق آن با نزدیکترین جمع فرعی تعریفشده یا الزامی، همراه با آثار مالیات و سهم غیرکنترلیِ اقلام تطبیق (حسب مورد) را مقرر میکند.
برای همین مثال، اگر شرکت یک شاخص مدیریتی دیگری مثل «سود عملیاتی تعدیلشده» به مبلغ فرضی ۲٬۱۰۰ را در ارتباطات عمومی استفاده کند و سایر شرایط برقرار باشند، باید تطبیق مستندی با جمع فرعی مربوط تهیه شود؛ نه اینکه عنوان «عملیاتی» را آزادانه و بدون تعریف به هر عددی بدهد. رقم ۲٬۱۰۰ صرفاً مثال جداگانه است و به صورت سود و زیان اصلی ما اضافه نمیشود.
۱۵. آیا لازم است ارقام سال ۲۰۲۶ هم بازچینی شوند؟
IFRS 18 برای نخستین کاربرد، روش تسری به گذشته را مقرر میکند و برای دوره مقایسهای بلافاصله قبل از دوره اولین اجرا، تطبیق اقلام صورت سود و زیان بین ارقام تجدیدارائهشده و مبالغی که قبلاً بر مبنای چارچوب قدیم ارائه شدهاند میخواهد. بنابراین شرکت دارای سال مالی منطبق با سال میلادی که از ۲۰۲۷ IFRS 18 را نخستینبار اعمال میکند، باید اطلاعات مقایسهای ۲۰۲۶ خود را نیز در چارچوب موردنیاز آماده کند.
این الزام به معنای ثبت دوباره همه معاملات ۲۰۲۶ نیست؛ ممکن است نگاشت و تجدید طبقهبندی دادهها و افشاهای مربوط کافی باشد، البته با توجه به سایر آثار استاندارد و وضعیت واقعی شرکت.
۱۶. اثر IFRS 18 بر طراحی کدینگ و ERP
برای ساخت گزارش سازگار با IFRS 18، سیستم مالی باید بین حساب دفتر کل و طبقه گزارشگری تفکیک قائل شود. پیشنهاد میشود برای هر ردیف نقشه حساب، حداقل مشخص باشد: شناسه حساب، ماهیت درآمد یا هزینه، نوع دارایی یا بدهی مولد آن، فعالیت اصلی واحد، چارچوب گزارشگری (ایران/IFRS)، زمان اثر نگاشت و مرجع تأیید.
| فیلد پیشنهادی در ERP | استفاده کنترلی |
|---|---|
gl_account | شناسه دفتر کل و ردیابی تا سند |
income_expense_nature | توضیح ماهیت قلم |
asset_or_liability_source | شناسایی منبع سود سهام، دارایی مالی یا بدهی |
main_business_activity_flag | کمک به بررسی فعالیت اصلی مشخصشده |
reporting_basis | جلوگیری از اختلاط گزارش ایران با IFRS |
ifrs18_category | عملیاتی، سرمایهگذاری، تأمین مالی و سایر طبقات |
effective_from و approved_by | تاریخ اثر و ردپای تأیید |
این جدول طرح پیشنهادی سیستم است، نه ادعای وجود چنین ماژولی در محصولات فعلی «حسابداران برتر».
۱۷. هوش مصنوعی چه نقشی دارد و چه کاری نباید انجام دهد؟
هوش مصنوعی میتواند شرح حسابها، یادداشتها و اسناد را بخواند، ردیفهای دارای طبقهبندی نامعمول را شناسایی کند، تغییر برچسب یک حساب بین دو دوره را گزارش دهد و برای حسابدار پرونده استثنا بسازد. برای مثال هشدار دهد: «۴۰۰ میلیون ریال درآمد دارایی مالی در داشبورد عملیاتی جمع شده؛ فعالیت اصلی شرکت و طبقه IFRS 18 را کنترل کنید.»
اما تصمیم قطعی درباره اینکه سرمایهگذاری فعالیت اصلی شرکت است یا خیر، و نیز تأیید طبقهبندی صورت مالی، به قضاوت تخصصی و شواهد نیاز دارد. خروجی قابل دفاع باید شامل شرح علت، سند منبع، بند استاندارد مرتبط، نسخه نقشه حسابها و امضای تأییدکننده باشد.
اصل برند: «هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند.»
۱۸. هشت کنترل داخلی ضروری برای آمادهسازی IFRS 18
ثبت مبنای گزارشگری: روشن باشد هر خروجی متعلق به چارچوب ایران است یا IFRS.
شناسایی فعالیتهای اصلی مشخصشده: نتیجه ارزیابی سرمایهگذاری و تأمین مالی مشتریان مستند شود.
کنترل کاملبودن اقلام: هیچ حساب درآمد یا هزینه بدون طبقه و بدون مالک کنترل باقی نماند.
تطبیق با دفتر کل: جمع سود خالص پیش و پس از طبقهبندی برابر باشد، مگر تعدیل واقعی دیگری شناسایی شده باشد.
بازبینی جمعهای فرعی: سود عملیاتی و سود پیش از تأمین مالی و مالیات از محاسبات مستقل کنترل شوند.
مدیریت MPMها: شاخصهای منتشرشده بهصورت عمومی و نحوه محاسبه آنها مستند باشد.
کنترل دوره مقایسهای: نگاشت دادههای ۲۰۲۶ برای صورتهای مالی IFRS 2027 آزمون شود.
ردپای تغییر و تأیید: اصلاح دستهبندیها قابل مشاهده، مستند، نسخهبندیشده و مورد تأیید مسئول مجاز باشد.
۱۹. برنامه اجرایی چهار هفتهای برای تیم مالی
هفته اول ـ ارزیابی دامنه: واحد گزارشگر، چارچوب کاربرد، شرکتهای گروه، کدینگ و فهرست شاخصهای مدیریتی شناسایی شوند؛ فعالیت اصلی مشخصشده بررسی شود.
هفته دوم ـ نقشه طبقات: برای اقلام درآمد و هزینه، طبقات IFRS 18 تعریف و موارد نیازمند قضاوت به مسئول فنی ارجاع شود؛ تطبیق ۴۰۰ میلیون ریالی نمونه بررسی شود.
هفته سوم ـ اجرای آزمایشی: گزارش سود و زیان یک دوره با دو نقشه خروجی تولید شود. سود خالص، دو جمع فرعی و اقلام مقایسهای با مدارک کنترل شوند؛ مسیر گزارشدهی خطا مستند شود.
هفته چهارم ـ تصویب و آموزش: اصلاحات و کنترلهای نهایی، مالکیت داده و افشاهای MPM (در صورت لزوم) تصویب شود؛ آزمون قبل از انتشار و دستورالعمل استفاده از داشبورد آماده گردد.
۲۰. شاخصهای سنجش کیفیت گزارش جدید
| شاخص | تعریف عملی |
|---|---|
| پوشش طبقهبندی | نسبت حسابهای دارای طبقه IFRS 18 معتبر به کل حسابهای مشمول |
| اختلاف جمع سود خالص | تفاوت محاسبه سود خالص از نقشه جدید با دفتر کل |
| اقلام استثنا | تعداد و مبلغ موارد در انتظار قضاوت یا سند |
| آمادگی اطلاعات مقایسهای | درصد اقلام دوره قبل دارای شواهد قابل اتکا |
| کیفیت MPM | تعداد شاخصهای عمومی ارزیابیشده و تطبیقیافته |
| چرخه بستن حسابها | مدت لازم برای آمادهسازی و تأیید صورت سود و زیان |
۲۱. جمعبندی: چهارصد میلیون ریال گم نشده است
در شرکت تولیدی فرضی، گزارش قدیمی ۲٬۲۶۰ میلیون ریال را با عنوان «سود عملیاتی» نشان میداد، در حالی که ۴۰۰ میلیون ریال از آن به درآمد سرمایهگذاری تعلق داشت. در ارائه مبتنی بر IFRS 18، سود عملیاتی ۱٬۸۶۰ و سود پیش از تأمین مالی و مالیات ۲٬۲۶۰ میلیون ریال است. با کسر ۵۰۰ میلیون ریال هزینه تأمین مالی و ۳۴۰ میلیون ریال مالیات، سود خالص ۱٬۴۲۰ میلیون ریال باقی میماند.
پس تغییر طبقهبندی لزوماً به معنای تغییر سود یا زیان خالص نیست، اما میتواند مبنای مقایسه عملکرد عملیاتی و تحلیل نسبتهای مالی را دگرگون کند. برای چنین تغییری، یک ERP آماده گزارشگری، نقشه حسابهای نسخهبندیشده، کنترل داده و قضاوت حسابدار بهاندازه استاندارد جدید اهمیت دارد.
برای مطالعه مطالب کاربردی حسابداری، دریافت آموزشهای تخصصی و آشنایی با ابزارهای مالی و هوشمند، از بخش ثبتنام و عضویت حسابداران برتر استفاده کنید
مطالعه مرتبط در سایت حسابداران برتر
در این بخش، سه مقاله نخست از نظر شناخت درآمد، سود پروژه و اثر هزینه بر عملکرد نزدیکترند؛ بقیه پیوندها مطالعه مکمل درباره شناسایی و طبقهبندی صحیح اقلام صورتهای مالی هستند. عنوان و نشانی تمام پیوندها از صفحات منتشرشده سایت بازیابی شدهاند.
- شناسایی درآمد قرارداد نرمافزار؛ استاندارد ۴۳ با مثال عددی
- تحلیل سودآوری پروژه با هوش مصنوعی؛ چرا سود امروز به زیان تبدیل میشود؟
- کاهش ارزش موجودی کالا؛ مثال عددی، ثبت و برگشت کاهش ارزش
- حسابداری ذخیره گارانتی؛ محاسبه، ثبت و تعدیل با مثال
- حسابداری تعویض اجزای دارایی ثابت؛ ثبت حذف و استهلاک
- حسابداری پاداش خرید؛ تخصیص به موجودی و بهای تمامشده
- حسابداری پیشپرداخت ارزی و تسعیر ارز؛ استاندارد ۱۶ با مثال عددی
- پرداخت تکراری در حسابداری؛ کشف و اصلاح با ERP و هوش مصنوعی
- حسابداری اضافهواریز مشتری؛ تخصیص وجه و کنترل استرداد با AI
- ثبت پیشدریافت مشتری؛ اعمال بیعانه به فاکتور با کنترل AI