




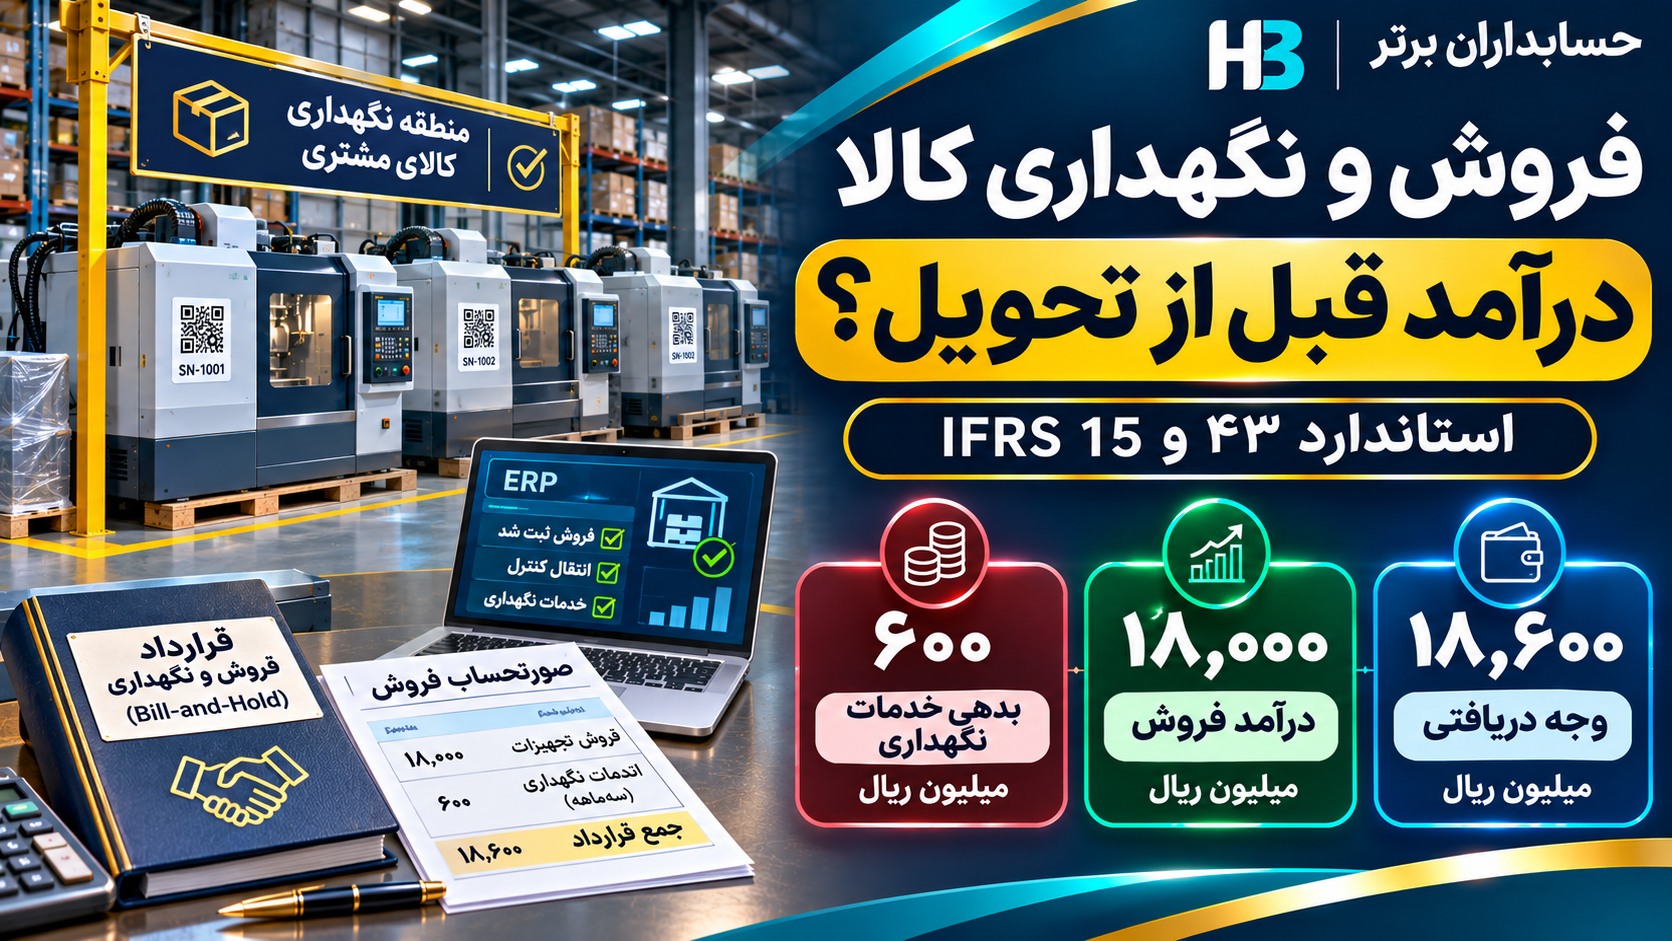
مقدمه: کالایی که هنوز در انبار است، اما دیگر متعلق به فروشنده نیست
مدیر مالی یک شرکت تولیدکننده تجهیزات صنعتی در حال بررسی قرارداد فروش جدیدی است.
شرکت ۲۰ دستگاه صنعتی آماده تحویل را به یک مشتری سازمانی فروخته است.
قیمت فروش تجهیزات:
۱۸٬۰۰۰ میلیون ریال
است.
مشتری علاوه بر مبلغ خرید، ۶۰۰ میلیون ریال بابت نگهداری سهماهه تجهیزات در انبار فروشنده پرداخت میکند.
بنابراین، مجموع مبلغ قرارداد:
۱۸٬۶۰۰ میلیون ریال
است.
قرارداد امضا شده، تجهیزات مشخص و مورد تأیید مشتری هستند و کل وجه نیز دریافت شده است.
اما مشتری درخواست کرده تجهیزات فعلاً از انبار فروشنده خارج نشوند.
دلیل آن است که ساختمان جدید کارخانه مشتری هنوز برای نصب ماشینآلات آماده نیست.
مشتری طی نامه رسمی درخواست میکند دستگاهها به مدت سه ماه در بخش اختصاصی انبار فروشنده نگهداری شوند.
مدیر انبار میگوید:
«تا وقتی کالاها از انبار خارج نشدهاند، نباید فروش ثبت شود.»
مدیر فروش معتقد است:
«چون مشتری تمام پول را پرداخت کرده، کل ۱۸٬۶۰۰ میلیون ریال باید درآمد شود.»
اما حسابدار پس از بررسی استاندارد شماره ۴۳ نتیجه متفاوتی میگیرد.
در شرایط فرضی قرارداد، کنترل دستگاهها به مشتری منتقل شده است؛ بنابراین، فروش تجهیزات به مبلغ ۱۸٬۰۰۰ میلیون ریال در تاریخ انتقال کنترل شناسایی میشود.
اما شرکت هنوز متعهد است سه ماه خدمات انبارداری ارائه دهد.
در نتیجه، ۶۰۰ میلیون ریال بابت خدمات نگهداری ابتدا بدهی ناشی از قرارداد خواهد بود.
بنابراین، در تاریخ معامله:
درآمد فروش تجهیزات: ۱۸٬۰۰۰ میلیون ریال
بدهی خدمات نگهداری: ۶۰۰ میلیون ریال
وجه نقد دریافتی: ۱۸٬۶۰۰ میلیون ریال
است.
این مقاله توضیح میدهد چرا تحویل فیزیکی کالا همیشه با انتقال کنترل همزمان نیست و چگونه میتوان کالا را از موجودی فروشنده حذف کرد، درحالیکه هنوز از نظر فیزیکی در انبار او قرار دارد.
۱. توافق فروش و نگهداری چیست؟
توافق فروش و نگهداری یا Bill-and-Hold قراردادی است که در آن فروشنده برای محصول صورتحساب صادر میکند، اما تصرف فیزیکی کالا را تا تاریخ تحویل آینده نزد خود حفظ میکند.
چنین توافقی ممکن است به درخواست مشتری ایجاد شود.
برای مثال:
- کارخانه مشتری هنوز آماده نصب تجهیزات نیست.
- مشتری فضای کافی برای نگهداری کالا ندارد.
- برنامه تولید مشتری به تأخیر افتاده است.
- مشتری میخواهد تحویل فیزیکی را با زمان اجرای پروژه خود هماهنگ کند.
در چنین شرایطی ممکن است کالا از نظر حسابداری به مشتری فروخته شده باشد، اما از نظر فیزیکی همچنان در انبار فروشنده نگهداری شود.
بااینحال، صرف وجود قرارداد فروش و نگهداری، مجوز شناسایی درآمد نیست.
ابتدا باید انتقال کنترل دارایی به مشتری احراز شود.
۲. استاندارد حسابداری شماره ۴۳ ایران
استاندارد حسابداری شماره ۴۳ با عنوان «درآمد عملیاتی حاصل از قرارداد با مشتریان»، قواعد شناسایی درآمد را بر مبنای انتقال کنترل تعیین میکند.
این استاندارد برای دورههای مالی آغازشونده از اول فروردین ۱۴۰۴ لازمالاجرا شده است.
در پیوست «ب» استاندارد، بندهای ب۸۵ تا ب۸۸ درباره توافقهای فروش و نگهداری هستند.
بند ب۸۵، ماهیت این نوع توافق را تعریف میکند.
بند ب۸۶ توضیح میدهد ممکن است مشتری کنترل محصول را به دست آورده باشد، حتی اگر فروشنده همچنان تصرف فیزیکی آن را حفظ کند.
بند ب۸۷ شرایط ویژه این نوع معامله را مشخص میکند.
بند ب۸۸ نیز مقرر میکند شرکت بررسی کند آیا پس از انتقال کالا، تعهد عملکردی دیگری، مانند خدمات حفاظت و نگهداری، همچنان باقی مانده است یا خیر.
بنابراین، دو سؤال مستقل باید پاسخ داده شوند:
آیا کنترل کالا منتقل شده است؟
آیا فروشنده هنوز تعهد خدماتی دیگری دارد؟
۳. مبنای بینالمللی IFRS 15
در استاندارد IFRS 15، بندهای B79 تا B82 درباره Bill-and-Hold Arrangements هستند.
بند B81 چهار معیار ویژه برای ارزیابی انتقال کنترل در این توافقها مشخص میکند.
همچنین بند B82 به لزوم بررسی تعهدات عملکردی باقیمانده اشاره دارد.
در مثال توضیحی شماره ۶۳ IFRS 15 نیز فروش ماشینآلات و قطعاتی بررسی میشود که با وجود پذیرش مشتری، بخشی از آنها در انبار فروشنده باقی میمانند.
در آن مثال، خدمات نگهداری بهعنوان تعهد عملکردی جداگانه بررسی میشوند.
بنابراین، مبنای استانداردی مقاله صرفاً بر صدور فاکتور تکیه ندارد.
اصل موضوع، انتقال کنترل کالا و تفکیک خدمات نگهداری پس از فروش است.
۴. چهار شرط اساسی توافق فروش و نگهداری
طبق بند ب۸۷ استاندارد شماره ۴۳ ایران، افزون بر بررسی عمومی انتقال کنترل، چهار معیار باید احراز شوند.
شرط اول: دلیل نگهداری باید واقعی و بااهمیت باشد
برای مثال، مشتری به دلیل آمادهنبودن کارخانه درخواست نگهداری کالا داده باشد.
در مقابل، اگر فروشنده صرفاً برای افزایش فروش پایان سال، بدون دلیل اقتصادی واقعی، کالاها را در انبار خود نگه دارد، شرط مزبور ممکن است برقرار نباشد.
شرط دوم: کالا باید متعلق به مشتری بهطور مشخص قابل شناسایی باشد
کالا باید از سایر موجودیهای فروشنده قابل تفکیک باشد.
شماره سریال، برچسب اختصاصی، فهرست تجهیزات و محل نگهداری مشخص میتوانند مدارک پشتیبان باشند.
شرط سوم: کالا باید آماده تحویل فیزیکی باشد
نباید تولید یا آمادهسازی اساسی کالا هنوز تکمیل نشده باشد.
اگر دستگاه برای تحویل نیاز به ساخت، تکمیل یا اصلاح اساسی داشته باشد، شرط آمادهبودن ممکن است احراز نشود.
شرط چهارم: فروشنده نباید بتواند کالا را مصرف یا به مشتری دیگری منتقل کند
شرکت نمیتواند دستگاه مشخصشده برای مشتری را به فرد دیگری بفروشد و بعداً کالای جایگزین تحویل دهد، مگر اینکه شرایط قرارداد و تحلیل کنترل نتیجه دیگری ایجاد کنند.
در سناریوی ما، فروشنده حق تغییر تخصیص کالاها را ندارد.
هر چهار شرط باید برقرار باشند. بااینحال، بررسی کلی انتقال کنترل و سایر الزامات استاندارد نیز ضروری است.
۵. سناریوی عددی شرکت تولیدی
تمام اطلاعات و ارقام این مقاله فرضی و آموزشی هستند.
شرکت «صنایع هوشمند آریا» در اول مهر ۱۴۰۵، تعداد ۲۰ دستگاه صنعتی را به شرکت «تولید پیشرو» میفروشد.
مشتری این دستگاهها را برای استفاده در خط تولید کارخانه جدید خود خریداری میکند.
اما ساختمان محل نصب هنوز آماده نیست.
بر همین اساس، مشتری درخواست میکند دستگاهها تا پایان آذر در انبار فروشنده نگهداری شوند.
اطلاعات قرارداد
| شاخص | مبلغ یا مقدار |
|---|---|
| تعداد تجهیزات | ۲۰ دستگاه |
| ارزش فروش هر دستگاه | ۹۰۰ میلیون ریال |
| مبلغ فروش کل دستگاهها | ۱۸٬۰۰۰ میلیون ریال |
| بهای تمامشده هر دستگاه برای فروشنده | ۵۵۰ میلیون ریال |
| بهای تمامشده کل تجهیزات | ۱۱٬۰۰۰ میلیون ریال |
| مبلغ خدمات نگهداری سهماهه | ۶۰۰ میلیون ریال |
| مجموع قیمت قرارداد | ۱۸٬۶۰۰ میلیون ریال |
| دوره نگهداری | مهر تا آذر ۱۴۰۵ |
| دریافت وجه | ابتدای قرارداد |
۶. مفروضات ضروری
فرض میکنیم:
- قرارداد از نظر حقوقی معتبر است.
- مشتری تجهیزات را با شماره سریال مشخص بررسی و تأیید کرده است.
- کنترل تجهیزات در اول مهر ۱۴۰۵ به مشتری منتقل شده است.
- مالکیت قانونی تجهیزات نیز در همین تاریخ به مشتری انتقال یافته است.
- مشتری حق دارد طبق قرارداد دستور ارسال تجهیزات خود را بدهد.
- درخواست تأخیر در تحویل، واقعی و به دلیل آمادهنبودن محل نصب است.
- تجهیزات در بخش مشخصی از انبار فروشنده نگهداری میشوند.
- فروشنده نمیتواند تجهیزات را به مشتری دیگری منتقل کند.
- دستگاهها کاملاً آماده حمل هستند.
- خدمات نگهداری از فروش کالا متمایز است.
- قیمتهای فروش مستقل تجهیزات و خدمات نگهداری با مبالغ قراردادی برابرند.
- شرکت تمام ۱۸٬۶۰۰ میلیون ریال را در ابتدای قرارداد دریافت کرده است.
- هزینه نگهداری برای فروشنده ماهانه ۱۰۰ میلیون ریال است.
- هیچ تعدیل قیمت، تخفیف متغیر یا حق برگشت ویژهای در مثال وجود ندارد.
- خدمات حمل پس از پایان نگهداری تعهد عملکردی جداگانهای ایجاد نمیکند و هزینه مربوط در قیمتهای مثال لحاظ نشده است.
- آثار مالیاتی و ارزش افزوده در محاسبات اصلی وارد نشدهاند.
۷. تعیین تعهدات عملکردی قرارداد
در قرارداد دو تعهد عملکردی مشخص وجود دارد.
تعهد اول: انتقال کنترل ۲۰ دستگاه صنعتی
این تعهد در تاریخ انتقال کنترل، یعنی اول مهر ۱۴۰۵، ایفا میشود.
تعهد دوم: حفاظت و نگهداری تجهیزات مشتری
این تعهد طی سه ماه از اول مهر تا پایان آذر ۱۴۰۵ انجام میشود.
بنابراین، دوره شناسایی درآمد این دو تعهد متفاوت است.
درآمد تجهیزات در یک نقطه زمانی شناسایی میشود.
اما درآمد نگهداری در طول زمان تحقق مییابد.
۸. تخصیص قیمت معامله
قیمت فروش مستقل تجهیزات:
۱۸٬۰۰۰ میلیون ریال
قیمت فروش مستقل خدمات نگهداری:
۶۰۰ میلیون ریال
جمع قیمتهای مستقل:
۱۸٬۶۰۰ میلیون ریال
قیمت معامله قرارداد نیز:
۱۸٬۶۰۰ میلیون ریال
است.
بنابراین، با روش تخصیص نسبی:
سهم تجهیزات:
۱۸٬۶۰۰ × ۱۸٬۰۰۰ ÷ ۱۸٬۶۰۰
= ۱۸٬۰۰۰ میلیون ریال
سهم خدمات نگهداری:
۱۸٬۶۰۰ × ۶۰۰ ÷ ۱۸٬۶۰۰
= ۶۰۰ میلیون ریال
در این سناریو، چون قیمتهای فروش مستقل و مبالغ قراردادی با یکدیگر سازگارند، تخصیص نهایی با ارقام درجشده در قرارداد یکسان شده است.
اما در قراردادهای دارای تخفیف ترکیبی، ممکن است نتیجه تخصیص متفاوت باشد.
۹. ثبت اولیه دریافت وجه و شناسایی درآمد فروش
در اول مهر، مشتری تمام وجه را پرداخت میکند.
مبلغ نقد دریافتی:
۱۸٬۶۰۰ میلیون ریال
اما فروشنده هنوز خدمات نگهداری سهماهه را ارائه نکرده است.
ثبت حسابداری
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۱۸٬۶۰۰ | — |
| درآمد فروش تجهیزات صنعتی | — | ۱۸٬۰۰۰ |
| بدهی ناشی از قرارداد ـ خدمات نگهداری | — | ۶۰۰ |
| جمع | ۱۸٬۶۰۰ | ۱۸٬۶۰۰ |
در نتیجه:
درآمد اولیه:
۱۸٬۰۰۰ میلیون ریال
بدهی قرارداد:
۶۰۰ میلیون ریال
است.
تمام مبلغ نقد دریافت شده، اما فقط تعهد انتقال تجهیزات در این تاریخ ایفا شده است.
۱۰. ثبت بهای تمامشده تجهیزات
بهای تمامشده تجهیزات در دفاتر فروشنده:
۲۰ × ۵۵۰ = ۱۱٬۰۰۰ میلیون ریال
با انتقال کنترل به مشتری، تجهیزات دیگر موجودی تحت کنترل فروشنده محسوب نمیشوند.
بنابراین، بهای تمامشده آنها باید از موجودی کالا حذف شود.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۱۱٬۰۰۰ | — |
| موجودی کالا | — | ۱۱٬۰۰۰ |
این ثبت با وجود آنکه تجهیزات هنوز در ساختمان انبار فروشنده قرار دارند، انجام میشود.
زیرا مبنای حذف موجودی، انتقال کنترل دارایی است؛ نه صرف خروج فیزیکی از درِ انبار.
۱۱. چرا کالاهای فروختهشده هنوز در انبار ثبت میشوند؟
یک تفاوت بسیار مهم میان موجودی حسابداری و کالای تحت حفاظت فیزیکی وجود دارد.
در این سناریو، تجهیزات دیگر دارایی فروشنده نیستند.
بنابراین، نباید در حساب موجودی کالا باقی بمانند.
اما شرکت همچنان مسئول نگهداری فیزیکی آنهاست.
در نتیجه، باید اطلاعات تجهیزات در یک سیستم کنترلی جداگانه ثبت شوند.
برای مثال:
کالاهای متعلق به مشتری نزد شرکت
این اطلاعات میتوانند در سیستم انبار یا حسابهای انتظامی مناسب نگهداری شوند.
اما نباید بدون مبنای استانداردی دوباره بهعنوان دارایی شرکت در صورت وضعیت مالی شناسایی شوند.
کنترل تعدادی
تعداد تجهیزات فروختهشده:
۲۰ دستگاه
تعداد تحت حفاظت فروشنده:
۲۰ دستگاه
تعداد موجودی متعلق به فروشنده از همین مجموعه:
صفر
این سه رقم از نظر ماهیت یکسان نیستند.
۱۲. سود ناخالص فروش تجهیزات
درآمد فروش تجهیزات:
۱۸٬۰۰۰ میلیون ریال
بهای تمامشده:
۱۱٬۰۰۰ میلیون ریال
سود ناخالص فروش:
۱۸٬۰۰۰ − ۱۱٬۰۰۰
= ۷٬۰۰۰ میلیون ریال
این مبلغ نتیجه فروش تجهیزات است.
اما نتیجه کل قرارداد هنوز کامل نشده است؛ زیرا خدمات نگهداری طی سه ماه آینده ارائه خواهند شد.
۱۳. شناسایی درآمد خدمات نگهداری
مبلغ تخصیصیافته به خدمات انبارداری:
۶۰۰ میلیون ریال
مدت خدمات:
۳ ماه
با فرض ارائه یکنواخت خدمات:
۶۰۰ ÷ ۳ = ۲۰۰ میلیون ریال در ماه
بنابراین، شرکت در پایان هر ماه ۲۰۰ میلیون ریال از بدهی قرارداد را به درآمد تبدیل میکند.
ثبت پایان مهر
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی ناشی از قرارداد ـ خدمات نگهداری | ۲۰۰ | — |
| درآمد خدمات نگهداری کالا | — | ۲۰۰ |
مانده بدهی پایان مهر:
۶۰۰ − ۲۰۰ = ۴۰۰ میلیون ریال
۱۴. ثبت درآمد آبان و آذر
در پایان آبان، دومین ماه خدمت تکمیل میشود.
ثبت آبان
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی ناشی از قرارداد | ۲۰۰ | — |
| درآمد خدمات نگهداری | — | ۲۰۰ |
مانده بدهی پایان آبان:
۲۰۰ میلیون ریال
در پایان آذر نیز آخرین ماه خدمات انجام میشود.
ثبت آذر
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی ناشی از قرارداد | ۲۰۰ | — |
| درآمد خدمات نگهداری | — | ۲۰۰ |
مانده بدهی پایان آذر:
صفر
بنابراین، کل مبلغ مربوط به خدمات نگهداری طی سه ماه به درآمد تبدیل شده است.
۱۵. جدول گردش بدهی قرارداد
| دوره | درآمد خدمات نگهداری | مانده بدهی پایان دوره |
|---|---|---|
| آغاز مهر | صفر | ۶۰۰ |
| پایان مهر | ۲۰۰ | ۴۰۰ |
| پایان آبان | ۲۰۰ | ۲۰۰ |
| پایان آذر | ۲۰۰ | صفر |
| جمع درآمد خدمات | ۶۰۰ | — |
تمام مبالغ به میلیون ریال هستند.
کنترل
درآمد تجهیزات:
۱۸٬۰۰۰
درآمد نگهداری:
۶۰۰
جمع درآمد کل قرارداد:
۱۸٬۶۰۰ میلیون ریال
این مبلغ با وجه دریافتی قرارداد تطبیق دارد.
۱۶. ثبت مخارج نگهداری
فرض کنیم شرکت بابت نگهداری تجهیزات ماهانه ۱۰۰ میلیون ریال مخارج مربوط انجام دهد.
این مخارج شامل هزینههای حفاظت، فضای انبار و سایر خدمات موردنیاز قرارداد است.
فرض میکنیم همه این مخارج مربوط به خدمات ارائهشده در همان ماه هستند.
ثبت ماهانه
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده خدمات نگهداری | ۱۰۰ | — |
| بانک و حسابهای پرداختنی | — | ۱۰۰ |
مجموع مخارج سهماهه:
۱۰۰ × ۳ = ۳۰۰ میلیون ریال
۱۷. سودآوری خدمات نگهداری
درآمد سهماهه نگهداری:
۶۰۰ میلیون ریال
بهای خدمات:
۳۰۰ میلیون ریال
مازاد درآمد بر مخارج خدمات:
۶۰۰ − ۳۰۰ = ۳۰۰ میلیون ریال
بنابراین، قرارداد دارای دو بخش سودآوری است:
سود ناخالص فروش تجهیزات:
۷٬۰۰۰ میلیون ریال
سود ناخالص خدمات نگهداری:
۳۰۰ میلیون ریال
جمع:
۷٬۳۰۰ میلیون ریال
۱۸. جدول سودآوری کامل قرارداد
| شرح | مبلغ (میلیون ریال) |
|---|---|
| درآمد فروش تجهیزات | ۱۸٬۰۰۰ |
| بهای تمامشده تجهیزات | (۱۱٬۰۰۰) |
| سود ناخالص تجهیزات | ۷٬۰۰۰ |
| درآمد خدمات نگهداری | ۶۰۰ |
| بهای خدمات نگهداری | (۳۰۰) |
| سود ناخالص خدمات نگهداری | ۳۰۰ |
| سود ناخالص کل قرارداد | ۷٬۳۰۰ |
این نتیجه شامل سایر هزینههای اداری، مالی و مالیاتی نیست و سود خالص شرکت محسوب نمیشود.
۱۹. چرا نباید کل ۱۸٬۶۰۰ میلیون ریال را در روز اول درآمد ثبت کرد؟
فرض کنیم حسابدار به دلیل دریافت تمام پول، مبلغ ۱۸٬۶۰۰ میلیون ریال را در اول مهر درآمد شناسایی کند.
در این وضعیت، درآمد خدمات نگهداری سهماهه پیش از ایفای تعهد ثبت شده است.
در نتیجه:
- درآمد ابتدای قرارداد ۶۰۰ میلیون ریال بیش از مبلغ صحیح است.
- بدهی ناشی از قرارداد ۶۰۰ میلیون ریال کمتر از واقع گزارش میشود.
- درآمد ماههای بعد مربوط به خدمات نگهداری بهدرستی منعکس نمیشود.
بنابراین، احراز انتقال کنترل تجهیزات به معنای ایفای تمام تعهدات قرارداد نیست.
درآمد هر تعهد باید متناسب با زمان انجام همان تعهد شناسایی شود.
۲۰. چرا نباید تمام درآمد تا زمان خروج کالا از انبار به تعویق بیفتد؟
اشتباه مقابل نیز امکانپذیر است.
ممکن است حسابدار تصور کند تا زمانی که تجهیزات از انبار فروشنده خارج نشدهاند، هیچ درآمدی نباید شناسایی شود.
اما در مفروضات مثال:
- مشتری کنترل تجهیزات را در اول مهر به دست آورده است.
- تجهیزات بهطور مشخص متعلق به مشتری هستند.
- تجهیزات آماده تحویلاند.
- فروشنده حق استفاده یا تغییر تخصیص آنها را ندارد.
- تأخیر در تحویل به درخواست واقعی مشتری است.
بنابراین، به تعویق انداختن کل درآمد تجهیزات تا پایان آذر، با فرض احراز همه معیارهای استاندارد، زمان شناسایی درآمد را نادرست نشان میدهد.
۲۱. اگر فروشنده بتواند دستگاهها را به مشتری دیگری بفروشد چه میشود؟
اکنون یک سناریوی مستقل را بررسی میکنیم.
فرض کنید شرکت به مشتری اطلاع داده ۲۰ دستگاه برای او کنار گذاشته است.
اما در عمل میتواند همین دستگاهها را به مشتری دیگری بفروشد و بعداً از تولیدات آینده، ۲۰ دستگاه جایگزین تحویل دهد.
در چنین شرایطی، معیار چهارم توافق فروش و نگهداری ممکن است احراز نشده باشد.
زیرا فروشنده همچنان توانایی هدایت کالاها به مشتری دیگر را دارد.
بنابراین، شرکت نمیتواند صرفاً با صدور صورتحساب، نتیجه بگیرد کنترل تجهیزات به مشتری اولیه منتقل شده است.
در این وضعیت، زمان شناخت درآمد باید مجدداً و مطابق شرایط واقعی انتقال کنترل بررسی شود.
۲۲. مثال مستقل: فروش و نگهداری فاقد شرایط لازم
فرض کنیم شرکت برای ۲۰ دستگاهی که هنوز بهطور مشخص به مشتری تخصیص نیافتهاند، مبلغ ۱۸٬۰۰۰ میلیون ریال دریافت کرده است.
دستگاهها همچنان در اختیار عملیاتی فروشنده هستند.
فروشنده میتواند آنها را به مشتریان دیگر منتقل کند.
در این وضعیت، با فرض عدم تحقق سایر شرایط انتقال کنترل، درآمد فروش تجهیزات در تاریخ دریافت وجه شناسایی نمیشود.
ثبت اولیه
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۱۸٬۰۰۰ | — |
| بدهی ناشی از قرارداد | — | ۱۸٬۰۰۰ |
همچنین موجودی به بهای ۱۱٬۰۰۰ میلیون ریال همچنان در دفاتر فروشنده باقی میماند.
هنگامی که کنترل واقعاً منتقل شود، درآمد و بهای تمامشده مربوط شناسایی خواهند شد.
این مثال مستقل از قرارداد اصلی است و صرفاً تفاوت وجود و نبود شرایط Bill-and-Hold را نشان میدهد.
۲۳. تفاوت فروش و نگهداری با فروش امانی
در فروش امانی، صاحب کالا محصول را نزد نماینده یا حقالعملکار قرار میدهد تا در آینده به مشتری نهایی فروخته شود.
در چنین ساختاری، ممکن است کنترل کالا همچنان نزد صاحب کالا باقی بماند.
اما در فروش و نگهداری واجد شرایط، کنترل کالا قبلاً به مشتری نهایی منتقل شده است.
تفاوت اصلی:
در فروش امانی، فروش به مشتری نهایی هنوز ممکن است محقق نشده باشد.
در فروش و نگهداری واجد شرایط، مشتری کالا را کنترل میکند، هرچند آن را هنوز بهصورت فیزیکی تحویل نگرفته است.
بنابراین، این دو مفهوم نباید در سیستم حسابداری با یک کد مشترک ثبت شوند.
۲۴. تفاوت فروش و نگهداری با توافق بازخرید
در مقاله شماره ۳۵۵، توافق بازخرید با ماهیت تأمین مالی بررسی شد.
در آن قرارداد، فروشنده کالا را به طرف مقابل منتقل کرده بود، اما تعهد داشت آن را مجدداً بازخرید کند.
در نتیجه، کنترل به معنای استاندارد درآمد به طرف مقابل منتقل نشده بود.
اما در سناریوی فعلی، مشتری کنترل تجهیزات را به دست آورده و فروشنده صرفاً خدمات نگهداری ارائه میدهد.
بنابراین، شکل ظاهری تحویل یا عدم تحویل کالا برای تشخیص ماهیت قرارداد کافی نیست.
حقوق طرفین و معیارهای انتقال کنترل اهمیت دارند.
۲۵. تفاوت فروش و نگهداری با دارایی حاصل از قرارداد
دارایی حاصل از قرارداد زمانی مطرح میشود که شرکت کالا یا خدمتی به مشتری منتقل کرده، اما حق دریافت مابهازا هنوز به عاملی غیر از گذشت زمان وابسته باشد.
اما در مثال اصلی، مشتری تمام وجه قرارداد را در ابتدای معامله پرداخت کرده است.
بنابراین، پس از دریافت وجه:
- درآمد تجهیزات شناسایی میشود.
- بدهی خدمات نگهداری باقی میماند.
- حساب دریافتنی از این قرارداد وجود ندارد.
- دارایی حاصل از قرارداد نیز در مفروضات مثال ایجاد نمیشود.
در قرارداد دیگری ممکن است همین فروش و نگهداری با دریافت وجه در آینده همراه باشد و حساب دریافتنی ایجاد کند.
بنابراین، طبقهبندی حسابها به شرایط پرداخت و حقوق قراردادی بستگی دارد.
۲۶. ثبت حسابداری از دید خریدار
اکنون معامله را از دید شرکت خریدار بررسی میکنیم.
فرض میکنیم شرکت خریدار تجهیزات را برای استفاده در خط تولید کارخانه خریداری کرده است.
در اول مهر، کنترل تجهیزات به مشتری منتقل شده و آنها بهعنوان دارایی ثابت تحصیلشده قابل شناسایی هستند.
اما هنوز در محل نهایی نصب نشده و برای استفاده موردنظر مدیریت آماده نیستند.
بنابراین، شرکت خریدار میتواند تجهیزات را در حساب مناسب داراییهای ثابت در جریان نصب یا تجهیزات تحصیلشده نزد فروشنده ثبت کند.
ثبت اولیه خریدار
| حساب | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات تحصیلشده نزد فروشنده | ۱۸٬۰۰۰ | — |
| پیشپرداخت خدمات نگهداری | ۶۰۰ | — |
| بانک | — | ۱۸٬۶۰۰ |
| جمع | ۱۸٬۶۰۰ | ۱۸٬۶۰۰ |
نکته
چون تجهیزات هنوز برای استفاده موردنظر مدیریت آماده نشدهاند، آغاز استهلاک آنها باید طبق استاندارد شماره ۱۱ بررسی شود.
صرف انتقال کنترل یا پرداخت وجه، لزوماً تاریخ شروع استهلاک نیست.
۲۷. ثبت هزینه خدمات نگهداری در دفاتر خریدار
فرض میکنیم خدمات نگهداری ماهانه ۲۰۰ میلیون ریال به خریدار ارائه میشود.
برخورد حسابداری این مخارج به ماهیت و هدف آنها وابسته است.
در شرایطی که مخارج نگهداری صرفاً خدمات جاری هستند و معیارهای اضافهشدن به بهای ماشینآلات را احراز نمیکنند، میتوان آنها را به هزینه دوره منظور کرد.
ثبت ماهانه فرضی
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه خدمات نگهداری تجهیزات | ۲۰۰ | — |
| پیشپرداخت خدمات نگهداری | — | ۲۰۰ |
در پایان سه ماه، مانده پیشپرداخت صفر میشود.
اگر خدمات نگهداری در شرایط قرارداد واقعی مستقیماً به آمادهسازی دارایی برای استفاده موردنظر مربوط باشند، بررسی سرمایهایشدن طبق استاندارد داراییهای ثابت ضروری خواهد بود.
۲۸. اگر کالا در دوره نگهداری آسیب ببیند چه میشود؟
انتقال کنترل و تعهد حفاظت از کالا دو موضوع متفاوت هستند.
ممکن است کالا از نظر حسابداری متعلق به مشتری باشد، اما فروشنده طبق قرارداد مسئول حفاظت یا جبران خسارت ناشی از قصور خود باشد.
در چنین شرایطی باید بررسی شود:
- چه کسی ریسکهای قراردادی مربوط را برعهده دارد؛
- آیا تعهد جبران خسارت ایجاد شده است؛
- آیا پوشش بیمهای وجود دارد؛
- آیا هزینه یا بدهی جدیدی باید شناسایی شود؛
- و آیا خسارت بر مفروضات انتقال کنترل اثر میگذارد.
بنابراین، انتقال کنترل به مشتری به معنای نبود تمام مسئولیتهای فروشنده نیست.
۲۹. آیا فاکتور صادرشده برای شناسایی درآمد کافی است؟
خیر.
صورتحساب یکی از مدارک معامله است.
اما نمیتواند جایگزین بررسی انتقال کنترل شود.
برای مثال، فروشنده ممکن است در روز آخر سال صورتحسابی صادر کند، درحالیکه کالا هنوز تولید نشده یا برای مشتری مشخص نشده است.
در چنین حالتی، صدور فاکتور بهتنهایی اثبات نمیکند شرایط توافق فروش و نگهداری برقرار شدهاند.
همچنین دریافت وجه نقد بهتنهایی، دلیل تحقق درآمد نیست.
درآمد باید با ایفای تعهد عملکردی و انتقال کنترل مرتبط باشد.
۳۰. آثار مالیاتی و سامانه مؤدیان
تفاوت زمان شناسایی درآمد حسابداری با زمان تحویل فیزیکی کالا ممکن است از نظر مالیاتی حساسیت ایجاد کند.
برای مثال، در این مقاله شرکت در اول مهر درآمد فروش تجهیزات را شناسایی میکند، اما تحویل فیزیکی سه ماه بعد انجام میشود.
بااینحال، این نتیجه حسابداری بهتنهایی زمان تعلق مالیات بر ارزش افزوده یا تکلیف صدور صورتحساب الکترونیکی را تعیین نمیکند.
برای بررسی مالیاتی باید موارد زیر بهصورت مستقل کنترل شوند:
- تاریخ و نوع قرارداد؛
- اسناد انتقال مالکیت و کنترل؛
- زمان صدور صورتحساب الکترونیکی؛
- مدارک تحویل یا نگهداری کالا؛
- شرایط تعلق مالیات بر ارزش افزوده؛
- نحوه ثبت خدمات نگهداری؛
- و ضوابط شناسایی درآمد برای مالیات عملکرد.
در این مقاله هیچ معافیت یا نتیجه مالیاتی قطعی برای توافق فروش و نگهداری فرض نشده است.
۳۱. نقش ERP در کنترل فروش و نگهداری
یکی از چالشهای مهم ERP آن است که سیستم انبار معمولاً خروج کالا را به زمان تحویل فیزیکی مرتبط میکند.
اما در سناریوی Bill-and-Hold، انتقال کنترل میتواند پیش از خروج کالا از محل انبار رخ دهد.
بنابراین، اگر ثبت درآمد فقط به حواله خروج فیزیکی وابسته باشد، ممکن است درآمد با تأخیر شناسایی شود.
در مقابل، اگر ثبت درآمد صرفاً با صدور صورتحساب فعال شود، ممکن است فروشهایی که شرایط انتقال کنترل ندارند زودتر از موعد شناسایی شوند.
بنابراین، سیستم باید میان سه وضعیت تفاوت قائل شود:
موجودی متعلق به فروشنده
کالای متعلق به مشتری که نزد فروشنده نگهداری میشود
کالایی که به مشتری تحویل فیزیکی شده است
این تفکیک برای حسابداری و کنترل انبار ضروری است.
۳۲. معماری پیشنهادی فرایند
فرایند مناسب میتواند چنین طراحی شود:
ثبت سفارش ← بررسی قرارداد ← دریافت درخواست رسمی نگهداری ← تخصیص شماره سریال ← تأیید آمادهبودن کالا ← بررسی انتقال کنترل ← صدور صورتحساب و ثبت دریافت وجه ← شناسایی درآمد تجهیزات ← حذف موجودی از داراییهای فروشنده ← ثبت کالای امانی متعلق به مشتری در سیستم نگهداری ← شناسایی تدریجی درآمد خدمات ← ثبت تحویل فیزیکی نهایی
در این فرایند، مسئولیتهای واحد فروش، انبار، مالی و حقوقی باید از یکدیگر تفکیک شوند.
۳۳. کاربرد هوش مصنوعی در کنترل معاملات Bill-and-Hold
هوش مصنوعی میتواند در بررسی قراردادها و اسناد پشتیبان نقش پشتیبان داشته باشد.
تحلیل قرارداد
مدل میتواند عبارتهای مرتبط با نگهداری کالا، انتقال مالکیت، پذیرش مشتری و زمان تحویل را استخراج کند.
کنترل درخواست مشتری
سامانه میتواند وجود درخواست رسمی نگهداری و علت اقتصادی آن را برای بررسی مشخص کند.
کنترل شماره سریال
سیستم میتواند تطبیق شماره سریال تجهیزات با قرارداد و اسناد انبار را بررسی کند.
شناسایی خطر فروش تکراری
اگر کالای اختصاصیافته به مشتری در سفارش مشتری دیگری نیز ثبت شود، سیستم میتواند هشدار ایجاد کند.
کنترل درآمد خدمات نگهداری
موتور محاسباتی میتواند مبلغ تخصیصیافته به خدمات را در طول دوره ارائه خدمات به درآمد تبدیل کند.
کنترل تاریخ تحویل
سامانه میتواند کالاهایی را که موعد تحویل آنها گذشته اما هنوز در انبار هستند شناسایی کند.
محدودیت مهم
هوش مصنوعی نباید بهتنهایی نتیجه بگیرد که کنترل کالا به مشتری منتقل شده است.
این تصمیم نیازمند بررسی اسناد، حقوق قراردادی، شرایط واقعی و تأیید متخصص است.
۳۴. کنترلهای داخلی ضروری
کنترل اول: احراز دلیل واقعی نگهداری
درخواست مشتری و علت اقتصادی آن باید مستند باشد.
کنترل دوم: شناسایی اختصاصی کالا
تجهیزات باید با شماره سریال یا شناسه مشخص به مشتری مربوط شوند.
کنترل سوم: تأیید آمادهبودن برای تحویل
کالا نباید همچنان نیازمند تکمیل اساسی باشد.
کنترل چهارم: جلوگیری از تغییر تخصیص کالا
فروشنده نباید بتواند کالای متعلق به مشتری را بدون مجوز به شخص دیگری منتقل کند.
کنترل پنجم: تأیید انتقال کنترل
ثبت درآمد باید پس از بررسی معیارهای استاندارد انجام شود.
کنترل ششم: تفکیک خدمات نگهداری
درآمد انبارداری نباید پیش از ارائه خدمات شناسایی شود.
کنترل هفتم: تطبیق موجودی و کالاهای تحت حفاظت
کالاهای متعلق به مشتری نباید بهاشتباه در داراییهای فروشنده باقی بمانند.
کنترل هشتم: تطبیق بدهی قرارداد
مبلغ اولیه خدمات نگهداری، درآمد شناساییشده و مانده بدهی باید تطبیق داشته باشند.
۳۵. پیشنهاد توسعه محصول برای حسابداران برتر
ماژول هوشمند کنترل فروش و نگهداری کالا
برای شرکتهایی که از سیستمهای مالی، فروش و مدیریت انبار استفاده میکنند، طراحی ابزاری برای تفکیک فروش قطعی از تحویل فیزیکی میتواند فرصت توسعه محصول باشد.
این ماژول صرفاً پیشنهاد توسعه محصول است و به معنای وجود فعلی چنین قابلیتی در محصولات حسابداران برتر نیست.
قابلیتهای پیشنهادی:
- ثبت قرارداد فروش و نگهداری؛
- اتصال کالاهای مشخص به مشتری؛
- کنترل درخواست رسمی تأخیر در تحویل؛
- تأیید آمادهبودن تجهیزات؛
- ثبت شواهد انتقال کنترل؛
- مدیریت کالاهای متعلق به مشتری نزد فروشنده؛
- جلوگیری از فروش تکراری تجهیزات؛
- تفکیک درآمد کالا و خدمات نگهداری؛
- محاسبه بدهی ناشی از قرارداد؛
- زمانبندی شناسایی درآمد خدمات؛
- کنترل تاریخ تحویل فیزیکی؛
- تهیه گزارشهای حسابرسی و کنترل داخلی.
۳۶. داشبورد پیشنهادی
| شاخص | مقدار |
|---|---|
| تعداد تجهیزات فروختهشده | ۲۰ دستگاه |
| ارزش فروش تجهیزات | ۱۸٬۰۰۰ میلیون ریال |
| بهای تمامشده تجهیزات | ۱۱٬۰۰۰ میلیون ریال |
| وجه نقد دریافتی | ۱۸٬۶۰۰ میلیون ریال |
| درآمد شناساییشده در تاریخ فروش | ۱۸٬۰۰۰ میلیون ریال |
| بدهی اولیه خدمات نگهداری | ۶۰۰ میلیون ریال |
| درآمد ماهانه نگهداری | ۲۰۰ میلیون ریال |
| هزینه ماهانه نگهداری | ۱۰۰ میلیون ریال |
| سود ناخالص تجهیزات | ۷٬۰۰۰ میلیون ریال |
| سود ناخالص خدمات نگهداری | ۳۰۰ میلیون ریال |
| سود ناخالص کل قرارداد | ۷٬۳۰۰ میلیون ریال |
| مانده نهایی بدهی قرارداد | صفر |
۳۷. برنامه اجرایی پیشنهادی
در مرحله نخست، قراردادهایی شناسایی شوند که در آنها صدور صورتحساب و تحویل فیزیکی در تاریخهای متفاوت انجام میشوند.
در مرحله دوم، اسناد انتقال کنترل، درخواست مشتری و وضعیت تخصیص اختصاصی کالا بررسی شوند.
در مرحله سوم، تعهدات عملکردی فروش کالا و خدمات نگهداری تفکیک شوند.
در مرحله چهارم، قیمت معامله میان تعهدات تخصیص داده شود.
در مرحله پنجم، درآمد، بهای تمامشده و بدهی خدمات نگهداری ثبت شوند.
در مرحله ششم، اطلاعات کالاهای تحت حفاظت مشتری در سیستم انبار کنترل شوند.
در مرحله هفتم، مانده بدهی خدمات نگهداری و تحویل نهایی تجهیزات با قرارداد تطبیق داده شود.
۳۸. جمعبندی تخصصی
درآمد فروش همیشه در زمان خروج فیزیکی کالا از انبار شناسایی نمیشود.
طبق استاندارد حسابداری شماره ۴۳ ایران و IFRS 15، اگر شرایط توافق فروش و نگهداری برقرار باشند و کنترل دارایی واقعاً به مشتری منتقل شود، شرکت میتواند پیش از تحویل فیزیکی درآمد فروش را شناسایی کند.
اما اگر پس از انتقال کنترل، خدمات نگهداری نیز برعهده فروشنده باشد، باید بررسی شود آیا این خدمات تعهد عملکردی جداگانهای هستند یا خیر.
در سناریوی این مقاله، شرکت ۲۰ دستگاه صنعتی به ارزش ۱۸٬۰۰۰ میلیون ریال فروخت.
همچنین ۶۰۰ میلیون ریال بابت خدمات نگهداری سهماهه دریافت کرد.
در نتیجه:
کل وجه دریافتی: ۱۸٬۶۰۰ میلیون ریال
درآمد فروش تجهیزات در زمان انتقال کنترل: ۱۸٬۰۰۰ میلیون ریال
بدهی اولیه خدمات نگهداری: ۶۰۰ میلیون ریال
درآمد ماهانه نگهداری: ۲۰۰ میلیون ریال
بهای تمامشده تجهیزات: ۱۱٬۰۰۰ میلیون ریال
سود ناخالص کل قرارداد: ۷٬۳۰۰ میلیون ریال
بود.
با وجود اینکه تجهیزات تا پایان آذر در انبار فروشنده باقی ماندند، در مفروضات مثال دیگر موجودی تحت کنترل فروشنده محسوب نمیشدند.
اما شرکت باید همچنان آنها را از نظر حفاظت فیزیکی و تعداد کنترل میکرد.
نتیجه اصلی مقاله این است: تحویل فیزیکی و انتقال کنترل دو مفهوم متفاوت هستند. در توافق فروش و نگهداری، احراز شرایط انتقال کنترل میتواند شناسایی درآمد را پیش از خروج کالا از انبار مجاز کند؛ ولی خدمات نگهداری باقیمانده باید جداگانه ارزیابی شوند.