




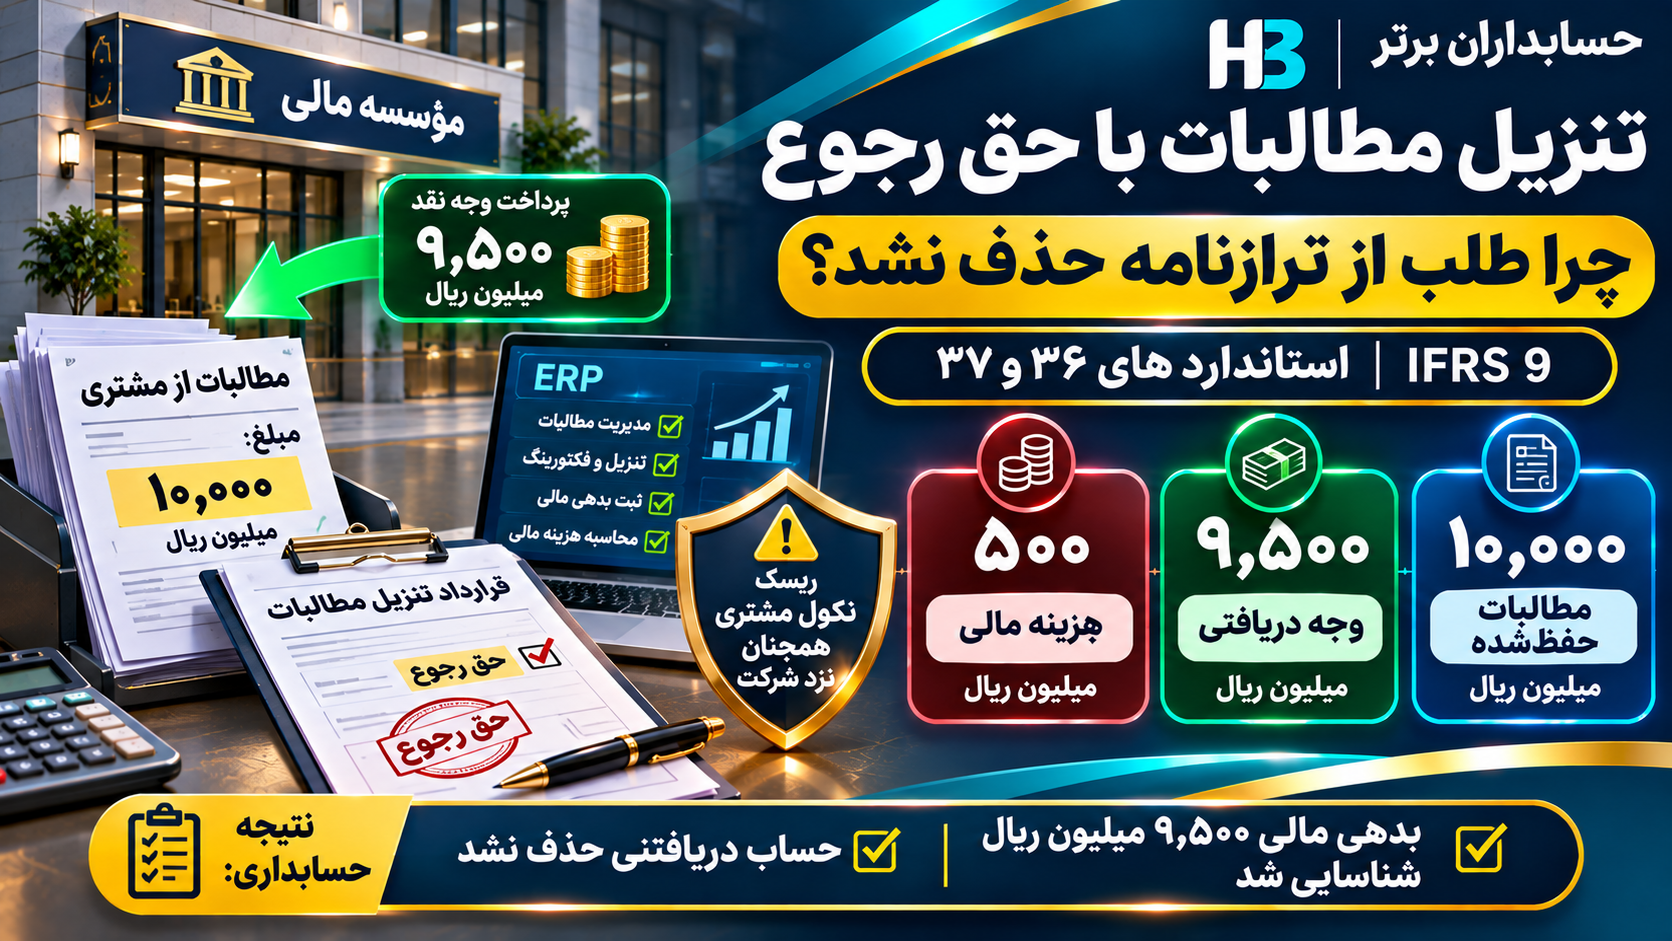
مقدمه: پول وارد حساب شرکت شد، اما بدهی جدید ایجاد شد
شرکت فرضی «راهکار تجارت ایرانیان» به دلیل فروش اعتباری، ۱۰٬۰۰۰ میلیون ریال از یک مشتری طلبکار است که شش ماه بعد وصول میشود. برای تأمین حقوق کارکنان و تعهدات جاری، شرکت طلب را نزد مؤسسهای مالی تنزیل میکند. مؤسسه اکنون ۹٬۵۰۰ میلیون ریال پرداخت میکند و در سررسید ۱۰٬۰۰۰ میلیون ریال دریافت خواهد کرد. مدیرعامل این عملیات را فروش قطعی طلب میپندارد و میخواهد طلب حذف و ۵۰۰ میلیون ریال زیان ثبت شود.
اما در قرارداد، حق رجوع کامل پیشبینی شده است؛ اگر مشتری نپردازد، مؤسسه میتواند تمام مبلغ پرداختنشده را از شرکت مطالبه کند. با فرض حفظ تقریباً تمام ریسکها و مزایای مالکیت، این توافق در IFRS 9 ماهیت تأمین مالی با پشتوانه مطالبات دارد. بنابراین، طلب ۱۰٬۰۰۰ میلیون ریالی فعلاً باقی میماند؛ بانک و بدهی مالی هرکدام ۹٬۵۰۰ میلیون ریال افزایش مییابند و اختلاف ۵۰۰ میلیون ریالی طی دوره تأمین مالی به هزینه تبدیل میشود.
۱. تنزیل مطالبات چیست؟
تنزیل یعنی دریافت وجه پیش از سررسید طلب، در برابر انتقال حقوق مربوط یا استفاده از طلب بهعنوان پشتوانه تأمین مالی. اگر دارنده طلب ۱۰٬۰۰۰ میلیون ریالی، اکنون ۹٬۵۰۰ میلیون ریال بگیرد، مبلغ ۵۰۰ میلیون ریال اختلاف الزاماً «زیان فروش» نیست؛ بسته به ماهیت حقوق و ریسکهای انتقالیافته میتواند هزینه تأمین مالی باشد. عنوان حقوقی قرارداد جایگزین تحلیل حسابداری نمیشود.
۲. فکتورینگ و تنزیل بانکی چه تفاوتی دارند؟
فکتورینگ شامل ترتیبات متنوع تأمین نقدینگی با استفاده از مطالبات تجاری است: فروش قطعی بدون حق رجوع، انتقال با ضمانت یا دریافت تسهیلات با وثیقه مطالبات. تنزیل چک و خرید دین نیز ممکن است بسته به شروط قرارداد به یکی از این وضعیتها نزدیک شوند. برای ثبت، باید طرف متحمل ریسک نکول، خدمات وصول، ضمانتها، حقوق بازخرید و کنترل دارایی مشخص شود.
۳. حق رجوع چه معنایی دارد؟
حق رجوع یعنی مؤسسه بتواند در صورت عدم وصول از بدهکار اصلی، برای همه یا بخشی از مبلغ به واگذارکننده مراجعه کند. در حق رجوع کامل سناریوی ما، شرکت عملاً ریسک اصلی نکول را حفظ میکند؛ به همین دلیل با فرض حفظ تقریباً تمام ریسکها و مزایا، قطع شناخت مجاز نیست. وجود هر حق رجوع محدود بهتنهایی نتیجه را تعیین نمیکند و باید میزان واقعی ریسک باقیمانده سنجیده شود.
۴. استانداردهای مرتبط: IFRS 9 و استانداردهای ۳۶ و ۳۷ ایران
IFRS 9 در بندهای 3.2.3 تا 3.2.17، ارزیابی انتقال، ریسکها و مزایا، کنترل و مشارکت مستمر را مطرح میکند. بهویژه بند 3.2.15میگوید اگر دارایی به علت حفظ تقریباً تمام ریسکها و مزایا قطع شناخت نشود، دارایی بهطور کامل باقی میماند و در مقابل وجه دریافتی بدهی مالی ثبت میشود.
استاندارد ۳۶ ایران ـ ابزارهای مالی: ارائه، درباره ارائه و تهاتر است. طبق الزامات مربوط، دارایی انتقالیافتهای که واجد شرایط قطع شناخت نیست نباید با بدهی مربوط به آن بهطور نامناسب تهاتر شود. استاندارد ۳۷ ایران ـ ابزارهای مالی: افشا نیز افشای ریسکها، داراییهای انتقالیافته و بدهیهای مرتبط را پوشش میدهد. این دو استاندارد، جانشین کامل IFRS 9 در شناخت و اندازهگیری نیستند.
۵. دادهها و فرضیات سناریوی عددی
| شاخص | مبلغ یا وضعیت |
|---|---|
| مبلغ اسمی و دفتری خالص مطالبات | ۱۰٬۰۰۰ میلیون ریال |
| وجه اولیه دریافتی از مؤسسه | ۹٬۵۰۰ میلیون ریال |
| مبلغ وصول/تسویه در سررسید | ۱۰٬۰۰۰ میلیون ریال |
| مدت تأمین مالی | ۶ ماه |
| تاریخ شروع | ۱ آذر ۱۴۰۵ |
| تاریخ سررسید | پایان اردیبهشت ۱۴۰۶ |
| حق رجوع | کامل |
| نتیجه مورد فرض طبق IFRS 9 | عدم قطع شناخت و شناسایی بدهی مالی |
فرض میکنیم طلب بابت فروش واقعی پیشتر ایجاد شده، مبلغ خالص آن ۱۰٬۰۰۰ میلیون ریال است، هزینه اضافی یا تضمین دیگری وجود ندارد، جریانهای نقدی ماهانه برابر فرض شدهاند و مشتری در سناریوی پایه مستقیماً به مؤسسه پرداخت میکند. تمامی ارقام، نام شرکت و قرارداد فرضی هستند.
۶. ثبت اولیه طلب از مشتری
فرض کنید پیشتر محصولاتی به ارزش ۱۰٬۰۰۰ میلیون ریال فروخته شدهاند. ثبت ایجاد طلب (بدون ارزش افزوده و بهای تمامشده) به شرح زیر است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای دریافتنی تجاری | ۱۰٬۰۰۰ | — |
| درآمد فروش | — | ۱۰٬۰۰۰ |
| جمع | ۱۰٬۰۰۰ | ۱۰٬۰۰۰ |
تنزیل بعدی، فروش مجدد کالا نیست و نباید درآمد فروش دیگری ایجاد کند.
۷. چرا ورود وجه نقد به معنای حذف طلب نیست؟
دریافت پول از مؤسسه، بهتنهایی نشان نمیدهد که ریسکهای مربوط به طلب منتقل شدهاند. در مثال، اگر مشتری نکول کند، مؤسسه به شرکت رجوع خواهد کرد. طبق تحلیل IFRS 9، با فرض حفظ تقریباً تمام ریسکها و مزایای مالکیت، شرکت هنوز باید دارایی مالی را شناسایی کند و وجه دریافتی را بدهی بداند. نتیجه، جایگزینی طلب با پول نقد نیست؛ بلکه افزایش نقدینگی در قبال ایجاد بدهی است.
۸. ثبت صحیح دریافت ۹٬۵۰۰ میلیون ریال
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۹٬۵۰۰ | — |
| بدهی مالی ناشی از تنزیل مطالبات | — | ۹٬۵۰۰ |
| جمع | ۹٬۵۰۰ | ۹٬۵۰۰ |
پس از این ثبت، حساب دریافتنی ۱۰٬۰۰۰ میلیون ریالی همچنان باقی است و بدهی تأمین مالی ۹٬۵۰۰ میلیون ریالی ثبت میشود. در فرض سناریو، بستانکارکردن حساب دریافتنی در تاریخ دریافت وجه نادرست است.
۹. آیا ۵۰۰ میلیون ریال همان روز هزینه میشود؟
خیر؛ چون معامله بهعنوان تأمین مالی تحلیل شده است. مؤسسه ۹٬۵۰۰ میلیون ریال میپردازد و پس از شش ماه ۱۰٬۰۰۰ میلیون ریال دریافت میکند. اختلاف ۵۰۰ میلیون ریالی هزینه استفاده از منابع مالی طی دوره است. در صورت اعمال روش نرخ سود مؤثر، این هزینه در طول شش ماه شناسایی خواهد شد، نه بهصورت یکجا در روز آغاز معامله.
۱۰. نرخ اسمی تنزیل در برابر هزینه واقعی تأمین مالی
اختلاف مبلغ نسبت به مبلغ اسمی طلب: ۵۰۰ ÷ ۱۰٬۰۰۰ = ۵٪. اما هزینه ششماهه نسبت به وجه خالص واقعاً دریافتی: ۵۰۰ ÷ ۹٬۵۰۰ = ۵٫۲۶۳۲٪. این دو شاخص یکی نیستند. مقایسه پیشنهادهای تنزیل باید بر مبنای جریانهای نقدی، سررسیدها و هزینههای واقعی باشد، نه فقط عبارت «تنزیل پنجدرصدی».
۱۱. محاسبه نرخ سود مؤثر ماهانه و سالانه
با فرض شش دوره ماهانه مساوی و یک تسویه در سررسید:
9500 * (1 + r)^6 = 10000
r = (10000 / 9500)^(1/6) - 1
بنابراین، نرخ مؤثر ماهانه ۰٫۸۵۸۵۵٪، نرخ مؤثر کل ششماهه ۵٫۲۶۳۲٪ و نرخ مؤثر سالانه معادل، بر فرض تداوم همین شرایط، ۱۰٫۸۰۳۳٪ است. اینها نرخهای محاسباتی مثالاند و نرخ قانونی یا بانکی اعلامی محسوب نمیشوند.
۱۲. جدول دقیق ششماهه بدهی و هزینه تأمین مالی
| ماه | بدهی ابتدای ماه | هزینه مالی | بدهی پایان ماه |
|---|---|---|---|
| اول | ۹٬۵۰۰٫۰۰ | ۸۱٫۵۶ | ۹٬۵۸۱٫۵۶ |
| دوم | ۹٬۵۸۱٫۵۶ | ۸۲٫۲۶ | ۹٬۶۶۳٫۸۳ |
| سوم | ۹٬۶۶۳٫۸۳ | ۸۲٫۹۷ | ۹٬۷۴۶٫۷۹ |
| چهارم | ۹٬۷۴۶٫۷۹ | ۸۳٫۶۸ | ۹٬۸۳۰٫۴۸ |
| پنجم | ۹٬۸۳۰٫۴۸ | ۸۴٫۴۰ | ۹٬۹۱۴٫۸۸ |
| ششم | ۹٬۹۱۴٫۸۸ | ۸۵٫۱۲ | ۱۰٬۰۰۰٫۰۰ |
| جمع هزینه مالی | — | ۵۰۰٫۰۰ | — |
تمام ارقام به میلیون ریال و برای نمایش گرد شدهاند. هزینهها و ماندهها از مقادیر محاسباتی دقیق استخراج شدهاند؛ به دلیل گردشدن مستقل ارقام، جمع بعضی خانههای نمایشی ممکن است یکصدم اختلاف داشته باشد. محاسبه اجرایی و قسط نهایی باید بر پایه مقادیر گردنشده و تعدیل گردکردن انجام شود.
۱۳. ثبت هزینه مالی ماه اول
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تأمین مالی تنزیل مطالبات | ۸۱٫۵۶ | — |
| بدهی مالی ناشی از تنزیل مطالبات | — | ۸۱٫۵۶ |
بدهی پایان ماه اول تقریباً ۹٬۵۸۱٫۵۶ میلیون ریال میشود. در ماههای بعد، نرخ مؤثر در مبلغ دفتری همان دوره ضرب میشود.
۱۴. ثبت خلاصه هزینه مالی ششماهه
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تأمین مالی | ۵۰۰ | — |
| بدهی مالی ناشی از تنزیل مطالبات | — | ۵۰۰ |
| جمع | ۵۰۰ | ۵۰۰ |
این ثبت فقط خلاصه آموزشی ثبتهای شش ماه است و نباید پس از ثبت هزینههای ماهانه، دوباره در دفاتر درج شود. بدهی قبل از تسویه: ۹٬۵۰۰ + ۵۰۰ = ۱۰٬۰۰۰ میلیون ریال.
۱۵. تسویه مستقیم مشتری با مؤسسه در سررسید
با فرض اینکه مشتری در پایان اردیبهشت ۱۴۰۶ مستقیماً ۱۰٬۰۰۰ میلیون ریال به مؤسسه بدهد و طبق قرارداد هر دو تعهد تسویه شوند:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی مالی ناشی از تنزیل مطالبات | ۱۰٬۰۰۰ | — |
| حسابهای دریافتنی تجاری | — | ۱۰٬۰۰۰ |
پس از ثبت، مانده طلب و بدهی تأمین مالی هر دو صفر خواهد بود؛ هزینه مالی کل دوره نیز ۵۰۰ میلیون ریال است.
۱۶. اگر وجه ابتدا به شرکت برسد چه میشود؟
در صورتی که مشتری وجه را به خود شرکت بدهد، ابتدا بانک ۱۰٬۰۰۰ بدهکار / حساب دریافتنی ۱۰٬۰۰۰ بستانکار میشود. سپس هنگام پرداخت به مؤسسه، بدهی مالی ۱۰٬۰۰۰ بدهکار / بانک ۱۰٬۰۰۰ بستانکار ثبت میشود. تفاوت این شیوه با تسویه مستقیم باید در گردش بانک و تأییدیه مؤسسه منعکس شود.
۱۷. پیامد نکول مشتری در قرارداد حق رجوع کامل
اگر مشتری در سررسید نپردازد و مؤسسه به شرکت مراجعه کند، ثبت بازپرداخت: بدهی مالی ۱۰٬۰۰۰ بدهکار / بانک ۱۰٬۰۰۰ بستانکار. این پرداخت، بدهی به مؤسسه را تسویه میکند، اما طلب از مشتری لزوماً حذف نمیشود؛ قابلیت وصول آن باید جداگانه ارزیابی شود.
۱۸. سناریوی مستقل کاهش ارزش طلب
فرض کنیم پس از نکول، با مدل کاهش ارزش مناسب و شواهد قابل اتکا، مبلغ ۳٬۰۰۰ میلیون ریال از طلب قابل بازیافت نباشد:
| حساب | بدهکار | بستانکار |
|---|---|---|
| زیان کاهش ارزش مطالبات | ۳٬۰۰۰ | — |
| ذخیره کاهش ارزش مطالبات | — | ۳٬۰۰۰ |
مبلغ ناخالص طلب ۱۰٬۰۰۰، ذخیره ۳٬۰۰۰ و مانده خالص ۷٬۰۰۰ میلیون ریال است. این سناریو مستقل از تسویه کامل بخش پانزدهم بوده و نباید با آن ترکیب شود.
۱۹. سناریوی دوم: واگذاری واقعی بدون حق رجوع
فرض کنیم مؤسسه ریسک نکول عادی را میپذیرد و شرکت نه تضمین بااهمیتی نگه میدارد و نه کنترل یا حق بازخریدی دارد؛ سایر معیارهای قطع شناخت IFRS 9 نیز احراز شدهاند. ثبت معامله:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۹٬۵۰۰ | — |
| زیان واگذاری مطالبات | ۵۰۰ | — |
| حسابهای دریافتنی تجاری | — | ۱۰٬۰۰۰ |
| جمع | ۱۰٬۰۰۰ | ۱۰٬۰۰۰ |
در این حالت طلب حذف میشود و بدهی مالی تأمین مالی ایجاد نمیشود. نبود حق رجوع بهتنهایی کافی نیست و سایر حقوق و ریسکهای معامله باید بررسی شوند.
۲۰. مقایسه دو سناریوی با حق رجوع و فروش قطعی
| موضوع | با حق رجوع کامل و حفظ ریسکها | فروش واقعی بدون حق رجوع |
|---|---|---|
| دریافت نقد اولیه | ۹٬۵۰۰ | ۹٬۵۰۰ |
| حذف اولیه طلب | خیر | بله |
| بدهی مالی اولیه | ۹٬۵۰۰ | صفر |
| برخورد با اختلاف ۵۰۰ | هزینه طی دوره | زیان واگذاری هنگام قطع شناخت |
| ریسک نکول | نزد شرکت | عمدتاً منتقلشده |
| اثر بر بدهی گزارششده | افزایش | بدون بدهی جدید تأمین مالی |
۲۱. چرا حق رجوع محدود تحلیل جداگانه میطلبد؟
اگر شرکت فقط اولین ۲۰۰ میلیون ریال از زیانهای اعتباری را تضمین کند، باید این ریسک در مقایسه با کل ریسک دارایی ارزیابی شود. ممکن است ریسکها تقریباً همگی منتقل شده باشند، تقریباً همگی حفظ شده باشند یا هیچیک برقرار نباشد. در حالت سوم بررسی کنترل و مشارکت مستمر ضروری است. استاندارد IFRS 9 یک آستانه درصدی ثابت عمومی مانند ۸۰ یا ۹۰ درصد مقرر نکرده است.
۲۲. آیا میتوان حساب دریافتنی و بدهی مؤسسه را تهاتر کرد؟
در تاریخ دریافت وجه، شرکت ۱۰٬۰۰۰ میلیون ریال طلب و ۹٬۵۰۰ میلیون ریال بدهی دارد. ارائه صرف اختلاف ۵۰۰ میلیون ریالی با ماهیت این وضعیت سازگار نیست. بر مبنای الزامات ارائه استاندارد ۳۶ ایران و IAS 32، دارایی مالی انتقالیافتهای که شرایط قطع شناخت آن احراز نشده نباید با بدهی مربوط به آن بهطور نامناسب تهاتر شود. حذف دارایی و تهاتر اقلام دو عملیات یکسان نیستند.
۲۳. تفاوت تهاتر و قطع شناخت
تهاتر نمایش خالص دارایی و بدهیِ شناساییشده فقط در صورت احراز شرایط خاص است. قطع شناخت حذف دارایی یا بدهی از صورت وضعیت مالی پس از تحقق شرایط مربوط است. تهاتر نمیتواند جایگزین ارزیابی قطع شناخت شود و حذف صوری طلب نیز واقعیت تعهد باقیمانده را پنهان میکند.
۲۴. اثر تنزیل با حق رجوع بر نسبت جاری
فرض کنیم قبل از تنزیل، دارایی جاری ۱۵٬۰۰۰ و بدهی جاری ۵٬۰۰۰ میلیون ریال است؛ نسبت جاری ۳ خواهد بود. بعد از دریافت ۹٬۵۰۰ میلیون ریال و ثبت بدهی متناظر، دارایی جاری به ۲۴٬۵۰۰ و بدهی جاری به ۱۴٬۵۰۰ میرسد؛ نسبت جاری ۱٫۶۹ میشود.
| شاخص | پیش از تنزیل | پس از تأمین مالی |
|---|---|---|
| دارایی جاری | ۱۵٬۰۰۰ | ۲۴٬۵۰۰ |
| بدهی جاری | ۵٬۰۰۰ | ۱۴٬۵۰۰ |
| نسبت جاری | ۳٫۰۰ | ۱٫۶۹ |
این مثال نشان میدهد افزایش موجودی نقد الزاماً موجب بهبود همه نسبتهای نقدینگی نیست.
۲۵. اثر بر سرمایه در گردش خالص
سرمایه در گردش خالص پیش از معامله ۱۵٬۰۰۰ − ۵٬۰۰۰ = ۱۰٬۰۰۰ میلیون ریال و پس از ثبت اولیه ۲۴٬۵۰۰ − ۱۴٬۵۰۰ = ۱۰٬۰۰۰ میلیون ریال است. بنابراین در لحظه دریافت وجه، دارایی و بدهی جاری به یک میزان افزایش یافته و سرمایه در گردش خالص تغییری نمیکند؛ هزینه مالی دورههای بعد اثر جداگانه خواهد داشت.
۲۶. نسبت جاری در فروش واقعی بدون حق رجوع
اگر طلب ۱۰٬۰۰۰ میلیون ریالی واقعاً واگذار شود و ۹٬۵۰۰ میلیون ریال نقد دریافت گردد، دارایی جاری از ۱۵٬۰۰۰ به ۱۴٬۵۰۰ کاهش مییابد و بدهی جاری همچنان ۵٬۰۰۰ میماند. نسبت جاری ۲٫۹۰میشود. بنابراین نتیجه اولیه معامله فروش واقعی با تأمین مالی با حق رجوع متفاوت است.
۲۷. اثر بر صورت جریانهای نقدی
در سناریوی تأمین مالی، دریافت ۹٬۵۰۰ میلیون ریال از نظر ماهیت به جریان فعالیتهای تأمین مالی نزدیک است. در فروش واقعی مطالبات تجاری، طبقهبندی ممکن است ماهیت عملیاتی داشته باشد؛ اما نتیجه باید با مقررات چارچوب گزارشگری و شرایط قرارداد احراز شود. برای صورتهای مالی ایران، استاندارد حسابداری شماره ۲ و وضعیت حقوقی معامله بررسی شود. طبقهبندی صرفاً از عنوان حساب بانک تعیین نمیشود.
۲۸. نمونههای گزارشگری شرکتهای واقعی
افشاهای شرکتهای بینالمللی درباره فکتورینگ نشان میدهند که بعضی ترتیبات با حق رجوع و حفظ ریسکها، بهعنوان استقراض با پشتوانه مطالبات ارائه میشوند؛ در مقابل، ترتیباتی که تمامی معیارهای فروش واقعی را احراز میکنند به حذف مطالبات منجر میشوند. نتیجه در هر مورد به قرارداد، ریسکها و چارچوب گزارشگری واحد تجاری وابسته است؛ مثال فرضی این مقاله به شرکت مشخصی نسبت داده نمیشود.
۲۹. ادامه اعتبارسنجی مشتری پس از تنزیل
در قرارداد حق رجوع، دریافت وجه نباید موجب خروج مشتری از پایش ریسک اعتباری شود. واحد مالی باید سررسیدها، سابقه نکول، اختلافات تجاری، تغییر وضعیت اعتباری مشتری، سقف تعهد شرکت و وضعیت تضمینها را بررسی کند. در چارچوب IFRS 9، ارزیابی کاهش ارزش مطالباتِ باقیمانده نیز باید مطابق روش مربوط ادامه یابد.
۳۰. سررسید حقوقی در برابر سررسید اقتصادی
ممکن است قرارداد حق مطالبه زودهنگام، تمدید خودکار، شروط نکول متقاطع یا جریمه تأخیر داشته باشد. این شروط روی ارزیابی نقدینگی، طبقهبندی بدهی و برنامه بازپرداخت اثر میگذارند. فقط تاریخ سررسید چک یا فاکتور، تمام تعهد اقتصادی شرکت را توضیح نمیدهد.
۳۱. تفاوت تنزیل با فروش اقساطی
فروش اقساطی رویدادی است که طی آن کالا یا خدمت منتقل شده و طلب ایجاد میشود. تنزیل مطالبات رویداد مالی جداگانه پس از فروش است. در نتیجه، وجه دریافتی از مؤسسه نباید بار دیگر بهعنوان درآمد فروش ثبت شود.
۳۲. اثر بر درآمد فروش و سود عملیاتی
درآمد فروش ۱۰٬۰۰۰ میلیون ریالی قبلاً شناسایی شده است. در سناریوی تأمین مالی، دریافت ۹٬۵۰۰ درآمد جدید نیست و ۵۰۰ میلیون ریال هزینه تأمین مالی باید از عملکرد عملیاتی اصلی تفکیک شود. در واگذاری واقعی، اختلاف ممکن است زیان واگذاری باشد. طبقهبندی نهایی صورت سود و زیان تابع مقررات ارائه و ماهیت اقلام است.
۳۳. آثار مالیاتی تنزیل مطالبات در ایران
پذیرش مالیاتی مبلغ ۵۰۰ میلیون ریال، زمان کسر هزینه، ماهیت حقوقی عقد، مجوز مؤسسه، صورتحسابها و مدارک هزینه به مقررات مالیاتی واقعی وابستهاند. هیچ فرضی در این مقاله به معنای قابلقبولبودن قطعی هزینه تأمین مالی یا زیان واگذاری برای مالیات نیست. هرگونه تفاوت حسابداری و مالیاتی نیز جداگانه بررسی شود.
۳۴. مدارک لازم برای حسابرسی و گزارشگری
پرونده حسابرسی باید قرارداد فروش اولیه، فاکتور و تحویل، تأییدیه مانده مشتری، قرارداد تنزیل، ضمانتها و حق رجوع، رسید بانکی، برنامه نرخ مؤثر، تأییدیه مؤسسه، مستندات وصول یا نکول و برآورد کاهش ارزش را دربرگیرد. بدون بررسی تعهدات قراردادی، نتیجهگیری درباره قطع شناخت قابل اتکا نخواهد بود.
۳۵. نقش ERP در مدیریت تنزیل مطالبات
سیستم مالی باید شناسه طلب، مشتری، تاریخ سررسید، مبلغ اسمی و دفتری، مؤسسه، نوع قرارداد، شرط حق رجوع، نتیجه ارزیابی قطع شناخت، وجه دریافتی، بدهی مربوط، برنامه هزینه مالی و وضعیت تسویه را به هم متصل کند. انتقال چک یا فاکتور در ماژول دریافتنیها نباید بهطور خودکار به حذف حساب دریافتنی منجر شود.
۳۶. هفت خطای رایج نرمافزاری
۱) حذف خودکار طلب با ثبت وجه تنزیل؛ ۲) هزینهکرد تمام اختلاف در روز اول؛ ۳) شناسایی دوباره درآمد فروش؛ ۴) تهاتر صوری طلب و بدهی؛ ۵) حذف مشتری از فهرست ریسک اعتباری؛ ۶) محاسبه هزینه مالی فقط با نرخ اسمی؛ و ۷) باقیماندن ماندههای تسویهشده. کنترلهای نرمافزاری باید هر هفت خطا را برای بازبینی مشخص کنند.
۳۷. کاربرد هوش مصنوعی در بررسی قرارداد تنزیل
هوش مصنوعی میتواند بندهای حق رجوع، شرایط نکول، تضمینها و حقوق وصول را استخراج کند؛ اختلاف مبلغ اسمی و وجه خالص را محاسبه کند؛ نرخ مؤثر و برنامه بدهی را بهعنوان محاسبات پیشنهادی بسازد و بابت حذف نادرست طلب هشدار دهد. بااینحال، تصمیم قطع شناخت و تحلیل حقوقی قرارداد باید توسط فرد صلاحیتدار و بر اساس شواهد معتبر تأیید شود.
۳۸. قابلیت پیشنهادی توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول: ماژول هوشمند تنزیل و تأمین مالی مطالبات شامل ثبت قرارداد، بارگذاری اسناد، استخراج مفاد حق رجوع، گردش کار تأیید، محاسبه نرخ مؤثر، ارتباط همزمان با حسابهای دریافتنی و بدهیهای مالی، پایش سررسید، هشدار کاهش ارزش، کنترل تهاتر و خروجی حسابرسی. این قابلیت صرفاً پیشنهادی است و به معنی وجود فعلی آن در محصولات حسابداران برتر نیست.
| شاخص داشبورد پیشنهادی | مقدار |
|---|---|
| مبلغ اسمی طلب | ۱۰٬۰۰۰ میلیون ریال |
| نقد دریافتی | ۹٬۵۰۰ میلیون ریال |
| هزینه مالی دوره | ۵۰۰ میلیون ریال |
| نرخ مؤثر ماهانه | ۰٫۸۵۸۵۵٪ |
| بدهی در سررسید | ۱۰٬۰۰۰ میلیون ریال |
| نتیجه تحلیل طبق مفروضات | عدم قطع شناخت |
۳۹. هفت کنترل داخلی ضروری
۱. تأیید شرایط قرارداد توسط حقوقی. ۲. تحلیل مستقل قطع شناخت توسط مالی. ۳. تطبیق مبلغ دریافتی با بانک و قرارداد. ۴. محاسبه و تأیید نرخ مؤثر. ۵. تداوم پایش اعتباری مشتری در شرایط حق رجوع. ۶.افشای بدهی، دارایی و ریسکهای مرتبط بدون تهاتر نامناسب. ۷.تطبیق نهایی با تأییدیه مشتری و مؤسسه. برای هر کنترل، نام مسئول، تاریخ تأیید و مستند پشتیبان ثبت شود.
۴۰. جمعبندی تخصصی
در سناریوی اصلی، شرکت ۱۰٬۰۰۰ میلیون ریال طلب دارد و با حق رجوع کامل، ۹٬۵۰۰ میلیون ریال وجه نقد از مؤسسه مالی میگیرد. با فرض حفظ تقریباً تمام ریسکها و مزایا طبق IFRS 9، طلب در تاریخ انتقال حذف نمیشود و بدهی مالی اولیه ۹٬۵۰۰ میلیون ریالی ثبت میشود؛ ۵۰۰ میلیون ریال هزینه مالی طی شش ماه بدهی را به ۱۰٬۰۰۰ میلیون ریال افزایش میدهد. در تسویه کامل، طلب و بدهی همزمان بسته میشوند. در سناریوی مستقل فروش واقعی بدون حق رجوع و با احراز همه شرایط، طلب حذف و زیان واگذاری شناسایی میشود.
پیام اصلی: ورود وجه به بانک، اثباتکننده فروش قطعی طلب نیست؛ نتیجه حسابداری تابع حقوق قراردادی، انتقال ریسکها و مزایا، کنترل و معیارهای قطع شناخت در چارچوب گزارشگری واحد تجاری است.