




مقدمه | هزینهای که هنوز پرداخت نشده، اما امروز ثبت میشود
شرکتهای صنعتی، معدنی، نفتی و تولیدی ممکن است هنگام نصب یک دستگاه، تعهد کنند در پایان بهرهبرداری آن را برچینند و زمین یا ساختمان محل نصب را به وضعیت قراردادی بازگردانند. در ظاهر، پرداخت این مخارج در آینده رخ میدهد؛ اما اگر نصب تجهیزات همین امروز تعهد فعلی ایجاد کند و شروط شناخت ذخیره احراز شده باشد، حسابداری نمیتواند تا زمان پرداخت صبر کند. از سوی دیگر، برابر دانستن مبلغ اسمی پرداخت آینده با ارزش بدهی امروز نیز آثار ارزش زمانی پول را نادیده میگیرد.
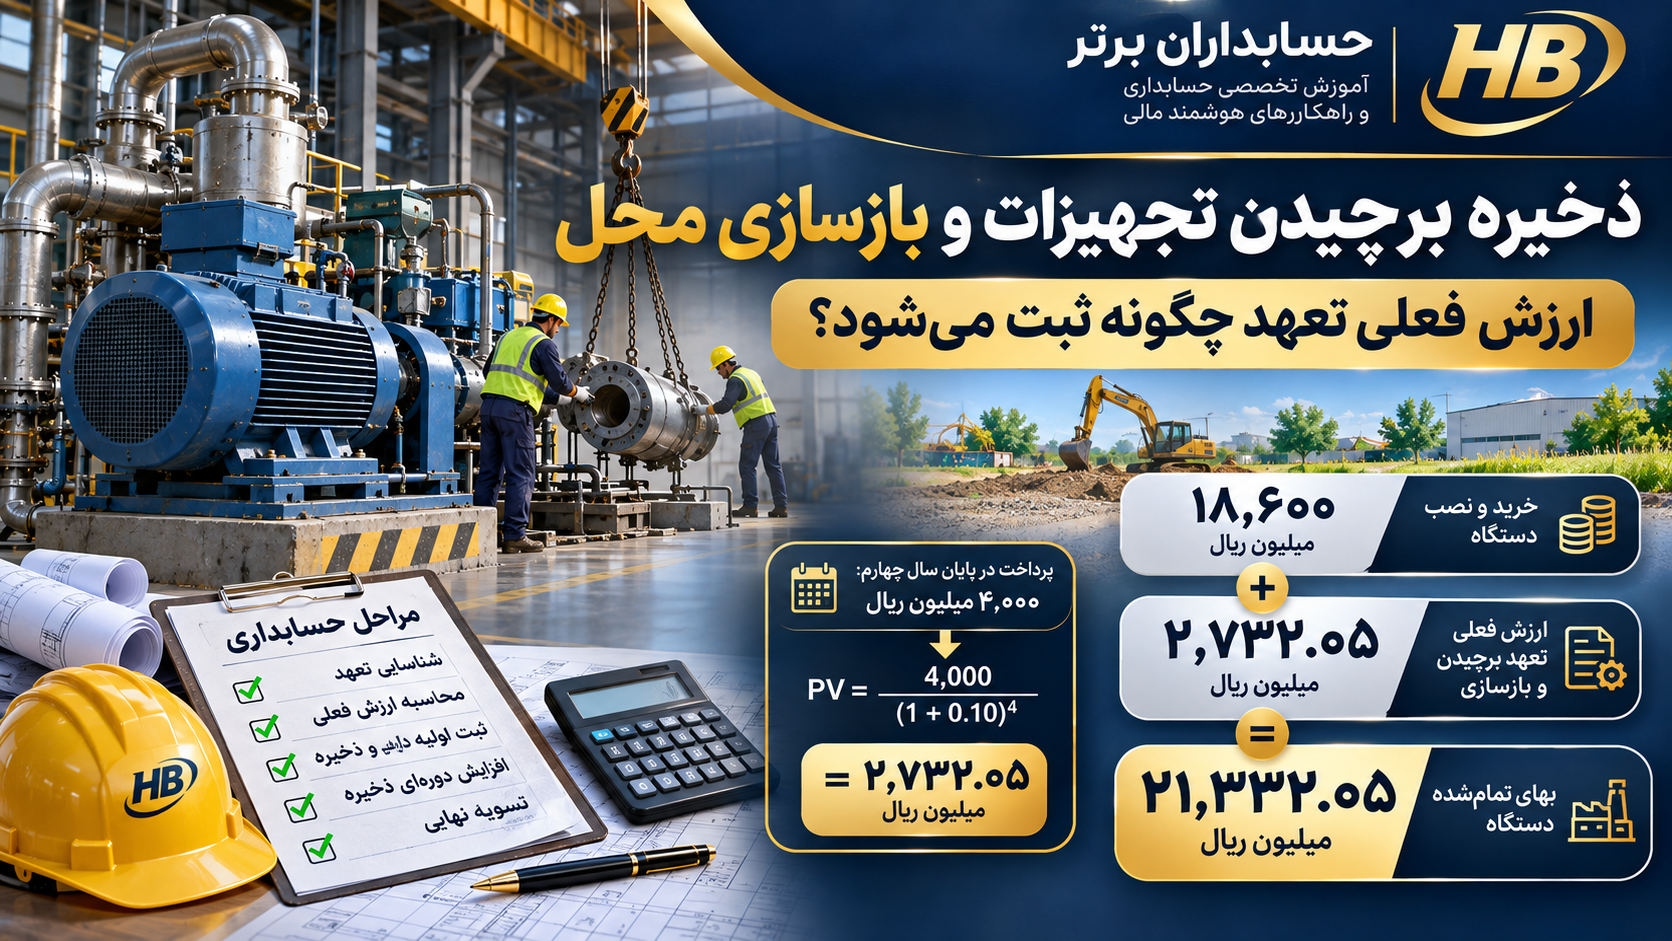
این مقاله سناریوی خرید و نصب دستگاهی به مبلغ ۱۸٬۶۰۰ میلیون ریال را بررسی میکند که شرکت باید چهار سال بعد برای برچیدن آن در ابتدا ۴٬۰۰۰ میلیون ریال بپردازد. ارزش فعلی تعهد در نرخ تنزیل آموزشی ۱۰٪، حدود ۲٬۷۳۲٫۰۵ میلیون ریال است. در ادامه، ثبت اولیه، استهلاک، افزایش دورهای ذخیره، تغییر برآورد به ۴٬۴۰۰ میلیون ریال، آثار صورتهای مالی، کنترلهای ERP و محدودیتهای هوش مصنوعی را بررسی میکنیم.
۱. اطلاعات سناریو و فرضیات
شرکت فرضی «پارس فرآیند صنعت» در ابتدای سال ۱۴۰۵ دستگاهی را برای خط تولید نصب میکند. قرارداد نصب ایجاب میکند در پایان چهارمین سال دستگاه جمعآوری و محل نصب بازسازی شود. این تعهد از رویداد نصب ایجاد شده و خروج منابع برای انجام آن محتمل و برآوردپذیر فرض شده است.
| شرح | مقدار |
|---|---|
| قیمت خرید دستگاه | ۱۸٬۰۰۰ میلیون ریال |
| نصب و آمادهسازی | ۶۰۰ میلیون ریال |
| مجموع پرداخت نقدی اولیه | ۱۸٬۶۰۰ میلیون ریال |
| برآورد پرداخت برچیدن در پایان ۱۴۰۸ | ۴٬۰۰۰ میلیون ریال |
| نرخ تنزیل سالانه فرضی | ۱۰٪ |
| عمر مفید | ۴ سال |
| ارزش باقیمانده | صفر |
| استهلاک | خط مستقیم |
برای سادهسازی، تمام دورهها یکساله و مساویاند، مخارج اولیه نقداً پرداخت میشوند، مالیات و کارمزدهای دیگر حذف شدهاند، نرخ و مبلغ برآورد اولیه تا پایان سال دوم ثابتاند و مدل بهای تمامشده برای دارایی به کار میرود. نرخ ۱۰ درصد فقط فرض آموزشی است و پیشنهاد عمومی انتخاب نرخ محسوب نمیشود.
۲. تعهد برچیدن و بازسازی چه ماهیتی دارد؟
تعهد برچیدن (Decommissioning Obligation) میتواند شامل جداسازی دستگاه، تخریب پایههای نصب، جمعآوری مخزن، حمل ضایعات و ترمیم محیط باشد. منشأ آن ممکن است قانون، مجوز بهرهبرداری، قرارداد اجاره زمین یا تعهد عرفی واجد شرایط باشد. وجود برنامه داخلی مدیران برای نوسازی کارخانه، بدون تعهد فعلی ناشی از رویداد گذشته، کافی نیست. تاریخ ایجاد تعهد و رابطه آن با دارایی یا تولید جاری باید بهطور مشخص در پرونده حسابداری ثبت شود.
۳. استاندارد حسابداری شماره ۱۱ ایران و IAS 16
بهای تمامشده دارایی ثابت مشهود فقط قیمت فاکتور نیست. استاندارد ۱۱ ایران و IAS 16 در شرایط مربوط، برآورد اولیه مخارج برچیدن دارایی و بازسازی محل آن را نیز جزء بهای تمامشده میشناسند. اگر نصب دارایی سبب تعهد فعلی شود، شناسایی همزمان دارایی و ذخیره منعکسکننده دو پیامد یک رویداد است. این نتیجه به معنای سرمایهایکردن تمام مخارج احتمالی محیطزیستی نیست؛ برخی تعهدات ناشی از تولید موجودی در دورههای بعد ممکن است تحت استاندارد موجودی کالا بررسی شوند.
۴. معیارهای استاندارد شماره ۴ ایران و IAS 37
ذخیره زمانی شناسایی میشود که (۱) تعهد فعلی قانونی یا عرفی ناشی از رویداد گذشته وجود داشته باشد، (۲) خروج منابع دارای منافع اقتصادی محتمل باشد و (۳) مبلغ بهگونهای اتکاپذیر برآورد شود. ذخیره یک بدهی شناساییشده با عدم قطعیت درباره مبلغ یا زمان پرداخت است و با بدهی احتمالی شناسایینشده تفاوت دارد. در مثال، قرارداد نصب تعهد را ایجاد کرده، اجرای عملیات بازسازی محتمل است و گزارش کارشناسی مبنای مبلغ ۴٬۰۰۰ میلیون ریال است.
۵. چرا مبلغ اسمی ۴٬۰۰۰ میلیون ریال بدهی امروز نیست؟
وقتی اثر ارزش زمانی پول بااهمیت است، ذخیره بر مبنای ارزش فعلی مخارج موردانتظار تسویه اندازهگیری میشود. پرداخت چهار سال بعد از نظر اقتصادی با پرداخت همان مبلغ امروز یکسان نیست. نرخ تنزیل باید از شواهد بازار و الزامات گزارشگری استخراج شود و ریسکهایی که قبلاً در برآورد جریان نقد لحاظ شدهاند دوباره در نرخ تنزیل اعمال نشوند. استفاده از نرخ دلخواه برای رسیدن به سود مطلوب مدیریت پذیرفتنی نیست.
۶. ارزش فعلی تعهد برچیدن
فرمول محاسبه: PV = FV ÷ (1 + r)^n. در این فرمول FV مبلغ پرداخت آینده، r نرخ تنزیل و n تعداد دورههای باقیمانده است.
PV = ۴٬۰۰۰ ÷ (۱٫۱۰)^۴ = ۲٬۷۳۲٫۰۵ میلیون ریال.
اختلاف مبلغ آتی و ارزش فعلی حدود ۱٬۲۶۷٫۹۵ میلیون ریال است که با فرض ثبات برآورد و نرخ، طی عمر تعهد بهعنوان افزایش ذخیره ناشی از گذشت زمان شناسایی میشود؛ نه بهصورت یک هزینه کامل در تاریخ نخستین ثبت.
۷. محاسبه بهای تمامشده اولیه دستگاه
| جزء بهای تمامشده | مبلغ (میلیون ریال) |
|---|---|
| قیمت خرید | ۱۸٬۰۰۰٫۰۰ |
| نصب و آمادهسازی | ۶۰۰٫۰۰ |
| ارزش فعلی اولیه تعهد برچیدن | ۲٬۷۳۲٫۰۵ |
| جمع بهای تمامشده | ۲۱٬۳۳۲٫۰۵ |
اگر حسابدار فقط مبلغ نقدی ۱۸٬۶۰۰ میلیون ریالی را ثبت کند، دارایی ثابت و ذخیره مربوط، هر دو در تاریخ شناخت اولیه تقریباً ۲٬۷۳۲٫۰۵ میلیون ریال کمتر از مبلغ صحیح گزارش میشوند.
۸. ثبت خرید و نصب دستگاه
| حساب | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات و تجهیزات | ۱۸٬۶۰۰ | — |
| بانک | — | ۱۸٬۶۰۰ |
این ثبت فقط مخارج نقدی امروز را نشان میدهد. در همین تاریخ، ثبت جداگانهای برای تعهد برچیدن لازم است؛ زیرا اثر آن نقدی نیست.
۹. ثبت اولیه ذخیره برچیدن و بازسازی
| حساب | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات ـ جزء مخارج برچیدن سرمایهایشده | ۲٬۷۳۲٫۰۵ | — |
| ذخیره برچیدن و بازسازی محل | — | ۲٬۷۳۲٫۰۵ |
در این ثبت، وجوهی از بانک خارج نمیشود. پیشنهاد میشود در کارت دارایی ثابت، جزء مخارج بازسازی با شناسه و برنامه استهلاک مستقل ردیابی شود و پرونده ذخیره به همان کارت متصل باشد.
۱۰. آیا این ثبت باعث دوبارهشماری هزینه میشود؟
خیر. شناسایی اولیه، دارایی و بدهی ایجاد میکند. در دورههای بعد دو اثر متمایز به وجود میآیند: استهلاک جزء سرمایهایشده، و هزینه مالی ناشی از نزدیکترشدن تاریخ تسویه. این دو یک رویداد تکراری نیستند. اما هنگام تسویه نهایی نباید کل پرداخت دوباره بهعنوان هزینه جدید شناسایی شود، مگر اختلافی نسبت به ذخیره یا تعهد جدید به وجود آمده باشد.
۱۱. محاسبه استهلاک چهارساله
مبلغ استهلاکپذیر برابر ۲۱٬۳۳۲٫۰۵ میلیون ریال است. با ارزش باقیمانده صفر و روش خط مستقیم، استهلاک سالانه دقیق حدود ۵٬۳۳۳٫۰۱۳۵ میلیون ریال خواهد بود؛ در جدولها ۵٬۳۳۳٫۰۱ نمایش داده میشود.
| تاریخ | استهلاک دوره (نمایشی) | مبلغ دفتری پایان دوره |
|---|---|---|
| ابتدای ۱۴۰۵ | — | ۲۱٬۳۳۲٫۰۵ |
| پایان ۱۴۰۵ | ۵٬۳۳۳٫۰۱ | ۱۵٬۹۹۹٫۰۴ |
| پایان ۱۴۰۶، پیش از تغییر برآورد | ۵٬۳۳۳٫۰۱ | ۱۰٬۶۶۶٫۰۳ |
جدول فوق فقط تا تاریخ اصلاح برآورد ادامه دارد؛ پس از آن باید استهلاک دو سال باقیمانده دوباره محاسبه شود.
۱۲. ثبت استهلاک سال نخست
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه یا سربار استهلاک ماشینآلات | ۵٬۳۳۳٫۰۱ | — |
| استهلاک انباشته ماشینآلات | — | ۵٬۳۳۳٫۰۱ |
اگر دستگاه در تولید موجودی کالا استفاده میشود، امکان دارد این مبلغ ابتدا در سربار ساخت و سپس طبق نظام هزینهیابی به موجودی و بهای تمامشده فروش منتقل شود. بنابراین اثر آن بر سود دوره وابسته به وضعیت تولید و فروش است.
۱۳. افزایش ذخیره ناشی از گذشت زمان
به افزایش ذخیره تنزیلشده در اثر نزدیکتر شدن سررسید، Unwinding of Discount میگویند. حتی اگر برآورد مبلغ تسویه و نرخ تنزیل تغییر نکند، ارزش فعلی تعهد با گذشت زمان افزایش مییابد تا در سررسید به مبلغ موردانتظار پرداخت برسد. این افزایش معمولاً هزینه مالی است، نه افزایش مجدد بهای دارایی.
۱۴. افزایش ذخیره در پایان سال اول
۲٬۷۳۲٫۰۵۳۸ × ۱۰٪ = ۲۷۳٫۲۰۵۴؛ با گردکردن، هزینه مالی ۲۷۳٫۲۱ میلیون ریال و مانده ذخیره ۳٬۰۰۵٫۲۶ میلیون ریالاست.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه مالی ناشی از افزایش ذخیره | ۲۷۳٫۲۱ | — |
| ذخیره برچیدن و بازسازی محل | — | ۲۷۳٫۲۱ |
۱۵. برنامه چهارساله ذخیره بدون تغییر برآورد
| سال | مانده ابتدای سال | هزینه مالی دوره | مانده پایان سال |
|---|---|---|---|
| ۱۴۰۵ | ۲٬۷۳۲٫۰۵ | ۲۷۳٫۲۱ | ۳٬۰۰۵٫۲۶ |
| ۱۴۰۶ | ۳٬۰۰۵٫۲۶ | ۳۰۰٫۵۳ | ۳٬۳۰۵٫۷۹ |
| ۱۴۰۷ | ۳٬۳۰۵٫۷۹ | ۳۳۰٫۵۸ | ۳٬۶۳۶٫۳۶ |
| ۱۴۰۸ | ۳٬۶۳۶٫۳۶ | ۳۶۳٫۶۴ | ۴٬۰۰۰٫۰۰ |
این جدول مسیر نظریِ بدون تغییر برآورد را نشان میدهد. اعداد محاسباتی با دقت کامل نگهداری شدهاند و ارقام هر خانه تا دو رقم اعشار گرد شدهاند؛ جمع دستی خانههای نمایشدادهشده ممکن است تا یکصدم تفاوت داشته باشد.
۱۶. ثبتهای سال دوم پیش از تغییر برآورد
در پایان ۱۴۰۶، قبل از دریافت گزارش فنی جدید، استهلاک سالانه ۵٬۳۳۳٫۰۱ و هزینه مالی ناشی از افزایش ذخیره ۳۰۰٫۵۳ میلیون ریال است. بنابراین مانده ذخیره محاسباتی نزدیک به ۳٬۳۰۵٫۷۹ و ارزش دفتری دارایی نزدیک به ۱۰٬۶۶۶٫۰۳ میلیون ریال خواهد بود. ثبتهای دورهای استهلاک و هزینه مالی مانند سال نخست با مبالغ جدید انجام میشود.
۱۷. افزایش برآورد مخارج بازسازی در پایان سال دوم
گزارش فنی تازه نشان میدهد هزینه موردانتظار پایان ۱۴۰۸ بهجای ۴٬۰۰۰، ۴٬۴۰۰ میلیون ریال خواهد بود. با دو سال فاصله تا پرداخت و نرخ تنزیل ۱۰٪، ارزش فعلی جدید ۴٬۴۰۰ ÷ ۱٫۱۰² = ۳٬۶۳۶٫۳۶است. مانده ذخیره پیش از اصلاح ۳٬۳۰۵٫۷۹ بوده است؛ بنابراین افزایش ارزش فعلی ناشی از تغییر برآورد برابر ۳۳۰٫۵۸ میلیون ریالمیشود. افزایش اسمی ۴۰۰ میلیون ریالی نباید بدون تنزیل به مبلغ دفتری امروز افزوده شود.
۱۸. ثبت اصلاح برآورد ذخیره
طبق IFRIC 1 در مدل بهای تمامشده، تغییر واجد شرایط مبلغ یا زمان پرداخت آینده یا نرخ تنزیل معمولاً به بهای دارایی مرتبط اضافه یا از آن کسر میشود؛ محدودیتهای استاندارد و آزمون کاهش ارزش باید رعایت شوند. ثبت مثال:
| حساب | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات ـ تعدیل مخارج برچیدن | ۳۳۰٫۵۸ | — |
| ذخیره برچیدن و بازسازی محل | — | ۳۳۰٫۵۸ |
مبلغ دفتری دقیق دارایی پس از اصلاح حدود ۱۰٬۹۹۶٫۶۱ میلیون ریال است. نمایش مبلغ بهشکل ۱۰٬۹۹۶٫۶۰ با جمع دستی ارقام گردشده ممکن است دیده شود؛ مبنای برنامه استهلاک، رقم دارای دقت کامل است. اجرای این تفسیر در چارچوب ایرانی مستلزم تطبیق مستقل با آخرین استانداردهای لازمالاجرای داخلی است.
۱۹. بازنگری استهلاک پس از اصلاح برآورد
پس از تغییر برآورد در پایان سال دوم، دو سال عمر مفید باقی مانده و ارزش باقیمانده صفر است. ارزش دفتری جدید تقریباً ۱۰٬۹۹۶٫۶۰۵۴و استهلاک سالانه جدید تقریباً ۵٬۴۹۸٫۳۰۲۷ میلیون ریال است. اصلاح برآورد بهصورت آیندهنگر اعمال میشود؛ استهلاک سالهای پیش از اصلاح صرفاً به دلیل دریافت اطلاعات جدید بازنویسی نمیشود.
۲۰. جدول استهلاک نهایی با اصلاح پایان سال دوم
| دوره | استهلاک (نمایش گردشده) | مبلغ دفتری پایان دوره |
|---|---|---|
| ابتدای ۱۴۰۵ | — | ۲۱٬۳۳۲٫۰۵ |
| ۱۴۰۵ | ۵٬۳۳۳٫۰۱ | ۱۵٬۹۹۹٫۰۴ |
| ۱۴۰۶ پیش از اصلاح | ۵٬۳۳۳٫۰۱ | ۱۰٬۶۶۶٫۰۳ |
| اصلاح ذخیره در پایان ۱۴۰۶ | — | افزایش ۳۳۰٫۵۸ |
| ۱۴۰۶ پس از اصلاح | — | ۱۰٬۹۹۶٫۶۱ |
| ۱۴۰۷ | ۵٬۴۹۸٫۳۰ | ۵٬۴۹۸٫۳۰ |
| ۱۴۰۸ | ۵٬۴۹۸٫۳۰ | صفر |
ارقام با دقت بالا محاسبه و فقط برای نمایش گرد شدهاند؛ تفاوتهای ۰٫۰۱ میلیون ریالی در دفاتر باید در آخرین ثبت اصلاح شوند.
۲۱. ذخیره دو سال پایانی پس از تغییر برآورد
| سال | مانده ابتدای دوره | افزایش ناشی از زمان | تغییر برآورد | مانده پایان دوره |
|---|---|---|---|---|
| ۱۴۰۵ | ۲٬۷۳۲٫۰۵ | ۲۷۳٫۲۱ | — | ۳٬۰۰۵٫۲۶ |
| ۱۴۰۶ | ۳٬۰۰۵٫۲۶ | ۳۰۰٫۵۳ | ۳۳۰٫۵۸ | ۳٬۶۳۶٫۳۶ |
| ۱۴۰۷ | ۳٬۶۳۶٫۳۶ | ۳۶۳٫۶۴ | — | ۴٬۰۰۰٫۰۰ |
| ۱۴۰۸ | ۴٬۰۰۰٫۰۰ | ۴۰۰٫۰۰ | — | ۴٬۴۰۰٫۰۰ |
جمع دقیق هزینههای مالی ناشی از گذشت زمان، نزدیک به ۱٬۳۳۷٫۳۷ میلیون ریال و تغییر ارزش فعلی ناشی از اصلاح برآورد ۳۳۰٫۵۸ میلیون ریال است. تطبیق حساب: ۲٬۷۳۲٫۰۵ + ۱٬۳۳۷٫۳۷ + ۳۳۰٫۵۸ ≈ ۴٬۴۰۰ میلیون ریال.
۲۲. تسویه نهایی در پایان سال چهارم
فرض کنیم عملیات برچیدن طبق قرارداد انجام شده و مبلغ قطعی پرداخت ۴٬۴۰۰ میلیون ریال است. پس از ثبت هزینه مالی و تکمیل ذخیره، تسویه چنین ثبت میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| ذخیره برچیدن و بازسازی محل | ۴٬۴۰۰ | — |
| بانک یا حساب پرداختنی به پیمانکار | — | ۴٬۴۰۰ |
اگر وجه هنوز پرداخت نشده، ابتدا بدهی قطعی به پیمانکار ثبت و در زمان پرداخت تسویه میشود. ثبت دوباره ۴٬۴۰۰ میلیون ریال هزینه، بدون بررسی، منجر به دوبارهشماری است.
۲۳. هزینه واقعی کمتر از مانده ذخیره
در سناریویی مستقل فرض کنیم ذخیره در سررسید ۴٬۴۰۰ و هزینه نهایی عملیات ۴٬۲۸۰ میلیون ریال باشد. اگر تعهد بهطور کامل خاتمه یافته و مبلغ دیگری باقی نمانده باشد، مانده ۱۲۰ میلیون ریالی آزاد میشود: بدهکار ذخیره ۴٬۴۰۰؛ بستانکار بانک ۴٬۲۸۰؛ بستانکار برگشت هزینه یا درآمد آزادسازی ذخیره ۱۲۰. ارائه مبلغ آزادشده باید با استاندارد و وضعیت دارایی مربوط تطبیق داده شود.
۲۴. تغییر نرخ تنزیل
اگر در پایان سال دوم برآورد هزینه آینده همچنان ۴٬۰۰۰ باقی بماند اما نرخ قابلدفاع تنزیل از ۱۰٪ به ۱۲٪ برسد، ارزش فعلی دو سال مانده برابر ۴٬۰۰۰ ÷ ۱٫۱۲² = ۳٬۱۸۸٫۷۸ است. در مقایسه با ذخیره قبلی حدود ۳٬۳۰۵٫۷۹، کاهش ارزش فعلی ۱۱۷٫۰۱ میلیون ریال خواهد بود. طبق IFRIC 1 در مدل بهای تمامشده، کسر این کاهش از مبلغ دفتری دارایی تابع محدودیتهای مربوط است؛ کاهش بیش از مبلغ دفتری دارایی میتواند برخورد متفاوتی داشته باشد.
۲۵. افزایش ذخیره ناشی از زمان در مقابل تغییر برآورد
افزایش ذخیره ناشی از زمان حتی بدون تغییر جریان نقدی و نرخ رخ میدهد و هزینه مالی دوره است. تغییر برآورد به دریافت اطلاعات تازه درباره مبلغ، زمان پرداخت یا نرخ مناسب مربوط میشود. در مثال، ۲۷۳٫۲۱ افزایش سال اول ناشی از گذشت زمان است؛ اما ۳۳۰٫۵۸افزایش در پایان سال دوم ناشی از اصلاح مبلغ پرداخت آینده است. جدا نگهداشتن این دو اثر در دفتر کل و گزارش حسابرسی ضروری است.
۲۶. آیا برای نوسازی اختیاری کارخانه ذخیره تشکیل میشود؟
خیر، نه صرفاً به دلیل تصمیم مدیریت. اگر هیچ تعهد فعلی قانونی یا عرفی ناشی از گذشته وجود نداشته باشد، تصمیم به بازسازی یا جایگزینی تجهیزات در سالهای بعد، در شرایط عادی تعهد فعلی شناساییپذیر نیست. مدیر مالی باید میان تعهد قراردادی برای رفع آثار نصب دستگاه و برنامه اختیاری نوسازی تفکیک کند؛ ذخیره نباید برای هموارسازی سود دورهها تشکیل شود.
۲۷. تعهد ناشی از نصب و تعهد ناشی از تولید جاری
IAS 16 بین تعهدات ناشی از تحصیل یا نصب دارایی و برخی تعهدات ناشی از استفاده برای تولید موجودی کالا تفاوت قائل است. اگر فرایند تولید در هر دوره، تعهد جدید پاکسازی ایجاد کند، مخارج مربوط ممکن است طبق IAS 2 یا استاندارد موجودی مواد و کالا محاسبه شوند. اضافهکردن تمام هزینههای محیطزیستی آینده به یک کارت ماشینآلات بدون تعیین رویداد ایجادکننده تعهد، مبنای قابل دفاعی ندارد.
۲۸. اثر افزایش ذخیره بر کاهش ارزش دارایی
تعدیل افزایشی مبلغ دفتری دارایی ممکن است نشانهای از ضرورت بررسی کاهش ارزش باشد. بهویژه اگر تجهیزات قدیمی یا کمبازده شده باشند، شرکت باید طبق استاندارد کاهش ارزش مرتبط، مبلغ قابل بازیافت را بررسی کند. در مثال، افزایش مبلغ دفتری پس از تغییر برآورد تا حدود ۱۰٬۹۹۶٫۶۱ میلیون ریال به معنی تضمین بازیافت همه این مبلغ از تولید آینده نیست.
۲۹. اثر بر صورتهای مالی
در شناخت اولیه، دارایی ثابت و ذخیره هر دو حدود ۲٬۷۳۲٫۰۵ میلیون ریال افزایش مییابند، بدون خروج نقدی. در سالهای بعد، استهلاک و هزینه مالی ذخیره بر سود دوره یا بهای تولید اثر میگذارند. در زمان تسویه، ذخیره کاهش و وجه نقد پرداخت میشود. باید اثرهای «شناخت اولیه غیرنقدی»، «هزینه دوره» و «خروج وجه در سررسید» بهصورت مجزا ارائه و ردیابی شوند؛ خود ثبت اولیه نباید بهعنوان خرید نقدی مضاعف در صورت جریان نقدی گزارش شود.
۳۰. جاری و غیرجاری بودن ذخیره
وقتی تسویه چهار سال بعد انتظار میرود، ذخیره در شرایط متعارف ماهیت غیرجاری دارد. با نزدیکشدن تاریخ پرداخت، وضعیت جاری یا غیرجاری بودن باید در هر تاریخ گزارشگری مطابق استاندارد ارائه بررسی شود. تغییر طبقهبندی، بهتنهایی هزینه جدید ایجاد نمیکند. چنانچه شرایط خاتمه عملیات یا زمان تسویه تغییر کند، مبلغ ذخیره نیز باید براساس برآورد جدید بازبینی شود.
۳۱. بودجه نقدی در مقابل ذخیره حسابداری
شناسایی ذخیره به معنی واریز وجه به حساب سپرده اختصاصی نیست. ذخیره بدهی است، اما وجهی که مدیریت برای بازسازی کنار میگذارد دارایی جداگانهای است. استفاده از بودجه نقدی و پیشبینی جریانهای مالی برای فراهمکردن منابع پرداخت آینده اقدامی مدیریتی است. تهاتر سپرده تخصیصیافته با ذخیره بدون احراز الزامات تهاتر، مجاز نیست.
۳۲. هشت کنترل داخلی ضروری
۱. بررسی قراردادها، مجوزها و قوانین برای شناسایی رویداد ایجادکننده تعهد؛ ۲. دریافت برآورد فنی مستقل و مستند برای مخارج برچیدن؛ ۳. تأیید نرخ تنزیل و اجتناب از محاسبه مضاعف ریسک؛ ۴. اتصال ذخیره به کارت دارایی مشخص؛ ۵. تهیه و کنترل برنامه هزینه مالی هر دوره؛ ۶. بازنگری مبلغ، زمان و نرخ در پایان دورههای گزارشگری؛ ۷. کنترل مصرف ذخیره هنگام پرداخت و جلوگیری از هزینه مجدد؛ ۸. تطبیق دادههای فنی، قراردادی و حسابداری پیش از انتشار صورتهای مالی.
۳۳. گردش کار پیشنهادی ERP
برای هر دارایی مشمول تعهد باید شناسه دارایی، محل نصب، ماهیت تعهد، مستند قرارداد، تاریخ موردانتظار برچیدن، مبلغ آتی، نرخ تنزیل، ارزش فعلی، برنامه استهلاک، ذخیره و نسخههای برآورد ذخیره شود. پس از تأیید کارشناسی، سیستم سند اولیه، برنامه افزایش ذخیره و هشدارهای بازنگری را پیشنهاد میکند. هر تغییر برآورد باید به سند مستقل، تاریخ اثر، تأییدکننده و مستند فنی مرتبط باشد تا مسیر حسابرسی حفظ شود.
۳۴. نقش هوش مصنوعی در برآورد و کنترل
مدلهای هوش مصنوعی میتوانند بندهای تعهد برچیدن را از قرارداد استخراج کنند، برآورد هزینه را با پروژههای مشابه بسنجند، مغایرت نرخ و مبلغ را هشدار دهند و اختلاف مخارج واقعی با ذخیره را گزارش کنند. این خروجیها ابزار کمکیاند، نه سند قطعی شناسایی بدهی. انتخاب نرخ، وجود تعهد فعلی، برآورد بهترین مبلغ تسویه و تأیید اصلاح سند باید زیر نظر متخصص حقوقی، فنی و مالی انجام شود.
۳۵. قابلیت پیشنهادی توسعه محصول برای HB
پیشنهاد توسعه محصول، نه قابلیت موجود تأییدشده: ماژول «مدیریت تعهدات برچیدن و بازسازی داراییها». قابلیتهای پیشنهادی: پرونده تعهد هر دارایی؛ محاسبه ارزش فعلی؛ پیشنهاد ثبت اولیه دارایی و ذخیره؛ برنامه هزینه مالی؛ ثبت تاریخچه تغییر برآورد؛ اصلاح آیندهنگر استهلاک؛ هشدار سررسید؛ تفکیک جاری و غیرجاری؛ کنترل تسویه واقعی؛ و پیوند گزارشهای فنی با اسناد حسابداری. وجود این ماژول در محصولات فعلی حسابداران برتر ادعا نمیشود.
۳۶. ملاحظات مالیاتی در ایران
شناخت ذخیره در حسابداری مالی لزوماً به معنی پذیرش فوری همان مبلغ بهعنوان هزینه قابل قبول مالیاتی نیست. مواد ۱۴۷، ۱۴۸ و ۱۴۹ قانون مالیاتهای مستقیم، مستندات هزینه، ارتباط با فعالیت و قواعد استهلاک باید بررسی شوند. در صورت ایجاد تفاوتهای موقت واجد شرایط، ارزیابی مالیات انتقالی طبق استاندارد حسابداری شماره ۳۵ نیز مطرح است. این مقاله درباره پذیرش قطعی مالیاتی ذخیره یا هزینههای آتی حکم عمومی صادر نمیکند.
۳۷. خطاهای رایج ثبت و گزارشگری
خطاهای مهم عبارتاند از: بهتعویقانداختن شناخت ذخیره تا روز پرداخت؛ ثبت مبلغ اسمی آینده بهجای ارزش فعلی؛ هزینهکردن فوری جزء قابل سرمایهایشدن؛ فراموشکردن هزینه مالی ناشی از گذشت زمان؛ مخلوطکردن تغییر برآورد با افزایش ناشی از زمان؛ تجدید محاسبه استهلاک گذشته بهجای اصلاح آیندهنگر؛ نادیدهگرفتن کاهش ارزش پس از تعدیل افزایشی؛ و ثبت مجدد هزینه کامل هنگام پرداخت نهایی.
۳۸. نمونه یادداشت توضیحی
«شرکت به موجب شرایط نصب و بهرهبرداری از تجهیزات صنعتی، متعهد است در پایان عمر بهرهبرداری تجهیزات را برچیند و محل نصب را بازسازی کند. ارزش فعلی اولیه مخارج موردانتظار تعهد به مبلغ ۲٬۷۳۲٫۰۵ میلیون ریال بر مبنای پرداخت برآوردی ۴٬۰۰۰ میلیون ریالی در پایان دوره چهارساله و نرخ تنزیل فرضی ۱۰ درصد، در بهای تمامشده دارایی و ذخیره مرتبط شناسایی شده است. در پایان سال دوم، برآورد مبلغ تسویه به ۴٬۴۰۰ میلیون ریال تغییر یافته و مطابق مبنای گزارشگری مورد استفاده، مبلغ ذخیره و دارایی مرتبط تعدیل شدهاند. مبالغ و زمان تسویه همچنان با عدم قطعیت برآورد همراهاند.» متن مزبور آموزشی است و در صورتهای مالی واقعی باید گردش ذخیره، شواهد و الزامات افشا تکمیل شوند.
۳۹. جمعبندی نهایی
در سناریوی شرکت پارس فرآیند صنعت، خرید و نصب دستگاه ۱۸٬۶۰۰ میلیون ریال هزینه نقدی داشت، اما تعهد قراردادی برچیدن چهار سال بعد نیز هنگام نصب ایجاد شد. ارزش فعلی تعهد ۲٬۷۳۲٫۰۵ میلیون ریال و بهای تمامشده اولیه دستگاه ۲۱٬۳۳۲٫۰۵ میلیون ریال شد. در دورههای بعد، دستگاه مستهلک و ذخیره بهدلیل گذشت زمان افزایش یافت. افزایش برآورد پرداخت آتی از ۴٬۰۰۰ به ۴٬۴۰۰ میلیون ریال در پایان سال دوم، به افزایش حدود ۳۳۰٫۵۸ میلیون ریالی ارزش فعلی ذخیره و تعدیل متناسب دارایی در مدل بهای تمامشده منجر شد. پرداختنشدن وجه به معنی نبود تعهد نیست؛ تحلیل صحیح به منشأ تعهد، ارزش فعلی، استهلاک، اصلاح برآورد، کنترل داخلی و افشای مناسب نیاز دارد.
مقالات مرتبط حسابداران برتر
- حسابداری تعمیرات اساسی ماشینآلات | استاندارد ۱۱ و IAS 16
- حسابداری ذخیره گارانتی محصولات | استاندارد ۴
- دارایی نگهداریشده برای فروش | استاندارد ۳۱
- استاندارد حسابداری ۴۴ اجارهها و دارایی حق استفاده
- کاهش ارزش موجودی کالا و برگشت زیان | استاندارد ۸
- حسابداری توسعه نرمافزار و سرمایهایکردن مخارج
- حسابداری دارایی حاصل از قرارداد و درآمد پروژه
- حسابداری پورسانت فروش و مخارج تحصیل قرارداد
- حسابداری فروش اعتباری بلندمدت و درآمد مالی
- حسابداری فروش با حق برگشت | استاندارد ۴۳