




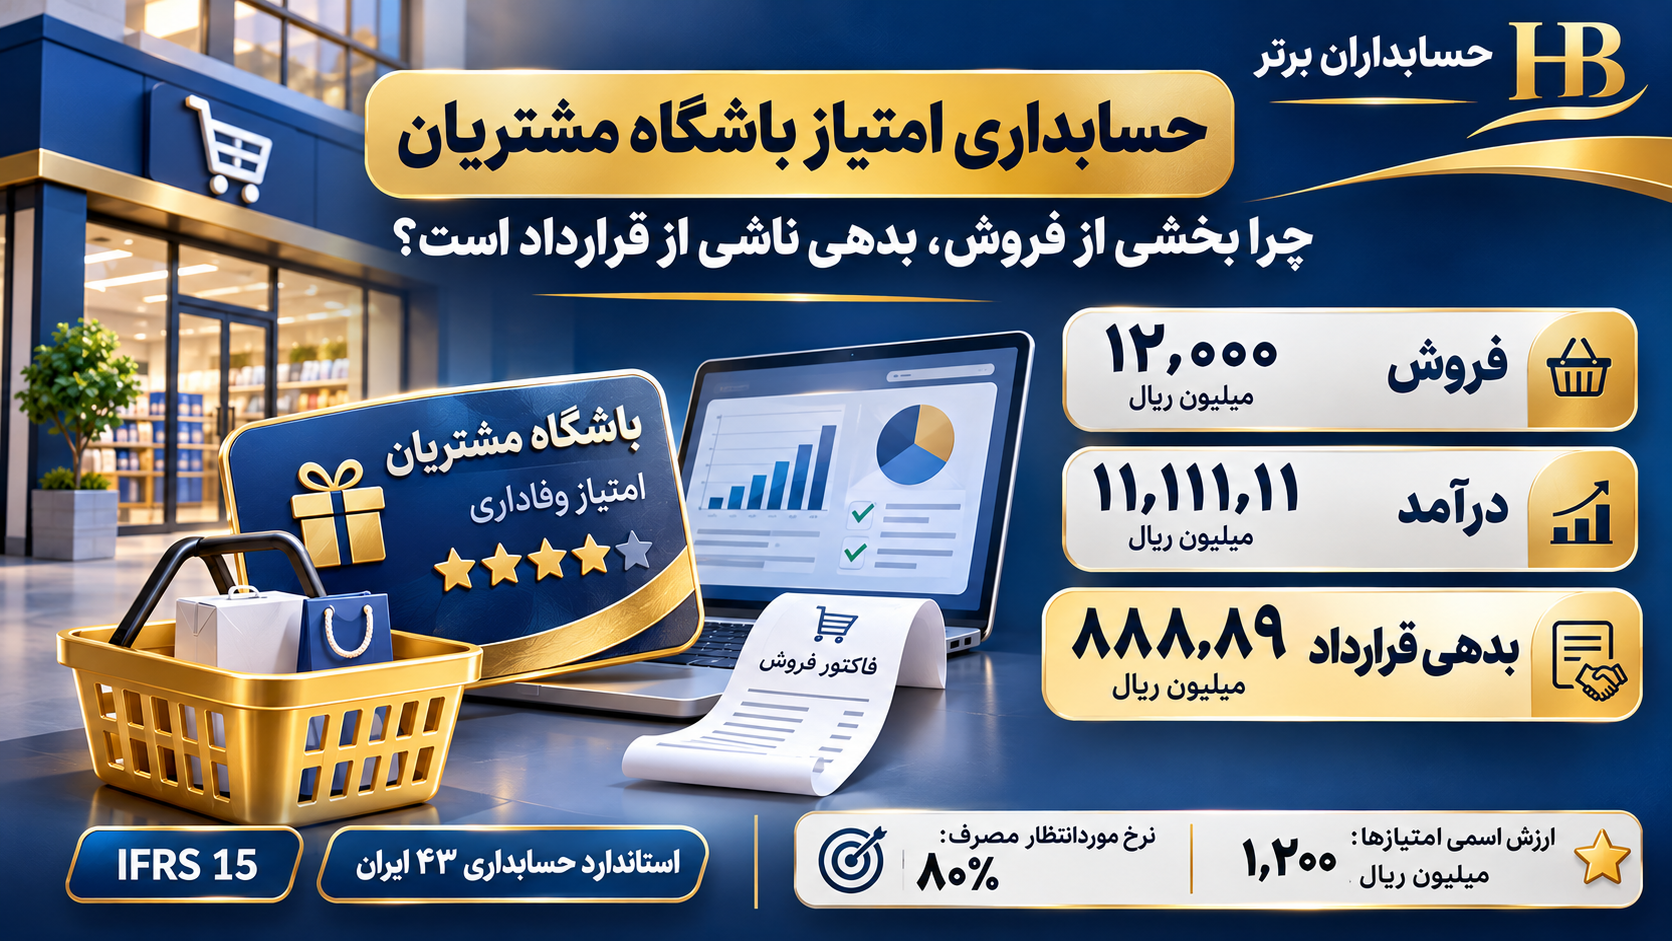
مقدمه؛ ۱۲٬۰۰۰ میلیون ریال فروش، اما درآمد کمتر از وجه دریافتی
فروشگاه فرضی «سپهر دیجیتال» طی یک ماه ۱۲٬۰۰۰ میلیون ریال کالای الکترونیکی میفروشد و همه مبلغ را دریافت میکند. همزمان برای تشویق خرید مجدد، به مشتریان امتیازهایی با ارزش اسمی ۱٬۲۰۰ میلیون ریال میدهد. با اتکا به سابقه مصرف، مدیریت انتظار دارد ۸۰ درصد امتیازها استفاده شوند. پرسش مدیر مالی این است: آیا امتیازها صرفاً مخارج بازاریابی هستند یا از همان فروش نخست، تعهدی برای ارائه مزیت در آینده به وجود میآورند؟
در سناریوی حاضر امتیازها به مشتریان حق بااهمیتی میدهند که بدون خرید اولیه در دسترس نیست. بنابراین باید قسمتی از قیمت معامله به آن حق اختصاص داده شود. نتیجه محاسبات، درآمد اولیه کالای فروشرفته ۱۱٬۱۱۱٫۱۱ و بدهی ناشی از قرارداد ۸۸۸٫۸۹ میلیون ریالی است؛ نه درآمد ۱۲٬۰۰۰ میلیونی و نه بدهی برابر ارزش اسمی امتیازها.
۱. اطلاعات کامل سناریوی حسابداری
| شاخص | مقدار |
|---|---|
| فروش و وجه نقد دریافتشده | ۱۲٬۰۰۰ میلیون ریال |
| بهای تمامشده کالاهای اولیه | ۷٬۵۰۰ میلیون ریال |
| ارزش اسمی امتیازهای اعطایی | ۱٬۲۰۰ میلیون ریال |
| نرخ موردانتظار مصرف | ۸۰٪ |
| ارزش اسمی موردانتظار برای مصرف | ۹۶۰ میلیون ریال |
| دوره اعتبار امتیازها | ۱۲ ماه |
| قیمت فروش مستقل کالاها | ۱۲٬۰۰۰ میلیون ریال |
| تعهد ارائه مزایا | خود فروشگاه |
تمام ارقام، نام شرکت و رفتار مشتریان فرضی است. فرض شده تخفیف مشابه برای افراد بدون خرید وجود ندارد، امتیازها قابل تبدیل به نقد نیستند و پرتفوی قراردادهای همگن، تقریب مناسبی برای محاسبه جمعی فراهم میکند. فروشهای یادشده خالص از مالیاتهای وصولشده به نمایندگی از دولت هستند.
۲. برنامه وفاداری چه ماهیتی دارد؟
باشگاه مشتریان میتواند امتیاز، تخفیف ویژه یا مزایای آتی ایجاد کند. انگیزه بازاریابی بهتنهایی نحوه حسابداری را تعیین نمیکند. اگر فروشگاه در اثر خرید فعلی موظف شود کالا یا خدمتی را در آینده با شرایط ممتاز ارائه کند، مشتری حق قراردادی ارزشمندی به دست میآورد. حسابداری باید تعهد ایجادشده را جداگانه شناسایی و با مدارک برنامه وفاداری تطبیق دهد. از سوی دیگر، یک تخفیف عمومی که همه افراد بدون خرید دریافت میکنند ممکن است هیچ تعهد عملکردی مستقلی از فروش قبلی نسازد.
۳. استاندارد حسابداری شماره ۴۳ ایران
استاندارد ۴۳ «درآمد عملیاتی حاصل از قرارداد با مشتریان» درآمد را براساس تعهدات عملکردی و انتقال کنترل کالا و خدمت شناسایی میکند. راهنمای اختیار مشتری برای تحصیل کالا یا خدمات اضافی در بندهای ب۴۳ تا ب۴۷، و حقوق اعمالنشده در بندهای ب۴۸ تا ب۵۱ آمده است. وقتی امتیاز «حق بااهمیت» ایجاد کند، باید بهعنوان تعهد عملکردی جداگانه ارزیابی شود. شماره بندهای متن ایران نباید با IFRS 15 اشتباه شود؛ اصل تحلیلی مشترک، وجود حق اقتصادی اضافی برای مشتری است.
۴. معیار حق بااهمیت (Material Right)
در یک تخفیف عمومی، مشتری بدون خرید قبلی نیز همان قیمت را دریافت میکند و ممکن است تعهد جداگانهای وجود نداشته باشد. در نمونه سپهر دیجیتال، دریافت امتیاز نتیجه خرید قبلی است و تخفیف مشابه در دسترس عموم نیست. این حق، در فرض اهمیت و تحقق سایر شرایط، مزیت افزودهای محسوب میشود و شرکت دو تعهد خواهد داشت: انتقال کالای فروش نخست و فراهمکردن امکان استفاده از امتیاز در آینده. حسابدار باید مستند کند که ارزش افزوده امتیاز نسبت به تخفیفهای معمول بازار واقعاً بااهمیت است.
۵. پنج مرحله شناسایی درآمد
در مرحله اول قرارداد مشتری بررسی میشود. مرحله دوم تعیین تعهدات عملکردی است: کالا و حق امتیاز. مرحله سوم قیمت معامله ۱۲٬۰۰۰ میلیون ریالی مشخص میشود. مرحله چهارم این قیمت میان کالا و امتیاز بر مبنای قیمت فروش مستقل نسبی تقسیم میشود. مرحله پنجم درآمد هر تعهد هنگام ایفای آن شناسایی خواهد شد. دریافت وجه نقد، بهتنهایی جایگزین ارزیابی مرحله پنجم نیست؛ از همین رو درآمد فروش اولیه کمتر از وجه دریافتی است.
۶. چرا ارزش اسمی امتیازها معادل بدهی نیست؟
عدد ۱٬۲۰۰ میلیون ریال، سقف اسمی تخفیفهای بالقوه است. برآورد استفاده مشتریان ۸۰ درصد است؛ بنابراین با فرض اینکه ارزش تخفیفِ افزوده تمام مبنای قیمت مستقل حق را تشکیل میدهد، قیمت فروش مستقل برآوردی امتیازها به ۹۶۰ میلیون ریال میرسد: ۱٬۲۰۰ × ۸۰٪. حتی این ۹۶۰ میلیون ریال نیز بدهی اولیه نیست، زیرا باید قیمت معامله واقعی میان تعهدات بهصورت نسبی تخصیص یابد. تعیین ارزش فروش مستقل در واقعیت ممکن است به الگوی مصرف، تخفیفهای معمول و محدودیتهای برنامه وابسته باشد.
۷. قیمتهای فروش مستقل دو تعهد
| تعهد عملکردی | قیمت فروش مستقل (میلیون ریال) |
|---|---|
| کالاهای تحویلشده | ۱۲٬۰۰۰ |
| حق امتیازهای وفاداری | ۹۶۰ |
| جمع | ۱۲٬۹۶۰ |
مجموع قیمتهای مستقل از مبلغ دریافتی ۱۲٬۰۰۰ میلیون ریالی بیشتر است. این اختلاف اشکال حسابداری نیست؛ روش تخصیص نسبی موجب میشود مجموع درآمدهای شناساییشده طی عمر قرارداد، در غیاب تغییرات قرارداد و مابهازا، از قیمت معامله واقعی فراتر نرود. نباید ۱۲٬۰۰۰ درآمد کالا بهعلاوه ۹۶۰ بدهی ثبت کرد؛ چنین روشی تعادل تخصیص قیمت را نقض میکند.
۸. محاسبه درآمد کالای اولیه
سهم کالای اولیه از قیمت معامله برابر است با ۱۲٬۰۰۰ × (۱۲٬۰۰۰ ÷ ۱۲٬۹۶۰) = ۱۱٬۱۱۱٫۱۱ میلیون ریال. چون کالاها تحویل شدهاند، با مفروضات قرارداد این بخش از درآمد در تاریخ انتقال کنترل شناسایی میشود. بقیه مابهازا هنوز به حق مشتری برای دریافت تخفیف ویژه در خریدهای آینده مربوط است. این تأخیر شناسایی به معنی برگشت وجه یا کاهش نقدینگی نیست؛ تنها تخصیص درآمد بر مبنای تعهدات متفاوت را نشان میدهد.
۹. محاسبه بدهی ناشی از قرارداد
بخش تخصیصیافته به حق امتیاز برابر ۱۲٬۰۰۰ × (۹۶۰ ÷ ۱۲٬۹۶۰) = ۸۸۸٫۸۹ میلیون ریال است. کنترل: ۱۱٬۱۱۱٫۱۱ + ۸۸۸٫۸۹ = ۱۲٬۰۰۰. بنابراین در یک سناریوی واحد سه رقم را باید از هم جدا نگه داشت: ارزش اسمی امتیاز ۱٬۲۰۰؛ برآورد قیمت مستقل ۹۶۰؛ و بدهی اولیه قرارداد ۸۸۸٫۸۹ میلیون ریال. استفاده از یک حساب و یک برچسب برای هر سه، منشأ گزارشهای اشتباه در باشگاه مشتریان است.
۱۰. ثبت حسابداری فروش نقدی همراه با امتیاز
| عنوان حساب | بدهکار | بستانکار |
|---|---|---|
| بانک یا صندوق | ۱۲٬۰۰۰ | — |
| درآمد فروش کالای اولیه | — | ۱۱٬۱۱۱٫۱۱ |
| بدهی ناشی از قرارداد ـ امتیاز وفاداری | — | ۸۸۸٫۸۹ |
| جمع | ۱۲٬۰۰۰ | ۱۲٬۰۰۰ |
بدهی مربوط لزوماً تعهد پرداخت نقدی به مشتری نیست؛ تعهد ارائه کالا یا خدمت با استفاده از امتیاز است. لازم است این مبلغ با دفتر گردش امتیازها و سیاست شناخت درآمد قابل تطبیق باشد. اگر شرایط برنامه متفاوت شود، طبقهبندی و زمان شناخت نیز باید دوباره بررسی شوند.
۱۱. ثبت بهای تمامشده کالاهای اولیه
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۷٬۵۰۰ | — |
| موجودی کالا | — | ۷٬۵۰۰ |
سود ناخالص منتسب به تعهد کالای اولیه ۱۱٬۱۱۱٫۱۱ − ۷٬۵۰۰ = ۳٬۶۱۱٫۱۱ میلیون ریال است. اگر شرکت کل وجه را درآمد کالا منظور کند، مازاد ناخالص اولیه ۴٬۵۰۰ میلیون ریال نشان داده میشود؛ اختلاف ۸۸۸٫۸۹ میلیون ریالی همان سهمی است که باید بابت حق امتیاز به دورههای ایفای تعهد منتقل شود. این تغییر، لزوماً به معنی تغییر سود کل قرارداد در طول عمر آن نیست.
۱۲. زمان شناسایی درآمد امتیازها
هنگامی که مشتریان از حق خود استفاده میکنند و فروشگاه کالا یا خدمت تعهدشده را ارائه میدهد، بخشی از بدهی قرارداد به درآمد تبدیل میشود. در صورت وجود امتیازهای مصرفنشده، قواعد حقوق اعمالنشده مشتری (Breakage) نیز باید بررسی شود. میزان درآمد قابل انتقال نباید صرفاً به ارزش اسمی امتیاز استفادهشده برابر گرفته شود؛ مبنا مبلغ تخصیصیافته به تعهد و الگوی ایفای آن است. زمان انقضا، حق استرداد و تعهد احتمالی پرداخت وجه به اشخاص ثالث میتواند نتیجه را تغییر دهد.
۱۳. مصرف مرحله اول و محاسبه درآمد
مشتریان ابتدا ۴۸۰ میلیون ریال از ارزش اسمی امتیازها را استفاده میکنند. کل مصرف اسمی موردانتظار ۹۶۰ میلیون ریال است؛ بنابراین ۴۸۰ ÷ ۹۶۰ = ۵۰ درصد حقوق مورد انتظار اعمال شده است. درآمد قابل انتقال در این مرحله برابر ۸۸۸٫۸۹ × ۵۰٪ = ۴۴۴٫۴۴ میلیون ریال است. مانده بدهی قرارداد پس از این مرحله ۴۴۴٫۴۵ میلیون ریال خواهد بود. این محاسبه با فرض معتبرماندن برآورد نرخ مصرف و نبود تغییر دیگر در شرایط برنامه انجام شده است.
۱۴. ثبت خرید جدید همراه با استفاده از امتیاز
فرض کنید کالای خرید جدید ۲٬۴۰۰ میلیون ریال قیمت فهرست دارد و مشتریان ۴۸۰ میلیون ریال از امتیازهای قبلی را مصرف میکنند. وجه نقد تازه ۱٬۹۲۰ میلیون ریال است؛ برای سادهسازی، این خرید امتیاز جدیدی نمیسازد و تعهد دیگری وجود ندارد.
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۱٬۹۲۰ | — |
| بدهی قرارداد ـ امتیازها | ۴۴۴٫۴۴ | — |
| درآمد مرتبط با خرید جدید و ایفای حق امتیاز | — | ۲٬۳۶۴٫۴۴ |
| جمع | ۲٬۳۶۴٫۴۴ | ۲٬۳۶۴٫۴۴ |
بهای تمامشده کالای جدید، اگر ۱٬۵۰۰ میلیون ریال باشد، در سند جداگانه ثبت میشود. این سناریو به نرخهای تخفیف یا امتیاز اضافی دیگری تعمیم خودکار ندارد.
۱۵. گردش بدهی قرارداد تا تسویه نهایی
| مرحله | مصرف اسمی دوره | مصرف انباشته | درآمد آزادشده دوره | مانده بدهی |
|---|---|---|---|---|
| صدور | صفر | صفر | صفر | ۸۸۸٫۸۹ |
| مرحله اول | ۴۸۰ | ۴۸۰ | ۴۴۴٫۴۴ | ۴۴۴٫۴۵ |
| مرحله دوم | ۲۴۰ | ۷۲۰ | ۲۲۲٫۲۲ | ۲۲۲٫۲۳ |
| مرحله سوم | ۲۴۰ | ۹۶۰ | ۲۲۲٫۲۳ | صفر |
این برنامه با پیشبینی مصرف ۸۰ درصدی و گردکردن در مرحله نهایی تهیه شده است. مجموع ارزش اسمی استفادهنشده ۲۴۰ میلیون ریال است؛ اما مبلغ درآمد تخصیصیافته به تعهد پس از شناخت کامل به صفر میرسد. بنابراین ارزش اسمی استفادهنشده را نباید دوباره درآمد تازهای از قرارداد قبلی دانست.
۱۶. جلوگیری از دوبارهشماری امتیازهای منقضیشده
اگر درآمد ۸۸۸٫۸۹ میلیون ریالی تخصیصیافته به امتیازها طبق الگوی مجاز بهطور کامل شناسایی شده باشد، ثبت اضافی ۲۴۰ میلیون ریال صرفاً به علت انقضای ارزش اسمی باقیمانده نادرست است. قیمت معامله اولیه ثابت بوده و درآمد آن نمیتواند بدون حق یا مابهازای جدید افزایش یابد. اگر برعکس در زمان انقضا بخشی از بدهی قرارداد هنوز باقی مانده باشد، باید مفاد حقوقی برنامه و شرایط استاندارد درباره حقوق اعمالنشده برای زمانبندی درآمد همان مانده بررسی شود.
۱۷. حقوق استفادهنشده یا Breakage
در IFRS 15، بندهای B44 تا B47 به حقوق اعمالنشده مشتری میپردازند و در استاندارد ۴۳ ایران بندهای ب۴۸ تا ب۵۱ متناظرند. اگر فروشگاه انتظار قابل اتکایی داشته باشد که نسبت به مبلغ حقوق استفادهنشده محق است و الزامات محدودکننده برآوردها رعایت شده باشد، درآمد مرتبط متناسب با الگوی استفاده حقوق شناسایی میشود. اگر شرکت نتواند چنین استحقاقی را برآورد کند، ممکن است شناخت تا زمانی که احتمال استفاده از حقوق باقیمانده بسیار ناچیز شود به تأخیر افتد. تعهد پرداخت مبلغ استفادهنشده به شخص ثالث نیز میتواند مانع شناسایی درآمد شود.
۱۸. تغییر برآورد مصرف از ۸۰ به ۹۰ درصد
فرض کنید پس از مرحله اول، دادههای جدید نرخ مصرف نهایی را ۹۰ درصد نشان دهند. مصرف موردانتظار به ۱٬۲۰۰ × ۹۰٪ = ۱٬۰۸۰ میلیون ریال افزایش مییابد. مبلغ تخصیصیافته اولیه به حق امتیاز، بهصرف تغییر این پیشبینی دوباره بین تعهدات تخصیص داده نمیشود. اما الگوی شناسایی درآمد اصلاح میشود: ۸۸۸٫۸۹ × (۴۸۰ ÷ ۱٬۰۸۰) = ۳۹۵٫۰۶ میلیون ریال. چون قبلاً ۴۴۴٫۴۴ شناسایی شده بود، تعدیل کاهنده درآمد حدود ۴۹٫۳۸ و افزایش متناظر بدهی قرارداد لازم است. این سناریو مستقل از جدول مصرف ۸۰ درصدی است.
۱۹. مستندسازی تغییر برآورد
نرخ مصرف نباید با هدف بالا یا پایین نشاندادن سود تعیین شود. اطلاعات قابل استفاده شامل سابقه مصرف گروههای مشتری، دفعات خرید، تاریخ آخرین خرید، دوره اعتبار، حداقل مبلغ خرید لازم و تغییرات قیمت است. همچنین مدیریت باید بررسی کند آیا سیاست وفاداری، وضعیت اقتصادی یا کمپینهای تازه باعث شدهاند دادههای تاریخی نماینده آینده نباشند. تغییر برآورد باید دارای تاریخ، روش محاسبه، شواهد و تأیید مسئول مالی باشد؛ ثبت اصلاحی نیز باید به نسخه معتبر تحلیل پیوند بخورد.
۲۰. تمایز با کوپن تخفیف عمومی
کوپن عمومی در دسترس همه بازدیدکنندگان ممکن است حق ویژه ناشی از قرارداد پیشین ایجاد نکند. در مقابل، امتیازی که فقط از خرید اول حاصل میشود و تخفیفی افزوده نسبت به معاملات عادی میدهد، میتواند حق بااهمیت باشد. عنوان تبلیغاتی «کوپن»، «اعتبار خرید» یا «جایزه» جایگزین تحلیل نیست. حسابدار باید شرایط دسترسی، قابلیت استفاده و دامنه تخفیفهای معمول مشتریان مشابه را بررسی کند. همین تفکیک مانع از شناسایی بدهی برای هر تخفیف عمومی میشود.
۲۱. تفاوت با کیف پول نقدی و اعتبار تبلیغاتی
کیف پول شارژشده با وجه مشتری ممکن است تعهد تحویل کالا، و در صورت وجود حق استرداد نقدی، حتی تعهد مالی ایجاد کند. اعتبار تبلیغاتی رایگان لزوماً از یک قرارداد فروش قبلی ناشی نمیشود. امتیاز وفاداری ناشی از خرید، در صورت ایجاد حق بااهمیت، تعهد عملکردی مرتبط با فروش اولیه است. نرمافزار مالی نباید این سه مانده را به یک حساب واحد متصل کند. منطق استرداد، انقضا، تغییر قیمت و مالیات هرکدام میتواند متفاوت باشد.
۲۲. مصرف امتیاز در فروشگاه شخص ثالث
اگر مشتری بتواند امتیاز را نزد فروشگاه دیگری مصرف کند، باید روشن شود چه شخصی مسئول ارائه کالا یا خدمت است و چه زمانی تعهد فروشگاه صادرکننده پایان مییابد. ممکن است موضوع تشخیص اصیل یا نماینده طبق استاندارد ۴۳ مطرح شود. همچنین تعهد پرداخت به اپراتور برنامه یا فروشگاه ثالث نیازمند اندازهگیری جداگانه است. روش سناریوی اصلی که خود فروشگاه کالا را عرضه میکند، نباید بدون تحلیل به برنامه چندطرفه تعمیم یابد.
۲۳. برگشت خرید اولیه و ابطال امتیاز
اگر مشتری کالای اولیه را برگشت دهد و طبق ضوابط باشگاه امتیاز او باطل شود، اصلاح فروش باید با اصلاح تعهد امتیاز همراه باشد. در صورت مصرفشدن قبلی امتیازها، موضوع مطالبه وجه، کسر از استرداد یا تهاتر تنها در صورت داشتن حق قانونی و قراردادی قابل ارزیابی است. ERP باید تراکنش امتیاز را به فاکتور منشأ پیوند دهد تا برگشت کالا موجب باقیماندن بیدلیل بدهی یا ایجاد امتیاز منفی بدون مبنا نشود.
۲۴. امتیاز وفاداری با هزینه تبلیغات یکسان نیست
ثبت تعهد ناشی از حق بااهمیت با هزینه اداره باشگاه مشتریان تفاوت دارد. دستمزد تیم بازاریابی، پیامک، هزینه نگهداری سامانه، تحلیل داده و تبلیغات ممکن است هزینههای عملیاتی یا در شرایط خاص، مخارج واجد معیارهای استانداردهای دیگر باشند. اما بخش تخصیصیافته از قیمت معامله بابت حق مشتری، ماهیت بدهی قرارداد دارد. یکسانگرفتن این دو گروه میتواند سود و هزینه بازاریابی را تحریف کند.
۲۵. تحلیل سود ناخالص و سودآوری برنامه
در فروش اولیه، مازاد ناخالص منتسب به کالای تحویلشده ۳٬۶۱۱٫۱۱ میلیون ریال است؛ در مقابل، ارائه تمام وجه بهعنوان درآمد اولیه رقم ۴٬۵۰۰ را نشان میدهد. اختلاف مزبور ناشی از انتقال زمان شناسایی درآمد است. برای تصمیم درباره سودآوری باشگاه، مدیریت باید درآمدهای آتی ناشی از حق امتیاز و بهای کالاهایی را که در ازای امتیاز واگذار میشود نیز بررسی کند. نتیجه یک دوره نباید بدون مطالعه ارزش طول عمر مشتری مبنای حذف یا گسترش برنامه باشد.
۲۶. اثر بر صورت جریانهای نقدی
وجه نقد فروش اولیه ۱۲٬۰۰۰ میلیون ریال دریافت شده است و شناسایی بدهی قرارداد این جریان را کاهش نمیدهد. در دورههای بعد، هنگام اعمال امتیاز، ممکن است درآمدی بدون دریافت وجه نقد متناظر شناسایی شود. بنابراین اختلاف میان گردش بانک و درآمد شناساییشده با حسابداری تعهدی قابل توضیح است. گزارش مالی باید وجوه دریافتی بابت سفارش تازه، بدهی امتیازهای قدیمی و درآمد حاصل از ایفای تعهد را جداگانه نشان دهد.
۲۷. مالیات بر ارزش افزوده و امتیازها
رفتار مالیاتی امتیازها باید براساس مفاد برنامه، صورتحساب واقعی و مقررات معتبر بررسی شود. ماده ۵ قانون مالیات بر ارزش افزوده درباره مأخذ مالیات و برخی تخفیفها موضوعیت دارد، اما از آن نمیتوان نتیجه یکسانی برای همه مدلهای امتیاز استخراج کرد. آیا امتیاز در فاکتور خرید بعدی تخفیف است؟ آیا طرف ثالث هزینه آن را میپردازد؟ آیا مشتری کالا را بدون پرداخت نقدی دریافت میکند؟ پاسخ هر مورد در تعیین صورتحساب، ثبت سامانه مؤدیان و آثار مالیاتی اهمیت دارد. ارقام این مقاله برای محاسبات درآمد، خالص از مالیات فرض شدهاند.
۲۸. آثار مالیات عملکرد و مالیات انتقالی
زمان شناسایی درآمد حسابداری لزوماً با زمان پذیرش مالیاتی برابر نیست. شرکت باید اثر تفاوت احتمالی را براساس قوانین مالیاتهای مستقیم، قواعد هزینههای قابل قبول و در صورت شمول، استاندارد مالیات بر درآمد بررسی کند. هزینه اجرای باشگاه نیز مشمول تحلیل جداگانه از تعهد امتیازهاست. هیچ مبلغ این مثال بهصورت خودکار هزینه قابل قبول یا معافیت قطعی فرض نشده است. پرونده مستند باید شامل قرارداد باشگاه، فاکتور، گزارش امتیاز و تحلیل حسابداری و مالیاتی باشد.
۲۹. کنترلهای داخلی دهگانه
۱) برای هر امتیاز شناسه یکتا ثبت شود. ۲) هر امتیاز به فاکتور معتبر متصل باشد. ۳) صدور تکراری جلوگیری شود. ۴) تاریخ انقضا و شرایط استفاده نگهداری شود. ۵) مصرف تنها در سفارش معتبر ثبت شود. ۶) برگشت کالا، امتیاز مربوط را کنترلشده اصلاح کند. ۷) ارزش اسمی از بدهی حسابداری تفکیک شود. ۸) نرخ مصرف دورهای بازنگری شود. ۹) مانده زیرسیستم با دفتر کل تطبیق یابد. ۱۰) سابقه تغییر فرضیات و تأییدها ثبت شود. هر استثنا باید دارای مسئول رسیدگی و گزارش پیگیری باشد.
۳۰. طراحی ساختار ERP برای باشگاه مشتریان
پرونده هر برنامه باید مبلغ فروش، ارزش اسمی امتیاز، قیمت فروش مستقل کالا، برآورد نرخ مصرف، مبلغ تخصیصیافته، مصرف و انقضا را نگهداری کند. از این دادهها، دفتر امتیاز و دفتر بدهی قرارداد به یکدیگر متصل میشوند. رویداد فروش نخست، مصرف امتیاز، برگشت کالا و تغییر برآورد هرکدام سند و قاعده مستقل خواهند داشت. حسابدار باید بتواند از مانده ۸۸۸٫۸۹ میلیون ریالی اولیه تا مانده نهایی صفر، مسیر محاسبه و اسناد پشتیبان را مشاهده کند.
۳۱. هوش مصنوعی در برآورد احتمال مصرف
مدل آماری میتواند نرخ استفاده را بر اساس تاریخچه خرید، مدت اعتبار، گروه محصول و رفتار مشتری برآورد کند. بهکارگیری یک نرخ ثابت برای همه مشتریان ممکن است خطای قابل توجهی ایجاد کند. بااینحال خروجی مدل بهخودیخود مبنای ثبت قطعی نیست؛ کیفیت داده، سوگیری نمونه، تغییر سیاست فروش و عملکرد مدل در دادههای جدید باید ارزیابی شود. دادههای شخصی مشتریان نیز باید با محدودسازی دسترسی و اصول محرمانگی محافظت شوند. تأیید حرفهای فرضیات و ثبتها همچنان مسئولیت واحد مالی است.
۳۲. قابلیت پیشنهادی توسعه محصول HB
پیشنهاد توسعه محصول، نه قابلیت تأییدشده فعلی:طراحی ماژول هوشمند حسابداری برنامههای وفاداری مشتریان، با اتصال به فروش، CRM، ERP و دفتر کل. قابلیتهای پیشنهادی شامل ثبت ارزش اسمی و حسابداری جداگانه، محاسبه تخصیص نسبی، تحلیل نرخ مصرف، کنترل انقضا، اصلاح فروش برگشتی، ایجاد ثبتهای پیشنهادی و نگهداری گزارش گردش بدهی قرارداد است. داشبورد باید منبع مفروضات و سطح اطمینان برآوردها را نشان دهد و انتشار ثبت نهایی بدون تأیید کارشناس مجاز نباشد.
۳۳. خطاهای رایج حسابداری
اشتباهها عبارتاند از: ثبت تمام وجه بهعنوان درآمد اولیه؛ معادلگرفتن ارزش اسمی با بدهی؛ هزینهکردن امتیازهای حقبااهمیت بهعنوان تبلیغات؛ بهتعویقانداختن تمام درآمد تا انقضا؛ دوبارهشماری حقوق استفادهنشده؛ مخلوطکردن کیف پول نقدی و امتیاز؛ نادیدهگرفتن تغییر نرخ مصرف؛ اصلاحنکردن بدهی هنگام برگشت فروش؛ یکسان فرضکردن حسابداری و مالیات؛ و پذیرش بیبررسی نتیجه مدل هوش مصنوعی. برای هر خطا، ثبت اولیه و رویداد اصلاحی باید به سند منشأ قابل ردیابی باشد.
۳۴. نمونه یادداشت توضیحی صورتهای مالی
«شرکت در قراردادهای واجد شرایط فروش، امتیازهایی اعطا میکند که به تشخیص مدیریت حق بااهمیتی برای دریافت کالا یا تخفیف آینده ایجاد میکنند. از قیمت معامله ۱۲٬۰۰۰ میلیون ریالی دوره نمونه، مبلغ ۱۱٬۱۱۱٫۱۱ میلیون ریال به کالای تحویلشده و مبلغ ۸۸۸٫۸۹ میلیون ریال به تعهد عملکردی مربوط به امتیازها اختصاص یافت. شرکت درآمد امتیازها را با توجه به الگوی مصرف و شرایط حقوق استفادهنشده شناسایی میکند و برآورد نرخ استفاده را در تاریخهای گزارشگری بازبینی مینماید.» یادداشت واقعی باید مانده پایان دوره، تغییرات تعهدات و افشاهای لازم را نیز داشته باشد.
۳۵. جمعبندی نهایی
در مثال سپهر دیجیتال، فروش نقدی ۱۲٬۰۰۰ میلیون ریالی و امتیازهایی با ارزش اسمی ۱٬۲۰۰ میلیون ریال ایجاد شد. برآورد مصرف ۸۰درصدی، قیمت مستقل حق را در مفروضات نمونه به ۹۶۰ میلیون ریال رساند. پس از تخصیص نسبی، ۱۱٬۱۱۱٫۱۱ میلیون ریال درآمد کالای اولیه و ۸۸۸٫۸۹ میلیون ریال بدهی ناشی از قرارداد شناسایی شد. درآمد این بدهی با ایفای حق امتیاز و رعایت قواعد حقوق استفادهنشده به دورههای آتی منتقل میشود. نتیجه کلیدی آن است که نقد دریافتی، ارزش اسمی جایزه و درآمد شناساییشده مفاهیمی متفاوتاند.
یادداشت حرفهای: مثال آموزشی است و ثبت واقعی منوط به بررسی قرارداد، حق بااهمیت، قیمتهای فروش مستقل، برآورد مصرف و چارچوب استانداردی و مالیاتی لازمالاجراست.
۱۰ مقاله مرتبط حسابداران برتر
- حسابداری پورسانت فروش و مخارج تحصیل قرارداد
- حسابداری فروش با حق برگشت
- حسابداری فروش امانی و حقالعملکاری
- حسابداری دارایی حاصل از قرارداد و درآمد پروژه
- حسابداری فروش اعتباری بلندمدت
- حسابداری ذخیره گارانتی محصولات
- حسابداری کاهش ارزش موجودی کالا
- حسابداری دارایی نگهداریشده برای فروش
- حسابداری هزینه توسعه نرمافزار
- استاندارد ۴۴ اجارهها و دارایی حق استفاده