




۱۴۰۵
مقدمه؛ پرداخت هر هزینهای به گمرک، به معنای افزایش بهای کالا نیست
حسابداران شرکتهای بازرگانی و تولیدی در واردات، علاوه بر بهای خرید خارجی با هزینههای حمل بینالمللی، حقوق ورودی، تخلیه، ترخیص، انبارداری، مالیات و دموراژ مواجه میشوند. جمعکردن تمام اقلام در حساب «کالای در راه» بدون ارزیابی ماهیت هر مبلغ، میتواند ارزش موجودی و سود دوره را افزایش دهد.
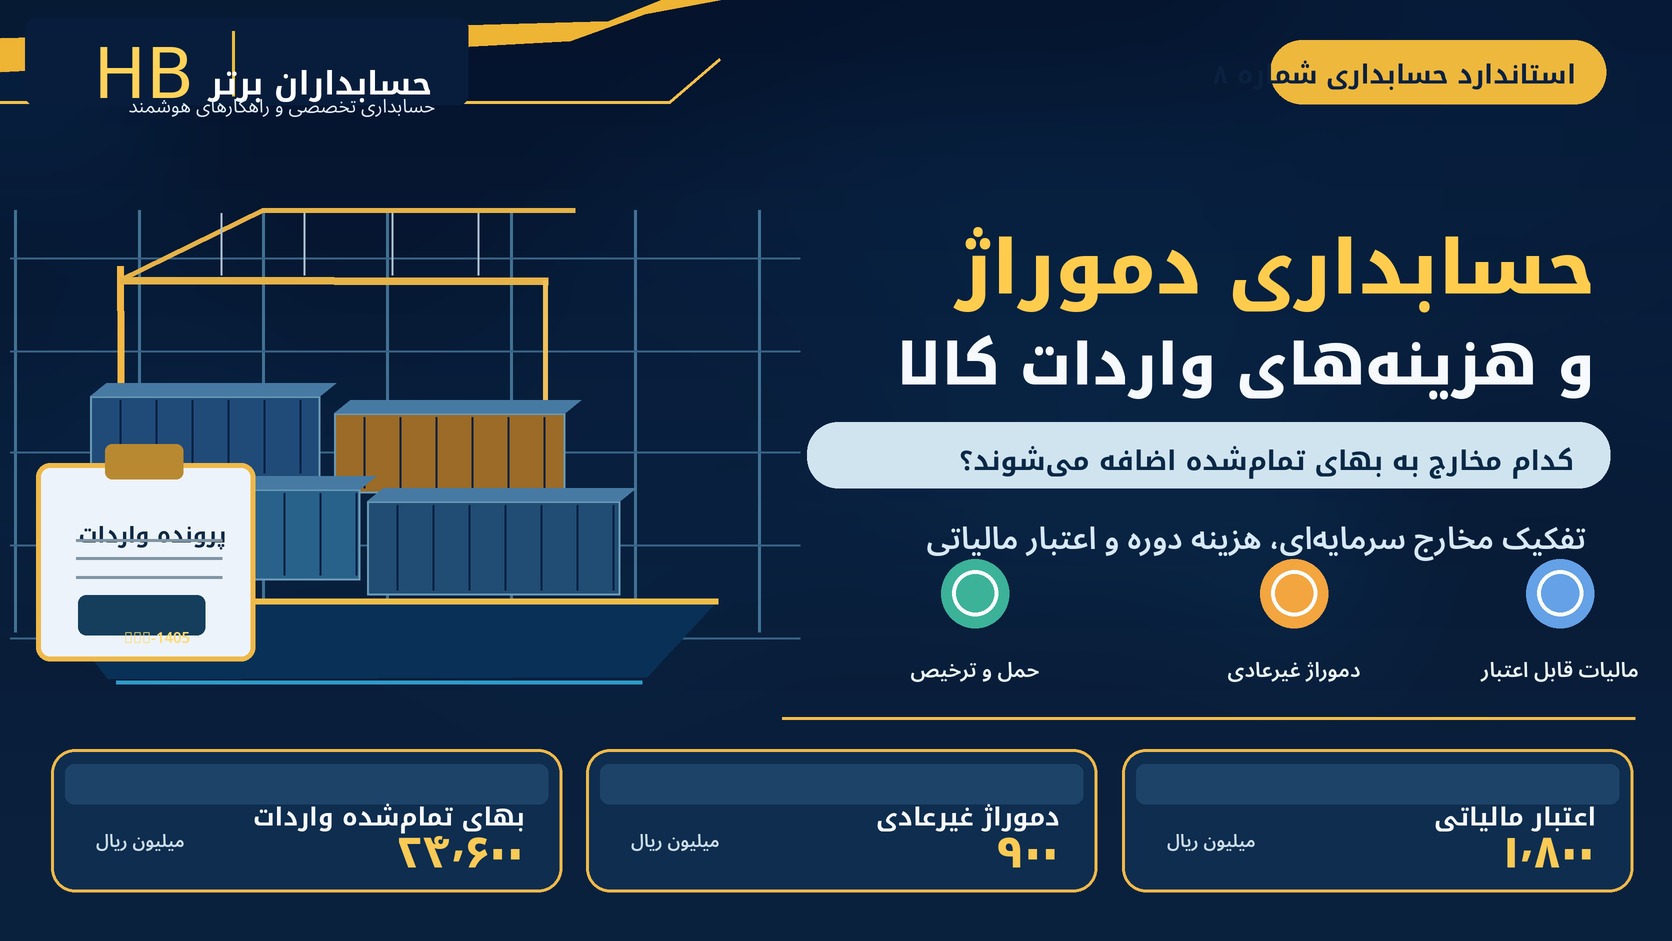
استاندارد حسابداری شماره ۸ ایران، در بندهای ۶، ۷، ۱۷ و ۱۸ میان مخارج لازم برای تحصیل و رساندن کالا به مکان و شرایط فعلی و مخارج نامرتبط یا غیرعادی تفاوت قائل است. بر این مبنا، در مثال این مقاله، دموراژ ۹۰۰ میلیون ریالی ناشی از نقص غیرعادی مدارک واردکننده به بهای موجودی افزوده نمیشود. همچنین ۳۰۰ میلیون ریال انبارداری پس از آمادهشدن کالا برای فروشهزینه دوره است؛ درحالیکه حقوق ورودی غیرقابلاسترداد، حمل عادی و مخارج ضروری ترخیص واجد شرایط به بهای تمامشده تعلق دارند.
پرونده آموزشی زیر ۲٬۰۰۰ دستگاه کالا، ۲۴٬۶۰۰ میلیون ریال بهای موجودی، ۱٬۸۰۰ میلیون ریال مالیات قابل اعتبار و آثار روش نادرست سرمایهایکردن هزینهها را با ثبتهای کامل نشان میدهد. نامها و ارقام فرضیاند؛ مالیات فروش نیز از محاسبات حذف شده است.
۱. معرفی سناریوی شرکت واردکننده
شرکت فرضی «پارس بازرگانی هوشمند» در آذر ۱۴۰۵ تعداد ۲٬۰۰۰ دستگاه تجهیزات الکترونیکی همگن وارد میکند. محموله پس از انجام مراحل حمل و گمرک به انبار اولیه شرکت میرسد. در مسیر ترخیص، نقص اسناد ارائهشده توسط واردکننده موجب توقف غیرعادی و قابل پیشگیری شده و کشتیرانی بابت آن دموراژ مطالبه میکند. پس از آمادهشدن کالا برای فروش نیز شرکت بخشی از محصولات را به علت محدودیت فضا در انبار عمومی نگه میدارد.
| شرح | مبلغ (میلیون ریال) |
|---|---|
| بهای خرید خارجی با نرخ معتبر شناخت اولیه | ۲۰٬۰۰۰ |
| حقوق ورودی و عوارض گمرکی غیرقابلاسترداد | ۲٬۴۰۰ |
| حمل بینالمللی واجد شرایط | ۱٬۲۰۰ |
| خدمات ضروری بندری، تخلیه و جابهجایی | ۳۶۰ |
| خدمات ضروری ترخیص | ۲۴۰ |
| حمل داخلی تا انبار اولیه | ۴۰۰ |
| دموراژ غیرعادی ناشی از نقص مدارک | ۹۰۰ |
| انبارداری پس از آمادهشدن کالا برای فروش | ۳۰۰ |
| مالیات بر ارزش افزوده واردات؛ قابل اعتبار | ۱٬۸۰۰ |
مفروضات: سیستم موجودی دائمی است؛ هر ۲٬۰۰۰ دستگاه سالم و همگناند؛ تاریخ شناخت خرید بر پایه شرایط قرارداد تعیین شده؛ مخارج واجد شرایط تکراری نیستند؛ مالیات واردات در این مثال کاملاً قابل بازیافت و مستند فرض شده؛ دموراژ مزبور در جریان عادی تحصیل ضروری نبوده و انبارداری نیز بعد از آمادهشدن کالا اتفاق افتاده است. تمام ارقام برحسب میلیون ریال هستند.
۲. معیار اصلی تعیین بهای تمامشده موجودی چیست؟
سه پرسش برای هر صورتحساب ضروری است: آیا مخارج مستقیماً با تحصیل کالا یا رساندن آن به شرایط و مکان فعلی مرتبط است؟ آیا هزینه در جریان عادی و ضروری انجام شده، یا ناشی از تأخیر غیرعادی و خطای قابل پیشگیری است؟ آیا استاندارد یا مقررات، آن را بهعنوان هزینه دوره یا یک دارایی جداگانه مانند اعتبار مالیاتی معرفی میکند؟
پرداخت هزینه به گمرک یا کشتیرانی بهتنهایی مجوز سرمایهایسازی نیست؛ طبقهبندی باید به نوع خدمت، علت هزینه، زمان ایجاد آن و شواهد قراردادی اتکا کند. برای مثال «هزینه خدمات بندری» میتواند شامل تخلیه واجد شرایط و جریمه تأخیر فاقد شرایط باشد و نیازمند تفکیک اقلام است.
۳. مبنای استاندارد حسابداری شماره ۸ ایران
بند ۶ استاندارد شماره ۸ بهای موجودی را شامل مخارج خرید، تبدیل و سایر مخارجی میداند که در جریان فعالیت معمول برای رساندن کالا به مکان و شرایط فعلی تحمل شدهاند. بند ۷ قیمت خرید و مخارجی مانند حقوق و عوارض گمرکی و حمل مستقیم را در مخارج خرید قرار میدهد. بند ۱۷ اضافهکردن سایر مخارج را به ارتباط آشکار آنها با رساندن موجودی به شرایط و مکان فعلی محدود میکند.
بند ۱۸ نمونههایی از هزینههای غیرقابل احتساب، از جمله مخارج غیرعادی تولید، انبارداری غیرواجد شرایط، سربار اداری نامرتبط و مخارج فروش را بیان میکند. بنابراین برای دموراژ باید تحلیل موردی تهیه شود؛ متن استاندارد حکم یکسان برای تمام صورتحسابهای دارای عنوان دموراژ ایجاد نمیکند. شرایط ویژه مخارج تأمین مالی یا تسعیر نیز در بند ۸ و ۲۰ و استانداردهای مرتبط بررسی میشوند.
۴. معیار IAS 2 درباره هزینههای واردات
بند ۱۱ IAS 2 قیمت خرید، حقوق ورودی، مالیاتهای غیرقابل بازیافت، حمل و مخارج مستقیم تحصیل را جزو هزینه موجودی ذکر میکند. طبق بند ۱۵، سایر مخارج تنها به میزانی وارد بهای موجودی میشوند که برای رساندن موجودی به مکان و شرایط فعلی تحمل شده باشند. بند ۱۶ نمونه مخارج غیرعادی، انبارداری غیرضروری، سربار اداری نامرتبط و مخارج فروش را از بهای موجودی کنار میگذارد.
در نتیجه، استاندارد داخلی و چارچوب IAS 2 در اصل تفکیک مخارج ضروری از هزینههای غیرعادی سازگارند؛ در گزارشگری واقعی، الزامات نسخه لازمالاجرای مربوط و تفاوتهای احتمالی آنها باید بررسی شود.
۵. محاسبه بهای خرید اولیه
بهای خرید محموله براساس نرخ ارز معتبر تاریخ شناخت، ۲۰٬۰۰۰ میلیون ریال فرض شده است. زمان ثبت، به حقوق قراردادی و انتقال کنترل یا معیارهای لازم برای شناخت موجودی وابسته است و صرف رسیدن کالا به بندر معیار کافی نیست. با فرض احراز شرایط:
| حساب | بدهکار | بستانکار |
|---|---|---|
| کالای در راه ـ بهای خرید | ۲۰٬۰۰۰ | — |
| حسابهای پرداختنی تأمینکننده خارجی | — | ۲۰٬۰۰۰ |
تغییر نرخ ارز بدهی پولی تا تاریخ تسویه، به طور خودکار همان بهای اولیه را افزایش نمیدهد؛ آثار آن با استاندارد شماره ۱۶ و مقررات مربوط تحلیل میشوند.
۶. حقوق ورودی و عوارض گمرکی
حقوق ورودی و عوارض غیرقابلاسترداد و مستقیم این محموله ۲٬۴۰۰ میلیون ریال است. این مبلغ در سناریو به بهای موجودی تعلق دارد:
| حساب | بدهکار | بستانکار |
|---|---|---|
| کالای در راه ـ حقوق ورودی | ۲٬۴۰۰ | — |
| بانک یا پرداختنی گمرکی | — | ۲٬۴۰۰ |
حقوق ورودی نباید با مالیات بر ارزش افزوده قابل اعتبار یکسان گرفته شود؛ هر دو ممکن است در گمرک پرداخت شوند، ولی قابلیت بازیافت و ماهیت گزارشگری آنها متفاوت است.
۷. ثبت هزینه حمل بینالمللی
در این پرونده ۱٬۲۰۰ میلیون ریال حمل بینالمللی برای انتقال محموله تا مقصد قراردادی ضروری است. فرض شده این مخارج قبلاً در قیمت خرید منظور نشدهاند.
| حساب | بدهکار | بستانکار |
|---|---|---|
| کالای در راه ـ حمل بینالمللی | ۱٬۲۰۰ | — |
| بانک یا پرداختنی حمل | — | ۱٬۲۰۰ |
اگر فاکتور خارجی بر پایه شرایطی صادر شده باشد که حمل را دربر میگیرد، ثبت دوباره آن بهعنوان هزینه مستقل بهای کالا را بیشنمایی خواهد کرد. صورتحساب، قرارداد حمل و اینکوترمز باید تطبیق داده شوند.
۸. مخارج بندری و تخلیه کالا
مبلغ ۳۶۰ میلیون ریال برای تخلیه و جابهجایی ضروری محموله پرداخت شده است. این عملیات در مسیر عادی دریافت کالا انجام گرفته و به بهای آن میپیوندد:
| حساب | بدهکار | بستانکار |
|---|---|---|
| کالای در راه ـ تخلیه و خدمات بندری | ۳۶۰ | — |
| بانک یا حسابهای پرداختنی | — | ۳۶۰ |
اگر صورتحساب بندر شامل توقف اضافی یا خسارت قراردادی نیز باشد، اقلام غیرعادی باید جداگانه طبقهبندی و مستند شوند.
۹. هزینه خدمات ترخیص
شرکت ۲۴۰ میلیون ریال حقالزحمه ترخیص و انجام تشریفات ضروری عادی پرداخت میکند. با مفروضات مثال، ارتباط مستقیم آن با ورود و آمادهسازی کالا احراز شده است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| کالای در راه ـ خدمات ترخیص | ۲۴۰ | — |
| بانک یا پرداختنی ترخیصکار | — | ۲۴۰ |
خدماتی از قبیل جریمه اسنادی یا امور اداری غیرمرتبط، حتی اگر در فاکتور ترخیصکار باشد، باید مستقل ارزیابی شود.
۱۰. هزینه حمل داخلی تا انبار اولیه
پس از ترخیص، هزینه ۴۰۰ میلیون ریال حمل تا انبار اولیه موردنظر شرکت پرداخت شده است. چون حمل برای رساندن کالا به محل اولیه برنامهریزیشده ضروری است، در این مثال سرمایهای میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| کالای در راه ـ حمل داخلی تا انبار | ۴۰۰ | — |
| بانک یا پرداختنی حملکننده | — | ۴۰۰ |
حملهای بعدی بین انبارهای آماده فروش، بسته به هدف انتقال، ممکن است هزینه توزیع یا نگهداری باشند و نباید خودکار برخورد مشابه داشته باشند.
۱۱. جمع مخارج واجد شرایط واردات
| جزء بهای تمامشده | مبلغ (میلیون ریال) |
|---|---|
| قیمت خرید خارجی | ۲۰٬۰۰۰ |
| حقوق ورودی غیرقابلاسترداد | ۲٬۴۰۰ |
| حمل بینالمللی | ۱٬۲۰۰ |
| تخلیه و خدمات ضروری بندری | ۳۶۰ |
| خدمات ضروری ترخیص | ۲۴۰ |
| حمل داخلی تا انبار اولیه | ۴۰۰ |
| جمع بهای تمامشده محموله | ۲۴٬۶۰۰ |
کنترل: ۲۰٬۰۰۰ + ۲٬۴۰۰ + ۱٬۲۰۰ + ۳۶۰ + ۲۴۰ + ۴۰۰ = ۲۴٬۶۰۰. از این رقم، ۲۰٬۰۰۰ قیمت خرید و ۴٬۶۰۰ جمع مخارج واردات واجد شرایط است. مبلغ نهایی پیش از آزمون اقل بهای تمامشده و خالص ارزش فروش به دست آمده است.
۱۲. دموراژ کانتینر چیست؟
دموراژ در بسیاری از قراردادهای دریایی، هزینه استفاده از کانتینر یا نگهداری آن در محدوده زمانی بیشتر از مهلت توافقشده است. تأخیر ممکن است از نقص اسناد، محدودیتهای گمرکی، توقف در بندر یا مسائل ناشی از حمل ایجاد شود. به همین دلیل، باید قرارداد کشتیرانی، زمان شروع مهلت مجاز، شرح صورتحساب و عامل واقعی تأخیر بررسی شود.
اصطلاحات دموراژ، دیتنشن و انبارداری در زنجیره حمل ممکن است از نظر تعهد و محل وقوع تفاوت داشته باشند. طبقهبندی حسابداری بر اساس واقعیت هزینه انجام میشود، نه فقط نامی که در فاکتور نوشته شده است.
۱۳. چرا دموراژ ۹۰۰ میلیونی در این مثال هزینه دوره است؟
در این سناریو نقص مدارک ارائهشده از سوی واردکننده، تأخیر غیرعادی، اجتنابپذیر و غیرضروری برای تحصیل معمول کالا ایجاد کرده است. این هزینه ماهیت استثنایی دارد و به بهای موجودی افزوده نمیشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه دموراژ غیرعادی واردات | ۹۰۰ | — |
| بانک یا پرداختنی کشتیرانی | — | ۹۰۰ |
این تصمیم مشروط به مفروضات بیانشده است. گزارش علت تأخیر و تاریخهای مربوط باید در پرونده هزینه نگهداری شود. نبود این مستندات میتواند تشخیص درست مخارج عادی و غیرعادی را دشوار کند.
۱۴. آیا دموراژ همیشه هزینه دوره است؟
خیر. در بعضی قراردادها مبلغی با عنوان انتظار یا توقف ممکن است واقعاً جزئی از مخارج عادی و مستقیماً ضروری دریافت کالا در مکان و شرایط موردنظر باشد. در چنین حالتی شرکت باید امکان منظورکردن آن در بهای موجودی را با شواهد و شرایط استاندارد بررسی کند.
در مقابل، جریمه ناشی از قصور، نقص قابلپیشگیری مدارک، تأخیر غیرعادی و هزینههای فاقد ارتباط ضروری با تحصیل معمول کالا نباید صرفاً به دلیل تعلق به پرونده واردات سرمایهای شوند. تصمیم حرفهای نیازمند شناخت علت و ماهیت هزینه است.
۱۵. تفاوت دموراژ با هزینه انبارداری
دموراژ معمولاً با تأخیر در استفاده یا بازگرداندن کانتینر در ارتباط است؛ انبارداری، نگهداری فیزیکی کالا یا محموله در انبار و محوطه بندری را دربر میگیرد. ممکن است صورتحساب یک ارائهدهنده هر دو نوع خدمت را شامل شود. زمان ایجاد هزینه نیز اهمیت دارد: پیش از آمادهشدن کالا یا بعد از آن.
کدینگ درست باید دموراژ غیرعادی، مخارج بندری ضروری و انبارداری پس از آمادهبودن را جدا کند. ثبت همه آنها در یک حساب «هزینه ترخیص» بدون شرح، راه بررسی استانداردی و حسابرسی را میبندد.
۱۶. حسابداری انبارداری پس از آمادهشدن کالا
پس از رسیدن محموله به انبار اولیه، کالا آماده فروش شده است. شرکت به دلیل مدیریت فضای انبار، کالا را مدتی در انبار عمومی نگه میدارد و ۳۰۰ میلیون ریال هزینه متحمل میشود. این نگهداری برای رساندن کالا به مکان و شرایط اولیه موردنظر ضروری نیست و در مثال هزینه دوره است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه انبارداری کالا | ۳۰۰ | — |
| بانک یا حسابهای پرداختنی | — | ۳۰۰ |
استاندارد شماره ۸ برای برخی انبارداریهای ضروری در فرایند تولید قبل از مرحله پردازش بعدی، استثنا دارد؛ موجودی تجاری آماده فروش در این فرض مشمول آن نیست.
۱۷. مالیات بر ارزش افزوده واردات
مبلغ ۱٬۸۰۰ میلیون ریال مالیات و عوارض واردات، با فرض قانونی و مستند قابل بازیافت بودن کامل آن، نباید به بهای موجودی اضافه شود؛ بهعنوان اعتبار مالیاتی ثبت میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| اعتبار مالیاتی ارزش افزوده واردات | ۱٬۸۰۰ | — |
| بانک | — | ۱٬۸۰۰ |
این رقم آموزشی است و از آن نرخ مشخصی برای واردات قابل استنتاج نیست. نرخ قانونی، مأخذ گمرکی، معافیت کالا و شرایط استفاده از اعتبار در هر پرونده مستقل بررسی میشوند.
۱۸. اگر مالیات واردات قابل بازیافت نباشد
در سناریوی مستقل فرض کنید همان ۱٬۸۰۰ میلیون ریال از نظر قانون قابل اعتبار یا استرداد نباشد و ارتباط مستقیم با تحصیل کالا داشته باشد. در صورت احراز شرایط استاندارد، بهای موجودی به ۲۴٬۶۰۰ + ۱٬۸۰۰ = ۲۶٬۴۰۰ میلیون ریال و بهای هر واحد به ۲۶٬۴۰۰ ÷ ۲٬۰۰۰ = ۱۳٫۲۰ میلیون ریال میرسد.
این سناریو جایگزین فرض اصلی قابلیت بازیافت است، نه ثبت اضافی همان مبلغ در آن سناریو. تفاوت میان «مالیات پرداختشده» و «مالیات غیرقابلبازیافت» در طبقهبندی حیاتی است.
۱۹. انتقال کالای در راه به موجودی انبار
پس از رسیدن محموله به انبار اولیه، حساب کالای در راه به اندازه مخارج واجد شرایط تسویه میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| موجودی کالای بازرگانی در انبار | ۲۴٬۶۰۰ | — |
| موجودی کالای در راه | — | ۲۴٬۶۰۰ |
سه مبلغ ۹۰۰ دموراژ غیرعادی، ۳۰۰ انبارداری غیرواجد شرایط و ۱٬۸۰۰ اعتبار مالیاتی در این انتقال حضور ندارند؛ دو مبلغ نخست هزینه دوره و مبلغ سوم دارایی مالیاتی جداگانه است.
۲۰. محاسبه بهای تمامشده هر دستگاه
محموله شامل ۲٬۰۰۰ دستگاه همگن با بهای کل ۲۴٬۶۰۰ میلیون ریال است. بنابراین:
بهای واحد = ۲۴٬۶۰۰ ÷ ۲٬۰۰۰ = ۱۲٫۳۰ میلیون ریال
به بیان ریالی، قیمت تمامشده هر دستگاه ۱۲٬۳۰۰٬۰۰۰ ریال است. در محمولههای ناهمگن، تخصیص یکسان همه مخارج بر اساس تعداد معمولاً قابل دفاع نیست؛ مبنای مرتبط مانند وزن، حجم، ارزش یا ردیابی مستقیم باید مستند شود.
۲۱. سناریوی فروش ۱٬۲۰۰ دستگاه از محموله
شرکت ۱٬۲۰۰ دستگاه را به قیمت هر واحد ۱۷٫۵ میلیون ریالمیفروشد. درآمد کل فروش ۱٬۲۰۰ × ۱۷٫۵ = ۲۱٬۰۰۰ میلیون ریال است. با فرض فروش نقدی، انتقال کنترل و حذف VAT از مثال:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۲۱٬۰۰۰ | — |
| درآمد فروش کالای وارداتی | — | ۲۱٬۰۰۰ |
۲۲. ثبت بهای تمامشده کالای فروشرفته
قیمت تمامشده هر دستگاه ۱۲٫۳۰ میلیون ریال است؛ بنابراین بهای ۱٬۲۰۰ دستگاه فروختهشده برابر ۱٬۲۰۰ × ۱۲٫۳۰ = ۱۴٬۷۶۰میلیون ریال میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۱۴٬۷۶۰ | — |
| موجودی کالای بازرگانی | — | ۱۴٬۷۶۰ |
در این ثبت دموراژ و انبارداری غیرقابل احتساب دوباره وارد بهای کالا نمیشوند، زیرا پیشتر هزینه دوره شدهاند.
۲۳. ارزش موجودی پایان دوره
تعداد موجودی پایان دوره ۲٬۰۰۰ − ۱٬۲۰۰ = ۸۰۰ دستگاه است. ارزش دفتری پیش از ارزیابی خالص ارزش فروش:
۸۰۰ × ۱۲٫۳۰ = ۹٬۸۴۰ میلیون ریال
کنترل: ۲۴٬۶۰۰ − ۱۴٬۷۶۰ = ۹٬۸۴۰. در صورت پایینبودن خالص ارزش فروش، کاهش ارزش باید بهطور جداگانه ارزیابی شود؛ صحیحبودن محاسبه بهای تحصیل بهتنهایی کافی نیست.
۲۴. محاسبه سود ناخالص فروش
درآمد فروش ۲۱٬۰۰۰ و بهای کالای فروشرفته ۱۴٬۷۶۰ است؛ پس سود ناخالص:
۲۱٬۰۰۰ − ۱۴٬۷۶۰ = ۶٬۲۴۰ میلیون ریال
از این مبلغ دو هزینه مستقل دوره کسر میشوند: دموراژ غیرعادی ۹۰۰ و انبارداری ۳۰۰، جمعاً ۱٬۲۰۰ میلیون ریال. نتیجه این مجموعه عملیات پس از این دو هزینه ۶٬۲۴۰ − ۱٬۲۰۰ = ۵٬۰۴۰میلیون ریال است؛ این عدد سود خالص کامل شرکت نیست و همه هزینهها یا درآمدهای آن را پوشش نمیدهد.
۲۵. مقایسه روش صحیح با روش اشتباه
اگر کل دموراژ ۹۰۰ و انبارداری ۳۰۰ میلیونی به موجودی افزوده شود، بهای نادرست محموله ۲۴٬۶۰۰ + ۱٬۲۰۰ = ۲۵٬۸۰۰ میلیون ریال و بهای اشتباه هر واحد ۲۵٬۸۰۰ ÷ ۲٬۰۰۰ = ۱۲٫۹۰ میلیون ریال خواهد بود.
| شاخص | روش صحیح | روش اشتباه |
|---|---|---|
| بهای کل موجودی | ۲۴٬۶۰۰ | ۲۵٬۸۰۰ |
| بهای هر دستگاه | ۱۲٫۳۰ | ۱۲٫۹۰ |
| بهای ۱٬۲۰۰ دستگاه فروشرفته | ۱۴٬۷۶۰ | ۱۵٬۴۸۰ |
| موجودی پایان دوره | ۹٬۸۴۰ | ۱۰٬۳۲۰ |
| سود ناخالص | ۶٬۲۴۰ | ۵٬۵۲۰ |
| هزینه مستقل دموراژ و انبارداری | ۱٬۲۰۰ | صفر |
| نتیجه پس از دو هزینه | ۵٬۰۴۰ | ۵٬۵۲۰ |
بیشنمایی موجودی پایان دوره و نتیجه عملیات در روش اشتباه ۴۸۰ میلیون ریال است.
۲۶. چرا اختلاف سود دقیقاً ۴۸۰ میلیون ریال است؟
هزینه اشتباه سرمایهایشده ۱٬۲۰۰ میلیون ریال میان ۲٬۰۰۰ دستگاه تقسیم شده است؛ در نتیجه هر دستگاه ۰٫۶۰ میلیون ریال بیش از مقدار صحیح ثبت شده. از کل محموله ۸۰۰ دستگاه در انبار ماندهاند:
۸۰۰ × ۰٫۶۰ = ۴۸۰ میلیون ریال
به بیان دیگر، از ۱٬۲۰۰ میلیون ریال هزینه غیرقابل سرمایهایشدن، ۷۲۰ میلیون ریال از مسیر بهای کالای فروختهشده وارد هزینه شده، ولی ۴۸۰ میلیون ریال به اشتباه به دوره بعد منتقل شده است. این اختلاف، اثر خالص تحریف بر سود و موجودی در فرض نبود سایر تفاوتهاست.
۲۷. آیا کالای در راه در پایان سال باید موجودی محسوب شود؟
مکان فیزیکی محموله، تنها معیار شناخت موجودی نیست. ممکن است کالا هنوز روی کشتی باشد، اما مطابق شرایط واقعی قرارداد و انتقال حقوق مربوط، در داراییهای خریدار شناسایی شود؛ یا رسیدن آن به بندر الزاماً به معنی احراز تمامی شرایط نباشد.
شرایط تحویل مانند FOB و CIF در شناسایی ریسکها و تعهدات حمل مفیدند، اما قرارداد کامل، اسناد حمل و شرایط انتقال حقوق باید با هم تحلیل شوند. نکته مهم، انجام صحیح آزمون «قطع دوره» برای کالاهای در راه و جلوگیری از ثبت مضاعف موجودی است.
۲۸. تأثیر نرخ ارز بر بهای کالای وارداتی
قیمت خرید خارجی در آغاز ۲۰٬۰۰۰ میلیون ریال ثبت شد. در پرونده واقعی، مبلغ ممکن است به دلار یا یورو باشد و نرخ مناسب تاریخ معامله تعیین شود. پس از شناخت اولیه، بدهی ارزی معمولاً یک قلم پولی است و تسعیر بعدی آن ممکن است در سود و زیان آثار مستقلی داشته باشد.
نباید افزایش نرخ ارز هنگام تسویه را بدون بررسی استاندارد شماره ۱۶ ایران و استثناهای خاص استاندارد شماره ۸ به بهای موجودی منتقل کرد. شرکت باید نرخ شناخت اولیه، نرخ تسویه و مبنای هر تعدیل را مستند کند.
۲۹. هزینه تأمین مالی واردات چه وضعیتی دارد؟
هزینه گشایش اعتبار، کارمزد بانکی، سود تسهیلات یا مخارج یوزانس، ماهیتی جدا از حمل و حقوق ورودی دارند. استاندارد ایران در بندهای ۸ و ۲۰ شماره ۸ و استاندارد شماره ۱۳ برای برخی شرایط خاص رهنمود دارد؛ طبق IAS 2 نیز موضوع به IAS 23 و سایر مقررات مرتبط متصل است.
در مثال حاضر هیچ هزینه تأمین مالی مستقلی منظور نشده است. در پرونده واقعی، منبع تأمین مالی، نوع موجودی، مدت آمادهسازی و استثناهای خاص باید بررسی شوند؛ سرمایهایکردن خودکار کل سود بانکی صحیح نیست.
۳۰. کنترل خالص ارزش فروش موجودی
استاندارد ۸، اندازهگیری موجودی به اقل بهای تمامشده و خالص ارزش فروش را مقرر میکند. حتی پس از تعیین درست هزینه واردات، تغییر فناوری، آسیب کالا یا افت قیمت بازار میتواند به کاهش ارزش موجودی منجر شود.
در سناریوی مستقل، فرض کنیم خالص ارزش فروش ۸۰۰ دستگاه باقیمانده به ۱۱٫۸۰ میلیون ریال برای هر واحد برسد، در حالی که بهای هر دستگاه ۱۲٫۳۰ است. زیان کاهش ارزش ۸۰۰ × (۱۲٫۳۰ − ۱۱٫۸۰) = ۴۰۰ میلیون ریال خواهد بود. این سناریو مستقل است و در ارقام پایه مقاله هیچ کاهش ارزشی فرض نشده بود.
۳۱. آثار مالیاتی و حقوق ورودی
طبق ماده ۶ قانون مالیات بر ارزش افزوده ۱۴۰۰، مأخذ مالیات و عوارض واردات بر اساس مجموع ارزش گمرکی و حقوق ورودی مربوط تعیین میشود. ماده ۸ چارچوب عمومی اعتبار مالیاتی خرید و نهادههای فعالیت اقتصادی را بیان میکند؛ تحقق اعتبار به شرایط قانونی مؤدی، کالای مورد معامله و مدارک بستگی دارد.
حقوق ورودی غیرقابلاسترداد و مالیات قابل اعتبار باید جداگانه ثبت شوند. در مالیات بر درآمد نیز قبول هزینه دموراژ یا انبارداری تابع مدارک، ارتباط فعالیت، ماهیت هزینه و مقررات جاری است. نباید از ثبت «هزینه دوره» نتیجه گرفت تمام مبلغ قطعاً در رسیدگی مالیاتی پذیرفته خواهد شد.
۳۲. اسناد موردنیاز برای حسابداری واردات
برای پشتیبانی از ثبتها و پاسخگویی به حسابرس، پرونده باید دستکم شامل قرارداد و اینکوترمز، فاکتور خارجی، بارنامه، بیمه حمل، اظهارنامه و پروانه گمرکی، مدارک پرداخت حقوق ورودی، سند مالیات بر ارزش افزوده، فاکتور حمل و تخلیه، فاکتور ترخیصکار، صورتحساب دموراژ و مستندات علت تأخیر و رسید قطعی انبار باشد.
شناسه محموله، تاریخ، ارز، تأمینکننده، شرح مخارج، وضعیت قابل سرمایهایشدن و سند مالی مرتبط برای هر قلم ثبت شود. مدارک مستقل مربوط به علت دموراژ، قضاوت را در برابر رسیدگی بعدی قابل دفاع میکند.
۳۳. کنترلهای داخلی ضروری
پیش از بستن پرونده، حسابدار صنعتی یا مالی باید مبلغ فاکتور خارجی و تاریخ شناخت، عدم تکرار حمل، حقوق ورودی و مالیات قابل اعتبار، ماهیت مخارج بندری، علت دموراژ، انبارداری پس از آمادهشدن کالا، نرخ ارز، مبنای تخصیص هزینههای مشترک، تعداد واقعی ورود انبار و تطبیق بهای واحد با دفتر کالا را بررسی کند.
بهتر است مبالغ پیشنهادی سرمایهایشدن با یک تأیید سطح دوم ثبت شوند. مجموع هزینههای واقعیِ مرتبط با پرونده باید با جمع مبالغ دارایی، هزینه دوره و اعتبار مالیاتی بدون دوبارهشماری تطبیق داشته باشد.
۳۴. طراحی ماژول بهای تمامشده واردات در ERP
هر محموله با شناسهای یکتا مانند IMP-1405-025 مدیریت شود و همه اسناد خرید، حمل، گمرک، دموراژ، مالیات، ترخیص و ورود انبار به آن متصل شوند. سیستم باید حداقل سه سرفصل تشخیص دهد: ۱) مخارج قابل تخصیص به موجودی، ۲) هزینه دوره، ۳) مبالغ بازیافتنی مانند اعتبار مالیاتی.
گزارش پایانی ERP برای سناریوی اصلی باید بهای محموله ۲۴٬۶۰۰، هزینههای مستقل ۱٬۲۰۰، اعتبار مالیاتی ۱٬۸۰۰، بهای هر دستگاه ۱۲٫۳۰ و مغایرت صفر میان کالای در راه و رسید انبار را نشان دهد. ردیابی نسخه طبقهبندی و تأییدکننده، کنترل و حسابرسی را آسان میکند.
۳۵. کاربرد هوش مصنوعی در بررسی پروندههای واردات
مدلهای تحلیل سند میتوانند از فاکتور کشتیرانی تاریخ شروع دموراژ، روزهای مجاز، مبلغ تأخیر و نوع خدمات را استخراج کنند. مقایسه تاریخ رسیدن محموله با آخرین روز مجاز و تاریخ ترخیص، امکان هشدار نسبت به توقف غیرعادی را فراهم میکند.
با این حال، برچسب خودکار «دموراژ» یا «حمل» جای قضاوت حسابدار را نمیگیرد. هوش مصنوعی باید پیشنهاد اولیه و موارد مغایرت را ارائه دهد؛ تفسیر استاندارد، ارزیابی اسناد و تأیید ثبت نهایی بر عهده افراد مجاز باقی میماند.
۳۶. پیشنهاد توسعه محصول برای حسابداران برتر HB
برای توسعه راهکارهای مالی، ماژول پیشنهادی «حسابداری هوشمند بهای تمامشده واردات» میتواند پرونده محموله، خرید ارزی، پرداختهای گمرکی، کنترل دموراژ، اعتبارات مالیاتی، تخصیص مخارج مشترک، ورود انبار و سند نهایی بهای تمامشده را یکپارچه کند.
| شاخص داشبورد پیشنهادی | مبلغ (میلیون ریال) |
|---|---|
| بهای خرید خارجی | ۲۰٬۰۰۰ |
| حقوق ورودی و مخارج واجد شرایط | ۴٬۶۰۰ |
| بهای تمامشده قابل تخصیص | ۲۴٬۶۰۰ |
| دموراژ غیرعادی | ۹۰۰ |
| انبارداری غیرقابلتخصیص | ۳۰۰ |
| اعتبار مالیاتی واردات | ۱٬۸۰۰ |
| بهای هر دستگاه | ۱۲٫۳۰ |
این قابلیتها پیشنهاد توسعه محصول هستند، نه ادعای وجود تأییدشده آنها در محصولات فعلی HB.
۳۷. اشتباهات رایج حسابداری هزینههای واردات
افزودن همه هزینههای پرونده به موجودی بدون تحلیل ماهیت آنها. ۲. یکسان دانستن هر دموراژ با هزینه قابل سرمایهایشدن. ۳. منظورکردن تمام انبارداری پس از آمادهشدن کالا در بهای خرید. ۴. افزودن مالیات بر ارزش افزوده قابل اعتبار به موجودی. ۵. حذف اشتباه حقوق ورودی غیرقابلاسترداد از بهای کالا.
تقسیم مساوی مخارج مشترک میان کالاهای ناهمگن. ۷. ثبت دوباره حمل منظورشده در قیمت خرید. ۸. انتقال خودکار همه تفاوتهای نرخ ارز به موجودی. ۹. شناخت کالای در راه فقط در زمان رسیدن به بندر و بدون تحلیل شرایط خرید. ۱۰. فراموشکردن آزمون خالص ارزش فروش پایان دوره.
۳۸. نمونه یادداشت توضیحی صورتهای مالی
«شرکت بهای تمامشده کالاهای وارداتی را شامل بهای خرید، حقوق ورودی غیرقابل استرداد، هزینههای حمل و سایر مخارج مستقیمی میداند که برای رساندن موجودی به مکان و شرایط فعلی آن ضروریاند. طی دوره، محمولهای شامل ۲٬۰۰۰ دستگاه به مبلغ ۲۴٬۶۰۰ میلیون ریال شناسایی شده است.
مبالغ ۹۰۰ میلیون ریال دموراژ ناشی از تأخیر غیرعادی و ۳۰۰ میلیون ریال انبارداری پس از آمادهشدن کالا برای فروش، براساس بررسی ماهیت مخارج در هزینه دوره منظور شدهاند. مبلغ ۱٬۸۰۰ میلیون ریال مالیات بر ارزش افزوده واردات، با فرض قابلیت بازیافت و رعایت شرایط قانونی، بهعنوان اعتبار مالیاتی مستقل ثبت شده است. موجودیها مطابق استاندارد ۸ به اقل بهای تمامشده و خالص ارزش فروش اندازهگیری میشوند.»
این متن صرفاً نمونه آموزشی است؛ در صورتهای مالی واقعی باید ماندههای پایان دوره، رویهها، آثار بااهمیت و الزامات افشا تطبیق داده شوند.
۳۹. جمعبندی نهایی
در پرونده واردات شرکت پارس بازرگانی هوشمند، قیمت خرید خارجی ۲۰٬۰۰۰ و سایر مخارج واجد شرایط مجموعاً ۴٬۶۰۰ میلیون ریال بود؛ بنابراین بهای محموله به ۲۴٬۶۰۰ و بهای هر دستگاه به ۱۲٫۳۰ میلیون ریال رسید. دموراژ غیرعادی ۹۰۰ و انبارداری پس از آمادهشدن ۳۰۰ میلیون ریال بهعنوان هزینه دوره ثبت شدند و مالیات قابل اعتبار ۱٬۸۰۰ میلیون ریالی نیز خارج از موجودی نگهداری شد.
از ۲٬۰۰۰ دستگاه، تعداد ۱٬۲۰۰ دستگاه با درآمد ۲۱٬۰۰۰ فروخته شد. بهای تمامشده فروش ۱۴٬۷۶۰، سود ناخالص ۶٬۲۴۰ و موجودی پایان دوره ۹٬۸۴۰ میلیون ریال است. بعد از دو هزینه مستقل مذکور، نتیجه عملیات بررسیشده ۵٬۰۴۰ میلیون ریالخواهد بود.
| شاخص نهایی | مبلغ (میلیون ریال) |
|---|---|
| بهای تمامشده صحیح واردات | ۲۴٬۶۰۰ |
| بهای هر دستگاه | ۱۲٫۳۰ |
| درآمد فروش ۱٬۲۰۰ دستگاه | ۲۱٬۰۰۰ |
| بهای تمامشده فروش | ۱۴٬۷۶۰ |
| سود ناخالص | ۶٬۲۴۰ |
| دموراژ غیرعادی | ۹۰۰ |
| انبارداری هزینهشده | ۳۰۰ |
| نتیجه پس از دو هزینه فوق | ۵٬۰۴۰ |
| موجودی پایان دوره | ۹٬۸۴۰ |
| بیشنمایی موجودی در روش نادرست | ۴۸۰ |
نتیجه اصلی: هر مخارج پرداختی برای یک محموله وارداتی لزوماً به دارایی موجودی تبدیل نمیشود. حسابدار باید رابطه هزینه با تحصیل عادی کالا، زمان آمادگی آن برای فروش، غیرعادیبودن هزینه و قابلیت بازیافت مالیات را جداگانه احراز و مستند کند. استفاده از ERP و هوش مصنوعی، فقط در کنار کنترل مالی و قضاوت کارشناسی، این فرایند را قابل اتکاتر میکند.
حسابداران برتر HB — آموزش تخصصی حسابداری مالی، واردات و راهکارهای هوشمند
تذکر حرفهای: نامها و ارقام آموزشیاند. نتیجه واقعی حسابداری هزینههای واردات، دموراژ، حقوق ورودی و مالیات به قراردادها، ماهیت مخارج، اسناد و مقررات لازمالاجرا وابسته است.