




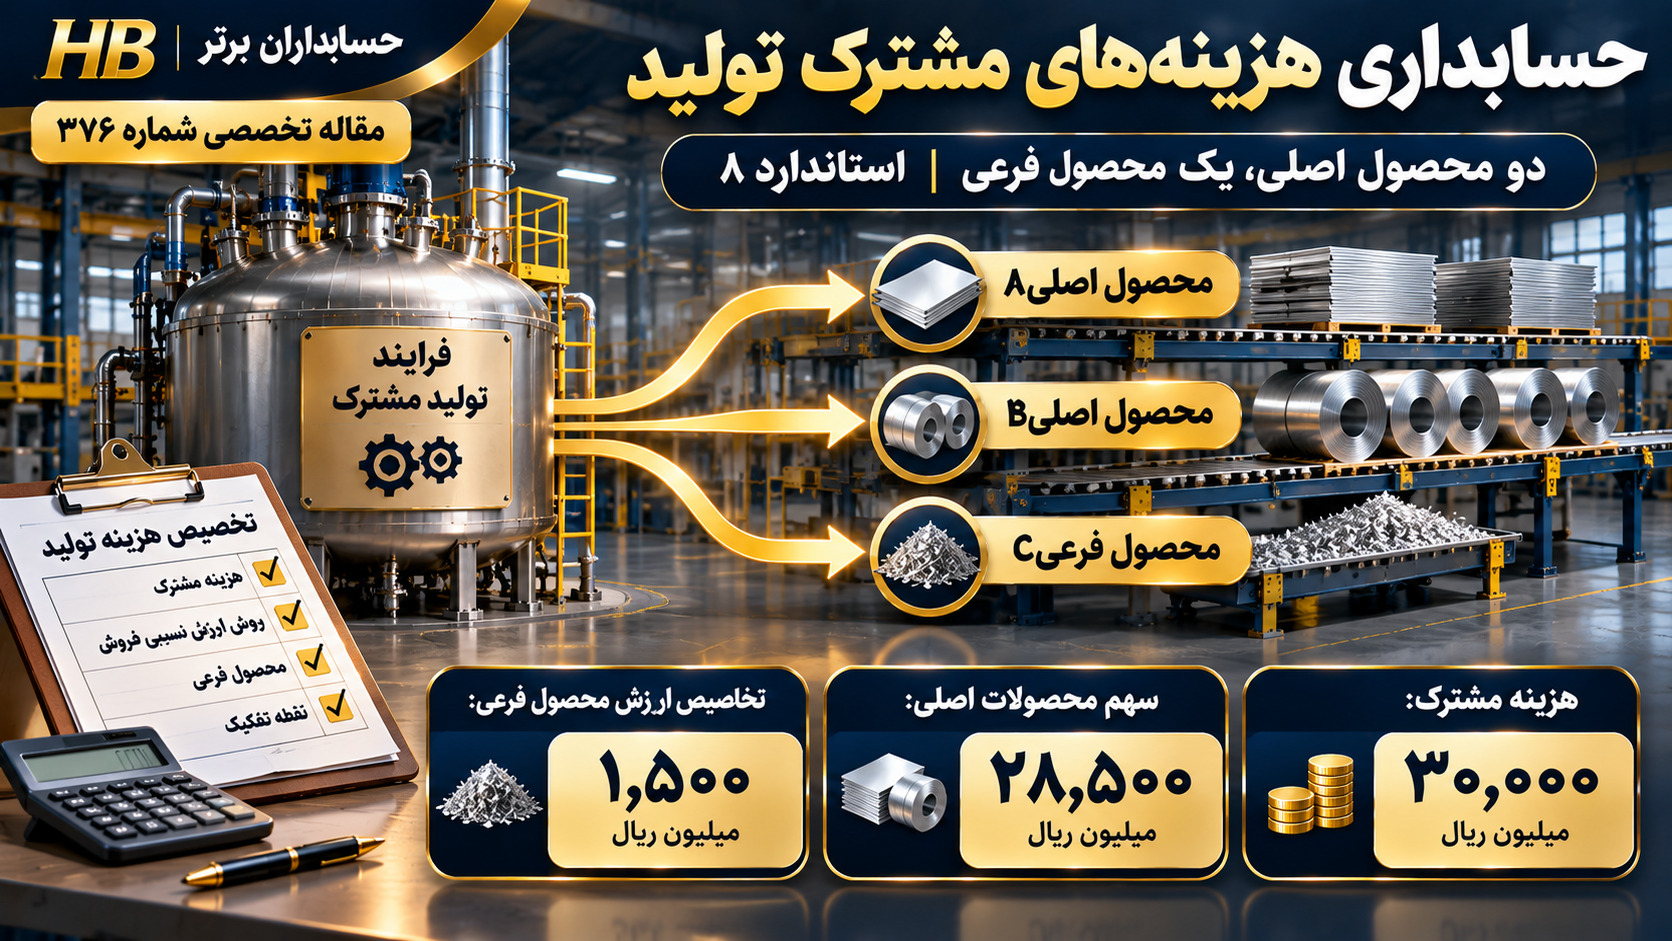
مقدمه؛ یک فرایند، سه محصول و مسئله تقسیم هزینه
در کارخانههای فلزات، صنایع غذایی، پالایشگاهها، صنایع شیمیایی و واحدهای فرآوری، ممکن است یک فرایند واحد بهطور همزمان چند محصول ایجاد کند. در این وضعیت، هرچند هزینه مواد، دستمزد و سربار مشخص است، تعیین سهم هر محصول تا نقطه تفکیک آسان نیست. تصور کنید کارخانهای طی یک دوره ۳۰٬۰۰۰ میلیون ریال هزینه مشترک تحمل کرده و دو محصول اصلی «الف» و «ب» و یک محصول فرعی «ج» به دست آورده است. آیا باید هزینه را به تعداد واحدها تقسیم کند؟ آیا محصول فرعی حاشیهای از هزینه را جذب میکند؟ کدام مبنا ارزش موجودی پایان دوره را قابل اتکا نشان میدهد؟
پاسخ به تفکیک هزینههای مشترک و اختصاصی، شناسایی نقطه تفکیک، ارزش نسبی فروش و کماهمیتبودن محصول فرعی بستگی دارد. در این مقاله، بر اساس بند ۱۴ استاندارد حسابداری شماره ۸ ایران و بند ۱۴ IAS 2، محاسبات کامل و ثبتهای دفاتر را مرحلهبهمرحله بررسی میکنیم.
۱. سناریوی عددی شرکت آریا فرآور صنعت
شرکت فرضی «آریا فرآور صنعت» در یک خط مشترک، محصول اصلی «الف» (ورق صنعتی)، محصول اصلی «ب» (نوار فلزی) و محصول فرعی «ج» (خردهفلز قابل فروش پس از فرآوری) تولید میکند. تا نقطه تفکیک، هزینههای مواد مستقیم، دستمزد مستقیم و سربار تولید جمعاً ۳۰٬۰۰۰ میلیون ریال است. ارقام خالص از مالیات بر ارزش افزوده و برای یک دوره مالی فرضیاند.
| شرح | محصول الف | محصول ب | محصول فرعی ج |
|---|---|---|---|
| تعداد تولیدشده | ۴٬۰۰۰ واحد | ۲٬۰۰۰ واحد | ۱٬۰۰۰ واحد |
| قیمت فروش هر واحد، میلیون ریال | ۹ | ۱۲ | ۲ |
| ارزش فروش کل، میلیون ریال | ۳۶٬۰۰۰ | ۲۴٬۰۰۰ | ۲٬۰۰۰ |
| تعداد فروشرفته | ۳٬۲۰۰ | ۱٬۲۰۰ | ۷۰۰ |
| تعداد پایان دوره | ۸۰۰ | ۸۰۰ | ۳۰۰ |
فرض میکنیم دو محصول اصلی در نقطه تفکیک، قابل شناسایی و فروش هستند و قیمتهای بالا قیمت قابل اتکای همان نقطهاند؛ هیچ مخارج فرآوری اختصاصی پس از تفکیک برای آنها وجود ندارد. محصول فرعی برای فروش، به ۳۰۰ میلیون ریال فرآوری تکمیلی و جمعاً ۲۰۰ میلیون ریال مخارج فروش برآوردی برای تمام یکهزار واحد نیاز دارد. تمام واحدهای فرعی تا پایان دوره تکمیل شدهاند، ولی فقط ۷۰۰ واحد فروخته شده است. ارزش محصولات اصلی از بهای تخصیصیافته کمتر نیست و مسئله کاهش ارزش جداگانه وجود ندارد. مخارج عمومی و مالیات در محاسبات اصلی لحاظ نشدهاند.
۲. محصول مشترک و محصول فرعی چه تفاوتی دارند؟
محصولات مشترک، خروجیهای عمده یک فرایندند که هر کدام ارزش اقتصادی بااهمیت دارند. محصول فرعی نیز همراه آنها تولید میشود، ولی ارزش آن در مقایسه با محصولات اصلی معمولاً کماهمیت است. این طبقهبندی صرفاً به مقدار فیزیکی وابسته نیست؛ ارزش فروش، اهمیت اقتصادی، هدف تولید و ویژگی صنعت نیز باید سنجیده شوند. مادهای که امروز محصول فرعی است، ممکن است با افزایش ارزش بازار به محصول مشترک بااهمیت تبدیل شود.
۳. هزینه مشترک چیست؟
هزینه مشترک، مخارجی است که قبل از جداشدن خروجیها به کل فرایند تعلق دارد و به شکل مستقیم و قابل اتکا به هر محصول منفرد قابل ردیابی نیست. مواد اولیه مشترک، دستمزد فرایند و سربار تولیدِ پیش از جداسازی از جمله آناند. در مثال ما، ۳۰٬۰۰۰ میلیون ریال هزینه مشترک، به معنی ۳۰٬۰۰۰ میلیون ریال هزینه برای هر محصول نیست؛ همین مبلغ باید با مبنایی منطقی بین خروجیهای واجد شرایط تقسیم شود.
۴. نقطه تفکیک (Split-off Point) چیست؟
نقطه تفکیک، مرحلهای از فرایند است که محصولات بهطور جداگانه قابل شناسایی میشوند. هزینههای پیش از این مرحله مشترکاند؛ هزینههای بعدی مانند بستهبندی خاص، پرداختکاری مستقل یا فرآوری محصول فرعی، مخارج اختصاصی محصول مربوطاند. نقطه تفکیک با زمان فروش، پایان دوره مالی یا انتقال کالا به انبار الزاماً یکسان نیست. ثبت دقیق آن برای جلوگیری از تخصیص دوگانه مخارج ضروری است.
۵. مبنای استاندارد ۸ ایران و IAS 2
بند ۱۴ استاندارد شماره ۸ ایران تصریح میکند وقتی مخارج تبدیل هر محصول بهطور جداگانه قابل تشخیص نباشد، باید بر مبنایی منطقی و یکنواخت تخصیص یابد؛ ارزش نسبی فروش در نقطه تفکیک یا در زمان تکمیل، نمونهای از چنین مبنایی است. همان بند، اندازهگیری معمول محصولات فرعی کماهمیت به خالص ارزش فروش و کسر مبلغ آن از بهای محصولات اصلی را مطرح میکند. بند ۱۴ استاندارد IAS 2 نیز چارچوب متناظر را بیان میکند. این قاعده اجازه انتخاب دلخواه روش برای تغییر سود دوره را نمیدهد.
۶. چرا تقسیم بر تعداد واحدها همیشه مناسب نیست؟
اگر ۳۰٬۰۰۰ میلیون ریال را بر ۷٬۰۰۰ واحد کل تولید تقسیم کنیم، فرض کردهایم هر واحد ورق، نوار و خردهفلز وزن اقتصادی یکسان دارد؛ درحالیکه قیمتها و ماهیت آنها متفاوتاند. حتی تقسیم هزینه فقط بر تعداد دو محصول اصلی نیز ممکن است تفاوت ارزش فروش آنها را نادیده بگیرد. مبنای تعداد یا وزن فقط هنگامی مناسب است که شواهد تولیدی و ماهیت خروجیها از آن پشتیبانی کند.
۷. انتخاب روش ارزش نسبی فروش
در این روش ابتدا ارزش فروش هر محصول اصلی در نقطه قابلاتکای اندازهگیری تعیین میشود. سپس سهم هر محصول از کل ارزش فروش محصولات اصلی محاسبه میشود. هزینه مشترک قابل تخصیص با همین نسبت توزیع خواهد شد. هنگامی که محصول فرعی کماهمیت باشد، میتوان ابتدا خالص ارزش فروش آن را از مخارج مشترک کسر و سپس مانده را میان محصولات اصلی تقسیم کرد؛ مشروط به اینکه مفروضات و روش در دفاتر و گزارشها مستند باشند.
۸. محاسبه ارزش فروش دو محصول اصلی
محصول الف: ۴٬۰۰۰ واحد × ۹ میلیون ریال = ۳۶٬۰۰۰ میلیون ریال.
محصول ب: ۲٬۰۰۰ واحد × ۱۲ میلیون ریال = ۲۴٬۰۰۰ میلیون ریال.
جمع ارزش فروش محصولات اصلی: ۶۰٬۰۰۰ میلیون ریال. این ارقام مبنای تخصیص هستند؛ به معنی شناسایی درآمد فروش تمام واحدهای تولیدشده در همان تاریخ نیستند. درآمد فقط با تحقق شرایط مربوط به فروش ثبت میشود.
۹. محاسبه نسبت ارزش نسبی فروش
سهم الف = ۳۶٬۰۰۰ ÷ ۶۰٬۰۰۰ = ۶۰٪.
سهم ب = ۲۴٬۰۰۰ ÷ ۶۰٬۰۰۰ = ۴۰٪.
این درصدها سهم محصول فرعی را نشان نمیدهند؛ ابتدا ارزش خالص محصول فرعی جداگانه در هزینه مشترک لحاظ میشود.
۱۰. محاسبه خالص ارزش فروش محصول فرعی
برای محصول ج، قیمت فروش برآوردی یکهزار واحد ۲٬۰۰۰ میلیون ریال است. مخارج لازم برای تکمیل محصول ۳۰۰ و مخارج ضروری فروش ۲۰۰ میلیون ریال برآورد شده است. بنابراین خالص ارزش فروش در نقطه تفکیک برابر است با:
۲٬۰۰۰ − ۳۰۰ − ۲۰۰ = ۱٬۵۰۰ میلیون ریال.
بهازای هر واحد: ۱٫۵ میلیون ریال. این خالص ارزش فروش، برآورد زمان تفکیک است؛ پس از صرف مخارج تکمیلی، ارزش دفتری محصول فرعی طبق منطق روش انتخابی بهروزرسانی میشود. برآورد هزینه فروش باید مبتنی بر مخارج لازم باشد، نه صرفاً هزینههای فاکتورشدنی.
۱۱. کسر ارزش محصول فرعی از هزینه مشترک
کل هزینه مشترک: ۳۰٬۰۰۰ میلیون ریال.
کسر خالص ارزش فروش محصول فرعی کماهمیت: ۱٬۵۰۰ میلیون ریال.
مانده قابل تخصیص به دو محصول اصلی = ۲۸٬۵۰۰ میلیون ریال.
این عمل شناسایی فروش یا وجه نقد نیست؛ فقط شیوه تخصیص مبلغ دفتری کل خروجیهاست. محصول فرعی نیز بهعنوان موجودی قابل ردیابی ثبت میشود.
۱۲. تخصیص به محصول الف
۲۸٬۵۰۰ × ۶۰٪ = ۱۷٬۱۰۰ میلیون ریال.
بهای تمامشده هر واحد الف: ۱۷٬۱۰۰ ÷ ۴٬۰۰۰ = ۴٫۲۷۵ میلیون ریال، معادل ۴٬۲۷۵٬۰۰۰ ریال.
۱۳. تخصیص به محصول ب
۲۸٬۵۰۰ × ۴۰٪ = ۱۱٬۴۰۰ میلیون ریال.
بهای تمامشده هر واحد ب: ۱۱٬۴۰۰ ÷ ۲٬۰۰۰ = ۵٫۷ میلیون ریال، معادل ۵٬۷۰۰٬۰۰۰ ریال.
۱۴. جدول کنترل تخصیص هزینه مشترک
| خروجی | مبنای تخصیص | سهم از هزینه مشترک، میلیون ریال |
|---|---|---|
| محصول اصلی الف | ۶۰٪ از مانده | ۱۷٬۱۰۰ |
| محصول اصلی ب | ۴۰٪ از مانده | ۱۱٬۴۰۰ |
| محصول فرعی ج در نقطه تفکیک | خالص ارزش فروش | ۱٬۵۰۰ |
| جمع | — | ۳۰٬۰۰۰ |
تساوی دو طرف، کنترل اساسی بستن حساب هزینه مشترک است. در این مقطع هیچ بخشی از ۳۰٬۰۰۰ میلیون ریال حذف یا دوبارهشماری نشده است.
۱۵. ثبت تجمیع مخارج مشترک تولید
در طول فرایند، فرض میکنیم مواد، دستمزد و سربار واجد شرایط در حساب کالای در جریان ساخت مشترک جمعآوری شدهاند. ثبت خلاصه آموزشی:
| حساب | بدهکار | بستانکار |
|---|---|---|
| کالای در جریان ساخت ـ فرایند مشترک | ۳۰٬۰۰۰ | — |
| موجودی مواد، حقوق پرداختنی و کنترل سربار | — | ۳۰٬۰۰۰ |
در عمل برای هر گروه هزینه اسناد مستقل صادر میشود. مخارج غیرعادی یا هزینههای خارج از معیارهای موجودی نباید بیبررسی به این حساب اضافه شوند.
۱۶. ثبت تفکیک محصولات اصلی و فرعی
در نقطه تفکیک که هر سه محصول قابل شناسایی و محصول فرعی قابل اندازهگیری است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| موجودی محصول اصلی الف | ۱۷٬۱۰۰ | — |
| موجودی محصول اصلی ب | ۱۱٬۴۰۰ | — |
| موجودی محصول فرعی ج ـ در جریان تکمیل | ۱٬۵۰۰ | — |
| کالای در جریان ساخت ـ فرایند مشترک | — | ۳۰٬۰۰۰ |
| جمع | ۳۰٬۰۰۰ | ۳۰٬۰۰۰ |
در نتیجه حساب مشترک تسویه میشود و موجودی هر محصول از همان مرحله بهصورت مستقل قابل ردیابی است. این ثبت بر اساس مفروضات آموزشی ماست؛ اگر شناسایی یا سنجش محصول فرعی در نقطه تفکیک ممکن نباشد، زمانبندی سند باید متناسب با واقعیت فرایند بازطراحی شود.
۱۷. ثبت فرآوری تکمیلی محصول فرعی
کل محصول فرعی برای قابل فروش شدن به ۳۰۰ میلیون ریال مخارج تکمیلی واجد شرایط نیاز دارد. فرض میکنیم همه یکهزار واحد تکمیل میشوند:
| حساب | بدهکار | بستانکار |
|---|---|---|
| موجودی محصول فرعی ج | ۳۰۰ | — |
| حسابهای مواد، دستمزد و سربار مرتبط | — | ۳۰۰ |
پس از تکمیل، مبلغ دفتری موجودی محصول فرعی برابر ۱٬۸۰۰ میلیون ریالیا ۱٫۸ میلیون ریال برای هر واحد است. این شیوه از جمعشدن مجدد مخارج تکمیل در هزینه محصولات اصلی جلوگیری میکند.
۱۸. چرا مخارج فروش را به موجودی اضافه نمیکنیم؟
مخارج فروش برآوردی ۲۰۰ میلیون ریالی در سنجش خالص ارزش فروش محصول ج از ارزش فروش کسر شده است؛ اما به معنی ثبت پیشاپیش آن به عنوان هزینه یا افزودن آن به بهای موجودی نیست. این هزینهها در زمان وقوع و مطابق ماهیت خود در سود و زیان ثبت میشوند. برای مثال، مخارج واقعی فروش ۷۰۰ واحد فروختهشده در دوره، با فرض ۰٫۲ میلیون ریال برای هر واحد، ۱۴۰ میلیون ریال است.
۱۹. ثبت فروش محصول اصلی الف
۳٬۲۰۰ واحد محصول الف به قیمت هر واحد ۹ میلیون ریال فروخته و وجه آن نقداً وصول میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۲۸٬۸۰۰ | — |
| درآمد فروش محصول الف | — | ۲۸٬۸۰۰ |
بهای تمامشده فروش محصول الف: ۳٬۲۰۰ × ۴٫۲۷۵ = ۱۳٬۶۸۰ میلیون ریال.
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته ـ الف | ۱۳٬۶۸۰ | — |
| موجودی محصول الف | — | ۱۳٬۶۸۰ |
۲۰. ثبت فروش محصول اصلی ب
۱٬۲۰۰ واحد محصول ب به قیمت هر واحد ۱۲ میلیون ریال فروخته میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۱۴٬۴۰۰ | — |
| درآمد فروش محصول ب | — | ۱۴٬۴۰۰ |
بهای تمامشده فروش ب: ۱٬۲۰۰ × ۵٫۷ = ۶٬۸۴۰ میلیون ریال.
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته ـ ب | ۶٬۸۴۰ | — |
| موجودی محصول ب | — | ۶٬۸۴۰ |
۲۱. ثبت فروش و بهای تمامشده محصول فرعی
۷۰۰ واحد از محصول ج، پس از تکمیل، به قیمت هر واحد ۲ میلیون ریال فروخته میشوند. درآمد فروش ج = ۱٬۴۰۰ میلیون ریال.
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۱٬۴۰۰ | — |
| درآمد فروش محصول فرعی | — | ۱٬۴۰۰ |
بهای تمامشده ۷۰۰ واحد: ۷۰۰ × ۱٫۸ = ۱٬۲۶۰ میلیون ریال.
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده فروش محصول فرعی | ۱٬۲۶۰ | — |
| موجودی محصول فرعی | — | ۱٬۲۶۰ |
هزینه فروش واقعی این ۷۰۰ واحد نیز ۱۴۰ میلیون ریال است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه فروش و توزیع محصول فرعی | ۱۴۰ | — |
| بانک یا حسابهای پرداختنی | — | ۱۴۰ |
فروش محصول فرعی درآمد عملیاتی واقعی ایجاد میکند. چون ارزش آن قبلاً بهعنوان کاهنده هزینه مشترک لحاظ شده، نباید مبلغ فروش ۱٬۴۰۰ میلیونی را برای دومین بار از بهای محصولات اصلی کسر کرد. جداکردن فروش و بهای محصول فرعی امکان ردیابی بهتر را فراهم میکند.
۲۲. محاسبه موجودی پایان دوره محصول الف
تولید: ۴٬۰۰۰ واحد؛ فروش: ۳٬۲۰۰ واحد؛ مانده: ۸۰۰ واحد.
۸۰۰ × ۴٫۲۷۵ = ۳٬۴۲۰ میلیون ریال.
۲۳. محاسبه موجودی پایان دوره محصول ب
تولید: ۲٬۰۰۰ واحد؛ فروش: ۱٬۲۰۰ واحد؛ مانده: ۸۰۰ واحد.
۸۰۰ × ۵٫۷ = ۴٬۵۶۰ میلیون ریال.
۲۴. محاسبه موجودی پایان دوره محصول فرعی
تولید و تکمیل: ۱٬۰۰۰ واحد؛ فروش: ۷۰۰ واحد؛ مانده: ۳۰۰ واحد.
۳۰۰ × ۱٫۸ = ۵۴۰ میلیون ریال.
این موجودی در پایان دوره باید مانند سایر موجودیها از نظر اقل بهای تمامشده و خالص ارزش فروش بررسی شود. فرض شده خالص ارزش فروش مورد انتظار هر واحد تکمیلشده از ۱٫۸ میلیون ریال کمتر نیست.
۲۵. جدول نهایی موجودی پایان دوره
| محصول | تعداد مانده | بهای واحد، میلیون ریال | مبلغ مانده، میلیون ریال |
|---|---|---|---|
| الف | ۸۰۰ | ۴٫۲۷۵ | ۳٬۴۲۰ |
| ب | ۸۰۰ | ۵٫۷ | ۴٬۵۶۰ |
| ج | ۳۰۰ | ۱٫۸ | ۵۴۰ |
| جمع موجودی پایان دوره | — | — | ۸٬۵۲۰ |
۲۶. تطبیق گردش موجودی و بهای فروشرفته
موجودی شناساییشده از هزینه مشترک: ۳۰٬۰۰۰ میلیون ریال.
بهعلاوه فرآوری تکمیلی محصول فرعی: ۳۰۰ میلیون ریال.
کل بهای موجودی تولیدشده: ۳۰٬۳۰۰ میلیون ریال.
بهای فروشرفته الف ۱۳٬۶۸۰، ب ۶٬۸۴۰، ج ۱٬۲۶۰؛ جمع ۲۱٬۷۸۰ میلیون ریال.
موجودی پایان دوره ۸٬۵۲۰ میلیون ریال.
کنترل: ۲۱٬۷۸۰ + ۸٬۵۲۰ = ۳۰٬۳۰۰ میلیون ریال. این تطبیق برای کنترل دفتر کل و زیرسیستم تولید ضروری است.
۲۷. محاسبه سود ناخالص محصولات اصلی
| شاخص | محصول الف | محصول ب | جمع |
|---|---|---|---|
| درآمد فروش | ۲۸٬۸۰۰ | ۱۴٬۴۰۰ | ۴۳٬۲۰۰ |
| بهای تمامشده فروش | ۱۳٬۶۸۰ | ۶٬۸۴۰ | ۲۰٬۵۲۰ |
| سود ناخالص | ۱۵٬۱۲۰ | ۷٬۵۶۰ | ۲۲٬۶۸۰ |
نرخ سود ناخالص دو محصول اصلی در مفروضات مثال یکسان نیست و محاسبه باید براساس بهای اختصاصیافته هر کالا انجام شود.
۲۸. سود ناخالص کل فرایند و هزینه فروش محصول فرعی
فروش محصولات اصلی: ۴۳٬۲۰۰؛ فروش محصول فرعی: ۱٬۴۰۰؛ جمع درآمد فروش: ۴۴٬۶۰۰ میلیون ریال.
جمع بهای تمامشده فروش: ۲۱٬۷۸۰ میلیون ریال.
سود ناخالص کل: ۲۲٬۸۲۰ میلیون ریال.
کسر هزینه فروش تحققیافته محصول فرعی: ۱۴۰ میلیون ریال.
نتیجه فرایند پس از این هزینه و قبل از دیگر مخارج: ۲۲٬۶۸۰ میلیون ریال. در این سناریو حاشیه خالص محصول فرعی پس از هزینه فروش آن صفر میشود؛ این نتیجه عمدی و ناشی از اندازهگیری اولیه به خالص ارزش فروش است، نه اینکه در تمام کارخانهها محصول فرعی هیچ سودی نداشته باشد.
۲۹. اگر قیمت فروش محصولات در نقطه تفکیک در دسترس نباشد
گاهی محصولات هنگام جداشدن هنوز قابل فروش نیستند؛ در این حالت، میتوان از ارزش نسبی فروش در زمان تکمیل یا از ارزش خالص قابل تحقق برآوردی با کسر مخارج اختصاصی پس از تفکیک استفاده کرد، به شرط آنکه مبنا منطقی، قابل اتکا و با روش منتخب استاندارد سازگار باشد. نباید قیمت نهایی محصول تکمیلشده را بدون تعدیل با هزینههای بعد از تفکیک، با ارزش یک محصول قابل فروش در نقطه تفکیک مقایسه کرد؛ این کار سهم هزینه مشترک را مخدوش میکند.
۳۰. آیا مخارج بعد از تفکیک بین همه محصولات سرشکن میشوند؟
خیر؛ مخارج اختصاصی بعد از نقطه تفکیک باید به همان محصولی تخصیص یابد که آن مخارج برایش انجام شده است. در مثال ما، ۳۰۰ میلیون ریال فرآوری محصول فرعی به دو محصول اصلی تحمیل نشده است. اگر محصول ب به عملیات پرداختکاری جداگانه نیاز داشت، همان هزینه نیز به محصول ب اختصاص مییافت و مبنای ارزش نسبی فروش باید با آن سازگار انتخاب میشد.
۳۱. تفاوت روش ارزش نسبی فروش با روش مقدار فیزیکی
مبنای مقدار فیزیکی ممکن است در صنایع همگنِ دارای خروجیهای مشابه، برای گزارش مدیریتی مفید باشد. اما هنگامی که ارزشهای فروش یا کاربردها متفاوتاند، میتواند هزینه یک محصول باارزش را کم و محصول کمارزش را زیاد گزارش کند. در روش ارزش نسبی فروش، وزن اقتصادی هر محصول از طریق سهم آن در ارزش فروش منعکس میشود؛ البته این روش نیز هزینه را بهصورت دقیق فیزیکی ردیابی نمیکند، بلکه تخصیصی منطقی ارائه میدهد.
۳۲. اگر محصول فرعی بااهمیت شود چه باید کرد؟
اگر محصول ج به دلیل افزایش حجم یا قیمت به خروجی بااهمیت تبدیل شود، ادامه کسر ساده ارزش خالص آن از بهای محصولات اصلی ممکن است مناسب نباشد. مدیریت باید با توجه به واقعیت اقتصادی و اهمیت، طبقهبندی محصول را بازبینی کند و در صورت لزوم آن را مانند محصول مشترک وارد روش تخصیص هزینه کند. تغییر روش حسابداری صرفاً برای افزایش سود یک دوره قابل دفاع نیست و باید مستند و مطابق استانداردهای مرتبط باشد.
۳۳. کاهش ارزش موجودی پایان دوره
در تاریخ گزارشگری، موجودی هر محصول یا گروه مشابه باید با خالص ارزش فروش مقایسه شود. فرض کنید در سناریویی مستقل، خالص ارزش فروش هر واحد محصول الفِ باقیمانده به ۴ میلیون ریال کاهش یابد؛ بهای واحد ۴٫۲۷۵ است. برای ۸۰۰ واحد، زیان کاهش ارزش میشود: ۸۰۰ × (۴٫۲۷۵ − ۴) = ۲۲۰ میلیون ریال. این تعدیل مربوط به ارزشگذاری موجودی است و جایگزین روش تخصیص هزینه مشترک نمیشود. در سناریوی پایه چنین کاهشی وجود ندارد.
۳۴. کنترل ضایعات عادی و غیرعادی
ضایعات معمولی باید متناسب با فناوری و شرایط عادی تولید تحلیل شود؛ اما مخارج غیرعادی ناشی از اتلاف مواد، دستمزد یا سایر منابع تولید، طبق الزامات استاندارد ۸ نباید بیبررسی به موجودی سالم تحمیل شود. تولید محصول فرعی قابل فروش الزاماً ضایعات غیرعادی نیست. سیستم تولید باید بین ضایعات فاقد ارزش، محصول فرعی، محصول نامرغوب قابل تعمیر و محصول مشترک تفاوت قائل شود.
۳۵. آثار مالیاتی و ارزش افزوده
تخصیص هزینه مشترک بر اساس استاندارد ۸، بهتنهایی تکلیف مالیات بر ارزش افزوده فروش هر محصول را تعیین نمیکند. برای محصول اصلی و فرعی باید ماهیت کالا، نرخ یا معافیت قانونی، صورتحساب الکترونیکی و مدارک فروش بررسی شود. همچنین در مالیات بر درآمد، روش هزینهیابی و مدارک موجودی و بهای فروشرفته باید قابلیت رسیدگی داشته باشد. از این مثال آموزشی نباید نرخ مالیاتی یا معافیت فرضی استنباط کرد.
۳۶. کنترلهای داخلی برای کارخانه چندمحصولی
نقطه تفکیک باید در نقشه فرایند و دستور ساخت مشخص باشد. مقدار تولید هر محصول با رسید انبار کنترل شود. هزینههای مشترک و اختصاصی کدینگ جداگانه داشته باشند. نرخها و قیمتهای فروش مبنای تخصیص با تاریخ و منبع قابل بازیابی ثبت شوند. مخارج تکمیل و فروش محصول فرعی تفکیک گردد. جمع هزینه تخصیصیافته با حساب کنترل مشترک برابر باشد. گزارش فروش و موجودی پایان دوره نیز با سیستم انبار و دفتر کل تطبیق شود. هر تغییر در مبنای تخصیص باید دلیل و تأیید مسئول مالی داشته باشد.
۳۷. طراحی ماژول ERP و نقش هوش مصنوعی
ماژول بهای تمامشده در ERP میتواند برای هر بچ تولید شناسه یکتا تعریف کند و هزینه مشترک، نقطه تفکیک، مقدار خروجیهای اصلی و فرعی، مخارج فرآوری اختصاصی و قیمتهای مبنای تخصیص را نگهداری کند. یک موتور محاسبه قادر است نسبتهای ۶۰ و ۴۰ درصد را اعمال کند، ۱٬۵۰۰ میلیون ریال ارزش اولیه محصول فرعی را لحاظ کند و اسناد تولید و فروش را پیشنهاد دهد. هوش مصنوعی میتواند مغایرت در نرخ ضایعات، تغییر قیمت بازار، محصولات فرعی راکد و اختلاف گزارش تولید با انبار را پرچمگذاری کند؛ اما نباید بدون تأیید مسئول مالی، شیوه تخصیص یا ثبتهای نهایی را تغییر دهد. این قابلیتها پیشنهاد توسعه برای HB هستند، نه تأیید امکانات موجود آن.
۳۸. اشتباهات رایج در هزینهیابی مشترک
از جمله خطاهای مهم عبارتاند از: تقسیم هزینه صرفاً بر تعداد واحدها بدون تحلیل؛ ثبت کل هزینه ۳۰٬۰۰۰ میلیونی برای هر محصول؛ شناسایی ارزش فروش بالقوه محصولات بهعنوان درآمد قبل از فروش؛ کسر دوباره درآمد محصول فرعی از بهای محصولات اصلی؛ منظورکردن مخارج تکمیل اختصاصی در هزینه مشترک؛ بیتوجهی به نقطه تفکیک؛ استفاده از قیمتهای فروش نامعتبر؛ سرمایهایکردن ضایعات غیرعادی؛ نادیدهگرفتن موجودی محصول فرعی؛ و تغییر سلیقهای نسبت تخصیص برای مدیریت سود.
۳۹. نمونه یادداشت توضیحی صورتهای مالی
«شرکت محصولات اصلی و فرعی را در فرایندهای تولید مشترک ایجاد میکند. مخارج تبدیل مشترک که بهطور مستقل به هر خروجی قابل ردیابی نیستند، بر مبنای منطقی و یکنواخت ارزش نسبی فروش به محصولات اصلی تخصیص مییابد. محصولات فرعی کماهمیت، در شرایط مقتضی به خالص ارزش فروش برآوردی اندازهگیری شده و مبلغ مربوط از هزینه مشترک قابل تخصیص به محصولات اصلی کسر میشود. مخارج تکمیل اختصاصی به محصول مربوط اضافه میشود. موجودی پایان دوره نیز به اقل بهای تمامشده و خالص ارزش فروش انعکاس مییابد.» متن نهایی باید متناسب با رویه واقعی و اهمیت اقلام شرکت اصلاح شود.
۴۰. جمعبندی؛ پاسخ نهایی سناریوی ۳۰٬۰۰۰ میلیونی
از ۳۰٬۰۰۰ میلیون ریال هزینه مشترک، ارزش خالص برآوردی محصول فرعی در نقطه تفکیک ۱٬۵۰۰ میلیون ریال تعیین و کسر شد. مانده ۲۸٬۵۰۰ میلیون ریال به نسبت ۶۰ و ۴۰ درصد، به محصول الف ۱۷٬۱۰۰ و محصول ب ۱۱٬۴۰۰ میلیون ریال تخصیص یافت. با فرآوری اختصاصی ۳۰۰ میلیونی، ارزش دفتری محصول فرعی تکمیلشده به ۱٬۸۰۰ میلیون ریال رسید. پس از فروش بخشی از خروجیها، بهای تمامشده فروشرفته ۲۱٬۷۸۰ و موجودی پایان دوره ۸٬۵۲۰ میلیون ریال بود.
| شاخص نهایی | میلیون ریال |
|---|---|
| هزینه مشترک اولیه | ۳۰٬۰۰۰ |
| خالص ارزش فروش محصول فرعی در نقطه تفکیک | ۱٬۵۰۰ |
| سهم محصول الف از هزینه مشترک | ۱۷٬۱۰۰ |
| سهم محصول ب از هزینه مشترک | ۱۱٬۴۰۰ |
| مخارج تکمیل اختصاصی محصول فرعی | ۳۰۰ |
| بهای تمامشده کل خروجیهای تکمیلشده | ۳۰٬۳۰۰ |
| درآمد فروش تحققیافته کل | ۴۴٬۶۰۰ |
| بهای تمامشده فروشرفته کل | ۲۱٬۷۸۰ |
| سود ناخالص کل | ۲۲٬۸۲۰ |
| هزینه فروش تحققیافته محصول فرعی | ۱۴۰ |
| نتیجه بعد از این هزینه، پیش از سایر اقلام | ۲۲٬۶۸۰ |
| موجودی پایان دوره | ۸٬۵۲۰ |
نتیجه اصلی: معیار تقسیم هزینه مشترک باید منطقی، یکنواخت و قابل رسیدگی باشد. ارزش محصول فرعی کماهمیت ممکن است بهای محصولات اصلی را کاهش دهد، اما مخارج تکمیلی و فروش آن نباید دوباره در محاسبات منظور شوند. نقطه تفکیک، ارزش نسبی فروش و تطبیق موجودی با بهای فروشرفته سه محور اصلی یک نظام هزینهیابی قابل اتکا هستند.
حسابداران برتر HB — آموزش حسابداری صنعتی، استانداردهای مالی و راهکارهای هوشمند
تذکر حرفهای: تمام ارقام، نام شرکت و شرایط مثال فرضی است. طبقهبندی محصول فرعی و انتخاب مبنای تخصیص در فعالیت واقعی باید با شواهد فنی، قیمتهای قابل اتکا و استاندارد لازمالاجرا تأیید شود.