




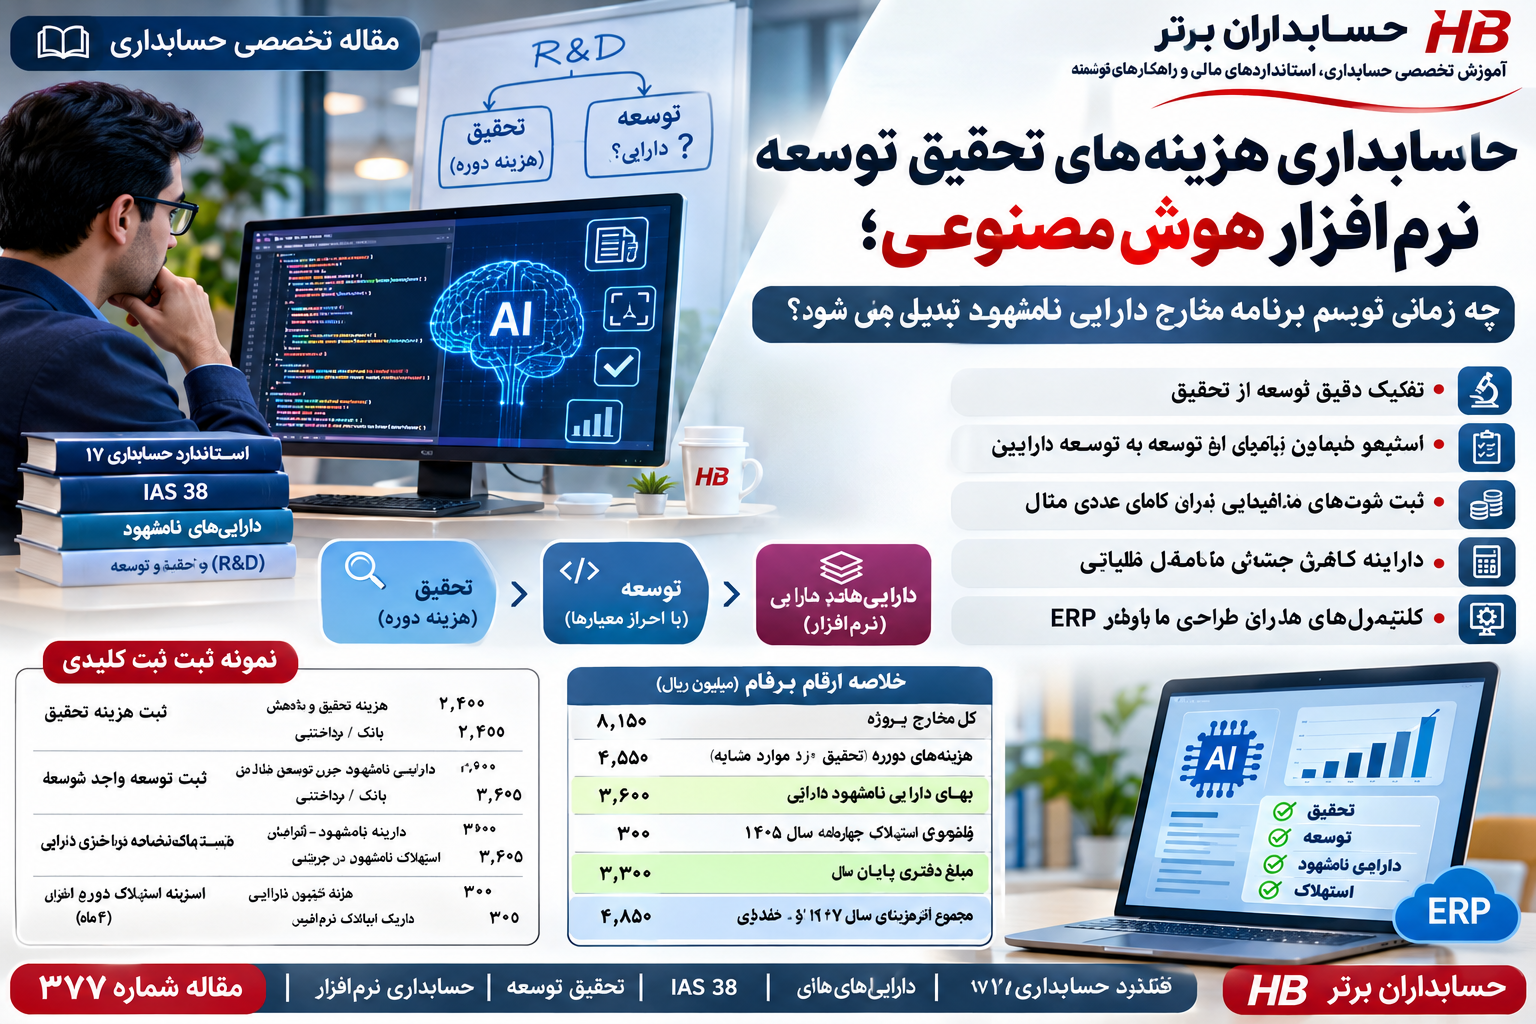
مقدمه؛ هزینهکردن برای توسعه نرمافزار همیشه به معنی ایجاد دارایی نیست
شرکتهای نرمافزاری برای طراحی محصولات جدید، انتخاب معماری، پژوهش درباره مدلهای هوش مصنوعی، برنامهنویسی، آزمون امنیت و آموزش کاربران هزینههای قابلتوجهی تحمل میکنند. بااینحال همه حقوق توسعهدهندگان و هزینههای فناوری اطلاعات الزاماً به دارایی نامشهود تبدیل نمیشود. از طرف دیگر، هزینهکردن تمام مخارجِ توسعهای که پس از احراز معیارهای استاندارد انجام شده نیز میتواند داراییها و سود دوره را کمتر از واقع نمایش دهد.
استاندارد حسابداری شماره ۱۷ ایران و IAS 38 میان تحقیق و توسعه و میان هزینههای واجد و فاقد شرایط سرمایهایشدن تفاوت میگذارند. در این مقاله، با یک پروژه واقعینما در حوزه پردازش هوشمند اسناد، ۸٬۱۵۰ میلیون ریال مخارج را از زمان آغاز ایده تا آمادهشدن نرمافزار، ثبت استهلاک و ارزیابی کاهش ارزش دنبال میکنیم. مبالغ آموزشی و برحسب میلیون ریال هستند.
۱. معرفی سناریوی شرکت نرمافزاری
شرکت فرضی «آریا فناوری مالی» در سال ۱۴۰۵ یک نرمافزار هوش مصنوعی برای دریافت تصویر فاکتور، استخراج اطلاعات حسابداری، شناسایی مغایرت و پیشنهاد ثبت برای تأیید حسابدار طراحی میکند. فرض شده شرکت بر کد و حقوق مرتبط با این محصول کنترل دارد، آن را برای استفاده در چند قرارداد آینده حفظ میکند و به یک مشتری منفرد تحویل نمیدهد. موضوع شناختِ یک دارایی نامشهود داخلی است و نه صرفاً خرید خدمت SaaS یا تهیه نرمافزار سفارشی برای مشتری.
| عنوان مخارج | مبلغ (میلیون ریال) |
|---|---|
| پژوهش معماری و مدلهای هوش مصنوعی | ۲٬۴۰۰ |
| توسعه اولیه پیش از احراز تمام معیارهای شناخت | ۱٬۱۰۰ |
| حقوق فنی پس از احراز معیارها | ۲٬۴۰۰ |
| آزمون فنی و امنیتی ضروری | ۶۰۰ |
| خدمات یکپارچهسازی واجد شرایط | ۴۵۰ |
| ثبت حقوق قانونی مرتبط با دارایی | ۱۵۰ |
| آموزش کاربران و کارکنان | ۳۰۰ |
| تبلیغات و معرفی محصول | ۵۰۰ |
| اتلاف و ناکارایی غیرعادی قابل تشخیص | ۲۵۰ |
| جمع | ۸٬۱۵۰ |
۲. مفروضات زمانی پروژه
| بازه | وضعیت حسابداری و عملیاتی |
|---|---|
| فروردین تا خرداد ۱۴۰۵ | تحقیق و ارزیابی گزینهها؛ هزینه دوره |
| تیر تا شهریور ۱۴۰۵ | نسخه آزمایشی؛ تمام معیارهای شناخت هنوز احراز نشدهاند |
| ۱ مهر ۱۴۰۵ | احراز و مستندسازی هر شش شرط شناسایی دارایی |
| مهر تا پایان آبان | ایجاد و آزمون نرمافزار در مرحله توسعه واجد شرایط |
| ۱ آذر ۱۴۰۵ | آماده استفاده بودن نرمافزار و آغاز استهلاک |
| آذر تا اسفند ۱۴۰۵ | چهار ماه هزینه استهلاک در نخستین سال مالی |
فرض میکنیم سال مالی در اسفند پایان مییابد؛ تمام مخارج قابل سرمایهایشدن پیش از اول آذر تحمل شدهاند، شرکت بدهی مالی خاص یا کمک دولتی ندارد و در سناریوی اصلی کاهش ارزش شناسایی نشده است.
۳. دارایی نامشهود چیست؟
دارایی نامشهود، منبع اقتصادی قابلتشخیص، غیرپولی و فاقد ماهیت فیزیکی است که تحت کنترل واحد تجاری قرار دارد. نرمافزار، مجوز استفاده معین و حقوق مالکیت فکری میتوانند در شرایط لازم در این تعریف جای گیرند. بااینحال، ارزش تجاری یک ایده یا صرف داشتن برنامهنویس به معنی شناخت دارایی نیست. شرکت باید حقوق، امکان انتفاع و اندازهگیری قابل اتکای مبلغ را اثبات کند. اشتراک ماهانه خدمات شخص ثالث، در صورت نداشتن کنترل بر نرمافزار زیربنایی، غالباً ماهیتی متفاوت دارد.
۴. مبنای استاندارد حسابداری شماره ۱۷ ایران
استاندارد ۱۷ «داراییهای نامشهود» در نسخه تجدیدنظرشده، موضوع تحقیق و توسعه را در خود جای داده است. بندهای ۳۹ تا ۵۳ به دارایی نامشهود ایجادشده در داخل واحد تجاری مربوطاند. بند ۴۰ میگوید اگر مرحله تحقیق از توسعه قابل تفکیک نباشد، مخارج مانند مرحله تحقیق برخورد میشوند. بند ۴۱ مخارج تحقیق را هزینه میداند، بند ۴۴ شش شرط توسعه را مطرح میکند و بندهای ۵۱ تا ۵۳ مخارج قابل انتساب و استثناهای آن را روشن میسازند. بند ۵۷ نیز بازگرداندن مخارج قبلاً هزینهشده به دارایی را منع میکند.
در IAS 38 رهنمودهای متناظر عمدتاً در بندهای ۵۴، ۵۷، ۶۵، ۶۶ و ۷۱ مطرحاند. شمارهگذاری دو استاندارد یکسان نیست و باید هنگام استناد از متن معتبر همان چارچوب گزارشگری استفاده شود.
۵. تفاوت تحقیق با توسعه
تحقیق، جستوجوی برنامهریزیشده برای دستیابی به دانش جدید، بررسی مدلها و انتخاب راهحل است. توسعه، بهکارگیری نتیجه این پژوهش در طراحی و ایجاد محصول انتخابشده است. در مثال، مقایسه چند مدل زبانی و معماری استخراج اطلاعات، فعالیت تحقیقاتی محسوب میشود. ساخت کد محصول منتخب و یکپارچهسازی ماژولها در مرحله بعد میتواند توسعه باشد؛ اما آغاز برنامهنویسی، شرط کافی شناخت دارایی نیست. تا زمانی که همه شش معیار اثبات نشده باشند، مخارج توسعه نیز هزینهاند.
۶. حسابداری مخارج مرحله تحقیق
هزینههای جستوجو، آزمون راهحلها و انتخاب معماری هوش مصنوعی برابر ۲٬۴۰۰ است. با توجه به بند ۴۱ استاندارد ۱۷، این مبلغ در زمان وقوع هزینه میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تحقیق و پژوهش نرمافزار | ۲٬۴۰۰ | — |
| بانک، حقوق پرداختنی و سایر حسابهای مرتبط | — | ۲٬۴۰۰ |
موفقیت نهایی نرمافزار مجوز بازگرداندن این مبلغ به دارایی در سالهای بعد نیست.
۷. توسعه اولیه پیش از احراز معیارهای شناخت
در تیر تا پایان شهریور، شرکت نسخه آزمایشی میسازد، اما بعضی موانع فنی هنوز حل نشدهاند. هزینه این دوره ۱٬۱۰۰ است و به دلیل اثباتنشدن همه معیارهای شناخت در زمان وقوع، هزینه دوره خواهد بود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه توسعه فاقد شرایط شناخت | ۱٬۱۰۰ | — |
| بانک یا حسابهای پرداختنی | — | ۱٬۱۰۰ |
جمع هزینه تحقیق و توسعه پیش از احراز معیارها: ۲٬۴۰۰ + ۱٬۱۰۰ = ۳٬۵۰۰.
۸. شش شرط شناخت دارایی در مرحله توسعه
استاندارد ۱۷ ایران در بند ۴۴ و IAS 38 در بند ۵۷ از شرکت میخواهند تمام شرایط زیر را اثبات کند:
- امکانپذیری فنی تکمیل نرمافزار برای استفاده یا فروش؛ ۲. قصد قطعی مدیریت برای تکمیل و استفاده یا فروش؛ ۳. توانایی عملی و حقوقی استفاده یا فروش؛ ۴. وجود منافع اقتصادی آتی قابلدفاع، از جمله بازار یا منفعت استفاده داخلی؛ ۵. دسترسی به منابع مالی، انسانی و فنی کافی برای اتمام؛ ۶. امکان اندازهگیری قابلاتکای مخارج منتسب به پروژه در مرحله توسعه. پنج شرط از شش شرط کافی نیست.
۹. اثبات امکانپذیری فنی نرمافزار هوش مصنوعی
یک نمونه نمایشی که فقط روی چند فاکتور موفق عمل کرده، لزوماً اثباتکننده امکان تکمیل محصول در مقیاس عملیاتی نیست. گزارش آزمون، معیار دقت استخراج، طراحی زیرساخت، شواهد امنیت، رفع موانع معماری و مستندات آزمون بار میتوانند شواهد فنی باشند. فرض مثال این است که تیم فنی در اول مهر ۱۴۰۵ به همراه مسئول مالی، امکانپذیری و پنج شرط دیگر را مستند و تأیید میکند. این تاریخ بهجای تاریخ شروع کدنویسی، مبنای سرمایهایشدن مخارج واجد شرایط قرار میگیرد.
۱۰. چرا سودآوربودن احتمالی پروژه کافی نیست؟
پیشبینی فروش یا رضایت مدیرعامل صرفاً بخشی از ارزیابی منافع اقتصادی آتی است. وجود مشتری احتمالی، بودجه تصویبشده یا مدل کسبوکار امیدوارکننده، جایگزین امکانپذیری فنی، توانایی استفاده و روش هزینهیابی قابل اتکا نیست. برنامه تجاری، تحلیل بازار و جریانهای نقدی میتوانند مستندات لازم را تقویت کنند، ولی قضاوت باید بر شواهد روز تصمیمگیری مبتنی باشد.
۱۱. چه تاریخی مبنای سرمایهایکردن مخارج است؟
در مثال حاضر، اول مهر ۱۴۰۵ اولین تاریخی است که تمام معیارهای شناخت دارایی بهطور همزمان احراز میشوند. از این تاریخ تا اول آذر، فقط مخارج مستقیم و ضروری ایجاد نرمافزار در بهای آن منظور میشود. مخارج پیشین ۳٬۵۰۰ میلیونی، هرچند از نظر فنی به نتیجه نهایی کمک کردهاند، هزینه باقی میمانند. ثبتهای تاریخدار پروژه و صورتجلسه احراز معیارها برای حسابرسی ضروری است.
۱۲. محاسبه مخارج توسعه قابل سرمایهایشدن
| مخارج واجد شرایط از اول مهر تا پایان آبان | مبلغ |
|---|---|
| حقوق تیم توسعه و برنامهنویسی | ۲٬۴۰۰ |
| آزمون فنی و امنیتی ضروری | ۶۰۰ |
| خدمات تخصصی یکپارچهسازی | ۴۵۰ |
| ثبت حقوق قانونی مرتبط با خود دارایی | ۱۵۰ |
| بهای اولیه دارایی نامشهود | ۳٬۶۰۰ |
اصل کلی این است که هزینه باید بعد از تاریخ احراز معیارها ایجاد شده و مستقیماً برای ساخت و آمادهسازی نرمافزار ضروری باشد. صرف قرار گرفتن هزینه در بودجه پروژه یا پرداخت آن در مهر و آبان بهتنهایی کافی نیست.
۱۳. ثبت حقوق برنامهنویسان
حقوق واجد شرایط تیم فنی ۲٬۴۰۰ است.
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی نامشهود در جریان توسعه ـ حقوق فنی | ۲٬۴۰۰ | — |
| حقوق و دستمزد پرداختنی | — | ۲٬۴۰۰ |
ساعات کار باید با شناسه پروژه و فعالیت واقعی افراد قابل ردیابی باشد. اگر برنامهنویس بخشی از وقت خود را به پشتیبانی مشتری اختصاص داده باشد، آن قسمت نباید بدون مبنا به دارایی منظور شود.
۱۴. ثبت هزینه آزمون فنی و امنیتی
مبلغ ۶۰۰ بابت تست عملکرد، امنیت و رفع مسائل ضروری پیش از آماده استفاده بودن محصول است.
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی نامشهود در جریان توسعه ـ آزمون فنی | ۶۰۰ | — |
| بانک یا حسابهای پرداختنی | — | ۶۰۰ |
در مقابل، آزمونهای دوره تحقیق یا فعالیتهای غیرضروریِ پس از آمادهشدن، با معیارهای دیگری سنجیده میشوند.
۱۵. ثبت خدمات یکپارچهسازی
شرکت بابت اتصال ماژولهای هوش مصنوعی به پایگاه داده، ساخت رابطها و آمادهسازی نرمافزار، ۴۵۰ مخارج تخصصی واجد شرایط دارد.
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی نامشهود در جریان توسعه ـ خدمات فنی | ۴۵۰ | — |
| حسابهای پرداختنی پیمانکاران | — | ۴۵۰ |
خدمات پشتیبانی روزمره یا کار روی سامانههای دیگر از این ثبت مستثنا هستند.
۱۶. هزینه ثبت حقوق قانونی نرمافزار
مبلغ ۱۵۰ با فرض ارتباط مستقیم با حقوق قانونی دارایی در حال ایجاد و واجد معیارهای استاندارد، سرمایهای میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی نامشهود در جریان توسعه ـ حقوق قانونی | ۱۵۰ | — |
| بانک | — | ۱۵۰ |
مشاوره حقوقی عمومی شرکت، اختلاف قراردادی نامرتبط یا ثبت نام تجاری داخلی لزوماً در همین طبقه قرار نمیگیرند.
۱۷. چرا آموزش کارکنان سرمایهای نمیشود؟
مخارج ۳۰۰ آموزش کارکنان برای استفاده عملیاتی از محصول در مفروضات مثال، هزینه دورهاند؛ حتی اگر استفاده مؤثر از سامانه بدون آموزش دشوار باشد. استاندارد میان آمادهسازی خود نرمافزار و آمادهسازی کاربران تفاوت میگذارد.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه آموزش کارکنان | ۳۰۰ | — |
| بانک یا حسابهای پرداختنی | — | ۳۰۰ |
۱۸. هزینه تبلیغات و معرفی محصول
تبلیغات و معرفی محصول ۵۰۰ میلیون ریال مخارج دارد. این هزینه به ایجاد بازار کمک میکند، اما بخشی از بهای تولید خود نرمافزار نیست و هنگام وقوع هزینه میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تبلیغات و بازاریابی | ۵۰۰ | — |
| بانک یا حسابهای پرداختنی | — | ۵۰۰ |
شهرت برند حاصل از تبلیغات نیز عموماً به دارایی نامشهود قابل شناخت داخلی تبدیل نمیشود.
۱۹. برخورد با مخارج ناکارایی غیرعادی
۲۵۰ میلیون ریال دوبارهکاری ناشی از خطای غیرعادی قابل تشخیص، هزینه دوره فرض شده است. وقوع هزینه بعد از اول مهر برای سرمایهایشدن کافی نیست؛ ضرورت و انتساب مستقیم آن به ایجاد دارایی هم باید ثابت شود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه ناکارایی غیرعادی توسعه | ۲۵۰ | — |
| بانک یا حسابهای پرداختنی | — | ۲۵۰ |
۲۰. تطبیق کامل مخارج پروژه
| طبقهبندی | مبلغ (میلیون ریال) |
|---|---|
| تحقیق | ۲٬۴۰۰ |
| توسعه قبل از احراز شرایط | ۱٬۱۰۰ |
| آموزش | ۳۰۰ |
| تبلیغات | ۵۰۰ |
| ناکارایی غیرعادی | ۲۵۰ |
| جمع هزینههای دوره پیش از استهلاک | ۴٬۵۵۰ |
| توسعه واجد شرایط و دارایی نامشهود | ۳٬۶۰۰ |
| کل مخارج پروژه | ۸٬۱۵۰ |
کنترل: ۴٬۵۵۰ + ۳٬۶۰۰ = ۸٬۱۵۰. سهم مخارج سرمایهایشده از کل مخارج تقریباً ۴۴٫۱۷ درصد است، ولی این درصد یک معیار قانونی یا صنعتی عمومی نیست؛ صرفاً نتیجه مفروضات همین پروژه است.
۲۱. انتقال پروژه تکمیلشده به دارایی نامشهود
در اول آذر ۱۴۰۵ نرمافزار برای استفاده موردنظر مدیریت آماده میشود. در این تاریخ، مانده حساب پروژه در جریان توسعه به دارایی نامشهود آماده بهرهبرداری منتقل میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی نامشهود ـ نرمافزار هوشمند | ۳٬۶۰۰ | — |
| دارایی نامشهود در جریان توسعه | — | ۳٬۶۰۰ |
این ثبت مخارج جدیدی ایجاد نمیکند. پس از آماده بهرهبرداری، هزینههای روزمره استفاده یا بازاریابی محصول صرفاً به دلیل ارتباط با نرمافزار به بهای اولیه آن افزوده نمیشوند.
۲۲. آیا استهلاک از زمان اولین فروش شروع میشود؟
خیر. برای دارایی نامشهود با عمر مفید معین، استهلاک از زمانی شروع میشود که دارایی در مکان و شرایط لازم برای استفاده موردنظر مدیریت قرار گیرد، حتی اگر هنوز نخستین فروش یا درآمد تحقق نیافته باشد. در مثال، تاریخ شروع استهلاک اول آذر ۱۴۰۵است. تأخیر فروش به ماههای بعدی مجوز تعویق عمدی استهلاک نیست.
۲۳. تعیین عمر مفید نرمافزار
فرض میکنیم عمر مفید نرمافزار با بررسی تحولات فناوری، عمر حقوق قراردادی، برنامه نگهداری و انتظار مصرف منافع اقتصادی، چهار سال برآورد شده است. ارزش باقیمانده صفر و روش خط مستقیم انتخاب میشود. ماهیت هوش مصنوعی بهتنهایی دلیل انتخاب خودکار عمر یک یا دو ساله نیست؛ برآورد باید با مدارک فنی و تجاری قابل دفاع باشد.
۲۴. محاسبه استهلاک سالانه
بهای اولیه: ۳٬۶۰۰؛ عمر مفید: ۴ سال؛ ارزش باقیمانده: صفر.
استهلاک سالانه = ۳٬۶۰۰ ÷ ۴ = ۹۰۰ میلیون ریال.
استهلاک ماهانه = ۹۰۰ ÷ ۱۲ = ۷۵ میلیون ریال.
اگر الگوی مصرف منافع اقتصادی متفاوت و قابل اتکا باشد، روش دیگری ممکن است مناسبتر از خط مستقیم باشد.
۲۵. استهلاک سال نخست
از اول آذر تا پایان اسفند، با فرض چهار ماه کامل: ۴ × ۷۵ = ۳۰۰ میلیون ریال.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه استهلاک دارایی نامشهود | ۳۰۰ | — |
| استهلاک انباشته نرمافزار | — | ۳۰۰ |
در مثال، استهلاک هزینه عملیاتی شرکت است؛ در فعالیتهای خاص، ماهیت استفاده از نرمافزار ممکن است طبقهبندی هزینه را تغییر دهد.
۲۶. ارزش دفتری پایان سال ۱۴۰۵
| قلم | مبلغ |
|---|---|
| بهای اولیه دارایی نامشهود | ۳٬۶۰۰ |
| استهلاک انباشته چهار ماه | (۳۰۰) |
| مبلغ دفتری پایان سال؛ با فرض نبود کاهش ارزش | ۳٬۳۰۰ |
۲۷. اثر پروژه بر سود و زیان سال ۱۴۰۵
هزینههای دوره پیش از استهلاک: ۴٬۵۵۰. استهلاک چهارماهه: ۳۰۰. جمع آثار هزینهای پروژه بر سال ۱۴۰۵: ۴٬۸۵۰ میلیون ریال. کنترل از منظر کل مخارج: ۸٬۱۵۰ − ۳٬۳۰۰ = ۴٬۸۵۰؛ یعنی مجموع مخارج با هزینههای شناساییشده و مبلغ دفتری باقیمانده تطبیق دارد.
۲۸. اشتباه اول؛ سرمایهایکردن تمام مخارج
اگر حسابدار کل ۸٬۱۵۰ را دارایی نامشهود ثبت کند، بهای اولیه دارایی ۴٬۵۵۰ میلیون ریال بیشنمایی میشود. تحقیق، آموزش، تبلیغات و ناکارایی غیرعادی واجد شرایط شناخت نبودهاند. میزان دقیق تحریف مبلغ دفتری پایان سال پس از استهلاکِ دارایی نادرست، به زمان و روش استهلاک اعمالشده بستگی دارد؛ نباید آن را بدون محاسبه مستقل با رقم ۴٬۵۵۰ یکسان دانست.
۲۹. اشتباه دوم؛ هزینهکردن تمام مخارج
اگر کل مخارج ۸٬۱۵۰ هزینه سال باشد، با فرض عدم شناخت هیچ دارایی، شرکت مبلغ دفتری صحیح ۳٬۳۰۰ میلیون ریالی پایان سال را از دست میدهد. با احتساب استهلاک صحیح ۳۰۰، هزینه سال ۳٬۳۰۰ میلیون ریال بیش از واقع و سود سال به همین میزان کمتر گزارش میشود. این مقایسه نشان میدهد ثبت هزینه و دارایی هر دو باید براساس تاریخ و ماهیت مخارج باشد.
۳۰. چرا مخارج سالهای قبل را نمیتوان دوباره به دارایی منتقل کرد؟
موفقیت تجاری پروژه نمیتواند شرایط شناسایی را به گذشته برگرداند. طبق بند ۵۷ استاندارد ۱۷ ایران و بند ۷۱ IAS 38، مخارجی که قبلاً بهعنوان هزینه شناسایی شدهاند صرفاً به دلیل نتیجه مطلوب بعدی به بهای دارایی منتقل نمیشوند. برای جلوگیری از مدیریت سود، تاریخ هزینهکرد و دلایل عدم احراز معیارها باید نگهداری شود.
۳۱. اگر پروژه در میانه راه متوقف شود
در سناریوی مستقل فرض کنیم دارایی توسعهای با بهای ۳٬۶۰۰هنوز آماده بهرهبرداری نشده، اما برآورد معتبر مبلغ قابل بازیافت آن فقط ۱٬۰۰۰ است. با رعایت استاندارد ۳۲ ایران، زیان کاهش ارزش برابر ۲٬۶۰۰ خواهد بود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| زیان کاهش ارزش دارایی نامشهود | ۲٬۶۰۰ | — |
| کاهش ارزش انباشته دارایی نامشهود | — | ۲٬۶۰۰ |
اگر هیچ منفعت اقتصادی آینده باقی نمانده باشد، قطع شناخت نیز جداگانه بررسی میشود. این ارقام نباید با سناریوی اصلی دارای محصول آماده استفاده جمع شوند.
۳۲. هزینههای ارتقای نسخه بعدی نرمافزار
مخارج نگهداری امنیتی، رفع خطای معمول و پشتیبانی روزمره با توسعه یک قابلیت جدید واجد معیارهای شناخت یکسان نیستند. برای مثال، صرف ۸۰۰ میلیون ریال روی نسخه بعدی مجوز خودکار شناسایی دارایی نیست. باید ارزیابی شود که آیا دارایی جدید یا بهبود واجد شرایط ایجاد شده و معیارهای شناسایی برای مخارج مرتبط احراز شدهاند یا خیر.
۳۳. هزینه استفاده از مدلهای هوش مصنوعی خارجی
استفاده از API یا مدل زبانی متعلق به شخص ثالث لزوماً به معنی کنترل مدل پایه توسط شرکت نیست. حق اشتراک عملیاتی ممکن است هزینه خدمات باشد. بااینحال، بعضی مخارج استفاده از خدمات خارجی در دوره توسعه، در صورت انتساب مستقیم و ضرورت برای آمادهکردن یک دارایی تحت کنترل، باید بهصورت جداگانه ارزیابی شوند. صرف عبارت «هوش مصنوعی» در فاکتور، طبقهبندی حسابداری ایجاد نمیکند.
۳۴. تفاوت توسعه نرمافزار داخلی با خرید اشتراک SaaS
شرکتی که بر کد، حقوق قراردادی و منافع هسته نرمافزار کنترل دارد میتواند، با رعایت معیارها، به موضوع دارایی نامشهود ایجادشده داخلی برسد. اما مشتری SaaS ممکن است تنها حق دسترسی به خدمات ارائهدهنده را خریداری کرده باشد. مخارج تنظیمات، پیکربندی یا راهاندازی این اشتراکها نیز باید جداگانه ارزیابی شوند و صرفاً به دلیل بزرگبودن مبلغ، دارایی نامشهود تحت کنترل مشتری تلقی نمیشوند.
۳۵. اگر نرمافزار برای فروش به مشتری خاص ساخته شود
در پروژه سفارشی برای مشتری، ابتدا باید مفاد قرارداد، کنترل دارایی در طول توسعه، تعهدهای عملکردی و ماهیت مخارج بررسی شود. ممکن است استاندارد ۴۳ برای قرارداد با مشتری یا استاندارد موجودی کالا مطرح شود؛ بنابراین هر پروژه برنامهنویسی الزاماً دارایی نامشهود داخلی شرکت پیمانکار نیست. فرض اصلی این مقاله، وجود هسته نرمافزاری مستقل و قابل استفاده در چند فعالیت آتی تحت کنترل شرکت آریا فناوری مالی است.
۳۶. اعتبار مالیاتی تحقیق و توسعه در ایران
بند «ب» ماده ۱۱ قانون جهش تولید دانشبنیان سازوکار اعتبار مالیاتی تحقیق و توسعه را پیشبینی کرده است. احراز شرایط و میزان اعتبار به تأیید طرح، سرفصل هزینه، مستندات و مقررات اجرایی مربوط وابسته است. طبقهبندی مخارج در استاندارد ۱۷ با پذیرش همان هزینه برای اعتبار مالیاتی لزوماً یکسان نیست. در این مثال هیچ اعتبار مالیاتی قطعی شناسایی نشده است. شرکت باید محدودیتهای قانونی و امکان جلوگیری از استفاده مضاعف از مشوقها را بررسی کند؛ صدور سند درآمد یا طلب صرفاً با شروع پروژه مجاز نیست.
۳۷. مدارک موردنیاز برای دفاع حسابرسی و مالیاتی
پرونده پروژه باید حداقل شامل مصوبه و شرح هدف، گزارش مرحله تحقیق، نتیجه انتخاب معماری، شواهد احراز شش شرط، صورتجلسه تاریخ شروع سرمایهایشدن، کارکرد کارکنان، قراردادهای پیمانکاران، نتایج آزمون و پذیرش فنی، تاریخ آماده بهرهبرداری، مبانی برآورد عمر مفید و گزارش بررسی نشانههای کاهش ارزش باشد. برای اعتبار مالیاتی نیز اسناد موردنیاز مراجع قانونی باید جداگانه نگهداری شوند.
۳۸. کنترلهای داخلی ضروری پروژه
هر هزینه باید به شناسه پروژه، مرحله فعالیت، تاریخ و ماهیت آن متصل باشد. تفکیک کدهای تحقیق، توسعه فاقد شرایط، توسعه واجد شرایط، آموزش، تبلیغات و پشتیبانی ضروری است. تاریخ احراز شش شرط باید به تصویب واحد فنی و مالی برسد. در زمان آماده استفاده بودن، انتقال به دارایی فعال و آغاز استهلاک ثبت شود. حسابدار باید پایان هر دوره ارزش دفتری، برآورد عمر مفید و نشانههای کاهش ارزش را ارزیابی کند.
۳۹. طراحی ماژول هزینهیابی تحقیق و توسعه در ERP
برای پروژه فرضی میتوان شناسه RND-AI-1405-01 تعیین کرد. قراردادها، ساعات کار، مخارج آزمون، هزینه زیرساخت و اسناد مالی به آن متصل شوند. سیستم تاریخ آغاز تحقیق، آغاز توسعه، احراز شش معیار، آماده استفاده بودن و شروع استهلاک را جداگانه ذخیره کند. سپس ERP بتواند مخارج را به تفکیک هزینه دوره و دارایی در جریان تکمیل گزارش کند. این فرایند نباید هزینههای گذشته را صرفاً با تغییر وضعیت پروژه، خودکار سرمایهای کند.
۴۰. کاربرد هوش مصنوعی در کنترل هزینههای توسعه
تحلیل خودکار شرح کارکرد توسعهدهندگان و فاکتورهای پیمانکاران میتواند به تشخیص موارد نیازمند بررسی کمک کند. مثلاً هزینهای با شرح «آموزش کاربران» که در دارایی ثبت شده یا سندی پیش از تاریخ احراز معیارها میتواند پرچم کنترل دریافت کند. اما ارزیابی امکانپذیری فنی، منافع اقتصادی و معیارهای شناخت نیازمند مستندات و تصویب متخصصان است؛ هوش مصنوعی جایگزین قضاوت حسابداری نمیشود.
۴۱. پیشنهاد توسعه محصول برای حسابداران برتر HB
ماژول پیشنهادی «حسابداری تحقیق و توسعه و داراییهای نامشهود» میتواند مخارج را برحسب پروژه، کارمند، پیمانکار، مرحله و نوع فعالیت ثبت کند. امکان مدیریت شش شرط شناخت، تاریخ شروع سرمایهایشدن، مخارج اولیه، استهلاک و هشدار کاهش ارزش نیز قابل طراحی است. داشبورد نمونه پروژه:
| شاخص مدیریتی | مبلغ (میلیون ریال) |
|---|---|
| کل مخارج | ۸٬۱۵۰ |
| مرحله تحقیق | ۲٬۴۰۰ |
| توسعه قبل از احراز معیارها | ۱٬۱۰۰ |
| توسعه واجد شرایط | ۳٬۶۰۰ |
| آموزش، تبلیغات و ناکارایی | ۱٬۰۵۰ |
| هزینههای دوره پیش از استهلاک | ۴٬۵۵۰ |
| استهلاک ۱۴۰۵ | ۳۰۰ |
| مبلغ دفتری پایان سال | ۳٬۳۰۰ |
اینها پیشنهاد توسعه محصول هستند و وجودشان در محصولات فعلی HB تأیید نشده است.
۴۲. ده اشتباه رایج حسابداری توسعه نرمافزار
- سرمایهایکردن تمام حقوق برنامهنویسان از روز شروع پروژه. ۲. مساوی دانستن آغاز کدنویسی و آغاز شناخت دارایی. ۳. ثبت هزینههای تحقیق بهعنوان دارایی. ۴. بازگرداندن هزینه تحقیق گذشته پس از موفقیت پروژه. ۵. افزودن آموزش و تبلیغات به بهای نرمافزار. ۶. منظورکردن ناکارایی غیرعادی در دارایی. ۷. شروع استهلاک از اولین فروش بهجای آماده استفاده بودن. ۸. فرض مالکیت مدل هوش مصنوعی صرفاً به دلیل اشتراک API. ۹. ثبت اعتبار مالیاتی خودکار بدون تأیید شرایط. ۱۰. غفلت از بازنگری عمر مفید و بررسی کاهش ارزش.
۴۳. نمونه یادداشت توضیحی صورتهای مالی
«شرکت در سال مالی ۱۴۰۵ پروژه توسعه سامانه هوشمند پردازش اسناد مالی را اجرا کرده است. مخارج مرحله تحقیق و مخارج توسعه پیش از احراز معیارهای شناخت دارایی هنگام وقوع هزینه شدند. از تاریخ اول مهر ۱۴۰۵، پس از احراز و مستندسازی معیارهای مقرر در استاندارد حسابداری شماره ۱۷، مخارج مستقیم واجد شرایط توسعه به حساب دارایی نامشهود در جریان تکمیل منظور شدهاند. بهای اولیه دارایی شناساییشده ۳٬۶۰۰ میلیون ریال است. نرمافزار از اول آذر ۱۴۰۵ آماده استفاده شده و با عمر مفید چهار سال و روش خط مستقیم مستهلک میشود. استهلاک دوره نخست ۳۰۰ میلیون ریال و مبلغ دفتری پایان سال، با فرض نبود کاهش ارزش، ۳٬۳۰۰ میلیون ریال است. عمر مفید و نشانههای کاهش ارزش بهطور دورهای بازبینی میشوند.»
این یادداشت نمونه آموزشی است و برای صورتهای مالی واقعی باید با ماندهها، میزان اهمیت اقلام و الزامات کامل افشا تطبیق یابد.
۴۴. جمعبندی نهایی
شرکت آریا فناوری مالی برای طراحی و آمادهسازی نرمافزار هوش مصنوعی ۸٬۱۵۰ میلیون ریال هزینه کرد. از این مبلغ، ۲٬۴۰۰تحقیق و ۱٬۱۰۰ توسعه اولیه پیش از احراز معیارها هزینه شدند. پس از احراز شش شرط در اول مهر، ۳٬۶۰۰ میلیون ریال حقوق فنی، آزمون، یکپارچهسازی و حقوق قانونی واجد شرایط به دارایی نامشهود تعلق گرفت. آموزش، تبلیغات و ناکارایی غیرعادی نیز ۱٬۰۵۰ میلیون ریال هزینه بودند. با آماده استفاده شدن نرمافزار در اول آذر و عمر مفید چهار ساله، استهلاک سالانه ۹۰۰ و استهلاک چهارماهه سال ۱۴۰۵ ۳۰۰ میلیون ریال محاسبه شد.
| نتیجه | میلیون ریال |
|---|---|
| کل مخارج پروژه | ۸٬۱۵۰ |
| هزینههای دوره پیش از استهلاک | ۴٬۵۵۰ |
| بهای اولیه دارایی نامشهود | ۳٬۶۰۰ |
| استهلاک سال نخست، چهار ماه | ۳۰۰ |
| ارزش دفتری پایان سال | ۳٬۳۰۰ |
| مجموع اثر هزینهای سال ۱۴۰۵ | ۴٬۸۵۰ |
نتیجه اصلی: مخارج نرمافزار نه همگی هزینهاند و نه همگی دارایی. ماهیت فعالیت، تاریخ احراز معیارهای شناخت، کنترل بر دارایی و قابلیت ردیابی هزینهها تعیینکنندهاند. استقرار هزینهیابی پروژهای و کنترلهای ERP، گزارشگری شفاف و قابل دفاع فراهم میکند.
حسابداران برتر HB — آموزش تخصصی حسابداری مالی، داراییهای نامشهود و راهکارهای هوشمند
تذکر حرفهای: شرکتها و ارقام مثال فرضیاند. پرونده واقعی باید براساس شرایط قرارداد، شواهد فنی، قوانین مالیاتی و نسخه لازمالاجرای استانداردهای حسابداری ارزیابی شود.