


مقدمه: فروش انجام شده، اما تعهد شرکت هنوز تمام نشده است
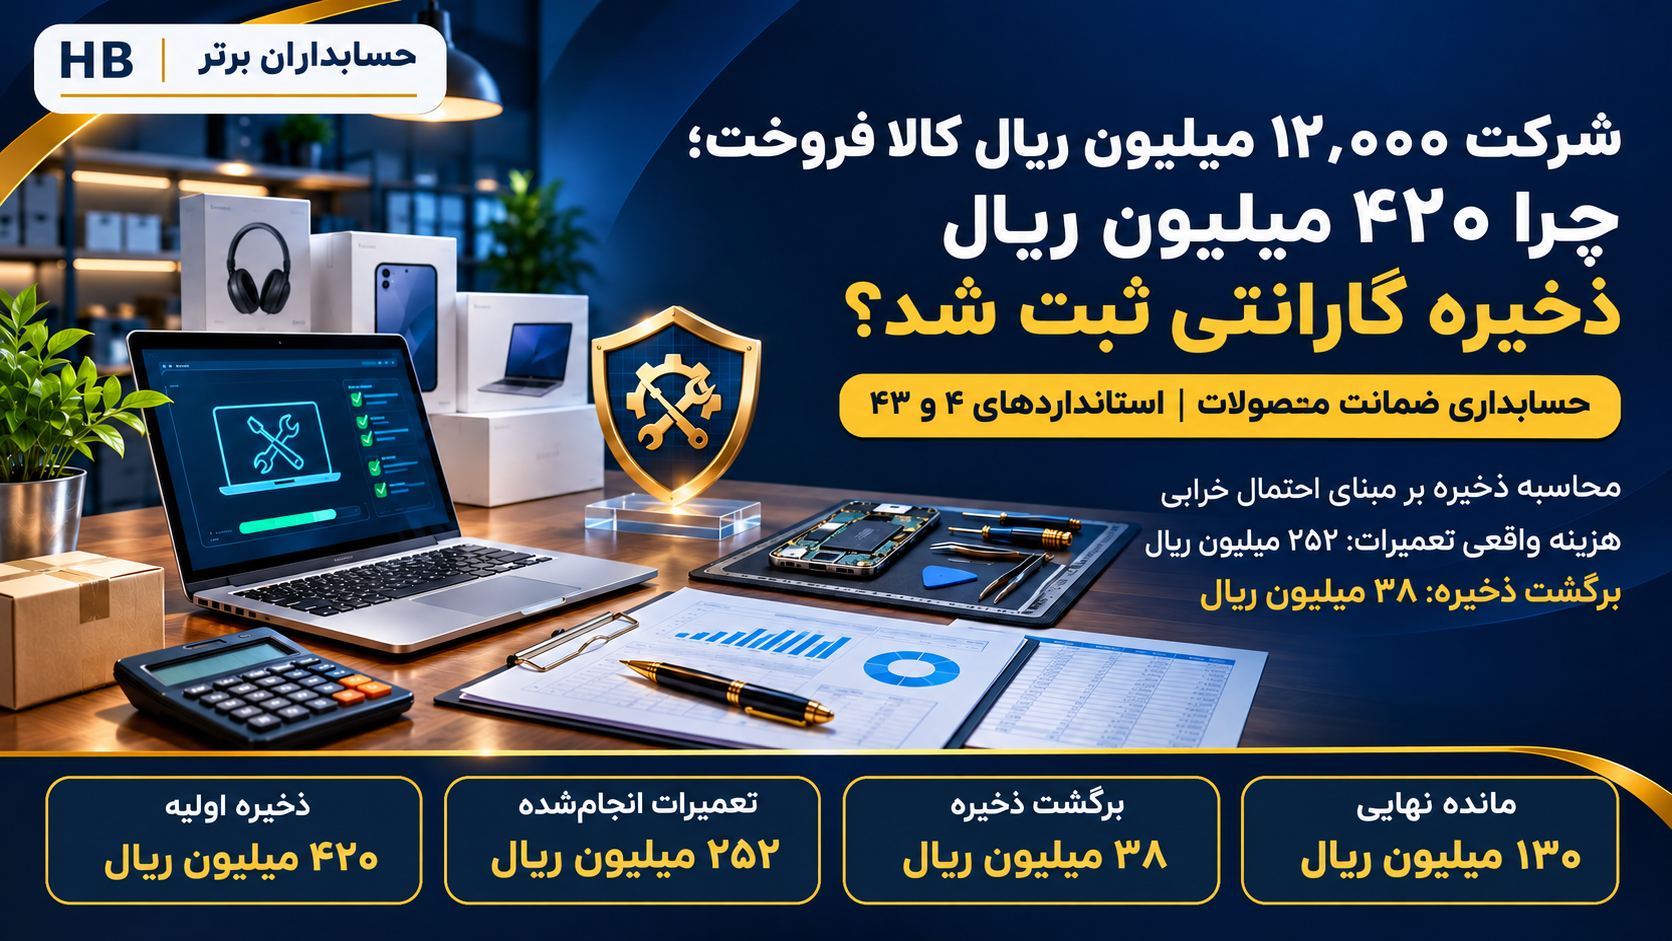
شرکت تولیدکننده تجهیزات الکترونیکی، ۱٬۰۰۰ دستگاه را به مبلغ مجموع ۱۲٬۰۰۰ میلیون ریال فروخته و کنترل کالاها به خریداران منتقل شده است. شرکت بههمراه هر دستگاه، ضمانت ۱۲ماهه رفع عیوب تولید ارائه میکند. مدیر فروش معتقد است تا مشتری مراجعه نکرده، ثبت هزینه ضرورتی ندارد؛ اما حسابدار با بررسی سوابق خرابیهای مشابه، ۴۲۰ میلیون ریال هزینه مورد انتظار ضمانت را محاسبه میکند. این ذخیره در دوره فروش شناسایی میشود، هرچند همه تعمیرات هنوز اتفاق نیفتادهاند.
در ادامه، ۲۵۲ میلیون ریال بابت تعمیرات واقعی پرداخت میشود؛ مانده ذخیره به ۱۶۸ میلیون ریال میرسد. سپس واحد فنی، هزینه مورد انتظار تعهدات باقیمانده را ۱۳۰ میلیون ریال برآورد میکند؛ بنابراین ۳۸ میلیون ریال از ذخیره برگشت داده میشود. پاسخ پرسش مدیرعامل در تفاوت زمان پیدایش تعهد، زمان پرداخت وجه و ضرورت بازبینی بهترین برآورد نهفته است.
تمام ارقام، احتمالات، معاملات و نام شرکت در این مقاله فرضی و آموزشی است. محاسبات به میلیون ریال هستند، مگر آنکه خلاف آن تصریح شود.
۱. چرا فروش محصول میتواند همزمان بدهی ایجاد کند؟
فروشنده ممکن است طبق قرارداد، قانون یا رویه معتبر تجاری، رفع عیوب تولید محصول را برای دورهای مشخص تعهد کرده باشد. در چنین حالتی، فروش همراه با تعهد ضمانت میتواند «رویداد تعهدآور» باشد. زمان ایجاد تعهد معمولاً همان زمان فروش کالای دارای ضمانت است؛ نه لزوماً تاریخ اولین درخواست تعمیر. حسابداری تعهدی ایجاب میکند آثار اقتصادی تعهد، در صورت احراز ضوابط شناخت و اندازهگیری، در دوره مناسب گزارش شود.
۲. آیا همه گارانتیها برخورد حسابداری یکسانی دارند؟
خیر؛ باید ضمانت تضمین کیفیت را از ضمانت ارائهدهنده خدمت اضافی جدا کرد. نوع اول اطمینان میدهد محصول از ابتدا با مشخصات توافقشده مطابقت دارد؛ مانند رفع عیوب تولید در ۱۲ ماه. اگر خدمت مستقل اضافهای ارائه نکند، معمولاً بهعنوان تعهد عملکردی مجزا شناخته نمیشود و هزینه آن طبق قواعد ذخایر بررسی میگردد. نوع دوم مثلاً پشتیبانی ویژه یا پوشش تمدیدی است که مشتری میتواند جداگانه بخرد؛ مبلغ مربوط به خدمت تعهدشده براساس استاندارد درآمد، هنگام انجام خدمت شناسایی میشود. عنوان «گارانتی رایگان» یا «پشتیبانی» بهتنهایی تعیینکننده نیست.
۳. مبنای استاندارد حسابداری شماره ۴۳ ایران
پیوست «ب» استاندارد ۴۳، بندهای ب۲۸ تا ب۳۳، درباره ضمانتهاست. طبق بند ب۲۹، اگر مشتری بتواند ضمانت را جداگانه بخرد، ضمانت خدمتی متمایز تلقی میشود. طبق بند ب۳۰، ضمانتی که جداگانه قابل خرید نیست و صرفاً کیفیت محصول را تضمین میکند، اصولاً مشمول استاندارد ۴ است؛ مگر آنکه تمام یا بخشی از ضمانت، خدمت اضافی ایجاد کند. بند ب۳۱ بر الزامیبودن قانونی، طول دوره پوشش و ماهیت وظایف فروشنده تأکید دارد. در ضمانتهای ترکیبی، بند ب۳۲ ملاک تشخیص و تخصیص قیمت معامله است؛ اگر تفکیک معقول اجزای کیفیت و خدمت ممکن نباشد، برخورد با آن باید طبق همان بند انجام شود.
۴. استاندارد حسابداری شماره ۴ چه میگوید؟
در استاندارد ۴، ذخیره یک بدهی با ابهام نسبتاً قابلتوجه درباره مبلغ یا زمان تسویه است. برای شناخت ذخیره، وجود تعهد فعلی ناشی از رویداد گذشته، محتملبودن خروج منابع اقتصادی، و برآورد اتکاپذیر لازم است. برای مجموعه بزرگی از تعهدات مشابه، احتمال خروج منابع با درنظرگرفتن کل مجموعه ارزیابی میشود. حتی اگر احتمال خرابی یک دستگاه کم باشد، برای کل هزار دستگاه ممکن است تعهد قابل شناسایی وجود داشته باشد.
۵. ارزش مورد انتظار چگونه محاسبه میشود؟
برای تعهدات پرتعداد و مشابه، روش ارزش مورد انتظار کاربرد دارد: پیامدهای ممکن با احتمال وقوع وزندهی میشوند. در سناریوی آموزشی، سه وضعیت مانعةالجمع داریم: دستگاه بدون خرابی، خرابی جزئی، و خرابی عمده. احتمال هر وضعیت در هزینه رفع عیب همان وضعیت ضرب میشود؛ مجموع حاصلضربها هزینه مورد انتظار هر دستگاه است. سپس با تعداد دستگاههای مشمول ضمانت ضرب میشود. احتمالات باید بر شواهد قابل اتکا استوار باشند، نه بر هدفگذاری سود.
۶. مبنای بینالمللی IFRS 15 و IAS 37
بندهای B28 تا B33 در IFRS 15 نیز میان Assurance-type Warranty و Service-type Warranty تفاوت میگذارند. برای ضمانت تضمین کیفیت، شناخت ذخیره طبق IAS 37 و برای خدمت اضافی متمایز، شناسایی بدهی قرارداد و درآمد طبق IFRS 15 بررسی میشود. شرکت ایرانی باید در نهایت، متن لازمالاجرای استانداردهای ۴ و ۴۳ ایران و قرارداد واقعی را ملاک قرار دهد.
۷. موضوع کاربردی در سال ۱۴۰۵
تمایز دو نوع ضمانت در ایران اهمیت عملی دارد. انجمن حسابداران خبره ایران نیز برای اردیبهشت ۱۴۰۵ کارگاهی آموزشی با موضوع شناسایی درآمد ضمانتها در استاندارد ۴۳ معرفی کرده است. شرکتهای فروشنده تجهیزات الکترونیکی، ماشینآلات و خدمات نرمافزاری باید مراقب باشند ذخیره تعمیرات کیفیت را با بدهی قرارداد خدمات مستقل یکسان تلقی نکنند.
۸. سناریوی عددی: فروش ۱٬۰۰۰ دستگاه با ضمانت
شرکت فرضی «تجهیزپرداز نوین» در ابتدای ۱۴۰۵، تعداد ۱٬۰۰۰ دستگاه را نقداً فروخته است. هر دستگاه ۱۲ میلیون ریال قیمت فروش و ۷٫۵ میلیون ریال بهای تمامشده دارد. ضمانت رایگان ۱۲ماهه فقط رفع عیوب تولید را پوشش میدهد و قابل خرید جداگانه نیست. کنترل کالا منتقل شده، درآمد فروش قابل شناسایی است، هزینهها قابل برآوردند، مالیات ارزش افزوده در مثال لحاظ نشده و اثر تنزیل تعهد کوتاهمدت بااهمیت فرض نشده است.
| شاخص | مقدار |
|---|---|
| تعداد فروش | ۱٬۰۰۰ دستگاه |
| قیمت فروش هر دستگاه | ۱۲ میلیون ریال |
| مبلغ فروش | ۱۲٬۰۰۰ میلیون ریال |
| بهای تمامشده هر دستگاه | ۷٫۵ میلیون ریال |
| جمع بهای تمامشده | ۷٬۵۰۰ میلیون ریال |
| مدت ضمانت تضمین کیفیت | ۱۲ ماه |
۹. محاسبه درآمد فروش
۱٬۰۰۰ × ۱۲ = ۱۲٬۰۰۰ میلیون ریال. با فرض نبود تعهد عملکردی مستقل دیگر، تمام مبلغ فروش به کالا مربوط است. ثبت نقدی فروش:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۱۲٬۰۰۰ | — |
| درآمد فروش کالا | — | ۱۲٬۰۰۰ |
هزینه ضمانت در ثبت جداگانه شناسایی میشود؛ قرار نیست از درآمد فروش کسر شود.
۱۰. محاسبه بهای تمامشده فروش
۱٬۰۰۰ × ۷٫۵ = ۷٬۵۰۰ میلیون ریال.
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۷٬۵۰۰ | — |
| موجودی کالا | — | ۷٬۵۰۰ |
سود ناخالص پیش از هزینه گارانتی ۱۲٬۰۰۰ − ۷٬۵۰۰ = ۴٬۵۰۰میلیون ریال است. این سود هنوز تعهد خدمات ضمانت را لحاظ نکرده است.
۱۱. برآورد وضعیت خرابی دستگاهها
واحد فنی براساس سوابق کالاهای مشابه، سه وضعیت را در دوره ضمانت پیشبینی میکند. فرض میکنیم حالات برای هر دستگاه مانعةالجمعاند و هزینه رفع عیب، مخارج مستقیم مربوط را دربرمیگیرد.
| وضعیت | احتمال | هزینه هر دستگاه (میلیون ریال) |
|---|---|---|
| بدون خرابی | ۸۰٪ | ۰ |
| خرابی جزئی | ۱۵٪ | ۱٫۲ |
| خرابی عمده | ۵٪ | ۴٫۸ |
| جمع | ۱۰۰٪ | — |
۱۲. محاسبه تعداد خرابیهای مورد انتظار
از ۱٬۰۰۰ دستگاه، بهطور آماری ۸۰۰ دستگاه بدون خرابی، ۱۵۰ دستگاه با خرابی جزئی و ۵۰ دستگاه با خرابی عمده پیشبینی میشوند؛ جمع این اعداد ۱٬۰۰۰ است. این برآورد به معنی قطعیت وقوع ۲۰۰ تعمیر نیست و در هر تاریخ گزارشگری باید با اطلاعات جدید بهروزرسانی شود.
۱۳. محاسبه هزینه خرابی جزئی
۱۵۰ دستگاه × ۱٫۲ میلیون ریال = ۱۸۰ میلیون ریال. این بخش از ذخیره بر مبنای نرخ خرابی جزئی و متوسط هزینه تعمیر هر مورد برآورد میشود.
۱۴. محاسبه هزینه خرابی عمده
۵۰ دستگاه × ۴٫۸ میلیون ریال = ۲۴۰ میلیون ریال. اگر در آینده نرخ خرابی یا هزینه قطعات تغییر کند، باید اثر آن در برآورد جاری بررسی شود.
۱۵. محاسبه ذخیره گارانتی
جمع هزینه مورد انتظار خرابیهای جزئی و عمده ۱۸۰ + ۲۴۰ = ۴۲۰ میلیون ریال است. کنترل با روش ارزش مورد انتظار:
۰٫۸۰ × ۰ + ۰٫۱۵ × ۱٫۲ + ۰٫۰۵ × ۴٫۸ = ۰٫۴۲ میلیون ریال برای هر دستگاه
۱٬۰۰۰ × ۰٫۴۲ = ۴۲۰ میلیون ریال.
۱۶. ثبت حسابداری ذخیره گارانتی
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه ضمانت و گارانتی محصولات | ۴۲۰ | — |
| ذخیره ضمانت محصولات | — | ۴۲۰ |
ثبت بالا بدون خروج وجه نقد انجام میشود. ذخیره گارانتی، بدهی است و نباید با حساب کاهنده داراییِ «ذخیره کاهش ارزش موجودی کالا» اشتباه شود.
۱۷. اثر ذخیره بر سود دوره
| شرح | میلیون ریال |
|---|---|
| درآمد فروش | ۱۲٬۰۰۰ |
| بهای تمامشده فروش | (۷٬۵۰۰) |
| سود ناخالص | ۴٬۵۰۰ |
| هزینه ضمانت | (۴۲۰) |
| نتیجه پس از هزینه ضمانت | ۴٬۰۸۰ |
عدد ۴٬۰۸۰ سود خالص نهایی شرکت نیست؛ هزینههای دیگر و مالیات در مثال محاسبه نشدهاند. طبقهبندی هزینه ضمانت در صورت سود و زیان واقعی به ماهیت هزینه و الزامات ارائه وابسته است.
۱۸. چرا نباید منتظر مراجعه مشتری بمانیم؟
اگر ثبت ذخیره تا زمان مراجعه مشتری به تعویق بیفتد، سود دوره فروش ممکن است ۴۲۰ میلیون ریال بیشتر از واقع و بدهیهای آن کمتر از واقع گزارش شوند. در مقابل، دورههای بعد با هزینههای مربوط به فروش گذشته مواجه خواهند شد. با وجود تعهد فعلی و امکان برآورد اتکاپذیر، حسابداری تعهدی شناسایی هزینه و بدهی در دوره فروش را اقتضا میکند.
۱۹. وقوع تعمیرات واقعی: ۲۵۲ میلیون ریال
در ادامه دوره، تعمیرات جزئی ۹۰ × ۱٫۲ = ۱۰۸ میلیون ریال و تعمیرات عمده ۳۰ × ۴٫۸ = ۱۴۴ میلیون ریال هزینه دارند. جمع مخارج واقعی ۲۵۲ میلیون ریال است. فرض میکنیم پیمانکار مستقل تعمیرات را انجام داده و وجه نقد بابت آن پرداخت شده است.
۲۰. ثبت استفاده از ذخیره گارانتی
| حساب | بدهکار | بستانکار |
|---|---|---|
| ذخیره ضمانت محصولات | ۲۵۲ | — |
| بانک | — | ۲۵۲ |
چون مخارج واقعاً مربوط به تعهدی است که قبلاً ذخیره آن شناخته شده، هزینه برای بار دوم در سود و زیان ثبت نمیشود. مانده ذخیره: ۴۲۰ − ۲۵۲ = ۱۶۸ میلیون ریال.
۲۱. تعمیر با قطعات موجودی شرکت
اگر شرکت بهجای پرداخت به پیمانکار، قطعه یدکی به بهای ۲۰ میلیون ریال مصرف کند، در یک سناریوی جایگزین میتواند ذخیره ضمانت را بدهکار و موجودی قطعات یدکی را بستانکار کند. این عدد نباید به مخارج نقدی ۲۵۲ میلیون ریال مثال اصلی اضافه شود؛ زیرا برای تشریح روش دیگری از ایفای همان نوع تعهد ارائه شده است.
۲۲. آیا مانده ۱۶۸ میلیون ریالی باید ثابت بماند؟
خیر. طبق بند ۵۰ استاندارد شماره ۴، ذخایر در پایان دوره مالی بازبینی و برای نشاندادن بهترین برآورد جاری تعدیل میشوند. نرخ خرابی، مدت باقیمانده تعهد، بهای قطعات، تغییر محصول و کیفیت تعمیرات همگی میتوانند مبلغ ذخیره را تغییر دهند. حفظ مکانیکی مانده پس از مصرف ذخیره، جایگزین برآورد مجدد نیست.
۲۳. ارزیابی مجدد: تعهدات باقیمانده ۱۳۰ میلیون ریال
پس از بررسی درخواستهای ثبتشده، وضعیت کیفیت سری تولید، زمان باقیمانده و هزینههای واقعی، واحد خدمات پس از فروش بهترین برآورد جاریِ تعهدات باقیمانده را ۱۳۰ میلیون ریال گزارش میکند. مانده ثبتشده در دفتر ۱۶۸ میلیون ریال است؛ بنابراین ذخیره به میزان ۱۶۸ − ۱۳۰ = ۳۸ میلیون ریال، بیشتر از نیاز برآورد شده است. این عددِ فرضی باید در عمل با دادههای فنی و مدارک حقوقی پشتیبانی شود.
۲۴. ثبت برگشت ۳۸ میلیون ریال
| حساب | بدهکار | بستانکار |
|---|---|---|
| ذخیره ضمانت محصولات | ۳۸ | — |
| برگشت هزینه ضمانت محصولات | — | ۳۸ |
مانده پس از تعدیل برابر ۱۳۰ میلیون ریال خواهد بود. این ثبت، دریافت وجه نقد یا پایان مسئولیت شرکت نیست؛ صرفاً بیانگر برآورد دقیقتر هزینه تسویه تعهد باقیمانده است.
۲۵. جدول گردش ذخیره گارانتی
| شرح | مبلغ (میلیون ریال) |
|---|---|
| ذخیره اولیه ضمانت | ۴۲۰ |
| مخارج تعمیرات انجامشده | (۲۵۲) |
| مانده پیش از بازبینی | ۱۶۸ |
| برگشت ناشی از تغییر برآورد | (۳۸) |
| مانده پس از بازبینی | ۱۳۰ |
کنترل حسابداری: ۴۲۰ − ۲۵۲ − ۳۸ = ۱۳۰.
۲۶. آیا برگشت ذخیره باعث سود غیرواقعی میشود؟
برگشت ذخیره زمانی قابل دفاع است که برآورد مستند تعهد کاهش یافته باشد. نگهداری بدهی بیش از مبلغ مورد نیاز نیز صورتهای مالی را مخدوش میکند؛ اما کاهش ذخیره صرفاً برای افزایش سود پذیرفتنی نیست. دو خطر مدیریتی مقابل وجود دارد: کمبرآوردکردن ذخیره در سال فروش و بیشبرآوردکردن آن و آزادسازی سلیقهای در دوره بعد. مستندسازی روش، بازبینی مستقل و کنترل تاریخچه برآورد، برای مقابله با هر دو خطر ضروری است.
۲۷. پایان دوره ضمانت و مانده ۲۰ میلیون ریالی
در ادامه فرضی و مستقل از تاریخ بازبینی میانی، شرکت ۱۱۰ میلیون ریال دیگر بابت تعمیرات واجد شرایط میپردازد. ثبت: بدهکار «ذخیره ضمانت» ۱۱۰ و بستانکار «بانک» ۱۱۰. مانده ۱۳۰ − ۱۱۰ = ۲۰میلیون ریال خواهد بود. اگر پس از پایان کامل دوره، بررسی حقوقی و عملیاتی ثابت کند هیچ تعهدی باقی نمانده، مانده ۲۰ میلیون ریال با بدهکارکردن ذخیره و بستانکارکردن برگشت هزینه گارانتی آزاد میشود. پایان تاریخ درجشده روی کارت ضمانت، بدون بررسی درخواستهای معوق، بهتنهایی برای حذف بدهی کافی نیست.
۲۸. کنترل نهایی هزینه واقعی گارانتی
| شرح | مبلغ (میلیون ریال) |
|---|---|
| ذخیره و هزینه اولیه | ۴۲۰ |
| برگشت برآورد میاندوره | (۳۸) |
| برگشت مانده پس از پایان تعهد | (۲۰) |
| هزینه خالص کل دوره | ۳۶۲ |
| مخارج واقعی پرداختشده (۲۵۲ + ۱۱۰) | ۳۶۲ |
| مانده نهایی ذخیره | صفر |
در سناریوی کاملشده، جمع هزینه خالص ۳۶۲ میلیون ریال با پرداختهای واقعی برابر میشود. این نتیجه، حاصلِ تسویه کامل و انقضای تأییدشده تعهدات مثال است و برای همه قراردادها الزاماً صادق نخواهد بود.
۲۹. تفاوت ذخیره گارانتی با درآمد انتقالی خدمات
اکنون سناریوی مستقلی فرض کنید: شرکت، علاوه بر ضمانت استاندارد کیفیت، یک بسته خدمات اضافی دوساله میفروشد که مشتری اختیار خرید جداگانه آن را دارد. تعداد خریداران ۳۰۰ نفر، قیمت هر بسته یک میلیون ریال و مبلغ دریافتشده ۳۰۰ میلیون ریال است. خدمت طی ۲۴ ماه بهصورت یکنواخت ارائه میشود. در این حالت، مبلغ دریافتی بابت تعهد عملکردیِ انجامنشده، با ذخیره هزینه رفع عیب تفاوت دارد و در ابتدای دوره بهعنوان بدهی قرارداد شناخته میشود.
۳۰. ثبت فروش بسته خدمات اضافی
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۳۰۰ | — |
| بدهی قرارداد بابت خدمات اضافی | — | ۳۰۰ |
درآمد خدمت ماهانه ۳۰۰ ÷ ۲۴ = ۱۲٫۵ میلیون ریال است. با ارائه خدمت هر ماه، «بدهی قرارداد» بدهکار و «درآمد خدمات پشتیبانی» بستانکار میشود. پس از شش ماه، درآمد شناساییشده ۷۵ میلیون ریال و مانده بدهی قرارداد ۲۲۵ میلیون ریال خواهد بود. این ثبت جایگزین ذخیره گارانتی تضمین کیفیت نیست، بلکه مربوط به خدمتی مستقل است.
۳۱. مقایسه دو نوع ضمانت
| ویژگی | ضمانت تضمین کیفیت | ضمانت از نوع خدمت |
|---|---|---|
| هدف | تضمین مطابقت کالا | ارائه خدمت اضافی |
| قابلیت خرید مستقل در مثال | ندارد | دارد |
| مبنای اصلی حسابداری | استاندارد ۴ با ارجاع استاندارد ۴۳ | استاندارد ۴۳ |
| اثر اولیه معمول | هزینه و ذخیره ضمانت | بدهی قرارداد برای خدمت انجامنشده |
| شناسایی در سود و زیان | برآورد هزینه تعهد | همزمان با ایفای تعهد عملکردی |
| رقم مثال | ۴۲۰ ذخیره | ۳۰۰ دریافت مستقل |
اگر یک ضمانت شامل هر دو جزء باشد، تفکیک باید براساس متن قرارداد و الزامات بند ب۳۲ استاندارد ۴۳ انجام شود؛ تفکیک مکانیکی همواره مجاز نیست.
۳۲. تعویض کالای معیوب چگونه حسابداری میشود؟
گاهی شرکت بهجای تعمیر دستگاه، آن را با کالای سالم جایگزین میکند. برای تشخیص ماهیت، باید دید جایگزینی صرفاً ایفای تعهد کیفیت است یا مشتری حق مرجوعی و استرداد وجه مستقلی دارد. بند ب۲۷ استاندارد ۴۳ راهنمایی میکند که تعویض کالای معیوب با کالای سالم تحت راهنمای ضمانتها بررسی شود. هزینه مورد انتظار جایگزینی میتواند با رعایت شرایط، بخشی از برآورد ذخیره کیفیت باشد.
۳۳. آیا مدت ضمانت بهتنهایی نوع آن را تعیین میکند؟
خیر. یک ضمانت ششماهه ممکن است تضمین کیفیت و یک ضمانت دوساله نیز همچنان تا حد زیادی تضمین مطابقت اولیه محصول باشد. طولانیترشدن مدت فقط نشانهای برای بررسی احتمال ارائه خدمات اضافی است. امکان خرید مستقل، الزامات قانونی، ماهیت خدمات و انتظارات مشتری همگی باید بررسی شوند. عبارت «تمام ضمانتهای بیش از یک سال درآمد انتقالیاند» قاعده صحیحی نیست.
۳۴. جبران هزینه گارانتی توسط تأمینکننده قطعات
اگر تأمینکننده موظف باشد بخشی از مخارج رفع عیب قطعات را جبران کند، نباید خودکار مبلغ قابل دریافت را از ذخیره شرکت در برابر مشتری کم کرد. طبق بند ۴۵ استاندارد ۴، حق جبران مخارج توسط شخص ثالث فقط با احراز شرایط لازم، از جمله تقریباً قطعیبودن وصول پس از تسویه تعهد، بهعنوان دارایی جداگانه شناسایی میشود و مبلغ آن نباید از ذخیره مربوط بیشتر باشد. تعهد در برابر مشتری و حق بازیافت از تأمینکننده دو موضوع جداگانهاند.
۳۵. چه زمانی تنزیل ذخیره گارانتی لازم است؟
در مثال ضمانت ۱۲ماهه، اثر ارزش زمانی پول بااهمیت فرض نشده و بنابراین تنزیل انجام نشده است. برای ضمانتهای چندساله، اگر این اثر بااهمیت باشد، بند ۳۹ استاندارد ۴ مبنای اندازهگیری ذخیره به ارزش فعلی مخارج مورد انتظار را مطرح میکند. افزایش مبلغ دفتری ذخیره بر اثر گذشت زمان، طبق بند ۵۱ بهعنوان هزینه مالی شناسایی میشود. نرخ تنزیل باید مستند و متناسب با ویژگیهای تعهد باشد.
۳۶. آثار مالیاتی ذخیره گارانتی در ایران
پذیرش مالیاتی هزینه گارانتی به مقررات لازمالاجرا و احراز شرایط قانونی، اسناد تعهد و مستندات برآورد مربوط است. نباید صرف صدور ثبت ۴۲۰ میلیون ریالی را بهمعنای پذیرش قطعی همان مبلغ در مالیات عملکرد دانست. در عمل، علاوه بر مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم، مقررات و بخشنامههای مرتبط با ذخیره خدمات پس از فروش نیز نیازمند بررسیاند؛ همچنین تفاوت مبنای حسابداری و مالیاتی ممکن است آثار مالیات انتقالی داشته باشد. این مقاله مبلغ مالیاتی قابل قبول را محاسبه نکرده است.
۳۷. نقش ERP در مدیریت ضمانت محصولات
دادههای فروش، شماره سریال، دوره اعتبار ضمانت، درخواست تعمیر، قطعات انبار، هزینه پیمانکار و سند مالی در سامانههای مختلف قرار دارند. بدون یکپارچگی، خطر ثبت دوباره تعمیر، پذیرش درخواست خارج از پوشش، مصرف بیسند قطعات و مغایرت ذخیره با مخارج واقعی بالا میرود. مستندات SAP S/4HANA Warranty Claim Processing فرایند ثبت و رسیدگی به درخواستهای ضمانت و کنترل شرایط را پوشش میدهند؛ اما وجود این قابلیت بهتنهایی به معنای محاسبه خودکار ذخیره مالی طبق استاندارد ۴ نیست. محاسبه احتمالوزن و تصویب ثبت مالی نیازمند قواعد و کنترلهای مستقل است.
۳۸. اطلاعات لازم برای کنترل هوشمند ضمانت
| اطلاعات | کاربرد |
|---|---|
| شناسه محصول و شماره سریال | شناسایی کالا و جلوگیری از ثبت تکراری |
| تاریخ فروش و انقضای ضمانت | کنترل دوره پوشش |
| نوع و نسخه شرایط ضمانت | تفکیک تضمین کیفیت از خدمت مستقل |
| تعداد فروش هر گروه | مخرج نرخ خرابی |
| نرخ خرابی جزئی و عمده | محاسبه احتمالوزن |
| هزینه متوسط تعمیر | اندازهگیری تعهد |
| شماره درخواست تعمیر | ردگیری چرخه خدمت |
| قطعات و دستمزد مصرفی | ثبت هزینه واقعی |
| ذخیره اولیه و مصرفشده | تطبیق گردش بدهی |
| مانده ذخیره و مسئول تأیید | بازبینی و ردپای حسابرسی |
۳۹. کاربرد هوش مصنوعی در پیشبینی مخارج گارانتی
مدلهای تحلیلی میتوانند نرخ خرابی را به تفکیک سری ساخت، مدل، تأمینکننده یا دوره تولید بررسی کنند؛ درخواستهای تکراری را شناسایی کنند؛ شرح خرابی را طبقهبندی اولیه کنند؛ و هزینه تعمیرات مشابه را با دادههای جدید مقایسه نمایند. موتور محاسباتی پس از تأیید دادهها میتواند ۱۵٪ × ۱٫۲ + ۵٪ × ۴٫۸ = ۰٫۴۲ میلیون ریال هزینه مورد انتظار هر دستگاه و ۴۲۰ میلیون ریال برای هزار دستگاه محاسبه کند. هیچ تصمیم حقوقی درباره قبول یا رد درخواست مشتری یا تغییر نهایی ذخیره نباید بدون تأیید مسئول مجاز اتخاذ شود.
۴۰. معماری پیشنهادی ماژول ضمانت در ERP
فروش و شماره سریال ← ثبت شرایط ضمانت ← درخواست تعمیر ← کنترل اعتبار ← مصرف قطعات و خدمات ← تحلیل نرخ خرابی ← محاسبه ارزش مورد انتظار ← تأیید مالی ← ثبت یا مصرف ذخیره ← بازبینی دورهای ← گزارش و ردپای حسابرسی.
این ساختار باید جریان کالا و قطعات، جریان خدمت و درخواست، و جریان مالی و ذخایر را به یکدیگر متصل کند؛ وگرنه ممکن است تعداد تعمیرات با مانده حسابداری انطباق نداشته باشد.
۴۱. هشت کنترل داخلی ضروری
۱. تفکیک ماهیت ضمانت: کیفیت یا خدمت مستقل؛ ۲. ثبت شرایط قرارداد: مدت، دامنه و استثناهای پوشش؛ ۳. تأیید احتمالات:استفاده از سوابق واقعی و شواهد قابل اتکا؛ ۴. کنترل مخارج:قطعات، دستمزد و پیمانکار؛ ۵. شناخت بهموقع ذخیره: در دوره پیدایش تعهد؛ ۶. پیشگیری از دوبارهشماری: استفاده از ذخیره برای مخارجی که بهخاطر آن ایجاد شده؛ ۷. بازبینی در تاریخ گزارشگری:تعدیل بهترین برآورد جاری؛ ۸. آزادسازی پس از احراز پایان تعهد:نه صرفاً با پایان تاریخ روی کارت ضمانت.
۴۲. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول: ماژول هوشمند ذخیره گارانتی و خدمات پس از فروش. این صرفاً پیشنهادی برای بررسی است و به معنی وجود فعلی چنین قابلیتی در محصولات حسابداران برتر نیست. ماژول پیشنهادی میتواند شرایط ضمانت را به فروش و سریال وصل کند؛ نوع ضمانت را تفکیک کند؛ نرخ خرابی و هزینه مورد انتظار را برآورد نماید؛ اسناد حسابداری پیشنهادی بسازد؛ مصرف قطعات و مخارج تعمیرات را به ذخیره متصل کند؛ و گزارش تغییر برآورد و درآمد خدمات مستقل را فراهم آورد.
| شاخص داشبورد پیشنهادی | مقدار |
|---|---|
| تعداد دستگاه فروختهشده | ۱٬۰۰۰ |
| فروش کل | ۱۲٬۰۰۰ میلیون ریال |
| احتمال خرابی جزئی | ۱۵٪ |
| احتمال خرابی عمده | ۵٪ |
| ذخیره اولیه | ۴۲۰ میلیون ریال |
| تعمیرات انجامشده | ۲۵۲ میلیون ریال |
| مانده قبل از تعدیل | ۱۶۸ میلیون ریال |
| برگشت ذخیره | ۳۸ میلیون ریال |
| مانده اصلاحشده | ۱۳۰ میلیون ریال |
۴۳. برنامه اجرایی چهارهفتهای
هفته اول: فهرست محصولات و قراردادهای ضمانت، مدت و پوشش هر گروه تهیه و نوع ضمانت بررسی شود. هفته دوم: فروش، نرخ خرابی، قطعات و هزینه تعمیرات گردآوری و دادههای تکراری شناسایی شوند. هفته سوم: احتمالهای خرابی و ارزش مورد انتظار برای گروههای مشابه محاسبه و با مانده ذخایر تطبیق داده شود. هفته چهارم:محاسبات با تأیید مالی و کنترل داخلی به ثبتهای قابل رسیدگی تبدیل شود و چرخه درخواست تعمیر، مصرف قطعات و بازبینی دورهای استقرار یابد.
۴۴. جمعبندی تخصصی
فروش کالا همراه با تضمین کیفیت میتواند همزمان تعهد مالی ایجاد کند، حتی اگر هنوز مشتری برای تعمیر مراجعه نکرده باشد. در سناریوی مقاله، شرکت ۱۲٬۰۰۰ میلیون ریال فروش داشت؛ هزینه مورد انتظار گارانتی براساس نرخ خرابیها ۴۲۰ میلیون ریال شد؛ ۲۵۲ میلیون ریال از ذخیره برای تعمیرات واقعی مصرف شد؛ مانده ۱۶۸ میلیون ریالی با بهترین برآورد جدید ۱۳۰ میلیون ریالی مقایسه شد و ۳۸ میلیون ریال برگشت داده شد. در ادامه مستقل و فرضی مثال، با مصرف ۱۱۰ میلیون ریال دیگر و برگشت ۲۰ میلیون ریال پس از احراز پایان تعهد، هزینه خالص نهایی ۳۶۲ میلیون ریال شد.
نتیجه: ذخیره گارانتی تضمین کیفیت باید هنگام وجود تعهد قابل شناسایی و بر اساس برآورد معتبر ایجاد شود؛ مصرف و برگشت آن باید با مدارک فنی و مالی و الزامات استاندارد انجام شود. ضمانت از نوع خدمتِ مستقل نیز نباید با این ذخیره اشتباه گرفته شود. کنترل ERP و تحلیل داده با هوش مصنوعی، نقش پشتیبان دارند و مسئولیت قضاوت حرفهای را حذف نمیکنند.