


مقدمه: زیان برآوردی با ذخیره قابل شناسایی یکسان نیست
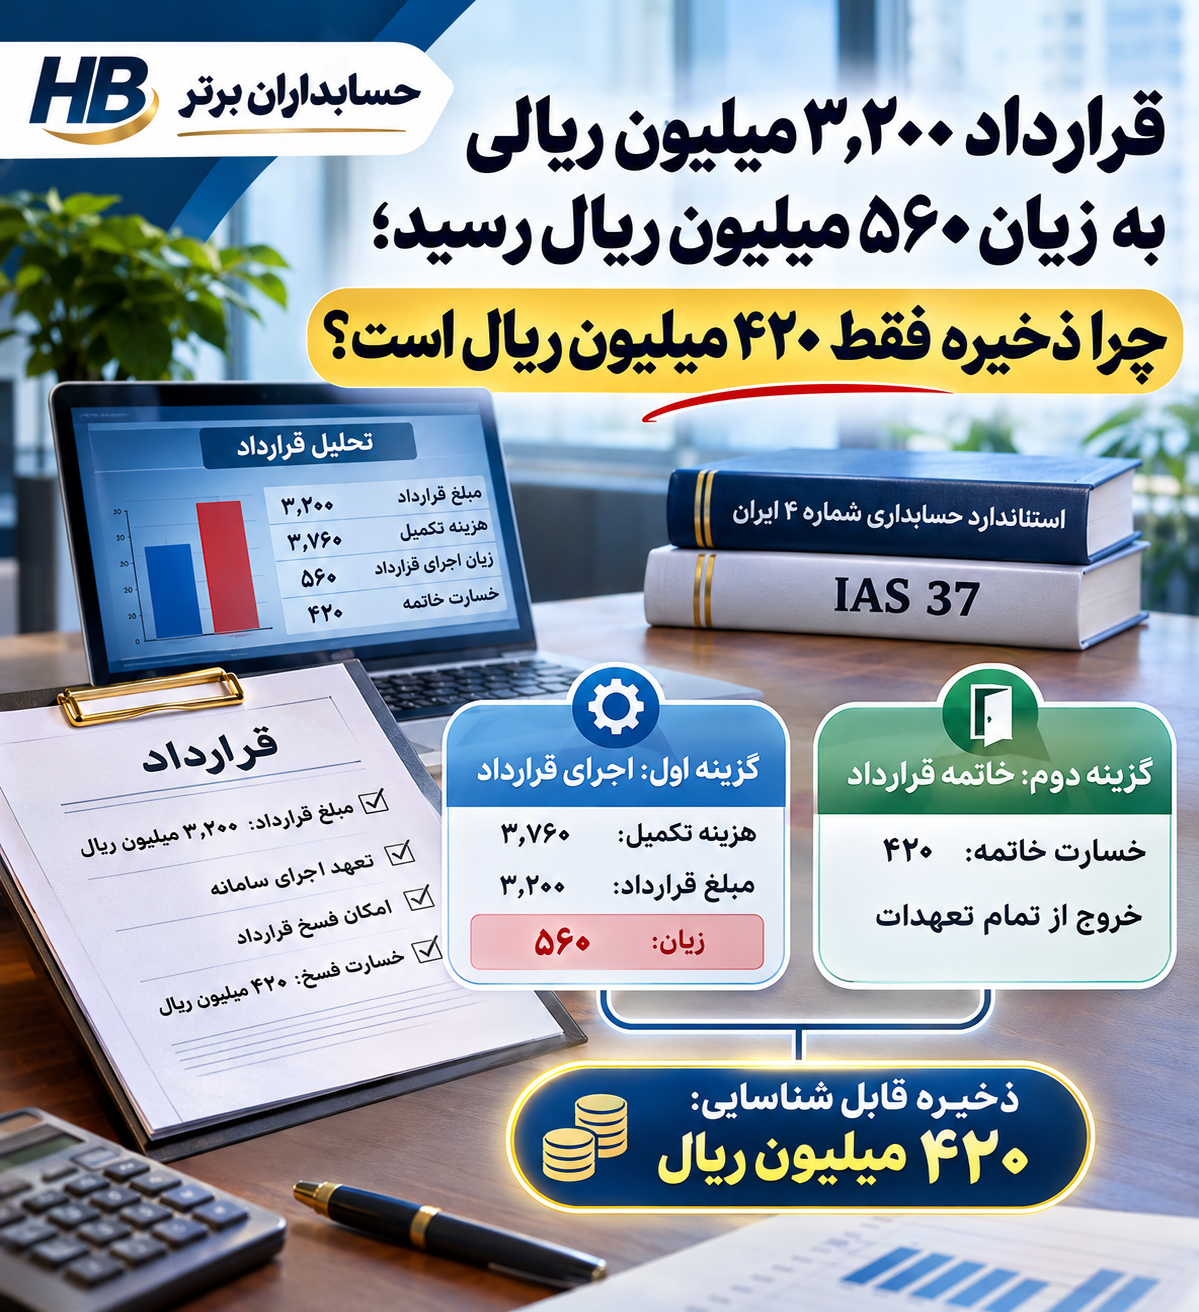
شرکت «راهکارپرداز نوین» برای طراحی و تحویل یک سامانه اختصاصی، قرارداد ثابت ۳٬۲۰۰ میلیون ریالی بسته است. افزایش هزینه تجهیزات و دستمزد و پیچیدگی پیادهسازی باعث شده برآورد مخارج ایفای تعهدات باقیمانده به ۳٬۷۶۰ میلیون ریال برسد. مدیر پروژه زیان اجرای قرارداد را ۵۶۰ میلیون ریال برآورد میکند؛ اما واحد مالی پس از بررسی مفاد خاتمه قرارداد، ذخیره لازم را فقط ۴۲۰ میلیون ریال محاسبه میکند.
علت این تفاوت در حق قراردادی خروج از تعهد با پرداخت خسارت قطعی ۴۲۰ میلیون ریالی است. در مفروضات این مثال، کمترین خالص مخارج اجتنابناپذیر برای رهایی از تعهد، نه زیان ۵۶۰ میلیون ریالی اجرای کامل، بلکه خسارت ۴۲۰ میلیون ریالی خاتمه است. ثبت ذخیره، تصمیم خودکار برای فسخ قرارداد نیست. هدف آن اندازهگیری تعهد فعلی طبق معیارهای استاندارد است.
۱. قرارداد زیانبار چیست؟
قرارداد زیانبار (Onerous Contract) قراردادی است که مخارج اجتنابناپذیر ایفای تعهدات ناشی از آن، بیش از منافع اقتصادی مورد انتظار از قرارداد باشد. عبور هزینه پروژه از بودجه اولیه، بهتنهایی قرارداد را زیانبار نمیکند: ممکن است پروژه همچنان سودآور باشد، یا واحد تجاری بتواند بدون خسارت از تعهد خارج شود. برای بررسی باید هزینه ایفای تعهدات باقیمانده، منافع قابل دریافت، شرایط خاتمه و حقوق و تعهدات فعلی جداگانه تعیین شوند.
۲. مبنای استاندارد حسابداری شماره ۴ ایران
استاندارد حسابداری شماره ۴، «ذخایر، بدهیهای احتمالی و داراییهای احتمالی»، در بند ۵۷ شناسایی ذخیره بابت تعهد فعلی ناشی از قرارداد زیانبار را مقرر میکند. بند ۵۸ تفاوت قرارداد قابل فسخ بدون خسارت و قرارداد الزامآور را روشن میسازد. مطابق بند ۵۹، مخارج اجتنابناپذیر، کمترین خالص مخارج خروج از قرارداد است؛ یعنی مبلغ کمترِ زیان اجرای قرارداد و مخارج جبران خسارت ترک آن. مطابق بند ۶۰ باید پیش از ثبت ذخیره جداگانه، کاهش ارزش داراییهای اختصاصیافته به قرارداد بررسی و در صورت لزوم شناسایی شود.
اهمیت بند ۶۰ جلوگیری از دوبارهشماری یک زیان است. در پرونده واقعی، محاسبه ذخیره بدون بررسی داراییهای مرتبط، پیشپرداختها، درآمدهای شناساییشده و تعهدات خاتمه ممکن است نتیجه نادرستی بدهد.
۳. IAS 37 و هزینه ایفای قرارداد
IAS 37 نیز هزینه اجتنابناپذیر را با مقایسه کمترین هزینه خالص خاتمه و هزینه اجرای قرارداد توضیح میدهد. اصلاحیه منتشرشده در مه ۲۰۲۰ و لازمالاجرا از دورههای آغازشونده در اول ژانویه ۲۰۲۲، بند 68A را اضافه کرد. طبق آن، هزینه ایفای قرارداد علاوه بر هزینههای افزایشی، مانند مواد و دستمزد مستقیم، شامل تخصیص مناسبی از سایر هزینههای مستقیماً مرتبط با ایفای قرارداد، مانند استهلاک تجهیزات مورد استفاده، نیز میشود.
این بند مربوط به IFRS است؛ برای واحدهای ایرانی، متن لازمالاجرای استانداردهای ایران مرجع اصلی گزارشگری خواهد بود. نباید بند 68A را بدون ارزیابی، عین عبارت استاندارد شماره ۴ ایران معرفی کرد.
۴. وضعیت تغییرات استاندارد در سال ۲۰۲۶
IASB در ۱۲ نوامبر ۲۰۲۴ پیشنویس «Provisions—Targeted Improvements» را منتشر کرد. طبق گزارش نشست ۲۳ سپتامبر ۲۰۲۶، بررسی و بازنگری پیشنهادها هنوز ادامه داشت. این تصمیمهای موقت در زمان تنظیم مقاله، اصلاحیه نهایی و لازمالاجرا نیستند و باید از اصلاحیه قطعی ۲۰۲۰ درباره هزینههای ایفای قرارداد تفکیک شوند.
۵. سناریوی عددی قرارداد ثابت نرمافزاری
تمام مبالغ، اشخاص و شرایط این سناریو فرضی و آموزشی هستند. در تاریخ گزارشگری، اجرای تعهدات موضوع مثال هنوز آغاز نشده؛ هیچ درآمد، هزینه اجرا، دارایی یا پیشدریافت مرتبط شناسایی نشده و قرارداد از نظر حقوقی الزامآور است. شرکت حق خاتمه کامل و بدون تعهد باقیمانده را با پرداخت خسارت ۴۲۰ میلیون ریال دارد. تأثیر تنزیل بااهمیت نیست و دارایی اختصاصی کاهشیافته در سناریوی اصلی وجود ندارد.
| شاخص | مبلغ یا وضعیت |
|---|---|
| مبلغ ثابت قابل دریافت از مشتری | ۳٬۲۰۰ میلیون ریال |
| هزینه برآوردی ایفای تعهدات باقیمانده | ۳٬۷۶۰ میلیون ریال |
| خسارت قطعی خاتمه مجاز قرارداد | ۴۲۰ میلیون ریال |
| زمان باقیمانده تا تحویل | ۲ ماه |
| امکان تعدیل قیمت قرارداد | ندارد |
این مفروضات ضروریاند؛ اگر قرارداد پیشاپیش تا حدی اجرا شده باشد یا مشتری وجهی پرداخته باشد، محاسبه باید از نو براساس حقوق و تعهدات باقیمانده انجام شود.
۶. ترکیب هزینههای تکمیل قرارداد
| نوع هزینه مستقیماً مرتبط | میلیون ریال |
|---|---|
| تجهیزات و مواد مستقیم | ۲٬۳۵۰ |
| دستمزد مستقیم تیم فنی | ۷۸۰ |
| سهم استهلاک تجهیزات مورد استفاده | ۳۳۰ |
| سهم نظارت فنی مستقیماً مرتبط | ۳۰۰ |
| جمع هزینه ایفای قرارداد | ۳٬۷۶۰ |
جمع هزینههای افزایشی مستقیم ۲٬۳۵۰ + ۷۸۰ = ۳٬۱۳۰ میلیون ریال و سایر هزینههای مستقیماً مرتبط ۳۳۰ + ۳۰۰ = ۶۳۰ میلیون ریال است. بنابراین هزینه تکمیل قرارداد ۳٬۱۳۰ + ۶۳۰ = ۳٬۷۶۰ میلیون ریال خواهد بود. هزینههای عمومی غیرمرتبط، تبلیغات عمومی و مخارج سایر پروژهها در این مثال گنجانده نشدهاند.
۷. زیان خالص اجرای قرارداد
مبلغ قابل دریافت در صورت اجرای تعهد ۳٬۲۰۰ میلیون ریال و هزینه ایفای آن ۳٬۷۶۰ میلیون ریال است. بنابراین زیان اجرای قرارداد ۳٬۷۶۰ − ۳٬۲۰۰ = ۵۶۰ میلیون ریال محاسبه میشود. حاشیه این قرارداد نسبت به مبلغ قرارداد، منفی ۱۷٫۵ درصد است. این محاسبه درباره اجرای قرارداد درست است، اما هنوز پاسخ نهایی اندازهگیری ذخیره نیست.
۸. محاسبه هزینه خاتمه قرارداد
طبق قرارداد فرضی، واحد تجاری با پرداخت مبلغ قطعی ۴۲۰ میلیون ریال میتواند از تمام تعهدات باقیمانده خارج شود. در این فرض هیچ بازپرداخت، جریمه اضافی، هزینه جانبی یا خدمت دیگری پس از خاتمه وجود ندارد.
| گزینه خروج | هزینه خالص (میلیون ریال) |
|---|---|
| تکمیل و اجرای قرارداد | ۵۶۰ |
| خاتمه کامل با خسارت قطعی | ۴۲۰ |
| کمترین هزینه خالص اجتنابناپذیر | ۴۲۰ |
در نتیجه، در شرایط صریح این سناریو، ذخیره قرارداد زیانبار برابر ۴۲۰ میلیون ریال خواهد بود.
۹. علت اختلاف ۱۴۰ میلیون ریالی
مدیر پروژه تنها زیان مسیر تکمیل را میبیند، ولی واحد مالی راه خروج قانونی ارزانتر را هم محاسبه میکند. تفاوت ۵۶۰ − ۴۲۰ = ۱۴۰ میلیون ریال است. چون شرکت میتواند با تحمل هزینه کمتر از بخش پرهزینهتر تعهد اجتناب کند، آن ۱۴۰ میلیون ریال، در مفروضات مثال، جزو حداقل هزینه خروج نیست. این بدان معنا نیست که خاتمه پروژه همیشه بهترین تصمیم تجاری است؛ ارزیابی شهرت، مشتریان و راهبرد شرکت یک تصمیم مدیریتی جداگانه است.
۱۰. ثبت اولیه ذخیره قرارداد زیانبار
با وجود تعهد فعلی، احتمال خروج منابع اقتصادی و امکان برآورد اتکاپذیر، ثبت تجمیعی زیر در پایان دوره انجام میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه قرارداد زیانبار | ۴۲۰ | — |
| ذخیره تعهدات قرارداد زیانبار | — | ۴۲۰ |
| جمع | ۴۲۰ | ۴۲۰ |
تمام مبالغ جدول به میلیون ریال است. در زمان شناخت ذخیره، وجه نقدی پرداخت نمیشود؛ هزینه و بدهی افزایش مییابد و سود دوره کاهش پیدا میکند.
۱۱. اثر ذخیره بر صورتهای مالی
فرض کنیم سود پیش از مالیات شرکت پیش از ذخیره ۲٬۸۰۰ میلیون ریال بوده است. پس از شناخت هزینه ۴۲۰ میلیون ریالی، سود پیش از مالیات به ۲٬۳۸۰ میلیون ریال میرسد. بدهی نیز ۴۲۰ میلیون ریال افزایش مییابد، اما جریان نقد در لحظه ثبت تغییری نمیکند.
| شاخص | پیش از ثبت | پس از ثبت |
|---|---|---|
| سود پیش از مالیات، میلیون ریال | ۲٬۸۰۰ | ۲٬۳۸۰ |
| ذخیره قرارداد زیانبار، میلیون ریال | ۰ | ۴۲۰ |
| خروج نقد بابت ثبت ذخیره | ۰ | ۰ |
۱۲. ثبت خاتمه و پرداخت خسارت
اگر در دوره بعد خاتمه قرارداد با همان مبلغ ۴۲۰ میلیون ریال قطعی شود، ذخیره به بدهی قطعی تبدیل و سپس تسویه میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| ذخیره قرارداد زیانبار | ۴۲۰ | — |
| حساب پرداختنی بابت خاتمه قرارداد | — | ۴۲۰ |
| حساب | بدهکار | بستانکار |
|---|---|---|
| حساب پرداختنی بابت خاتمه قرارداد | ۴۲۰ | — |
| بانک | — | ۴۲۰ |
در این حالت، هزینه قبلاً ثبت شده است؛ بنابراین خود پرداخت خسارت نباید بدون دلیل دوباره هزینه دوره تلقی شود.
۱۳. کنترل نهایی گردش ذخیره
در زمان شناخت، ۴۲۰ میلیون ریال هزینه و ذخیره ایجاد شده است. تبدیل ذخیره به بدهی قطعی فقط طبقهبندی بدهی را تغییر میدهد. پس از پرداخت ۴۲۰ میلیون ریال، ذخیره و بدهی مربوط صفر هستند. جمع هزینه شناساییشده ۴۲۰ و وجه پرداختشده ۴۲۰ میلیون ریال است؛ هزینه نباید دو بار ثبت شود.
۱۴. اگر حق فسخ ارزانتر وجود نداشته باشد
در سناریوی مستقل که مبلغ قابل دریافت ۳٬۲۰۰ و هزینه تکمیل ۳٬۷۶۰ میلیون ریال است، ولی امکان خروج با هزینه کمتر وجود ندارد، حداقل زیان اجتنابناپذیر را با مفروضات اعلامشده برابر ۵۶۰ میلیون ریال در نظر میگیریم. در آن سناریو ثبت «هزینه قرارداد زیانبار» بدهکار و «ذخیره قرارداد زیانبار» بستانکار، هر یک به مبلغ ۵۶۰ میلیون ریال خواهد بود. دو سناریوی ۴۲۰ و ۵۶۰ را نباید همزمان ثبت کرد.
۱۵. حساسیت ذخیره به مبلغ خاتمه
| فرض سناریو | زیان اجرا | هزینه خاتمه | مبنای ذخیره |
|---|---|---|---|
| قرارداد اصلی | ۵۶۰ | ۴۲۰ | ۴۲۰ |
| خاتمه گرانتر | ۵۶۰ | ۷۰۰ | ۵۶۰ |
| خروج کاملاً بدون تعهد و خسارت | ۵۶۰ | صفر | صفر |
تمام ارقام جدول به میلیون ریال است. در حالت آخر، اصل وجود تعهد فعلی اجتنابناپذیر نیز باید از نظر استاندارد بررسی شود. صفرشدن هزینه خاتمه در یک جدول فرضی، به معنی امکان فسخ بدون پیامد در تمام قراردادها نیست.
۱۶. هزینههای مرتبط و خطر تشخیص نادرست
اگر فقط ۲٬۳۵۰ میلیون ریال مواد و ۷۸۰ میلیون ریال دستمزد مستقیم منظور شود، هزینه ۳٬۱۳۰ و حاشیه ظاهری قرارداد ۷۰ میلیون ریال سود میشود. اما در سناریو، ۶۳۰ میلیون ریال استهلاک و نظارت فنی مستقیماً مرتبط نیز باید بررسی شود. با احتساب آنها، هزینه ۳٬۷۶۰ و زیان اجرا ۵۶۰ میلیون ریال است. این مثال نشان میدهد حذف سهم مناسب هزینههای مرتبط، میتواند تشخیص قرارداد زیانبار را مخدوش کند.
۱۷. هزینههای تاریخی را دوباره وارد نکنید
در پروژههای واقعی، بخشی از هزینهها ممکن است در دورههای قبل تحمل و شناسایی شده باشد. برای برآورد تعهد باقیمانده نباید مخارج گذشته را بدون مبنا دوباره به هزینههای آینده افزود. اطلاعات لازم عبارتاند از: تعهدات ایفانشده، هزینههای آینده، منافع اقتصادی باقیمانده، داراییهای اختصاصیافته و هزینه خروج معتبر. گزارش زیان کل عمر پروژه با ذخیره تعهد باقیمانده الزاماً یک عدد نیست.
۱۸. کاهش ارزش دارایی پیش از ذخیره
مطابق استاندارد شماره ۴ ایران و IAS 37، پیش از شناسایی ذخیره جداگانه، کاهش ارزش داراییهای اختصاصیافته یا مورد استفاده برای اجرای قرارداد بررسی میشود. در یک مثال مستقل، تجهیزی با مبلغ دفتری ۳۰۰ و مبلغ بازیافتنی ۲۴۰ میلیون ریال، در صورت احراز شرایط، به ۶۰ میلیون ریال کاهش ارزشنیاز دارد:
| حساب | بدهکار | بستانکار |
|---|---|---|
| زیان کاهش ارزش دارایی | ۶۰ | — |
| کاهش ارزش انباشته دارایی | — | ۶۰ |
سپس ذخیره قرارداد با توجه به هزینهها، منافع و آثار کاهش ارزش محاسبه میشود. مبلغ ۶۰ را نباید مکانیکی به ذخیره ۴۲۰ سناریوی اصلی اضافه کرد؛ زیرا این یک پرونده مستقل است و خطر دوبارهشماری وجود دارد.
۱۹. تمایز با زیان عملیاتی آینده
پیشبینی زیان عملیاتی سال بعد بهتنهایی مجوز ایجاد ذخیره نیست. پیشبینی ممکن است به فعالیتهایی مربوط باشد که شرکت هنوز تعهد فعلی اجتنابناپذیری برای آنها ندارد. در مقابل، قرارداد زیانبار دارای تعهد قراردادی فعلی است که خروج از آن هزینه اجتنابناپذیر ایجاد میکند. تمایز این دو برای جلوگیری از ایجاد ذخایر سلیقهای و هموارسازی سود ضروری است.
۲۰. ارتباط با شناسایی درآمد قرارداد
در بسیاری از پروژههای واقعی، بخشی از درآمد در طول زمان اجرای قرارداد طبق استاندارد حسابداری ۴۳ شناسایی میشود. در این حالت، درآمد، تعهد عملکردی باقیمانده، دارایی یا بدهی ناشی از قرارداد و محاسبه زیانباربودن باید با یکدیگر سازگار باشند. بدهی ناشی از قرارداد با مشتری با ذخیره قرارداد زیانباریک مفهوم نیست. در سناریوی اصلی، عمداً فرض شده هیچ درآمد یا پیشدریافتی قبلاً شناسایی نشده است تا مبنای محاسبه شفاف باشد.
۲۱. بازبینی برآوردهای قرارداد
فرض کنیم در یک سناریوی بعدی و پس از مذاکره با تأمینکنندگان، هزینه اجرای تعهدات از ۳٬۷۶۰ به ۳٬۵۰۰ میلیون ریال کاهش یابد. زیان اجرا اکنون ۳۰۰ میلیون ریال است؛ هزینه خاتمه همچنان ۴۲۰ باقی میماند. بنابراین حداقل هزینه خروج ۳۰۰ و کاهش ذخیره قبلی ۱۲۰ میلیون ریال خواهد بود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| ذخیره قرارداد زیانبار | ۱۲۰ | — |
| برگشت هزینه قرارداد زیانبار | — | ۱۲۰ |
تغییر برآورد باید مبتنی بر اسناد معتبر و در تاریخ گزارشگری باشد، نه هدفگذاری سود مدیریت.
۲۲. ERP چگونه قراردادهای پرریسک را نشان میدهد؟
واحد فروش مبلغ قرارداد و حقوق مشتری، مدیریت پروژه برآورد هزینه تکمیل، منابع انسانی هزینه تیم، واحد حقوقی بندهای فسخ و حسابداری ثبتهای مالی را نگهداری میکنند. اگر دادهها به هم متصل نباشند، تغییر وضعیت اقتصادی قرارداد دیر شناسایی میشود. مستندات Microsoft Dynamics 365 Project Operations امکان ثبت برآوردها، هزینه واقعی، هزینه مانده و اختلاف هزینه برنامهریزیشده با هزینه پیشبینیشده هنگام تکمیل را توضیح میدهد. بااینحال، برآورد هزینه ERP بهتنهایی مبلغ ذخیره حقوقی قرارداد زیانبار را محاسبه نمیکند؛ شرط فسخ و حق قانونی خروج نیازمند ارزیابی جداگانهاند.
۲۳. دادههای موردنیاز برای محاسبه قابل رسیدگی
| فیلد | هدف کنترلی |
|---|---|
| شناسه قرارداد و نسخه معتبر | اتصال اسناد و الحاقیهها |
| مبلغ و منافع باقیمانده | تعیین مبنای اقتصادی |
| تعهدات ایفاشده و ایفانشده | تفکیک گذشته از آینده |
| مخارج واقعی انجامشده | جلوگیری از دوبارهشماری |
| هزینه برآوردی تکمیل | محاسبه زیان اجرای قرارداد |
| سهم مخارج مستقیماً مرتبط | تکمیل پوشش هزینهها |
| بند و مبلغ معتبر فسخ | سنجش هزینه خاتمه |
| دارایی اختصاصی قرارداد | ارزیابی کاهش ارزش |
| تاریخ برآورد و مسئول تصویب | کنترل بهروزبودن داده |
| مانده و گردش ذخیره | تطبیق با دفتر کل |
در سناریو، سیستم باید ۵۶۰ و ۴۲۰ را از دو مسیر مستند محاسبه و نتیجه ۴۲۰ را برای بررسی و تصویب انسانی پیشنهاد کند.
۲۴. کاربرد هوش مصنوعی در قراردادهای زیانبار
هوش مصنوعی میتواند شروط فسخ، تعدیل قیمت و خسارت تأخیر را از نسخههای معتبر قرارداد استخراج کند؛ اختلاف بین الحاقیهها و نسخههای قدیمی را شناسایی کند؛ تغییر قیمت مواد و دستمزد را در برآورد تکمیل ببیند؛ و قراردادهایی با افت شدید حاشیه سود را بهعنوان مورد پرریسک علامت بزند. سپس موتور قواعد میتواند زیان اجرای ۵۶۰، هزینه خاتمه ۴۲۰ و اختلاف ۱۴۰ میلیون ریالی را محاسبه کند.
این خروجیها، بدون بررسی حقوقی قرارداد و تأیید حسابدار، تصمیم قطعی محسوب نمیشوند. یک مدل زبانی نباید رأساً قرارداد را فسخ کند، خسارت انتقال دهد یا سند مالی نهایی صادر کند.
۲۵. معماری پیشنهادی سیستم
قرارداد معتبر ← استخراج شروط با هوش مصنوعی ← تأیید حقوقی ← برآورد هزینههای باقیمانده ← موتور قواعد حسابداری ← آزمون کاهش ارزش داراییهای مرتبط ← مقایسه هزینه اجرا و خاتمه ← کنترل داخلی ← تأیید حسابدار ← ثبت ذخیره ← بازبینی دورهای و ردپای حسابرسی.
در این زنجیره، هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند.
۲۶. هشت کنترل داخلی ضروری
نسخه معتبر قرارداد: تمام الحاقیهها، تغییر قیمتها و شروط فسخ با تاریخ و مجوز نگهداری شوند.
بهروزرسانی هزینه تکمیل: مدیر پروژه بهطور دورهای برآورد مستقل و مستند ارائه کند.
تفکیک گذشته و آینده: هزینههای انجامشده، هزینه باقیمانده و مبالغ قبلاً شناساییشده جدا باشند.
پوشش هزینه مرتبط: سهم مواد، دستمزد، استهلاک و نظارت فنی با مبنای قابل رسیدگی محاسبه شود.
تأیید حقوقی فسخ: امکان واقعی خاتمه و خسارت نهایی با قرارداد معتبر تطبیق یابد.
کاهش ارزش پیش از ذخیره: داراییهای مرتبط آزمون و احتمال دوبارهشماری بررسی شوند.
تطبیق دفتر کل: مانده ذخیره با آخرین مصوبه و برآورد قابل اتکا سازگار باشد.
کنترل تسویه و آزادسازی: هنگام فسخ، پرداخت یا تغییر برآورد، هزینه دوباره ثبت و ذخیره نامعتبر نگهداری نشود.
۲۷. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول، نه قابلیت تأییدشده فعلی: ماژول هوشمند پایش قراردادهای زیانبار میتواند پرونده قرارداد و الحاقیه، هزینه تکمیل، شرایط فسخ، هزینههای مستقیماً مرتبط، داراییهای اختصاصی، سوابق تأیید و مانده ذخیره را به هم متصل کند. سامانه پیشنهادی میتواند برای قرارداد سناریو، مبلغ ۳٬۲۰۰ میلیون ریال منافع، ۳٬۷۶۰ میلیون ریال هزینه اجرا، ۵۶۰ میلیون ریال زیان اجرا، ۴۲۰ میلیون ریال خسارت خاتمه و ۴۲۰ میلیون ریال ذخیره پیشنهادی را در یک داشبورد نمایش دهد.
قابلیتهای توسعهای میتوانند شامل تحلیل الحاقیهها، هشدار تغییر برآورد، ثبتهای پیشنهادی، گردش تأیید حقوقی و مالی، کنترل کاهش ارزش و ردپای حسابرسی باشند. وجود چنین قابلیتهایی در محصولات فعلی حسابداران برتر ادعا نمیشود.
۲۸. برنامه اجرایی چهارهفتهای
هفته اول: فهرست قراردادها، مبلغ باقیمانده، حاشیه سود پیشبینیشده و قراردادهای پرریسک استخراج شود.
هفته دوم: شرایط فسخ و مبلغ خسارت، هزینه تکمیل، درآمد باقیمانده و داراییهای مرتبط با همکاری حقوقی و مالی بررسی شوند.
هفته سوم: چند قرارداد با داده کامل برای آزمون انتخاب و هزینه اجرا، خاتمه و ذخیره با محاسبات مستقل تطبیق داده شود.
هفته چهارم: اختلافها رفع، قواعد تصویب و فرایند بازبینی ذخیره و مستندسازی تصمیم اجرا شود.
۲۹. آثار مالیاتی در شرکتهای ایرانی
شناسایی ذخیره قرارداد زیانبار در صورتهای مالی به معنی پذیرش خودکار همان رقم بهعنوان هزینه قابل قبول مالیاتی نیست. ماهیت تعهد، اسناد خسارت، زمان پرداخت و مواد قانونی قابل اعمال باید جداگانه بررسی شوند. ممکن است ذخیره در یک دوره شناسایی و پرداخت خسارت در دوره بعد انجام شود. در این مقاله برای جلوگیری از ادعای نامستند، نرخ یا حکم مالیاتی قطعی برای تمام قراردادها اعلام نمیشود.
۳۰. جمعبندی تخصصی
در سناریوی آموزشی، شرکت برای اجرای قرارداد ۳٬۲۰۰ میلیون ریالی نیازمند ۳٬۷۶۰ میلیون ریال هزینه بود؛ بنابراین زیان اجرای آن ۵۶۰ میلیون ریالمحاسبه شد. اما شرط معتبر خاتمه با ۴۲۰ میلیون ریال خسارت و بدون تعهد باقیمانده، حداقل هزینه خالص خروج را به ۴۲۰ رساند. بنابراین در فرضهای مذکور، ذخیره قرارداد زیانبار ۴۲۰ میلیون ریال است، نه ۵۶۰.
باید میان زیان اجرای پروژه، هزینه اجتنابناپذیر خروج، خسارت فسخ و مبلغ ثبتشده ذخیره تفاوت قائل شد. کنترل داراییهای مرتبط، بهروزبودن برآوردها، ثبت صحیح و هماهنگی واحدهای پروژه، مالی و حقوقی ضروریاند. ERP و هوش مصنوعی میتوانند شواهد و هشدارها را یکپارچه کنند، اما تصمیم نهایی درباره ذخیره نیازمند استناد استانداردی و قضاوت حرفهای حسابدار است.