





قوانین حقوق و دستمزد
قوانین حقوق و دستمزد فقط به حداقل حقوق محدود نمیشود. حسابدار یا کارفرما برای تهیه یک فیش حقوقی صحیح باید مزد پایه، تعداد روزهای کارکرد، پایه سنوات، حق مسکن، بن کارگری، حق تأهل، حق اولاد، اضافهکاری، شبکاری، نوبتکاری، جمعهکاری، حق بیمه و مالیات حقوق را بهدرستی تشخیص و محاسبه کند.
در سال ۱۴۰۵ نیز مبالغ حقوق و مزایا و برخی مبانی محاسباتی نسبت به سال قبل تغییر کردهاند. به همین دلیل در این مقاله، ضمن حفظ آموزشها و فرمولهای کاربردی قبلی، جدیدترین اطلاعات حقوق و دستمزد ۱۴۰۵، جدول حقوق و مزایا، پایه سنوات، بیمه، مالیات حقوق و مثالهای عملی محاسبه را بررسی میکنیم.
اگر حسابدار، مدیر مالی یا کارفرما هستید، این راهنما کمک میکند مهمترین اجزای حقوق و دستمزد سال ۱۴۰۵ را یکجا بررسی کنید و خطاهای رایج در محاسبه فیش حقوقی را کاهش دهید.

جدول حقوق و مزایای کارگران در سال ۱۴۰۵
| عنوان | مبلغ |
|---|---|
| حداقل مزد روزانه | ۵۵۴,۱۸۵ تومان |
| حقوق پایه ماه ۲۹ روزه | ۱۶,۰۷۱,۳۶۵ تومان |
| حقوق پایه ماه ۳۰ روزه | ۱۶,۶۲۵,۵۵۰ تومان |
| حقوق پایه ماه ۳۱ روزه | ۱۷,۱۷۹,۷۳۵ تومان |
| بن کارگری ماهانه | ۲,۲۰۰,۰۰۰ تومان |
| حق مسکن ماهانه | ۳,۰۰۰,۰۰۰ تومان |
| حق تأهل ماهانه | ۵۰۰,۰۰۰ تومان |
| حق اولاد برای هر فرزند واجد شرایط | ۱,۶۶۲,۵۵۵ تومان |
| پایه سنوات روزانه | ۱۶۶,۶۶۷ ریال |
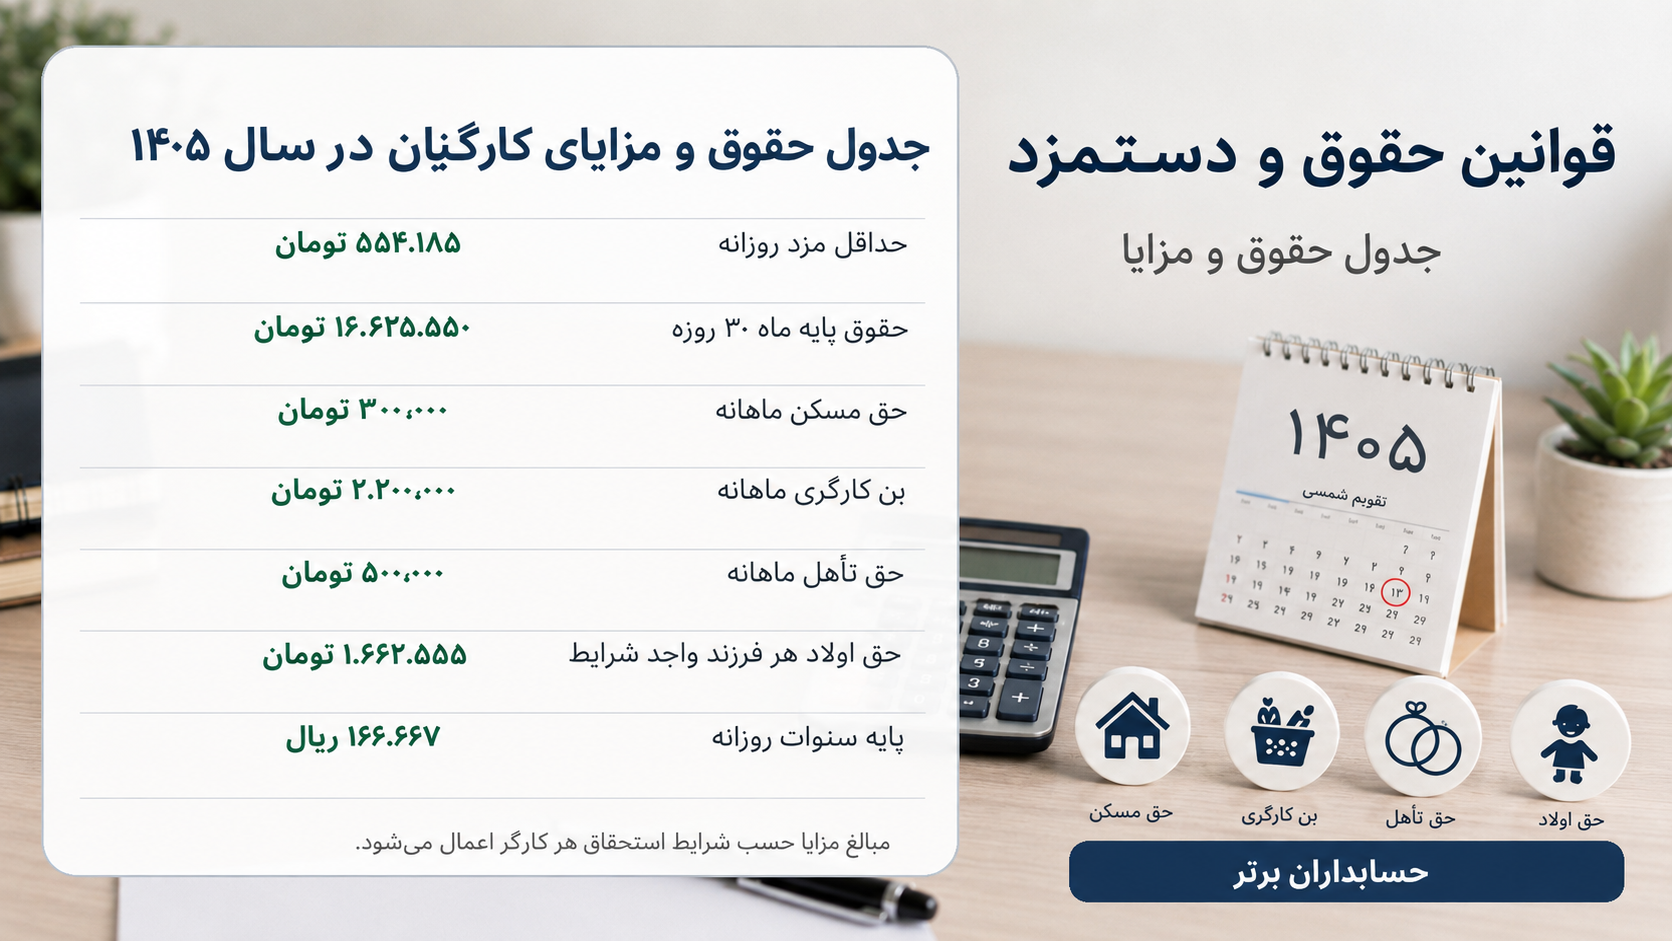
این جدول مهمترین ارقام حقوق و مزایای سال ۱۴۰۵ را بهصورت خلاصه نشان میدهد. در ادامه مقاله، نحوه محاسبه هر یک از این موارد، شرایط تعلق و اثر آنها در فیش حقوقی را بررسی میکنیم.
فیلم آموزشی حقوق و مزایای کارگران در سال ۱۴۰۵
در این فیلم، مهمترین ارقام حقوق و مزایای کارگران در سال ۱۴۰۵ شامل حداقل مزد، حقوق ماهانه، حق مسکن، بن کارگری، حق تأهل، حق اولاد و جمع دریافتی بهصورت خلاصه و کاربردی توضیح داده میشود.
برای مشاهده جزئیات بیشتر و بررسی ارقام بر اساس وضعیت کارگر، میتوانید جدول کامل حقوق و مزایای سال ۱۴۰۵ را نیز ببینید.
فرمول محاسبه حقوق ماهیانه
براساس قوانین حقوق و دستمزد، ماههای مختلف در محاسبه حقوق بر اساس تعداد روزهای ماه محاسبه میشوند. برای مثال، طبق ماده 37 قانون کار، ماه شمسی 30 روز است و حقوق ماهیانه بر همین اساس محاسبه میشود. در ماههای 31 روزه، تعداد روزها به 31 افزایش مییابد و در ماههای 29 روزه، این تعداد به 29 تغییر میکند. بهطور کلی، حقوق بر مبنای تعداد روزهای واقعی ماه محاسبه میشود.
حداقل حقوق ۱۴۰۵ چگونه محاسبه میشود؟
مبنای محاسبه حقوق کارگران، مزد روزانه و تعداد روزهای کارکرد در ماه است. حداقل مزد روزانه کارگران در سال ۱۴۰۵ برابر با ۵۵۴,۱۸۵ تومان است.
بنابراین حقوق پایه کارگر حداقلبگیر با کارکرد کامل به این صورت محاسبه میشود:
حقوق پایه ماه ۲۹ روزه:
۵۵۴,۱۸۵ × ۲۹ = ۱۶,۰۷۱,۳۶۵ تومان
حقوق پایه ماه ۳۰ روزه:
۵۵۴,۱۸۵ × ۳۰ = ۱۶,۶۲۵,۵۵۰ تومان
حقوق پایه ماه ۳۱ روزه:
۵۵۴,۱۸۵ × ۳۱ = ۱۷,۱۷۹,۷۳۵ تومان
بنابراین در محاسبه حقوق، تعداد روزهای واقعی ماه و میزان کارکرد کارگر باید مورد توجه قرار گیرد.
برای مشاهده سایر ارقام سال جاری میتوانید جدول کامل حقوق و مزایای سال ۱۴۰۵ را ببینید.
محاسبه حقوق پایه و ساعات کار قانونی
طبق ماده ۵۱ قانون کار، ساعات کار کارگران در حالت عادی نباید از ۸ ساعت در شبانهروز و مجموع ساعات کار در هفته نباید از ۴۴ ساعت بیشتر شود. بنابراین عدد ۲۲۰ ساعت را نباید بهعنوان «ساعات موظفی ثابت همه ماهها» در نظر گرفت؛ ساعات موظفی هر ماه با توجه به تعداد روزهای کاری، تعطیلات و تقویم همان ماه محاسبه میشود.
در محاسبات حقوق و دستمزد، مزد پایه هر کارگر بر اساس مزد روزانه، تعداد روزهای کارکرد و شرایط قرارداد او تعیین میشود. برای محاسبه اضافهکاری نیز باید ابتدا ساعات کار عادی و ساعات کارکرد واقعی بهدرستی مشخص شوند.
محاسبه اضافهکاری
طبق ماده ۵۹ قانون کار، ارجاع اضافهکاری در شرایط عادی با موافقت کارگر مجاز است و برای هر ساعت کار اضافی باید ۴۰ درصد بیشتر از مزد هر ساعت کار عادی پرداخت شود. همچنین ساعات اضافهکاری در حالت عادی نباید از ۴ ساعت در روز بیشتر شود؛ مگر در موارد استثنایی و با توافق طرفین.
فرمول ساده محاسبه مبلغ اضافهکاری:
مزد هر ساعت اضافهکاری = مزد هر ساعت کار عادی × ۱.۴
بنابراین ابتدا مزد هر ساعت کار عادی مشخص میشود، سپس در تعداد ساعات اضافهکاری و ضریب ۱.۴ ضرب میشود.
منبع :متن ماده ۵۹ قانون کار
جمعهکاری و تعطیلکاری چگونه محاسبه میشود؟
طبق ماده ۶۲ قانون کار، روز جمعه روز تعطیل هفتگی کارگران با استفاده از مزد است. اگر کارگر بهدلیل نوع فعالیت کارگاه، ضرورت کار یا توافق طرفین در روز جمعه کار کند و روز دیگری بهعنوان تعطیل هفتگی او تعیین شود، بابت کار در روز جمعه ۴۰ درصد اضافه بر مزد دریافت میکند.
بنابراین فوقالعاده ۴۰ درصدی ماده ۶۲ مشخصاً مربوط به جمعهکاری است و نباید تمام تعطیلات رسمی را بدون بررسی شرایط کارکرد، بهطور خودکار با همین فرمول محاسبه کرد.
در مورد کار در سایر تعطیلات رسمی، باید برنامه کار موظفی، ساعات کار انجامشده و شرایط اضافهکاری کارگر بررسی شود تا مبلغ صحیح تعیین شود.
برای توضیح کاملتر میتوانید راهنمای جمعهکاری و نحوه محاسبه آن را مطالعه کنید.
منبع قانون: متن ماده ۶۲ قانون کار
شبکاری چگونه محاسبه میشود؟
طبق ماده ۵۳ قانون کار، کار شب کاری است که بین ساعت ۲۲ تا ۶ بامداد انجام شود. اگر بخشی از ساعات کار در روز و بخشی در شب باشد، فقط ساعات واقعشده در بازه شب مشمول مقررات شبکاری هستند.
طبق ماده ۵۸ قانون کار، برای هر ساعت کار در شب، فقط به کارگران غیرنوبتی ۳۵ درصد اضافه بر مزد ساعت کار عادی تعلق میگیرد.
فرمول ساده:
فوقالعاده شبکاری = مزد ساعتی × تعداد ساعات شبکاری × ۳۵٪
بنابراین شبکاری را نباید با نوبتکاری یکسان در نظر گرفت؛ زیرا نوبتکاری درصدها و شرایط جداگانهای دارد که در بخش بعد توضیح داده میشود.
منبع :متن قانون کار؛ مواد ۵۳ و ۵۸
نوبتکاری چگونه محاسبه میشود؟
طبق ماده ۵۵ قانون کار، کار نوبتی کاری است که در طول ماه گردش دارد و نوبتهای آن در صبح، عصر یا شب قرار میگیرد.
میزان فوقالعاده نوبتکاری طبق ماده ۵۶ قانون کار به این صورت است:
| نوع نوبت کاری | فوقالعاده |
|---|---|
| صبح و عصر | ۱۰٪ |
| صبح، عصر و شب | ۱۵٪ |
| صبح و شب یا عصر و شب | ۲۲.۵٪ |
این درصدها علاوه بر مزد به کارگر پرداخت میشوند.
نکته مهم این است که نوبتکاری با شبکاری یکی نیست. فوقالعاده ۳۵ درصد شبکاری مخصوص کارگران غیرنوبتی است؛ اما کارگران نوبتی بر اساس نوع گردش شیفت، فوقالعاده ۱۰، ۱۵ یا ۲۲.۵ درصد دریافت میکنند.
منبع:متن قانون کار – مواد ۵۵ تا ۵۸.
پایه سنوات ۱۴۰۵ چقدر است و به چه کسانی تعلق میگیرد؟
طبق بخشنامه تعیین حداقل مزد سال ۱۴۰۵، به کارگرانی که در همان کارگاه دارای یک سال سابقه کار شدهاند یا یک سال از دریافت آخرین پایه سنواتی آنها گذشته است، روزانه مبلغ ۱۶۶,۶۶۷ ریال بهعنوان پایه سنوات پرداخت میشود.
نکته مهم این است که پایه سنوات فقط مخصوص قرارداد دائم نیست. کارگران دارای قرارداد دائم و موقت نیز در صورت داشتن شرایط سابقه، مشمول دریافت آن هستند و حتی اگر حق سنوات یا مزایای پایان کار خود را قبلاً تسویه کرده باشند، این موضوع بهخودیخود باعث حذف پایه سنوات نمیشود.
برای کارگران مشمول طرح طبقهبندی مشاغل، مبلغ پایه سنوات باید بر اساس جداول و دستورالعمل مربوط به طرح طبقهبندی محاسبه شود.
منبع :بخشنامه تعیین حداقل مزد سال ۱۴۰۵ در پایگاه اطلاعرسانی دولت
فیلم آموزشی پایه سنوات ۱۴۰۵
در این فیلم، مبلغ پایه سنوات سال ۱۴۰۵، شرایط تعلق آن، تفاوت پایه سنوات با حق سنوات پایان کار و یک مثال ساده محاسباتی توضیح داده میشود.
برای مشاهده جزئیات کاملتر، میتوانید راهنمای پایه سنوات ۱۴۰۵ و محاسبه آنلاین آن را ببینید.

محاسبه سنوات و مزایای پایان خدمت
یکی دیگر از اجزای مهم قوانین حقوق و دستمزد، محاسبه سنوات است. طبق ماده 24 قانون کار، اگر کارگری یک سال یا بیشتر بهطور مستمر کار کرده باشد، باید برای هر سال سابقه کار معادل یک ماه حقوق بهعنوان مزایای پایان کار دریافت کند.
تفاوت پایه سنوات با حق سنوات پایان کار
پایه سنوات و حق سنوات دو مفهوم متفاوت هستند و نباید با یکدیگر اشتباه گرفته شوند.
پایه سنوات مبلغی است که پس از احراز شرایط سابقه، به مزد جاری کارگر اضافه میشود و در طول اشتغال پرداخت میشود.
اما حق سنوات یا مزایای پایان کار مبلغی است که بر اساس سابقه کار و مطابق مقررات قانون کار محاسبه میشود و معمولاً در زمان خاتمه قرارداد یا تسویه حساب مورد توجه قرار میگیرد.
طبق ماده ۲۴ قانون کار، در صورت خاتمه قرارداد کار، کارفرما مکلف است به کارگری که مطابق قرارداد یک سال یا بیشتر کار کرده است، برای هر سال سابقه مبلغی معادل یک ماه آخرین حقوق بهعنوان مزایای پایان کار پرداخت کند.
برای توضیح کاملتر و مثالهای محاسباتی، میتوانید راهنمای حق سنوات و نحوه محاسبه آن را مطالعه کنید.
نکته مهم: تسویه حق سنوات پایان کار، بهخودیخود باعث از بین رفتن استحقاق پایه سنوات برای دوره بعد نمیشود.
عیدی کارگران چگونه محاسبه میشود؟
برای کارگری که یک سال کامل در کارگاه سابقه دارد، حداقل عیدی برابر ۶۰ روز آخرین مزد و حداکثر آن برابر ۹۰ روز حداقل مزد روزانه همان سال است.
اگر کارکرد کارگر کمتر از یک سال باشد، عیدی به نسبت مدت کارکرد محاسبه میشود.
فرمول ساده برای کارکرد کامل سال:
حداقل عیدی = آخرین مزد روزانه × ۶۰
حداکثر عیدی = حداقل مزد روزانه سال × ۹۰
برای جزئیات بیشتر و مثالهای محاسباتی میتوانی این لینک داخلی را بگذاری:
عیدی چیست و چگونه محاسبه میشود؟
حق بیمه حقوق و دستمزد در سال ۱۴۰۵ چگونه محاسبه میشود؟
در محاسبه حق بیمه، نباید ۷ درصد را مستقیماً روی کل مبلغ فیش حقوقی اعمال کرد. ابتدا باید مشخص شود کدام حقوق و مزایا مشمول کسر حق بیمه هستند و سپس حق بیمه بر مبنای مجموع اقلام مشمول محاسبه شود.
در حالت معمول کارکنان مشمول قانون کار و تأمین اجتماعی:
سهم کارگر = ۷ درصد دستمزد و مزایای مشمول حق بیمه
این مبلغ از حقوق کارگر کسر میشود و کارفرما موظف است آن را همراه با سهم خود به سازمان تأمین اجتماعی پرداخت کند.
برای کارکنانی که مشمول بیمه بیکاری هستند، ۳ درصد حق بیمه بیکاری نیز بهطور کامل بر عهده کارفرماست. ماده ۵ قانون بیمه بیکاری صراحتاً این موضوع را تعیین کرده است.
همچنین سازمان تأمین اجتماعی در بخشنامه دستمزد مبنای کسر حق بیمه سال ۱۴۰۵، حداقل دستمزد روزانه مشمولان قانون کار و تأمین اجتماعی را از ابتدای سال ۵,۵۴۱,۸۵۰ ریال اعلام کرده است.
برای آموزش عملی تنظیم و ارسال لیست میتوانید از دوره آموزش ارسال لیست بیمه آنلاین و سامانه جدید تأمین اجتماعی حسابداران برتر استفاده کنید. این لینک را همین الان بررسی کردم و صفحه فعال است.
مالیات حقوق در سال ۱۴۰۵ چگونه محاسبه میشود؟
در سال ۱۴۰۵، سقف معافیت مالیات بر درآمد حقوق ماهانه ۴۰ میلیون تومان و سالانه ۴۸۰ میلیون تومان است. درآمد مشمول مالیات بیشتر از این مبلغ، بهصورت پلکانی مشمول مالیات میشود.
| درآمد مشمول مالیات ماهانه | نرخ مالیات |
|---|---|
| تا ۴۰ میلیون تومان | معاف |
| مازاد ۴۰ تا ۸۰ میلیون تومان | ۱۰٪ |
| مازاد ۸۰ تا ۱۰۰ میلیون تومان | ۱۵٪ |
| مازاد ۱۰۰ تا ۱۲۰ میلیون تومان | ۲۰٪ |
| مازاد ۱۲۰ تا ۱۴۰ میلیون تومان | ۲۵٪ |
| مازاد بر ۱۴۰ میلیون تومان | ۳۰٪ |
نکته مهم این است که مالیات حقوق پلکانی محاسبه میشود. برای مثال اگر درآمد مشمول مالیات فرد ۱۰۰ میلیون تومان باشد، کل ۱۰۰ میلیون تومان با نرخ ۱۵ درصد محاسبه نمیشود؛ ۴۰ میلیون تومان اول معاف، ۴۰ میلیون تومان بعدی مشمول نرخ ۱۰ درصد و ۲۰ میلیون تومان بعدی مشمول نرخ ۱۵ درصد خواهد بود.
برای آموزش عملی تهیه و ارسال فهرست مالیات حقوق میتوانید از دوره آموزش ارسال لیست مالیات حقوق حسابداران برتر استفاده کنید.
نتیجهگیری
در نهایت، رعایت قوانین حقوق و دستمزد برای جلوگیری از بروز مشکلات حقوقی و مالی در سازمانها و کسبوکارها ضروری است. این قوانین بهطور دقیق و منظم به محاسبات حقوقی کمک میکنند و میتوانند به حسابداران و کارفرمایان در محاسبات حقوق و دستمزد کمک کنند. برای کسب اطلاعات بیشتر و مشاوره در زمینه قوانین حقوق و دستمزد، میتوانید با کارشناسان ما تماس بگیرید و از نرمافزارهای حسابداری برای محاسبه دقیقتر حقوق و دستمزد استفاده کنید.

با توجه به اهمیت قوانین حقوق و دستمزد در هر سازمان و پیچیدگیهای موجود در محاسبات مربوطه، نیاز به درک دقیق از فرمولهای حقوق و دستمزد برای حسابداران و کارشناسان حقوق و دستمزد ضروری است. بهویژه که این قوانین ممکن است با تغییرات و اصلاحات مختلف روبهرو شوند و باید همواره بهروز باشند تا حقوق و دستمزد بهدرستی محاسبه شود. برخی از مهمترین فرمولها و قوانین حقوق و دستمزد که برای محاسبه دقیق حقوق کارکنان کاربرد دارند به شرح زیر هستند:
فرمولهای حقوق و دستمزد
فرمولهای مختلفی برای محاسبه حقوق و دستمزد وجود دارد که شامل محاسبات پایه حقوق، اضافهکاری، تعطیلکاری، شبکاری، نوبتکاری، و سنوات میشود. این فرمولها معمولاً برای رعایت دقیق قوانین کار و جلوگیری از بروز اشتباهات محاسباتی ضروری هستند. بهعنوان مثال، در محاسبه اضافهکاری، طبق ماده 51 قانون کار، به کارگرانی که ساعات کاری بیشتری نسبت به ساعات مقرر (44 ساعت در هفته) انجام دهند، باید مبلغ اضافهکاری به نرخ خاصی پرداخت شود. همینطور در محاسبه تعطیلکاری، باید 40 درصد بیشتر از دستمزد معمولی به کارکنانی که در روزهای تعطیل کار میکنند پرداخت شود.
اهمیت رعایت قوانین حقوق و دستمزد
رعایت دقیق قوانین حقوق و دستمزد برای جلوگیری از بروز مشکلات قانونی و مالی برای کارفرمایان و کارکنان بسیار مهم است. بهویژه در شرایطی که احتمال بروز اختلافات حقوقی وجود دارد، حسابداران باید تمام قوانین و فرمولهای مربوط به حقوق و دستمزد را بهدقت محاسبه کنند. همچنین برخی از قوانین مانند پرداخت حقوق در تعطیلات رسمی، روزهای جمعه و ساعات اضافهکاری باید با توجه به مفاد مواد قانونی انجام شوند تا مشکلاتی در محاسبات بروز نکند.
استفاده از نرمافزارهای حسابداری برای محاسبه حقوق و دستمزد
استفاده از نرمافزارهای حسابداری پیشرفته برای محاسبه حقوق و دستمزد بهشدت توصیه میشود. این نرمافزارها میتوانند بهطور خودکار تمام فرمولها و قوانین حقوق و دستمزد را محاسبه کنند و از بروز خطا جلوگیری کنند. در واقع، یک نرمافزار حسابداری مناسب میتواند علاوه بر محاسبات دقیق، گزارشهای مالی مورد نیاز برای تکمیل امور مالیاتی و بیمهای را نیز بهطور خودکار تولید کند.
نتیجهگیری
در نهایت، برای انجام محاسبات دقیق حقوق و دستمزد، باید از تمام فرمولهای حقوق و دستمزد که مطابق با قوانین کار و تأمین اجتماعی هستند استفاده کرد. علاوه بر این، استفاده از نرمافزارهای حسابداری بهویژه در شرایط پیچیده و با تعداد کارکنان بالا، میتواند به حسابداران و کارشناسان حقوق و دستمزد کمک شایانی کند. با استفاده از این روشها، کارفرمایان میتوانند از مشکلات حقوقی و مالی جلوگیری کرده و اطمینان حاصل کنند که حقوق و دستمزد کارکنان بهطور صحیح و بهموقع پرداخت میشود.
اگر برای محاسبه حقوق و دستمزد به کمک نیاز دارید، بهتر است با کارشناسان ما تماس بگیرید تا بتوانید از نرمافزارهای حسابداری با فرمولهای دقیق و بهروز برای مدیریت حقوق و دستمزد خود بهرهبرداری کنید.

چالشها و مشکلات رایج در محاسبه حقوق و دستمزد
در هر سازمان و کسبوکار، چالشهایی وجود دارند که ممکن است در فرآیند محاسبه حقوق و دستمزد به وجود آیند. برخی از این مشکلات میتوانند ناشی از عدم آگاهی از قوانین بهروز، اشتباهات در وارد کردن دادهها، یا نداشتن یک سیستم حسابداری منظم و دقیق باشند. برخی از مهمترین چالشها عبارتند از:
عدم رعایت دقیق قوانین کار: عدم آگاهی یا نادیده گرفتن تغییرات و اصلاحات در قوانین کار، بیمه تأمین اجتماعی، مالیاتها و اضافهکاریها میتواند باعث ایجاد اختلافات قانونی و مالی برای کارفرمایان و کارکنان شود. بهویژه در صورتی که ساعات اضافهکاری، تعطیلات رسمی یا سایر موارد مشابه بهدرستی محاسبه نشوند، این موضوع میتواند تبعات حقوقی و مالی داشته باشد.
محاسبات پیچیده برای کارکنان با دستمزدهای متغیر: برای کارکنانی که از سیستمهای پاداش یا کمیسیون استفاده میکنند، محاسبه دقیق حقوق و دستمزد میتواند پیچیدهتر شود. در چنین مواردی، باید میزان دقیق پاداشها و کمیسیونهای افراد بهطور دقیق ثبت و محاسبه شوند تا حقوق نهایی کارکنان بهدرستی پرداخت شود.
خطاهای انسانی در ورود دادهها: وارد کردن اشتباه اطلاعات در نرمافزارهای حسابداری یا سیستمهای حقوق و دستمزد میتواند منجر به محاسبات اشتباه و نارضایتی کارکنان شود. بهویژه اگر فرمولها بهدرستی در سیستم اعمال نشوند، این خطاها میتوانند در بلندمدت مشکلات جدی برای سازمان به وجود آورند.
چالشهای مالیاتی و بیمهای: محاسبه مالیات بر درآمد و حق بیمه یکی از بخشهای حساس حقوق و دستمزد است. تغییرات در قوانین مالیاتی یا نرخهای بیمه میتواند به محاسبات پیچیدهای نیاز داشته باشد. همچنین، باید توجه ویژهای به کسر مالیات از حقوق کارکنان و پرداختهای سازمان به تأمین اجتماعی و سایر ارگانهای دولتی داشت.
محاسبه پاداشها و مزایا: علاوه بر حقوق پایه، بسیاری از کارکنان ممکن است پاداشها و مزایای مختلفی دریافت کنند که بهطور جداگانه محاسبه میشوند. برای مثال، پاداش پایان سال، کمکهزینههای مسکن، هزینههای رفتوآمد و سایر مزایای مالیاتی و غیرمالیاتی که ممکن است بسته به نوع قراردادهای کار، متفاوت باشند.
محاسبه حقوق و دستمزد، اگرچه بهنظر یک فرآیند ساده بیاید، در واقع با چالشهای متعددی روبرو است که میتوانند بهراحتی منجر به اشتباهات مالی، قانونی یا حتی اختلافات بین کارفرمایان و کارکنان شوند. این چالشها ممکن است ناشی از عوامل مختلفی از جمله پیچیدگیهای قانونی، محدودیتهای سیستمهای حسابداری، یا اشتباهات انسانی باشند. در ادامه به برخی از مهمترین این مشکلات پرداخته میشود که در بسیاری از سازمانها و کسبوکارها بهطور معمول مشاهده میشود:
عدم رعایت دقیق قوانین کار و مقررات دولتی: یکی از اصلیترین مشکلاتی که سازمانها با آن مواجه هستند، عدم رعایت دقیق قوانین کار، بیمه تأمین اجتماعی، و مالیاتها است. قوانین مربوط به حقوق و دستمزد در بسیاری از کشورها بهطور مداوم تغییر میکنند و اگر شرکتها بهدرستی این تغییرات را پیگیری نکنند، میتوانند با مشکلات قانونی روبهرو شوند. این مسئله بهویژه زمانی اهمیت پیدا میکند که کارکنان برای ساعات اضافهکاری یا تعطیلات رسمی مبلغ بیشتری دریافت میکنند. هرگونه اشتباه در این زمینه میتواند موجب پرداخت غرامت و جریمههای سنگین برای کارفرما شود و کارکنان را نیز در موقعیت مالی دشواری قرار دهد. همچنین اگر کسر مالیات یا حق بیمه بهدرستی انجام نشود، سازمان ممکن است مجبور به پرداخت جریمههای دولتی یا خسارت به کارکنان شود.
پیچیدگیهای محاسبه حقوق برای کارکنان با دستمزد متغیر: محاسبه حقوق و دستمزد برای کارکنانی که از سیستمهای پاداش یا کمیسیون استفاده میکنند، بهویژه در صنایعی چون فروش، خدمات، یا پروژههای آزاد، میتواند چالشی بزرگ باشد. در این موارد، حقوق کارکنان بسته به عملکرد فردی یا تیمی، یا میزان فروش یا قراردادهای انجام شده متغیر است. این نوع محاسبه به دقت و شفافیت بیشتری نیاز دارد تا از بروز اختلافات جلوگیری شود. علاوه بر این، برای کسانی که حقوق ثابت ندارند، باید دقت بیشتری در ثبت و محاسبه مبالغ مختلف همچون پاداشها، کمیسیونها و حتی ساعات کاری اضافه اعمال شود. اگر این محاسبات با دقت انجام نشوند، ممکن است کارکنان احساس کنند که حقوقشان بهطور ناعادلانهای محاسبه شده است که میتواند به نارضایتیها و کاهش انگیزه در کارکنان منجر شود.
خطاهای انسانی در ورود و پردازش دادهها: یکی از رایجترین مشکلات در فرآیند محاسبه حقوق و دستمزد، خطاهای انسانی در وارد کردن دادهها به سیستم است. گاهی اوقات، کارکنان حسابداری یا مسئولان پرداخت ممکن است بهطور غیرعمدی ساعات کار یا اضافهکاریهای کارکنان را اشتباه وارد کنند، یا فرمولهای حسابداری را بهطور اشتباهی در سیستم اعمال کنند. این اشتباهات میتوانند باعث محاسبه نادرست حقوق کارکنان شوند و نهتنها اعتماد کارکنان به سیستم حقوقی سازمان را کاهش دهند، بلکه ممکن است موجب بروز مشکلات قانونی و مالی نیز شوند. علاوه بر این، در صورتی که دادههای مربوط به تعطیلات، مرخصیها، یا پاداشها بهطور دقیق ثبت نشوند، ممکن است حقوق نهایی کارکنان نادرست محاسبه شود که خود عاملی برای بروز اختلافات و نارضایتیها خواهد بود.
چالشهای مالیاتی و بیمهای در محاسبات حقوق و دستمزد: محاسبه دقیق مالیات بر درآمد و حق بیمه یکی از بخشهای بسیار حساس و پیچیده حقوق و دستمزد است. تغییرات مستمر در قوانین مالیاتی، نرخهای بیمه، و سیاستهای دولت میتواند باعث پیچیدگیهایی در محاسبات شود. برای مثال، ممکن است نرخهای مالیات برای اقشار مختلف کارکنان (از نظر درآمد یا نوع شغل) متفاوت باشد. همینطور، بسته به نوع قرارداد، کارکنان ممکن است مشمول کسورات بیمهای و مالیاتی متفاوتی باشند که این موارد باید بهدقت در محاسبات لحاظ شوند. این پیچیدگیها میتواند باعث ایجاد مشکلاتی برای سازمانها و کارکنان شود، بهویژه زمانی که مالیات یا حق بیمه بهطور اشتباهی کسر شود یا پرداختهای مربوطه بهطور منظم به ارگانهای دولتی ارسال نشود.
محاسبه و مدیریت پاداشها، مزایا و سایر پرداختها: بسیاری از سازمانها علاوه بر حقوق پایه، به کارکنان پاداشها و مزایای دیگری نیز اعطا میکنند. این مزایا ممکن است شامل پاداشهای عملکردی، کمکهزینههای مسکن، هزینههای رفتوآمد، یا سایر مزایای جانبی باشد. برای اطمینان از صحت و دقت این محاسبات، هر یک از این پرداختها باید بهطور دقیق ثبت شوند. در برخی سازمانها، پاداشها و مزایا بهطور ماهانه یا سالانه پرداخت میشوند و بسته به عملکرد کارکنان، ممکن است این مبالغ متغیر باشند. همینطور، باید به قوانین مربوط به مالیات و بیمه برای این پرداختها توجه ویژهای شود تا هیچگونه مشکلی در زمان محاسبه نهایی حقوق بهوجود نیاید.

راهکارها برای حل مشکلات محاسبه حقوق و دستمزد
برای حل این مشکلات و بهبود فرآیند محاسبه حقوق و دستمزد، سازمانها باید راهکارهایی دقیق و مؤثر اتخاذ کنند. این راهکارها نهتنها به کاهش خطاها و مشکلات قانونی کمک میکنند، بلکه موجب افزایش رضایت کارکنان و حفظ اعتماد آنها به سیستم حقوق و دستمزد سازمان خواهند شد. در ادامه به برخی از این راهکارها پرداخته میشود:
آموزش مداوم کارکنان و مسئولان حسابداری: یکی از مهمترین اقداماتی که میتوان در جهت بهبود فرآیند محاسبه حقوق و دستمزد انجام داد، آموزش مداوم کارکنان و مسئولان حسابداری است. بهویژه در زمینه آشنایی با تغییرات جدید در قوانین کار، مالیاتها، بیمهها و پاداشها، کارکنان حسابداری باید بهطور منظم بهروز شوند. این آموزشها میتواند بهصورت دورهای و یا از طریق برگزاری کارگاههای آموزشی انجام شود. با افزایش آگاهی و مهارتهای فنی کارکنان، میتوان از اشتباهات غیرعمدی و مشکلات قانونی جلوگیری کرد و دقت محاسبات حقوق و دستمزد را بهطور چشمگیری افزایش داد.
استفاده از نرمافزارهای پیشرفته و خودکار حسابداری: یکی از مؤثرترین روشها برای جلوگیری از مشکلات محاسباتی، استفاده از نرمافزارهای حسابداری بهروز و خودکار است. این نرمافزارها قادرند فرمولهای پیچیده حقوق و دستمزد را بهطور دقیق محاسبه کنند و امکان بهروزرسانی قوانین و مقررات را بهصورت خودکار دارند. بهاینترتیب، خطر اشتباهات انسانی به حداقل میرسد و محاسبات بهطور سریعتر و دقیقتری انجام میشود. علاوه بر این، این نرمافزارها قابلیت محاسبه تمامی مزایا، پاداشها، مالیاتها و بیمهها را بهصورت دقیق دارند که موجب کاهش نگرانیها در مورد محاسبات پیچیده میشود.
توسعه سیستمهای کنترل داخلی و نظارتی: بهمنظور کاهش خطاها و مشکلات احتمالی، سازمانها باید سیستمهای کنترل داخلی دقیقی برای نظارت بر فرآیند محاسبه حقوق و دستمزد ایجاد کنند. این سیستمها میتوانند شامل بررسی دوطرفه اطلاعات، تایید نهایی محاسبات، و همچنین ارزیابی مستمر صحت دادهها باشند. از این طریق، میتوان بهسرعت مشکلات احتمالی را شناسایی کرده و اقدامات اصلاحی را انجام داد.
مشاوره تخصصی و استفاده از کارشناسان مالی و حقوقی: بهمنظور اطمینان از صحت محاسبات و رعایت قوانین، سازمانها میتوانند از مشاوران حقوقی و مالی برای تجزیه و تحلیل دقیقتر فرآیندهای حسابداری و حقوقی خود بهرهمند شوند. این مشاوران میتوانند در تفسیر قوانین پیچیده و تطبیق آنها با شرایط خاص سازمان کمک کرده و بهاینترتیب مشکلات قانونی و مالی را به حداقل برسانند.
نگهداری دقیق و بهروز اطلاعات کارکنان: یکی دیگر از راهکارهای مؤثر، نگهداری دقیق و بهروز اطلاعات کارکنان است. سازمانها باید اطلاعاتی همچون تاریخ شروع بهکار، ساعات کار، مرخصیها، پاداشها و اضافهکاریها را بهطور منظم و دقیق ثبت کنند. با داشتن اطلاعات جامع و بهروز، محاسبه دقیقتر حقوق و دستمزد امکانپذیر خواهد بود و از بروز مشکلات و اختلافات جلوگیری خواهد شد.
برای کاهش این چالشها و مشکلات، روشهای مختلفی وجود دارند که میتوانند در بهبود دقت و کارایی فرآیند محاسبه حقوق و دستمزد مؤثر باشند:
آموزش مداوم پرسنل حسابداری: حسابداران و کارشناسان حقوق و دستمزد باید بهطور مداوم از تغییرات قوانین و مقررات آگاه باشند. برگزاری دورههای آموزشی برای آنها میتواند به کاهش اشتباهات ناشی از ناآگاهی و عدم بهروزرسانی اطلاعات کمک کند.
استفاده از نرمافزارهای بهروز و خودکار: استفاده از نرمافزارهای حسابداری و حقوق و دستمزد پیشرفته که بهطور خودکار فرمولها و قوانین مربوط به حقوق و دستمزد را محاسبه میکنند، میتواند بسیاری از مشکلات را حل کند. این نرمافزارها قابلیتهای زیر را دارند:
بهروزرسانی خودکار قوانین حقوق و دستمزد
محاسبه اتوماتیک مالیاتها، بیمهها و سایر کسورات
ثبت و محاسبه پاداشها و اضافهکاریها
ارائه گزارشهای دقیق و شفاف برای مالیات و تأمین اجتماعی
توسعه سیستمهای کنترل داخلی: ایجاد سیستمهای کنترل داخلی دقیق و بررسی دوطرفه اطلاعات ورودی و خروجی در فرآیند محاسبه حقوق و دستمزد میتواند از بروز خطاهای انسانی جلوگیری کند. استفاده از روشهای تایید و بررسی دقیق اطلاعات قبل از تایید نهایی میتواند بهطور قابلتوجهی دقت محاسبات را بالا ببرد.
مشاوره حقوقی و مالی: بسیاری از سازمانها برای اطمینان از تطابق حقوق و دستمزد با قوانین کار و مالیات، از مشاوران حقوقی و مالی استفاده میکنند. مشاوران میتوانند در تفسیر قوانین و مقررات و همچنین بهروزرسانی سیستمها کمک کنند.
ایجاد پایگاه داده دقیق و جامع برای کارکنان: نگهداری اطلاعات دقیق و بهروز از کارکنان، شامل تاریخ شروع بهکار، ساعات کاری، مزایا و پاداشها، تعطیلات و اضافهکاریها میتواند در فرآیند محاسبه حقوق و دستمزد بسیار مؤثر باشد. این اطلاعات باید بهطور منظم بهروزرسانی شوند تا هیچ اشتباهی در محاسبات ایجاد نشود.
نتیجهگیری
محاسبه دقیق حقوق و دستمزد یکی از وظایف اساسی هر سازمان است که باید با دقت و مطابق با قوانین و مقررات انجام شود. چالشها و مشکلات مختلفی ممکن است در این فرآیند بروز کنند، اما با استفاده از راهکارهایی همچون بهروزرسانی نرمافزارهای حسابداری، آموزش مداوم پرسنل، و مشاورههای حقوقی و مالی، میتوان این مشکلات را به حداقل رساند. رعایت دقیق قوانین و استفاده از سیستمهای مدرن و خودکار میتواند هم به کارفرمایان کمک کند تا از بروز مشکلات حقوقی و مالی جلوگیری کنند و هم کارکنان را از پرداختهای منصفانه و درست بهرهمند سازد.
مقالات پیشنهادی مرتبط
حق اولاد 1405 در قانون کار+فیلم آموزشی
حق ماموریت چیست و حق ماموریت 1405+فیلم آموزشی
عيدی سال1405+جدول عيدی،فرمول محاسبه
نوبت کاری1405 در قانون کار همراه با جدول نوبت کاری و فرمول محاسبه
راهنمای جامع اضافهکاری در سال 1405: قوانین، محاسبه، و سقف ساعات اضافه کاری