


مقدمه: تمام سود تسهیلات بانکی هزینه دوره نیست
مدیر مالی یک شرکت تولیدی در حال بررسی پرونده احداث خط جدید کارخانه است.
شرکت برای ساخت یک خط تولید، ۱۰٬۰۰۰ میلیون ریال تسهیلات بانکی با نرخ سالانه ۱۸ درصد دریافت کرده است.
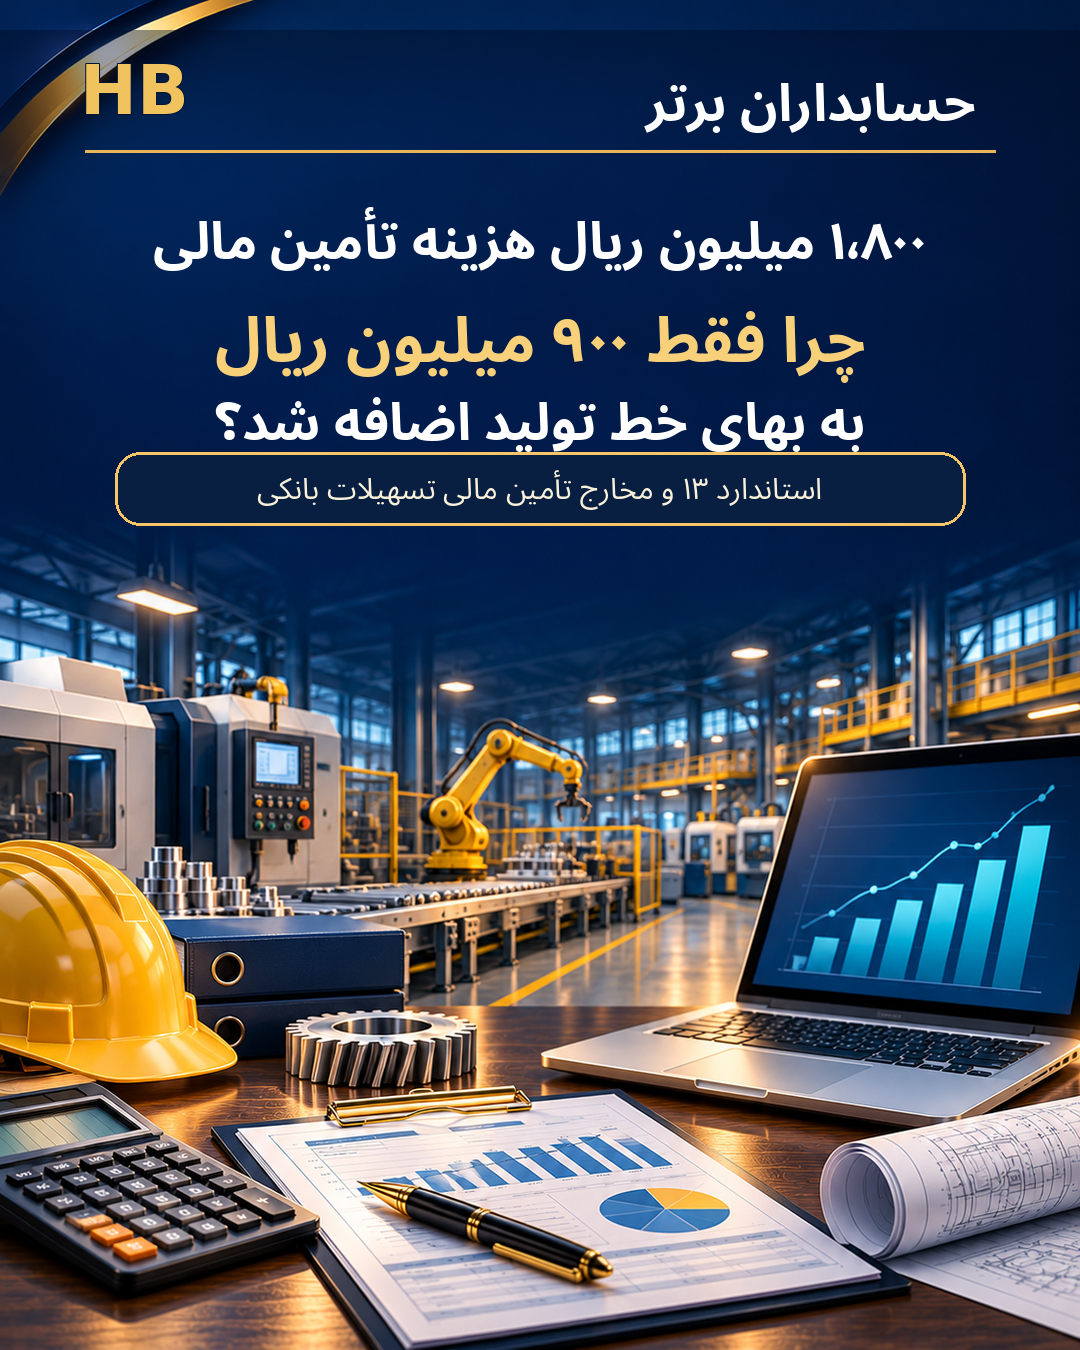
در طول سال، مجموع هزینه تأمین مالی این تسهیلات به ۱٬۸۰۰ میلیون ریال رسیده است.
مدیر پروژه معتقد است تمام این مبلغ باید به بهای تمامشده خط تولید اضافه شود؛ زیرا تسهیلات مشخصاً برای احداث همان خط دریافت شده است.
اما حسابدار پس از بررسی گزارشهای پیشرفت پروژه، صورتوضعیت پیمانکاران و تاریخ آمادهشدن دارایی، نتیجه متفاوتی ارائه میدهد.
از مجموع ۱٬۸۰۰ میلیون ریال مخارج تأمین مالی:
- ۹۰۰ میلیون ریال واجد شرایط سرمایهایشدن است.
- ۴۵۰ میلیون ریال به دوره توقف طولانی و غیرعادی پروژه مربوط میشود.
- ۴۵۰ میلیون ریال پس از آمادهشدن خط تولید برای استفاده ایجاد شده است.
بنابراین، تنها نیمی از مخارج تأمین مالی سال در بهای تمامشده دارایی منظور میشود.
مدیرعامل میپرسد:
«اگر تمام تسهیلات برای ساخت همین خط تولید گرفته شده، چرا نباید تمام هزینه آن به دارایی اضافه شود؟»
پاسخ به سه موضوع اساسی بستگی دارد:
ماهیت دارایی، زمان انجام فعالیتهای آمادهسازی و وضعیت پیشرفت پروژه.
این مسئله برای شرکتهای تولیدی، پیمانکاری، توسعهدهندگان پروژههای صنعتی و مدیران مالی سازمانهایی که داراییهای بلندمدت را از محل تسهیلات تأمین میکنند، اهمیت زیادی دارد.
۱. تفاوت هزینه تأمین مالی و بهای تمامشده دارایی
مخارج تأمین مالی، هزینههایی هستند که واحد تجاری در ارتباط با تأمین منابع مالی متحمل میشود.
این مخارج میتوانند شامل سود تسهیلات، کارمزد و سایر هزینههای مرتبط باشند.
در شرایط عادی، مخارج تأمین مالی در دوره وقوع به هزینه منظور میشوند.
اما در برخی پروژههای سرمایهای، بخشی از این هزینهها مستقیماً به آمادهسازی یک دارایی واجد شرایط مربوط میشود.
برای مثال، شرکتی را تصور کنید که برای احداث یک کارخانه جدید، تسهیلات مشخصی دریافت کرده است.
اگر ساخت کارخانه زمان قابل توجهی نیاز داشته باشد، هزینه تأمین مالی واجد شرایط طی دوره آمادهسازی میتواند بخشی از بهای تمامشده دارایی محسوب شود.
در این حالت، هزینه مزبور بهجای شناسایی فوری در سود یا زیان، ابتدا در مبلغ دفتری دارایی منعکس میشود.
سپس، در صورت استهلاکپذیربودن دارایی، از زمان آمادهشدن آن برای استفاده، طی عمر مفید به هزینه استهلاک تبدیل خواهد شد.
اما این برخورد به معنای مجازبودن سرمایهایکردن تمام هزینههای وام تا پایان بازپرداخت نیست.
۲. استاندارد حسابداری شماره ۱۳ ایران چه میگوید؟
استاندارد حسابداری شماره ۱۳ ایران با عنوان «حسابداری مخارج تأمین مالی» چارچوب اصلی شناسایی این مخارج را مشخص میکند.
مطابق بند ۷ استاندارد، مخارج تأمین مالی اصولاً در دوره وقوع به هزینه منظور میشوند؛ مگر در مواردی که طبق الزامات استاندارد، قابلیت احتساب در بهای تمامشده دارایی واجد شرایط را داشته باشند.
دارایی واجد شرایط چیست؟
طبق بند ۴ استاندارد، دارایی واجد شرایط داراییای است که آمادهسازی آن برای استفاده موردنظر یا فروش، الزاماً به زمان قابل توجهی نیاز دارد.
نمونههای احتمالی:
- ساختمان کارخانه در حال احداث
- خط تولید پیچیده در حال ساخت
- تأسیسات نیروگاهی
- پروژههای صنعتی بزرگ
- برخی موجودیهایی که آمادهسازی آنها زمان طولانی لازم دارد
در مقابل، خرید یک دستگاه آماده استفاده که صرفاً به کارخانه تحویل داده میشود، معمولاً دارایی واجد شرایط سرمایهایکردن مخارج تأمین مالی محسوب نمیشود.
همچنین تولید انبوه و مستمر موجودیهایی که در دورههای کوتاه آماده فروش میشوند، عموماً در این تعریف قرار نمیگیرد.
معیار انتساب مستقیم
طبق بند ۱۰ استاندارد ۱۳، مخارج تأمین مالی زمانی مستقیماً قابل انتساب است که اگر واحد تجاری دارایی مربوط را تحصیل یا ایجاد نمیکرد، از تحمل آن مخارج اجتناب میشد.
بنابراین، صرف ارتباط کلی وام با فعالیت شرکت کافی نیست.
باید ارتباط قابل اتکایی میان تسهیلات، دارایی و مخارج مربوط وجود داشته باشد.
۳. سه شرط شروع سرمایهایکردن مخارج تأمین مالی
طبق بند ۱۷ استاندارد حسابداری شماره ۱۳، سرمایهایکردن مخارج تأمین مالی زمانی شروع میشود که سه شرط برقرار باشد:
شرط اول: مخارج مربوط به دارایی در حال انجام باشد.
شرط دوم: مخارج تأمین مالی در حال وقوع باشد.
شرط سوم: فعالیتهای لازم برای آمادهسازی دارایی جهت استفاده موردنظر یا فروش در جریان باشد.
این سه شرط باید همزمان بررسی شوند.
برای مثال، اگر شرکت تسهیلات دریافت کند، اما هنوز هیچ فعالیت مؤثری برای آمادهسازی دارایی آغاز نشده باشد، صرف دریافت وام بهتنهایی مجوز سرمایهایکردن هزینه آن نیست.
از سوی دیگر، فعالیت آمادهسازی فقط به ساخت فیزیکی محدود نمیشود.
برخی فعالیتهای فنی و اداری ضروری، مانند طراحی مهندسی و اقدامات لازم برای دریافت مجوز، ممکن است بخشی از فرایند آمادهسازی دارایی باشند.
بنابراین، زمان شروع سرمایهایکردن باید براساس واقعیت اقتصادی پروژه تعیین شود؛ نه صرفاً تاریخ قرارداد بانک یا اولین فاکتور پیمانکار.
۴. مبنای بینالمللی IAS 23
استاندارد بینالمللی IAS 23 با عنوان Borrowing Costs نیز بر شناسایی مخارج تأمین مالی مستقیماً قابل انتساب به دارایی واجد شرایط در بهای تمامشده آن تأکید دارد.
مطابق این استاندارد، مخارجی که مستقیماً به تحصیل، ساخت یا تولید دارایی واجد شرایط مربوطاند، در صورت احراز شرایط سرمایهای میشوند و سایر مخارج تأمین مالی به هزینه دوره منظور میشوند.
IAS 23 سه مرحله مهم را تفکیک میکند:
- شروع سرمایهایکردن
- تعلیق سرمایهایکردن
- خاتمه سرمایهایکردن
در مورد تسهیلات خاص، مخارج واقعی واجد شرایط با در نظر گرفتن درآمد سرمایهگذاری موقت وجوه تسهیلات تعیین میشود.
اما برای تسهیلات عمومی، ممکن است محاسبه نرخ سرمایهایکردن بر مبنای میانگین موزون هزینه تسهیلات لازم باشد.
استاندارد ۱۳ ایران نیز در بندهای ۱۲ تا ۱۴، میان تسهیلات خاص و تأمین مالی متمرکز یا عمومی تفاوت قائل میشود.
در نتیجه، روش محاسبه تمام پروژهها الزاماً یکسان نیست.
۵. سناریوی عددی: احداث خط تولید با تسهیلات بانکی
تمام مبالغ و اطلاعات این سناریو فرضی و صرفاً آموزشی هستند.
فرض کنیم شرکت «صنایع پارستجهیز» برای ساخت یک خط تولید جدید اقدام کرده است.
پروژه در سال مالی ۱۴۰۴ اجرا میشود.
اطلاعات تأمین مالی:
| شاخص | مقدار |
|---|---|
| اصل تسهیلات اختصاصی پروژه | ۱۰٬۰۰۰ میلیون ریال |
| نرخ سالانه هزینه تأمین مالی | ۱۸٪ |
| تاریخ دریافت تسهیلات | اول فروردین ۱۴۰۴ |
| دوره محاسبه | ۱۲ ماه |
| هزینه تأمین مالی ماهانه | ۱۵۰ میلیون ریال |
| مجموع هزینه تأمین مالی سال | ۱٬۸۰۰ میلیون ریال |
برای سادهسازی محاسبات فرض میکنیم:
- قرارداد تأمین مالی، محاسبه هزینه را بر مبنای دوازده ماه مساوی انجام میدهد.
- اصل تسهیلات طی سال ثابت باقی میماند.
- بازپرداخت اصل تسهیلات پس از پایان سال مورد بررسی آغاز میشود.
- کارمزد، جریمه و هزینه مالی دیگری وجود ندارد.
- تسهیلات مشخصاً برای احداث همین خط تولید دریافت شده است.
- وجوه تسهیلات در ابتدای پروژه برای مخارج واجد شرایط مصرف شده و درآمدی از سرمایهگذاری موقت وجوه ایجاد نشده است.
- شرکت علاوه بر تسهیلات، از منابع داخلی خود نیز برای تأمین مخارج پروژه استفاده کرده است.
- کاهش ارزش دارایی در مثال وجود ندارد.
۶. محاسبه هزینه تأمین مالی سالانه و ماهانه
اصل تسهیلات:
۱۰٬۰۰۰ میلیون ریال
نرخ سالانه:
۱۸ درصد
محاسبه هزینه تأمین مالی سالانه:
۱۰٬۰۰۰ × ۱۸٪ = ۱٬۸۰۰ میلیون ریال
هزینه ماهانه طبق قرارداد فرضی:
۱٬۸۰۰ ÷ ۱۲ = ۱۵۰ میلیون ریال
بنابراین، شرکت در هر ماه ۱۵۰ میلیون ریال مخارج تأمین مالی تحمل میکند.
اما این محاسبه بهتنهایی نشان نمیدهد چه مبلغی باید به دارایی اضافه شود.
برای تعیین مبلغ قابل سرمایهایشدن، وضعیت پروژه در هر ماه باید بررسی شود.
۷. برنامه زمانی پروژه
پروژه از اول فروردین آغاز شده و در پایان آذر ۱۴۰۴ آماده استفاده میشود.
بااینحال، طی دوره ساخت یک توقف غیرعادی رخ داده است.
جدول وضعیت ماهانه
| دوره | مدت | وضعیت |
|---|---|---|
| فروردین تا خرداد | ۳ ماه | اجرای فعال پروژه |
| تیر تا شهریور | ۳ ماه | توقف طولانی و غیرعادی |
| مهر تا آذر | ۳ ماه | ازسرگیری ساخت |
| دی تا اسفند | ۳ ماه | دارایی آماده استفاده |
فرض میکنیم توقف تیر تا شهریور ناشی از اختلاف جدی و غیرمنتظره در اجرای قرارداد پیمانکاری بوده است.
در این سه ماه:
- عملیات اجرایی پروژه متوقف بوده است.
- فعالیت فنی یا اداری بااهمیتی برای آمادهسازی دارایی انجام نشده است.
- توقف، بخشی عادی یا اجتنابناپذیر از فرایند ساخت نبوده است.
- با بررسی ماهیت و مدت توقف، شرایط تعلیق سرمایهایکردن طبق استاندارد احراز شده است.
این مفروضات اهمیت دارند؛ زیرا هر توقف سهماههای الزاماً موجب تعلیق سرمایهایکردن نمیشود.
برای مثال، اگر توقف به دلیل شرایط جوی عادی و مورد انتظار پروژه باشد یا در همان مدت فعالیتهای فنی مهمی ادامه پیدا کند، ممکن است سرمایهایکردن همچنان مجاز باشد.
۸. محاسبه مخارج تأمین مالی فروردین تا خرداد
در سه ماه نخست، پروژه در حال اجراست.
مخارج ساخت در جریان است و شرایط شناخت برقرار هستند.
هزینه تأمین مالی ماهانه:
۱۵۰ میلیون ریال
مدت:
۳ ماه
محاسبه:
۱۵۰ × ۳ = ۴۵۰ میلیون ریال
بنابراین، ۴۵۰ میلیون ریال مخارج تأمین مالی این دوره به بهای تمامشده خط تولید در جریان ساخت اضافه میشود.
ثبت حسابداری
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی در جریان تکمیل ـ مخارج تأمین مالی | ۴۵۰ | — |
| سود تسهیلات پرداختنی | — | ۴۵۰ |
این ثبت، افزایش بهای دارایی در جریان تکمیل و ایجاد بدهی بابت هزینه تأمین مالی را نشان میدهد.
۹. چرا هزینه تأمین مالی دوره توقف سرمایهای نمیشود؟
یکی از مهمترین بخشهای استاندارد ۱۳ ایران، موضوع تعلیق سرمایهایکردن است.
طبق بندهای ۲۰ و ۲۱، هنگامی که عملیات ساخت فعالانه دارایی برای مدت طولانی متوقف شود، مخارج تأمین مالی دوره توقف معمولاً واجد شرایط اضافهشدن به بهای دارایی نیستند.
البته استثناهای مهمی وجود دارد.
برای مثال، اگر در طول توقف فعالیت فنی یا اداری قابل توجهی ادامه داشته باشد، ممکن است شرایط سرمایهایکردن همچنان برقرار باشد.
اما در سناریوی ما فرض شده هیچیک از این استثناها وجود ندارد.
هزینه تأمین مالی تیر تا شهریور
هزینه ماهانه:
۱۵۰ میلیون ریال
مدت توقف:
۳ ماه
محاسبه:
۱۵۰ × ۳ = ۴۵۰ میلیون ریال
این مبلغ بهعنوان هزینه تأمین مالی دوره شناسایی میشود.
ثبت حسابداری
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تأمین مالی دوره | ۴۵۰ | — |
| سود تسهیلات پرداختنی | — | ۴۵۰ |
با این ثبت، هزینه دوره افزایش مییابد.
اما بهای تمامشده دارایی در جریان تکمیل تغییر نمیکند.
نکته کلیدی: پرداخت سود تسهیلات در دوره توقف، بهتنهایی دلیل سرمایهایکردن آن نیست.
۱۰. سرمایهایکردن مخارج پس از ازسرگیری پروژه
در اول مهر، اختلاف پیمانکاری برطرف میشود و عملیات فعال ساخت دوباره آغاز میگردد.
فرض میکنیم شرایط لازم برای سرمایهایکردن مجدداً برقرار شدهاند.
پروژه از مهر تا پایان آذر ادامه دارد.
مدت:
۳ ماه
هزینه ماهانه:
۱۵۰ میلیون ریال
محاسبه:
۱۵۰ × ۳ = ۴۵۰ میلیون ریال
ثبت:
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی در جریان تکمیل ـ مخارج تأمین مالی | ۴۵۰ | — |
| سود تسهیلات پرداختنی | — | ۴۵۰ |
بنابراین، مجموع مخارج تأمین مالی سرمایهایشده تا پایان آذر عبارت است از:
۴۵۰ + ۴۵۰ = ۹۰۰ میلیون ریال
۱۱. چرا هزینه تسهیلات از دیماه به دارایی اضافه نمیشود؟
در پایان آذر، خط تولید از نظر فنی تکمیل شده است.
آزمایشهای ضروری انجام شده و دارایی در مکان و شرایط لازم برای بهرهبرداری قرار دارد.
فرض میکنیم خط تولید از اول دی ۱۴۰۴ آماده استفاده است.
در این زمان، فعالیتهای لازم برای آمادهسازی دارایی بهطور اساسی تکمیل شدهاند.
طبق بند ۲۲ استاندارد ۱۳ ایران و بند ۲۲ استاندارد IAS 23، سرمایهایکردن مخارج تأمین مالی باید در این مرحله متوقف شود.
این موضوع حتی اگر وام بانکی هنوز تسویه نشده باشد، صادق است.
هزینه تأمین مالی دی تا اسفند
مدت:
۳ ماه
هزینه ماهانه:
۱۵۰ میلیون ریال
محاسبه:
۱۵۰ × ۳ = ۴۵۰ میلیون ریال
ثبت:
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تأمین مالی دوره | ۴۵۰ | — |
| سود تسهیلات پرداختنی | — | ۴۵۰ |
بنابراین، هزینه تأمین مالی پس از آمادهشدن دارایی به هزینه دوره تبدیل میشود.
صرف اینکه وام هنوز برای پروژه قبلی بازپرداخت میشود، باعث ادامه سرمایهایکردن نیست.
۱۲. جمعبندی هزینه تأمین مالی در چهار دوره
| وضعیت پروژه | مخارج تأمین مالی | مبلغ سرمایهایشده | هزینه دوره |
|---|---|---|---|
| ساخت فعال در فروردین تا خرداد | ۴۵۰ | ۴۵۰ | صفر |
| توقف غیرعادی تیر تا شهریور | ۴۵۰ | صفر | ۴۵۰ |
| ساخت فعال مهر تا آذر | ۴۵۰ | ۴۵۰ | صفر |
| پس از آمادهشدن دارایی | ۴۵۰ | صفر | ۴۵۰ |
| جمع | ۱٬۸۰۰ | ۹۰۰ | ۹۰۰ |
کنترل نهایی:
۹۰۰ + ۹۰۰ = ۱٬۸۰۰ میلیون ریال
بنابراین، تمام مخارج تأمین مالی محاسبه شدهاند.
هیچ مبلغی حذف نشده و هیچ هزینهای دوبار شناسایی نشده است.
تفاوت فقط در نحوه شناسایی حسابداری مخارج است.
۱۳. محاسبه بهای تمامشده نهایی خط تولید
فرض کنیم شرکت برای ساخت خط تولید، علاوه بر مخارج تأمین مالی، هزینههای مستقیم زیر را متحمل شده است.
| نوع مخارج | مبلغ (میلیون ریال) |
|---|---|
| تجهیزات و قطعات اصلی خط تولید | ۹٬۰۰۰ |
| عملیات نصب و ساخت | ۴٬۰۰۰ |
| طراحی مهندسی و خدمات فنی | ۲٬۰۰۰ |
| آزمایشهای ضروری پیش از بهرهبرداری | ۱٬۰۰۰ |
| جمع مخارج مستقیم واجد شرایط | ۱۶٬۰۰۰ |
فرض میکنیم این مخارج طبق استاندارد حسابداری شماره ۱۱ ایران، واجد شرایط احتساب در بهای تمامشده دارایی ثابت مشهود هستند.
همچنین فرض میکنیم هزینههای غیرقابل انتساب، آموزش عملیاتی کارکنان، هزینههای غیرعادی و مخارج بعد از آمادهشدن دارایی در جدول وجود ندارند.
افزودن هزینه تأمین مالی واجد شرایط
مخارج مستقیم ساخت:
۱۶٬۰۰۰ میلیون ریال
مخارج تأمین مالی سرمایهایشده:
۹۰۰ میلیون ریال
بهای تمامشده نهایی:
۱۶٬۰۰۰ + ۹۰۰ = ۱۶٬۹۰۰ میلیون ریال
بنابراین، خط تولید باید در مفروضات مثال با بهای تمامشده ۱۶٬۹۰۰ میلیون ریال شناسایی شود.
این مبلغ با کل پرداخت نقدی شرکت یا مجموع اصل و سود تسهیلات برابر نیست.
بهای دارایی براساس مخارج واجد شرایط شناخت تعیین میشود.
۱۴. ثبت هزینههای ساخت خط تولید
فرض کنیم مخارج مستقیم ۱۶٬۰۰۰ میلیون ریالی بهتدریج طی اجرای پروژه ایجاد و پرداخت شدهاند.
برای سادهسازی، مجموع آنها به شکل یک ثبت تجمیعی نمایش داده میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی در جریان تکمیل ـ مخارج ساخت | ۱۶٬۰۰۰ | — |
| بانک | — | ۱۶٬۰۰۰ |
در این مثال، ۱۰٬۰۰۰ میلیون ریال از مخارج با تسهیلات اختصاصی و ۶٬۰۰۰ میلیون ریال با منابع داخلی شرکت تأمین شده است.
فرض میکنیم تسهیلات در ابتدای پروژه برای مخارج واجد شرایط مصرف شده و سرمایهگذاری موقت وجوه تسهیلات وجود نداشته است.
ثبت دریافت اصل تسهیلات
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۱۰٬۰۰۰ | — |
| تسهیلات مالی پرداختنی | — | ۱۰٬۰۰۰ |
دریافت تسهیلات بهخودیخود درآمد شرکت نیست.
همچنین اصل وام، بخشی از هزینه ساخت دارایی محسوب نمیشود.
آنچه در بهای تمامشده دارایی شناسایی شده، مخارج واقعی ساخت و بخش واجد شرایط هزینه تأمین مالی است.
۱۵. ثبت تجمیعی مخارج تأمین مالی سال
در بخشهای قبل، مخارج تأمین مالی بر اساس وضعیت پروژه ثبت شد.
برای کنترل نهایی، میتوان آثار آن را در یک ثبت تجمیعی نیز نشان داد.
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی در جریان تکمیل ـ هزینه تأمین مالی | ۹۰۰ | — |
| هزینه تأمین مالی دوره | ۹۰۰ | — |
| سود تسهیلات پرداختنی | — | ۱٬۸۰۰ |
| جمع | ۱٬۸۰۰ | ۱٬۸۰۰ |
این جدول صرفاً خلاصه ثبتهای قبلی است و نباید در کنار آنها دوباره در دفتر کل ثبت شود.
ثبت پرداخت هزینه تأمین مالی
فرض کنیم شرکت تمام سود تسهیلات سال را پرداخت کرده باشد.
| حساب | بدهکار | بستانکار |
|---|---|---|
| سود تسهیلات پرداختنی | ۱٬۸۰۰ | — |
| بانک | — | ۱٬۸۰۰ |
این پرداخت باعث تسویه بدهی سود تسهیلات میشود.
اما مبلغ اصلی وام همچنان در حساب تسهیلات پرداختنی باقی میماند.
۱۶. ثبت انتقال دارایی در جریان تکمیل به دارایی ثابت
در اول دی، خط تولید آماده استفاده است.
بنابراین، مجموع مخارج واجد شرایط از حساب دارایی در جریان تکمیل به حساب دارایی ثابت منتقل میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات و خط تولید | ۱۶٬۹۰۰ | — |
| دارایی در جریان تکمیل | — | ۱۶٬۹۰۰ |
این ثبت باعث تغییر طبقه دارایی میشود.
هیچ وجه نقدی در زمان این انتقال پرداخت نمیشود.
همچنین انتقال حسابداری به معنای ایجاد هزینه جدید نیست.
۱۷. استهلاک خط تولید از چه زمانی آغاز میشود؟
طبق استاندارد حسابداری شماره ۱۱ ایران، استهلاک دارایی ثابت مشهود از زمانی آغاز میشود که دارایی برای استفاده آماده باشد.
بنابراین، اگر خط تولید در اول دی آماده استفاده شده باشد، در صورت استهلاکپذیربودن دارایی، هزینه استهلاک از همان زمان شروع میشود؛ حتی اگر تولید تجاری با تأخیر آغاز شود.
فرض کنیم:
- بهای تمامشده خط تولید: ۱۶٬۹۰۰ میلیون ریال
- عمر مفید برآوردی: ۱۰ سال
- ارزش باقیمانده: صفر
- روش استهلاک: خط مستقیم
- تاریخ آمادهشدن: اول دی ۱۴۰۴
- مدت استهلاک سال ۱۴۰۴: سه ماه
استهلاک سالانه
۱۶٬۹۰۰ ÷ ۱۰ = ۱٬۶۹۰ میلیون ریال
استهلاک ماهانه
۱٬۶۹۰ ÷ ۱۲ = ۱۴۰٫۸۳۳ میلیون ریال
استهلاک سهماهه
۱٬۶۹۰ × ۳ ÷ ۱۲ = ۴۲۲٫۵ میلیون ریال
ثبت:
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه استهلاک خط تولید | ۴۲۲٫۵ | — |
| استهلاک انباشته خط تولید | — | ۴۲۲٫۵ |
مبلغ دفتری خط تولید در پایان سال:
۱۶٬۹۰۰ − ۴۲۲٫۵ = ۱۶٬۴۷۷٫۵ میلیون ریال
این مبلغ با فرض نبود کاهش ارزش، تغییر برآورد یا سایر تعدیلات محاسبه شده است.
۱۸. اگر حسابدار هزینه دوره توقف را هم سرمایهای کند چه میشود؟
فرض کنیم حسابدار، توقف سهماهه پروژه را نادیده بگیرد و تمام مخارج تأمین مالی فروردین تا آذر را سرمایهای کند.
در این حالت:
مدت سرمایهایکردن:
۹ ماه
هزینه ماهانه:
۱۵۰ میلیون ریال
مبلغ سرمایهایشده:
۹ × ۱۵۰ = ۱٬۳۵۰ میلیون ریال
اما مبلغ صحیح:
۹۰۰ میلیون ریال
اختلاف:
۱٬۳۵۰ − ۹۰۰ = ۴۵۰ میلیون ریال
بهای دارایی در روش نادرست
مخارج مستقیم ساخت:
۱۶٬۰۰۰ میلیون ریال
مخارج تأمین مالی سرمایهایشده اشتباه:
۱٬۳۵۰ میلیون ریال
جمع:
۱۷٬۳۵۰ میلیون ریال
مقایسه
| شاخص | روش نادرست | روش صحیح |
|---|---|---|
| بهای تمامشده دارایی | ۱۷٬۳۵۰ | ۱۶٬۹۰۰ |
| هزینه تأمین مالی دوره | ۴۵۰ | ۹۰۰ |
| استهلاک سهماهه | ۴۳۳٫۷۵ | ۴۲۲٫۵ |
| مبلغ دفتری پایان سال | ۱۶٬۹۱۶٫۲۵ | ۱۶٬۴۷۷٫۵ |
تمام ارقام به میلیون ریال هستند.
اثر بر سود
در روش نادرست، مجموع هزینههای تأمین مالی و استهلاک مربوط در سال:
۴۵۰ + ۴۳۳٫۷۵ = ۸۸۳٫۷۵ میلیون ریال
در روش صحیح:
۹۰۰ + ۴۲۲٫۵ = ۱٬۳۲۲٫۵ میلیون ریال
اختلاف:
۱٬۳۲۲٫۵ − ۸۸۳٫۷۵ = ۴۳۸٫۷۵ میلیون ریال
بنابراین، در این مقایسه، سرمایهایکردن نادرست هزینه دوره توقف باعث میشود سود پیش از مالیات سال ۴۳۸٫۷۵ میلیون ریال بیشتر از واقع گزارش شود.
همزمان، مبلغ دفتری دارایی نیز به همین میزان بیش از واقع خواهد بود.
این تطبیق نشان میدهد خطای سرمایهایکردن، هم بر صورت سود و زیان و هم بر صورت وضعیت مالی اثر میگذارد.
۱۹. تفاوت توقف عادی و غیرعادی پروژه
یکی از مهمترین قضاوتهای حسابداری، تشخیص ماهیت توقف ساخت است.
توقف عادی
فرض کنید ساخت یک پروژه صنعتی در منطقهای انجام میشود که هر سال در فصل مشخصی به دلیل شرایط جوی معمول، فعالیت ساختمانی محدود میشود.
اگر چنین توقفی بخشی معمول و ضروری از فرایند آمادهسازی دارایی باشد، سرمایهایکردن مخارج تأمین مالی ممکن است ادامه یابد.
توقف همراه با فعالیت فنی
ممکن است عملیات فیزیکی نصب متوقف باشد، اما تیم مهندسی همچنان طراحیهای ضروری، آزمایشها یا فعالیتهای فنی قابل توجهی را انجام دهد.
در چنین وضعیتی نیز باید شرایط استمرار سرمایهایکردن بررسی شود.
توقف غیرعادی و طولانی
اما اگر پروژه به دلیل اختلاف قراردادی، بحران مدیریتی یا تصمیم توقف فعالیت برای مدت طولانی غیرفعال شود و فعالیت آمادهسازی بااهمیتی انجام نشود، شرایط تعلیق میتواند برقرار باشد.
در سناریوی مقاله، توقف سهماهه بهصورت مستند و غیرعادی فرض شد.
نکته مهم: استاندارد ۱۳ یک قاعده عمومی به این صورت تعیین نکرده است که هر توقف بیش از تعداد مشخصی روز یا ماه حتماً منجر به تعلیق شود.
ماهیت، مدت و علت توقف و فعالیتهای انجامشده باید بررسی شوند.
۲۰. اگر تسهیلات عمومی باشند، محاسبه چگونه تغییر میکند؟
تا اینجا فرض کردیم شرکت تسهیلات اختصاصی برای ساخت خط تولید دریافت کرده است.
اما برخی شرکتها از منابع مالی عمومی برای چند پروژه استفاده میکنند.
در این حالت، ممکن است چند وام با نرخهای متفاوت وجود داشته باشد.
برای مثال، فرض کنیم شرکت دو تسهیلات عمومی دارد:
| تسهیلات | مانده (میلیون ریال) | نرخ سالانه |
|---|---|---|
| تسهیلات اول | ۸٬۰۰۰ | ۱۸٪ |
| تسهیلات دوم | ۱۲٬۰۰۰ | ۲۲٪ |
| جمع | ۲۰٬۰۰۰ |
با فرض ثابتبودن ماندهها و دوره کامل یکساله، میانگین موزون نرخ تأمین مالی چنین محاسبه میشود:
(۸٬۰۰۰ × ۱۸٪ + ۱۲٬۰۰۰ × ۲۲٪) ÷ ۲۰٬۰۰۰
= (۱٬۴۴۰ + ۲٬۶۴۰) ÷ ۲۰٬۰۰۰
= ۴٬۰۸۰ ÷ ۲۰٬۰۰۰
= ۲۰٫۴ درصد
این نرخ میتواند در شرایط مربوط، مبنای محاسبه مخارج تأمین مالی قابل انتساب به مخارج موزون دارایی واجد شرایط قرار گیرد.
اما باید دقت کرد:
- تسهیلات اختصاصی از محاسبه نرخ تسهیلات عمومی تفکیک میشوند.
- مخارج واجد شرایط دارایی باید با توجه به زمان وقوع بررسی شوند.
- مبلغ سرمایهایشده نباید از مخارج تأمین مالی واقعی واجد شرایط دوره بیشتر باشد.
- دورههای تعلیق و زمان خاتمه سرمایهایکردن همچنان اهمیت دارند.
بنابراین، نمیتوان نرخ ۲۰٫۴ درصد را بدون بررسی ماندههای موزون زمانی و مخارج پروژه، مستقیماً در کل بهای دارایی ضرب کرد.
۲۱. درآمد حاصل از وجوه تسهیلات استفادهنشده
در برخی پروژهها، شرکت پیش از نیاز واقعی به منابع، تسهیلات اختصاصی دریافت میکند.
ممکن است بخشی از وجه تا زمان مصرف در پروژه، موقتاً سرمایهگذاری شود.
در این شرایط، طبق بند ۱۲ استاندارد حسابداری ۱۳ ایران و الزامات متناظر IAS 23، درآمد حاصل از سرمایهگذاری موقت وجوه تسهیلات خاص باید در محاسبه مبلغ قابل سرمایهایشدن لحاظ شود.
برای مثال، فرض کنیم در یک سناریوی مستقل:
- هزینه تأمین مالی واجد شرایط پیش از کسر درآمد سرمایهگذاری: ۶۰۰ میلیون ریال
- درآمد سرمایهگذاری موقت وجوه اختصاصی مربوط: ۴۰ میلیون ریال
مبلغ خالص قابل سرمایهایشدن در شرایط فرضی:
۶۰۰ − ۴۰ = ۵۶۰ میلیون ریال
این محاسبه مستقل از سناریوی اصلی مقاله است.
در مثال ۱٬۸۰۰ میلیون ریالی، فرض کردیم تمام وجوه تسهیلات در زمان مناسب برای پروژه مصرف شدهاند و درآمد سرمایهگذاری موقت وجود نداشته است.
۲۲. آیا آمادهشدن بخشی از پروژه باعث توقف سرمایهایکردن میشود؟
در پروژههای بزرگ صنعتی، ممکن است چند بخش مستقل وجود داشته باشد.
برای مثال، یک مجموعه تولیدی شامل دو خط مستقل است.
خط اول ممکن است زودتر آماده بهرهبرداری شود، درحالیکه ساخت خط دوم ادامه دارد.
اگر هر بخش بتواند مستقل از سایر بخشها استفاده شود، طبق شرایط استاندارد ممکن است لازم باشد سرمایهایکردن مخارج تأمین مالی مربوط به بخش تکمیلشده متوقف شود.
اما اگر بخشها آنقدر به یکدیگر وابسته باشند که تا تکمیل کل مجموعه قابلیت استفاده موردنظر را نداشته باشند، زمان خاتمه سرمایهایکردن متفاوت خواهد بود.
بنابراین، یک پروژه بزرگ لزوماً فقط یک تاریخ خاتمه سرمایهایکردن ندارد.
سیستم مالی باید بتواند داراییهای مستقل و بخشهای قابل بهرهبرداری را از یکدیگر تفکیک کند.
۲۳. کاربرد ERP در مدیریت مخارج تأمین مالی
در شرکتهای دارای پروژههای سرمایهای، اطلاعات موردنیاز معمولاً در چند سیستم پراکنده است.
واحد خزانهداری، تسهیلات و هزینههای بانکی را ثبت میکند.
واحد پروژه، پیشرفت کار و توقفها را گزارش میدهد.
حسابداری دارایی ثابت نیز مخارج واجد شرایط را در حساب دارایی در جریان تکمیل نگهداری میکند.
اگر این اطلاعات به یکدیگر متصل نباشند، ممکن است تمام هزینههای وام بدون بررسی وضعیت پروژه سرمایهای شوند.
در مستندات SAP S/4HANA Cloud Public Edition نسخه 2608، مدیریت داراییهای در جریان تکمیل از طریق پروژههای سرمایهای و عناصر ساختار شکست کار یا WBS تشریح شده است.
در این ساختار، هزینهها میتوانند به پروژه تخصیص یافته و طبق قواعد مربوط به حساب دارایی در جریان تکمیل منتقل شوند.
در برخی مستندات SAP مربوط به Investment Management نیز قابلیتهای محاسبه و سرمایهایکردن هزینه تأمین مالی پروژهها توضیح داده شدهاند.
البته نحوه دسترسی و عملکرد این قابلیتها به محصول، نسخه، نوع استقرار و تنظیمات بستگی دارد.
نرمافزار باید با قواعد استاندارد و الزامات واحد گزارشگر پیکربندی شود.
۲۴. چه اطلاعاتی باید در نرمافزار مالی ثبت شود؟
برای مدیریت صحیح سرمایهایکردن هزینه تسهیلات، اطلاعات زیر اهمیت دارند.
| اطلاعات | کاربرد |
|---|---|
| شناسه پروژه | اتصال هزینهها به دارایی |
| شناسه قرارداد تسهیلات | شناسایی منبع تأمین مالی |
| نوع تسهیلات | اختصاصی یا عمومی |
| مانده و نرخ تسهیلات | محاسبه هزینه |
| تاریخ شروع فعالیت | کنترل آغاز سرمایهایکردن |
| مخارج واجد شرایط پروژه | محاسبه مبلغ قابل انتساب |
| وضعیت ماهانه پروژه | تعیین دورههای فعال و متوقف |
| علت و مستندات توقف | تشخیص تعلیق |
| تاریخ ازسرگیری | شروع مجدد سرمایهایکردن |
| تاریخ آمادهشدن دارایی | خاتمه سرمایهایکردن |
| مبلغ سرمایهایشده | کنترل دارایی در جریان تکمیل |
| هزینه منظورشده به دوره | تطبیق با دفتر کل |
با وجود این اطلاعات، سیستم میتواند برای هر ماه وضعیت مخارج تأمین مالی را مشخص کند.
در مثال مقاله:
- فروردین تا خرداد: سرمایهایشدن
- تیر تا شهریور: هزینه دوره
- مهر تا آذر: سرمایهایشدن
- دی تا اسفند: هزینه دوره
این طبقهبندی باید دارای مدارک تأییدشده باشد.
۲۵. نقش هوش مصنوعی در کنترل پروژههای سرمایهای
هوش مصنوعی میتواند در تحلیل اطلاعات پروژه و تشخیص موارد غیرعادی به حسابدار کمک کند.
اما نباید بهتنهایی درباره سرمایهایکردن مخارج تصمیم نهایی بگیرد.
استخراج اطلاعات قرارداد تسهیلات
مدلهای پردازش متن میتوانند نرخ سود، تاریخ دریافت، مدت قرارداد، دورههای پرداخت و شرایط تسویه را از اسناد استخراج کنند.
این اطلاعات باید با قرارداد بانکی و ثبتهای خزانهداری تطبیق داده شوند.
تحلیل گزارش پیشرفت پروژه
هوش مصنوعی میتواند گزارشهای پیمانکاران را بررسی کند و دورههایی را که پیشرفت فیزیکی کاهش یافته یا متوقف شده است، شناسایی کند.
اما نبود پیشرفت فیزیکی الزاماً به معنای توقف فعالیتهای واجد شرایط نیست.
ممکن است فعالیتهای مهندسی مهمی در جریان باشند.
بنابراین، اطلاعات باید توسط مدیر پروژه بررسی و تأیید شوند.
کشف هزینههای سرمایهایشده مشکوک
برای مثال، سیستم میتواند موارد زیر را علامتگذاری کند:
- هزینه تسهیلات در دوره توقف طولانی و غیرعادی
- سرمایهایکردن مخارج پس از تاریخ آمادهشدن دارایی
- نبود ارتباط مستند میان وام و پروژه
- استفاده نادرست از نرخ تأمین مالی عمومی
- ثبت تکراری هزینه تسهیلات
- نبود تطبیق میان پروژه و دفتر کل
تحلیل تغییرات بودجه
هوش مصنوعی میتواند سناریوهای تأخیر پروژه را بررسی کند.
برای نمونه، اگر پروژه سه ماه دیگر به تأخیر بیفتد، هزینه تأمین مالی اضافی با نرخ ماهانه ۱۵۰ میلیون ریال برابر خواهد بود با:
۱۵۰ × ۳ = ۴۵۰ میلیون ریال
اما این مبلغ بهصورت خودکار واجد شرایط سرمایهایشدن نیست.
باید وضعیت فعالیتهای آمادهسازی در دوره تأخیر نیز بررسی شود.
بنابراین، افزایش هزینه تأمین مالی پروژه و افزایش بهای تمامشده دارایی دو مفهوم متفاوت هستند.
۲۶. معماری پیشنهادی سیستم هوشمند
یک معماری قابل کنترل میتواند چنین باشد:
اطلاعات قرارداد تسهیلات ← دادههای پروژه و مخارج ← تحلیل اسناد با هوش مصنوعی ← تعیین وضعیت فعالیت پروژه ← موتور قواعد استاندارد ۱۳ ← محاسبه هزینه واجد شرایط ← کنترل داخلی ← تأیید حسابدار ← ثبت نهایی ← ردپای حسابرسی
در این معماری، وظایف تفکیک میشوند.
هوش مصنوعی به استخراج اطلاعات و شناسایی ناهنجاری کمک میکند.
موتور قواعد، محاسبات قطعی را انجام میدهد.
مدیر پروژه، وضعیت فعالیت را تأیید میکند.
حسابدار نیز درباره برخورد حسابداری تصمیم نهایی را کنترل میکند.
این تفکیک مسئولیتها برای جلوگیری از سرمایهایکردن غیرمجاز مخارج اهمیت دارد.
۲۷. هشت کنترل داخلی ضروری
کنترل اول: تصویب دارایی واجد شرایط
پیش از سرمایهایکردن مخارج تأمین مالی، باید واجد شرایط بودن دارایی مستند شود.
کنترل دوم: تفکیک تسهیلات اختصاصی و عمومی
روش محاسبه مخارج تأمین مالی باید متناسب با نوع تسهیلات انتخاب شود.
کنترل سوم: تأیید تاریخ شروع سرمایهایکردن
هر سه شرط شروع باید بررسی و مستند شوند.
کنترل چهارم: ثبت توقفهای پروژه
علت، تاریخ و مدت توقف باید در سیستم ثبت شود.
کنترل پنجم: کنترل فعالیتهای فنی و اداری
در دوره توقف فیزیکی، باید مشخص شود آیا فعالیتهای آمادهسازی مهم همچنان انجام شدهاند یا خیر.
کنترل ششم: کنترل تاریخ آمادهشدن دارایی
تاریخ آمادهشدن برای استفاده باید براساس مدارک فنی و عملیاتی تأیید شود.
کنترل هفتم: تطبیق مخارج تأمین مالی
جمع مخارج سرمایهایشده و هزینهشده باید با مخارج واقعی واجد بررسی تطبیق داشته باشد.
کنترل هشتم: جلوگیری از صدور ثبت تکراری
سیستم باید از ثبت دوباره هزینه تأمین مالی یا سرمایهایکردن مبلغی که قبلاً شناسایی شده جلوگیری کند.
۲۸. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول: ماژول هوشمند سرمایهایکردن مخارج تأمین مالی
با توجه به فعالیت حسابداران برتر در حوزه فناوری مالی و نرمافزارهای حسابداری، طراحی یک ماژول برای مدیریت مخارج تأمین مالی پروژههای سرمایهای میتواند فرصت توسعه محصول باشد.
این قابلیت صرفاً پیشنهاد توسعه است و بهمعنای وجود فعلی آن در محصولات حسابداران برتر نیست.
قابلیتهای پیشنهادی
- ثبت و مدیریت قراردادهای تسهیلات
- اتصال تسهیلات به پروژههای سرمایهای
- محاسبه هزینه تأمین مالی دورهای
- ثبت وضعیت فعال یا متوقف پروژه
- کنترل شرایط شروع سرمایهایکردن
- تعلیق محاسبه سرمایهای در دورههای فاقد شرایط
- کنترل تاریخ آمادهشدن دارایی
- تفکیک هزینه دوره از مخارج سرمایهای
- تهیه ثبتهای پیشنهادی حسابداری
- ایجاد گزارش مغایرت با دفتر کل
- نگهداری مدارک و تاریخچه تأییدها
نمونه داشبورد پیشنهادی
| شاخص | مبلغ یا وضعیت |
|---|---|
| اصل تسهیلات پروژه | ۱۰٬۰۰۰ میلیون ریال |
| نرخ سالانه | ۱۸٪ |
| مخارج تأمین مالی سال | ۱٬۸۰۰ میلیون ریال |
| مدت فعالیت واجد شرایط | ۶ ماه |
| مدت توقف غیرعادی | ۳ ماه |
| مدت پس از آمادهشدن | ۳ ماه |
| مخارج سرمایهایشده | ۹۰۰ میلیون ریال |
| هزینه تأمین مالی دوره | ۹۰۰ میلیون ریال |
| بهای نهایی خط تولید | ۱۶٬۹۰۰ میلیون ریال |
هدف چنین داشبوردی، نمایش ارتباط میان وضعیت عملیاتی پروژه و نتیجه حسابداری مخارج تأمین مالی است.
۲۹. برنامه اجرایی چهارهفتهای
هفته اول: جمعآوری اسناد
قراردادهای تسهیلات، صورتوضعیت پیمانکاران، مخارج پروژه و گزارشهای پیشرفت گردآوری شوند.
هفته دوم: تدوین قواعد
داراییهای واجد شرایط، تاریخهای شروع، شرایط تعلیق و خاتمه سرمایهایکردن تعیین و مستند شوند.
هفته سوم: اجرای آزمایشی
محاسبات روی یک پروژه دارای دادههای کامل اجرا شوند.
هزینه تسهیلات، مبلغ سرمایهایشده و هزینه دوره با اسناد حسابداری تطبیق داده شوند.
هفته چهارم: کنترل نهایی
اختلافات بررسی و قواعد سیستم اصلاح شوند.
پس از تأیید واحد مالی و کنترل داخلی، امکان اجرای مرحلهای برای سایر پروژههای سرمایهای بررسی شود.
۳۰. آثار مالیاتی مخارج تأمین مالی در ایران
یکی از نکات مهم آن است که سرمایهایشدن مخارج تأمین مالی در حسابداری، لزوماً به معنای پذیرش همان برخورد در محاسبات مالیاتی نیست.
برای مثال، ممکن است بخشی از هزینه سود تسهیلات در بهای تمامشده دارایی ثابت شناسایی شود.
اما آثار مالیاتی آن باید با توجه به مقررات هزینههای قابل قبول، شرایط تأمین مالی و قواعد استهلاک مالیاتی بررسی شود.
بنابراین، واحد مالی باید میان موارد زیر تفاوت قائل شود:
- هزینه شناساییشده در صورت سود و زیان
- مخارج تأمین مالی اضافهشده به بهای دارایی
- هزینه استهلاک حسابداری
- مبلغ قابل قبول مالیاتی و استهلاک مالیاتی طبق مقررات قابل اعمال
همچنین آثار احتمالی تفاوتهای موقت و مالیات انتقالی، در صورت شمول، باید جداگانه ارزیابی شوند.
در این مقاله، آثار مالیاتی برای حفظ تمرکز مثال عددی محاسبه نشدهاند.
برای ثبتهای واقعی باید قرارداد تسهیلات و مقررات معتبر دوره مربوط بررسی شود.
۳۱. جمعبندی تخصصی
سرمایهایکردن مخارج تأمین مالی یکی از موضوعات مهم حسابداری پروژههای سرمایهای است.
اما تمام هزینههای وام مرتبط با ساخت دارایی الزاماً به بهای تمامشده آن اضافه نمیشود.
در سناریوی مقاله، شرکت برای ساخت خط تولید ۱۰٬۰۰۰ میلیون ریال تسهیلات اختصاصی با نرخ ۱۸ درصد دریافت کرده بود.
مجموع مخارج تأمین مالی سال:
۱٬۸۰۰ میلیون ریال
از این مبلغ:
- ۹۰۰ میلیون ریال به دورههای ساخت فعال واجد شرایط مربوط بود.
- ۴۵۰ میلیون ریال به دوره توقف طولانی و غیرعادی مربوط شد.
- ۴۵۰ میلیون ریال پس از آمادهشدن دارایی ایجاد شد.
بنابراین، فقط ۹۰۰ میلیون ریال به بهای تمامشده خط تولید اضافه شد.
با احتساب ۱۶٬۰۰۰ میلیون ریال مخارج مستقیم ساخت، بهای تمامشده خط تولید به ۱۶٬۹۰۰ میلیون ریال رسید.
با فرض عمر مفید دهساله و روش خط مستقیم، استهلاک سهماهه پایان سال نیز ۴۲۲٫۵ میلیون ریال محاسبه شد.
این مثال نشان میدهد:
وجود تسهیلات اختصاصی برای ساخت دارایی، مجوز سرمایهایکردن تمام مخارج آن تا پایان بازپرداخت وام نیست.
تاریخ آغاز ساخت، ماهیت توقفها و زمان آمادهشدن دارایی باید با مستندات کافی بررسی شوند.
استفاده از ERP، دادههای پیشرفت پروژه و هوش مصنوعی تحت نظارت حسابدار میتواند این فرایند را قابل ردیابیتر کند.
برای مدیران مالی، مزیت اصلی چنین رویکردی فقط جلوگیری از ثبت نادرست هزینه نیست؛ بلکه ارائه تصویری دقیقتر از بهای سرمایهگذاری، سودآوری دوره و هزینه واقعی تأمین مالی پروژه است.