


مقدمه: دریافت وجه بهمعنای تحقق همه درآمد نیست
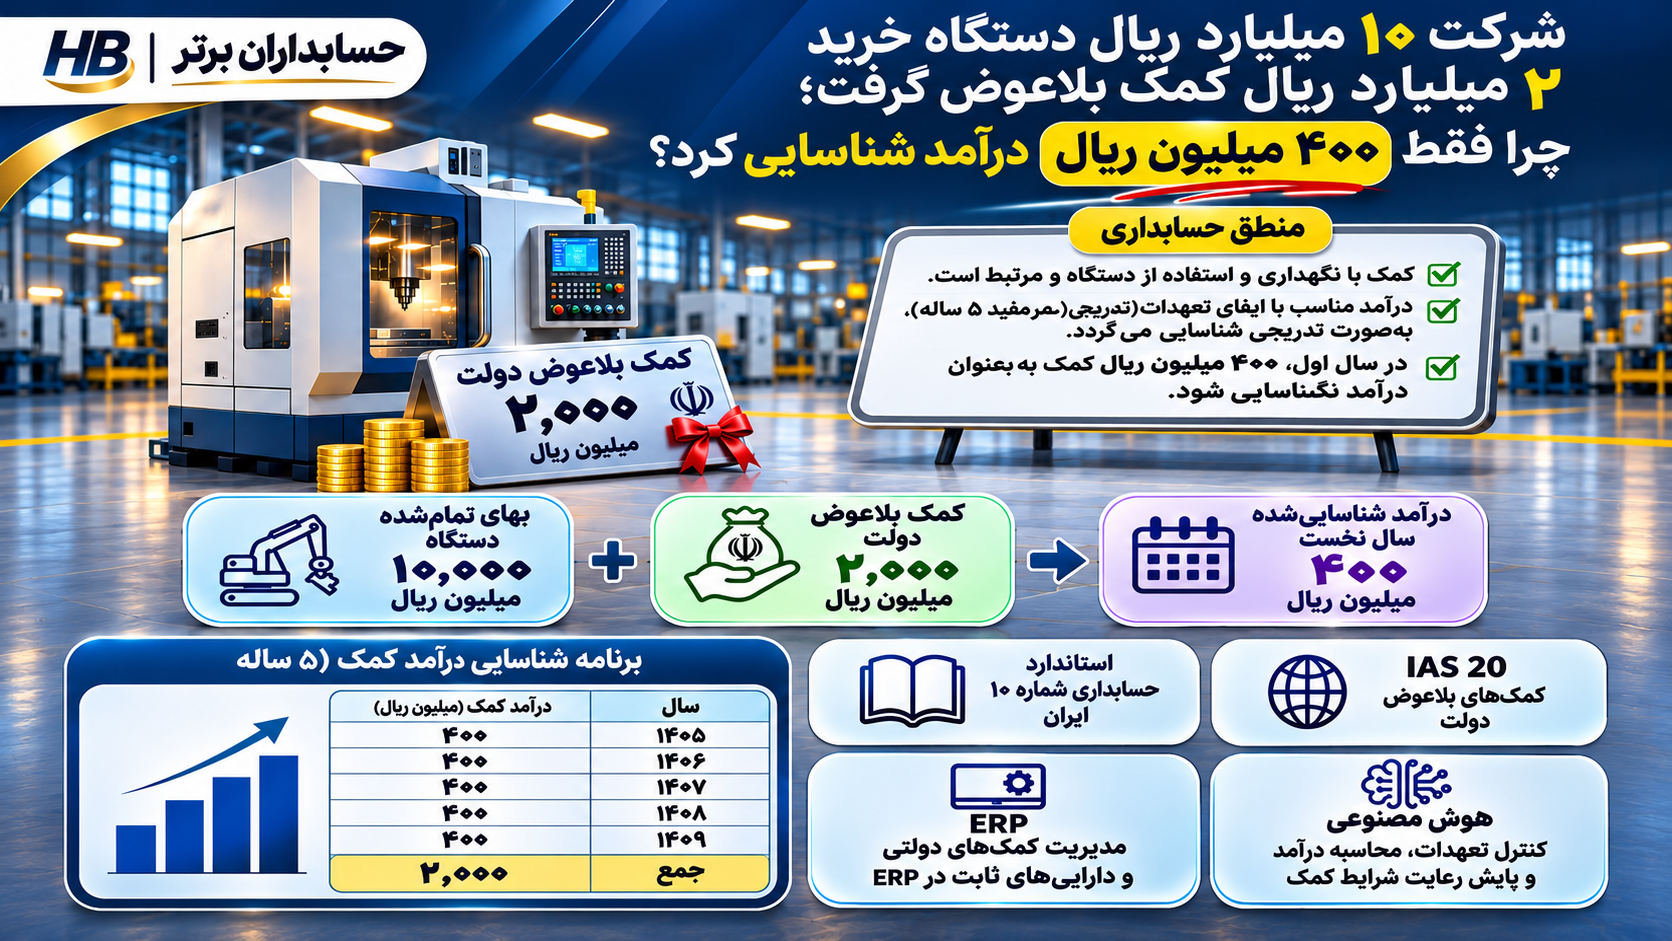
شرکت تولیدی «صنایع پیشرو» دستگاهی صنعتی به بهای ۱۰٬۰۰۰ میلیون ریال خریده و ۲٬۰۰۰ میلیون ریال کمک بلاعوض دولتی مرتبط با آن دریافت کرده است. بااینحال حسابدار در پایان سال اول تنها ۴۰۰ میلیون ریال درآمد کمک شناسایی میکند و ۱٬۶۰۰ میلیون ریال را تحت عنوان مانده تعهدات مرتبط با کمک بلاعوض نگه میدارد.
دلیل اختلاف، شرط قراردادی استفاده و نگهداری دستگاه در فعالیت تولیدی طی پنج سال است. دریافت نقدی کمک و ایفای تعهدات موضوع کمک دو رویداد متفاوتاند. سناریو و همه ارقام این مقاله فرضی و آموزشیاند.
۱. کمک بلاعوض دولت چیست؟
کمک بلاعوض دولت انتقال منافع اقتصادی به واحد تجاری در ازای رعایت شرایط مربوط به فعالیت آن در گذشته یا آینده است. ممکن است برای خرید تجهیزات، جبران هزینه معین، خسارت گذشته یا اجرای طرح حمایتی اعطا شود.
معافیت مالیاتی، تضمین وام، معامله عادی خریدوفروش با دولت و برخی مزیتهای غیرقابل اندازهگیری لزوماً کمک بلاعوض موضوع استاندارد ۱۰ محسوب نمیشوند. ماهیت توافق، نهاد اعطاکننده و دلیل پرداخت باید جداگانه احراز شود.
۲. مبنای استاندارد حسابداری شماره ۱۰ ایران
استاندارد ۱۰ ایران برای شناخت، اندازهگیری، ارائه و افشای کمکهای بلاعوض دولت به کار میرود. بند ۹ مقرر میکند چنانچه در قوانین آمره نحوه حسابداری کمک مشخص شده باشد، با رعایت معیارهای شناخت بند ۸ باید از همان حکم قانونی تبعیت کرد.
بنابراین در همه پروندههای ایران نباید روش یکسانی تجویز شود. این مقاله فرض میکند هیچ حکم آمرهای برای کمک مورد بحث، ارائه ویژه در حقوق صاحبان سرمایه یا روش متفاوت دیگری مقرر نکرده است.
۳. چهار شرط شناخت کمک بلاعوض
طبق بند ۸ استاندارد ۱۰ چهار شرط باید بررسی شود: ورود منافع اقتصادی یا کاهش خروج آن محتمل باشد؛ مبلغ کمک اتکاپذیر اندازهگیری شود؛ مخارج مرتبط با کمک اتکاپذیر اندازهگیری شود؛ و اطمینان معقولی نسبت به اجرای شروط مصرف کمک وجود داشته باشد.
صرف تصویب اولیه یک درخواست یا اعلام شفاهی حمایت کافی نیست. سند اعطا، بودجه و اعتبار، مدارک هزینه و ارزیابی احتمال رعایت شروط برای پرونده حسابداری ضروریاند.
۴. چرا کمک خرید دارایی بهتدریج درآمد میشود؟
مطابق بند ۱۳(ج)، در غیاب حکم آمره خاص، کمک تأمین مخارج تحصیل دارایی غیرجاری متناسب با ایفای تعهدات مستتر در آن، که معمولاً با عمر مفید اقتصادی دارایی ارتباط دارد، در سود و زیان شناسایی میشود.
اگر شرط استفاده از دارایی طی پنج سال بهطور یکنواخت ایفا شود، انتقال منظم مبلغ کمک طی پنج سال میتواند روش مناسبی باشد. اگر شرط مبتنی بر تعداد فرصت شغلی، حجم تولید یا تحقق نقطه عطف باشد، الگوی شناخت لزوماً خط مستقیم نیست.
۵. تفاوت استاندارد ایران و IAS 20
IAS 20 کمک مرتبط با دارایی را به روش درآمد انتقالی یا کسر از مبلغ دفتری دارایی ارائه میکند. هر دو روش اثر کمک را طی دورههای مرتبط با مخارج دارایی در سود یا زیان منعکس میکنند.
در ایران، بندهای ۹، ۱۳ و ۲۰ استاندارد ۱۰ و احکام قوانین آمره باید مبنای نهایی باشند؛ اختیار ارائه در استاندارد بینالمللی را نمیتوان بدون بررسی به همه شرکتهای ایرانی تعمیم داد.
۶. سناریوی فرضی خرید دستگاه و دریافت کمک
فرض کنید شرکت «صنایع پیشرو» در اول فروردین ۱۴۰۵ دستگاهی به بهای ۱۰٬۰۰۰ میلیون ریال خریده و آماده بهرهبرداری کرده است. مبلغ کمک ۲٬۰۰۰ میلیون ریال و عمر مفید اقتصادی دستگاه پنج سال است. ارزش باقیمانده صفر و روش استهلاک، خط مستقیم فرض میشود.
فرضهای اساسی: کمک نقدی از نهاد دولتی واجد شرایط دریافت شده؛ معیارهای شناخت احراز شدهاند؛ شرکت باید دستگاه را پنج سال در تولید استفاده کند؛ شرط استفاده بهطور یکنواخت ایفا میشود؛ حکم قانونی آمره خاص وجود ندارد؛ کاهش ارزش و آثار مالیاتی در محاسبات وارد نشدهاند.
| شاخص | مبلغ / شرایط |
|---|---|
| بهای دستگاه | ۱۰٬۰۰۰ میلیون ریال |
| کمک دریافتی | ۲٬۰۰۰ میلیون ریال |
| عمر مفید و تعهد | ۵ سال |
| روش استهلاک | خط مستقیم |
| ارزش باقیمانده | صفر |
| آغاز بهرهبرداری | اول فروردین ۱۴۰۵ |
۷. بهای تمامشده دستگاه و ثبت خرید
با فرض واجد شرایط بودن مخارج خرید و آمادهسازی طبق استاندارد داراییهای ثابت مشهود، بهای تمامشده دستگاه ۱۰٬۰۰۰ میلیون ریال است. جداگانه نگهداشتن کمک، به معنای کاهش بهای اولیه دارایی در روش انتخابشده برای مثال ایران نیست.
ثبت خرید: بدهکار ماشینآلات و تجهیزات ۱۰٬۰۰۰ میلیون ریال؛ بستانکار بانک ۱۰٬۰۰۰ میلیون ریال.
۸. ثبت دریافت کمک بلاعوض
پس از احراز شرایط شناخت و دریافت وجه، شرکت بانک را ۲٬۰۰۰ میلیون ریال بدهکار و «مانده تعهدات مرتبط با کمک بلاعوض» را ۲٬۰۰۰ میلیون ریال بستانکار میکند.
این رقم بیانگر بخش هنوز تخصیصنیافته کمک در دورههای آتی است. عنوان یادشده با بند ۲۰ استاندارد ۱۰ مرتبط است. صرف دریافت پول، تمام مبلغ را به درآمد دوره تبدیل نمیکند.
۹. استهلاک دستگاه در سال نخست
استهلاک سالانه بر مبنای روش خط مستقیم: ۱۰٬۰۰۰ ÷ ۵ = ۲٬۰۰۰ میلیون ریال. ثبت آموزشی: بدهکار هزینه استهلاک ۲٬۰۰۰ و بستانکار استهلاک انباشته ۲٬۰۰۰ میلیون ریال.
در یک واحد تولیدی واقعی، استهلاک واجد شرایط ممکن است در سربار تولید و بهای موجودی منظور شود؛ این مقاله برای تمرکز بر کمک، آن را در گزارش تحلیلی هزینه دوره نشان میدهد.
۱۰. شناسایی ۴۰۰ میلیون ریال درآمد در سال نخست
با فرض ایفای یکنواخت تعهد پنجساله: ۲٬۰۰۰ ÷ ۵ = ۴۰۰ میلیون ریال. ثبت پایان سال: بدهکار مانده تعهدات مرتبط با کمک ۴۰۰؛ بستانکار درآمد کمک بلاعوض دولت ۴۰۰ میلیون ریال.
مانده تعهدات پایان ۱۴۰۵ برابر ۲٬۰۰۰ − ۴۰۰ = ۱٬۶۰۰ میلیون ریال است. این نتیجه پاسخ اصلی مقاله را تشکیل میدهد.
| شرح | میلیون ریال |
|---|---|
| کمک اولیه | ۲٬۰۰۰ |
| درآمد سال نخست | ۴۰۰ |
| مانده پایان سال | ۱٬۶۰۰ |
۱۱. اثر کمک بر سود سال نخست
در گزارش تحلیلی و با صرفنظر از سایر درآمدها و هزینهها، استهلاک ۲٬۰۰۰ میلیون ریال و درآمد کمک ۴۰۰ میلیون ریال است؛ بنابراین خالص اثر این دو قلم بر سود برابر با ۱٬۶۰۰ میلیون ریال هزینه خواهد بود.
طبقهبندی درآمد کمک و نحوه ورود استهلاک به بهای تولید در صورتهای مالی واقعی باید جداگانه و مطابق ماهیت فعالیت تعیین شود.
۱۲. وضعیت دارایی و مانده تعهد در پایان ۱۴۰۵
بهای اولیه ماشینآلات ۱۰٬۰۰۰، استهلاک انباشته ۲٬۰۰۰ و مبلغ دفتری دارایی ۸٬۰۰۰ میلیون ریال است. در سمت دیگر، مانده تعهدات مرتبط با کمک بلاعوض ۱٬۶۰۰ میلیون ریال گزارش میشود.
دارایی و تعهد در روش انتخابشده دو قلم مستقلاند؛ نباید بدون مبنای استانداردی از طریق تهاتر دلخواه، یک رقم خالص بهجای آنها نمایش داد.
| حساب / شاخص | میلیون ریال |
|---|---|
| بهای دستگاه | ۱۰٬۰۰۰ |
| استهلاک انباشته | (۲٬۰۰۰) |
| مبلغ دفتری | ۸٬۰۰۰ |
| مانده تعهد کمک | ۱٬۶۰۰ |
۱۳. جدول پنجساله استهلاک و درآمد کمک
فرض میکنیم دستگاه و شرایط قرارداد در پنج سال بدون تغییر باقی میمانند. هر سال ۲٬۰۰۰ میلیون ریال استهلاک و ۴۰۰ میلیون ریال درآمد کمک ثبت میشود؛ مانده تعهد هر سال ۴۰۰ میلیون ریال کاهش مییابد.
در پایان ۱۴۰۹ جمع استهلاک ۱۰٬۰۰۰ میلیون ریال، جمع درآمد کمک ۲٬۰۰۰ میلیون ریال و مانده تخصیصنیافته صفر است.
| سال | استهلاک | درآمد کمک | مانده تعهد |
|---|---|---|---|
| ۱۴۰۵ | ۲٬۰۰۰ | ۴۰۰ | ۱٬۶۰۰ |
| ۱۴۰۶ | ۲٬۰۰۰ | ۴۰۰ | ۱٬۲۰۰ |
| ۱۴۰۷ | ۲٬۰۰۰ | ۴۰۰ | ۸۰۰ |
| ۱۴۰۸ | ۲٬۰۰۰ | ۴۰۰ | ۴۰۰ |
| ۱۴۰۹ | ۲٬۰۰۰ | ۴۰۰ | ۰ |
| جمع | ۱۰٬۰۰۰ | ۲٬۰۰۰ | — |
۱۴. تطبیق خالص هزینه و خالص جریان نقد
جمع استهلاک پنجساله ۱۰٬۰۰۰ و مجموع درآمد کمک ۲٬۰۰۰ است؛ خالص هزینه تحلیلی پنجساله ۸٬۰۰۰ میلیون ریال میشود.
از نظر نقدی، خرید دستگاه ۱۰٬۰۰۰ میلیون ریال خروج وجه و کمک ۲٬۰۰۰ میلیون ریال ورود وجه داشته؛ بنابراین خالص خروج وجه برابر ۸٬۰۰۰ میلیون ریال است. برابری مجموعها در این مثال به معنای همزمانی شناسایی سود و زیان با پرداخت نقدی نیست.
۱۵. خطای شناسایی کل کمک در سال نخست
اگر شرکت تمام ۲٬۰۰۰ میلیون ریال را به درآمد ۱۴۰۵ ببرد، با فرض ثبات سایر اقلام درآمد کمک ۱٬۶۰۰ میلیون ریال بیش از رقم صحیح میشود؛ مانده تعهدات مرتبط نیز ۱٬۶۰۰ میلیون ریال کمتر گزارش میشود.
در سناریوی آموزشی، هزینه استهلاک هر دو روش ۲٬۰۰۰ است؛ در نتیجه سود سال اول در روش نادرست ۱٬۶۰۰ میلیون ریال بیش از واقع خواهد بود.
۱۶. ثبت اصلاحی درآمد بیش از واقع
اگر در پایان سال روشن شود که کل کمک اشتباهاً درآمد ثبت شده، ثبت اصلاحی عبارت است از: بدهکار درآمد کمک بلاعوض دولت ۱٬۶۰۰؛ بستانکار مانده تعهدات مرتبط با کمک بلاعوض ۱٬۶۰۰ میلیون ریال.
این سند فقط در صورت وقوع خطای قبلی کاربرد دارد و نباید علاوه بر ثبت صحیح مرحلهای صادر شود.
۱۷. مقایسه دو روش مجاز در IAS 20
روش درآمد انتقالی: دارایی اولیه ۱۰٬۰۰۰، استهلاک سالانه ۲٬۰۰۰ و درآمد کمک سالانه ۴۰۰ میلیون ریال است؛ خالص اثر سالانه بر سود ۱٬۶۰۰ میلیون ریال هزینه خواهد بود.
روش کسر از دارایی در IAS 20: مبنای ارائه دارایی ۸٬۰۰۰ و استهلاک سالانه ۱٬۶۰۰ میلیون ریال است. در شرایط یکسان، خالص اثر سود برابر است اما ساختار صورت وضعیت مالی و صورت سود و زیان متفاوت خواهد بود. این مقایسه مجوز انتخاب روش دوم برای همه شرکتهای ایرانی نیست.
| شاخص | درآمد انتقالی | کسر از دارایی |
|---|---|---|
| مبنای اولیه دارایی | ۱۰٬۰۰۰ | ۸٬۰۰۰ |
| استهلاک سالانه | ۲٬۰۰۰ | ۱٬۶۰۰ |
| درآمد کمک سالانه | ۴۰۰ | ۰ |
| خالص هزینه سالانه | ۱٬۶۰۰ | ۱٬۶۰۰ |
۱۸. مقایسه مبلغ خالص در پایان سال نخست
در روش درآمد انتقالی، مبلغ دفتری دارایی ۸٬۰۰۰ و مانده تعهد کمک ۱٬۶۰۰ است؛ تفاضل تحلیلی آنها ۶٬۴۰۰ میلیون ریال میشود.
در روش کسر از دارایی طبق IAS 20، مبلغ خالص اولیه دارایی ۸٬۰۰۰ و استهلاک سال اول ۱٬۶۰۰ است؛ مبلغ دفتری ۶٬۴۰۰ میلیون ریال خواهد بود. تساوی تحلیلی ارقام به معنی یکسان بودن ارائه حسابها نیست.
۱۹. کمک برای جبران خسارت گذشته
اگر کمک صرفاً برای جبران زیان یا مخارج تحملشده قبلی، بدون تعهد آینده، اعطا شود، ممکن است طبق بند ۱۳(الف) استاندارد ۱۰ در دوره قابل وصولشدن درآمد شناسایی شود؛ مشروط به احراز معیارهای شناخت.
بنابراین تأخیر پنجساله در شناسایی درآمد، قاعده عمومی تمام انواع کمکهای دولتی نیست و فقط با ماهیت کمک و شروط پرونده سازگار است.
۲۰. دریافت کمک بهشکل دارایی غیرپولی
اگر دولت بهجای وجه نقد، زمین، ساختمان یا دستگاه منتقل کند، بند ۱۹ استاندارد ۱۰ اصولاً ارزش منصفانه دارایی دریافتی را مبنا میداند؛ مگر آنکه قوانین آمره در چارچوب محدودیت استاندارد مبنای ارزشیابی دیگری مقرر کرده باشند.
کمک غیرپولی را نباید بدون بررسی، به مبلغ اسمی یا صفر ثبت کرد. ماهیت حق انتقالیافته و محدودیتهای قانونی اهمیت دارند.
۲۱. خطر بازپرداخت در صورت نقض شروط
چنانچه شرکت پیش از پایان پنج سال دستگاه را بفروشد یا دیگر شرایط قراردادی را رعایت نکند، ممکن است اصل کمک یا بخشی از آن قابل استرداد شود.
بند ۱۸ استاندارد ۱۰ نحوه رسیدگی به کمک قابل استرداد را به نوع کمک و برخورد قبلی وابسته میکند. برای پرونده واقعی باید مبلغ مانده تعهد، خسارات احتمالی، دارایی مربوط و اسناد بازپرداخت بررسی شوند؛ در این مقاله مبلغ تازهای برای این سناریو حدس زده نمیشود.
۲۲. چهار مرحله مدیریت مالی کمک
مراحل عملیاتی عبارتاند از: احراز استحقاق طبق مصوبه و قرارداد؛ شناخت مبلغ و ثبت جریان نقد؛ پایش ایفای تعهدات؛ و انتقال دورهای کمک به درآمد و تسویه مانده.
ثبت صرفِ دریافت بانکی کافی نیست. واحد مالی باید در دورههای بعد نیز پرونده کمک را باز نگه دارد تا مشخص شود چه مقدار از تعهدات انجام شده و چه میزان کمک هنوز به درآمد تبدیل نشده است.
۲۳. اثر بر صورت جریانهای نقدی
در این سناریو ۱۰٬۰۰۰ میلیون ریال برای خرید دستگاه پرداخت و ۲٬۰۰۰ میلیون ریال کمک دریافت شده است؛ خالص جریان نقد مربوط ۸٬۰۰۰ میلیون ریال خروج است.
طبقهبندی جریانهای نقدی ورودی و خروجی باید با استاندارد مربوط و ماهیت دریافت/پرداخت تطبیق داده شود؛ نحوه ارائه صورت جریان نقدی را نباید صرفاً از نحوه شناسایی درآمد کمک استنتاج کرد.
| رویداد | میلیون ریال |
|---|---|
| خرید دستگاه | (۱۰٬۰۰۰) |
| دریافت کمک | ۲٬۰۰۰ |
| خالص خروج وجه نقد | (۸٬۰۰۰) |
۲۴. آثار مالیات عملکرد در ایران
ثبت ۴۰۰ میلیون ریال درآمد حسابداری کمک بهتنهایی نتیجه نهایی مالیاتی آن را تعیین نمیکند. نوع برنامه حمایتی، مبنای قانون اعطا، شروط، معافیت احتمالی و استهلاک مالیاتی دستگاه باید جداگانه بررسی شوند.
بدون سند و حکم معتبر، نه میتوان دریافت کمک را معاف از مالیات اعلام کرد و نه کل کمک را الزاماً مشمول همان دوره دانست. در صورت ایجاد تفاوت حسابداری و مالیاتی، آثار استاندارد ۳۵ نیز باید بررسی شوند.
۲۵. نقش ERP و نمونه SAP
در SAP S/4HANA و ماژولهای مرتبط با Asset Accounting، قابلیت Investment Support Measures برای نگهداری و گزارش برخی کمکهای سرمایهگذاری تشریح شده است. مستندات نسخه 2025 FPS02 اکتبر ۲۰۲۶ درباره گزارش و ثبت تجمیعی حمایتهای سرمایهگذاری نیز در دسترس است.
این شواهد درباره قابلیت محصولات SAP هستند؛ دسترسی به آنها و صحت نتایج بستگی به نسخه، تنظیمات، داده و فرایند دارد و به معنای وجود این قابلیتها در محصولات «حسابداران برتر» نیست.
۲۶. دادههای الزامی پرونده کمک در سیستم
حداقل اطلاعات قابل نگهداری عبارتاند از شناسه کمک و نهاد اعطاکننده، مبنای حقوقی، دارایی مرتبط، مبلغ مصوب و دریافتی، تاریخها، شروط نگهداری و استفاده، دوره شناسایی درآمد، مانده تعهدات، مستندات رعایت شرایط، سوابق تغییر و مسئول تأیید.
برای مثال، سیستم باید بتواند ۲٬۰۰۰ میلیون ریال کمک را به پرونده دستگاه ۱۰٬۰۰۰ میلیون ریالی و یک دوره پنجساله مستند متصل کند.
۲۷. کاربرد هوش مصنوعی در کنترل کمک
مدلهای پردازش متن میتوانند بندهای دوره نگهداری، شرط استرداد، مبلغ مصوب و پیوستهای قرارداد را استخراج کنند؛ سیستم تحلیلی نیز میتواند مغایرت درآمد دوره با برنامه مصوب یا خروج زودهنگام دارایی را هشدار دهد.
هوش مصنوعی نباید بهصورت مستقل وجود قانون آمره، احراز حق دریافت کمک یا قطعیت بازپرداخت را اعلام کند. محاسبات قطعی باید در موتور قواعد کنترلپذیر انجام و ثبت نهایی توسط حسابدار تأیید شود.
۲۸. معماری پیشنهادی کنترل
قرارداد و مقررات معتبر ← استخراج شرطها با هوش مصنوعی ← تأیید حقوقی و مالی ← اتصال به دارایی ثابت ← ارزیابی معیارهای شناخت ← تعیین روش حسابداری ← برنامه دورهای درآمد ← ثبت و کنترل مانده ← پایش ایفای شروط ← افشا و ردپای حسابرسی.
این معماری، یک پیشنهاد اجرایی است و به معنای وجود محصول آماده با این امکانات در مجموعه حسابداران برتر نیست.
۲۹. هشت کنترل داخلی ضروری
۱) احراز ماهیت واقعی کمک. ۲) بررسی قانون آمره مرتبط. ۳) مستندسازی چهار معیار شناخت. ۴) پیوند کمک با دارایی و مخارج. ۵) تأیید دوره و الگوی ایفای تعهدات. ۶) تطبیق جمع درآمد شناساییشده و مانده تعهد با مبلغ کمک. ۷) پایش خطر استرداد. ۸) کنترل افشا، طبقهبندی و آثار مالیاتی.
بهتر است تأیید شروط توسط واحد حقوقی/فنی و تأیید سند حسابداری توسط مسئول مالی به اشخاص متفاوت سپرده شود.
۳۰. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول (نه قابلیت موجود یا تأییدشده): ماژول مدیریت کمکهای بلاعوض با امکان ثبت قرارداد، لینک به دارایی ثابت، یادآوری پایان تعهدات، محاسبه برنامه درآمد، پایش مانده تعهد، دریافت مستندات و تهیه گزارش حسابرسی.
ارزش عملی طرح زمانی قابل ارزیابی است که دادههای حقوقی و مالی معتبر موجود و کنترلهای انسانی در چرخه ثبت حفظ شده باشند.
۳۱. برنامه اجرایی آزمایشی چهارهفتهای
هفته نخست: شناسایی کمکهای دریافتشده و گردآوری قراردادها. هفته دوم: بررسی قوانین آمره، معیارهای شناخت و تعیین قاعده برای هر کمک. هفته سوم: محاسبه آزمایشی مانده و درآمد یک پروژه همراه تطبیق با دفتر کل. هفته چهارم: رسیدگی مغایرتها، تصویب کنترلها و تعریف بازبینی دورهای.
شاخصهای سنجش میتوانند شامل درصد پروندههای دارای سند قانونی، تعداد اختلافهای شناساییشده و نسبت ماندههای تطبیقیافته به کل کمکها باشند.
۳۲. جمعبندی تخصصی
شرکت در سناریوی آموزشی برای دستگاه ۱۰٬۰۰۰ میلیون ریالی، ۲٬۰۰۰ میلیون ریال کمک دریافت کرده است؛ اما به دلیل تعهد استفاده پنجساله، در سال اول فقط ۴۰۰ میلیون ریال درآمد کمک و ۱٬۶۰۰ میلیون ریال مانده تعهد ثبت میکند.
در همان سال، استهلاک دستگاه ۲٬۰۰۰ میلیون ریال و خالص اثر دو قلم بر سود ۱٬۶۰۰ میلیون ریال هزینه است. در پایان پنج سال، کل ۲٬۰۰۰ میلیون ریال کمک به درآمد منتقل میشود؛ مشروط به ایفای شرایط مثال.
اصل کنترل: «هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند.» دریافت نقدی، شناسایی درآمد و ایفای تعهدات را باید در حسابداری و گزارشگری مالی از یکدیگر تفکیک کرد.
این مقاله یک سناریوی آموزشی است؛ نرخ، مبلغ و دوره تعهد آن به برنامه حمایتی خاصی نسبت داده نمیشوند. پیش از ثبت واقعی باید آخرین متن لازمالاجرا، قوانین آمره و شرایط قرارداد کنترل شوند. هر ادعای قابلیت محصولی در این متن صرفاً درباره محصول مستندشده SAP است، نه محصولات حسابداران برتر.
مطالب مرتبط
- شناسایی درآمد قرارداد نرمافزار؛ استاندارد ۴۳
- تحلیل سودآوری پروژه؛ تفاوت سود جاری با هزینه تکمیل
- حسابداری تعویض اجزای دارایی ثابت؛ کاهش ارزش و حذف اجزا
- پرداخت تکراری در حسابداری؛ کنترل ERP
- حسابداری ذخیره گارانتی؛ ثبت و تعدیل ذخایر
- پیشپرداخت ارزی و تسعیر ارز در پروژهها
- پیشدریافت مشتری و کنترل تعهدات قرارداد
- استرداد مالیات حقوق و کنترلهای حسابداری
- کاهش ارزش موجودی کالا؛ نمونه ثبت و آزمون کاهش ارزش
- حسابداری پاداش خرید و اثر بر بهای تمامشده