


مقدمه: اجاره دفتر چگونه به دارایی و بدهی تبدیل شد؟
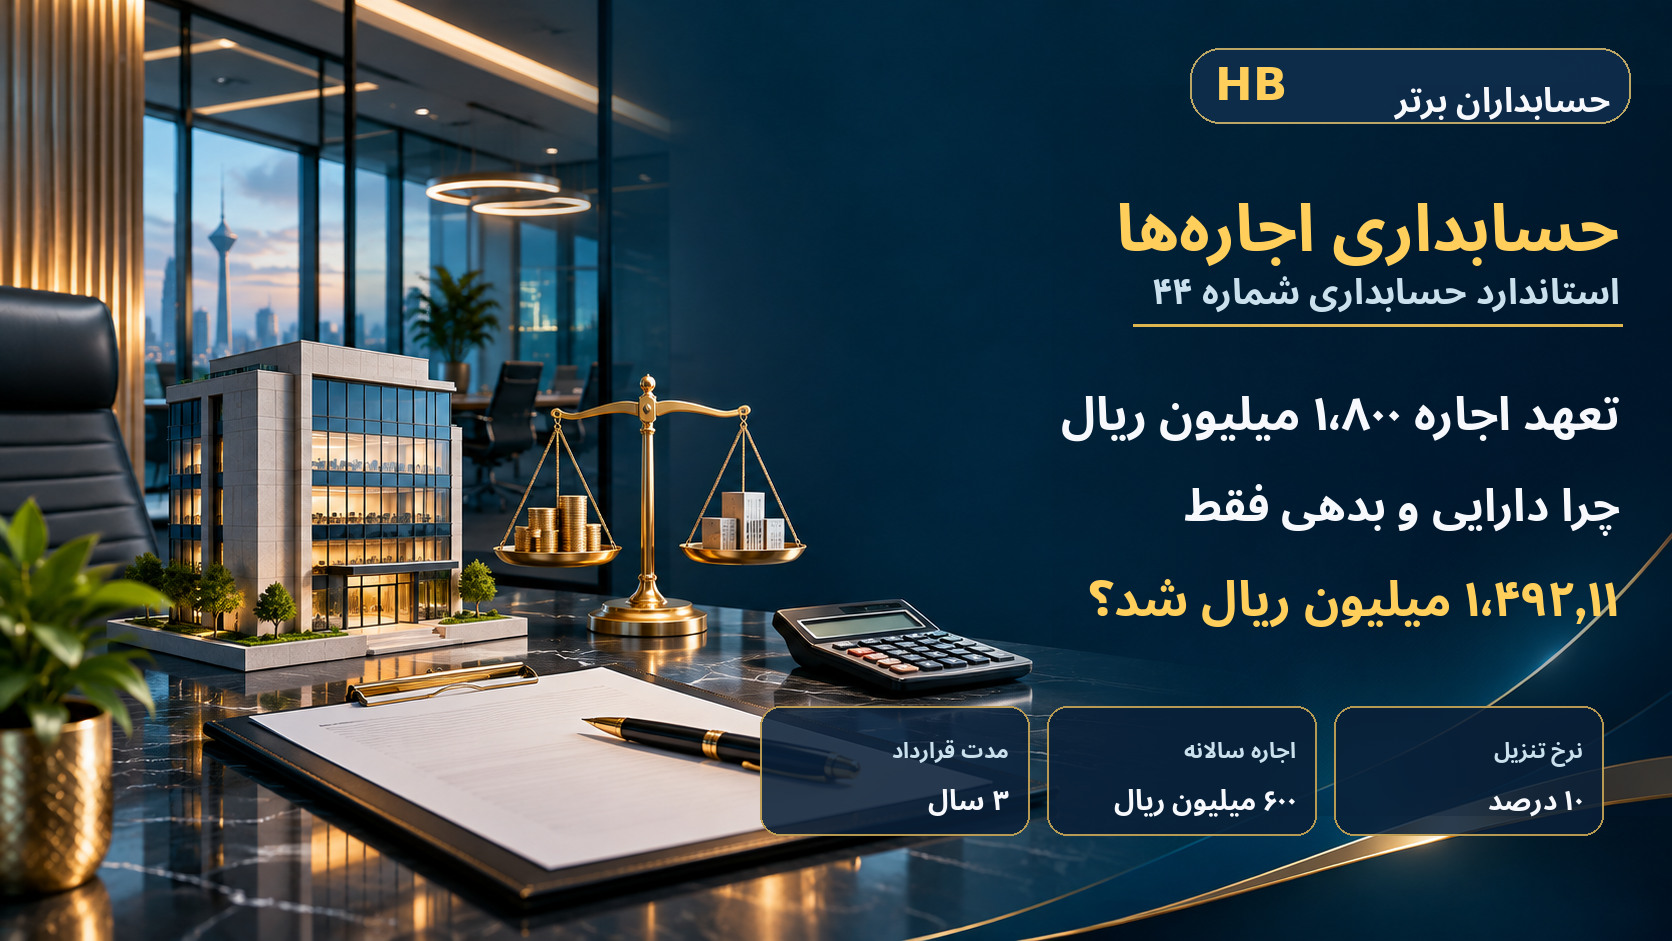
مدیر مالی یک شرکت خدماتی در بررسی قرارداد دفتر اداری به سه قسط ۶۰۰ میلیون ریالی برمیخورد. اجاره سهساله است و مجموع پرداختهای تعهدشده به ۱٬۸۰۰ میلیون ریال میرسد. مدیرعامل انتظار دارد شرکت همانند گذشته صرفاً سالانه ۶۰۰ میلیون ریال هزینه اجاره ثبت کند؛ اما حسابدار با ارجاع به استاندارد حسابداری شماره ۴۴ ایران و رویکرد IFRS 16، توضیح میدهد که در بسیاری از اجارهها، اجارهکننده باید دارایی حق استفاده و بدهی اجاره را در تاریخ شروع اجاره شناسایی کند.
در این مثال، ارزش فعلی سه قسط با نرخ تنزیل فرضی ۱۰ درصد برابر ۱٬۴۹۲٫۱۱ میلیون ریال است. با وجود آنکه هیچ وجهی در روز شروع قرارداد پرداخت نشده و مالکیت قانونی ساختمان هم منتقل نمیشود، شرکت حق استفاده سهساله از دفتر را به دست آورده و تعهد پرداخت اجارههای آینده را پذیرفته است. نتیجه، شناخت همزمان دارایی و بدهی است، نه شناسایی درآمد یا وجه نقد. این مقاله محاسبات، ثبتها، آثار مالی و کنترلهای اجرایی را قدمبهقدم توضیح میدهد.
۱. چه تغییری در حسابداری اجارههای ایران ایجاد شده است؟
در مدل سابق استاندارد شماره ۲۱، بسیاری از اجارههای عملیاتی نزد اجارهکننده با شناسایی هزینه اجاره طی دوره گزارش میشدند؛ درحالیکه برای اجارههای سرمایهای برخورد دیگری وجود داشت. در استاندارد شماره ۴۴، برای بسیاری از قراردادهای اجاره رویکرد واحد شناخت حق استفاده و بدهی بهکار میرود. در نتیجه اجاره دفتر، انبار، فروشگاه، خودرو یا تجهیزات میتواند به شناسایی اقلام جدید در صورت وضعیت مالی منجر شود. این تغییر بهخودیخود پرداخت نقدی قرارداد را تغییر نمیدهد، بلکه نحوه گزارشگری حقوق و تعهدات اقتصادی را عوض میکند.
۲. مبنای استاندارد حسابداری شماره ۴۴ ایران
براساس اطلاعرسانی انجمن حسابداران خبره ایران، استاندارد حسابداری شماره ۴۴ با عنوان «اجارهها» از ابتدای سال ۱۴۰۵ لازمالاجرا اعلام شده و جایگزین چارچوب قبلی اجارهها شده است. این استاندارد بر تشخیص وجود اجاره، شناسایی دارایی حق استفاده و بدهی اجاره و اندازهگیری بعدی آنها متمرکز است. بااینحال عنوان «اجاره» روی یک قرارداد برای صدور ثبت کافی نیست؛ باید دامنه استاندارد، اجزای خدماتی قرارداد، معافیتهای شناخت و احکام انتقالی بررسی شوند. برای کاربرد اجرایی در ایران، متن رسمی و لازمالاجرای سازمان حسابرسی ملاک است و در این مقاله بندهای IFRS 16 جایگزین ادعای بررسی بندبهبند نسخه رسمی ایران نشدهاند.
۳. مبنای بینالمللی IFRS 16
استاندارد IFRS 16 از دورههای سالانه آغازشونده در اول ژانویه ۲۰۱۹ لازمالاجرا شد. بند ۲۲ آن شناسایی دارایی حق استفاده و بدهی اجاره در تاریخ شروع را مقرر میکند؛ بندهای ۲۳ تا ۲۸ به اندازهگیری اولیه و بندهای ۲۹ تا ۳۶ به اندازهگیری بعدی میپردازند. دارایی حق استفاده نشاندهنده حق کنترل استفاده از دارایی پایه در مدت اجاره و بدهی اجاره بیانگر ارزش فعلی پرداختهای مشمول اندازهگیری است. اجارههای کوتاهمدت و اجاره داراییهای کمارزش ممکن است، با شرایط مشخص، از معافیت شناخت بهرهمند شوند.
۴. چه زمانی یک قرارداد واقعاً اجاره محسوب میشود؟
ملاک اصلی این است که آیا قرارداد برای دوره مشخص در قبال مابهازا، حق کنترل استفاده از دارایی مشخص را منتقل میکند یا خیر. کنترل معمولاً به کسب بخش عمده منافع اقتصادی استفاده و حق هدایت نحوه و هدف استفاده مربوط است. برای نمونه، دفتر مشخصی که شرکت برای سه سال و در اختیار عملیاتی خود در دست دارد، میتواند قرارداد اجاره محسوب شود. در مقابل، خدمات فضای کاری اشتراکی با حق جایگزینی ماهوی دارایی توسط ارائهدهنده ممکن است تحلیل دیگری داشته باشد. ماهیت قرارداد از عنوان آن مهمتر است.
۵. سناریوی عددی: اجاره سهساله دفتر اداری
شرکت فرضی «خدمات مالی آریا» از اول فروردین ۱۴۰۵ دفتر اداری مشخصی را به مدت سه سال اجاره میکند. سه قسط ثابت ۶۰۰ میلیون ریالی در پایان سالهای ۱۴۰۵، ۱۴۰۶ و ۱۴۰۷ پرداخت میشود. نرخ تنزیل متناسب با مفروضات آموزشی ۱۰ درصد سالانه است. انتقال مالکیت، اختیار خرید، ودیعه، خدمات مستقل، مشوق اجاره، هزینه اولیه مستقیم، تعهد بازسازی و تغییرات آتی نرخ یا مدت وجود ندارد. اجارهکننده از هیچ معافیت شناختی استفاده نمیکند و دارایی حق استفاده کاهش ارزش ندارد.
| شاخص | مقدار |
|---|---|
| مدت قرارداد | ۳ سال |
| اجارهبهای سالانه | ۶۰۰ میلیون ریال |
| جمع پرداختها | ۱٬۸۰۰ میلیون ریال |
| نرخ تنزیل فرضی | ۱۰٪ سالانه |
| تاریخ شروع | اول فروردین ۱۴۰۵ |
| زمان پرداخت | پایان هر سال |
| انتقال مالکیت یا اختیار خرید | ندارد |
۶. مجموع اجارهبهای قرارداد چقدر است؟
مجموع اسمی قسطهای قرارداد ۶۰۰ × ۳ = ۱٬۸۰۰ میلیون ریال است. این مبلغ با آنچه شرکت در طول سه سال از بانک میپردازد برابر است، ولی مبلغ بدهی شناساییشده در روز نخست الزاماً همان مجموع اسمی نیست؛ زیرا هر قسط در تاریخی در آینده پرداخت میشود و ارزش زمانی پول باید در نظر گرفته شود. جمع پرداختها برای برنامه نقدینگی مهم است و ارزش فعلی برای اندازهگیری بدهی اولیه.
۷. ارزش فعلی پرداختهای اجاره چیست؟
ارزش فعلی برابر مجموع هر جریان نقدی آتی پس از تنزیل آن با نرخ مناسب تا تاریخ شروع است:
PV = 600 ÷ 1.10 + 600 ÷ (1.10)² + 600 ÷ (1.10)³
| پرداخت | ارزش فعلی (میلیون ریال) |
|---|---|
| پایان سال اول | ۵۴۵٫۴۵ |
| پایان سال دوم | ۴۹۵٫۸۷ |
| پایان سال سوم | ۴۵۰٫۷۹ |
| جمع ارزش فعلی | ۱٬۴۹۲٫۱۱ |
محاسبه در تمام مراحل با ارقام دقیق انجام میشود و فقط برای نمایش به دو رقم اعشار گرد میشود. بنابراین با فرض نرخ مناسب، ۱٬۴۹۲٫۱۱ میلیون ریال مبنای ثبت اولیه بدهی است.
۸. چرا ارزش فعلی کمتر از جمع پرداختهاست؟
اختلاف ۱٬۸۰۰ − ۱٬۴۹۲٫۱۱ = ۳۰۷٫۸۹ میلیون ریال نمایانگر مجموع هزینه مالی طی عمر اجاره در این سناریو است. در طول قرارداد، بدهی با هزینه مالی افزایش مییابد و با پرداخت هر قسط کاهش پیدا میکند. در انتهای دوره، مجموع ارزش اولیه بدهی و هزینههای مالی باید با کل وجوه پرداختی تطبیق داده شود. اختلاف اولیه، سود یا زیان شناساییشده در تاریخ شروع نیست.
۹. ثبت اولیه دارایی حق استفاده و بدهی اجاره
در اول فروردین ۱۴۰۵ دفتر در اختیار شرکت قرار میگیرد و قرارداد در دامنه مدل شناخت فرض شده است. به دلیل نبود پرداخت اولیه، هزینه مستقیم، مشوق یا تعهد بازسازی، مبلغ دارایی حق استفاده در این مثال با بدهی اجاره برابر است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی حق استفاده ـ دفتر اداری | ۱٬۴۹۲٫۱۱ | — |
| بدهی اجاره | — | ۱٬۴۹۲٫۱۱ |
| جمع | ۱٬۴۹۲٫۱۱ | ۱٬۴۹۲٫۱۱ |
در این تاریخ وجه نقدی جابهجا نمیشود. این ثبت صرفاً آثار حق استفاده و تعهد پرداخت را منعکس میکند.
۱۰. آیا دارایی حق استفاده به معنای مالکیت ساختمان است؟
خیر. ساختمان از نظر حقوقی متعلق به موجر باقی میماند. موضوع دارایی اجارهکننده، حق استفاده از ساختمان طی سه سال است، نه خود ساختمان ملکی. به همین دلیل کدینگ حسابهای دارایی حق استفاده، استهلاک انباشته آن و بدهی اجاره باید از ساختمانهای تملیکی شرکت تفکیک شود. این تفکیک برای صورت وضعیت مالی، یادداشتهای توضیحی و کنترل قراردادها ضرورت دارد.
۱۱. چرا دارایی حق استفاده مستهلک میشود؟
شرکت منافع اقتصادی حق استفاده را طی سه سال مصرف میکند. با فرض نبود انتقال مالکیت یا اختیار خرید، استهلاک خط مستقیم در مدت اجاره اعمال میشود: ۱٬۴۹۲٫۱۱ ÷ ۳ = ۴۹۷٫۳۷ میلیون ریال در سال. ثبت سال نخست:
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه استهلاک دارایی حق استفاده | ۴۹۷٫۳۷ | — |
| استهلاک انباشته دارایی حق استفاده | — | ۴۹۷٫۳۷ |
در واحدهای واقعی محل ارائه هزینه استهلاک به ماهیت استفاده از دارایی و طبقهبندی هزینهها وابسته است.
۱۲. محاسبه هزینه مالی سال نخست
بدهی ابتدای ۱۴۰۵ برابر ۱٬۴۹۲٫۱۱ و نرخ مفروض ۱۰ درصد است؛ هزینه مالی اولین سال ۱۴۹٫۲۱ میلیون ریال میشود. ثبت:
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه مالی بدهی اجاره | ۱۴۹٫۲۱ | — |
| بدهی اجاره | — | ۱۴۹٫۲۱ |
این هزینه، اثر گذشت زمان بر بدهی تنزیلشده است و پرداخت نقدی جدیدی محسوب نمیشود.
۱۳. مانده بدهی پیش و پس از پرداخت اول
بدهی بعد از شناسایی هزینه مالی سال نخست: ۱٬۴۹۲٫۱۱ + ۱۴۹٫۲۱ = ۱٬۶۴۱٫۳۲ میلیون ریال. پس از پرداخت نخستین قسط ۶۰۰ میلیونی، مانده بدهی در پایان ۱۴۰۵ برابر ۱٬۰۴۱٫۳۲ میلیون ریال میشود. این گردش باید با دفتر کل و قرارداد اجاره قابل تطبیق باشد.
۱۴. ثبت پرداخت اجاره سال نخست
در پایان ۱۴۰۵:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی اجاره | ۶۰۰ | — |
| بانک | — | ۶۰۰ |
نباید ۶۰۰ میلیون ریال دوباره بهعنوان هزینه اجاره شناسایی شود؛ استهلاک حق استفاده و هزینه مالی پیشتر هزینههای مربوط را تشکیل دادهاند. ثبت پرداخت فقط وجه نقد و مانده بدهی را کاهش میدهد.
۱۵. جدول کامل سهساله بدهی اجاره
| سال | بدهی ابتدای سال | هزینه مالی | پرداخت | بدهی پایان سال |
|---|---|---|---|---|
| ۱۴۰۵ | ۱٬۴۹۲٫۱۱ | ۱۴۹٫۲۱ | ۶۰۰ | ۱٬۰۴۱٫۳۲ |
| ۱۴۰۶ | ۱٬۰۴۱٫۳۲ | ۱۰۴٫۱۳ | ۶۰۰ | ۵۴۵٫۴۵ |
| ۱۴۰۷ | ۵۴۵٫۴۵ | ۵۴٫۵۵ | ۶۰۰ | صفر |
| جمع | — | ۳۰۷٫۸۹ | ۱٬۸۰۰ | — |
کنترل: بدهی اولیه ۱٬۴۹۲٫۱۱ + هزینه مالی ۳۰۷٫۸۹ = کل پرداختهای ۱٬۸۰۰ میلیون ریال. تفاوت ناچیز احتمالی جمع اعداد نمایشی، ناشی از گردکردن دو رقم اعشار است.
۱۶. چه مقدار از هر قسط، اصل بدهی است؟
سهم بازپرداخت اصل بدهی از هر قسط، برابر پرداخت منهای هزینه مالی همان سال است. در نتیجه:
| سال | پرداخت | سهم هزینه مالی | کاهش اصل بدهی |
|---|---|---|---|
| ۱۴۰۵ | ۶۰۰ | ۱۴۹٫۲۱ | ۴۵۰٫۷۹ |
| ۱۴۰۶ | ۶۰۰ | ۱۰۴٫۱۳ | ۴۹۵٫۸۷ |
| ۱۴۰۷ | ۶۰۰ | ۵۴٫۵۵ | ۵۴۵٫۴۵ |
| جمع | ۱٬۸۰۰ | ۳۰۷٫۸۹ | ۱٬۴۹۲٫۱۱ |
این جدول هم مبنای برنامه سررسیدهای خزانهداری و هم ابزار کنترل ثبتهای دورهای است.
۱۷. محاسبه سال دوم
بدهی ابتدای ۱۴۰۶ برابر ۱٬۰۴۱٫۳۲ است. هزینه مالی ۱۰ درصد آن ۱۰۴٫۱۳ میلیون ریال و مانده پس از پرداخت ۶۰۰ میلیون ریال ۵۴۵٫۴۵ میلیون ریال خواهد شد. ثبت هزینه مالی شامل بدهکار هزینه مالی و بستانکار بدهی اجاره به مبلغ ۱۰۴٫۱۳ است. ثبت استهلاک سال دوم نیز بدهکار هزینه استهلاک و بستانکار استهلاک انباشته به مبلغ ۴۹۷٫۳۷ است. ثبت پرداخت سالانه همان بدهکار بدهی اجاره ۶۰۰ و بستانکار بانک ۶۰۰ خواهد بود.
۱۸. محاسبه سال سوم و تسویه کامل
در ابتدای ۱۴۰۷ مانده بدهی ۵۴۵٫۴۵ است. هزینه مالی سال سوم ۵۴٫۵۵ میلیون ریال بدهی را به ۶۰۰ میرساند و پرداخت نهایی آن را صفر میکند. ثبت سومین قسط استهلاک نیز دارایی حق استفاده را در پایان قرارداد به صفر میرساند، مشروط بر اینکه در طول دوره تغییر قرارداد، کاهش ارزش یا تعدیل دیگری رخ نداده باشد. هنگام بستن دفاتر باید ریز مانده بدهی و دارایی با جدول و دفتر کل تطبیق داده شود.
۱۹. جدول استهلاک دارایی حق استفاده
| تاریخ | استهلاک سال | استهلاک انباشته | مبلغ دفتری پایان سال |
|---|---|---|---|
| شروع ۱۴۰۵ | — | صفر | ۱٬۴۹۲٫۱۱ |
| پایان ۱۴۰۵ | ۴۹۷٫۳۷ | ۴۹۷٫۳۷ | ۹۹۴٫۷۴ |
| پایان ۱۴۰۶ | ۴۹۷٫۳۷ | ۹۹۴٫۷۴ | ۴۹۷٫۳۷ |
| پایان ۱۴۰۷ | ۴۹۷٫۳۷ | ۱٬۴۹۲٫۱۱ | صفر |
استهلاک واقعی در محاسبات پشتیبان با دقت کافی نگهداری میشود تا گردکردن رقم سالانه موجب باقیماندن مبلغ ناچیز غیرواقعی در پایان قرارداد نشود.
۲۰. هزینه اجاره در صورت سود و زیان چگونه تغییر میکند؟
در مدل قدیمیِ مفروض، هر سال ۶۰۰ میلیون ریال هزینه اجاره وجود داشت. در مدل جدید، هزینههای سالانه از استهلاک ثابت ۴۹۷٫۳۷ و هزینه مالی نزولی تشکیل میشوند:
| سال | هزینه اجاره مدل قدیمی فرضی | استهلاک مدل جدید | هزینه مالی | مجموع هزینه جدید |
|---|---|---|---|---|
| ۱۴۰۵ | ۶۰۰ | ۴۹۷٫۳۷ | ۱۴۹٫۲۱ | ۶۴۶٫۵۸ |
| ۱۴۰۶ | ۶۰۰ | ۴۹۷٫۳۷ | ۱۰۴٫۱۳ | ۶۰۱٫۵۰ |
| ۱۴۰۷ | ۶۰۰ | ۴۹۷٫۳۷ | ۵۴٫۵۵ | ۵۵۱٫۹۲ |
| جمع | ۱٬۸۰۰ | ۱٬۴۹۲٫۱۱ | ۳۰۷٫۸۹ | ۱٬۸۰۰ |
جمع هزینهها در سه سال، تحت مفروضات یکسان، برابر ۱٬۸۰۰ است، اما الگوی زمانی هزینه در مدل جدید به سالهای ابتدایی سنگینی میکند.
۲۱. تأثیر استاندارد ۴۴ بر EBITDA
در محاسبه متعارف EBITDA، هزینه استهلاک و هزینه مالی از سود مربوط حذف میشوند؛ حال آنکه هزینه اجاره عملیاتی قبلی معمولاً EBITDA را کاهش میداد. بنابراین با فرض تعریف ثابت شاخص و نبود سایر تفاوتها، در مثال سال نخست EBITDA مدل جدید ممکن است ۶۰۰ میلیون ریال بیش از مدل قدیمی باشد. این افزایش به معنی دریافت وجه نقد یا بهبود واقعی قرارداد نیست؛ فقط از طبقهبندی هزینهها ناشی میشود. تحلیلگر باید اثر اجرای استاندارد را در مقایسه دورهها خنثی یا توضیح دهد.
۲۲. تأثیر بر نسبت بدهی شرکت
در شروع اجاره، شناسایی همزمان ۱٬۴۹۲٫۱۱ میلیون ریال دارایی و بدهی میتواند ارقام ترازنامه و نسبت بدهی به دارایی را تغییر دهد. این بدهی الزاماً وام نقدی جدید نیست؛ تعهد ناشی از قرارداد اجاره از قبل وجود داشته، اما اکنون در صورت وضعیت مالی منعکس میشود. بانکها و تحلیلگران هنگام مقایسه نسبتهای پیش و پس از اجرای استاندارد باید این تغییر روش را لحاظ کنند.
۲۳. تفکیک جاری و غیرجاری بدهی اجاره
در پایان ۱۴۰۵ بدهی اجاره ۱٬۰۴۱٫۳۲ میلیون ریال است. در مدل ساده، بخشی که طی سال ۱۴۰۶ از اصل بدهی تسویه میشود ۴۹۵٫۸۷ میلیون ریال است و بخش باقیمانده ۵۴۵٫۴۵ میلیون ریال غیرجاری محسوب میشود، مشروط به انطباق با الزامات طبقهبندی بدهیها و شرایط واقعی قرارداد.
| بخش بدهی در پایان ۱۴۰۵ | مبلغ (میلیون ریال) |
|---|---|
| جاری | ۴۹۵٫۸۷ |
| غیرجاری | ۵۴۵٫۴۵ |
| جمع | ۱٬۰۴۱٫۳۲ |
افزودن تمام بهرههای آتی به مانده بدهی پایان سال بدون توجه به اندازهگیری مبتنی بر ارزش فعلی، نادرست است.
۲۴. چرا نرخ تنزیل اهمیت دارد؟
نرخ ۱۰ درصد این مثال، صرفاً فرض آموزشی است. در IFRS 16، نرخ بهره ضمنی اجاره در صورت امکان تعیین بهسهولت استفاده میشود و در غیر این صورت نرخ استقراض افزایشی اجارهکننده مبنای اندازهگیری است. مدت، شرایط وثایق، ارز قرارداد، وضعیت اعتباری و محیط اقتصادی ممکن است نرخ مناسب را تغییر دهند. استفاده از یک درصد واحد بدون مستندسازی برای همه اجارههای شرکت قابل دفاع نیست.
۲۵. اگر اجارهبها در ابتدای سال پرداخت شود چه میشود؟
این سناریو از مثال اصلی مستقل است. اگر سه قسط ۶۰۰ میلیونی در ابتدای هر سال پرداخت شوند، ارزش فعلی کل سه قسط در تاریخ شروع برابر ۶۰۰ + ۶۰۰÷۱٫۱۰ + ۶۰۰÷۱٫۲۱ = ۱٬۶۴۱٫۳۲ میلیون ریالخواهد بود. اما قسط اول همان ابتدا پرداخت شده و جزو بدهی پرداختنشده نیست. بنابراین:
| قلم در تاریخ شروع | مبلغ (میلیون ریال) |
|---|---|
| بدهی اولیه بابت دو قسط آتی | ۱٬۰۴۱٫۳۲ |
| پرداخت همزمان با شروع | ۶۰۰ |
| دارایی حق استفاده اولیه، بدون سایر تعدیلات | ۱٬۶۴۱٫۳۲ |
اشتباهگرفتن ابتدای دوره با پایان دوره، ثبت دارایی و بدهی را تحریف میکند.
۲۶. ودیعه یا قرضالحسنه اجاره چه برخوردی دارد؟
در قراردادهای رایج ایران ممکن است مبلغی بهعنوان ودیعه قابل استرداد پرداخت شود. ودیعه قابل استرداد را نباید بیبررسی با اجارهبها یا هزینه اجاره یکی دانست. بسته به ماهیت، ودیعه میتواند دارایی مالی ایجاد کند و در قراردادهای بدون بهره یا با بهره غیرمتعارف، بررسی ارزش زمانی پول و استانداردهای ابزارهای مالی ضرورت یابد. این مقاله برای روشنماندن محاسبات اصلی فرض میکند هیچ ودیعهای وجود ندارد.
۲۷. قراردادهای ترکیبی اجاره و خدمات
قرارداد دفتر ممکن است شامل نظافت، امنیت، نگهداری تأسیسات یا پشتیبانی تجهیزات باشد. باید اجزای اجارهای از خدمات مستقل تفکیک و مبلغ قرارداد براساس الزامات مربوط تخصیص داده شود. چنانچه استاندارد اجازه انتخاب رویه تسهیلکننده برای طبقهای از داراییها را بدهد، دامنه و آثار آن باید مستند شوند. تبدیل تمام مبلغ یک قرارداد خدماتی ـ اجارهای به بدهی اجاره بدون تحلیل، ممکن است اشتباه باشد.
۲۸. اجارههای کوتاهمدت و داراییهای کمارزش
در چارچوب IFRS 16، برای برخی اجارههای کوتاهمدت و داراییهای پایه کمارزش معافیت شناسایی وجود دارد. کوتاهمدتبودن معمولاً به مدت ۱۲ ماه یا کمتر در تاریخ شروع و نبود اختیار خرید وابسته است؛ کمارزشبودن نیز به ارزش دارایی پایه در زمان نو بودن مربوط است، نه صرفاً اجارهبهای ماهانه. اجاره سهساله دفتر در مثال اصلی در این گروه قرار نمیگیرد. انتخاب و نحوه اعمال معافیت باید با متن استاندارد لازمالاجرا تطبیق داده شود.
۲۹. اگر قرارداد تمدید شود چه اتفاقی میافتد؟
تمدید یا تغییر انتظار استفاده از اختیار تمدید ممکن است مدت اجاره و در نتیجه بدهی را تغییر دهد. باید مشخص شود اختیار تمدید از ابتدا وجود داشته یا تغییر جدید بهمنزله اصلاح قرارداد است؛ همچنین ارزیابی اطمینان معقول نسبت به استفاده از اختیار، نرخ تنزیل مناسب و ثبت تعدیل دارایی حق استفاده اهمیت دارد. افزایش دوره قرارداد را نباید صرفاً در یک فایل اکسل ثبت و آثار آن را از دفتر کل حذف کرد.
۳۰. اگر اجارهبها براساس شاخص تغییر کند چه میشود؟
پرداختهای متغیر وابسته به شاخص یا نرخ در اندازهگیری اولیه و تجدید اندازهگیری احتمالی، طبق قواعد مخصوص خود بررسی میشوند. پرداختهای وابسته به عملکرد یا استفاده ممکن است برخورد متفاوتی داشته باشند. همچنین باید روشن شود تغییر مبلغ اجاره از شاخص قرارداد ناشی شده یا توافق جدیدی در دامنه اجاره است. اجرای یک الگوریتم واحد برای همه اجارههای متغیر، بدون ارزیابی ماهیت، مناسب نیست.
۳۱. آثار مالیاتی استاندارد ۴۴ در ایران
شناخت استهلاک دارایی حق استفاده و هزینه مالی در حسابداری، بهخودیخود تعیینکننده هزینه قابل قبول مالیاتی نیست. شرایط قرارداد، مستندات پرداخت، مقررات مالیاتهای مستقیم و قواعد مربوط به اجاره باید جداگانه کنترل شوند. تفاوت مبنای حسابداری و مالیاتی اقلام ممکن است بررسی استاندارد حسابداری شماره ۳۵ درباره مالیات انتقالی را نیز ضروری کند. در محاسبات آموزشی این مقاله، آثار مالیاتی و ارزش افزوده لحاظ نشدهاند.
۳۲. نقش ERP در اجرای استاندارد جدید اجارهها
در شرکت دارای دهها قرارداد اجاره دفتر، فروشگاه، خودرو و تجهیزات، محاسبه دستی بدهی، هزینه مالی و استهلاک میتواند خطاپذیر باشد. مستندات رسمی SAP S/4HANA برای Contract and Lease Management ساختار ایجاد قرارداد، تعریف شرایط پرداخت، قاعده ارزشگذاری، محاسبه و ثبتهای مالی را شرح میدهد. همچنین قابلیت Valuation Management برای مدیریت قواعد ارزیابی و تاریخچه تغییرات معرفی شده است. بااینحال پشتیبانی یک محصول از IFRS 16 به معنای انطباق خودکار با تمام ویژگیهای استاندارد ۴۴ ایران نیست؛ تنظیمات و بررسی انسانی ضروریاند.
۳۳. چه اطلاعاتی باید برای هر قرارداد اجاره نگهداری شود؟
| اطلاعات کلیدی | کاربرد کنترلی |
|---|---|
| شناسه قرارداد و موجر | جلوگیری از ثبت تکراری و شناسایی طرف قرارداد |
| نوع دارایی پایه | طبقهبندی دارایی حق استفاده |
| تاریخ شروع و پایان | تعیین شناخت و مدت |
| پرداختها و سررسیدها | ارزش فعلی و برنامه نقدینگی |
| نرخ تنزیل و مستندات آن | اندازهگیری قابل رسیدگی |
| اختیار تمدید و فسخ | ارزیابی مدت و تجدید اندازهگیری |
| ودیعه و مشوق | تفکیک آثار مالی مستقل |
| خدمات قرارداد | تخصیص اجزای غیراجارهای |
| هزینههای مستقیم و بازسازی | اندازهگیری بهای حق استفاده |
| استهلاک، بهره و مانده بدهی | کنترل گردش دورهای |
| اسناد بانک و تأییدها | تطبیق و ردپای حسابرسی |
۳۴. کاربرد هوش مصنوعی در حسابداری اجاره
هوش مصنوعی میتواند در استخراج تاریخها، اقساط، گزینههای تمدید و شرایط فسخ از متن قرارداد، کشف احتمال قراردادهای اجاره در قراردادهای خدماتی، تهیه برنامه محاسباتی پس از تأیید دادهها و پایش مغایرت پرداختهای بانکی کمک کند. برای مثال، هشدار میدهد که قسط واقعی با سررسید ۶۰۰ میلیونی مطابقت ندارد یا یک قرارداد دوبار شناسایی شده است. تصمیم درباره ماهیت اجاره، اعمال معافیت، نرخ تنزیل و ثبت نهایی باید به تأیید مسئول مالی/حقوقی برسد؛ مدل زبانی مرجع مستقل صدور حکم حسابداری نیست.
۳۵. معماری پیشنهادی سیستم هوشمند اجاره
دریافت قرارداد ← استخراج هوشمند دادهها ← تأیید حقوقی ← تشخیص اجاره و اجزای آن ← بررسی معافیتها ← تأیید مدت و نرخ تنزیل ← محاسبه ارزش فعلی ← ثبت حق استفاده و بدهی ← محاسبه استهلاک و هزینه مالی ← تطبیق بانک ← کنترل تغییرات ← گزارش و ردپای حسابرسی.
در این معماری، واحد حقوقی شرایط قرارداد را تأیید میکند، حسابداری قواعد شناخت و اندازهگیری را تعیین میکند، خزانهداری پرداختها را تطبیق میدهد و ERP اجرای محاسبات و گزارشها را سامان میدهد. هوش مصنوعی نقش دستیار تحلیل و کنترل را دارد، نه جایگزین تأییدکننده انسانی.
۳۶. هشت کنترل داخلی ضروری
فهرست کامل قراردادها: تطبیق اجارههای فعال با خرید، حقوقی و پرداختهای بانک.
تشخیص واقعی اجاره: بررسی کنترل دارایی مشخص، نه صرف عنوان قرارداد.
معافیتها: کنترل معیار اجاره کوتاهمدت و ارزش پایین دارایی پایه.
نرخ تنزیل: مستندسازی منبع، زمان تعیین و تناسب آن با قرارداد.
زمانبندی پرداخت: تفکیک اقساط ابتدای دوره و پایان دوره.
گردش بدهی: تطبیق بدهی ابتدا + هزینه مالی − پرداخت با بدهی پایان.
تغییر قرارداد: ثبت و تصویب تمدید، فسخ، شاخص و اصلاحات.
دفتر کل و گزارشگری: تطبیق حق استفاده، استهلاک انباشته، بدهی جاری و غیرجاری با گزارش قراردادها.
۳۷. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول، نه قابلیت تأییدشده موجود: ماژول هوشمند حسابداری اجارهها با امکان آرشیو قرارداد، استخراج شروط، تعیین نرخ تنزیل تأییدشده، محاسبه ارزش فعلی، تهیه جدول بازپرداخت، محاسبه استهلاک، تفکیک سررسید جاری و غیرجاری، هشدار تمدید، تطبیق بانک و پیشنهاد ثبت حسابداری. طراحی چنین ماژولی میتواند به کنترل حجم بالای قراردادها کمک کند؛ اما هیچیک از این ویژگیها در این مقاله بهعنوان امکانات بالفعل محصولات حسابداران برتر ادعا نمیشود.
| شاخص داشبورد پیشنهادی | مقدار فرضی |
|---|---|
| مدت اجاره | ۳ سال |
| جمع اقساط | ۱٬۸۰۰ میلیون ریال |
| نرخ تنزیل | ۱۰٪ |
| دارایی حق استفاده اولیه | ۱٬۴۹۲٫۱۱ میلیون ریال |
| بدهی اولیه | ۱٬۴۹۲٫۱۱ میلیون ریال |
| استهلاک سالانه | ۴۹۷٫۳۷ میلیون ریال |
| هزینه مالی سال نخست | ۱۴۹٫۲۱ میلیون ریال |
| بدهی پایان سال نخست | ۱٬۰۴۱٫۳۲ میلیون ریال |
| مجموع هزینه مالی | ۳۰۷٫۸۹ میلیون ریال |
۳۸. برنامه اجرایی چهارهفتهای برای استقرار استاندارد ۴۴
هفته نخست ـ شناسایی: گردآوری قراردادهای دفتر، خودرو، انبار و تجهیزات و استخراج تاریخها و گزینههای تمدید. هفته دوم ـ تحلیل:تشخیص دامنه اجاره، اجزای خدماتی، معافیتها، نرخ و مدت مناسب. هفته سوم ـ محاسبه آزمایشی: اجرای ارزش فعلی، برنامه بازپرداخت، استهلاک و بررسی تطبیق با قرارداد. هفته چهارم ـ استقرار: تصویب قواعد، تنظیم کدینگ، اتصال به دفتر کل، تعیین مسئول بازبینی تغییرات و کنترل افشا. برای قراردادهای موجود در تاریخ گذار، الزامات انتقالی استاندارد باید جداگانه ارزیابی شوند.
۳۹. جمعبندی تخصصی
در مثال فرضی، شرکت بابت سه سال حق استفاده از دفتر متعهد به پرداخت ۱٬۸۰۰ میلیون ریال است، اما چون وجوه در پایان هر سال پرداخت میشوند، بدهی اولیه با نرخ تنزیل ۱۰ درصد به ۱٬۴۹۲٫۱۱ میلیون ریالاندازهگیری میشود. دارایی حق استفاده نیز به دلیل نبود اقلام تعدیلی دیگر، به همین مبلغ ثبت میشود. طی قرارداد، جمع استهلاک ۱٬۴۹۲٫۱۱ و جمع هزینه مالی ۳۰۷٫۸۹ میلیون ریال است؛ حاصل آن دو با جمع اقساط مطابقت دارد.
پس شناسایی دارایی حق استفاده به معنای مالکیت ساختمان نیست و ثبت بدهی نیز به معنای دریافت وام نقدی نیست. این دو قلم بیانگر حقوق و تعهدات ناشی از قرارداد اجارهاند. اجرای درست استاندارد ۴۴ نیازمند تحلیل مفاد قرارداد، تعیین نرخ، شناسایی معافیتهای مجاز، ثبت هزینههای دورهای و کنترل تغییرات است. ERP و هوش مصنوعی میتوانند در اجرای کنترلشده این فرایندها کمک کنند، اما تشخیص حرفهای و بررسی متن لازمالاجرای استاندارد ایران همچنان ضروری است.