


مقدمه: خروج کالا از انبار، الزاماً فروش نیست
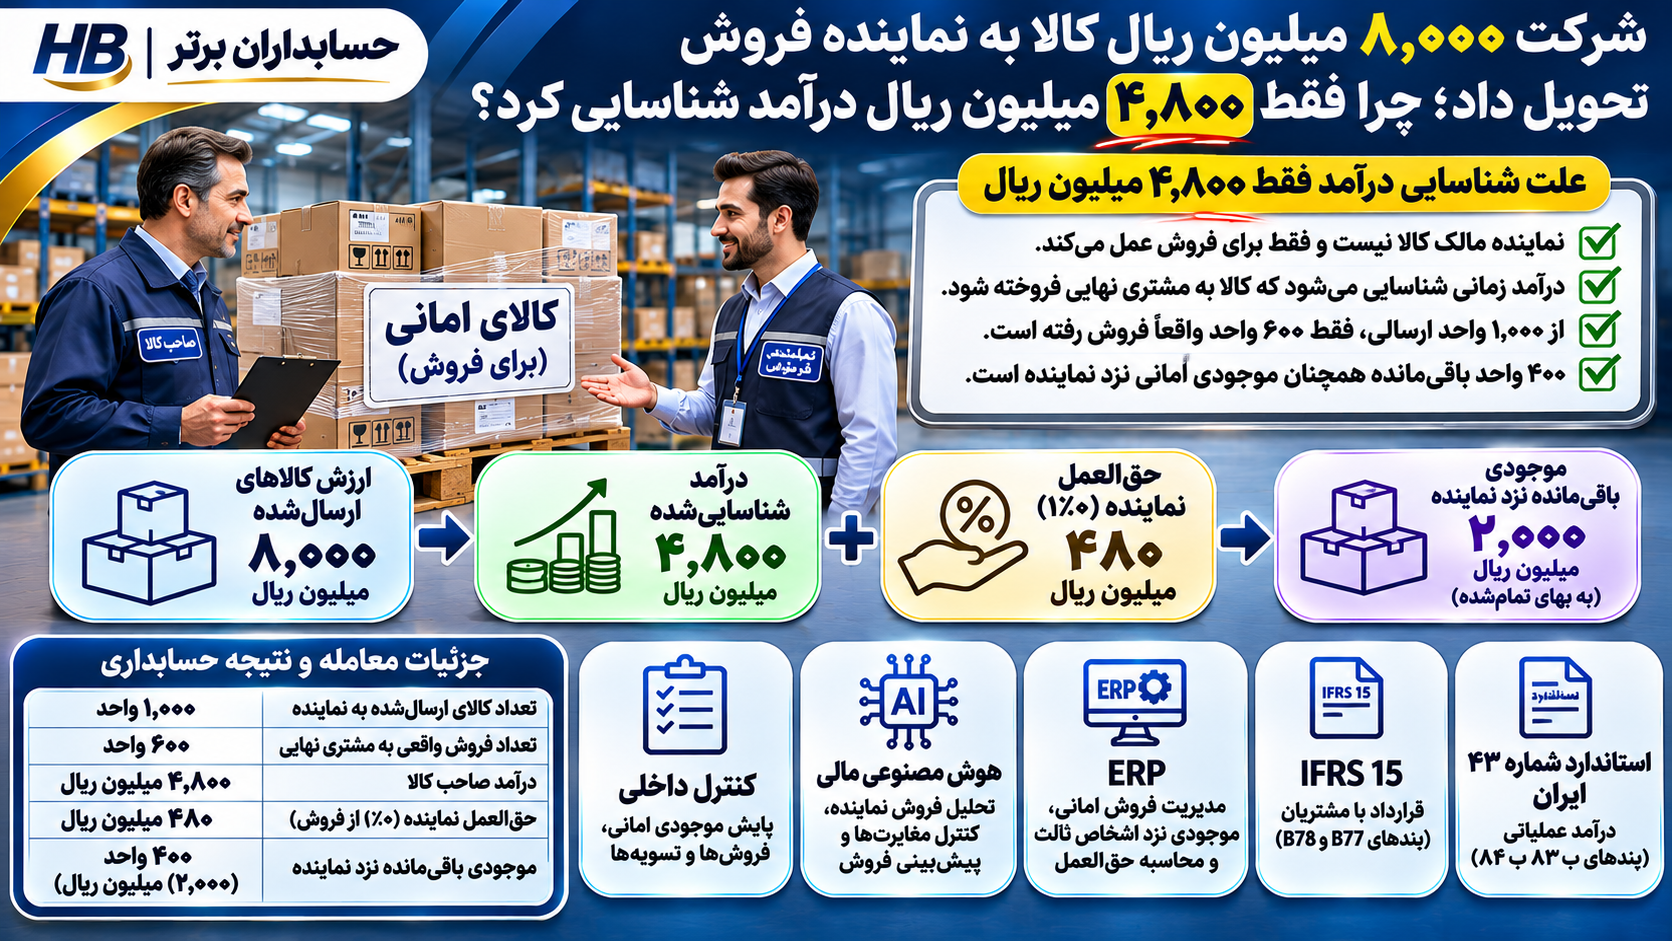
شرکت بازرگانی آتیه تعداد ۱٬۰۰۰ دستگاه الکترونیکی را برای فروش امانی به نماینده تحویل میدهد. قیمت فروش هر دستگاه ۸ میلیون ریال و بهای تمامشده هر واحد ۵ میلیون ریال است. نماینده در پایان ماه تنها ۶۰۰ دستگاه را به مشتریان نهایی میفروشد؛ ۴۰۰ دستگاه دیگر بدون انتقال کنترل به نماینده، در انبار او باقی میماند. قرارداد تصریح میکند نماینده بابت فروش موفق ۱۰ درصد حقالعمل میگیرد، میتواند کالاهای فروشنرفته را بازگرداند و بابت آنها تعهد غیرمشروط پرداخت ندارد. بنابراین ارزش فروش بالقوه محموله ۸٬۰۰۰ میلیون ریال است، اما درآمد قابل شناسایی صاحب کالا در مفروضات این مثال فقط ۴٬۸۰۰ میلیون ریال است. تمام اعداد این مقاله فرضی و آموزشی هستند.
۱. مبنای استاندارد ۴۳ و IFRS 15
در بندهای ب۸۳ و ب۸۴ پیوست «ب» استاندارد حسابداری شماره ۴۳ ایران، درباره توافقهای حقالعملکاری توضیح داده میشود. معادل بینالمللی آن در IFRS 15، بندهای B77 و B78 است. معیار اصلی انتقال کنترل کالا است، نه خروج فیزیکی از انبار یا صدور حواله. نشانههای امانیبودن عبارتاند از باقیماندن کنترل نزد صاحب کالا تا فروش به مشتری، حق مطالبه برگشت یا انتقال کالا و نبود تعهد غیرمشروط نماینده برای پرداخت بهای کالاهای فروشنرفته. نشانهها باید در پرتو قرارداد واقعی و سایر شواهد تحلیل شوند.
۲. تفاوت صاحب کالا و نماینده
صاحب کالا، که در معامله نهایی نقش اصیل دارد، کنترل کالای مشخصشده را تا انتقال به مشتری نهایی نگه میدارد؛ بنابراین درآمد فروش کالا را به مبلغ ناخالص فروش واجد شرایط شناسایی میکند. نماینده، اگر فقط خدمت واسطهگری یا فراهمکردن فروش را ارائه کند، درآمد خود را معمولاً به مبلغ حقالعملی که استحقاق آن را به دست آورده شناسایی میکند. گردش ۴٬۸۰۰ میلیون ریالی وجه مشتریان نباید با درآمد ۴۸۰ میلیون ریالی نماینده اشتباه گرفته شود.
۳. فرضهای عددی و جریان کالا
در ابتدای ماه، صاحب کالا ۱٬۰۰۰ واحد با بهای تمامشده هر واحد ۵ میلیون ریال و قیمت فروش هر واحد ۸ میلیون ریال را به نماینده میفرستد. بهای تمامشده کل محموله ۵٬۰۰۰ و ارزش فروش بالقوه آن ۸٬۰۰۰ میلیون ریال است. تا پایان دوره ۶۰۰ واحد به مشتری نهایی منتقل میشود. فرض میکنیم حقالعمل ۱۰ درصد فروش واقعی است، تمام مشتریان مبلغ فروش را به حساب نماینده واریز میکنند، هزینههای حمل، مالیات بر ارزش افزوده و مرجوعی نداریم و نماینده پس از کسر حقالعمل مانده وجه را برای صاحب کالا تسویه میکند.
۴. ثبت ارسال کالا نزد صاحب کالا
صرف انتقال فیزیکی ۱٬۰۰۰ واحد به محل نماینده، درآمد یا بهای تمامشده فروش ایجاد نمیکند. برای ردیابی موجودی میتوان ثبت انتقال طبقهبندی انجام داد: بدهکار «موجودی کالا نزد نماینده» ۵٬۰۰۰ میلیون ریال و بستانکار «موجودی کالا در انبار اصلی» ۵٬۰۰۰ میلیون ریال. این دو حساب دارایی هستند و جمع موجودی شرکت تغییر نمیکند. در نرمافزارهایی که ردیابی انبار امانی بهصورت مقداری و خارج از سند مالی انجام میشود، شکل پیادهسازی میتواند متفاوت باشد؛ اصل عدم شناخت فروش باید رعایت شود.
۵. محاسبه درآمد فروش واقعی
تعداد فروختهشده: ۶۰۰ واحد. قیمت فروش هر واحد: ۸ میلیون ریال. حاصلضرب ۶۰۰ × ۸ = ۴٬۸۰۰ میلیون ریال است. ارزش ۴۰۰ واحد فروشنرفته ۴۰۰ × ۸ = ۳٬۲۰۰ میلیون ریال، تنها ظرفیت فروش بالقوه آینده است؛ تا وقتی کنترل آنها به مشتری منتقل نشده، درآمد نیست.
۶. بهای تمامشده فروش و موجودی امانی پایان دوره
بهای هر واحد ۵ میلیون ریال است. بهای تمامشده ۶۰۰ واحد فروشرفته برابر ۶۰۰ × ۵ = ۳٬۰۰۰ میلیون ریال و موجودی ۴۰۰ واحد باقیمانده برابر ۴۰۰ × ۵ = ۲٬۰۰۰ میلیون ریال است. کنترل: ۳٬۰۰۰ + ۲٬۰۰۰ = ۵٬۰۰۰ میلیون ریال؛ یعنی بهای کل کالای ارسالشده بدون مغایرت میان فروش و موجودی باقیمانده تخصیص داده شده است.
۷. ثبت فروش توسط صاحب کالا
با دریافت گزارش فروش معتبر و شواهد انتقال کنترل به مشتریان، ثبت نمونه در دفاتر صاحب کالا چنین است: بدهکار «مطالبات از نماینده بابت فروش امانی» ۴٬۸۰۰ و بستانکار «درآمد فروش» ۴٬۸۰۰ میلیون ریال. همزمان، بدهکار «بهای تمامشده کالای فروشرفته» ۳٬۰۰۰ و بستانکار «موجودی کالا نزد نماینده» ۳٬۰۰۰ میلیون ریال. فرض شده نماینده وجه فروش را وصول کرده و بدهکار صاحب کالا شده است؛ در قراردادهای وصول مستقیم توسط صاحب کالا، حساب طرف بدهکار تغییر خواهد کرد.
۸. حقالعمل ۱۰ درصدی چگونه محاسبه میشود؟
حقالعمل نماینده فقط برای فروشهای انجامشده: ۴٬۸۰۰ × ۱۰٪ = ۴۸۰ میلیون ریال. سهم خالص قابل انتقال به صاحب کالا پس از کسر حقالعمل: ۴٬۸۰۰ − ۴۸۰ = ۴٬۳۲۰ میلیون ریال است. دریافت ۴٬۳۲۰ میلیون ریال از نماینده بهمعنای درآمد فروش ۴٬۳۲۰ نیست؛ درآمد ناخالص صاحب کالا ۴٬۸۰۰ و هزینه حقالعمل ۴۸۰ است. فرض میکنیم حقالعمل در این پرونده هزینه فروش دوره است.
۹. ثبت حقالعمل و تسویه در دفاتر صاحب کالا
هنگام احراز حقالعمل: بدهکار «هزینه حقالعمل فروش» ۴۸۰ و بستانکار «مطالبات از نماینده» ۴۸۰ میلیون ریال. هنگام انتقال وجه خالص: بدهکار «بانک» ۴٬۳۲۰ و بستانکار «مطالبات از نماینده» ۴٬۳۲۰ میلیون ریال. مانده مطالبات مرتبط با این ۶۰۰ واحد صفر میشود؛ کالای امانی فروشنرفته همچنان با بهای ۲٬۰۰۰ میلیون ریال نزد نماینده باقی است.
۱۰. ثبتها در دفاتر نماینده فروش
با فرض اینکه نماینده مبلغ ۴٬۸۰۰ میلیون ریال را از مشتریان وصول کرده و مالک کالا نشده است، ثبت پیشنهادی هنگام وصول: بدهکار «بانک» ۴٬۸۰۰ و بستانکار «وجوه پرداختنی به صاحب کالا» ۴٬۸۰۰ میلیون ریال. شناسایی کارمزد: بدهکار «وجوه پرداختنی به صاحب کالا» ۴۸۰ و بستانکار «درآمد حقالعمل فروش» ۴۸۰ میلیون ریال. تسویه باقیمانده: بدهکار «وجوه پرداختنی به صاحب کالا» ۴٬۳۲۰ و بستانکار «بانک» ۴٬۳۲۰ میلیون ریال. اگر فروشنده اصلی مستقیماً از مشتری دریافت کند، ثبتها در دفاتر نماینده متفاوت میشوند. کالاهای امانی متعلق به غیر، دارایی متعلق به نماینده نیستند.
۱۱. چرا ثبت تمام ۸٬۰۰۰ بهعنوان فروش اشتباه است؟
اگر هنگام ارسال محموله، درآمد ۸٬۰۰۰ و بهای تمامشده ۵٬۰۰۰ ثبت شود، درآمد ۳٬۲۰۰ و بهای تمامشده فروش ۲٬۰۰۰ میلیون ریال بیش از واقع خواهد شد. پیش از احتساب حقالعمل، سود ناخالص ۱٬۲۰۰ میلیون ریال بیش از واقع نمایش داده میشود، زیرا سود ناخالص تحققیافته برابر ۴٬۸۰۰ − ۳٬۰۰۰ = ۱٬۸۰۰ است، اما ثبت نادرست رقم ۳٬۰۰۰ را نشان میدهد. این اختلاف ناشی از ۴۰۰ واحد فروشنرفته است، نه اشتباه در مبلغ فاکتور.
۱۲. سود ناخالص و سود پس از حقالعمل
درآمد فروش شناساییشده: ۴٬۸۰۰. بهای تمامشده: ۳٬۰۰۰. سود ناخالص: ۱٬۸۰۰. هزینه حقالعمل: ۴۸۰. نتیجه پس از حقالعمل، قبل از سایر هزینهها و مالیات: ۱٬۳۲۰ میلیون ریال. این مبلغ را نباید بدون بررسی سایر هزینهها «سود خالص شرکت» نامید.
۱۳. اگر ۱۰۰ واحد از موجودی به شرکت برگردد
فرض کنید از ۴۰۰ واحد باقیمانده، ۱۰۰ واحد به انبار اصلی عودت داده شود و هنوز مشتری نهایی برای آنها وجود نداشته باشد. انتقال طبقهبندی: بدهکار «موجودی در انبار اصلی» ۵۰۰ و بستانکار «موجودی نزد نماینده» ۵۰۰ میلیون ریال. درآمد و بهای تمامشده فروش جدید ایجاد نمیشود. موجودی نهایی نزد نماینده ۳۰۰ واحد به ارزش ۱٬۵۰۰ میلیون ریال است و موجودی برگشتی در انبار اصلی ۵۰۰ میلیون ریال؛ مجموع موجودی فروشنرفته همچنان ۲٬۰۰۰ است.
۱۴. آیا هر توزیعکنندهای نماینده است؟
خیر. اگر توزیعکننده هنگام تحویل، کنترل کالا را به دست آورد، مکلف باشد بهای آن را بدون توجه به فروش به مشتریان نهایی بپردازد، و ریسکهای اصلی موجودی را بپذیرد، ممکن است خرید قطعی محقق شده باشد. امکان مرجوعی، تعیین قیمت و ریسک موجودی باید با شرایط قرارداد بررسی شوند. نام حساب «نماینده» یا صدور حواله امانی برای نتیجهگیری کافی نیست.
۱۵. مرز فروش امانی و فروش با حق برگشت
در فروش امانی، انتقال کنترل به طرف واسطه ممکن است اصلاً رخ نداده باشد؛ بنابراین ارسال به نماینده فروش نیست. در فروش با حق برگشت، کنترل میتواند در زمان فروش به خریدار منتقل شود، اما فروشنده باید برآورد مرجوعی، بدهی استرداد و دارایی حق بازیافت را با رعایت استاندارد شناسایی کند. این دو موضوع با وجود شباهت ظاهری «امکان برگشت کالا»، مسئله حسابداری یکسانی نیستند.
۱۶. کنترلهای داخلی موردنیاز
برای هر قرارداد، باید حق مالکیت و کنترل، شناسه محموله، تعداد ارسالی و برگشتی، شماره سریال کالاها، تاریخ انتقال به مشتری نهایی، قیمت قطعی، نرخ حقالعمل، سوابق وصول، تهاترها و تسویه وجوه ثبت شود. پیشنهاد میشود ماهانه گزارش فروش نماینده با اسناد مشتری، گردش موجودی نزد نماینده و بانک تطبیق داده شود؛ تأییدکننده گزارش فروش مستقل از مسئول ایجاد و تغییر قرارداد باشد. همچنین موجودیهای قدیمی، کسری یا آسیبدیده و فروشهای اعلامنشده بررسی شوند.
۱۷. کاربرد ERP و هوش مصنوعی
ERP میتواند موجودی امانی را جدا از موجودی قابل فروش انبار اصلی نگه دارد و فروش نهایی را به سند، مشتری و نماینده متصل کند. مدل هوش مصنوعی میتواند ردیفهای مشکوک به دوبارهثبتشدن، کالاهای راکد نزد نماینده، فروشهای خارج از شرایط قرارداد یا اختلاف گزارش نماینده با دریافتهای بانکی را برای بررسی علامتگذاری کند. تشخیص انتقال کنترل و تصمیم قطعی ثبت درآمد همچنان به ارزیابی قرارداد و تأیید حسابدار وابسته است. اینها «قابلیتهای پیشنهادی طراحی» هستند و به معنی وجود آنها در محصولات حسابداران برتر نیستند.
۱۸. آثار صورتحساب الکترونیکی و مالیات در ایران
درآمد حسابداری طبق استاندارد ۴۳ و تکالیف صدور صورتحساب الکترونیکی، مالیات بر ارزش افزوده و مالیات عملکرد باید جداگانه بررسی شوند. صرف ارسال فیزیکی کالا به نماینده، در مفروضات مثال به معنای فروش حسابداری نیست؛ اما درباره ثبت گردش انتقال کالا، هویت فروشنده در صورتحساب و تکالیف نمایندگی باید از اصل قرارداد و دستورالعملهای رسمی سامانه مؤدیان برای تاریخ معامله استفاده کرد. بدون بررسی دستورالعمل لازمالاجرا، نباید از این مثال حکم قطعی مالیاتی صادر کرد.
۱۹. معماری پیشنهادی کنترل
قرارداد معتبر ← ارزیابی کنترل کالا ← ثبت انتقال موجودی امانی ← دریافت گزارش مستند فروش نهایی ← تطبیق مقدار و قیمت ← محاسبه درآمد و بهای تمامشده ← محاسبه حقالعمل ← تأیید حسابدار ← ثبت در دفتر کل ← تسویه وجوه ← کنترل مانده موجودی و ردپای حسابرسی. در این فرایند، هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند.
۲۰. جمعبندی و پاسخ مسئله
از ۱٬۰۰۰ دستگاه ارسالی، تنها ۶۰۰ واحد به مشتریان نهایی فروخته شده است. بنابراین درآمد صاحب کالا برابر ۶۰۰ × ۸ = ۴٬۸۰۰ میلیون ریال است؛ نه ارزش بالقوه کل محموله به مبلغ ۸٬۰۰۰ میلیون ریال. بهای تمامشده فروش ۳٬۰۰۰، موجودی کالای نزد نماینده ۲٬۰۰۰، حقالعمل نماینده ۴۸۰ و وجه خالص واریزی به صاحب کالا ۴٬۳۲۰ میلیون ریال است. درآمد نماینده نیز صرفاً ۴۸۰ میلیون ریال حقالعمل است. همه این ارقام تحت قرارداد و مفروضات مشخص مقاله معتبرند.
۱۰ مقاله مرتبط در سایت حسابداران برتر