


مقدمه: تصمیم فروش دستگاه، صورتهای مالی شرکت را تغییر داد
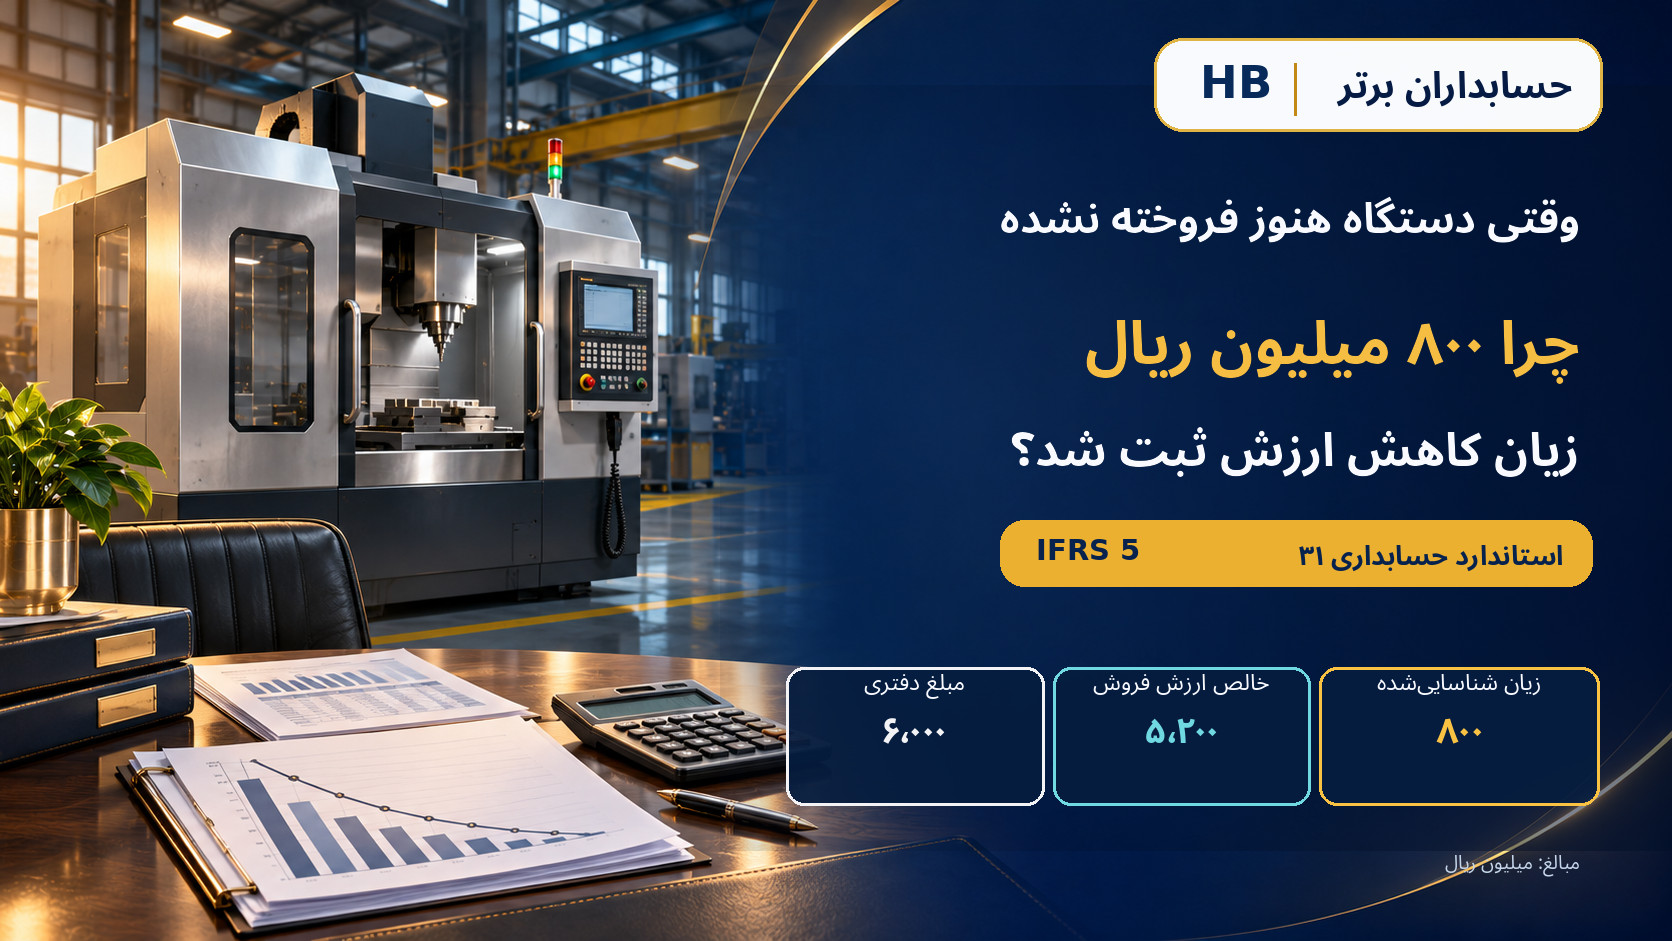
مدیر مالی یک شرکت تولیدی مشغول بررسی دستگاهی است که بهای تمامشده آن ۱۰٬۰۰۰ میلیون ریال و استهلاک انباشته آن ۴٬۰۰۰ میلیون ریال است؛ بنابراین مبلغ دفتری دستگاه به ۶٬۰۰۰ میلیون ریال میرسد. هیئتمدیره برای جایگزینی فناوری، طرحی معتبر و فعال برای فروش فوری دستگاه تصویب میکند. شواهد بازار، ارزش منصفانهای برابر ۵٬۴۵۰ میلیون ریال نشان میدهد و مخارج مستقیم فروش به ۲۵۰ میلیون ریال میرسد؛ در نتیجه خالص ارزش فروش برابر ۵٬۲۰۰ میلیون ریال است.
حسابدار با فرض احراز معیارهای استاندارد شماره ۳۱، دستگاه را به دارایی غیرجاری نگهداریشده برای فروش منتقل میکند و ۸۰۰ میلیون ریال زیان کاهش ارزش ثبت میکند؛ هرچند هنوز دستگاه فروخته نشده است. سپس استهلاک متوقف میشود. در بازبینی بعدی، خالص ارزش فروش به ۵٬۷۰۰ افزایش مییابد و ۵۰۰ از زیان قبلی برگشت داده میشود. سرانجام فروش نقدی، خالص عواید ۵٬۶۵۰ و زیان خالص واگذاری ۵۰ ایجاد میکند. این مقاله نشان میدهد چرا «تصمیم معتبر برای فروش»، «اندازهگیری به مبلغ مناسب» و «قطع شناخت در روز واگذاری» سه مرحله متفاوتاند.
مبنای مثال: همه شرکتها، تاریخهای عملیاتی و ارقام معامله فرضی و آموزشیاند. تمام مبالغ مالی، مگر آنکه خلاف آن تصریح شود، به میلیون ریال بیان شدهاند. آثار مالیاتی، ارزش افزوده و سایر تعهدات خاص معامله کنار گذاشته شدهاند.
۱. دارایی غیرجاری نگهداریشده برای فروش چیست؟
دارایی غیرجاری نگهداریشده برای فروش، داراییای است که مبلغ دفتری آن عمدتاً از طریق فروش، نه استفاده مستمر بازیافت میشود. کارخانهای که سالها یک دستگاه را برای تولید بهکار برده، ممکن است در تاریخ مشخصی آن را برای واگذاری آماده کند. اما قصد کلی مدیریت برای فروش در آینده کافی نیست؛ وضعیت فعلی دارایی، تعهد مدیریت، بازاریابی فعال، قیمت معقول و احتمال بسیار زیاد انجام معامله باید ارزیابی شوند. بنابراین، دستگاه مازاد از همان روزی که کنار گذاشته میشود، بهطور خودکار مشمول این طبقهبندی نمیشود.
۲. استاندارد حسابداری شماره ۳۱ ایران
استاندارد «داراییهای غیرجاری نگهداریشده برای فروش و عملیات متوقفشده» از دورههای مالی آغازشونده از اول فروردین ۱۳۸۹ لازمالاجرا شده است. مطابق بند ۱۶، دارایی واجد شرایط به اقل مبلغ دفتری و خالص ارزش فروش اندازهگیری میشود؛ مطابق بند ۲۶، استهلاک آن متوقف خواهد شد. معیارهای طبقهبندی عمدتاً در بندهای ۷ تا ۱۳، برگشت زیان در ۲۱ تا ۲۶ و ارائه و افشا در ۳۱ تا ۴۱ آمدهاند. برای اجرای عملی باید دامنه استاندارد و استثناهای اندازهگیری برخی داراییها نیز بررسی شود.
۳. ارتباط استاندارد شماره ۳۱ با IFRS 5
چارچوب بینالمللی IFRS 5 نیز دارایی نگهداریشده برای فروش را به اقل مبلغ دفتری و ارزش منصفانه پس از کسر مخارج فروش (Fair Value Less Costs to Sell) میسنجد؛ استهلاک چنین داراییای متوقف و قلم آن جداگانه ارائه میشود. متن فارسی استاندارد ۳۱ از تعبیر «خالص ارزش فروش» استفاده میکند که نباید بدون بررسی مفهوم و دامنه، با «خالص ارزش فروش موجودی کالا» در استاندارد ۸ یکسان فرض شود. همچنین فروش یک دارایی منفرد لزوماً «عملیات متوقفشده» ایجاد نمیکند.
۴. پنج شرط مهم برای طبقهبندی دارایی
نخست، آمادگی برای فروش فوری: دارایی باید در وضعیت فعلی خود و با شروط متعارف آن نوع معامله آماده واگذاری باشد. دوم، تعهد مدیریت: سطح مناسب مدیریت باید طرح فروش را تصویب کرده باشد. سوم، برنامه فعال یافتن خریدار: آگهی، کارگزار یا مذاکرات جدی باید قابل اثبات باشند. چهارم، قیمت منطقی:دستگاه باید با قیمتی سازگار با شواهد بازار عرضه شود. پنجم، احتمال بسیار زیاد فروش: در شرایط معمول انتظار میرود واگذاری حداکثر ظرف یک سال تکمیل شود و تغییر اساسی یا توقف طرح بعید باشد. استثنای تأخیر خارج از کنترل شرکت، فقط در صورت احراز شرایط استاندارد اعمال میشود.
۵. سناریوی عددی شرکت
شرکت فرضی «صنایع توسعهگستر» در اول مرداد ۱۴۰۵ برای دستگاه صنعتی خود طرح فروش قطعی و فعال دارد. دستگاه بدون بازسازی اساسی آماده تحویل فوری است، جستوجوی خریدار آغاز شده، قیمت بازار مستند است و انتظار فروش طی یک سال بسیار بالا ارزیابی شده است. دستگاه قبلاً با مدل بهای تمامشده اندازهگیری شده و استهلاک تا تاریخ طبقهبندی کامل ثبت شده است.
| شاخص | مبلغ یا تاریخ |
|---|---|
| بهای تمامشده اولیه | ۱۰٬۰۰۰ |
| استهلاک انباشته تا طبقهبندی | ۴٬۰۰۰ |
| مبلغ دفتری پیش از طبقهبندی | ۶٬۰۰۰ |
| ارزش منصفانه اولیه | ۵٬۴۵۰ |
| مخارج مستقیم فروش برآوردی | ۲۵۰ |
| تاریخ طبقهبندی | ۱ مرداد ۱۴۰۵ |
| تاریخ بازبینی | ۱۰ آبان ۱۴۰۵ |
| تاریخ فروش نهایی | ۲۰ آبان ۱۴۰۵ |
۶. مرحله نخست: محاسبه مبلغ دفتری دستگاه
بهای تمامشده دستگاه ۱۰٬۰۰۰ و استهلاک انباشته آن ۴٬۰۰۰ است. پس مبلغ دفتری = ۱۰٬۰۰۰ − ۴٬۰۰۰ = ۶٬۰۰۰. طبق بند ۱۹ استاندارد ۳۱، درست پیش از طبقهبندی باید دارایی طبق استاندارد مربوط اندازهگیری شده باشد؛ بنابراین هزینه استهلاک تا اول مرداد و هر تعدیل ضروری پیش از انتقال تکمیل میشود. نباید استهلاک بخشی از دوره استفاده را بهدلیل تصمیم فروش حذف کرد.
۷. محاسبه خالص ارزش فروش
| مخارج مستقیم فرضی معامله | مبلغ |
|---|---|
| کارمزد کارگزار فروش | ۱۵۰ |
| خدمات حقوقی و انتقال | ۷۰ |
| مخارج مستقیم ضروری دیگر | ۳۰ |
| جمع مخارج فروش | ۲۵۰ |
با فرض واجد شرایط بودن تمام مخارج، خالص ارزش فروش = ۵٬۴۵۰ − ۲۵۰ = ۵٬۲۰۰. مخارج عمومی اداری یا مخارج تأمین مالی نباید صرفاً بهخاطر مرتبط بودن کلی با شرکت از ارزش منصفانه کسر شوند. برآورد قیمت و مخارج باید تاریخدار و مستند باشد.
۸. مقایسه مبلغ دفتری و خالص ارزش فروش
| مبنای اندازهگیری | مبلغ |
|---|---|
| مبلغ دفتری | ۶٬۰۰۰ |
| خالص ارزش فروش | ۵٬۲۰۰ |
| مبلغ قابل ارائه | ۵٬۲۰۰ |
قاعده «اقل» موجب میشود دستگاه پس از طبقهبندی با مبلغ ۵٬۲۰۰ گزارش شود، نه بهای ناخالص ۱۰٬۰۰۰ و نه مبلغ دفتری پیشین ۶٬۰۰۰. این کاهش ارزش نشانه اجرای مبنای اندازهگیری خاص این طبقه دارایی است.
۹. محاسبه زیان کاهش ارزش
زیان کاهش ارزش اولیه = مبلغ دفتری − خالص ارزش فروش = ۶٬۰۰۰ − ۵٬۲۰۰ = ۸۰۰. این مبلغ در زمان احراز معیارهای طبقهبندی و اندازهگیری شناسایی میشود، نه لزوماً در تاریخ دریافت وجه. زیان مزبور برآوردی مبتنی بر شواهد آن تاریخ است؛ مبلغ فروش نهایی ممکن است تغییر کند.
۱۰. ثبت انتقال دستگاه به دارایی نگهداریشده برای فروش
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی غیرجاری نگهداریشده برای فروش | ۶٬۰۰۰ | — |
| استهلاک انباشته ماشینآلات | ۴٬۰۰۰ | — |
| ماشینآلات و تجهیزات | — | ۱۰٬۰۰۰ |
| جمع | ۱۰٬۰۰۰ | ۱۰٬۰۰۰ |
این ثبت تنها تجدید طبقهبندی میکند: دارایی از ماشینآلات مورد استفاده خارج، استهلاک انباشته مرتبط حذف و مبلغ دفتری خالص در حساب جدید منعکس میشود. خود این انتقال سود یا زیان ندارد؛ کاهش ارزش در سند جداگانه ثبت میشود.
۱۱. ثبت زیان ۸۰۰ میلیون ریالی
| حساب | بدهکار | بستانکار |
|---|---|---|
| زیان کاهش ارزش دارایی نگهداریشده برای فروش | ۸۰۰ | — |
| کاهش ارزش انباشته دارایی نگهداریشده برای فروش | — | ۸۰۰ |
با انتخاب حساب کاهنده: ۶٬۰۰۰ − ۸۰۰ = ۵٬۲۰۰ مبلغ دفتری خالص خواهد بود. ثبت مستقیم کاهش ارزش از دارایی نیز میتواند در طراحی سیستم بهکار رود، اما استفاده همزمان از هر دو روش، زیان را دوباره شناسایی میکند. در این مقاله برای کنترل گردش، روش «حساب کاهنده» مبناست.
۱۲. چرا زیان قبل از فروش واقعی شناسایی شد؟
استاندارد با احراز شرایط نگهداریشده برای فروش، مبنای بازیافت اقتصادی دارایی را تغییریافته تلقی میکند: منابع شرکت عمدتاً از فروش دارایی بازیافت خواهند شد. اگر شواهد نشان دهد فروش خالص فقط ۵٬۲۰۰ است، گزارش دارایی با مبلغ ۶٬۰۰۰ میتواند بیشنمایی ایجاد کند. زیان کاهش ارزش با زیان تحققیافته واگذاری یکی نیست؛ سود یا زیان قطعی فروش در زمان قطع شناخت دارایی، طبق واقعیتهای معامله، محاسبه میشود.
۱۳. آیا استهلاک دستگاه باید ادامه پیدا کند؟
خیر، با فرض حفظ شرایط طبقهبندی: طبق بند ۲۶ استاندارد شماره ۳۱، دارایی غیرجاری نگهداریشده برای فروش مستهلک نمیشود. در سناریوی ما از اول مرداد ۱۴۰۵ استهلاک متوقف میگردد. ولی صرف توقف فعالیت، انتقال به انبار یا تصمیم احتمالی برای فروش، بهتنهایی مجوز توقف استهلاک نیست؛ معیارهای مربوط باید قبلاً احراز شده باشند.
۱۴. اگر حسابدار همچنان استهلاک ثبت کند چه میشود؟
اگر استهلاک فرضی ماهانه دستگاه ۱۰۰ باشد و پس از اول مرداد تا سه ماه دیگر ادامه یابد، شرکت ۳۰۰ هزینه اضافی ثبت میکند. این کار در فرض احراز طبقهبندی صحیح نیست و موجب تحریف هزینه دوره میشود. بااینحال، هزینه واقعی بیمه، نگهداری یا حفاظت دستگاه در صورت وقوع، لزوماً متوقف نمیشود و باید مطابق ماهیت خود حسابداری شود.
۱۵. اگر دستگاه هنوز در محل کارخانه باشد چه میشود؟
محل استقرار بهتنهایی تعیینکننده نیست. دستگاه ممکن است در کارخانه بماند اما در وضعیت موجود برای فروش فوری آماده و تحت طرح فعال بازاریابی باشد. برعکس، جابهجایی فیزیکی آن به محوطه فروش نیز بدون مدارک و معیارهای استاندارد، طبقهبندی را مجاز نمیکند. حسابدار باید آمادگی واگذاری، تعهد مدیریت و احتمال تکمیل معامله را مستند کند.
۱۶. آیا دارایی همچنان میتواند بهطور محدود استفاده شود؟
استفاده محدود تا روز فروش، لزوماً مانع طبقهبندی نیست، اگر مبلغ دفتری دارایی عمدتاً از فروش بازیافت شود و سایر معیارها احراز باشند. اما قصد استفاده اساسی در چند سال آینده و فروش دوردست با مبنای نگهداریشده برای فروش سازگار نیست. در مثال، استفاده بااهمیتی پس از اول مرداد مفروض نیست.
۱۷. مرحله دوم: افزایش خالص ارزش فروش در آبان ۱۴۰۵
در ۱۰ آبان ۱۴۰۵ تعداد خریداران بالقوه و شواهد قیمت افزایش مییابد. ارزش منصفانه برآوردی به ۵٬۹۵۰ و مخارج مستقیم فروش در همان سطح ۲۵۰ باقی میماند؛ پس خالص ارزش فروش جدید = ۵٬۹۵۰ − ۲۵۰ = ۵٬۷۰۰.
| شاخص | اول مرداد | ۱۰ آبان |
|---|---|---|
| ارزش منصفانه | ۵٬۴۵۰ | ۵٬۹۵۰ |
| مخارج فروش | (۲۵۰) | (۲۵۰) |
| خالص ارزش فروش | ۵٬۲۰۰ | ۵٬۷۰۰ |
۱۸. آیا میتوان افزایش ۵۰۰ میلیون ریالی را شناسایی کرد؟
طبق بند ۲۲ استاندارد ۳۱، افزایش بعدی خالص ارزش فروش میتواند بهعنوان سود شناخته شود، مشروط بر اینکه از زیان کاهش ارزش انباشته شناساییشده قبلی طبق این یا سایر استانداردهای مرتبط بیشتر نباشد. زیان قبلی در مثال ۸۰۰ و افزایش جدید ۵۰۰ است؛ بنابراین ۵۰۰ قابلیت برگشت دارد. این برگشت، محصول شواهد جدید بازار است نه درآمد فروش دستگاه.
۱۹. ثبت برگشت بخشی از زیان کاهش ارزش
| حساب | بدهکار | بستانکار |
|---|---|---|
| کاهش ارزش انباشته دارایی نگهداریشده برای فروش | ۵۰۰ | — |
| برگشت زیان کاهش ارزش دارایی نگهداریشده برای فروش | — | ۵۰۰ |
مانده کاهش ارزش انباشته ۸۰۰ − ۵۰۰ = ۳۰۰ خواهد بود؛ بنابراین مبلغ دفتری خالص دستگاه ۶٬۰۰۰ − ۳۰۰ = ۵٬۷۰۰ میشود. این مانده مبنای نتیجه واگذاری نهایی در ادامه مثال است.
۲۰. چرا نباید تمام ۸۰۰ میلیون ریال را برگشت داد؟
افزایش خالص ارزش فروش واقعیِ مورد برآورد از ۵٬۲۰۰ به ۵٬۷۰۰ فقط ۵۰۰ است. برگشت کل زیان قبلی و ثبت مبلغ دفتری ۶٬۰۰۰ باعث میشود دارایی ۳۰۰ بیش از مبلغ اندازهگیریشده صحیح نمایش داده شود. بنابراین هم حداکثر زیان قبلی و هم مبلغ اندازهگیریشده بهروز باید رعایت شوند.
۲۱. اگر خالص ارزش فروش به ۶٬۵۰۰ میلیون ریال برسد چه میشود؟
در سناریوی مستقل، اگر خالص ارزش فروش از ۵٬۲۰۰ به ۶٬۵۰۰برسد، افزایش ۱٬۳۰۰ است؛ با فرض نبود زیانهای واجد شرایط قبلی دیگر، سقف برگشت همان ۸۰۰ زیان قبلی خواهد بود. پس مبلغ دفتری حداکثر به ۶٬۰۰۰ میرسد و مازاد ۵۰۰ صرفاً بهدلیل بهبود قیمت، سود جدیدی ایجاد نمیکند. این سناریو با مثال اصلی آبان ۱۴۰۵ ترکیب نمیشود.
۲۲. مرحله سوم: فروش نهایی دستگاه
در ۲۰ آبان ۱۴۰۵ دستگاه نقداً به ۵٬۹۰۰ فروخته میشود. مخارج واقعی مستقیم فروش ۲۵۰ است، پس خالص عواید = ۵٬۹۰۰ − ۲۵۰ = ۵٬۶۵۰. مبلغ دفتری در تاریخ واگذاری، پس از برگشت بخشی از زیان، ۵٬۷۰۰ است. فرض میکنیم هیچ تغییر دیگری در فاصله بازبینی تا فروش رخ نداده است.
۲۳. محاسبه سود یا زیان نهایی واگذاری
| شرح | مبلغ |
|---|---|
| مبلغ فروش ناخالص | ۵٬۹۰۰ |
| مخارج مستقیم فروش | (۲۵۰) |
| خالص عواید فروش | ۵٬۶۵۰ |
| مبلغ دفتری روز واگذاری | (۵٬۷۰۰) |
| زیان خالص واگذاری | (۵۰) |
زیان ۵۰ تنها نتیجه مرحله واگذاری پس از تعدیلات قبلی است و نباید بهجای مجموع آثار کاهش ارزش و برگشت آن معرفی شود.
۲۴. ثبت حسابداری فروش نهایی
با فرض استفاده از حساب کاهنده کاهش ارزش، سند حذف دارایی و دریافت مبلغ ناخالص چنین است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۵٬۹۰۰ | — |
| کاهش ارزش انباشته دارایی نگهداریشده برای فروش | ۳۰۰ | — |
| دارایی غیرجاری نگهداریشده برای فروش | — | ۶٬۰۰۰ |
| سود واگذاری پیش از مخارج فروش | — | ۲۰۰ |
| جمع | ۶٬۲۰۰ | ۶٬۲۰۰ |
این سند ۲۰۰ سود قبل از هزینه معامله را نشان میدهد؛ ثبت بعدی ۲۵۰ مخارج فروش، نتیجه خالص را به ۵۰ زیان تبدیل میکند. نمایش نهایی سود و زیان و مخارج واگذاری تابع الزامات ارائه صورتهای مالی است.
۲۵. ثبت مخارج فروش
| حساب | بدهکار | بستانکار |
|---|---|---|
| مخارج مستقیم واگذاری دارایی | ۲۵۰ | — |
| بانک | — | ۲۵۰ |
پس ۲۰۰ − ۲۵۰ = (۵۰) زیان خالص واگذاری. در یک ثبت تجمیعی جایگزین نیز میتوان وجه خالص، کاهش ارزش انباشته، دارایی و زیان نهایی را ثبت کرد؛ اما دو روش نباید برای یک معامله توأمان اجرا شوند.
۲۶. کنترل نهایی گردش وجه نقد
وجه ناخالص ۵٬۹۰۰ منهای مخارج مستقیم نقدی ۲۵۰ برابر ۵٬۶۵۰وجه خالص حاصل از فروش است. این جریان نقدی را نباید بهطور خودکار بهعنوان درآمد فروش موجودی کالا ثبت کرد؛ دستگاه در این مثال دارایی ثابت مورد استفاده قبلی بوده است، نه کالای تجاری در چرخه عادی فروش.
۲۷. کنترل نهایی سود و زیان کل فرایند
سه اثر شناساییشده از روز طبقهبندی تا واگذاری عبارتاند از ۸۰۰ زیان اولیه، ۵۰۰ برگشت زیان و ۵۰ زیان واگذاری. خالص اثر: (۸۰۰) + ۵۰۰ − ۵۰ = (۳۵۰). راه دوم کنترل: خالص عواید فروش ۵٬۶۵۰ − مبلغ دفتری اولیه ۶٬۰۰۰ = (۳۵۰). دو روش باید دقیقاً به یک نتیجه برسند و در این مثال میرسند.
۲۸. جدول کامل گردش دارایی
| مرحله | مبلغ دفتری خالص | اثر بر سود و زیان |
|---|---|---|
| پیش از طبقهبندی | ۶٬۰۰۰ | — |
| پس از زیان اولیه | ۵٬۲۰۰ | (۸۰۰) |
| پس از برگشت بخشی از زیان | ۵٬۷۰۰ | ۵۰۰ |
| واگذاری نهایی | صفر | (۵۰) |
| جمع اثر دوره فرایند | — | (۳۵۰) |
این جدول، تغییرات مبلغ دفتری و سود یا زیان را با عواید خالص معامله آشتی میدهد و یکی از کنترلهای کلیدی پرونده دارایی است.
۲۹. اگر دستگاه از ابتدا با مبلغی بیشتر از ارزش دفتری قابل فروش باشد چه میشود؟
اگر مبلغ دفتری دستگاه ۶٬۰۰۰ و خالص ارزش فروش اولیه ۶٬۴۰۰باشد، قاعده «اقل» موجب میشود دارایی همان ۶٬۰۰۰ ثبت شود؛ سود ۴۰۰ صرفاً بهدلیل تصمیم فروش شناسایی نمیشود. سود واقعی احتمالی، هنگام قطع شناخت و با توجه به شرایط معامله تعیین میشود.
۳۰. تفاوت دارایی نگهداریشده برای فروش با موجودی کالا
| ویژگی | موجودی کالا | دارایی غیرجاری نگهداریشده برای فروش |
|---|---|---|
| منشأ معمول | نگهداری برای فروش در فعالیت عادی | دارایی قبلاً غیرجاری با طرح فروش واجد شرایط |
| استاندارد اصلی | شماره ۸ | شماره ۳۱ |
| مبنای اندازهگیری | اقل بهای تمامشده و خالص ارزش فروش | اقل مبلغ دفتری و خالص ارزش فروش |
| استهلاک | غالباً موضوعیت ندارد | بعد از طبقهبندی متوقف میشود |
| نتیجه فروش | عموماً درآمد و بهای تمامشده فروش | عموماً سود یا زیان واگذاری دارایی |
قصد فروش یک دستگاه کارخانه، ماهیت قبلی آن را خودبهخود به موجودی تجاری تبدیل نمیکند.
۳۱. آیا فروش یک دستگاه به معنای عملیات متوقفشده است؟
خیر. یک دستگاه مازاد معمولاً یک فعالیت عمده و مستقل یا بخش جداشدنی واحد تجاری نیست. الزامات «عملیات متوقفشده» فقط با احراز تعریف و معیارهای خاص استاندارد ۳۱ مطرح میشود. در این مثال فرض شده شرکت تولید اصلی خود را ادامه میدهد؛ بنابراین آثار زیان و واگذاری دستگاه در عملیات در حال تداوم ارزیابی میشوند، نه در سرفصل عملیات متوقفشده.
۳۲. اگر شرکت از فروش دستگاه منصرف شود چه میشود؟
اگر معیارهای طبقهبندی دیگر برقرار نباشند، طبق بند ۲۷ باید طبقهبندی متوقف شود. در آن صورت مطابق بند ۲۸، مبلغ دارایی به اقل مبلغ دفتری قبل از طبقهبندی (با تعدیل بابت استهلاک یا تجدید ارزیابی فرضیِ دوره) و مبلغ بازیافتنی روز انصرافاندازهگیری میشود. بنابراین بازگشت ساده به مبلغ دفتری تاریخی، بدون محاسبات جدید، قابل دفاع نیست.
۳۳. مثال مستقل: انصراف از فروش و بازگشت به استفاده
فرض کنید مبلغ دفتری پیش از طبقهبندی ۶٬۰۰۰ بوده و در شش ماه عدم طبقهبندی، استهلاک ۶۰۰ باید شناسایی میشد؛ بنابراین مبلغ تعدیلشده ۵٬۴۰۰ است. اگر مبلغ بازیافتنی در تاریخ انصراف ۵٬۲۰۰ باشد، مبلغ قابل گزارش بر اساس قاعده استاندارد ۵٬۲۰۰خواهد بود. ثبت دقیق به مانده واقعی حسابهای دارایی و کاهش ارزش در همان تاریخ وابسته است و این سناریوی مستقل با فروش نهایی مثال اصلی ترکیب نمیشود.
۳۴. اگر فروش بیش از یک سال طول بکشد چه میشود؟
در حالت معمول، برنامه فروش باید به تکمیل معامله ظرف یک سال منتهی شود. ولی تأخیر ناشی از عوامل خارج از کنترل شرکت، مانند فرایند مجوز یا محدودیت غیرمنتظره، ممکن است با احراز شروط استاندارد مانع ادامه طبقهبندی نباشد. صرف نداشتن خریدار یا عرضه با قیمت غیرواقعی، بهتنهایی توجیه کافی نیست. وضعیت تعهد مدیریت و تلاشهای فروش باید دورهای بازبینی و مستند شوند.
۳۵. مخارج فروش شامل چه مواردی میشود؟
برای محاسبه مبلغ خالص قابل بازیافت از فروش باید مخارج مستقیماً قابل انتساب به واگذاری و واجد شرایط استاندارد شناسایی شوند؛ در مثال، کارمزد کارگزار ۱۵۰، خدمات حقوقی انتقال ۷۰ و مخارج ضروری دیگر ۳۰ است. هزینههای عمومی اداره شرکت یا مخارج تأمین مالی را نباید بدون مبنای مجاز به این سرفصل افزود. برآوردها باید با پیشفاکتور، قرارداد و شواهد قابلرسیدگی مستند شوند.
۳۶. اگر خریدار وجه را بهصورت اقساط پرداخت کند چه میشود؟
فروش اقساطی ممکن است علاوه بر قواعد استاندارد ۳۱ برای اندازهگیری پیش از واگذاری، مسائل جداگانهای در اندازهگیری طلب، ارزش فعلی، زمان انتقال کنترل و ریسک اعتباری داشته باشد. نباید بدون تحلیل، مبلغ اسمی اقساط را معادل ارزش نقدی دستگاه فرض کرد. در سناریوی اصلی، فروش نقدی است و این پیچیدگیها به محاسبات آن اضافه نشدهاند.
۳۷. آثار مالیاتی فروش دارایی ثابت در ایران
زیان حسابداری ۸۰۰ یا زیان واگذاری ۵۰ لزوماً به همان مبلغ و در همان زمان در محاسبات مالیاتی پذیرفته نمیشوند. بهای مالیاتی دارایی، استهلاک مورد پذیرش، مبلغ فروش، مدارک مخارج معامله، قانون مالیاتهای مستقیم و شرایط مالیات بر ارزش افزوده باید جداگانه بررسی شوند. اختلاف مبلغ دفتری و مبنای مالیاتی ممکن است به بررسی مالیات انتقالی طبق استاندارد ۳۵ نیاز داشته باشد. این مقاله حکم قطعی مالیاتی برای سناریوی فرضی صادر نمیکند.
۳۸. الزامات ارائه و افشا در صورتهای مالی
طبق استاندارد ۳۱، دارایی نگهداریشده برای فروش در صورت وضعیت مالی جداگانه ارائه میشود. یادداشتها باید در شرایط مربوط، شرح دارایی، واقعیتها و علت تصمیم فروش، روش و زمان مورد انتظار واگذاری، سود یا زیان اندازهگیری و سرفصل ارائه را روشن کنند. اگر در تاریخ گزارشگری دارایی هنوز فروخته نشده بود، مبلغ خالص آن در طبقه مربوط نمایش مییافت؛ اما پس از فروش نهایی ۲۰ آبان این دارایی از دفاتر خارج شده است. در مجموعههای واگذاری، ارائه جداگانه بدهیهای مرتبط و ممنوعیت تهاتر غیرمجاز اهمیت دارد.
۳۹. تفاوت تاریخ تصمیم فروش با تاریخ احراز شرایط
طرح فروش ممکن است در یک جلسه اولیه در خرداد مطرح شده باشد اما معیارهای آن تازه در اول مرداد محقق شوند. تاریخ طبقهبندی همان روز احراز مجموعه شروط استاندارد است. انتخاب تاریخ نادرست میتواند سبب توقف زودهنگام استهلاک، ادامه نابجای استهلاک یا شناسایی زیان در دوره غلط شود. مصوبه رسمی، مستند قیمتگذاری و گزارش بازار باید زمان تحقق شروط را پشتیبانی کنند.
۴۰. نقش ERP در حسابداری دارایی نگهداریشده برای فروش
پرونده دارایی در ERP معمولاً اطلاعات بهای اولیه، استهلاک، عمر مفید، محل استقرار و تاریخ واگذاری را نگهداری میکند. برای اعمال استاندارد ۳۱ به وضعیت جداگانه «نگهداریشده برای فروش»، تاریخ احراز شرایط، توقف استهلاک، خالص ارزش فروش، کاهش ارزش و برگشت آن نیز نیاز است. مستندات Microsoft Dynamics 365 Finance فرایند حسابهای واگذاری دارایی ثابت را پوشش میدهد و در مستندات SAP S/4HANA نیز حسابی برای طبقهبندی داراییهای نگهداریشده برای فروش وجود دارد. این شواهد به معنای پشتیبانی خودکار از تمام احکام استاندارد ایران در هر نصب نرمافزار نیستند.
۴۱. معماری پیشنهادی سیستم حسابداری
پرونده دارایی → پیشنهاد فروش → مصوبه مدیریت → احراز معیارهای استاندارد ۳۱ → تکمیل استهلاک تا تاریخ طبقهبندی → انتقال حساب → برآورد خالص ارزش فروش → ثبت زیان → توقف استهلاک → بازبینی دورهای ارزش → برگشت یا افزایش زیان → فروش و قطع شناخت → تطبیق خزانهداری و دفتر کل.واحد فنی آمادگی دستگاه را تأیید میکند؛ بازرگانی و کارشناس ارزشگذاری شواهد بازار را ارائه میدهند؛ حقوقی اسناد انتقال را کنترل میکند؛ و حسابداری ثبت نهایی را میپذیرد.
۴۲. کاربرد هوش مصنوعی در کنترل فروش داراییها
مدلهای تحلیل متن میتوانند مصوبات مدیریت را برای شناسایی طرح فروش غربال کنند؛ ولی تصمیم نهایی طبقهبندی باید با متخصص باشد. تحلیل داده میتواند اختلاف قیمت پیشنهادی با معاملات مقایسهای، هزینههای غیرعادی فروش، ثبت اشتباه استهلاک پس از طبقهبندی، برگشت بیش از سقف زیان قبلی و مغایرت وجه معامله با دفتر کل را علامتگذاری کند. هوش مصنوعی نباید فقط با مشاهده آگهی فروش، طبقهبندی یا ثبت حسابداری را خودکار تغییر دهد.
۴۳. اطلاعات ضروری برای کنترل داراییهای آماده فروش
| داده | کاربرد کنترلی |
|---|---|
| شناسه دارایی و بهای اولیه | ردیابی سوابق دارایی |
| استهلاک انباشته و تاریخ احراز شرایط | محاسبه مبلغ دفتری و توقف استهلاک |
| مصوبه مدیریت و آمادگی فروش فوری | مستندات طبقهبندی |
| برنامه یافتن خریدار و قیمت پیشنهادی | ارزیابی احتمال بالا |
| ارزش منصفانه و هزینه مستقیم فروش | محاسبه خالص ارزش فروش |
| زیان و برگشتهای قبلی | کنترل سقف مجاز |
| تاریخ و وجه ناخالص واگذاری | قطع شناخت و تطبیق بانک |
| مخارج واقعی معامله و تأییدکننده | تعیین سود یا زیان خالص و ردپای حسابرسی |
در مثال باید ردپای ۶٬۰۰۰، ۵٬۲۰۰، ۵٬۷۰۰ و ۵٬۶۵۰ در پرونده دارایی قابل مشاهده باشد.
۴۴. هشت کنترل داخلی ضروری
- مصوبه معتبر: تصمیم فروش و مسئولان تصویب مستند باشند. ۲) احراز شرایط: آمادگی فوری، طرح فعال و احتمال بالای فروش کنترل شوند. ۳) استهلاک تا تاریخ طبقهبندی:مبلغ دفتری بدون کسری دوره استفاده محاسبه شود. ۴) توقف استهلاک بعدی: موتور دارایی ثابت بعد از تاریخ معتبر سند نادرست ایجاد نکند. ۵) خالص ارزش فروش: ارزش منصفانه و هزینههای مستقیم فروش مستند باشند. ۶) سقف برگشت زیان: افزایش ارزش از سقف مجاز عبور نکند. ۷) کنترل فروش نهایی: وجه، هزینهها، مبلغ دفتری و سود یا زیان آشتی کنند. ۸) ارائه و افشا: طبقه و یادداشتهای توضیحی مطابق استاندارد آماده شوند.
۴۵. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول ـ نه قابلیت تأییدشده فعلی: «ماژول هوشمند مدیریت داراییهای غیرجاری نگهداریشده برای فروش». ویژگیهای قابل بررسی عبارتاند از ثبت مصوبه و تاریخ طبقهبندی، کنترل فهرست معیارهای استاندارد، اتصال به دارایی ثابت، توقف محاسبات استهلاک پس از تأیید، دریافت مستندات ارزشگذاری، محاسبه زیان اولیه و سقف برگشت، پشتیبانی از انصراف از فروش، ثبت پیشنهادی قطع شناخت، تطبیق بانک و داشبورد حسابرسی. در نمونه داشبورد: بهای اولیه ۱۰٬۰۰۰؛ استهلاک ۴٬۰۰۰؛ زیان اولیه ۸۰۰؛ برگشت ۵۰۰؛ وجه فروش ۵٬۹۰۰؛ هزینه فروش ۲۵۰؛ زیان تجمعی ۳۵۰ میلیون ریال.
۴۶. برنامه اجرایی چهارهفتهای
هفته نخست ـ شناسایی: داراییهای دارای برنامه فروش و مستندات مدیریت، وضعیت فنی و قابلیت انتقال فهرست شوند. هفته دوم ـ بررسی استاندارد: معیارهای طبقهبندی، تاریخ تحقق و مبلغ دفتری با تأیید واحد مالی مشخص شوند. هفته سوم ـ اجرای آزمایشی: محاسبه خالص ارزش فروش، ثبت انتقال، کاهش ارزش و توقف استهلاک برای یک پرونده آزمون شود. هفته چهارم ـ کنترل و استقرار: ماندهها با دفتر کل تطبیق یابند، روال بازبینی ارزش و انصراف از فروش مشخص شود و پروندههای حسابرسی تکمیل گردند.
۴۷. جمعبندی تخصصی
شرکت دستگاهی به بهای اولیه ۱۰٬۰۰۰ و استهلاک انباشته ۴٬۰۰۰دارد؛ مبلغ دفتری آن ۶٬۰۰۰ است. پس از تحقق معیارهای استاندارد شماره ۳۱، دستگاه بهعنوان دارایی غیرجاری نگهداریشده برای فروش طبقهبندی میشود. ارزش منصفانه ۵٬۴۵۰ منهای مخارج فروش ۲۵۰، خالص ارزش فروش ۵٬۲۰۰ را ایجاد میکند؛ در نتیجه ۸۰۰ زیان کاهش ارزش شناسایی و استهلاک متوقف میشود. سپس خالص ارزش فروش به ۵٬۷۰۰ میرسد و ۵۰۰ از زیان قبلی برگشت میخورد. فروش نهایی به ۵٬۹۰۰ و مخارج ۲۵۰، خالص عواید ۵٬۶۵۰ را ایجاد میکنند؛ ازاینرو زیان نهایی واگذاری ۵۰ و زیان تجمعی کل فرایند ۳۵۰ میلیون ریال است.
جمعبندی کاربردی: تاریخ و شواهد احراز معیارها، تعیین خالص ارزش فروش، توقف استهلاک و رعایت سقف برگشت زیان، مهمتر از نام حساب انتخابشده در نرمافزار هستند. ERP و هوش مصنوعی میتوانند کنترلها را تسهیل کنند؛ اما ارزیابی حقوقی، حسابداری و اعتبار شواهد باید زیر نظر متخصص باقی بماند.