


مقدمه: کالایی که در انبار است، لزوماً به بهای خرید ارزش ندارد
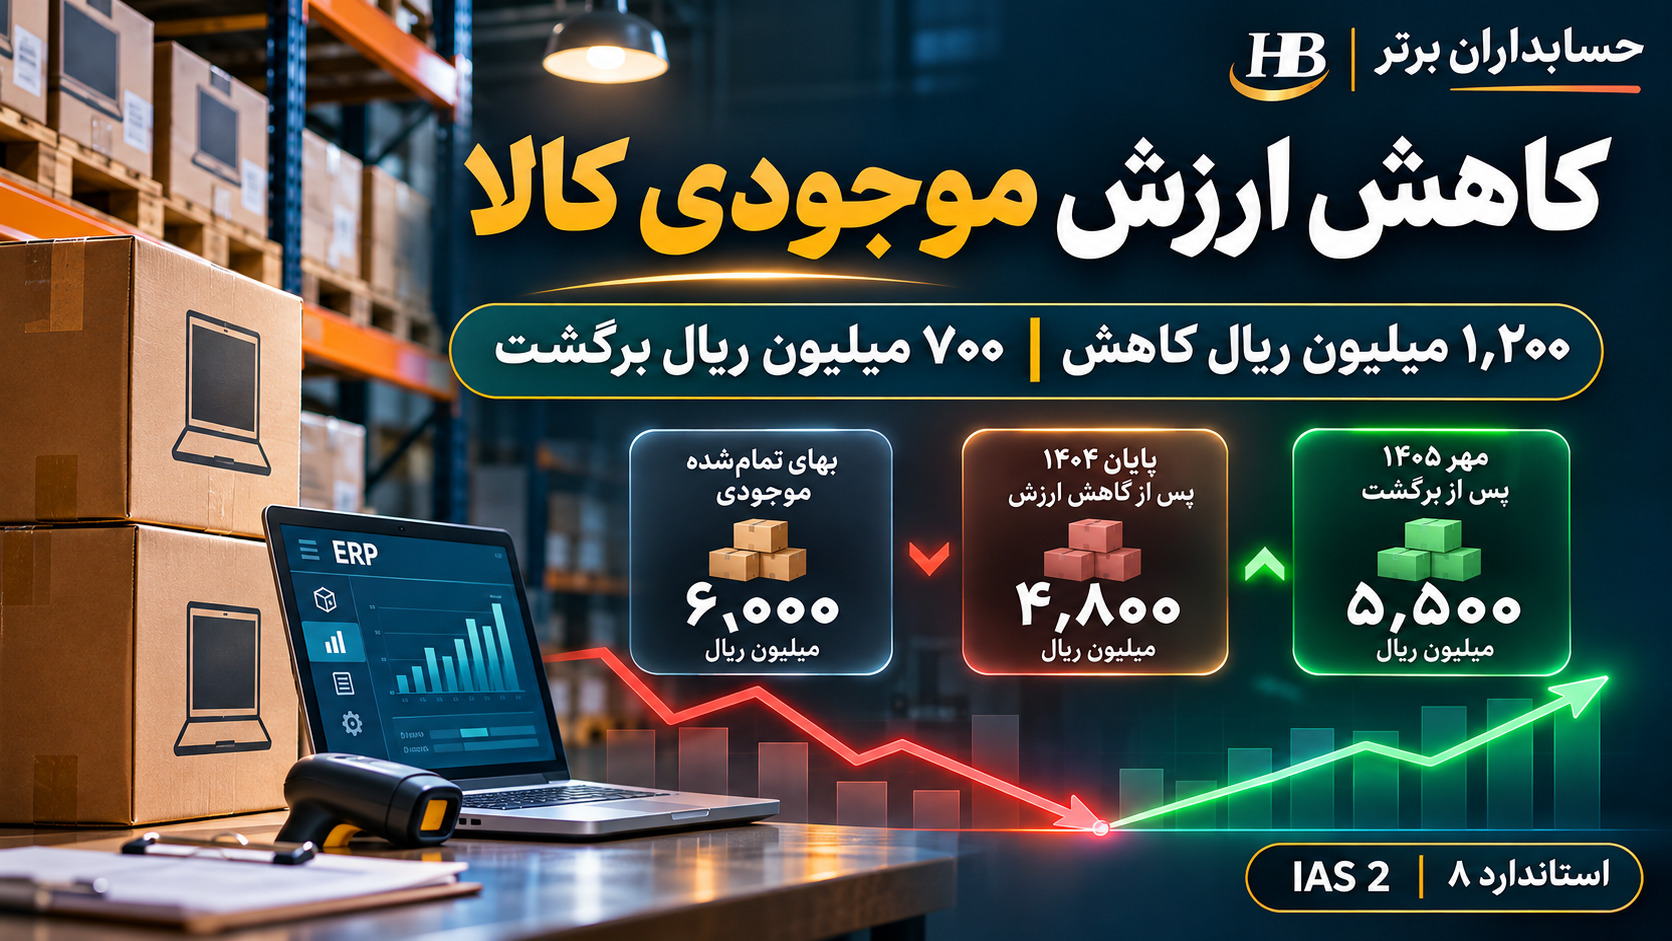
در پایان سال ۱۴۰۴، شرکت بازرگانی «تجارت هوشمند آریا» تعداد ۱٬۰۰۰ دستگاه الکترونیکی سالم و آماده فروش در اختیار دارد. بهای تمامشده هر دستگاه ۶ میلیون ریال و جمع بهای خرید این موجودی ۶٬۰۰۰ میلیون ریال است. با عرضه مدل جدید، بازار محصول قبلی افت کرده است: قیمت فروش برآوردی هر دستگاه ۵٫۲ میلیون ریال و مخارج ضروری فروش و توزیع آن ۰٫۴ میلیون ریال است. در نتیجه، خالص ارزش فروش هر دستگاه فقط ۴٫۸ میلیون ریال و جمع آن ۴٬۸۰۰ میلیون ریال برآورد میشود.
حسابدار براساس قاعده اقل بهای تمامشده و خالص ارزش فروش، در پایان سال ۱۴۰۴ ۱٬۲۰۰ میلیون ریال زیان کاهش ارزش شناسایی میکند. در مهر ۱۴۰۵، به سبب بهبود شرایط بازار، خالص ارزش فروش همان ۱٬۰۰۰ دستگاه به ۵٬۵۰۰ میلیون ریال میرسد. از آنجا که هیچیک از دستگاهها پیش از تجدید برآورد فروخته نشدهاند، ۷۰۰ میلیون ریال از کاهش ارزش قبلی قابل برگشت است؛ مانده ذخیره کاهش ارزش به ۵۰۰ میلیون ریال کاهش مییابد.
پرسش مدیرعامل روشن است: «چرا بدون فروش کالا، ابتدا زیان ثبت کردیم و سپس بخشی از آن را برگرداندیم؟» پاسخ در اندازهگیری واقعبینانه موجودی، تغییر برآورد با شواهد قابل اتکا و سقف مجاز برگشت زیان قرار دارد. تمام ارقام و شرایط تجاری این مقاله فرضی و آموزشی هستند.
۱. چرا موجودی کالا همیشه به بهای تمامشده گزارش نمیشود؟
بهای تمامشده موجودی معمولاً مخارج خرید، تبدیل و سایر مخارج لازم برای رساندن کالا به مکان و وضعیت فعلی را دربرمیگیرد. ولی قیمت فروش آینده ممکن است به دلیل کاهش تقاضا، معرفی مدل جایگزین، آسیبدیدگی، انقضا، افزایش مخارج تکمیل یا افزایش مخارج ضروری فروش کمتر از بهای اولیه شود.
هنگامی که بازیافت تمام بهای تمامشده از فروش یا مصرف اقتصادی کالا قابل انتظار نیست، صورتهای مالی نباید موجودی را به مبلغی بیشتر از خالص ارزش فروش گزارش کنند. کاهش ارزش، تعدیل مبلغ دفتری کالا است؛ نه حذف فیزیکی آن از انبار. تعداد کالا با ثبت کاهش ارزش تغییر نمیکند.
۲. مبنای استاندارد حسابداری شماره ۸ ایران
طبق بند ۴ استاندارد حسابداری شماره ۸ ایران «حسابداری موجودی مواد و کالا»، موجودی باید به اقل بهای تمامشده و خالص ارزش فروش هر قلم یا گروههای مشابه اندازهگیری شود. بند ۵ توضیح میدهد در صورت نبود انتظار معقول برای بازیافت بخشی از بهای تمامشده، مبلغ غیرقابل بازیافت در سود و زیان دوره شناسایی میشود.
بند ۳۷ به ارزیابی اقلام و جبران کاهش ارزش قبلی در صورت رفع شرایط موجد کاهش اشاره دارد. بند ۴۶ تصریح میکند زیان کاهش ارزش در دوره مربوط به هزینه منظور میشود و افزایش ارزش موجودی انتقالی از دوره قبل، در حد جبران کاهش قبلی، در دوره جاری بهعنوان درآمد یا کاهش هزینه شناسایی میگردد. بند ۵۲ نیز الزامات افشای مرتبط را بیان میکند. پیش از استفاده حرفهای، نسخه معتبر لازمالاجرای استاندارد باید ملاک باشد.
۳. مبنای بینالمللی IAS 2
استاندارد IAS 2 «Inventories» نیز در بند ۹ قاعده اقل بهای تمامشده و خالص ارزش فروش را مقرر میکند. بندهای ۲۸ تا ۳۰ درباره دلایل افت ارزش، ارزیابی مناسب اقلام و مدارک برآورد بحث میکنند. بند ۳۳ ضرورت بازبینی و امکان برگشت کاهش ارزش در صورت تغییر شرایط و بند ۳۴ شناسایی آثار آن در سود و زیان را تشریح میکنند.
تحت IAS 2، برگشت زیان کاهش ارزش از حد زیان قبلی فراتر نمیرود و مبلغ دفتری جدید، اقل بهای تمامشده اولیه و خالص ارزش فروش تجدیدبرآوردشده است. نحوه نمایش اثر برگشت در سود یا زیان باید با چارچوب گزارشگری مورد استفاده سازگار باشد.
۴. خالص ارزش فروش (NRV) چیست؟
خالص ارزش فروش، قیمت فروش برآوردی در جریان عادی عملیات است که مخارج برآوردی تکمیل و مخارج ضروری انجام فروش از آن کسر میشود:
خالص ارزش فروش = قیمت فروش برآوردی − مخارج تکمیل − مخارج ضروری فروش
برای نمونه، اگر قیمت فروش کالا ۸ میلیون ریال، مخارج تکمیل ۰٫۶ میلیون ریال و مخارج ضروری فروش ۰٫۴ میلیون ریال باشد، خالص ارزش فروش آن ۷ میلیون ریال خواهد بود. قیمت روی برچسب یا یک پیشنهاد فروشِ فاقد قابلیت اتکا الزاماً NRV نیست. خالص ارزش فروش را همچنین نباید با «ارزش منصفانه» اشتباه گرفت؛ اولی برآوردی مبتنی بر فعالیت عادی واحد تجاری است.
۵. سناریوی عددی: ۱٬۰۰۰ دستگاه الکترونیکی
شرکت «تجارت هوشمند آریا» در پایان ۱۴۰۴ هزار دستگاه از یک مدل و با وضعیت کیفی مشابه دارد. تمام کالاها متعلق به شرکتاند، مخارج تکمیل دیگری وجود ندارد و قیمتهای فروش و مخارج ضروری با مدارک قابل اتکا برآورد شدهاند. تا زمان تجدید ارزیابی در مهر ۱۴۰۵ هیچ دستگاهی فروخته نمیشود. برای شفافیت، آثار مالیاتی از محاسبات اصلی کنار گذاشته شده و کاهش ارزش در حساب کاهنده موجودی ثبت میشود.
| شاخص | مقدار پایان سال ۱۴۰۴ |
|---|---|
| تعداد کالا | ۱٬۰۰۰ دستگاه |
| بهای تمامشده هر دستگاه | ۶ میلیون ریال |
| جمع بهای تمامشده | ۶٬۰۰۰ میلیون ریال |
| قیمت فروش هر دستگاه | ۵٫۲ میلیون ریال |
| مخارج ضروری فروش هر دستگاه | ۰٫۴ میلیون ریال |
| خالص ارزش فروش هر دستگاه | ۴٫۸ میلیون ریال |
۶. محاسبه بهای تمامشده موجودی
با فرض اینکه تمام مخارج واجد شرایط خرید و رساندن کالا به مکان و شرایط فعلی قبلاً در بهای واحد منظور شدهاند:
۱٬۰۰۰ × ۶ = ۶٬۰۰۰ میلیون ریال
مبلغ ۶٬۰۰۰ میلیون ریال، بهای ناخالص موجودی است و نباید مخارج خرید یا حملِ منظورشده در آن دوباره اضافه شود. این مبلغ در دو دوره مورد بررسی، پیش از فروش نمونه بخش ۲۰، ثابت باقی میماند.
۷. محاسبه خالص ارزش فروش هر دستگاه
قیمت فروش برآوردی هر دستگاه ۵٫۲ میلیون ریال و مخارج ضروری فروش آن ۰٫۴ میلیون ریال است. بنابراین:
۵٫۲ − ۰٫۴ = ۴٫۸ میلیون ریال
| معیار هر واحد | میلیون ریال |
|---|---|
| بهای تمامشده | ۶ |
| خالص ارزش فروش | ۴٫۸ |
| تفاوت قابل شناسایی بهعنوان کاهش ارزش | ۱٫۲ |
۸. محاسبه زیان کاهش ارزش سال ۱۴۰۴
کاهش ارزش هر واحد ۱٫۲ میلیون ریال است و برای هزار واحد به ۱٬۲۰۰ میلیون ریال میرسد:
۱٬۰۰۰ × (۶ − ۴٫۸) = ۱٬۲۰۰ میلیون ریال
محاسبه کنترلی: ۶٬۰۰۰ − (۱٬۰۰۰ × ۴٫۸) = ۱٬۲۰۰ میلیون ریال. هر دو روش یک عدد به دست میدهند. واحد مالی باید شواهد مربوط به قیمت فروش و هزینههای ضروری را برای حسابرسی نگهداری کند.
۹. ثبت حسابداری کاهش ارزش موجودی
در تاریخ گزارشگری پایان سال ۱۴۰۴، با فرض استفاده از حساب کاهنده، سند زیر صادر میشود:
| حساب | بدهکار (میلیون ریال) | بستانکار (میلیون ریال) |
|---|---|---|
| هزینه کاهش ارزش موجودی کالا | ۱٬۲۰۰ | — |
| ذخیره کاهش ارزش موجودی کالا | — | ۱٬۲۰۰ |
| جمع | ۱٬۲۰۰ | ۱٬۲۰۰ |
این ثبت سود پیش از مالیات و مبلغ دفتری خالص موجودی را ۱٬۲۰۰ میلیون ریال کاهش میدهد ولی به خروج وجه نقد یا کاهش تعداد کالای موجود نمیانجامد. «ذخیره کاهش ارزش موجودی» در این ساختار یک حساب کاهنده دارایی است، نه ذخیره بدهی احتمالی.
۱۰. نحوه گزارش موجودی پایان سال
| شرح | میلیون ریال |
|---|---|
| بهای تمامشده ناخالص موجودی | ۶٬۰۰۰ |
| کسر: ذخیره کاهش ارزش | (۱٬۲۰۰) |
| مبلغ دفتری خالص موجودی | ۴٬۸۰۰ |
در پایان سال ۱۴۰۴، هزار دستگاه همچنان در انبار موجود است اما ارزش قابل ارائه آنها در صورت وضعیت مالی ۴٬۸۰۰ میلیون ریال است. تطبیق تعداد فیزیکی، بهای ناخالص و ذخیره کاهنده سه کنترل مستقل و ضروری محسوب میشوند.
۱۱. اثر کاهش ارزش بر سود سال ۱۴۰۴
اگر سود پیش از مالیات شرکت قبل از ثبت کاهش ارزش ۴٬۵۰۰ میلیون ریال باشد، پس از شناسایی زیان به ۳٬۳۰۰ میلیون ریال میرسد:
۴٬۵۰۰ − ۱٬۲۰۰ = ۳٬۳۰۰ میلیون ریال
| شاخص | قبل از ثبت | بعد از ثبت |
|---|---|---|
| سود پیش از مالیات | ۴٬۵۰۰ | ۳٬۳۰۰ |
| موجودی خالص مورد بحث | ۶٬۰۰۰ | ۴٬۸۰۰ |
| ذخیره کاهش ارزش | صفر | ۱٬۲۰۰ |
این تعدیلِ غیرنقدی نشان میدهد افت قابلیت بازیافت موجودی میتواند سود و سرمایه در گردش گزارششده را همزمان تغییر دهد.
۱۲. سال ۱۴۰۵: چرا شرایط بازار تغییر کرد؟
فرض میشود در مهر ۱۴۰۵، کمبود محصولات جایگزین و افزایش تقاضای مشتریان برای مدل قدیمی، شرایط فروش را نسبت به پایان ۱۴۰۴ بهبود داده است. واحد فروش اکنون قیمت فروش هر دستگاه را ۵٫۹ میلیون ریال برآورد میکند. مخارج ضروری فروش همچنان ۰٫۴ میلیون ریال است. این بهبود ناشی از شرایط تازه ایجادشده در سال ۱۴۰۵ و با شواهد جدید مستند شده است.
ازاینرو برگشت کاهش ارزش در همین دوره بررسی میشود و بهصورت خودکار اصلاح اشتباه یا تعدیل صورتهای مالی ۱۴۰۴ تلقی نمیشود. رویدادهای بعد از تاریخ گزارشگری در موارد دیگر باید با الزامات استاندارد حسابداری شماره ۵ نیز سنجیده شوند.
۱۳. محاسبه خالص ارزش فروش جدید
در مهر ۱۴۰۵:
۵٫۹ − ۰٫۴ = ۵٫۵ میلیون ریال برای هر دستگاه
| شاخص هر واحد | پایان ۱۴۰۴ | مهر ۱۴۰۵ |
|---|---|---|
| بهای تمامشده | ۶ | ۶ |
| قیمت فروش برآوردی | ۵٫۲ | ۵٫۹ |
| مخارج ضروری فروش | ۰٫۴ | ۰٫۴ |
| خالص ارزش فروش | ۴٫۸ | ۵٫۵ |
خالص ارزش فروش هر واحد ۰٫۷ میلیون ریال افزایش یافته است.
۱۴. خالص ارزش فروش کل موجودی در سال ۱۴۰۵
با ثابت ماندن تعداد هزار دستگاه و بدون وقوع فروش یا خروج کالا، خالص ارزش فروش جدید برابر است با:
۱٬۰۰۰ × ۵٫۵ = ۵٬۵۰۰ میلیون ریال
مبلغ دفتری قبلی ۴٬۸۰۰ میلیون ریال بوده است. بنابراین افزایش قابل شناسایی بهعنوان جبران کاهش ارزش قبلی، ۷۰۰ میلیون ریال است:
۵٬۵۰۰ − ۴٬۸۰۰ = ۷۰۰ میلیون ریال
این افزایش از بهای تمامشده اولیه موجودی فراتر نمیرود و سقف برگشت کاهش ارزش قبلی (۱٬۲۰۰ میلیون ریال) نیز رعایت میشود.
۱۵. چرا برگشت زیان کاهش ارزش مجاز است؟
برگشت زیان به معنی ثبت سودِ جدیدِ تحققنیافته از افزایش قیمت بازار نیست. منطق استاندارد این است که وقتی شرایط موجد کاهش ارزش پیشین دیگر برقرار نیست و برآورد NRV معتبر افزایش یافته، بخش قابل جبران همان زیان پیشین از حسابها برگردانده شود.
به موجب بندهای ۳۷ و ۴۶ استاندارد شماره ۸ ایران و بند ۳۳ IAS 2، مبلغ دفتری جدید نباید از اقل بهای تمامشده اولیه و خالص ارزش فروش جدید بیشتر شود. بنابراین سقف برگشت با ذخیره قبلی هر قلم و شواهد قابل اتکای برآورد کنترل میشود.
۱۶. ثبت برگشت ۷۰۰ میلیون ریال کاهش ارزش
در مهر ۱۴۰۵ با فرض احراز شرایط برگشت، ثبت زیر صادر میشود:
| حساب | بدهکار (میلیون ریال) | بستانکار (میلیون ریال) |
|---|---|---|
| ذخیره کاهش ارزش موجودی کالا | ۷۰۰ | — |
| برگشت زیان کاهش ارزش موجودی کالا | — | ۷۰۰ |
| جمع | ۷۰۰ | ۷۰۰ |
مبلغ برگشتی میتواند طبق استاندارد ایران بهعنوان درآمد یا کاهش هزینه دوره جاری ارائه شود. در چارچوب IAS 2 برگشت، هزینه موجودی شناساییشده در دوره برگشت را کاهش میدهد. این سند هیچ وصول وجه نقد یا فروش کالایی را بهتنهایی ثبت نمیکند.
۱۷. وضعیت ذخیره و مبلغ دفتری پس از برگشت
مانده ذخیره قبلی ۱٬۲۰۰ میلیون ریال و مبلغ برگشت ۷۰۰ میلیون ریال است؛ پس مانده ذخیره ۵۰۰ میلیون ریال باقی میماند. مبلغ دفتری جدید موجودی:
۶٬۰۰۰ − ۵۰۰ = ۵٬۵۰۰ میلیون ریال
| شرح | پایان ۱۴۰۴ | پس از برگشت در ۱۴۰۵ |
|---|---|---|
| بهای ناخالص موجودی | ۶٬۰۰۰ | ۶٬۰۰۰ |
| ذخیره کاهش ارزش | (۱٬۲۰۰) | (۵۰۰) |
| مبلغ دفتری خالص | ۴٬۸۰۰ | ۵٬۵۰۰ |
به دلیل آنکه NRV جدید هنوز از بهای تمامشده اولیه ۵۰۰ میلیون ریال کمتر است، ذخیره بهطور کامل حذف نمیشود.
۱۸. اثر برگشت کاهش ارزش بر سود سال ۱۴۰۵
اگر سود پیش از مالیات دوره جاری تا تاریخ ارزیابی و قبل از ثبت برگشت، با ثابتبودن سایر عوامل، ۳٬۰۰۰ میلیون ریال باشد، پس از برگشت ۷۰۰ میلیون ریالی به ۳٬۷۰۰ میلیون ریال افزایش مییابد:
۳٬۰۰۰ + ۷۰۰ = ۳٬۷۰۰ میلیون ریال
| شاخص | قبل از برگشت | پس از برگشت |
|---|---|---|
| سود پیش از مالیات | ۳٬۰۰۰ | ۳٬۷۰۰ |
| مبلغ دفتری خالص موجودی | ۴٬۸۰۰ | ۵٬۵۰۰ |
| ذخیره کاهش ارزش | ۱٬۲۰۰ | ۵۰۰ |
افزایش سود نتیجه بازنگری مبلغ دفتری موجودی است و نه افزایش فروش یا ورود وجه نقد.
۱۹. اگر خالص ارزش فروش از بهای تمامشده بیشتر شود چه میشود؟
فرض کنیم در یک سناریوی جدا از مثال اصلی، خالص ارزش فروش هر دستگاه به ۶٫۳ میلیون ریال برسد. خالص ارزش فروش کل به ۶٬۳۰۰ میلیون ریالمیرسد، ولی بهای تمامشده اولیه فقط ۶٬۰۰۰ میلیون ریال بوده است. بنابراین موجودی حداکثر به بهای تمامشده اصلی، یعنی ۶٬۰۰۰ میلیون ریال، گزارش میشود.
| شاخص | میلیون ریال |
|---|---|
| بهای اولیه موجودی | ۶٬۰۰۰ |
| مبلغ دفتری پس از کاهش ارزش قبلی | ۴٬۸۰۰ |
| خالص ارزش فروش جدید | ۶٬۳۰۰ |
| حداکثر مبلغ دفتری مجاز | ۶٬۰۰۰ |
| حداکثر برگشت زیان قبلی | ۱٬۲۰۰ |
پس افزایش ۱٬۵۰۰ میلیون ریالی NRV نسبت به رقم قبلی، مجوز شناسایی ۱٬۵۰۰ میلیون ریال برگشت نیست؛ سقف مجاز همان ۱٬۲۰۰ میلیون ریال زیان پیشین است. مازاد ۳۰۰ میلیون ریالی، سود تحققنیافته ناشی از تغییر قیمت است.
۲۰. ثبت حسابداری فروش ۴۰۰ دستگاه پس از برگشت
برای تکمیل چرخه، فرض میکنیم پس از ثبت برگشت در مهر ۱۴۰۵، شرکت ۴۰۰ دستگاه را هرکدام به قیمت ۵٫۹ میلیون ریال میفروشد. مبلغ دفتری هر دستگاه پس از برگشت ۵٫۵ میلیون ریال و مخارج ضروری فروش هر واحد ۰٫۴ میلیون ریال است.
درآمد فروش = ۴۰۰ × ۵٫۹ = ۲٬۳۶۰ میلیون ریال
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک یا حسابهای دریافتنی | ۲٬۳۶۰ | — |
| درآمد فروش | — | ۲٬۳۶۰ |
بهای ناخالص ۴۰۰ دستگاه ۲٬۴۰۰ میلیون ریال و سهم ذخیره کاهش ارزش هر واحد ۰٫۵ میلیون ریال است؛ بنابراین سهم ذخیره مربوط به کالای فروختهشده ۲۰۰ میلیون ریال و بهای تمامشده خالص فروش ۲٬۲۰۰ میلیون ریال خواهد بود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده فروش | ۲٬۲۰۰ | — |
| ذخیره کاهش ارزش موجودی کالا | ۲۰۰ | — |
| موجودی کالا | — | ۲٬۴۰۰ |
| جمع | ۲٬۴۰۰ | ۲٬۴۰۰ |
مخارج فروش و توزیع: ۴۰۰ × ۰٫۴ = ۱۶۰ میلیون ریال؛ بدهکار «هزینه فروش و توزیع» و بستانکار «بانک/حساب پرداختنی» به مبلغ ۱۶۰ میلیون ریال.
سود ناخالص معامله ۲٬۳۶۰ − ۲٬۲۰۰ = ۱۶۰ میلیون ریال است، اما پس از کسر هزینه فروش ۱۶۰ میلیون ریالی، نتیجه خالص این معامله در سناریوی فرضی صفر میشود. صفرشدن سود ناشی از مفروضات خاص مثال است و تعمیم عمومی ندارد.
۲۱. موجودی باقیمانده پس از فروش ۴۰۰ واحد
موجودی از ۱٬۰۰۰ به ۶۰۰ واحد کاهش مییابد. بهای ناخالص باقیمانده: ۶۰۰ × ۶ = ۳٬۶۰۰ میلیون ریال. ذخیره پیش از فروش ۵۰۰ میلیون ریال بود؛ با حذف ۲۰۰ میلیون ریال سهم کالای فروختهشده، مانده ذخیره ۳۰۰ میلیون ریال است.
بنابراین مبلغ دفتری خالص موجودی باقیمانده: ۳٬۶۰۰ − ۳۰۰ = ۳٬۳۰۰ میلیون ریال، که با ۶۰۰ × ۵٫۵ = ۳٬۳۰۰ نیز مطابقت دارد. این بخش یک رویداد فرضی پس از تاریخ تجدید برآورد است و نباید تعداد ۶۰۰ واحد را به محاسبات اصلی مربوط به هزار واحد در مهر ۱۴۰۵ تسری داد.
۲۲. چرا نمیتوان سود یک کالا را با زیان کالای دیگر تهاتر کرد؟
برای نمونه کالای «الف» بهای تمامشده ۲٬۰۰۰ و خالص ارزش فروش ۱٬۶۰۰ میلیون ریال دارد؛ پس باید ۴۰۰ میلیون ریال کاهش ارزش شناسایی شود. کالای «ب» با بهای تمامشده ۳٬۰۰۰ و NRV برابر ۳٬۵۰۰ میلیون ریال، در نبود شرایط خاص همچنان با بهای تمامشده ۳٬۰۰۰ میلیون ریال گزارش میشود.
| گروه کالا | بهای تمامشده | خالص ارزش فروش | مبلغ دفتری مجاز |
|---|---|---|---|
| الف | ۲٬۰۰۰ | ۱٬۶۰۰ | ۱٬۶۰۰ |
| ب | ۳٬۰۰۰ | ۳٬۵۰۰ | ۳٬۰۰۰ |
| جمع | ۵٬۰۰۰ | ۵٬۱۰۰ | ۴٬۶۰۰ |
اگر صرفاً مجموع NRV برابر ۵٬۱۰۰ را با بهای کل ۵٬۰۰۰ مقایسه کنیم، زیان ۴۰۰ میلیون ریالی کالای الف پنهان میشود. بنابراین ارزیابی باید در سطح قلم یا گروههای مشابه مناسب انجام شود؛ ارزیابی تجمیعی ناموجه، جایگزین این الزام نیست.
۲۳. آیا کاهش قیمت مواد اولیه همیشه به کاهش ارزش منجر میشود؟
خیر. در شرکت تولیدی ممکن است قیمت بازار مواد اولیه افت کند، ولی محصول نهایی که با آن مواد ساخته میشود همچنان با مبلغی به فروش برسد که کل بهای تمامشده تولید آن را پوشش میدهد. در این وضعیت، افت قیمت مواد لزوماً مبنای کاهش ارزش آنها نیست. باید ارتباط مواد اولیه با بازیافت بهای تمامشده محصول نهایی و شواهد مربوط بررسی شود.
مطابق منطق استاندارد ۸ ایران و الزامات متناظر IAS 2، ملاک ارزیابی مواد اولیه از کالای ساختهشده ممکن است متفاوت باشد. برای شرکتهای تولیدی، تصمیمگیری درباره مواد اولیه بدون بررسی حاشیه سود محصول نهایی میتواند ثبت نادرست ایجاد کند.
۲۴. قیمت فروش پس از پایان سال و رویدادهای تعدیلی
یک معامله پس از پایان سال گاهی شواهدی درباره وضعیت موجود در تاریخ گزارشگری فراهم میکند؛ در این صورت ممکن است در ارزیابی پایان سال مؤثر باشد. اما اگر تغییر قیمت ناشی از رویداد یا شرایطی باشد که پس از تاریخ گزارشگری پدید آمده، نباید بدون تحلیل به دوره قبل بازگردانده شود.
در سناریوی مقاله، افت قیمت در پایان ۱۴۰۴ وجود داشت و بهبود تقاضا بهعنوان رخدادی جدید در مهر ۱۴۰۵ فرض شده است. پس برگشت زیان در ۱۴۰۵ گزارش میشود، نه با تجدید ارائه خودکار صورتهای مالی ۱۴۰۴. برای پرونده واقعی، استاندارد شماره ۵ «رویدادهای بعد از تاریخ گزارشگری» و تاریخ دستیابی به شواهد نیز باید بررسی شود.
۲۵. تفاوت موجودی کمگردش، ناباب و آسیبدیده
کمگردش: سرعت فروش آن کاهش یافته یا مدت زیادی در انبار مانده است. قدمت موجودی یک شاخص خطر محسوب میشود ولی خودبهخود مبلغ کاهش ارزش را تعیین نمیکند.
ناباب: به سبب تغییر فناوری، مدل، مقررات یا ترجیح مشتریان، تقاضای مؤثر خود را از دست داده یا شدیداً محدود شده است.
آسیبدیده: کیفیت یا قابلیت فروش آن به دلیل خرابی، شرایط نگهداری یا صدمه فیزیکی کاهش یافته است.
در همه این حالتها، مبلغ NRV باید بر اساس شواهد معتبر از قیمت فروش مورد انتظار و مخارج ضروری فروش برآورد شود. در بند ۴۱ استاندارد ۸، استفاده از معیارهایی مانند قدمت، گردش گذشته و گردش مورد انتظار برای برآورد اولیه ذخیره مطرح است، ولی نتایج فرمولها باید با وضعیت خاص کالا بازبینی شود. برای مثال، صرف گذشت ۱۸۰ روز از ورود کالا، مجوز خودکار ثبت درصد ثابتی از کاهش ارزش نیست.
۲۶. نقش ERP در کنترل کاهش ارزش موجودی
در شرکتهای تولیدی و بازرگانی، اطلاعات ارزشگذاری در واحدهای متعددی توزیع میشود: انبار تعداد و وضعیت کالا را ثبت میکند؛ خرید و حسابداری صنعتی بهای تمامشده را میسازند؛ فروش قیمتهای قابل اتکا را برآورد میکند؛ و امور مالی ذخیره کاهش ارزش و اسناد دفتر کل را کنترل میکند. اتصال این اطلاعات در ERP، خطای دستی و تأخیر را کاهش میدهد.
در Microsoft Dynamics 365 Supply Chain Management قابلیتهای «Inventory Value Report» و فرایندهای «Inventory Close» و «Inventory Recalculation» برای گزارش ارزش موجودی و برخی محاسبات و تسویههای بهای تراکنشها مستند شدهاند. بااینحال، اصلاح بهای تراکنشها با آزمون اقل بهای تمامشده و NRV یکسان نیست؛ صرف وجود این ابزارها تضمین نمیکند سیستم، الزامات استاندارد ۸ یا IAS 2 را بدون پیکربندی و نظارت اجرا کند.
۲۷. دادههای لازم برای آزمون کاهش ارزش
| داده ضروری | کاربرد کنترل |
|---|---|
| شناسه کالا و گروه مشابه | ارزیابی مناسب هر قلم یا گروه |
| مقدار موجودی و وضعیت فیزیکی | تطبیق با انبار و شمارش |
| بهای تمامشده واحد | مبنای سقف مبلغ دفتری |
| زمان ورود و آخرین فروش | تحلیل گردش و نابابی |
| قیمت فروش برآوردی و شواهد آن | تعیین NRV قابل اتکا |
| تخفیفات مورد انتظار | برآورد وصول واقعی فروش |
| مخارج تکمیل، بازاریابی و توزیع ضروری | محاسبه هزینههای لازم برای فروش |
| ذخیره کاهش ارزش قبلی هر قلم | کنترل سقف برگشت |
| تاریخ ارزیابی و مسئول تأیید | تفکیک دورهها و ردپای رسیدگی |
| لینک سند حسابداری به دفتر کل | تطبیق ذخیره و موجودی خالص |
برای سناریوی مقاله، چهار داده ۱٬۰۰۰ واحد، بهای تمامشده ۶، NRV قبلی ۴٫۸ و NRV جدید ۵٫۵ میلیون ریال برای هر واحد، مبنای بازتولید تمام ارقام اصلی هستند.
۲۸. کاربرد هوش مصنوعی در پیشبینی کاهش ارزش
تحلیل گردش: الگوریتم میتواند اقلامی را که به شکل غیرعادی مدت طولانی انبار شدهاند، برای بررسی معرفی کند. پیشبینی تقاضا: روند فصلی فروش، سفارشها و جانشینی مدلها به شناسایی کالاهای پرریسک کمک میکند. پایش قیمت: معاملات واقعی، تخفیفات و تغییرات قیمت برای تخمین NRV تحلیل میشوند. هشدار نابابی: معرفی مدل جایگزین یا افت نرخ فروش میتواند برای مسئول مالی هشدار ایجاد کند.
پس از تأیید دادههای ورودی، موتور قواعد ـ نه یک پاسخ متنیِ کنترلنشده ـ میتواند قیمت فروش برآوردی را از مخارج تکمیل و فروش کسر و با بهای تمامشده مقایسه کند. برای برگشت ذخیره نیز دو سقف همزمان بررسی میشود: افزایش قابل اتکای NRV و مانده زیان قبلی قابل جبران. در این مثال، برگشت پیشنهادی ۷۰۰ میلیون ریال است.
محدودیت: هوش مصنوعی نمیتواند صرفاً با مشاهده افزایش قیمت آگهیشده، حکم قطعی به برگشت ذخیره بدهد. مستندات، تاریخ شواهد، شرایط بازار، مفروضات و تأیید حسابدار مسئول ضروریاند.
۲۹. معماری پیشنهادی سامانه هوشمند
اطلاعات انبار و بهای تمامشده ← دادههای فروش و بازار ← تحلیل گردش و قیمت ← تأیید برآوردهای NRV ← محاسبه اقل بهای تمامشده و NRV ← بررسی ذخیره قبلی ← پیشنهاد سند کاهش ارزش یا برگشت ← تأیید مالی ← ثبت دفتر کل ← کنترل ردپای حسابرسی
واحد انبار بر تعداد و وضعیت فیزیکی پاسخگو است؛ فروش قیمت و مخارج لازم را مستند میکند؛ حسابداری بهای تمامشده و ذخیره قبلی را بررسی میکند؛ کنترل داخلی بر تفکیک وظایف و مستندات نظارت دارد. نقش هوش مصنوعی، پشتیبانی از تحلیل و هشدار است و نباید جایگزین مجوزهای مالی شود.
۳۰. هشت کنترل داخلی ضروری
تطبیق مقدار موجودی: موجودی فیزیکی، کارت انبار و ERP باید با هم سازگار باشند.
کنترل بهای تمامشده: روش ارزشگذاری و سند خرید یا تولید باید قابل ردیابی باشند.
اتکاپذیری قیمت فروش: قیمت برآوردی با فروش واقعی، سفارش معتبر و شرایط بازار آزمون شود.
محاسبه مخارج تکمیل و فروش: هزینههای ضروری حذف یا دو بار منظور نشوند.
ارزیابی اقلام مشابه: زیان کالای الف با افزایش تحققنیافته کالای ب تهاتر نشود.
بازبینی دورهای ذخیره: ارزیابی در تاریخ گزارشگری و در رویدادهای بااهمیت تکرار شود.
رعایت سقف برگشت: مانده زیان قبلی و بهای تمامشده اولیه هر قلم کنترل شود.
تطبیق با دفتر کل: موجودی ناخالص، ذخیره کاهنده، موجودی خالص و هزینه/برگشت با اسناد حسابداری مطابقت داشته باشند.
۳۱. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول: ماژول هوشمند کنترل کاهش ارزش موجودی کالا. این بخش صرفاً پیشنهاد پژوهشی برای مجموعه «حسابداران برتر» است و به معنای وجود فعلی این قابلیت در محصولات آن نیست.
ماژول پیشنهادی میتواند گزارش قدمت و گردش کالا، شناسایی اقلام کمگردش و ناباب، اتصال دادههای قیمت فروش، محاسبه NRV، مقایسه با بهای تمامشده، برنامهریزی ذخیره کاهش ارزش، رعایت سقف برگشت، ساخت پیشنویس سند، تطبیق دفتر کل، و ثبت تاریخچه تأییدها را فراهم کند.
| نماگر داشبورد پیشنهادی | مقدار |
|---|---|
| تعداد موجودی | ۱٬۰۰۰ واحد |
| بهای تمامشده کل | ۶٬۰۰۰ میلیون ریال |
| NRV پایان ۱۴۰۴ | ۴٬۸۰۰ میلیون ریال |
| کاهش ارزش اولیه | ۱٬۲۰۰ میلیون ریال |
| NRV جدید مهر ۱۴۰۵ | ۵٬۵۰۰ میلیون ریال |
| برگشت کاهش ارزش | ۷۰۰ میلیون ریال |
| مانده ذخیره | ۵۰۰ میلیون ریال |
| مبلغ دفتری جدید | ۵٬۵۰۰ میلیون ریال |
هدف، تفکیک روشن تعداد واقعی کالا، ارزش ناخالص، ذخیره کاهنده و ارزش قابل گزارش برای مدیر مالی و حسابرس است.
۳۲. آثار مالیاتی کاهش ارزش موجودی در ایران
شناسایی زیان کاهش ارزش در صورتهای مالی بهتنهایی به معنای قبول قطعی آن بهعنوان هزینه قابل قبول مالیاتی نیست. لازم است ماهیت کالا، مدارک قیمت و نابابی، اسناد بهای تمامشده، مقررات مالیاتی مربوط به دوره، مبنای مالیاتی کالا و احتمال تفاوت موقت بررسی شوند. آثار استاندارد حسابداری شماره ۳۵ «مالیات بر درآمد» نیز، در صورت ایجاد تفاوت مشمول، میتواند مطرح باشد.
اگر کاهش ارزش سال ۱۴۰۴ از لحاظ مالیاتی پذیرفته نشده باشد، برگشت آن در ۱۴۰۵ نیز لزوماً همان اثر مالیات حسابداری را ندارد. برای همین در سناریوی آموزشی هیچ نرخ یا معافیت عمومی فرض نشده است و محاسبات اصلی فقط آثار حسابداری را نشان میدهد.
۳۳. الزامات افشای کاهش ارزش موجودی
بند ۵۲ استاندارد شماره ۸ ایران به افشای مبلغ هزینه کاهش ارزش پس از لحاظ افزایشهای ناشی از جبران کاهش ارزش قبلی، بهای تمامشده موجودیهای فروختهشده و مبلغ موجودی وثیقهشده اشاره دارد. همچنین رویههای حسابداری و طبقهبندی موجودی در یادداشتهای توضیحی اهمیت دارند.
در IAS 2، مبلغ کاهش ارزش، مبلغ برگشت و در موارد مربوط، شرایط منجر به برگشت نیز باید طبق الزامات افشا بررسی شوند. صرف صدور سند حسابداریِ کاهش ارزش یا برگشت، جایگزین یادداشتهای توضیحی کافی نیست؛ مستندات برآورد باید قابل رسیدگی باشد.
۳۴. برنامه اجرایی چهارهفتهای
هفته اول ـ شناسایی خطر: فهرست اقلام کمگردش، آسیبدیده یا دارای سابقه افت قیمت استخراج؛ وضعیت انبار و بهای تمامشده تطبیق داده شود.
هفته دوم ـ برآورد NRV: واحد فروش قیمت فروش قابل اتکا، تخفیفها و مخارج ضروری تکمیل و فروش را با اسناد ارائه کند.
هفته سوم ـ محاسبه آزمایشی: برای چند گروه منتخب، مبلغ دفتری مجاز، کاهش ارزش یا برگشت و سقف آن محاسبه؛ موارد اختلاف بررسی شود.
هفته چهارم ـ کنترل و استقرار: مدیر مالی و کنترل داخلی محاسبات را تأیید، اسناد را ثبت، یادداشتهای افشا را آماده و فرایند بازبینی دورهای را مصوب کنند.
۳۵. جمعبندی تخصصی
موجودی کالا باید به اقل بهای تمامشده و خالص ارزش فروش اندازهگیری شود. در مثال شرکت، بهای اولیه هزار دستگاه ۶٬۰۰۰ میلیون ریال بود اما NRV پایان ۱۴۰۴ به ۴٬۸۰۰ میلیون ریال کاهش یافت؛ در نتیجه ۱٬۲۰۰ میلیون ریال هزینه کاهش ارزش شناسایی شد. در مهر ۱۴۰۵، با تغییر مستند شرایط بازار، NRV به ۵٬۵۰۰ میلیون ریال افزایش یافت و ۷۰۰ میلیون ریال از کاهش ارزش قبلی برگشت داده شد.
موجودی پس از برگشت دارای بهای ناخالص ۶٬۰۰۰، مانده ذخیره ۵۰۰ و مبلغ دفتری خالص ۵٬۵۰۰ میلیون ریال است. برگشت به دلیل بهبود معتبر NRV رخ میدهد، نه فروش یا دریافت وجه؛ و هیچگاه نمیتواند مبلغ دفتری را به بیش از بهای تمامشده اولیه برساند.
برای شرکتهای واقعی، مستندسازی قیمت فروش و مخارج ضروری، کنترل اقلام مشابه، بررسی زمان تغییر شرایط، آثار مالیاتی و افشای کافی ضروری است. سیستم ERP و ابزارهای هوش مصنوعی میتوانند در تحلیل و پایش نقش پشتیبان داشته باشند، ولی مسئولیت تشخیص حسابداری و تأیید سند با متخصص باقی میماند.