


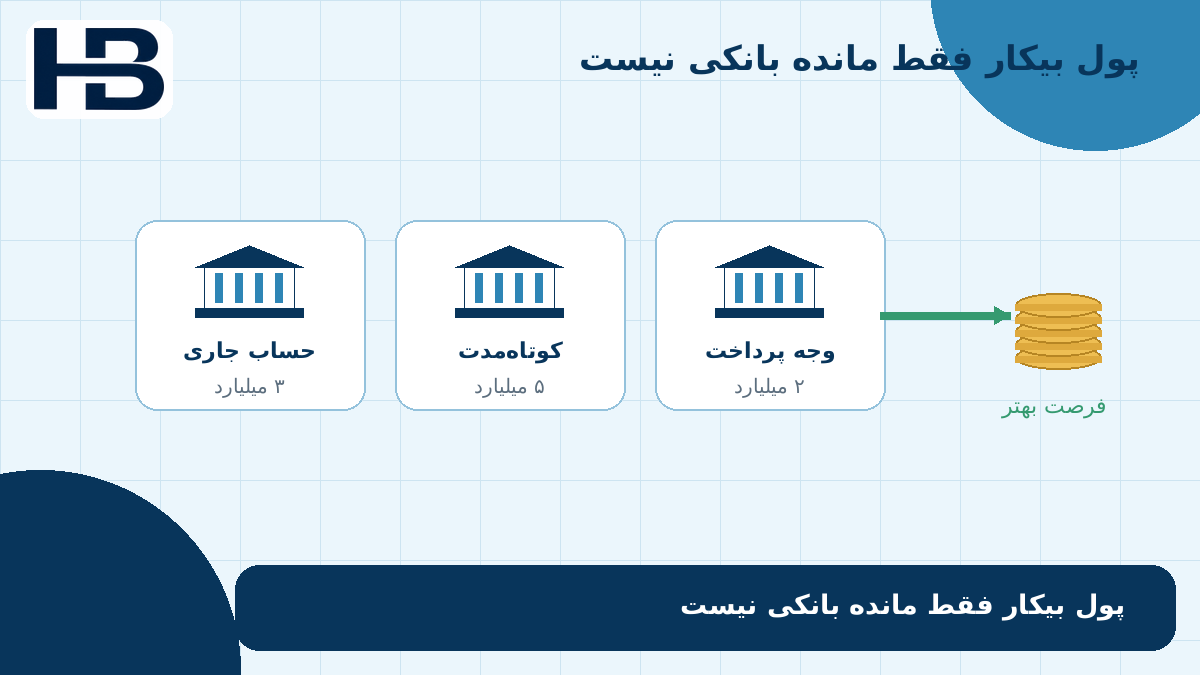
پول بیکار فقط یک مانده بانکی نیست
یکی از قدیمیترین سؤالهای مدیریت مالی این است که شرکت چقدر وجه نقد دارد و این پول در کدام حسابها نگهداری میشود. اما در خزانهداری مدرن، سؤال مهمتر این است: آیا وجه نقد در بهترین محل ممکن قرار گرفته است؟ ممکن است بخشی از پول برای حقوق، مالیات یا پرداخت تأمینکننده لازم باشد و بخش دیگری تا چند روز یا چند هفته هیچ مصرف عملیاتی نداشته باشد. همین بخشِ بلااستفاده میتواند بدون نقض حداقل نقدینگی شرکت، بازده بهتری ایجاد کند. تفاوت این مقاله با بحث عمومی خزانهداری هوشمند با هوش مصنوعی چیست؟ ۷ کاربرد AI در مدیریت نقدینگی در همین نقطه است: تمرکز اینجا روی «پیدا کردن پیوسته فرصت» است، نه صرفاً پیشبینی یا نمایش مانده. Agent هوش مصنوعی میتواند این مسئله را به یک فرایند دائمی تبدیل کند؛ فرایندی که هر بار وضعیت حسابها، پرداختهای نزدیک، ورودیهای مورد انتظار و محدودیتهای شرکت تغییر میکند، دوباره میپرسد آیا تخصیص فعلی نقدینگی هنوز منطقی است یا نه.
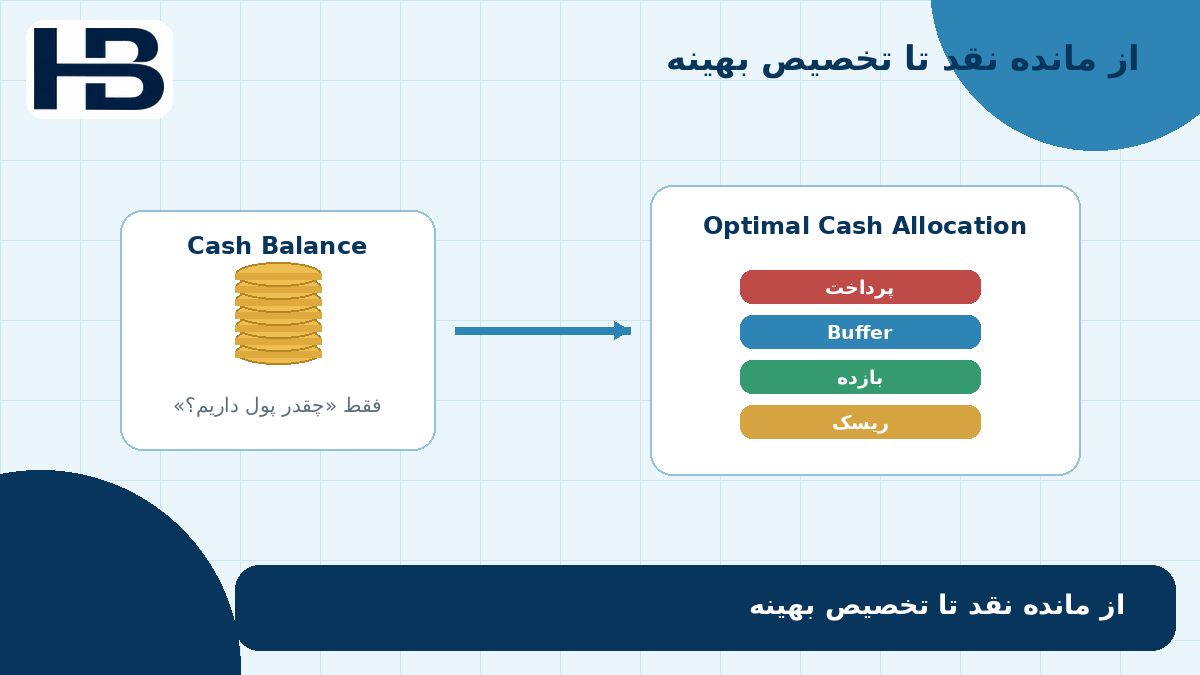
مسئله واقعی، تخصیص بهینه وجه نقد است
فرض کنید شرکت در مجموع ۱۰ میلیارد تومان وجه نقد دارد. دیدن عدد ۱۰ میلیارد ساده است، اما تصمیم مالی از خود عدد دشوارتر است. باید مشخص شود در روزها و هفتههای آینده چه پرداختهایی قطعیاند، چه مطالباتی با چه احتمالی وصول میشوند، حداقل ذخیره نقدی شرکت چقدر است، هزینه انتقال چیست، کدام ابزار یا حساب نقدشوندگی لازم را دارد و آیا محدودیت قراردادی یا سیاست داخلی وجود دارد. بنابراین مسئله واقعی «مانده نقد» نیست؛ مسئله «تخصیص بهینه وجه نقد» است. در یک مدل سنتی، مدیر خزانهداری این متغیرها را با گزارش، فایل اکسل و تجربه شخصی کنار هم میگذارد. در مدل عاملمحور، اطلاعات میتوانند در یک موتور تصمیم جمع شوند و Agent فقط زمانی پیشنهاد جابهجایی بدهد که هم بازده بالقوه وجود داشته باشد و هم قیود نقدینگی، ریسک و اختیار رعایت شده باشند. همین تفکیک میان مشاهده موجودی و تصمیم تخصیص، نقطه شروع طراحی خزانهداری هوشمند است.
چرا تصمیمهای دورهای دیگر کافی نیستند؟
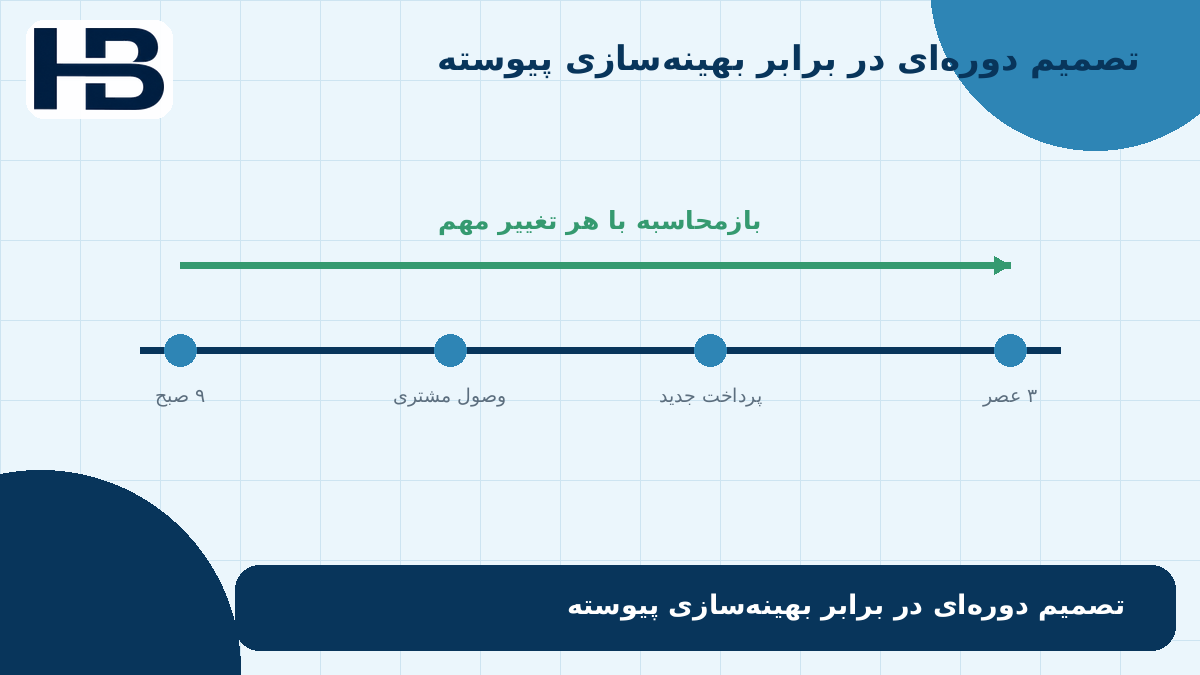
خزانهداری سنتی معمولاً در چند نقطه از روز یا هفته تصویر نقدینگی را بهروزرسانی میکند. مدیر ممکن است صبح مانده حسابها را ببیند، پرداختهای چند روز آینده را مرور کند و تصمیم بگیرد وجه مازاد فعلاً در همان حساب بماند. اما چند ساعت بعد یک مشتری بدهی خود را تسویه میکند، یک پرداخت بزرگ به فردا منتقل میشود یا نرخ یک گزینه کوتاهمدت تغییر میکند. تصمیمی که ساعت ۹ صبح منطقی بوده، ممکن است ساعت ۳ بعدازظهر دیگر بهترین تصمیم نباشد. مفهوم حسابداری لحظهای چیست؟ نقش هوش مصنوعی در ثبت، کنترل و گزارش مالی دقیقاً نشان میدهد که ارزش داده مالی وقتی بیشتر میشود که از حالت گزارش دورهای به جریان پیوسته نزدیک شود. Agent خزانهداری میتواند با هر تغییر مهم، دوباره Cash Position، ورودیها، خروجیها، ذخیره الزامی و فرصتهای موجود را محاسبه کند. نتیجه، حرکت از گزارشگیری نقدینگی به «بهینهسازی پیوسته نقدینگی» است.
هشدار Apollo چه چیزی را نشان میدهد؟
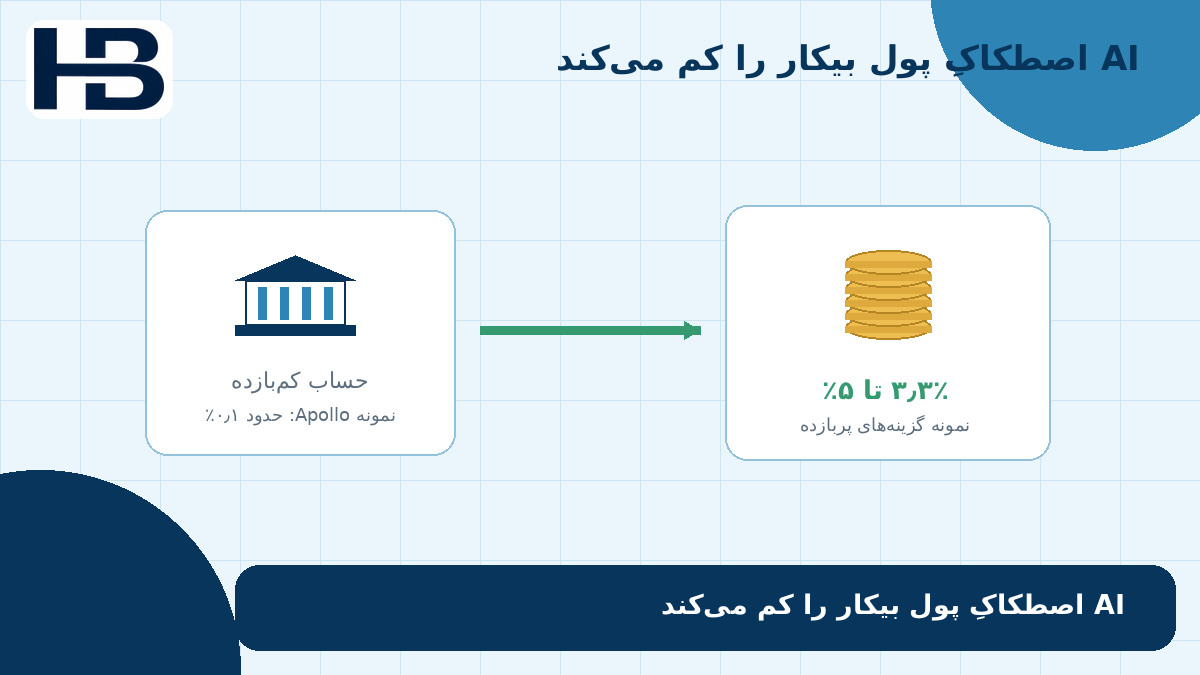
در ۲۷ سپتامبر ۲۰۲۶، Apollo Global Management سناریویی آیندهنگر درباره عاملهای هوش مصنوعی مطرح کرد: اگر دستیارهای عاملمحور بتوانند موجودی نقد خانوار را پیوسته بررسی کنند، ممکن است پول را از حسابهای جاری بسیار کمبازده به گزینههایی با بازده بالاتر منتقل کنند. در همان تحلیل، برای بازار آمریکا از فاصله میان میانگین حدود ۰٫۱ درصدی برخی حسابهای جاری و گزینههایی با بازده ۳٫۳ تا ۵ درصد مثال زده شد. نکته مهم این نیست که امروز یک «هجوم بانکی عاملمحور» رخ داده باشد؛ چنین رخدادی گزارش نشده است. پیام مهمتر این است که AI میتواند اصطکاکِ پیدا کردن و اجرای تصمیم بهتر را کم کند. وقتی بررسی فرصت به جای کار دستی به یک سیستم دائمی سپرده شود، پولی که قبلاً به دلیل بیتوجهی یا هزینه زمانی در محل کمبازده میماند، بیشتر در معرض بازتخصیص قرار میگیرد.
وقتی هزینه تصمیمگیری نزدیک صفر میشود
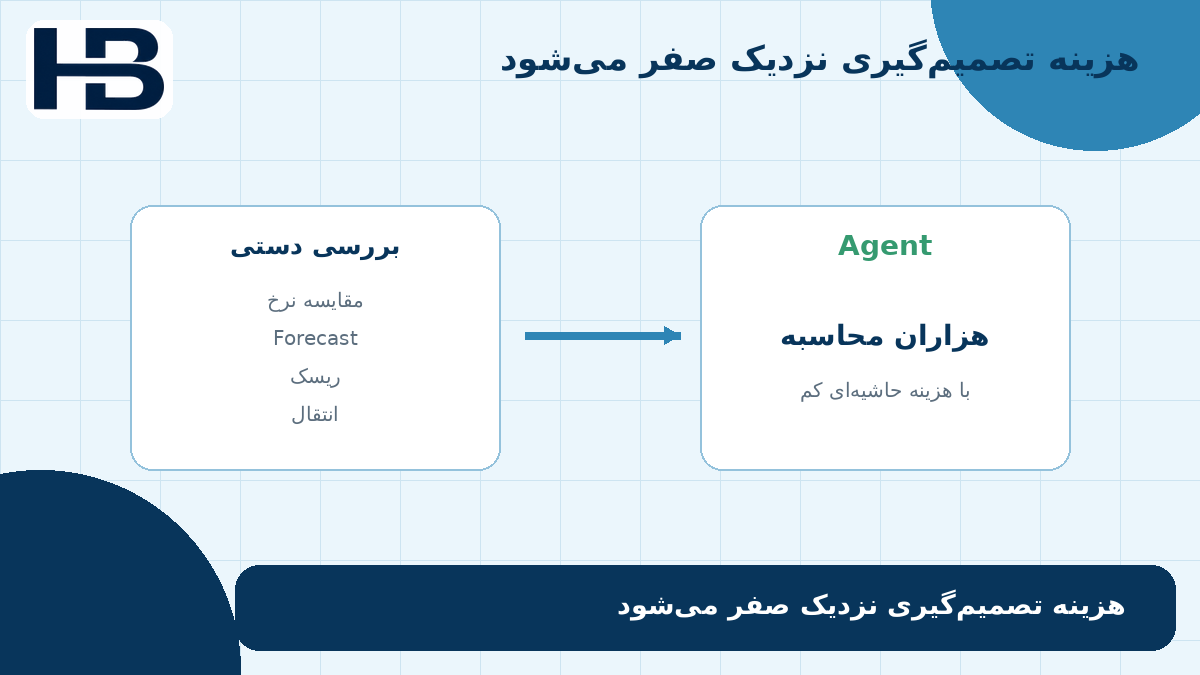
یکی از دلایل باقی ماندن وجه نقد در محل نامناسب این است که بررسی هر فرصت خودش هزینه دارد. مدیر مالی باید نرخها را مقایسه کند، پیشبینی نقدینگی را ببیند، زمان سررسید پرداختها را کنترل کند، ریسک طرف مقابل را بسنجد و بعد درباره انتقال و بازگشت وجه تصمیم بگیرد. برای یک فرصت کوچک یا کوتاهمدت، ممکن است منفعت از زمانی که صرف بررسی میشود کمتر باشد. Agent این معادله را تغییر میدهد؛ زیرا میتواند محاسبه را هزاران بار بدون افزایش متناسب هزینه نیروی انسانی تکرار کند. اینجا تفاوت «اتوماسیون» و «بهینهسازی» روشن میشود. اتوماسیون کاری را که انسان انجام میدهد سریعتر میکند؛ بهینهسازی میتواند تصمیمهایی را پیدا کند که انسان به دلیل محدودیت زمان اصلاً بررسی نمیکرد. در مدیریت وجه نقد، همین فرصتهای کوچک اما مکرر میتوانند به شاخصی قابلاندازهگیری برای کیفیت خزانهداری تبدیل شوند.
هزینه فرصت نقدینگی را به عدد تبدیل کنید
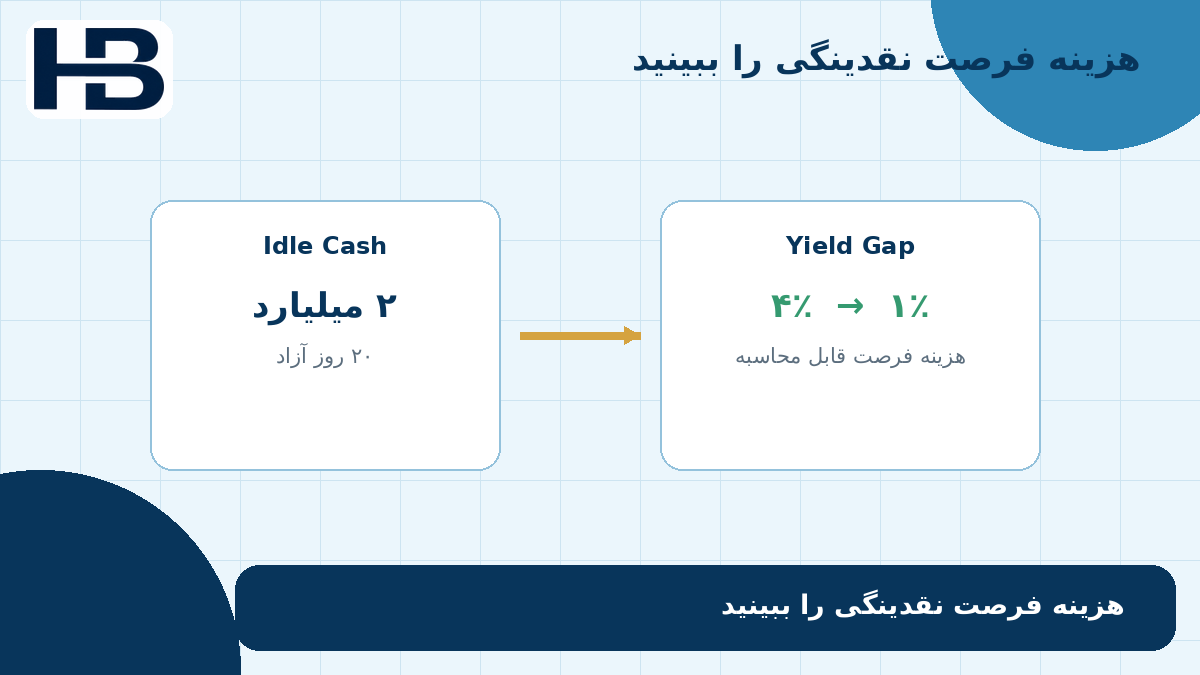
هر مبلغی که بدون دلیل عملیاتی در محل کمبازده نگهداری شود، هزینه فرصت دارد؛ اما محاسبه این هزینه به چند متغیر وابسته است: مبلغ آزاد، مدت زمانی که وجه واقعاً آزاد خواهد بود، بازده گزینه جایگزین، هزینه انتقال، ریسک و احتمال نیاز اضطراری. برای نمونه، اگر دو میلیارد تومان برای ۲۰ روز آزاد باشد و تفاوت بازده میان محل فعلی و گزینه جایگزین سه واحد درصد سالانه باشد، میتوان هزینه فرصت تقریبی را محاسبه و قبل از هر اقدامی به مدیر نشان داد. Agent باید این عدد را «پیشنهاد» کند، نه اینکه بدون کنترل آن را اجرا کند. ارزش اصلی این است که مدیر مالی به جای مشاهده صرف مانده، هزینه واقعیِ بیعملی را هم میبیند. با این رویکرد، نقدینگی از یک عدد ایستا در تراز به یک منبع قابلمدیریت تبدیل میشود که بازده، نقدشوندگی و ریسک آن همزمان سنجیده میشوند.
KPIهای خزانهداری میتوانند تغییر کنند
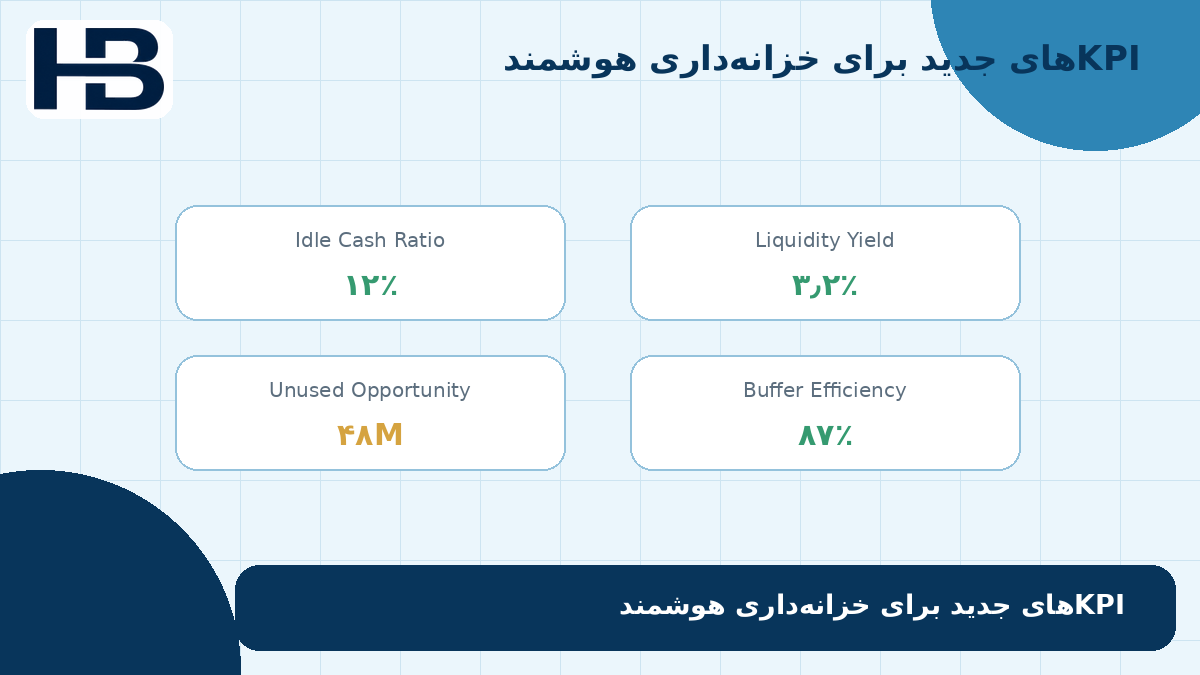
وقتی داده و محاسبه پیوسته شوند، شاخصهای خزانهداری هم میتوانند از «چقدر پول داریم؟» فراتر بروند. نسبت وجه بیکار نشان میدهد چه سهمی از نقدینگی بدون نیاز عملیاتی در محل کمبازده مانده است. بازده واقعی نقدینگی مشخص میکند کل وجه شرکت، نه فقط سرمایهگذاریهای رسمی، چه بازدهی ایجاد کرده است. فرصت استفادهنشده از نقدینگی میتواند ارزش تقریبی بازده از دسترفته را گزارش کند و کارایی ذخیره نقدی نشان دهد Buffer شرکت بیش از حد محافظهکارانه تعیین شده یا نه. این شاخصها نباید مدیر را به دنبال کردن بازده به هر قیمت سوق دهند؛ هدف آنها قابلدیدن کردن کیفیت تخصیص وجه است. مزیت Agent این است که شاخصها را فقط در پایان ماه نمیسازد؛ میتواند آنها را در طول روز بهروزرسانی کند و فقط زمانی که تغییر معنیدار رخ داد، توجه مدیر مالی را به یک فرصت یا ریسک مشخص جلب کند.
بیشترین بازده، هدف خطرناکی است
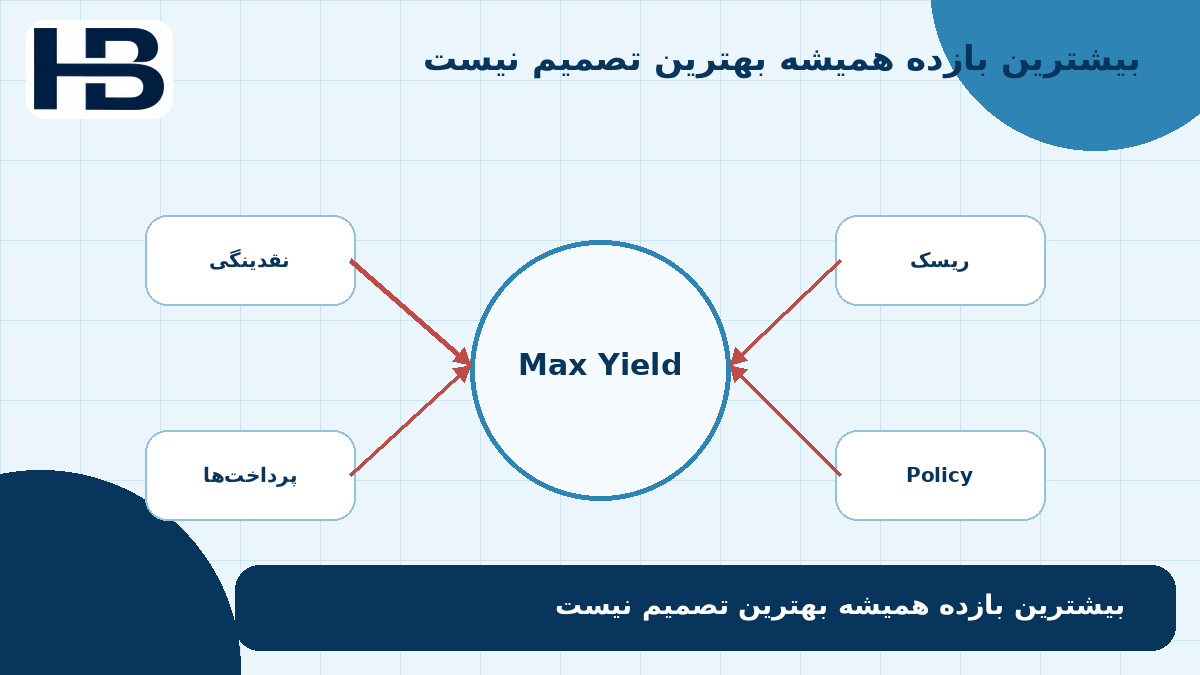
اگر هدف Agent فقط «بیشینه کردن بازده» باشد، سیستم میتواند تصمیمی بگیرد که از نظر عملیاتی خطرناک است. برای مثال، ممکن است بخش بزرگی از پول را به گزینهای با بازده بهتر منتقل کند، در حالی که شرکت فردا باید حقوق یا یک بدهی مهم را پرداخت کند. بنابراین تابع هدف باید چندبعدی باشد: افزایش بازده، مشروط به حفظ حداقل نقدینگی، رعایت تعهدات پرداخت، محدودیت طرف مقابل، سقف سررسید، نیاز ارزی و سیاست خزانهداری. این همان جایی است که کنترل داخلی در حسابداری با هوش مصنوعی؛ چرا تأیید مدیر دیگر کافی نیست؟ از یک موضوع حسابرسی به یک الزام طراحی سیستم تبدیل میشود. کنترل نباید بعد از تصمیم AI اضافه شود؛ باید داخل خود فرایند تصمیمگیری حضور داشته باشد. در عمل، Agent خوب سیستمی نیست که همیشه بیشترین سود را پیدا کند؛ سیستمی است که بهترین تصمیم مجاز را در محدوده ریسک و سیاست شرکت پیدا کند و دلایل رد گزینههای دیگر را هم قابلپیگیری نگه دارد.
سیاست خزانهداری باید به Guardrail تبدیل شود
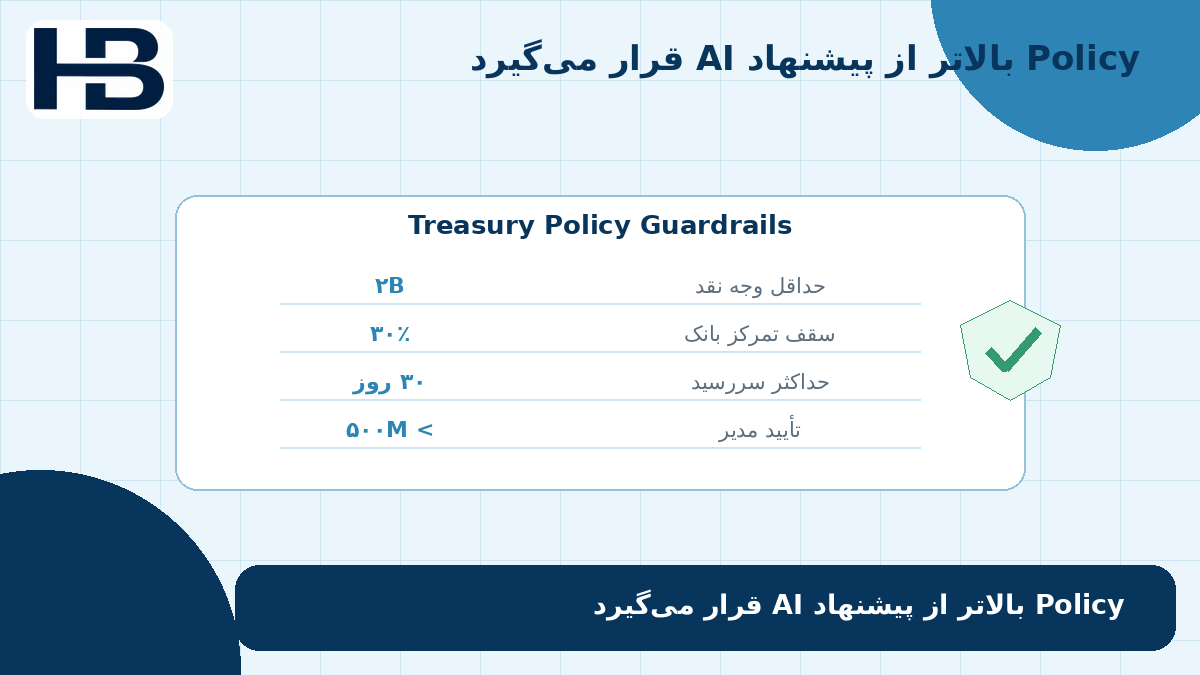
برای کنترل Agent، سیاستهای خزانهداری باید از متن مبهم به قواعد قابلاجرا تبدیل شوند. فرض کنید شرکت میگوید حداقل دو میلیارد تومان همیشه باید نقد باشد، بیش از ۳۰ درصد وجه نزد یک بانک نگهداری نشود، سرمایهگذاری بیش از ۳۰ روز مجاز نیست و هر انتقال بالاتر از ۵۰۰ میلیون تومان نیازمند تأیید مدیر مالی است. Agent میتواند بین گزینهها بهینهسازی کند، اما حق عبور از این مرزها را ندارد. این رویکرد را میتوان «بهینهسازی مقید به سیاست» نامید. مزیت آن این است که سیاست در سطح پیشنهاد، شبیهسازی و اجرا یکسان اعمال میشود و بعداً نیز قابل حسابرسی است. هر تغییر در حدود باید نسخهگذاری شود تا مشخص باشد یک پیشنهاد بر اساس کدام سیاست ساخته شده است. در چنین معماریای، AI نقش تحلیلگر فرصت را دارد و Policy Engine مرز قانونی و مدیریتی تصمیم را تعیین میکند.
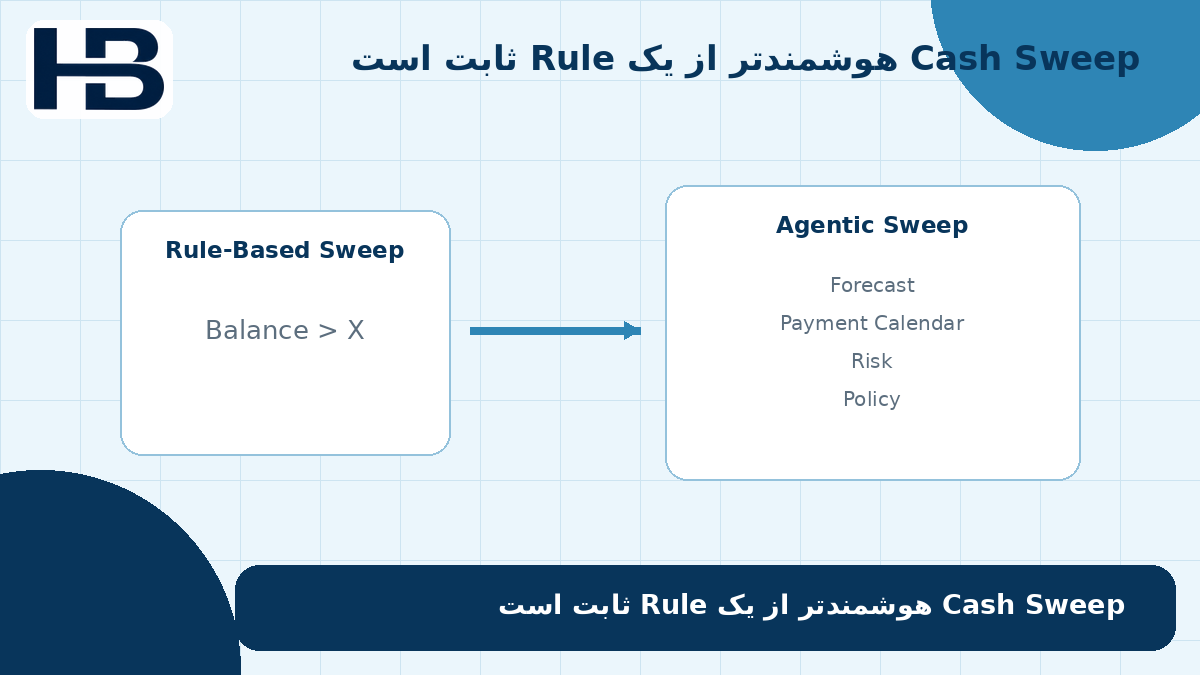
Cash Sweep از Rule ساده به تصمیم هوشمند میرسد
Cash Sweep مفهوم جدیدی نیست. بسیاری از سیستمها سالهاست با یک قاعده ثابت کار میکنند: اگر مانده حساب از عدد مشخصی بیشتر شد، مازاد منتقل شود. اما Agentic Sweep میتواند به جای یک آستانه ثابت، آینده نزدیک را نیز ببیند. ممکن است مانده امروز بالا باشد، اما فردا پرداخت بزرگی در پیش باشد؛ یا مانده فعلی متوسط باشد ولی وصول چند مطالبه با احتمال بالا طی دو روز آینده پیشبینی شود. در مدل هوشمند، شرط «Balance > X» به چیزی شبیه «مازاد نقدینگی مورد انتظار بیشتر از ذخیره تعدیلشده بر اساس ریسک است» تبدیل میشود. برای این کار، سیستم باید به تقویم پرداخت، پیشبینی وصول، نرخها، محدودیت نقدشوندگی و Policy دسترسی داشته باشد. مهمتر اینکه نتیجه محاسبه باید قابل توضیح باشد؛ یعنی مدیر بداند پیشنهاد انتقال بر اساس چه ورودیها و چه فرضهایی ساخته شده است.
از Advisory شروع کنید، نه پرداخت خودکار
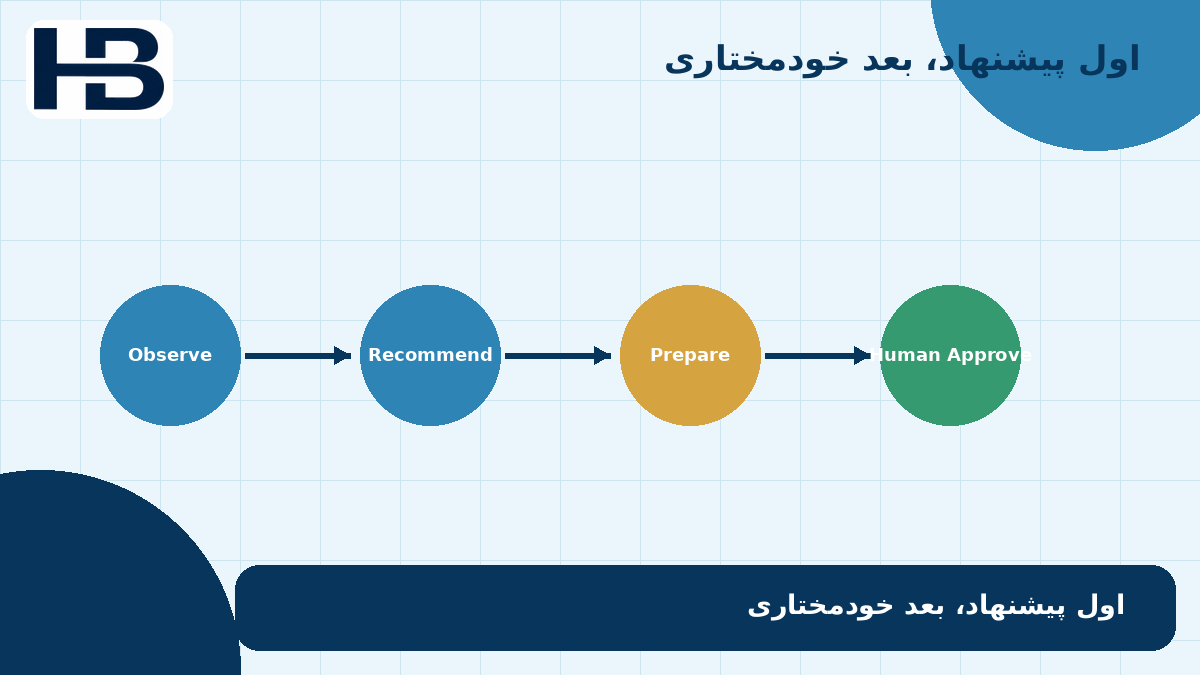
گزارش EY India در سپتامبر ۲۰۲۶ برای استقرار Agentic AI در خزانهداری اصل روشنی پیشنهاد میکند: «پیشنهاد قبل از خودمختاری». در فاز پایلوت، Agent توصیه میکند و انسان تأیید میکند؛ پرداخت خودکار در مرحله اول کنار گذاشته میشود. این رویکرد برای مدیریت وجه نقد منطقی است، چون اشتباه در یک پیشنهاد قابل اصلاح است اما اشتباه در انتقال واقعی پول میتواند بلافاصله ریسک عملیاتی یا نقدینگی ایجاد کند. معماری مرحلهای میتواند با Observe شروع شود؛ Agent فقط وضعیت را میبیند. سپس Recommend؛ مبلغ و دلیل انتقال را پیشنهاد میدهد. در مرحله Prepare، دستور انتقال را آماده میکند اما اجرا هنوز نیازمند Approval انسان است. اگر بعدها اختیار بیشتری داده شود، هویت و سطح دسترسی عامل باید مانند هر کاربر حساس مالی کنترل شود؛ موضوعی که در احراز هویت عامل هوش مصنوعی چیست؟ کنترل عاملهای هوشمند در بانکداری و پرداخت ایران بهطور مستقل بررسی شده است. اعتماد باید قبل از خودکارسازی کامل ساخته شود.
پیشنهاد بدون توضیح برای مدیر مالی کافی نیست
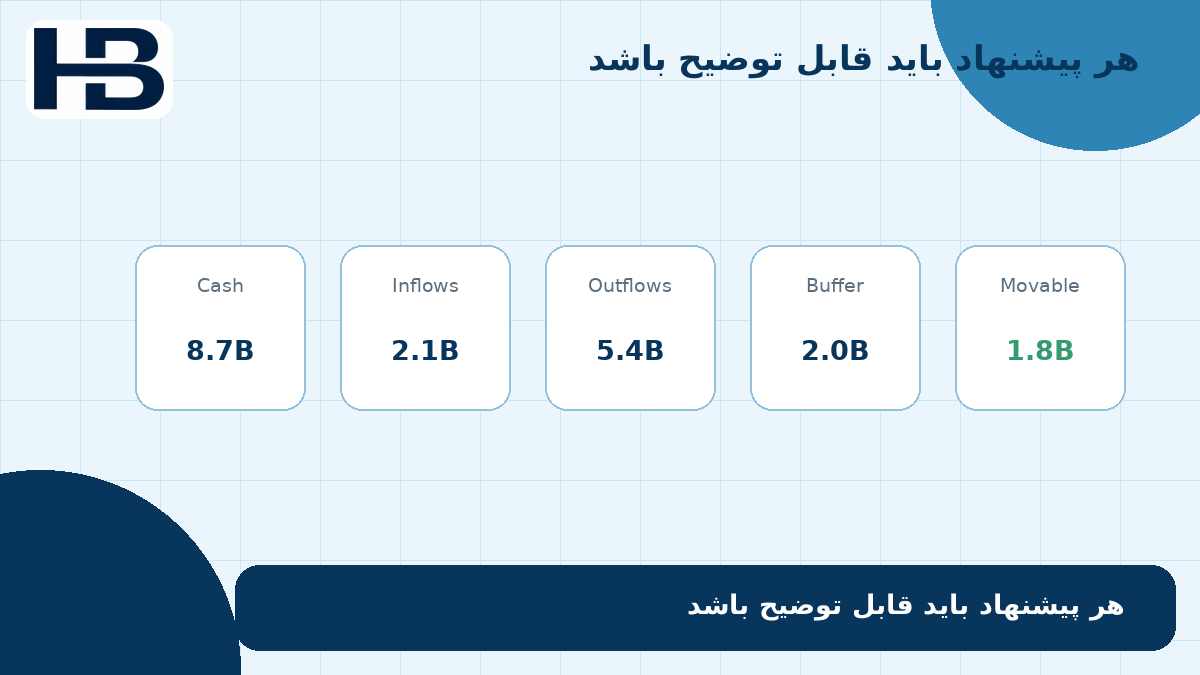
اگر Agent فقط بگوید «۱٫۸ میلیارد تومان منتقل شود»، پیشنهاد برای تصمیم حرفهای کافی نیست. مدیر مالی باید ببیند این نتیجه چگونه ساخته شده است: مانده فعلی چقدر بوده، ورودیهای مورد انتظار چه بودهاند، چه پرداختهایی در افق زمانی قرار دارند، ذخیره الزامی چند است، چه مقدار مازاد محاسبه شده و چرا فقط بخشی از آن برای انتقال پیشنهاد شده است. در نمونهای فرضی، Agent میتواند گزارش کند: مانده ۸٫۷ میلیارد، ورودی مورد انتظار ۲٫۱ میلیارد، خروجی مورد انتظار ۵٫۴ میلیارد، Buffer دو میلیارد و مبلغ پیشنهادی قابلانتقال ۱٫۸ میلیارد تومان. این اعداد باید از موتورهای مالی و دادههای منبع بیایند، نه از حدس مدل زبانی. توضیحپذیری در خزانهداری فقط یک قابلیت رابط کاربری نیست؛ بخشی از کنترل است، چون اجازه میدهد مدیر فرضها را ببیند، سناریو را بازبینی کند و در صورت نیاز پیشنهاد را رد یا اصلاح کند.
پیشبینی وصول باید احتمالی باشد
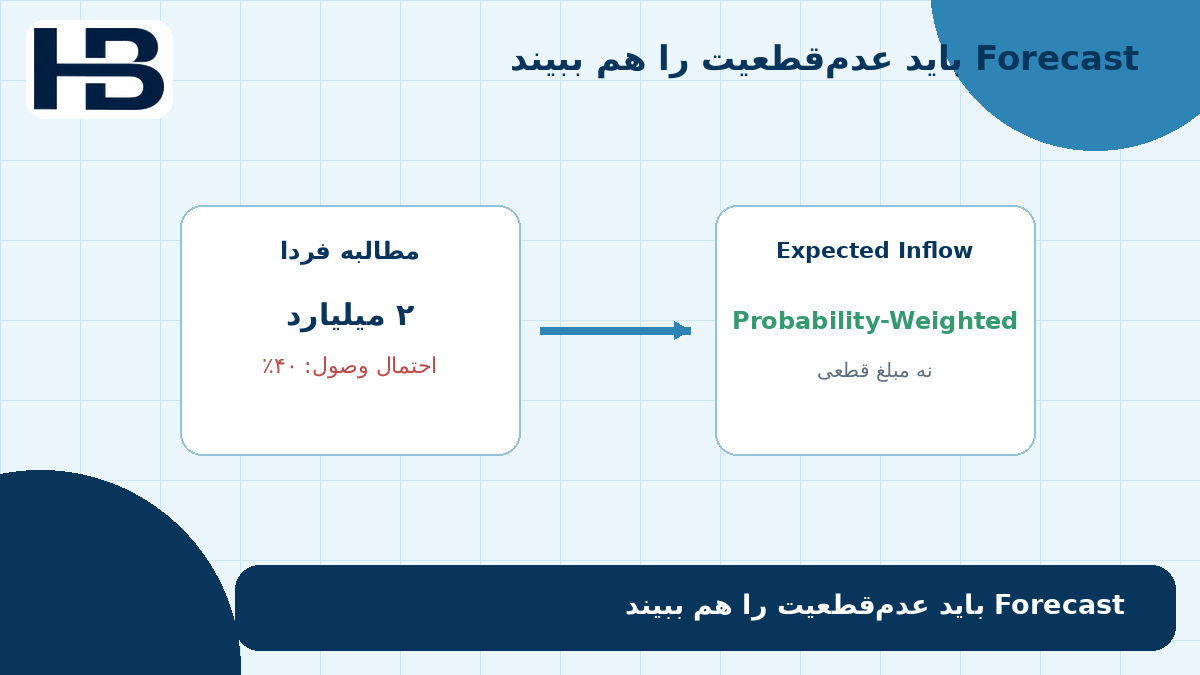
یکی از خطاهای رایج در بهینهسازی نقدینگی این است که «مطالبه مورد انتظار» مثل پول قطعی در نظر گرفته شود. اگر Agent انتظار دارد فردا دو میلیارد تومان از یک مشتری وصول شود اما احتمال وصول در آن تاریخ فقط ۴۰ درصد است، نباید تمام مبلغ را در Cash Position آینده قطعی فرض کند. ورودیهای پیشبینیشده میتوانند بهصورت احتمالوزندار یا سناریویی وارد مدل شوند؛ مثلاً مبلغ مورد انتظار، بازه اطمینان و سابقه تأخیر مشتری همزمان دیده شوند. EY نیز Cash Forecasting را یکی از نقاط شروع مناسب برای Agentic Treasury معرفی کرده و بر اهمیت داده تمیز و معماری قابلاعتماد تأکید دارد. هرچه اطمینان Forecast پایینتر باشد، ذخیره نقدی یا حاشیه ایمنی باید محافظهکارانهتر شود. بنابراین Agent خوب فقط «عدد پیشبینی» نمیبیند؛ کیفیت و عدمقطعیت آن عدد را نیز در تصمیم لحاظ میکند.
Agent باید قبل از پیشنهاد، سناریوی بد را هم اجرا کند
بهینهسازی بدون تابآوری میتواند ظاهراً سودآور و در عمل شکننده باشد. قبل از پیشنهاد انتقال وجه، Agent باید بپرسد اگر Forecast اشتباه بود چه میشود. اگر ۳۰ درصد مطالبات دیرتر وصول شوند، اگر یک پرداخت غیرمنتظره ایجاد شود، اگر نقدکردن گزینه جایگزین با تأخیر انجام شود یا اگر دسترسی به یک بانک موقتاً مختل شود، آیا شرکت همچنان میتواند تعهدات خود را انجام دهد؟ Stress Scenario به جای یک مسیر «محتمل»، چند وضعیت نامطلوب را آزمایش میکند و حد انتقال را بر اساس بدترین وضعیت قابلقبول پایین میآورد. J.P. Morgan در تحلیل ۲۰۲۶ خود از Treasury آینده، شبیهسازی و Digital Twin نقدینگی را بخشی از معماری تصمیم معرفی میکند؛ جایی که توصیه فقط بعد از سنجش سناریوها و حدود سیاستی قابل اعتماد میشود. هدف این نیست که AI جسورتر از انسان باشد؛ هدف این است که قبل از پیشنهاد، پیامدهای خطا را سریعتر و منظمتر بررسی کند.
بعد از Cash Visibility، نوبت Cash Mobility است
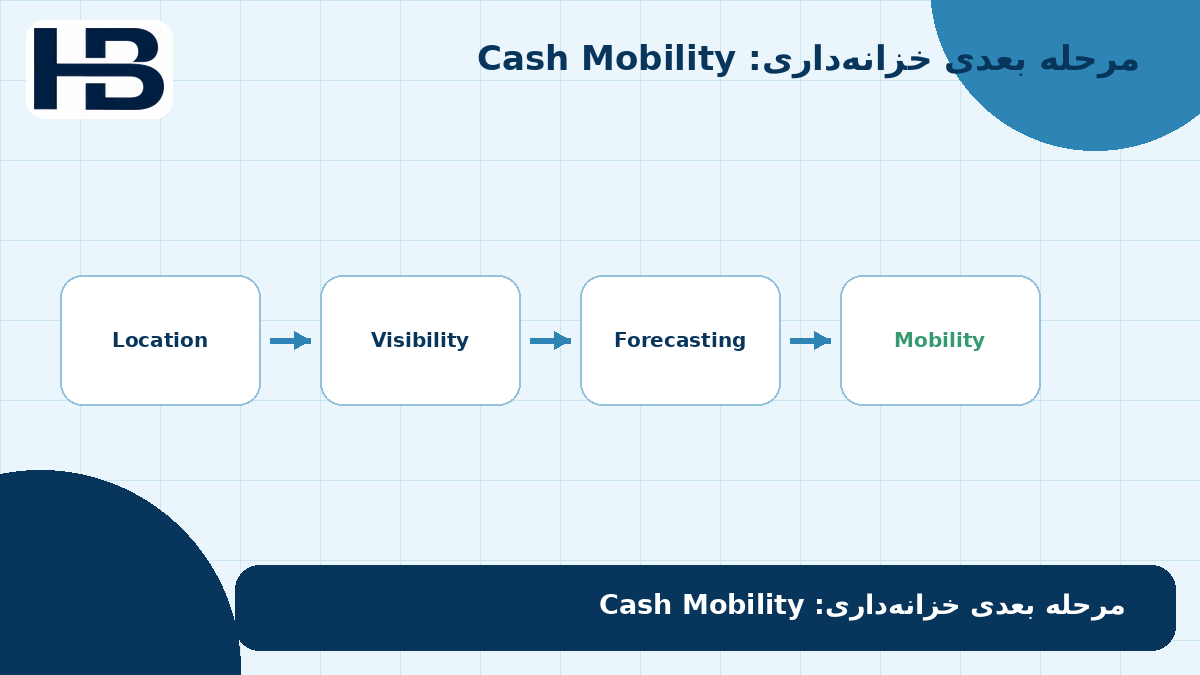
تحول خزانهداری را میتوان به چند مرحله دید. ابتدا مسئله Cash Location بود: پول کجاست؟ سپس Cash Visibility مطرح شد: آیا تصویر تجمیعی و بهروز از همه حسابها داریم؟ مرحله بعد Cash Forecasting بود: در روزها و هفتههای آینده چه اتفاقی میافتد؟ اما با Agentها یک سؤال جدید جدیتر میشود: Cash Mobility؛ با چه سرعتی میتوان وجه را پس از تشخیص فرصت، در محدوده سیاست و بدون ایجاد ریسک، به محل مناسب منتقل کرد؟ این مفهوم برای شرکتهای چندحسابی، چندبانکی یا چندشرکتی اهمیت بیشتری دارد، چون ممکن است یک واحد کمبود نقد داشته باشد و واحد دیگر مازاد قابلاستفاده. افزایش سرعت تصمیم نباید به معنی حذف کنترل باشد. برعکس، هرچه Cash Mobility بیشتر شود، کنترل هویت، مجوز، محدودیت مبلغ، زمانبندی و ردپای حسابرسی باید قویتر شود تا حرکت سریع پول به حرکت بیضابطه پول تبدیل نشود.
سیستم مالی فقط نباید خطر را پیدا کند؛ باید فرصت را هم پیدا کند
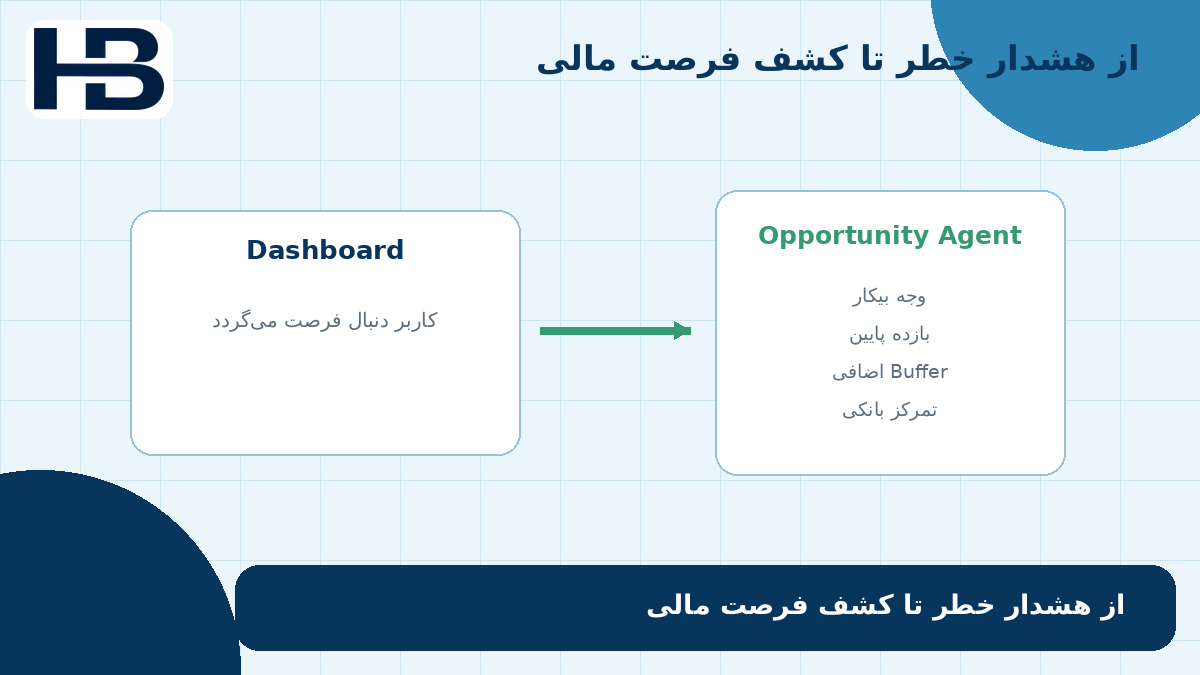
بیشتر سیستمهای مالی برای کشف مسئله طراحی شدهاند: مغایرت، کسری، تأخیر، انحراف یا تخلف را نشان میدهند. Agent میتواند لایه دیگری اضافه کند و «فرصت» را نیز پیدا کند. مثلاً بگوید این وجه طبق برنامه فعلی ۱۸ روز بلااستفاده خواهد ماند، این حساب بازده پایینتری دارد، این Buffer از سطح سیاستی بسیار بالاتر است یا تمرکز پول نزد یک بانک بیش از حد مطلوب شده است. تفاوت مهم این است که مدیر مالی مجبور نیست هر روز Dashboard را زیرورو کند تا فرصت را خودش پیدا کند؛ سیستم فرصت را تشخیص میدهد و فقط موارد با اثر مالی معنیدار را به صف تصمیم میآورد. این همان گذار از Reporting به Proactive Finance است. ارزش سیستم نه در تعداد هشدارها، بلکه در کیفیت فرصتهایی است که با دلیل، اثر مالی، ریسک و گزینه اقدام ارائه میکند و میتوان آنها را در مدت کوتاه بررسی و تأیید کرد.
معماری درست، Agent را از موتور محاسبه جدا میکند
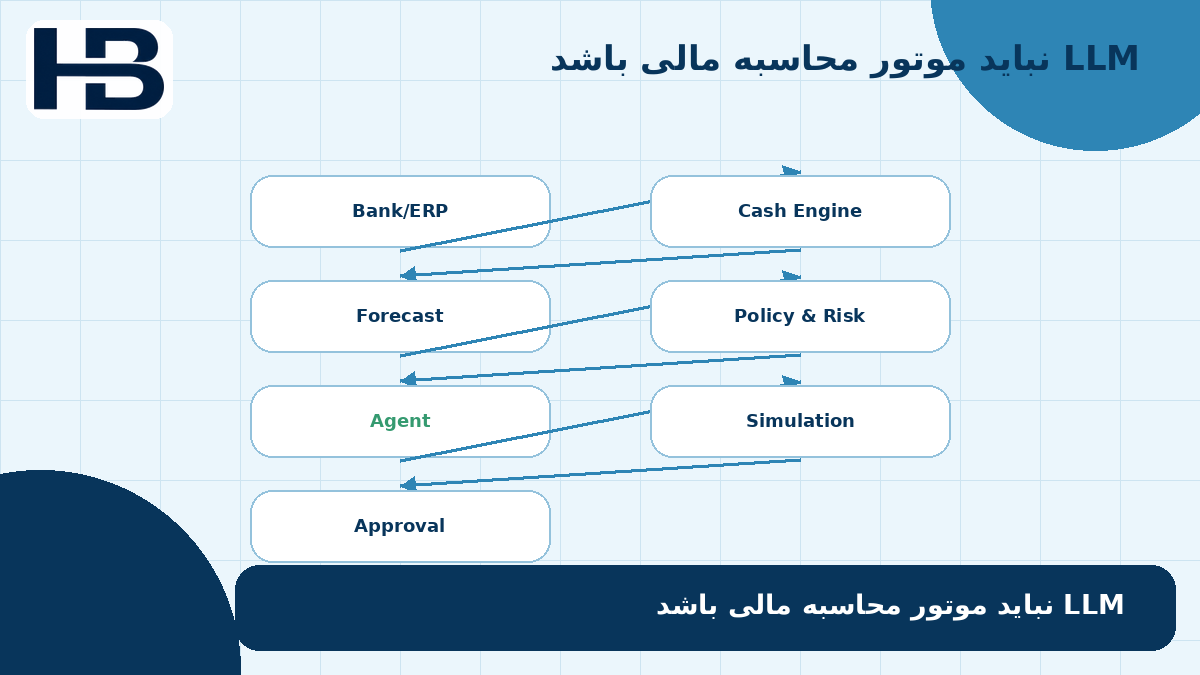
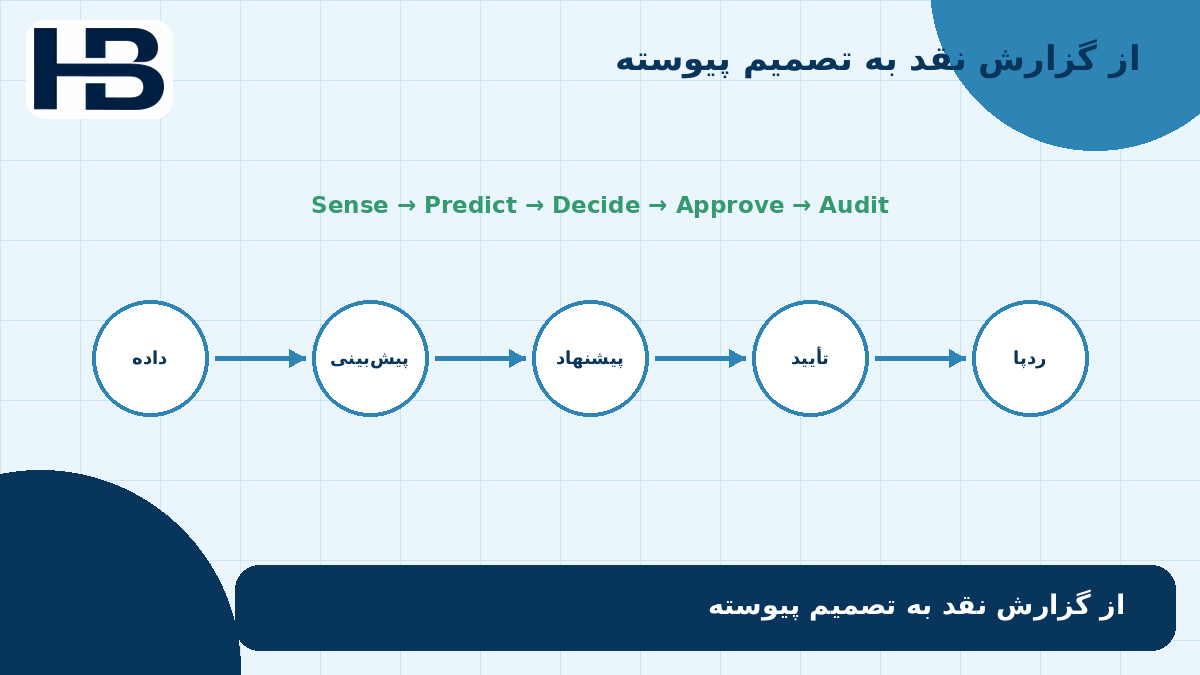
برای ساخت چنین سیستمی، مدل زبانی نباید خودش عدد مالی را حدس بزند. معماری قابلاتکا چند لایه دارد: اتصال به بانک و ERP برای دریافت داده، موتور موقعیت نقد، تقویم پرداخت، مدل پیشبینی وصول، موتور سیاست خزانهداری، مدل ریسک و نقدشوندگی، Agent فرصتیاب، شبیهسازی و در نهایت تأیید انسانی و لایه اجرا. محاسبات مبلغ، نرخ، سررسید و حدود باید در موتورهای قطعی انجام شوند؛ Agent زمینه را میفهمد، فرصت را تشخیص میدهد، ابزار مناسب را صدا میزند، توضیح تولید میکند و گردش کار را هماهنگ میکند. تحلیل J.P. Morgan در ژوئن ۲۰۲۶ نیز Treasury آینده را یک «سیستم کنترل» میبیند که حس میکند، پیشبینی میکند، تصمیم میسازد، اجرا میکند و قابل حسابرسی میماند. برای کنترلهای مشترکِ هویت، دسترسی و Audit Trail، منطق کارخانه هوش مصنوعی مالی؛ چرا کنترل و امنیت باید در سطح پلتفرم ساخته شوند نیز در چنین معماریای اهمیت مستقیم دارد.
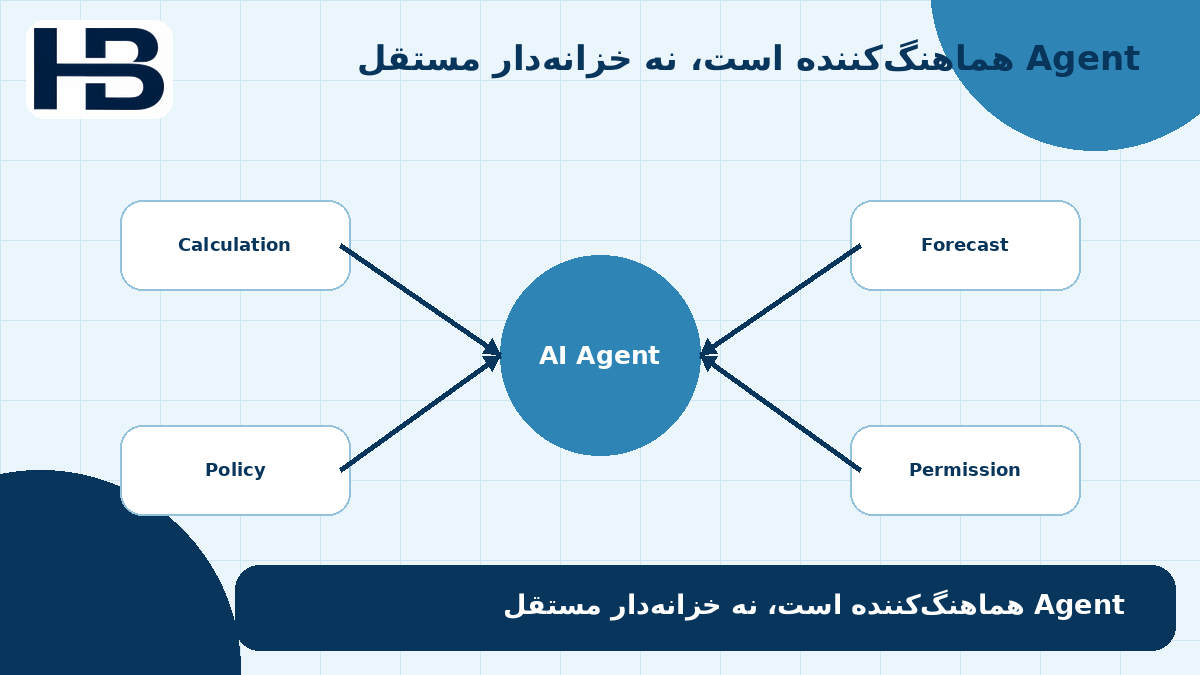
LLM باید Orchestrator خزانهداری باشد، نه Treasurer
اصل طراحی نهایی ساده است: مدل زبانی نباید نقش خزانهدار مستقل را بازی کند. محاسبه باید در موتور قطعی انجام شود، Forecast در مدل پیشبینی، Policy در Rule Engine، Permission در لایه هویت و مجوز، و AI در لایه هماهنگی و توضیح قرار بگیرد. در این تقسیم کار، Agent میتواند هزاران وضعیت را بررسی کند، فرصتهای قابلاقدام را اولویتبندی کند، سناریو بسازد و پیشنهاد را برای انسان آماده کند؛ اما حدود اختیار روشن و قابلممیزی باقی میمانند. پیام سناریوی Apollo برای مدیر مالی همین است: هزینه پیدا کردن تصمیم بهتر در حال کاهش است، بنابراین «پول بیکار» کمتر از گذشته نادیده میماند. مزیت واقعی برای شرکت، جابهجایی خودکار پول به هر قیمت نیست؛ ساخت سیستمی است که بداند چه مقدار وجه واقعاً آزاد است، چه فرصتهایی مجاز و ارزشمندند، اگر فرضها غلط شوند چه میشود و چه زمانی تصمیم باید به انسان ارجاع داده شود.
جمعبندی: خزانهداری از گزارش نقد به تصمیم پیوسته میرسد
بهینهسازی نقدینگی با Agent هوش مصنوعی یک ایده ساده اما پرپیامد دارد: هر بار که وضعیت مالی شرکت عوض میشود، سیستم میتواند دوباره بررسی کند آیا وجه نقد هنوز در بهترین محل مجاز قرار دارد یا نه. در این مدل، مانده حساب نقطه پایان گزارش نیست؛ ورودی یک حلقه تصمیم است که Forecast، هزینه فرصت، نقدشوندگی، ریسک، Policy و تأیید انسانی را کنار هم میگذارد. سناریوی Apollo نشان میدهد کاهش اصطکاک تصمیم میتواند حتی رفتار سپردهها را در مقیاس اقتصاد تغییر دهد؛ EY تأکید میکند مسیر استقرار باید با Advisory و داده و Governance درست شروع شود؛ و J.P. Morgan خزانهداری آینده را یک سیستم کنترل بلادرنگ و قابلممیزی توصیف میکند. برای شرکت، نتیجه عملی این است که سؤال «چقدر پول داریم؟» به سؤال دقیقتری تبدیل میشود: «از وجهی که واقعاً آزاد است، با رعایت همه محدودیتها، بهترین استفاده ممکن چیست؟»
اگر میخواهید مقالات و ابزارهای تخصصی حسابداری، مدیریت مالی و هوش مصنوعی را دنبال کنید، عضویت در حسابداران برتر.