


کیفیت سود فقط یک عدد در صورت سود و زیان نیست
در خرید یک کسبوکار، دیدن عدد سود در صورت سود و زیان کافی نیست. خریدار، سرمایهگذار یا تأمینکننده مالی باید بداند این سود تا چه اندازه واقعی، تکرارپذیر و متکی بر عملیات اصلی شرکت است. همین سؤال، مبنای بررسی کیفیت سود یا Quality of Earnings (QoE) است.
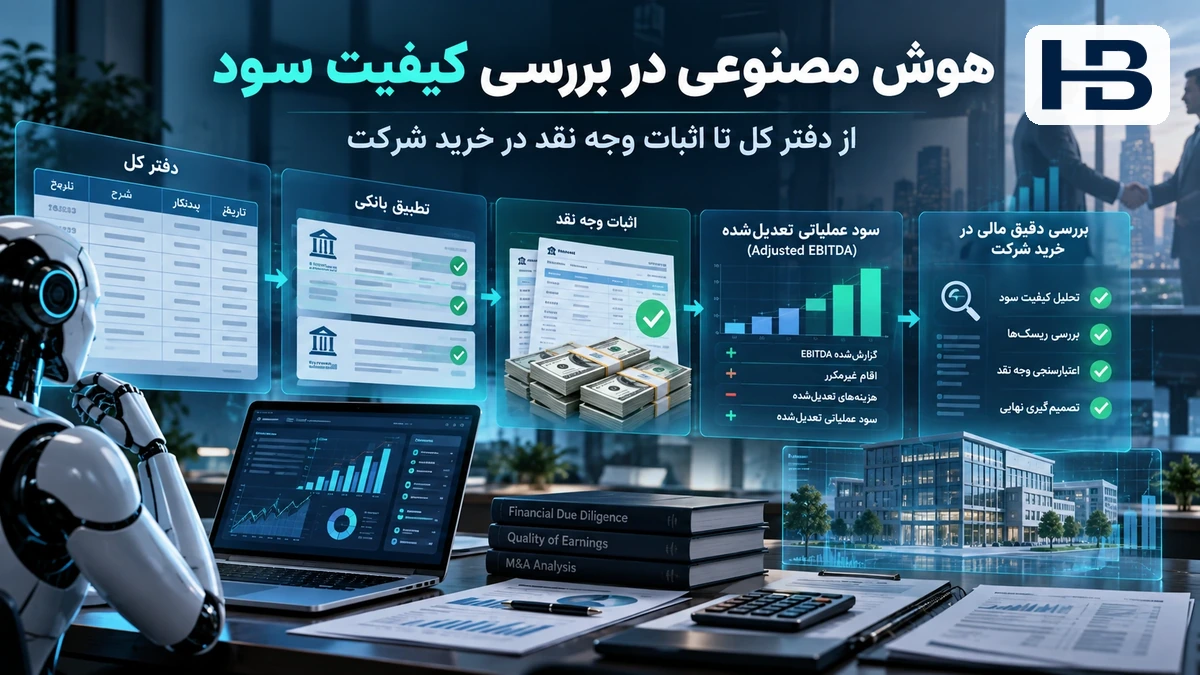
اما در سال ۲۰۲۶ یک تغییر مهم در حال رخدادن است: هوش مصنوعی دیگر فقط برای خواندن قراردادها، خلاصهسازی گزارشها یا پاسخ به پرسشهای مالی استفاده نمیشود. نسل تازهای از پلتفرمهای مالی در حال ورود مستقیم به Financial Due Diligence هستند؛ یعنی دادههای دفتر کل، حسابهای بانکی، اظهارنامههای مالیاتی و اسناد معامله را بررسی میکنند و بخش بزرگی از فرایند سنتی QoE را به یک Workflow ماشینی و قابلردیابی تبدیل میکنند.
نمونه تازه این روند، پلتفرم Finsider است که در ۱ اکتبر ۲۰۲۶ عرضه عمومی آن اعلام شد. این شرکت میگوید سیستم آن میتواند به QuickBooks Online یا سایر منابع اطلاعات حسابداری متصل شود، کل کدینگ حسابها را استاندارد کند، ۱۰۰ درصد تراکنشهای دفتر کل را آزمایش کند و Proof of Cash و تعدیلات پیشنهادی کیفیت سود را تولید کند. نکته مهمتر در معماری این سیستم آن است که طبق اعلام سازنده، محاسبات مالی با Deterministic Code انجام میشوند، نه اینکه مدل زبانی آزادانه اعداد مالی را تولید کند.
Quality of Earnings دقیقاً چیست؟
کیفیت سود با حسابرسی صورتهای مالی یکسان نیست.
در یک بررسی QoE سؤال اصلی این نیست که «آیا صورتهای مالی از همه جنبههای بااهمیت طبق چارچوب گزارشگری تهیه شدهاند؟» بلکه تحلیلگر میخواهد بفهمد: سودی که شرکت گزارش کرده چقدر واقعی و پایدار است و چه مقدار از آن پس از انتقال مالکیت نیز احتمالاً باقی میماند؟
برای مثال، ممکن است شرکتی EBITDA بالایی گزارش کند، اما بخشی از آن ناشی از یک درآمد غیرتکراری، حذف موقت یک هزینه، معامله با شخص وابسته یا تعدیل خاص مالک فعلی باشد.
CFA Institute نیز کیفیت سود را به پایداری سود و وجه نقد حاصل از فعالیت واقعی اقتصادی شرکت مرتبط میداند و تأکید میکند انتخابهای حسابداری، برآوردها و نحوه ارائه اقلام میتوانند برداشت استفادهکننده از عملکرد اقتصادی شرکت را تغییر دهند.
بنابراین در یک معامله خرید شرکت، عدد سود گزارششده نقطه شروع بررسی است، نه پایان آن.
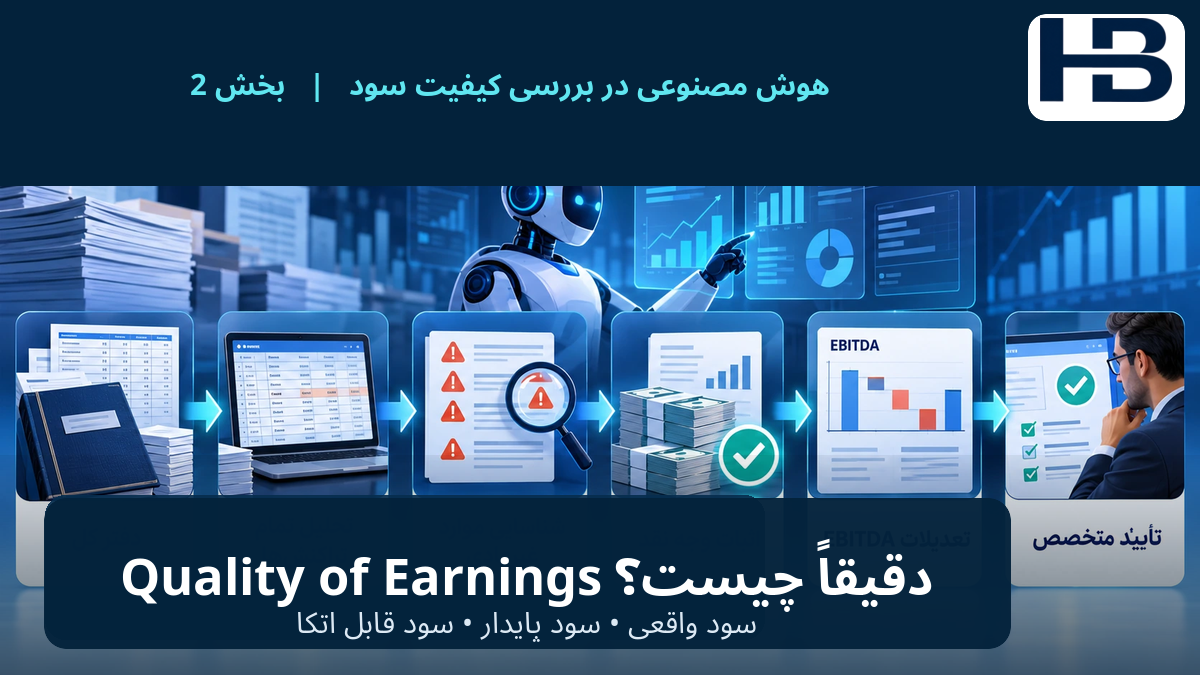
هوش مصنوعی چه چیزی را در Due Diligence تغییر میدهد؟
روش سنتی بررسی کیفیت سود بهشدت وابسته به Excel و کار دستی است.
تیم مالی معمولاً باید فایلهای دفتر کل را دریافت کند، حسابها را Mapping کند، دادههای چند سال را استاندارد کند، تراکنشها را طبقهبندی کند، صورتحسابهای بانکی را با دفاتر تطبیق دهد و سپس موارد غیرعادی را برای بررسی بیشتر جدا کند.
در یک شرکت با دهها هزار تراکنش، همین آمادهسازی داده میتواند زمان زیادی مصرف کند.
پلتفرمهای جدید تلاش میکنند این قسمت را خودکار کنند. برای مثال، Finsider اعلام کرده سیستمش بهجای نمونهگیری، تمام تراکنشهای General Ledger را بررسی میکند و مواردی مانند تراکنشهای تکراری، ثبتهای خارج از دوره، اشخاص وابسته و Outlierها را برای بررسی بیشتر مشخص میکند.
در نتیجه نقش متخصص مالی بهتدریج از «ساختن فایل تحلیل» به سمت بررسی استثناها، قضاوت درباره تعدیلات و تأیید نتیجه حرکت میکند.
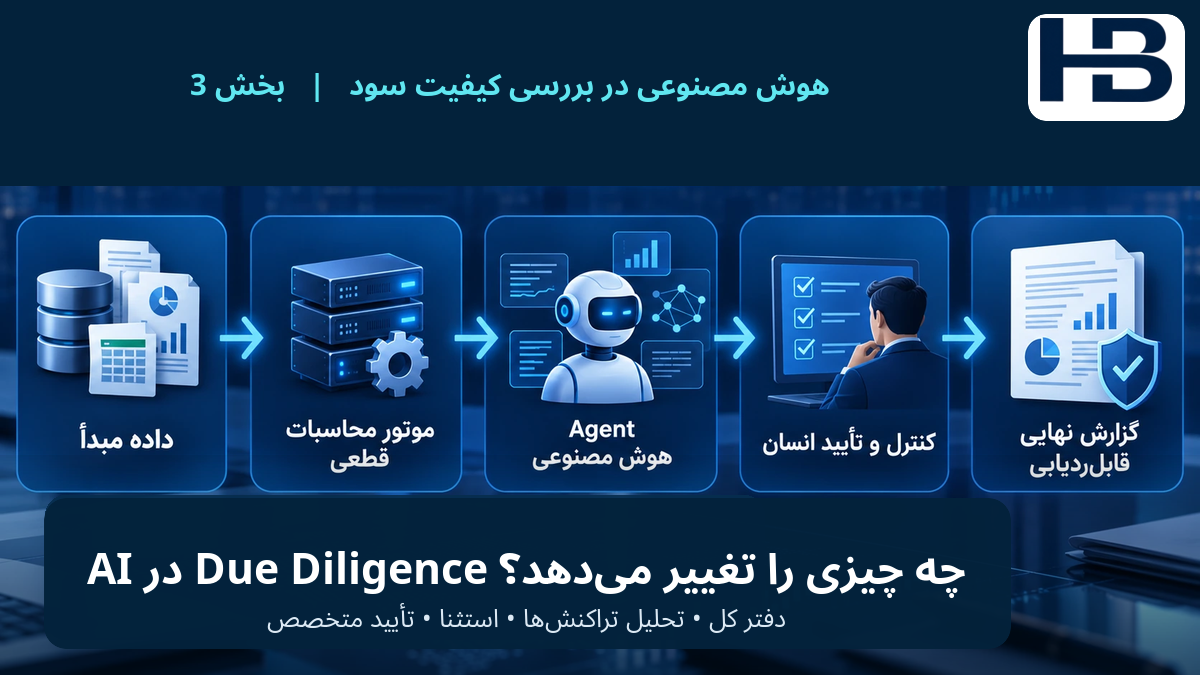
Proof of Cash؛ جایی که ادعای سود با بانک روبهرو میشود
یکی از مهمترین اجزای بررسی کیفیت سود، Proof of Cash است.
منطق آن ساده اما بسیار قدرتمند است: اگر شرکت میگوید درآمد و هزینه مشخصی داشته، باید بتوان بخش مرتبط با جریان نقد آن را با فعالیت واقعی حسابهای بانکی تطبیق داد.
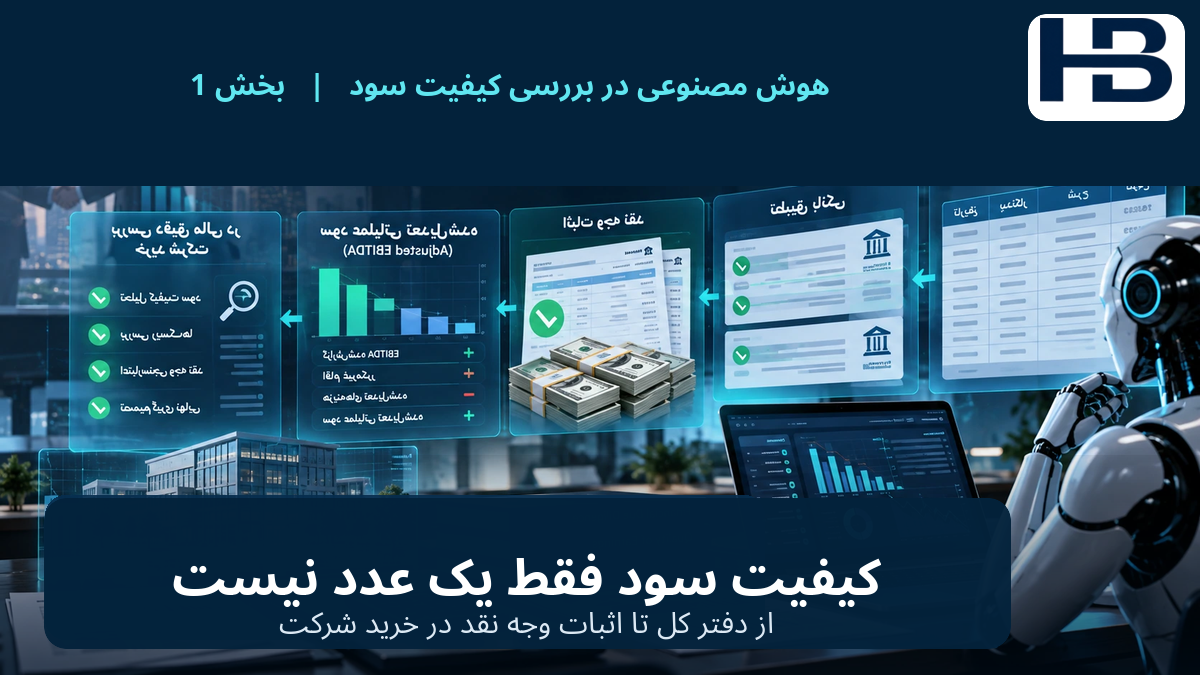
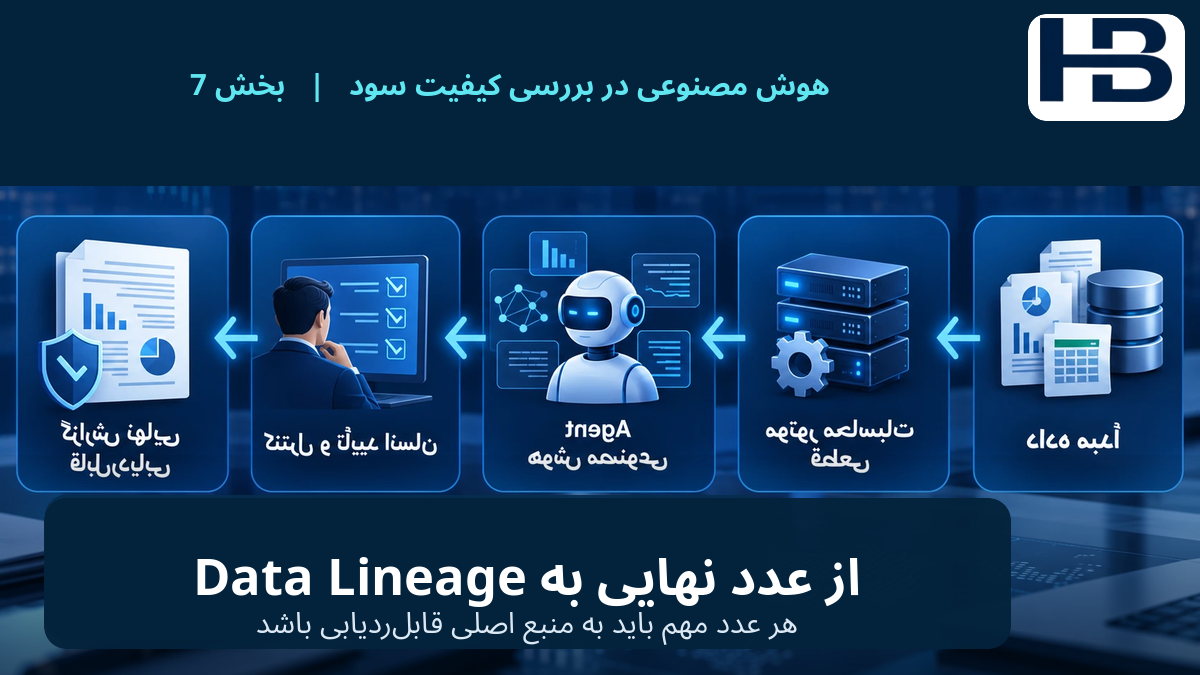
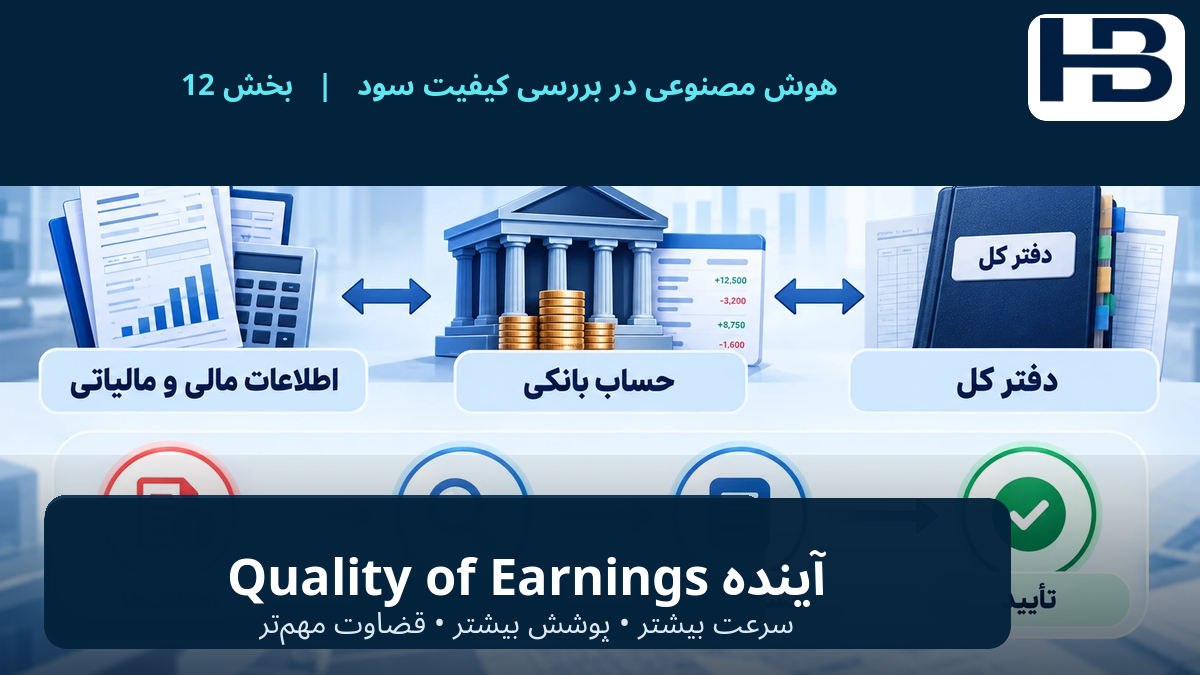
بنابراین تحلیلگر تلاش میکند رابطه میان سه منبع را بررسی کند: دفتر کل ← گردش حساب بانکی ← اطلاعات مالی و مالیاتی.
اگر اعداد این سه منبع با یکدیگر سازگار نباشند، اختلاف باید توضیح داده شود. به همین دلیل Proof of Cash میتواند مشکلاتی را آشکار کند که صرفاً با نگاهکردن به صورت سود و زیان دیده نمیشوند.
پلتفرم QoEAgent نیز بر خودکارسازی همین فرایند متمرکز شده است. دانشگاه Colorado Boulder این فناوری را بهعنوان یک پلتفرم AI-driven برای Financial Due Diligence معرفی کرده که فعالیت دفتر کل را با صورتحسابهای بانکی مستقل تطبیق میدهد و خروجیهایی برای تحلیل Quality of Earnings تولید میکند.
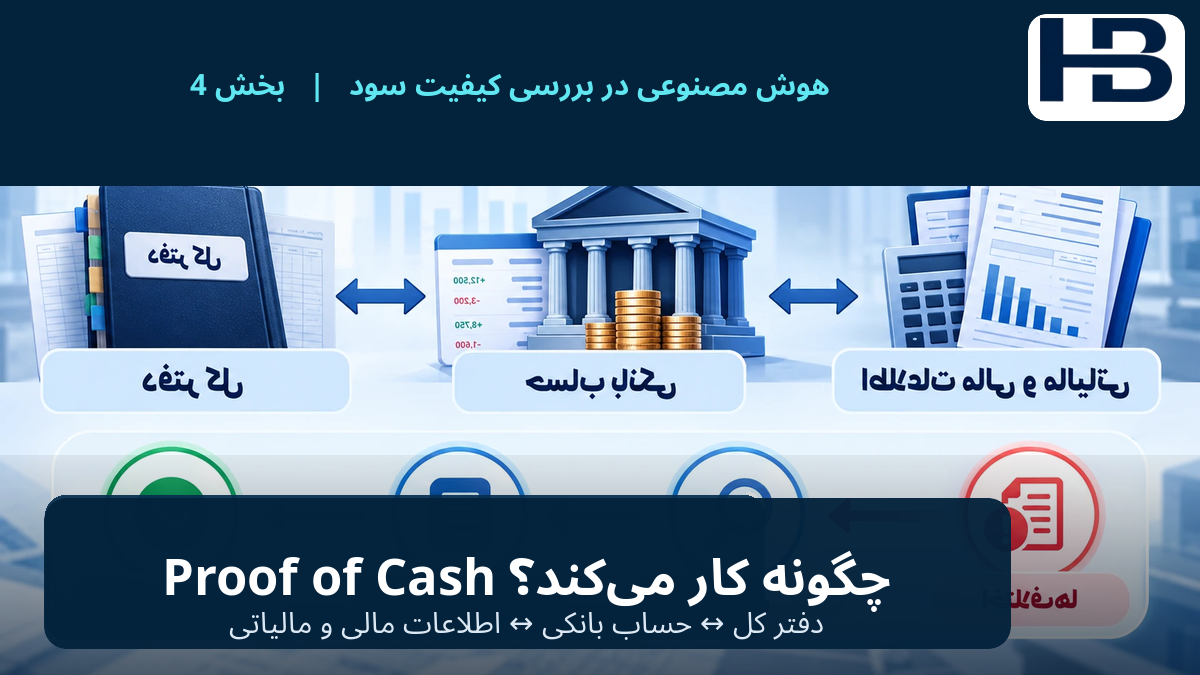
چرا بررسی ۱۰۰ درصد تراکنشها اهمیت دارد؟
در بسیاری از روشهای سنتی، محدودیت زمان باعث میشود تحلیلگر تمرکز خود را روی حسابها یا تراکنشهای مهمتر قرار دهد. اما ماشین محدودیت مشابهی ندارد.
فرض کنید شرکت هدف در دو سال گذشته ۲۵۰ هزار ثبت مالی داشته باشد. سیستم میتواند تمام آنها را بر اساس قواعد مشخص بررسی کند و مواردی مانند ثبتهای غیرعادی نزدیک پایان دوره، تراکنشهای تکراری، مبالغ غیرمتعارف، تراکنش با اشخاص وابسته، تغییر ناگهانی الگوی هزینه، ثبتهایی که با فعالیت عادی شرکت همخوانی ندارند و تراکنشهایی که نیازمند مدرک تکمیلی هستند را علامتگذاری کند.
این موضوع به معنی حذف قضاوت حرفهای نیست. اتفاقاً هرچه دامنه بررسی ماشینی بزرگتر شود، اهمیت تصمیم انسان درباره معنای اقتصادی Exceptionها بیشتر میشود.
ماشین میتواند بگوید یک تراکنش غیرعادی است؛ اما اینکه آن تراکنش واقعاً باید از EBITDA تعدیلشده حذف شود یا نه، همچنان میتواند به شناخت معامله، قراردادها و شرایط کسبوکار نیاز داشته باشد.
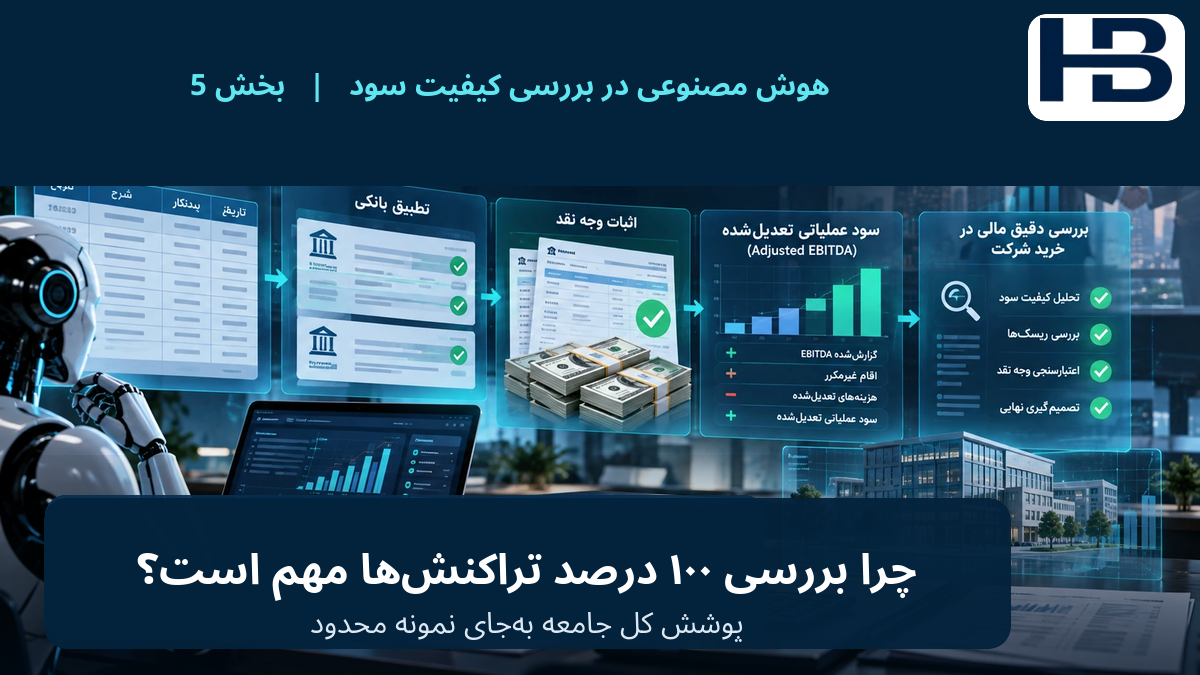
آیا باید اجازه دهیم LLM خودش EBITDA را حساب کند؟
اینجا یکی از مهمترین درسهای معماری AI مالی مطرح میشود.
مدلهای زبانی مولد برای فهم متن بسیار قدرتمند هستند، اما موتور حسابداری قطعی نیستند. اگر به یک LLM مجموعهای از اسناد بدهیم و صرفاً بپرسیم «Adjusted EBITDA این شرکت چقدر است؟» ممکن است مدل اسناد را درست تفسیر کند، اما هنوز خطر خطای عددی، حذف داده، تفسیر نادرست یا حتی تولید پاسخ نادرست وجود دارد.
به همین دلیل معماری مناسب برای سیستمهای مالی حساس باید میان دو وظیفه تفکیک ایجاد کند.
لایه اول، موتور محاسبات قطعی است. این لایه باید مسئول جمع، تفریق، Reconciliation، Roll-forward و سایر محاسبات مالی باشد. اگر ورودی یکسان باشد، خروجی نیز باید یکسان باشد.
لایه دوم، AI است. AI میتواند اسناد را بخواند، تراکنشها را طبقهبندی کند، توضیح ایجاد کند، موارد مشکوک را پیدا کند و برای تحلیلگر پیشنهاد ارائه دهد. اما عدد نهایی باید به داده و محاسبهای قابلبازتولید متصل باشد.
Finsider نیز در معرفی محصول خود مشخصاً اعلام کرده که ارقام مالی با Deterministic Code محاسبه میشوند و Generative AI برای تفسیر اطلاعات غیرساختیافته و توضیح نتایج به کار میرود.
این تفکیک احتمالاً یکی از اصول اساسی معماری Agentic Finance خواهد بود: AI برای قضاوت و Orchestration؛ موتور قطعی برای محاسبه.
از «عدد نهایی» به Data Lineage
در سیستم مالی سنتی، ممکن است تحلیلگر در نهایت یک فایل Excel دریافت کند که در آن Adjusted EBITDA برابر با مثلاً ۱۸ میلیون دلار است. اما سؤال مهمتر این است: این عدد دقیقاً از کجا آمده است؟
نسل جدید ابزارهای مالی تلاش میکند برای هر عدد یک Data Lineage ایجاد کند. یعنی کاربر بتواند مسیر زیر را دنبال کند: Adjusted EBITDA ← تعدیلات EBITDA ← تراکنشهای مرتبط ← ثبت دفتر کل ← سند یا صورتحساب ← گردش بانکی.
این قابلیت برای حسابدار و حسابرس بسیار مهم است. یک سیستم AI زمانی در محیط مالی ارزش حرفهای پیدا میکند که فقط «جواب» ندهد؛ بلکه بتواند مدرک جواب را نیز نشان دهد.
پلتفرم Socratics نیز رویکرد مشابهی را برای Quality of Earnings مطرح میکند و اعلام کرده هر تعدیل باید به سند مبدأ قابلردیابی باشد و محاسبات عددی بهصورت deterministic انجام شوند.
AI چگونه تعدیلات EBITDA را پیدا میکند؟
یکی از حساسترین قسمتهای QoE، تعیین Adjusted EBITDA است.
فرض کنید شرکت در صورتهای خود EBITDA برابر ۱۰۰ میلیارد تومان گزارش کرده است. در بررسی تراکنشها مشخص میشود ۵ میلیارد تومان هزینه شخصی مالک در حساب شرکت ثبت شده، ۳ میلیارد تومان هزینه حقوقی مربوط به یک دعوای غیرتکراری وجود دارد، اما در مقابل ۷ میلیارد تومان از هزینههای واقعی و تکرارشونده کسبوکار نیز کمتر از سطح عادی ثبت شده است.
در این شرایط نمیتوان صرفاً هر هزینه غیرعادی را به EBITDA اضافه کرد. هر Add-back باید از نظر ماهیت اقتصادی بررسی شود.
AI میتواند تراکنشهای بالقوه را پیدا کند و حتی بر اساس اسناد پیشنهاد بدهد که یک مورد احتمالاً Non-recurring است. اما تصمیم نهایی درباره اینکه آن قلم واقعاً تعدیل قابلقبولی است یا خیر، باید قابل دفاع باشد.
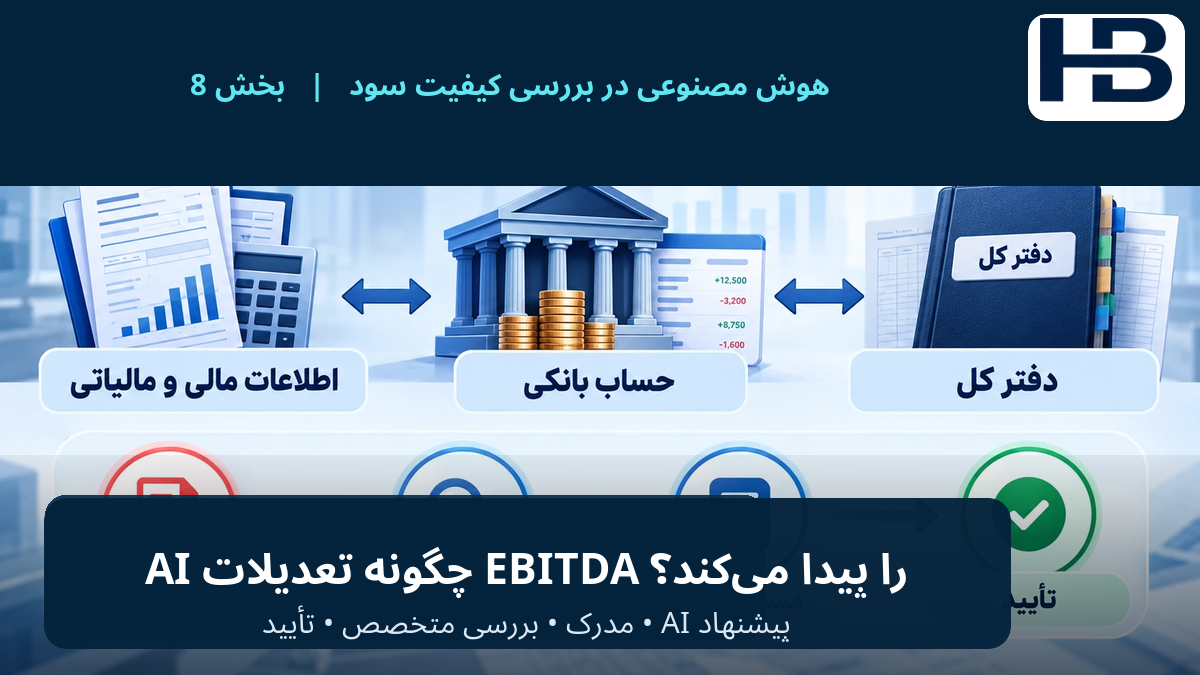
بنابراین Workflow مناسب چنین ساختاری دارد: AI پیشنهاد میدهد → مدرک نمایش داده میشود → تحلیلگر بررسی میکند → تعدیل تأیید یا رد میشود.
یک تغییر مهم دیگر در سال ۲۰۲۶
اهمیت Quality of Earnings فقط به ابزارهای AI محدود نیست.
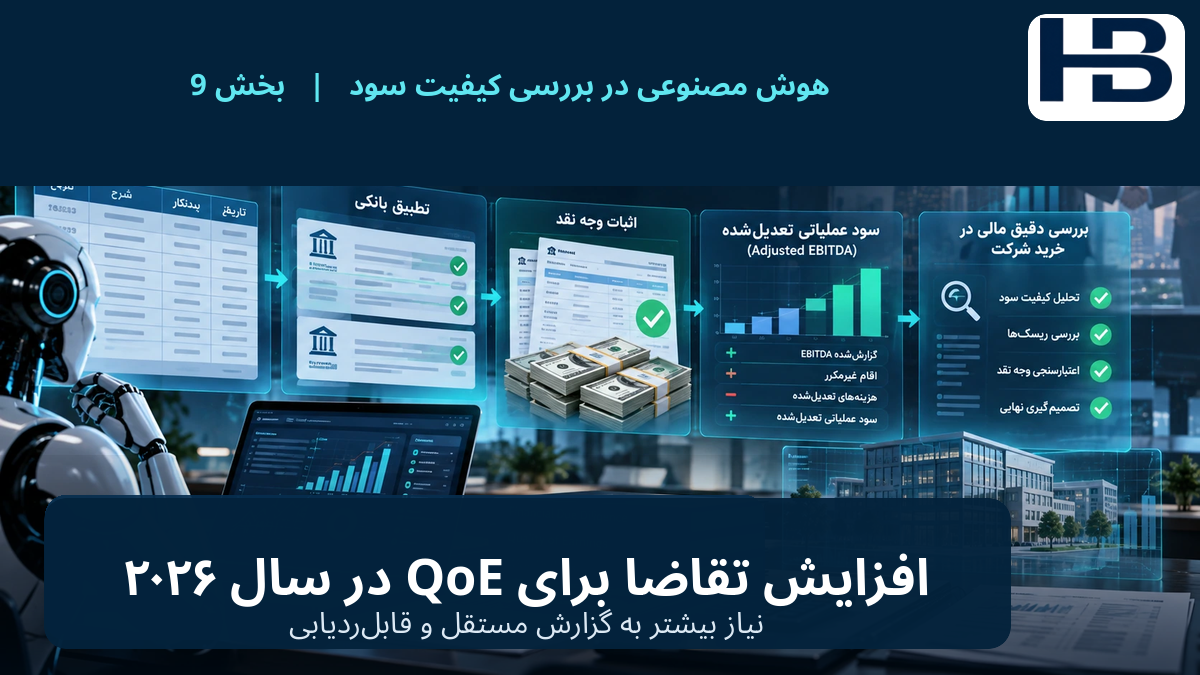
در آمریکا، مقررات جدید SBA نیز توجه به QoE را افزایش داده است. طبق منابع تخصصی مرتبط با SOP 50 10 8.1، از ۱ اکتبر ۲۰۲۶ برای برخی معاملات Change of Ownership با قیمت خرید حداقل ۳ میلیون دلار، دریافت گزارش مستقل Quality of Earnings همراه با Proof of Cash در فرایند وامدهی SBA اهمیت الزامی پیدا کرده است.
این همزمانی قابل توجه است: از یک طرف تقاضا برای بررسی دقیقتر کیفیت سود افزایش پیدا میکند و از طرف دیگر، AI هزینه و زمان اجرای بخشهای مکانیکی این بررسی را کاهش میدهد.
این دو روند میتوانند بازار جدیدی برای شرکتهای حسابداری و Transaction Advisory ایجاد کنند.
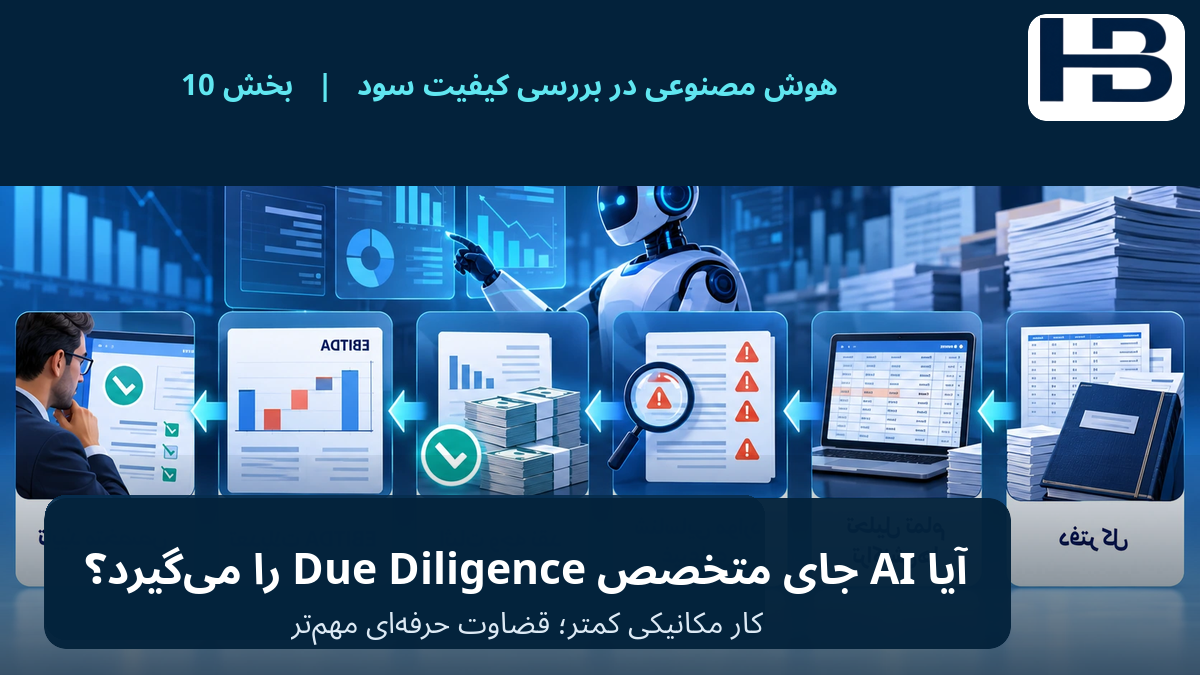
آیا AI جای متخصص Financial Due Diligence را میگیرد؟
احتمالاً مهمترین اشتباه این است که Quality of Earnings را مجموعهای از محاسبات Excel بدانیم. بخش مهم QoE مبتنی بر قضاوت حرفهای است.
برای مثال: آیا یک هزینه واقعاً غیرتکراری است؟ آیا مشتری بزرگ شرکت پس از تغییر مالکیت باقی خواهد ماند؟ آیا حقوق مالک فعلی کمتر از هزینه واقعی جایگزینی اوست؟ آیا افزایش اخیر درآمد پایدار است؟ آیا درآمد ثبتشده کیفیت مناسبی دارد؟ آیا سرمایه در گردش گزارششده نماینده سطح عادی فعالیت شرکت است؟
اینها صرفاً مسائل محاسباتی نیستند.
بنابراین محتملترین مدل، حذف متخصص نیست؛ بلکه حذف بخش بزرگی از کار مکانیکی متخصص است.
در این مدل، Agent دادهها را جمعآوری و سازماندهی میکند، موتور محاسباتی ارقام را میسازد، AI استثناها و تعدیلات احتمالی را پیشنهاد میدهد و متخصص مالی درباره آنها تصمیم میگیرد.
کنترل داخلی Agentهای Due Diligence چگونه باید طراحی شود؟
ورود Agent به فرایند بررسی مالی یک ریسک جدید نیز ایجاد میکند.
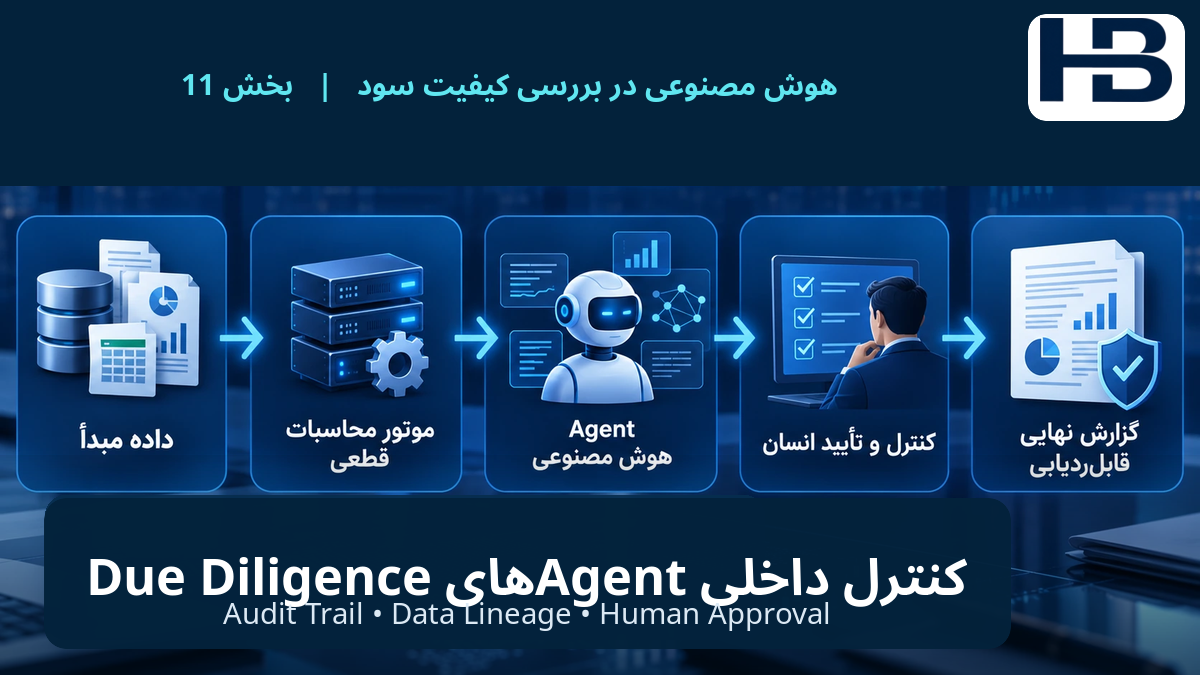
اگر Agent بتواند داده دریافت کند، طبقهبندی انجام دهد، تعدیل پیشنهاد کند و گزارش بسازد، سازمان باید بداند Agent چه کاری انجام داده است، چه دادهای را تغییر داده است، از چه منبعی استفاده کرده است، چه تعدیلی را پیشنهاد داده است، چه کسی آن را تأیید کرده است و نسخه نهایی چگونه با داده مبدأ ارتباط دارد.
بنابراین یک سیستم حرفهای Agentic Finance حداقل به چند کنترل نیاز دارد:
Audit Trail: تمام اقدامات Agent ثبت شود.
Source Traceability: هر عدد مهم به منبع اصلی قابلردیابی باشد.
Human Approval: تعدیلات بااهمیت بدون تأیید متخصص وارد گزارش نهایی نشوند.
Deterministic Calculation: محاسبات حساس توسط موتور محاسباتی قابلبازتولید انجام شوند.
Exception Management: اختلافها حذف یا پنهان نشوند و تا زمان تعیین تکلیف باز باقی بمانند.
Access Control: دسترسی Agent به سیستم حسابداری و بانک محدود و قابلکنترل باشد.
این همان نقطهای است که Financial Due Diligence، هوش مصنوعی و کنترل داخلی به یکدیگر میرسند.
آینده Quality of Earnings چه شکلی خواهد بود؟
تا چند سال پیش، مزیت یک تیم Transaction Advisory تا حد زیادی به تعداد نیروی انسانی، تجربه تحلیلگران و سرعت آنها در Excel وابسته بود. Agentic Finance میتواند این معادله را تغییر دهد.
در آینده نزدیک ممکن است یک تیم کوچک بتواند دادههای چند سال یک شرکت را دریافت کند، کل دفتر کل را تحلیل کند، Proof of Cash بسازد، Outlierها را استخراج کند و نسخه اولیه Adjusted EBITDA را ظرف چند ساعت آماده کند.
اما ارزش واقعی متخصص از بین نمیرود.
ارزش از «ساختن فایل» به سمت قضاوت، Challenge کردن فرضیات و دفاع از نتیجه منتقل میشود.
در چنین محیطی بهترین متخصص مالی کسی نیست که سریعتر از دیگران دادهها را Copy/Paste کند؛ بلکه کسی است که بتواند تشخیص دهد کدام خروجی ماشین از نظر اقتصادی منطقی است و کدام خروجی باید رد شود.
جمعبندی
ورود هوش مصنوعی به Quality of Earnings نمونه روشنی از مرحله جدید تحول مالی است.
AI دیگر فقط یک دستیار برای نوشتن گزارش نیست. Agent میتواند وارد دادههای دفتر کل شود، تراکنشها را بررسی کند، اطلاعات بانکی را تطبیق دهد، Proof of Cash بسازد و تعدیلات احتمالی EBITDA را برای بررسی متخصص آماده کند.
اما این تحول یک اصل مهم را نیز برجسته میکند: در امور مالی حساس، AI نباید منبع نهایی حقیقت باشد.
داده مبدأ باید قابلردیابی باشد، محاسبات باید قابلبازتولید باشند و قضاوتهای بااهمیت باید تحت کنترل متخصص باقی بمانند.
بنابراین آینده Financial Due Diligence احتمالاً رقابت میان «انسان و AI» نیست. مدل برنده، ترکیبی است از داده قابلاعتماد + محاسبات قطعی + Agent هوشمند + قضاوت حرفهای انسان.
و همین معماری میتواند بررسی کیفیت سود را از یک پروژه سنگین و دستی به یک فرایند سریعتر، گستردهتر و قابلردیابیتر تبدیل کند.
برای دنبالکردن مقالات تخصصی حسابداری، مدیریت مالی و هوش مصنوعی، عضویت در حسابداران برتر.
مقالات مرتبط با هوش مصنوعیمقالات مرتبط با هوش مصنوعی
منابع اصلی مقاله
- Finsider — اعلام عرضه پلتفرم Agentic Financial Due Diligence، ۱ اکتبر ۲۰۲۶.
- University of Colorado Boulder — معرفی QoEAgent و کاربرد AI در Proof of Cash و Quality of Earnings.
- CFA Institute — Financial Reporting Quality و مفهوم Earnings Quality، نسخه ۲۰۲۶.
- Socratics.ai — معماری Quality of Earnings مبتنی بر محاسبات deterministic و Data Lineage.
- Credex Advisors — الزامات Quality of Earnings در SBA SOP 50 10 8.1، سپتامبر ۲۰۲۶.