


مقدمه
فرض کنید دو شرکت تولیدی، سود خالص یکسانی دارند؛ اما یکی از آنها درآمد سرمایهگذاری را در محاسبه سود عملیاتی خود لحاظ کرده و شرکت دیگر آن را جداگانه گزارش کرده است.
نتیجه چیست؟
ممکن است هر دو شرکت سود خالص ۳۲ میلیارد تومانی داشته باشند، اما سرمایهگذار با نگاه به سود عملیاتی آنها به دو برداشت متفاوت برسد.
استاندارد جدید IFRS 18 دقیقاً به دنبال بهبود چنین وضعیتی است.
این استاندارد ساختار ارائه اطلاعات مالی را تغییر میدهد، دو جمع فرعی مهم در صورت سود و زیان تعریف میکند و شرکتها را ملزم میسازد درباره برخی معیارهای عملکردی که مدیریت در ارتباطات عمومی استفاده میکند، شفافتر گزارش دهند.
اما تغییر اصلی فقط در ظاهر صورت سود و زیان نیست.
شرکتها باید از همین حالا بررسی کنند که اطلاعات مالی آنها چگونه طبقهبندی، استخراج، کنترل و گزارش میشود.
۱. استاندارد IFRS 18 چیست؟
استاندارد بینالمللی گزارشگری مالی شماره ۱۸ با عنوان «ارائه و افشا در صورتهای مالی» در آوریل ۲۰۲۴ منتشر شد.
این استاندارد جایگزین IAS 1، یعنی استاندارد ارائه صورتهای مالی، میشود.
IFRS 18 برای دورههای گزارشگری سالانهای که از اول ژانویه ۲۰۲۷ یا پس از آن آغاز میشوند لازمالاجراست. اجرای زودتر نیز مجاز است.
هدف اصلی استاندارد، افزایش قابلیت مقایسه و شفافیت اطلاعات عملکرد مالی شرکتهاست.
این استاندارد عمدتاً نحوه ارائه و افشای اطلاعات را تغییر میدهد؛ بنابراین لزوماً به معنای تغییر سود خالص شرکت نیست.
بااینحال، ممکن است رقم گزارششده سود عملیاتی، ترکیب اقلام و توضیحات همراه صورتهای مالی تغییر کند.
منبع رسمی: صفحه استاندارد IFRS 18 در بنیاد IFRS
۲. چرا استاندارد قبلی کافی نبود؟
در چارچوب قبلی، تعریف و ارائه برخی جمعهای فرعی عملکردی میان شرکتها متفاوت بود.
مثلاً ممکن بود یک شرکت سود حاصل از سرمایهگذاری را در سود عملیاتی خود نشان دهد، درحالیکه شرکت دیگری آن را خارج از فعالیتهای عملیاتی ارائه کند.
این تفاوتها مقایسه عملکرد را دشوار میکرد.
استاندارد IFRS 18 با ایجاد ساختار مشخصتر برای صورت سود و زیان، تلاش میکند این مشکل را کاهش دهد.
۳. پنج طبقه اصلی در IFRS 18
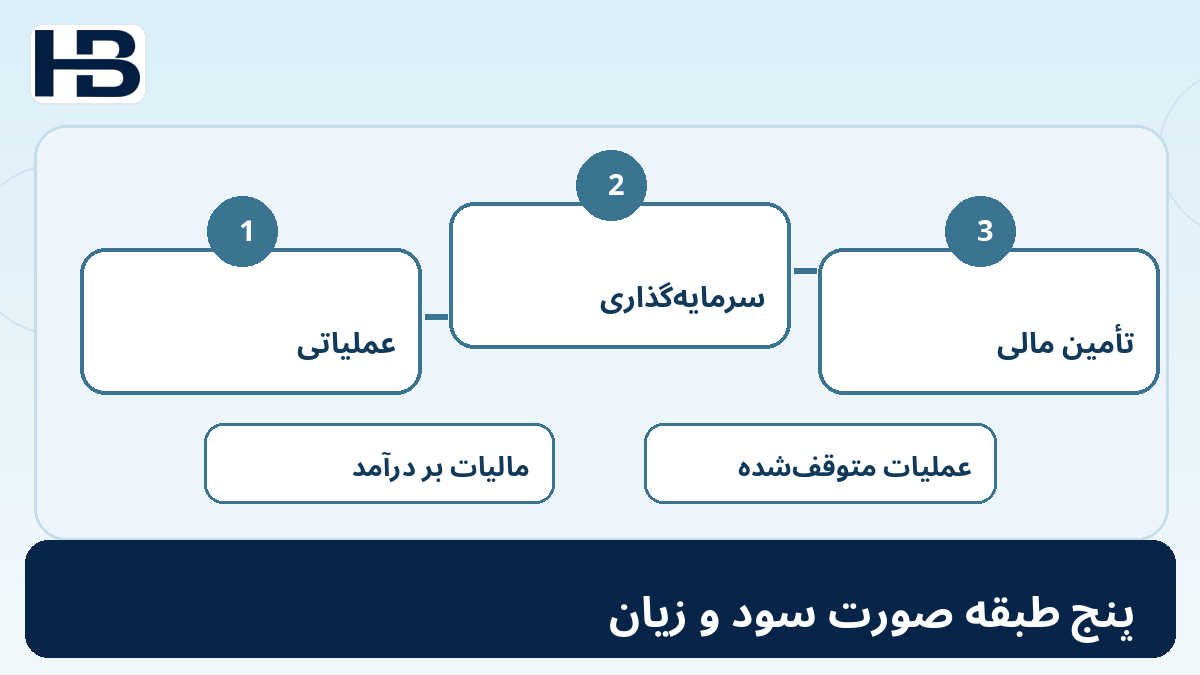
طبق IFRS 18، درآمدها و هزینههای شناساییشده در صورت سود و زیان باید در پنج طبقه قرار گیرند.
| طبقه | مفهوم |
|---|---|
| عملیاتی (Operating) | درآمدها و هزینههایی که در چهار طبقه دیگر قرار نمیگیرند |
| سرمایهگذاری (Investing) | برخی درآمدها و هزینههای مرتبط با سرمایهگذاریها و داراییهای مشخص |
| تأمین مالی (Financing) | برخی درآمدها و هزینههای مرتبط با بدهیها و تأمین مالی |
| مالیات بر درآمد (Income Taxes) | درآمد یا هزینه مالیات بر درآمد |
| عملیات متوقفشده (Discontinued Operations) | نتایج عملیات متوقفشده طبق استاندارد مربوط |
نکته مهم این است که طبقه عملیاتی صرفاً به معنای فعالیتهای اصلی یا معمول شرکت نیست.
در IFRS 18، طبقه عملیاتی در بسیاری از موارد نقش طبقه باقیمانده را دارد؛ یعنی اقلامی که در سایر طبقات جای نمیگیرند، در آن ارائه میشوند.
۴. سود عملیاتی جدید چیست؟
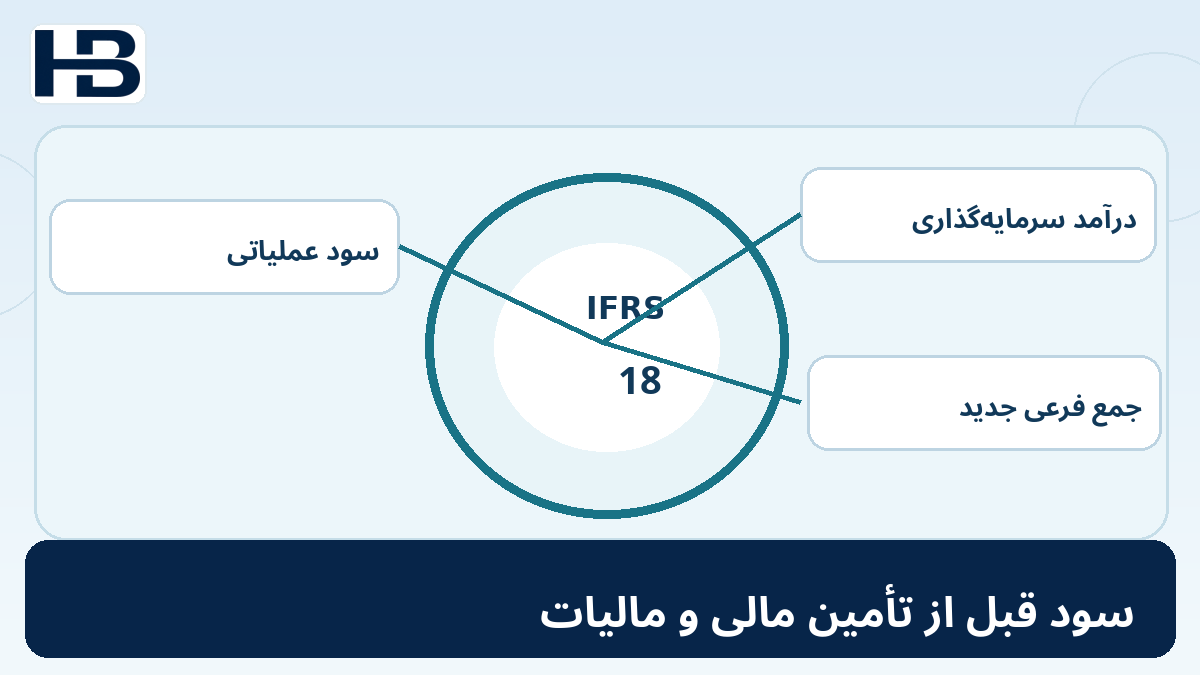
یکی از مهمترین تغییرات IFRS 18، تعریف جمع فرعی سود یا زیان عملیاتی است.
این جمع فرعی از درآمدها و هزینههای قرارگرفته در طبقه عملیاتی محاسبه میشود.
برای مثال، در یک شرکت تولیدی متعارف ممکن است فروش، بهای تمامشده، هزینههای فروش و هزینههای اداری در طبقه عملیاتی قرار گیرند.
اما طبقهبندی بعضی اقلام به شرایط شرکت و الزامات استاندارد بستگی دارد.
بنابراین نمیتوان بدون بررسی ماهیت اقلام، تمام سرفصلهای قدیمی حسابداری را به طبقات جدید منتقل کرد.
۵. دومین جمع فرعی مهم
IFRS 18 علاوه بر سود عملیاتی، ارائه جمع فرعی دیگری را نیز الزامی میکند:
سود یا زیان پیش از تأمین مالی و مالیات بر درآمد
این جمع فرعی از ترکیب نتیجه طبقه عملیاتی و طبقه سرمایهگذاری به دست میآید.
در نتیجه استفادهکنندگان صورتهای مالی میتوانند عملکرد شرکت را قبل از آثار طبقه تأمین مالی و مالیات بر درآمد بررسی کنند.
۶. مثال عددی: صورت سود و زیان جدید
فرض کنید یک شرکت تولیدی اطلاعات زیر را برای یک دوره مالی گزارش کرده است.
مبالغ به میلیارد تومان هستند.
| شرح | مبلغ |
|---|---|
| درآمد فروش | ۲۰۰ |
| بهای تمامشده فروش | (۱۲۰) |
| هزینههای توزیع و فروش | (۲۰) |
| هزینههای اداری و عمومی | (۱۸) |
| سایر درآمدهای عملیاتی | ۳ |
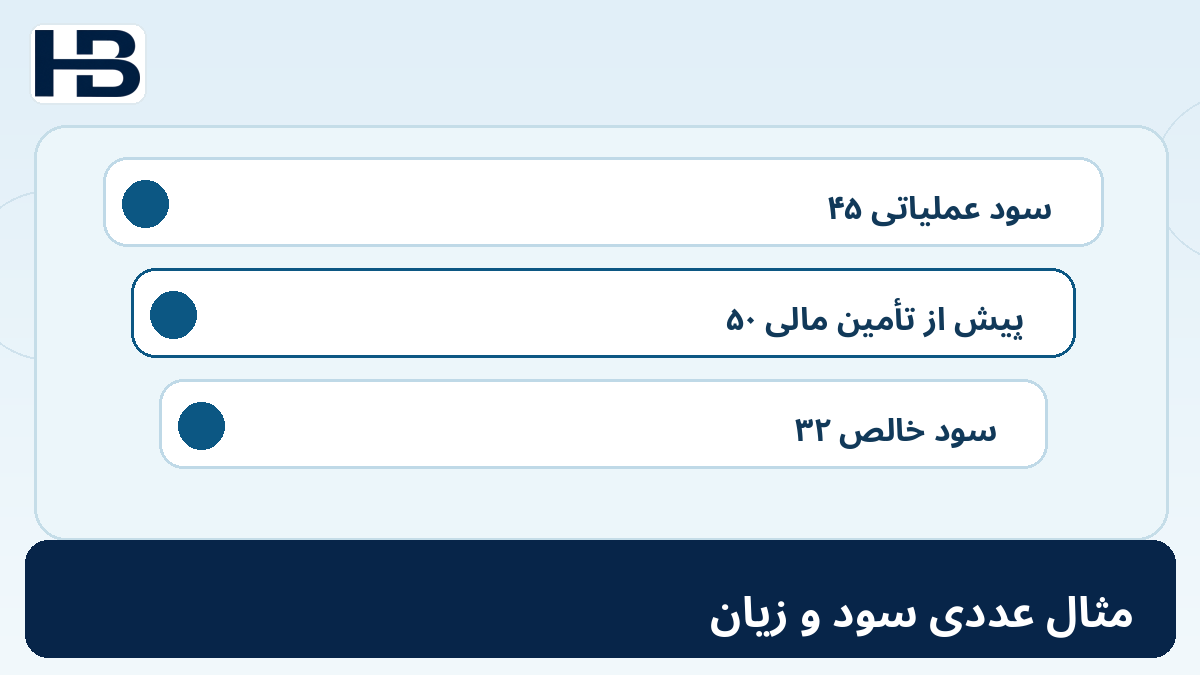
| سود عملیاتی | ۴۵ |
| درآمد سرمایهگذاری | ۵ |
| سود پیش از تأمین مالی و مالیات | ۵۰ |
| هزینههای تأمین مالی | (۸) |
| سود پیش از مالیات | ۴۲ |
| هزینه مالیات بر درآمد | (۱۰) |
| سود خالص | ۳۲ |
این مثال با فرض فعالیت اصلی تولیدی شرکت و طبقهبندی مناسب اقلام ارائه شده است.
حالا نکته مهم را بررسی کنیم.
اگر همین شرکت در شیوه گزارشگری قبلی، درآمد سرمایهگذاری پنج میلیارد تومانی را در محاسبه سود عملیاتی لحاظ کرده باشد، ممکن بود سود عملیاتی گزارششده آن ۵۰ میلیارد تومان باشد.
اما در مثال جدید، سود عملیاتی ۴۵ میلیارد تومان است.
سود خالص همچنان ۳۲ میلیارد تومان باقی مانده است.
یعنی تغییر طبقهبندی میتواند ظاهر عملکرد شرکت را تغییر دهد، بدون اینکه سود خالص الزاماً تغییر کرده باشد.
۷. آیا تمام شرکتها یک ساختار یکسان دارند؟
خیر.
این نکته در اجرای IFRS 18 بسیار مهم است.
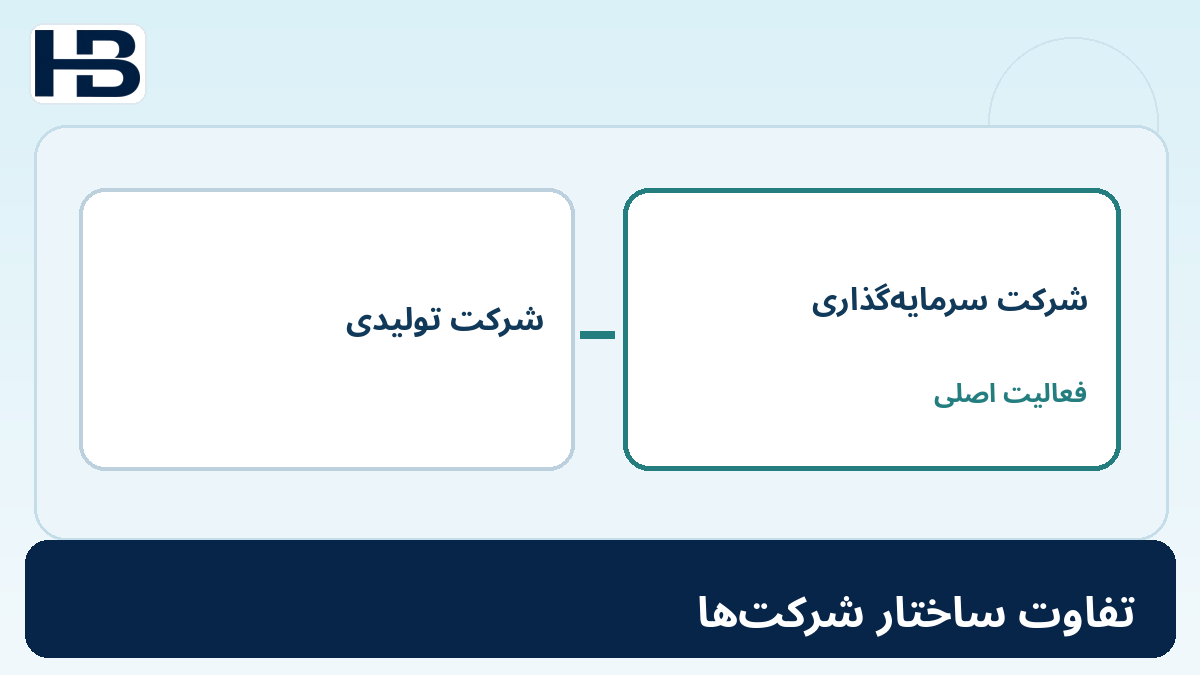
برای بانکها، مؤسسات تأمین مالی و شرکتهایی که سرمایهگذاری در داراییهای مشخص فعالیت اصلی آنها محسوب میشود، برخی قواعد طبقهبندی متفاوت است.
برای مثال، درآمدی که برای یک شرکت تولیدی در طبقه سرمایهگذاری قرار میگیرد، ممکن است برای شرکتی که سرمایهگذاری فعالیت اصلی آن است در طبقه عملیاتی گزارش شود.
بنابراین قبل از طراحی ساختار گزارشگری، باید فعالیتهای اصلی مشخصشده در استاندارد برای هر شرکت ارزیابی شوند.
۸. چرا هلدینگها باید توجه ویژهای داشته باشند؟
فرض کنید یک هلدینگ چند شرکت زیرمجموعه دارد.
یک شرکت تولیدی است.
شرکت دوم خدمات مالی ارائه میکند.
شرکت سوم عمدتاً فعالیت سرمایهگذاری دارد.
اگر گروه بدون توجه به ماهیت فعالیتها یک نگاشت حساب واحد برای تمام شرکتها ایجاد کند، احتمال طبقهبندی نامناسب وجود دارد.
در این شرایط، واحد مالی باید تفاوت میان صورتهای مالی جداگانه و تلفیقی و فعالیتهای هر واحد گزارشگر را بررسی کند.
۹. نقش جدید معیارهای عملکرد مدیریت
یکی از جذابترین بخشهای IFRS 18، موضوع معیارهای عملکرد تعریفشده توسط مدیریت یا MPM است.
برخی شرکتها در گزارشهای عمومی خود از معیارهایی مانند سود عملیاتی تعدیلشده استفاده میکنند.
برای مثال، مدیریت ممکن است اعلام کند:
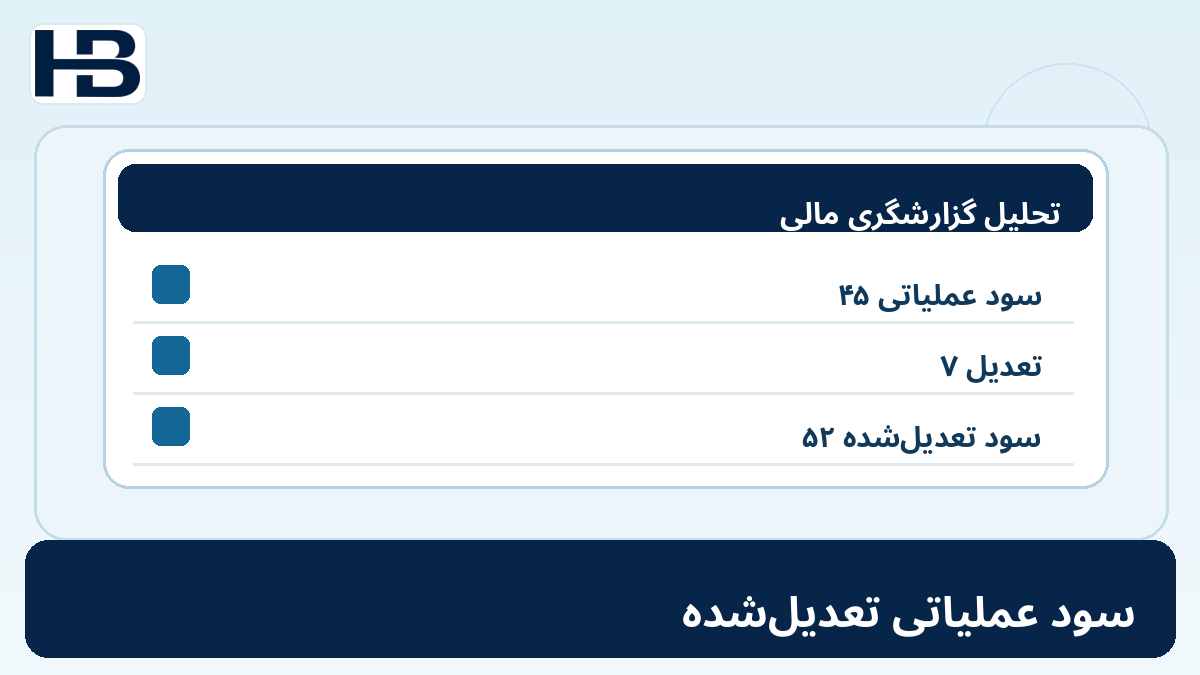
«سود عملیاتی شرکت ۴۵ میلیارد تومان بوده، اما سود عملیاتی تعدیلشده به ۵۲ میلیارد تومان رسیده است.»
سؤال مهم این است:
این هفت میلیارد تومان اختلاف از کجا آمده است؟
IFRS 18 برای معیارهایی که تعریف MPM را احراز میکنند، افشاهای مشخصی در یادداشتهای صورتهای مالی مقرر میکند.
۱۰. مثال سود عملیاتی تعدیلشده
فرض کنید شرکت چنین گزارشی ارائه دهد:
| عنوان | مبلغ؛ میلیارد تومان |
|---|---|
| سود عملیاتی طبق IFRS 18 | ۴۵ |
| افزودن هزینه بازسازی ساختار | ۷ |
| سود عملیاتی تعدیلشده مدیریت | ۵۲ |
مدیریت باید توضیح دهد چرا این هزینه را در معیار تعدیلشده کنار گذاشته است و این معیار چگونه محاسبه میشود.
اگر معیار مزبور واجد تعریف MPM باشد، استاندارد علاوه بر تطبیق با نزدیکترین جمع فرعی قابل مقایسه، افشای آثار مالیات و منافع فاقد حق کنترل را برای اقلام تطبیقی، در موارد مربوط، مقرر میکند.
بنابراین ارائه یک عدد تعدیلشده بدون توضیح کافی دیگر با الزامات مربوط سازگار نخواهد بود.
برای تعریف دقیق معیارهای مدیریت: اصطلاحات کلیدی IFRS 18
۱۱. آیا هر شاخص مدیریتی MPM محسوب میشود؟
خیر.
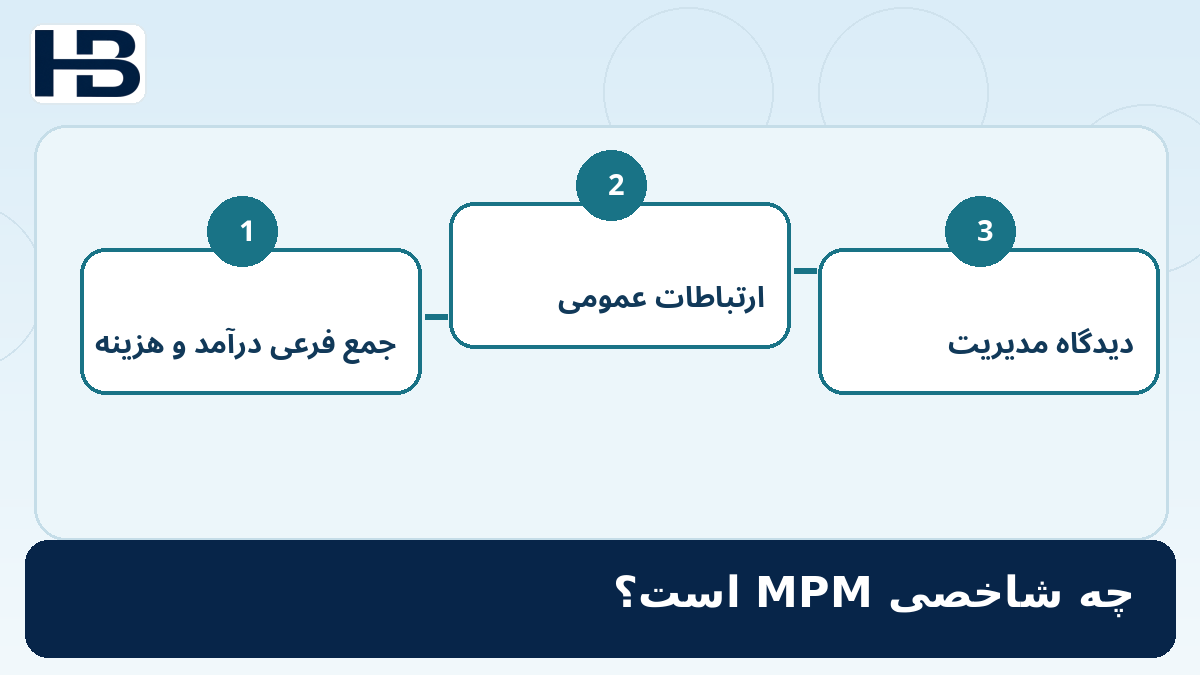
برای اینکه یک معیار مشمول تعریف MPM شود، باید شرایط مشخصی داشته باشد.
از جمله اینکه:
یک جمع فرعی درآمدها و هزینهها باشد.
در ارتباطات عمومی خارج از صورتهای مالی استفاده شود.
دیدگاه مدیریت را درباره جنبهای از عملکرد مالی کل شرکت منتقل کند.
و از جمعهای فرعی مستثناشده یا معیارهای مشخصاً مقرر در استانداردهای IFRS نباشد.
برای مثال، نسبت حاشیه سود یا شاخص تعداد مشتریان صرفاً به دلیل استفاده در گزارش مدیریت، لزوماً MPM نیست.
همچنین هر معیاری که در یک جلسه داخلی مطرح میشود، بهخودیخود مشمول این الزامات نخواهد بود.
۱۲. IFRS 18 چگونه گزارشهای هیئتمدیره را تحت تأثیر قرار میدهد؟
فرض کنید شرکت در گزارشهای عمومی یا ارائههای منتشرشده برای سرمایهگذاران از «سود تعدیلشده» استفاده میکند.
واحد مالی باید بررسی کند آیا این معیار تعریف MPM را احراز میکند.
اگر پاسخ مثبت باشد، اطلاعات لازم برای افشای آن باید از قبل جمعآوری شود.
این موضوع نیازمند هماهنگی میان حسابداری، مدیریت مالی، روابط سرمایهگذاران و مسئولان تهیه گزارشهای عمومی است.
دیگر کافی نیست که یک شاخص مدیریتی صرفاً در PowerPoint ساخته شود و هیچ مسیر قابل ردیابی به صورتهای مالی نداشته باشد.
۱۳. جمعکردن هزینهها و درآمدها چه تغییری میکند؟
IFRS 18 اصول ارائه اطلاعات بهصورت تجمیع و تفکیک را نیز تقویت میکند.
هدف این است که اقلام با ویژگیهای متفاوت، تا حدی با هم ترکیب نشوند که اطلاعات بااهمیت پنهان شود.
برای مثال، عنوان کلی «سایر هزینهها» نباید به محلی برای پنهانکردن اقلام بااهمیتی تبدیل شود که لازم است درباره آنها اطلاعات جداگانه ارائه شود.
در مقابل، تفکیک بیشازحد اقلام کماهمیت نیز ممکن است خوانایی صورتهای مالی را کاهش دهد.
بنابراین تصمیم درباره سطح تفکیک همچنان به اهمیت اطلاعات و قضاوت حرفهای وابسته است.
۱۴. هزینهها بر اساس ماهیت یا کارکرد؟
در ارائه هزینههای عملیاتی، شرکت باید ساختاری انتخاب کند که مفیدترین خلاصه منظم اطلاعات را فراهم کند.
دو مفهوم مهم عبارتاند از:
طبقهبندی بر اساس ماهیت: مانند هزینه کارکنان، استهلاک و مواد مصرفی.
طبقهبندی بر اساس کارکرد: مانند بهای تمامشده فروش، هزینه فروش و هزینه اداری.
در مواردی که شرکت هزینههای عملیاتی را بر اساس کارکرد ارائه میکند، الزامات مشخصی برای افشای اطلاعات برخی هزینهها بر اساس ماهیت نیز وجود دارد.
برای نمونه، اطلاعات مربوط به استهلاک و هزینههای کارکنان ممکن است برای اجرای این الزامات اهمیت داشته باشند.
۱۵. آیا کدینگ حسابداری باید تغییر کند؟
لزومی ندارد تمام شرکتها کدینگ دفتر کل را از ابتدا طراحی کنند.
اما باید ارزیابی شود که آیا ساختار فعلی اطلاعات کافی برای گزارشگری طبق IFRS 18 فراهم میکند.
ممکن است یک حساب دفتر کل شامل چند نوع درآمد یا هزینه باشد که باید در طبقات مختلف صورت سود و زیان ارائه شوند.
در این حالت، صرف اتصال یک کد حساب به یک سرفصل گزارشگری کافی نخواهد بود.
شرکت ممکن است به اطلاعات تکمیلی، ابعاد تحلیلی یا نگاشت دقیقتر نیاز داشته باشد.
۱۶. هوش مصنوعی چگونه به اجرای IFRS 18 کمک میکند؟
اینجا کاربرد عملی هوش مصنوعی مطرح میشود.
فرض کنید شرکت دارای ۴۰۰ حساب تفصیلی و هزاران تراکنش است.
برای طراحی گزارشگری جدید باید مشخص شود هر سرفصل یا تراکنش در کدام طبقه قرار میگیرد.
یک ابزار هوش مصنوعی میتواند شرح حسابها، ماهیت تراکنشها و ساختار فعالیت شرکت را بررسی کند و نگاشت اولیه پیشنهاد دهد.
برای مثال:
درآمد فروش کالا → عملیاتی
هزینه توزیع کالا → عملیاتی
سود سرمایهگذاری مشخص → احتمالاً سرمایهگذاری، با توجه به ماهیت فعالیت شرکت
هزینه بهره تسهیلات → طبقهبندی طبق قواعد تأمین مالی و استثناهای مربوط
اما پیشنهاد هوش مصنوعی باید توسط متخصص گزارشگری مالی بررسی شود.
۱۷. چرا طبقهبندی خودکار میتواند خطرناک باشد؟
فرض کنید AI صرفاً به دلیل مشاهده عبارت «درآمد سود سپرده»، آن را همیشه در طبقه سرمایهگذاری قرار دهد.
این تصمیم ممکن است برای بعضی شرکتها مناسب باشد.
اما برای نهادی که فعالیت اصلی آن تأمین مالی مشتریان است، قواعد مرتبط متفاوتاند.
بنابراین ابزار باید علاوه بر ماهیت حساب، فعالیت اصلی شرکت و سایر شرایط استاندارد را بشناسد.
نام حساب بهتنهایی برای تعیین طبقه IFRS 18 کافی نیست.
۱۸. نگاشت هوشمند حسابها چگونه طراحی شود؟
یک فرآیند مناسب میتواند این مراحل را داشته باشد:
ابتدا فهرست حسابهای دفتر کل و توضیحات آنها استخراج شود.
سپس ماهیت اقتصادی اقلام بررسی شود.
بعد فعالیت اصلی شرکت و استثناهای استاندارد مشخص شوند.
در ادامه سیستم برای هر حساب یا نوع تراکنش، طبقه پیشنهادی ایجاد کند.
موارد مبهم به صف بررسی کارشناسی منتقل شوند.
نگاشتهای تأییدشده در سیستم گزارشگری ثبت شوند.
به این ترتیب، هوش مصنوعی سرعت آمادهسازی را افزایش میدهد، اما جایگزین سیاست حسابداری تأییدشده نمیشود.
۱۹. اثر IFRS 18 بر صورت جریانهای نقدی
این استاندارد فقط صورت سود و زیان را تحت تأثیر قرار نمیدهد.
با اصلاح IAS 7، در روش غیرمستقیم تهیه جریان نقد عملیاتی، نقطه شروع به سود یا زیان عملیاتی تعریفشده در IFRS 18 تغییر میکند.
همچنین قواعد طبقهبندی جریانهای نقدی بهره و سود سهام تغییر میکنند و به ماهیت فعالیتهای اصلی مشخص شرکت وابستهاند.
در شرکتهای فاقد فعالیتهای اصلی خاص تعیینشده، بهره پرداختی عموماً در جریانهای نقدی تأمین مالی و بهره و سود سهام دریافتی در جریانهای نقدی سرمایهگذاری طبقهبندی میشوند.
برای بعضی مؤسسات مالی، قواعد متفاوتی اعمال میشود.
این موضوع باید در طراحی گزارش جریانهای نقدی نیز بررسی شود.
۲۰. چرا اطلاعات مقایسهای سال ۲۰۲۶ مهم است؟
یکی از مهمترین نکات اجرایی IFRS 18، الزام به اجرای گذشتهنگر آن است.
فرض کنید شرکتی دارای سال مالی منتهی به ۳۱ دسامبر باشد و استاندارد را نخستین بار در سال ۲۰۲۷ اجرا کند.
در صورتهای مالی سال ۲۰۲۷، اطلاعات مقایسهای سال ۲۰۲۶ باید طبق الزامات انتقال استاندارد ارائه مجدد شوند.
همچنین استاندارد برای دوره مقایسهای بلافاصله قبل از نخستین اجرای استاندارد، تطبیق اقلام صورت سود و زیان پیشین و ارقام تجدیدارائهشده را مقرر میکند.
بنابراین اگر واحد مالی تا پایان سال ۲۰۲۶ به فکر جمعآوری اطلاعات لازم نباشد، ممکن است در سال ۲۰۲۷ برای تهیه گزارشهای مقایسهای با مشکل مواجه شود.
۲۱. برنامه عملی آمادهسازی در سال ۲۰۲۶
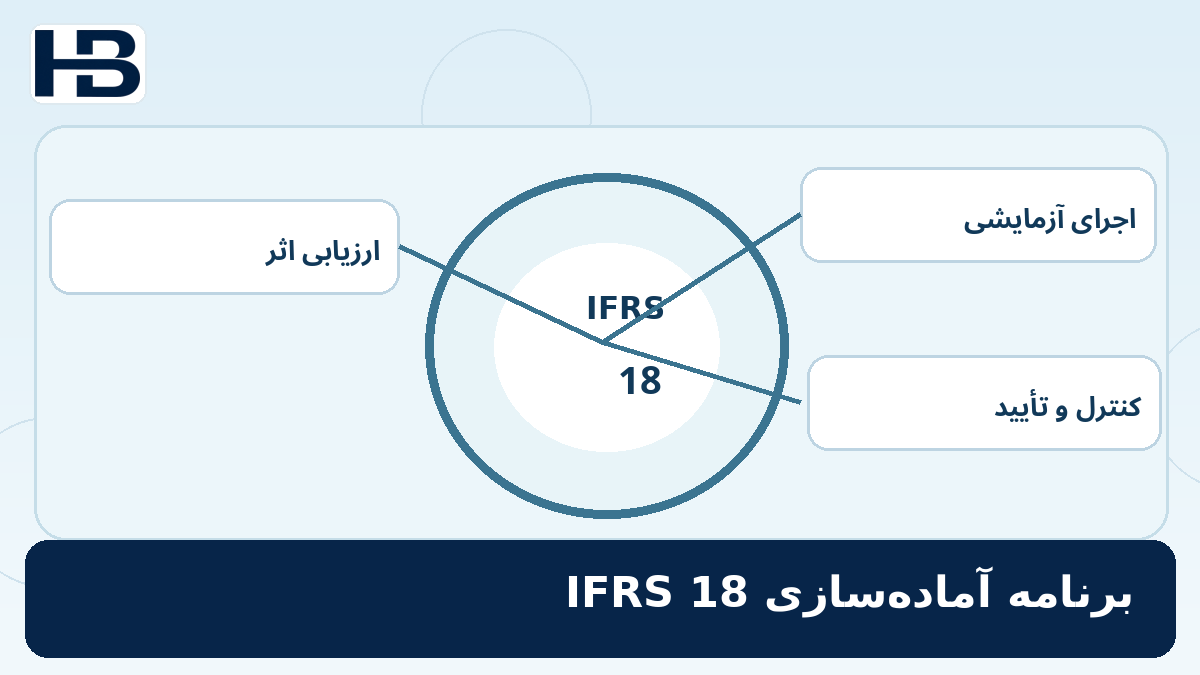
یک شرکت مشمول IFRS میتواند برنامه خود را در پنج مرحله پیش ببرد.
مرحله اول: ارزیابی اثر استاندارد
تعیین شود کدام سرفصلهای صورت سود و زیان تغییر طبقه دارند و کدام اطلاعات جدید باید افشا شوند.
مرحله دوم: بررسی ساختار داده
مشخص شود ERP، دفتر کل و سیستم تلفیق قادر به استخراج اطلاعات موردنیاز هستند یا خیر.
مرحله سوم: طراحی نگاشت
برای حسابها و اقلام بااهمیت، طبقهبندی پیشنهادی و سیاست گزارشگری مستند شود.
مرحله چهارم: اجرای آزمایشی
صورت سود و زیان یک دوره ۲۰۲۶ هم طبق ساختار موجود و هم طبق IFRS 18 تهیه شود.
مرحله پنجم: کنترل و تأیید
اختلاف جمعهای فرعی، گزارشهای مدیریتی، اطلاعات مقایسهای و یادداشتهای جدید بررسی شوند.
۲۲. مثال کنترل نگاشت
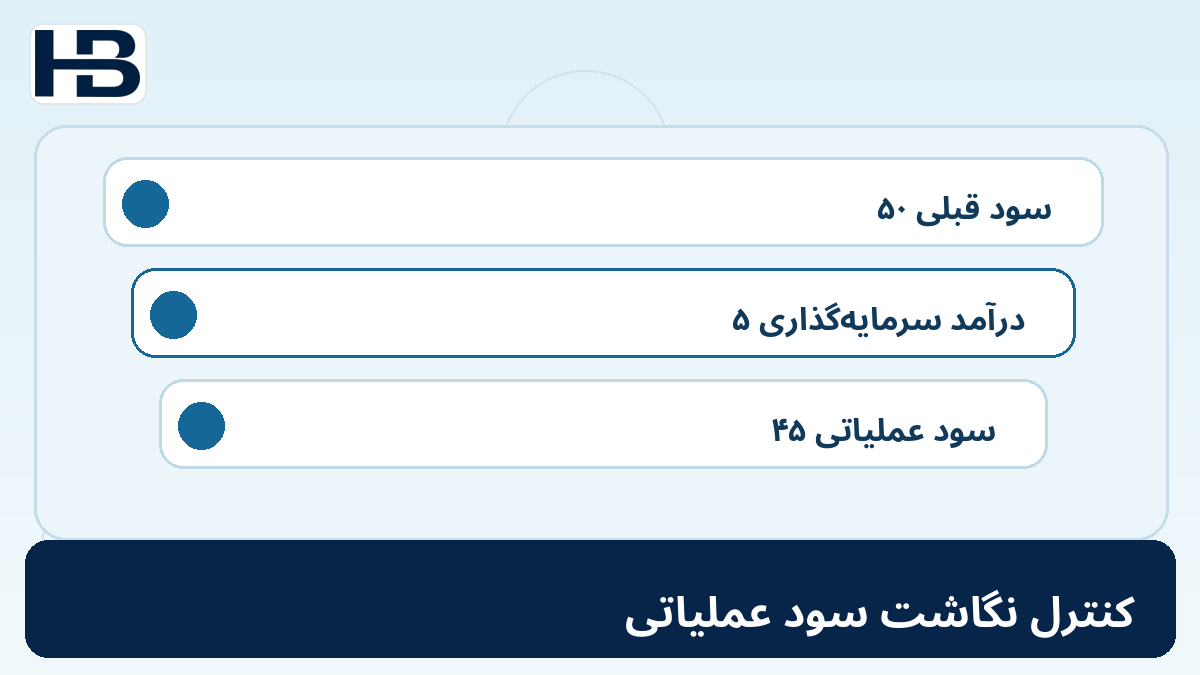
فرض کنید شرکت قبل از اصلاح گزارشگری، سود عملیاتی ۵۰ میلیارد تومان داشته است.
بعد از بررسی مشخص میشود پنج میلیارد تومان درآمد سرمایهگذاری در آن لحاظ شده است.
در مثال شرکت تولیدی، پس از طبقهبندی جدید:
سود عملیاتی IFRS 18 = ۴۵ میلیارد تومان
درآمد سرمایهگذاری = ۵ میلیارد تومان
سود پیش از تأمین مالی و مالیات = ۵۰ میلیارد تومان
یک کنترل مهم این است که مجموع درآمدها و هزینهها در جریان تغییر طبقهبندی، بدون دلیل موجه تغییر نکند.
اگر سود خالص قبل و بعد از نگاشت متفاوت شود، واحد مالی باید بررسی کند آیا مشکل صرفاً در طبقهبندی است یا خطای انتقال داده رخ داده است.
۲۳. نقش حسابرس چیست؟
حسابرس باید آثار استاندارد بر ارائه و افشای صورتهای مالی را متناسب با شرایط واحد تجاری بررسی کند.
برای مثال:
آیا طبقهبندیها با الزامات استاندارد هماهنگاند؟
آیا جمعهای فرعی بهدرستی محاسبه شدهاند؟
آیا معیارهای MPM واجد شرایط، بهطور کامل شناسایی شدهاند؟
آیا اطلاعات تطبیقی قابل ردیابی هستند؟
آیا افشاهای لازم ارائه شدهاند؟
آیا آثار انتقال به استاندارد جدید صحیح منعکس شدهاند؟
استفاده از AI در تهیه نگاشت میتواند بخشی از فرآیند باشد، اما صحت گزارشگری نیازمند شواهد و کنترل مناسب است.
۲۴. وضعیت شرکتهای ایرانی چگونه است؟
نکته مهم این است که لازمالاجراشدن IFRS 18 برای گزارشگران مشمول استانداردهای IFRS به معنای اجرای خودکار آن برای تمام شرکتهای ایرانی نیست.
شرکتهایی که صورتهای مالی خود را مطابق استانداردهای حسابداری ایران تهیه میکنند، باید الزامات و مصوبات لازمالاجرای داخلی را رعایت کنند.
اما شرکتهای ایرانی که صورتهای مالی مبتنی بر IFRS تهیه میکنند، زیرمجموعه گروههای بینالمللی هستند یا گزارش IFRS برای سرمایهگذار یا اعتباردهنده خارجی ارائه میکنند، باید آثار استاندارد جدید را بررسی کنند.
بنابراین نخستین سؤال مدیر مالی ایرانی این است:
«مبنای گزارشگری مالی شرکت من چیست و IFRS 18 چه الزام مستقیمی برای آن ایجاد میکند؟»
۲۵. مهمترین فرصت برای واحد مالی
اگر اجرای IFRS 18 صرفاً به تغییر نام سرفصلهای صورت سود و زیان محدود شود، بخش زیادی از فرصت بهبود از دست میرود.
این تغییر میتواند فرصتی برای بازطراحی نگاشت گزارشگری، اصلاح کیفیت دادهها، ایجاد کنترلهای بهتر و مستندسازی شاخصهای عملکرد مالی باشد.
هوش مصنوعی نیز میتواند برای شناسایی موارد مبهم، مقایسه گزارشهای قدیم و جدید و آمادهسازی پیشنویس افشاها استفاده شود.
اما سیاستهای حسابداری و نتیجه نهایی باید توسط افراد دارای صلاحیت حرفهای تأیید شوند.
جمعبندی
IFRS 18 یکی از تغییرات مهم در نحوه ارائه عملکرد مالی شرکتهای مشمول استانداردهای بینالمللی است.
این استاندارد دو جمع فرعی مشخص در صورت سود و زیان ایجاد میکند، درآمدها و هزینهها را در پنج طبقه سازماندهی میکند و شفافیت بیشتری برای معیارهای عملکرد تعریفشده توسط مدیریت فراهم میآورد.
همچنین الزامات مربوط به تجمیع و تفکیک اطلاعات، صورت جریانهای نقدی و اطلاعات مقایسهای را تحت تأثیر قرار میدهد.
بنابراین آمادگی برای اجرای آن باید پیش از آغاز نخستین دوره الزامی انجام شود.
پیام اصلی برای مدیران مالی این است: IFRS 18 فقط شکل صورت سود و زیان را عوض نمیکند؛ بلکه میتواند نحوه تولید، کنترل و توضیح اطلاعات عملکرد مالی را تغییر دهد.
سؤالات متداول
IFRS 18 از چه تاریخی اجرا میشود؟
برای دورههای گزارشگری سالانه که از اول ژانویه ۲۰۲۷ یا بعد از آن آغاز میشوند لازمالاجراست. اجرای زودهنگام مجاز است.
آیا IFRS 18 جایگزین IAS 1 میشود؟
بله. IFRS 18 جایگزین IAS 1 در چارچوب استانداردهای بینالمللی میشود و بخشی از الزامات پیشین به استانداردهای دیگر انتقال یافتهاند.
آیا IFRS 18 سود خالص شرکت را تغییر میدهد؟
تغییرات ارائه و طبقهبندی بهخودیخود لزوماً سود خالص را تغییر نمیدهند، اما میتوانند جمعهای فرعی مانند سود عملیاتی را تغییر دهند.
MPM در IFRS 18 چیست؟
معیار عملکرد تعریفشده توسط مدیریت است که در شرایط مشخص، بهعنوان جمع فرعی درآمدها و هزینهها در ارتباطات عمومی استفاده میشود و مشمول الزامات افشای استاندارد است.
آیا باید اطلاعات سال ۲۰۲۶ دوباره ارائه شوند؟
برای شرکت دارای سال مالی منتهی به ۳۱ دسامبر که نخستین بار IFRS 18 را در سال ۲۰۲۷ اجرا میکند، اطلاعات مقایسهای سال ۲۰۲۶ باید طبق الزامات انتقال ارائه مجدد شوند.
آیا IFRS 18 برای تمام شرکتهای ایرانی الزامی است؟
خیر. الزام اجرای آن به چارچوب گزارشگری مالی مربوط بستگی دارد و نباید با الزامات استانداردهای حسابداری ایران یکسان فرض شود.
عضویت در حسابداران برتر
برای دسترسی به آموزشهای تخصصی حسابداری، حسابرسی، استانداردهای بینالمللی و کاربرد هوش مصنوعی، از بخش عضویت در حسابداران برتر استفاده کنید.